Bernstein phân tích: Nâng giá mục tiêu của Qualcomm lên 235 USD, nhưng dự kiến sẽ chịu áp lực trong ngắn hạn.

TL;DR
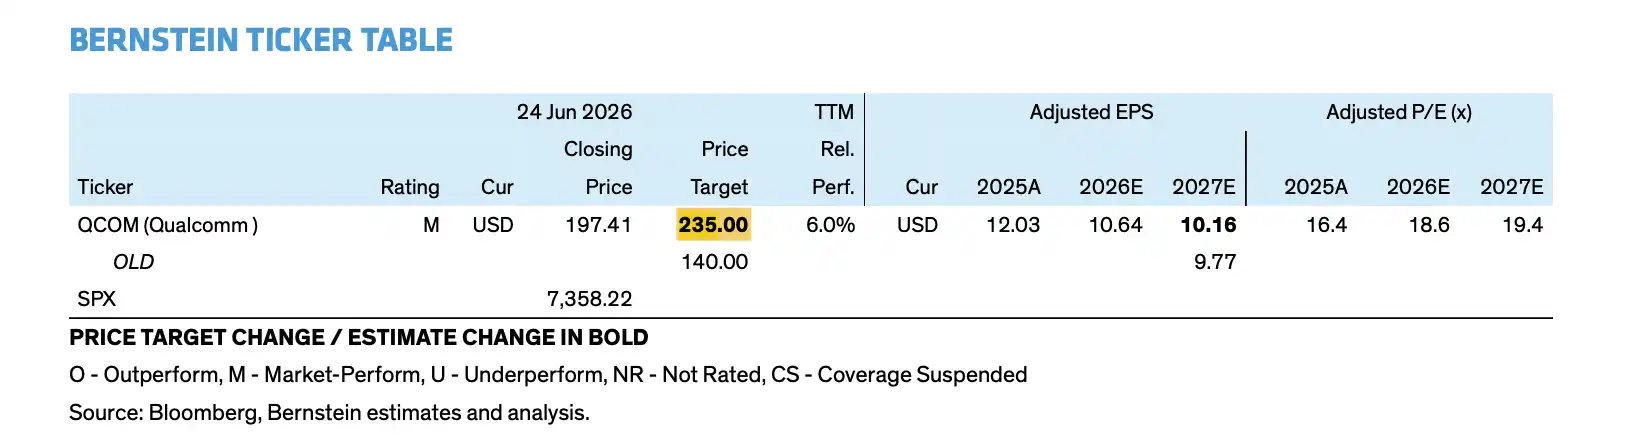
· Bernstein nâng mục tiêu giá của Qualcomm từ 140 USD lên 235 USD, nhưng vẫn giữ xếp hạng Market Perform.
· Mục tiêu FY2029 của Qualcomm đặt cược vào trung tâm dữ liệu, ô tô và IoT, với mục tiêu doanh thu ngoài điện thoại khoảng 40 tỷ USD.
· Sự suy giảm mảng điện thoại, chi phí OPEX tăng và biên lợi nhuận trung tâm dữ liệu không chắc chắn vẫn là rào cản chính khiến xếp hạng chưa được nâng lên.
Giá mục tiêu tăng mạnh, nhưng xếp hạng không đi kèm
Sau Ngày Nhà đầu tư tại New York, Qualcomm đã đưa ra một bộ mục tiêu tăng trưởng dài hạn lớn hơn cho thị trường. Bernstein sau đó đã nâng mục tiêu giá của Qualcomm từ 140 USD lên 235 USD, nhưng vẫn giữ xếp hạng Market Perform.
Việc nâng mục tiêu giá cho thấy Bernstein công nhận câu chuyện dài hạn của Qualcomm đang mở rộng. Công ty không còn chỉ tự đặt mình ở vị trí nhà cung cấp chip điện thoại, mà đang cố gắng thâm nhập vào các thị trường tính toán rộng lớn hơn như trung tâm dữ liệu AI, ô tô, IoT và thiết bị AI cá nhân. Theo mục tiêu chính thức của Qualcomm, đến FY2029, doanh thu ngoài điện thoại của công ty sẽ đạt khoảng 40 tỷ USD, doanh thu trung tâm dữ liệu vượt 15 tỷ USD, và EPS Non-GAAP vượt 18 USD.
Tuy nhiên, việc xếp hạng không được nâng lên cũng cho thấy bên bán không cho rằng câu chuyện này đã đủ chắc chắn. Rào cản thực sự nằm ở độ trễ thời gian: việc hiện thực hóa mảng trung tâm dữ liệu và ô tô diễn ra muộn hơn, trong khi sự suy giảm mảng điện thoại, sự rút lui của doanh thu từ Apple, chi phí OPEX tăng và áp lực biên lợi nhuận sẽ xuất hiện sớm hơn trong các báo cáo tài chính.
Điều này giải thích tại sao mục tiêu giá 235 USD không đồng nghĩa với tín hiệu "mua". Bernstein thừa nhận trần định giá dài hạn của Qualcomm đã được nâng lên, nhưng trong bối cảnh giá cổ phiếu hiện tại đã phản ánh một phần kỳ vọng lạc quan, tỷ lệ rủi ro-lợi nhuận vẫn chưa nghiêng hẳn về phía mua.
Câu chuyện mới: Từ chu kỳ điện thoại sang trung tâm dữ liệu AI
Câu chuyện mới quan trọng nhất của Qualcomm lần này là trung tâm dữ liệu.
Mục tiêu chính thức của công ty cho thấy doanh thu trung tâm dữ liệu trong FY2029 sẽ vượt 15 tỷ USD. So với cơ sở doanh thu trung tâm dữ liệu hiện tại khoảng 30 triệu USD, điều này có nghĩa là Qualcomm phải thực sự thâm nhập vào ngân sách cơ sở hạ tầng AI của các nhà cung cấp đám mây trong vài năm tới, chứ không chỉ dừng lại ở thị trường chip di động và điện toán biên.
Lộ trình trung tâm dữ liệu của Qualcomm bao gồm ASIC tùy chỉnh, bộ tăng tốc suy luận AI, CPU Dragonfly C1000, sản phẩm kết nối và lớp phần mềm liên quan. Công ty cũng đề cập đến hai khách hàng Hyperscaler không được nêu tên, dự kiến mỗi bên sẽ đóng góp hơn 1 tỷ USD doanh thu từ silicon tùy chỉnh trong năm tài chính 2027.
Hợp tác với Meta là một điểm xác nhận quan trọng khác. Qualcomm và Meta đã công bố hợp tác đa thế hệ về CPU trung tâm dữ liệu, với CPU Dragonfly C1000 dự kiến bắt đầu sản xuất vào nửa cuối năm 2028. Tuy nhiên, cần thận trọng: tuyên bố chính thức chỉ nói Qualcomm sẽ là một trong các nhà cung cấp, không tiết lộ số tiền, công suất hay tính độc quyền.
Ô tô và IoT tạo thành đường cong tăng trưởng thứ hai. Mục tiêu chính thức của Qualcomm cho thấy doanh thu mảng ô tô đạt 10 tỷ USD vào năm tài chính 2029, doanh thu IoT vượt 14 tỷ USD. Pipeline design-win ô tô đã tăng từ 45 tỷ USD cách đây 18 tháng lên 65 tỷ USD, công ty tiếp tục đặt cược vào khoang lái kỹ thuật số, hỗ trợ lái xe và kết nối trên xe.
Mục tiêu giá 235 USD, đặt cược vào năm 2029 chứ không phải năm sau
Cốt lõi của việc Bernstein nâng mục tiêu giá không phải là hiệu suất ngắn hạn của Qualcomm đột nhiên cải thiện, mà là mô hình định giá bắt đầu bao gồm doanh thu trung tâm dữ liệu lớn hơn và cấu trúc kinh doanh cân bằng hơn.
Theo mô hình của Bernstein, doanh thu của Qualcomm trong năm tài chính 2029 ước tính khoảng 64,8 tỷ USD, EPS khoảng 18,12 USD, gần sát mục tiêu dài hạn của công ty là "Non-GAAP EPS vượt 18 USD". So với trước đây khi thị trường chủ yếu định giá Qualcomm dựa trên chu kỳ điện thoại di động, trung tâm dữ liệu, ô tô và IoT mang lại cơ hội cho công ty đạt được bội số định giá cao hơn.
Mục tiêu giá 235 USD tương ứng với khung định giá cao hơn. Bernstein sử dụng EPS trung bình FY2027/FY2028 khoảng 11,75 USD, định giá P/E 20 lần; mục tiêu giá trước đó 140 USD tương ứng với bội số khoảng 14 lần. Nói cách khác, chìa khóa để nâng mục tiêu giá không phải là lợi nhuận năm sau được điều chỉnh tăng mạnh, mà là thị trường bắt đầu sẵn sàng trả bội số cao hơn cho câu chuyện AI trung tâm dữ liệu và đa dạng hóa doanh thu của Qualcomm.
Tuy nhiên, ở đây cũng tiềm ẩn sự khác biệt. Mô hình của Bernstein giả định biên lợi nhuận gộp của mảng trung tâm dữ liệu khoảng 40%, thấp hơn mức trung bình hiện tại của Qualcomm. Ngay cả khi doanh thu trung tâm dữ liệu tăng trưởng, giai đoạn đầu cũng chưa chắc nâng cao chất lượng lợi nhuận tổng thể. Báo cáo tính toán cho thấy, với sự thay đổi cấu trúc kinh doanh, biên lợi nhuận gộp tổng thể của Qualcomm có thể giảm từ 55,2% trong FY2026 xuống còn 51,6% trong FY2029.
Áp lực từ mảng điện thoại di động đến trước, doanh thu từ trung tâm dữ liệu còn phải chờ
Qualcomm muốn chứng minh cơ cấu doanh thu sẽ thay đổi thông qua trung tâm dữ liệu, ô tô và IoT, nhưng áp lực từ mảng điện thoại di động vẫn chưa biến mất.
Các báo cáo từ phía bên bán và nội dung trao đổi với ban lãnh đạo cho thấy, doanh thu từ điện thoại Android trong năm tài chính 2027 dự kiến sẽ đi ngang hoặc giảm nhẹ. Cộng thêm việc mất doanh thu từ Apple, tổng doanh thu từ thiết bị di động có thể giảm từ 5 tỷ đến 6 tỷ USD so với cùng kỳ. Mảng thiết bị di động vẫn là nguồn doanh thu lớn nhất hiện tại của Qualcomm, và sự sụt giảm này sẽ ảnh hưởng trực tiếp đến cơ sở lợi nhuận trong hai năm tới.
Công ty cũng thận trọng hơn với các giả định dài hạn về điện thoại Android. Từ năm tài chính 2026 đến năm tài chính 2029, tốc độ tăng trưởng kép doanh thu từ mảng Android dự kiến khoảng 5%, thấp hơn đáng kể so với giai đoạn tăng trưởng cao trong các chu kỳ trước. Qualcomm vẫn có thể duy trì lợi thế ở phân khúc điện thoại Android cao cấp, điện thoại AI và front-end RF, nhưng điều này khó có thể bù đắp hoàn toàn áp lực từ việc mất doanh thu Apple và sự chậm lại của thị trường smartphone.
Về phía chi phí, áp lực cũng sẽ đến sớm. Qualcomm xác nhận rằng OPEX trong năm tài chính 2027 sẽ tăng trưởng hai con số. Để thúc đẩy CPU trung tâm dữ liệu, bộ tăng tốc AI, silicon tùy chỉnh và hệ sinh thái phần mềm, công ty cần đầu tư trước vào R&D, bán hàng và hỗ trợ khách hàng. Doanh thu thường được ghi nhận chậm hơn so với đầu tư, điều này có nghĩa là dự báo EPS xung quanh năm tài chính 2027 có thể có rủi ro điều chỉnh giảm.
Đây chính là điểm mấu chốt khi giá mục tiêu được nâng lên nhưng xếp hạng không thay đổi: Câu chuyện dài hạn của Qualcomm trở nên lớn hơn, nhưng đường cong lợi nhuận trong hai đến ba năm tới không nhất thiết sẽ suôn sẻ hơn. Nhà đầu tư cần chấp nhận đồng thời hai nhận định: EPS năm tài chính 2029 có thể được đẩy lên nhờ trung tâm dữ liệu AI, nhưng áp lực lợi nhuận xung quanh năm tài chính 2027 cũng có thể rõ rệt hơn.
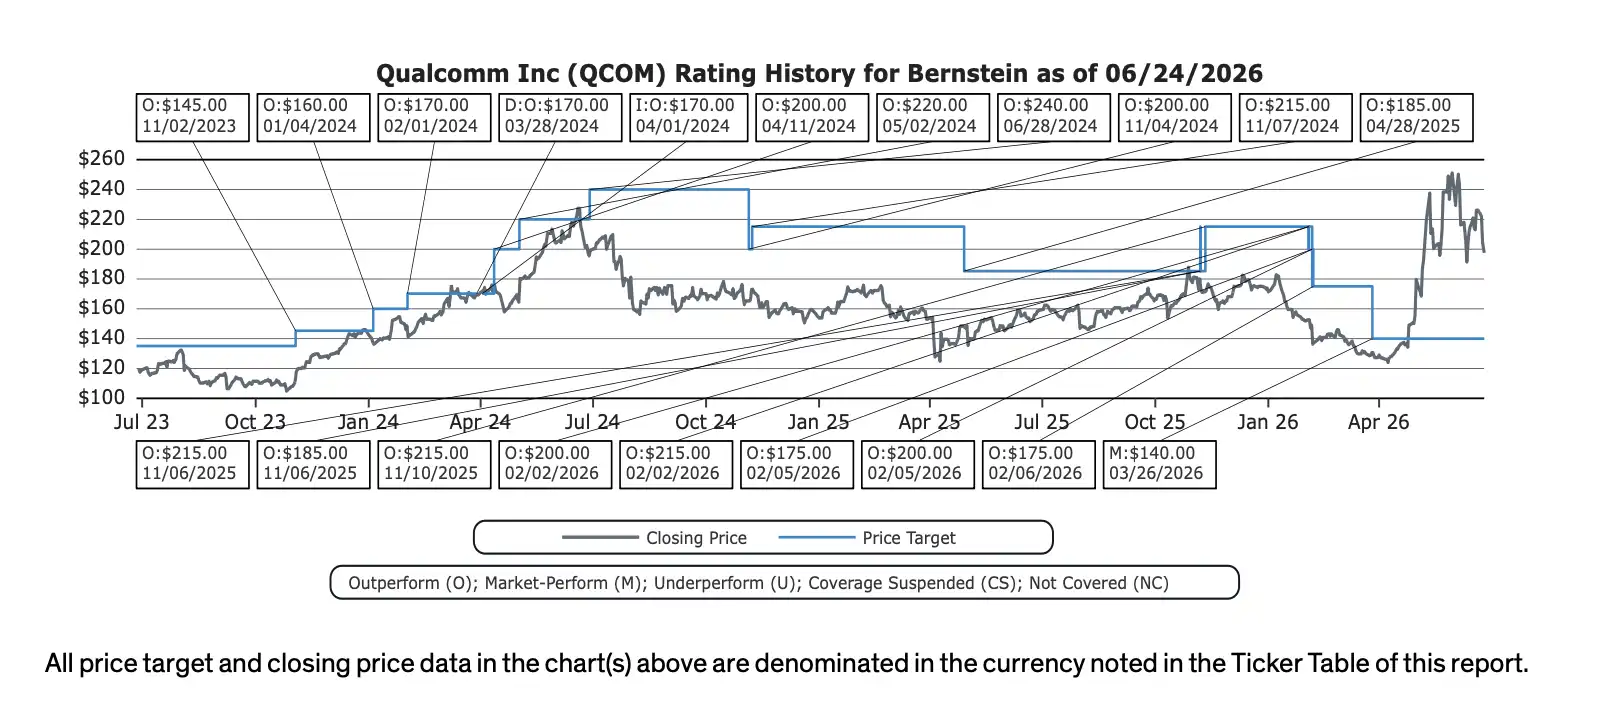
Sự khác biệt nằm ở việc liệu 15 tỷ USD doanh thu từ trung tâm dữ liệu có thể biến thành lợi nhuận thực tế hay không
Báo cáo của Bernstein không đơn giản là đánh giá thấp Qualcomm, mà là trong khi định giá lại Qualcomm, đồng thời nhắc nhở thị trường đừng coi các mục tiêu dài hạn như những kết quả đã được hiện thực hóa.
Trong kịch bản tiêu cực, nếu doanh thu từ trung tâm dữ liệu thấp hơn đáng kể so với mục tiêu 15 tỷ USD, và tăng trưởng từ mảng AI cá nhân và máy tính cũng hạn chế, EPS năm tài chính 2029 của Qualcomm vẫn có thể đạt khoảng 15 USD. Điều này cho thấy nền tảng cốt lõi của Qualcomm không yếu, và các mảng ô tô, IoT, kinh doanh bản quyền cùng kiểm soát chi phí vẫn có thể hỗ trợ một mức lợi nhuận nhất định.
Tuy nhiên, khoảng cách giữa EPS 15 USD và trên 18 USD có tác động lớn đến định giá. Nếu thị trường đã định giá Qualcomm dựa trên doanh thu trung tâm dữ liệu lạc quan hơn và bội số định giá cao hơn, thì công ty phải chứng minh ba điều: Khách hàng đám mây có thể tăng trưởng theo kế hoạch; Biên lợi nhuận gộp từ trung tâm dữ liệu không kéo dài làm giảm biên lợi nhuận tổng thể; Sự sụt giảm từ mảng điện thoại di động không làm giảm EPS quá mức trước khi mảng kinh doanh mới được hiện thực hóa.
Do đó, mục tiêu giá 235 USD không phải là kết luận rằng "quá trình chuyển đổi AI của Qualcomm đã thành công", mà là mức giá mới sau khi đưa triển vọng đa dạng hóa dài hạn vào định giá. Câu chuyện của Qualcomm hiện nay thực sự lớn hơn trước, và cũng giống một nền tảng chip trải dài qua điện thoại di động, ô tô, IoT và trung tâm dữ liệu AI hơn.
Tuy nhiên, xếp hạng Market Perform nhắc nhở rằng, trước khi gió ngược từ mảng điện thoại dịu bớt, doanh thu từ trung tâm dữ liệu tăng trưởng và biên lợi nhuận gộp được kiểm chứng, thị trường vẫn có lý do để không vội coi Qualcomm là người chiến thắng AI chắc chắn. Điều thực sự cần được kiểm chứng tiếp theo không phải là liệu Qualcomm có thể đưa ra mục tiêu 150 tỷ USD cho trung tâm dữ liệu hay không, mà là liệu mục tiêu này có thể kịp thời biến thành doanh thu, và cuối cùng trở thành lợi nhuận đủ tốt hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan