Nhóm phòng thủ cũng có thể bị bán tháo, lần này luân chuyển cổ phiếu Mỹ vì sao khó tránh?
TL;DR
· Nhóm phòng thủ tương đối kháng giảm, nhưng không có nghĩa là sẽ không bị bán tháo. Ngày 5/11, chứng khoán Mỹ giảm đồng loạt, ETF cân bằng ngành hàng tiêu dùng thiết yếu (RSPS) giảm 0,7%, ETF cân bằng ngành hàng tiêu dùng không thiết yếu (RSPD) giảm 2,5%. Yếu tố biến động thấp, cổ tức cao vẫn vượt trội so với yếu tố động lượng và tăng trưởng, nhưng dòng tiền liên tục chảy vào cũng khiến giao dịch phòng thủ trở nên quá đông đúc.
· Cổ phiếu công nghệ dù phục hồi hay tiếp tục giảm đều có thể tác động đến vị thế phòng thủ. Nếu AI và bán dẫn phục hồi, dòng tiền có thể quay lại cổ phiếu công nghệ từ cổ phiếu phòng thủ; nếu chứng khoán Mỹ tiếp tục giảm, nhà đầu tư lại có thể bán cả tài sản phòng thủ để thu tiền mặt. Điều này khiến luân chuyển phòng thủ truyền thống đối mặt áp lực hai chiều.
· Cục diện cổ phiếu công nghệ thống trị ba năm qua có thể đang lung lay. Từ 2023 đến 2026, phân bổ quá mức vào cổ phiếu công nghệ là một trong những chiến lược chính để đạt lợi nhuận vượt trội. Khi thị trường chuyển sang phân bổ đa dạng ngành rộng hơn, yếu tố giá trị và biến động thấp có thể tiếp tục hưởng lợi, nhưng luân chuyển mạnh mẽ ngắn hạn cũng đồng nghĩa rủi ro đảo chiều đang gia tăng.
· Việc quỹ phòng hộ giảm đòn bẩy có thể khuếch đại biến động thị trường. Quỹ phòng hộ đa quản lý Walleye đang đóng mảng kinh doanh cổ phiếu long-short nội bộ, phản ánh tác động của biến động yếu tố cực đoan và cổ phiếu riêng lẻ đối với các quỹ đa chiến lược truyền thống. Nếu điều chỉnh tương tự lan rộng hơn, việc thanh lý tập trung có thể khiến cả cổ phiếu có nền tảng tốt cũng bị bán tháo.
· Cổ phiếu tiêu dùng đã xuất hiện phân hóa rõ rệt trong nội bộ. Tapestry tăng 7,1% nhờ kết quả kinh doanh mạnh mẽ và nâng dự báo, nhưng Ralph Lauren và Zegna dù vượt kỳ vọng vẫn giảm, Wayfair thì xóa sạch hoàn toàn mức tăng sau báo cáo tài chính. Thị trường vừa tìm kiếm tính phòng thủ, vừa đánh giá lại tăng trưởng lợi nhuận và định giá.
Cổ phiếu phòng thủ đang trở thành giao dịch đông đúc mới
Ngày 5/11, chứng khoán Mỹ chịu bán tháo trên diện rộng, thị trường gần như không có nơi nào để trú ẩn.
Cổ phiếu công nghệ và tăng trưởng chịu áp lực lớn hơn, nhưng nhóm tiêu dùng vẫn thể hiện sức chống chịu tương đối. ETF cân bằng ngành hàng tiêu dùng thiết yếu (RSPS) giảm 0,7%, ETF cân bằng ngành hàng tiêu dùng không thiết yếu (RSPD) giảm 2,5%. Xét theo yếu tố phong cách, biến động thấp và cổ tức cao tiếp tục dẫn đầu, yếu tố động lượng và tăng trưởng tụt lại phía sau.
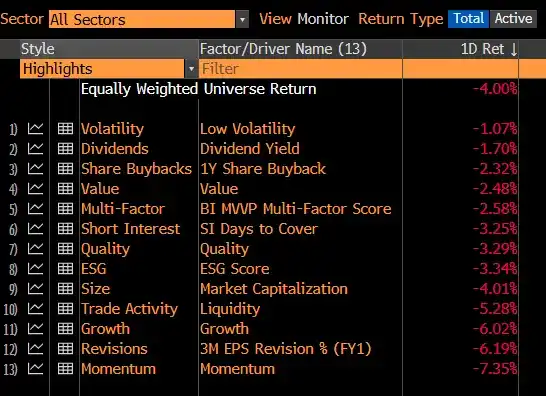
So sánh lợi suất một ngày của các yếu tố phong cách
Sự phân hóa này tiếp nối dòng tiền điển hình gần đây của thị trường: nhà đầu tư giảm mức độ tiếp xúc với AI, bán dẫn và cổ phiếu công nghệ định giá cao, đồng thời tăng phân bổ vào nhóm biến động thấp, cổ tức cao và giá trị.
Nhưng khi dòng vốn tiếp tục đổ vào, thị trường đang xuất hiện một mâu thuẫn mới: giao dịch phòng ngừa vốn được dùng để né tránh rủi ro cổ phiếu công nghệ, cũng có thể tạo ra rủi ro mới do tập trung nắm giữ.
Điều này không có nghĩa là cơ bản của cổ phiếu tiêu dùng, cổ phiếu giá trị hay cổ phiếu biến động thấp đột nhiên xấu đi, mà là hiệu suất ngắn hạn của chúng ngày càng chịu ảnh hưởng từ dòng vốn và vị thế yếu tố phong cách.
Khi một lượng lớn nhà đầu tư mua cùng một loại tài sản vì lý do tương tự, ngay cả khi bản thân các tài sản này có thuộc tính phòng ngừa mạnh, chúng cũng có thể đối mặt với áp lực bán tập trung do giao dịch quá đông đúc.
Trong một thời gian qua, vấn đề chính của thị trường là làm thế nào để tránh đợt điều chỉnh của AI và lĩnh vực bán dẫn; nhưng khi luân chuyển dòng vốn ngày càng sâu, vấn đề mới trở thành: nếu lĩnh vực phòng ngừa đã hấp thụ lượng lớn vốn phòng ngừa, tiếp theo ai sẽ tiếp nhận các vị thế này?
Cổ phiếu công nghệ phục hồi hoặc tiếp tục giảm, lĩnh vực phòng ngừa đều có thể chịu áp lực
Thách thức lớn nhất mà giao dịch phòng ngừa hiện tại phải đối mặt là cả hai xu hướng của cổ phiếu công nghệ đều có thể tác động tiêu cực đến nó.
Kịch bản thứ nhất: cổ phiếu công nghệ phục hồi, vốn rút khỏi lĩnh vực phòng ngừa.
Trong một thời gian qua, nhà đầu tư đã kiểm soát rủi ro danh mục bằng cách giảm nắm giữ AI và bán dẫn, tăng phân bổ cổ phiếu giá trị và biến động thấp.
Nếu cổ phiếu công nghệ phục hồi rõ rệt, đặc biệt là các cổ phiếu động lượng cao từng bị giảm mạnh trước đó mạnh trở lại, nhà đầu tư có thể tăng lại mức độ tiếp xúc với cổ phiếu tăng trưởng. Điều này sẽ khiến các cổ phiếu từng hưởng lợi từ luân chuyển phòng ngừa đối mặt với áp lực dòng vốn quay trở lại.
Ngay cả khi chứng khoán Mỹ tăng tổng thể, lĩnh vực biến động thấp, cổ tức cao và giá trị cũng có thể kém hiệu quả hơn thị trường do đảo ngược luân chuyển phong cách, một số vị thế quá đông đúc thậm chí có thể giảm giá tuyệt đối.
Kịch bản thứ hai: cổ phiếu công nghệ tiếp tục giảm, thị trường bước vào bán tháo thanh khoản rộng hơn.
Nếu AI và lĩnh vực bán dẫn tiếp tục yếu đi, đà giảm tổng thể của thị trường chứng khoán có thể mở rộng hơn nữa.
Khi nhà đầu tư đối mặt với áp lực rút vốn, ký quỹ hoặc cần giảm mức độ rủi ro tổng thể, hành vi giảm nắm giữ có thể không còn dựa chủ yếu vào cơ bản doanh nghiệp, mà chuyển sang bán các tài sản có thể nhanh chóng chuyển thành tiền mặt.
Trong trường hợp này, cổ phiếu tiêu dùng, cổ phiếu giá trị và cổ phiếu biến động thấp cũng có thể bị bán. Sự ổn định lợi nhuận hoặc lợi thế định giá của cổ phiếu phòng ngừa không thể đảm bảo chúng tiếp tục nhận được dòng vốn tiếp nhận trong giai đoạn thanh khoản co lại.
Cơ chế kích hoạt của hai kịch bản hoàn toàn khác nhau, nhưng cuối cùng đều có thể dẫn đến cùng một kết quả: lĩnh vực phòng ngừa từng mạnh nhất trước đó trở thành đối tượng dòng vốn chảy ra trong giai đoạn tiếp theo.
Vì vậy, trong đợt thị trường này, điều cần cảnh giác không chỉ là cổ phiếu công nghệ giảm, mà là sự luân chuyển dòng vốn giữa các phong cách quá mạnh mẽ, khiến các cấu hình vốn dùng để giảm rủi ro cũng bị phơi nhiễm trước rủi ro giao dịch mới.
Mô hình giao dịch cổ phiếu công nghệ từ năm 2023 có thể đang thay đổi
Từ góc độ dài hạn hơn, logic chủ đạo của hiệu suất ngành chứng khoán Mỹ cũng có thể đang thay đổi.
Từ năm 2023 đến năm 2026, việc phân bổ quá mức vào cổ phiếu công nghệ phần lớn đã trở thành chiến lược chính để vượt trội thị trường. Làn sóng đầu tư liên quan đến AI, kỳ vọng tăng trưởng lợi nhuận và dòng vốn tập trung đổ vào đã cùng nhau thúc đẩy cổ phiếu công nghệ lớn tiếp tục giữ vị trí dẫn dắt thị trường.
Trong môi trường này, nhà đầu tư có thể đạt được lợi nhuận vượt trội thông qua cấu hình cổ phiếu công nghệ tương đối tập trung, mà không cần thực hiện luân chuyển quy mô lớn giữa các ngành. Nhưng khi chi tiêu vốn AI, định giá và khả năng hiện thực hóa lợi nhuận trong tương lai bị xem xét lại, dòng vốn bắt đầu đánh giá lại sức hấp dẫn tương đối của các ngành khác.
Điều này có nghĩa là chứng khoán Mỹ có thể đang chuyển từ cấu trúc thị trường tập trung cao độ vào cổ phiếu công nghệ sang phân bổ ngành đa dạng hơn.
Sự chuyển đổi cấu trúc này vẫn có thể tiếp diễn, không phải chỉ kết thúc sau khi dòng vốn ngắn hạn rút khỏi cổ phiếu công nghệ. Nhưng xu hướng cấu trúc và cơ hội giao dịch ngắn hạn không phải là một.
Hiệu suất tương đối của các yếu tố giá trị, biến động thấp và cổ tức cao gần đây đã có thay đổi đáng kể. Ngay cả khi nhà đầu tư tiếp tục lạc quan về đa dạng hóa ngành, cũng cần xem xét rủi ro tập trung vị thế và đảo chiều do mức độ luân chuyển trước đó quá lớn.
Trong bối cảnh này, ETF yếu tố giá trị (VLUE) và ETF biến động thấp (USMV) có thể được sử dụng làm công cụ điều chỉnh độ phơi nhiễm phong cách danh mục và quản lý rủi ro biến động, nhưng chúng không thể hoàn toàn phòng ngừa tổn thất do bán tháo thanh khoản hoặc đảo chiều yếu tố phòng thủ gây ra.
Đa dạng hóa ngành trung và dài hạn có thể vẫn là hướng hợp lý, nhưng việc theo đuổi ngắn hạn các yếu tố phòng thủ đã vượt trội đáng kể cũng tồn tại rủi ro.
Walleye đóng cửa mảng cổ phiếu long-short, điều chỉnh vị thế tổ chức có thể mang lại áp lực bán thêm
Ngoài luân chuyển ngành, điều chỉnh vị thế của quỹ phòng hộ cũng có thể trở thành nguồn biến động thị trường quan trọng gần đây. Quỹ phòng hộ đa quản lý Walleye đang dần đóng cửa mảng cổ phiếu long-short nội bộ. Thay đổi này có thể là tín hiệu sớm cho thấy lĩnh vực đầu tư cổ phiếu đa quản lý bắt đầu xuất hiện điều chỉnh cấu trúc rộng hơn.
Nền tảng đa quản lý truyền thống thường phân tán rủi ro thông qua nhiều đội đầu tư độc lập, mỗi đội giao dịch theo chiến lược và ngân sách rủi ro của riêng mình. Nhưng khi các đội khác nhau nắm giữ cổ phiếu tương tự, phụ thuộc vào các yếu tố phong cách gần giống nhau, hoặc đồng thời đối mặt với biến động lớn của một cổ phiếu đơn lẻ, chiến lược đầu tư vốn phân tán có thể hình thành vị thế có tương quan cao.
Cấu trúc này không nhất thiết bộc lộ vấn đề khi thị trường ổn định, nhưng trong giai đoạn luân chuyển dữ dội, rủi ro có thể bị khuếch đại nhanh chóng. Ví dụ, một số cổ phiếu có thể đồng thời được nhiều đội ngũ coi là mục tiêu đầu tư giá trị hoặc biến động thấp. Một khi các chiến lược liên quan bắt đầu giảm mức độ rủi ro, áp lực bán có thể xuất hiện tập trung.
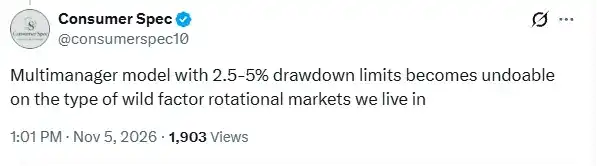
Consumer Spec chỉ ra rằng luân chuyển nhân tố dữ dội đang thách thức mô hình kiểm soát rủi ro của các quỹ đa quản lý truyền thống
Nếu nhiều nền tảng đa quản lý hơn tiến hành điều chỉnh nghiệp vụ, cắt giảm ngân sách rủi ro hoặc giải phóng các vị thế chồng lấn, thị trường có thể đối mặt với áp lực bán tháo ngắn hạn bổ sung.
Đáng chú ý là áp lực bán này không nhất thiết có nghĩa là tình hình kinh doanh của các công ty liên quan xấu đi, mà có thể hoàn toàn xuất phát từ nhu cầu điều chỉnh danh mục đầu tư của các tổ chức.
Việc điều chỉnh của Walleye chưa đủ để chứng minh toàn bộ ngành quỹ đa quản lý đang tập trung thanh lý, nhưng nó phản ánh biến động nhân tố cực đoan và biến động cổ phiếu riêng lẻ đang gây áp lực lên các chiến lược mua bán khống cổ phiếu truyền thống.
Về dài hạn, việc dọn dẹp các vị thế chật chội, giảm giao dịch bị ép buộc và giảm mức độ tập trung vốn trong các chiến lược tương tự có thể giúp cải thiện cấu trúc thị trường. Trong ngắn hạn, bản thân quá trình điều chỉnh lại có thể làm gia tăng biến động.
Phân hóa cổ phiếu tiêu dùng: Báo cáo tài chính tốt cũng chưa chắc chặn được áp lực bán
Diễn biến cổ phiếu tiêu dùng ngày 5 tháng 11 càng cho thấy mối quan hệ phức tạp giữa yếu tố cơ bản và dòng tiền trong thị trường hiện tại.
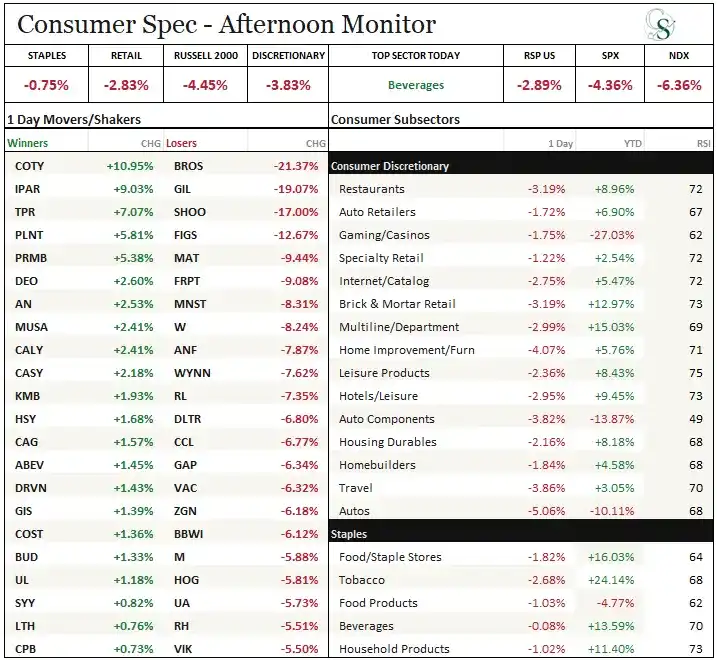
Diễn biến ngành tiêu dùng và mức tăng giảm của các cổ phiếu chính ngày 5 tháng 11
Một số doanh nghiệp có chất lượng lợi nhuận cao hơn, động lực tăng trưởng rõ ràng vẫn được ưa chuộng.
Tapestry (TPR) tăng 7,1%. Doanh số thương hiệu Coach trực thuộc tăng 16%, thị trường quốc tế tăng 30%, công ty đồng thời nâng hướng dẫn thu nhập trên mỗi cổ phiếu cả năm từ 7,80 đến 7,90 USD lên 8,25 đến 8,35 USD.
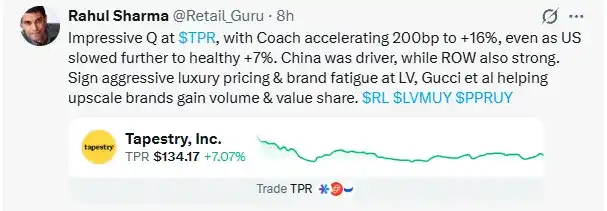
Tăng trưởng thương hiệu Coach tăng tốc, thúc đẩy Tapestry tăng ngược xu hướng
Costco (COST) tăng 1,4%, doanh số cùng cửa hàng tại thị trường Mỹ tháng 10 sau khi loại trừ xăng tăng 8,1%, doanh số liên quan đến số hóa tăng 22,6%.
Kimberly-Clark (KMB) tăng 1,9%, doanh số hữu cơ mảng Bắc Mỹ phục hồi mức tăng trưởng dương 0,3%, sản lượng tăng 2%, đồng thời hưởng lợi từ dòng vốn chảy vào nhân tố biến động thấp.
Nhưng không phải tất cả cổ phiếu tiêu dùng có kết quả kinh doanh tốt đều có thể tiếp tục tăng.
Ralph Lauren (RL) giảm 7,4%. Doanh thu của công ty đạt 2,18 tỷ USD, thu nhập trên mỗi cổ phiếu 4,64 USD, cao hơn mức dự báo 4,25 USD của thị trường, doanh số so sánh được tại châu Á tăng trưởng hai chữ số. Tuy nhiên, hướng dẫn tăng trưởng doanh thu quý tới sau khi loại trừ ảnh hưởng tỷ giá chỉ ở mức 3% đến 4%, thấp hơn một chút so với dự báo 4,3% của thị trường, không đủ để hỗ trợ kỳ vọng định giá cao trước đó.
Zegna (ZGN) giảm 6,2%. Doanh số hữu cơ tăng 8,2%, cao hơn dự báo khoảng 6,8% của thị trường, nhưng ban lãnh đạo chỉ nhắc lại mức thấp nhất của hướng dẫn cả năm, ngược gió tỷ giá và sự yếu kém của thương hiệu Thom Browne tiếp tục đè nặng tâm lý thị trường.
Wayfair (W) giảm 8,2%, xóa sạch hoàn toàn mức tăng sau báo cáo tài chính trước đó. Doanh thu của công ty tăng 9,7%, doanh thu tại Mỹ tăng 11,4%, lượng đơn hàng tăng 12,2%, biên lợi nhuận quý ba đạt mức cao nhất cùng kỳ kể từ năm 2020, nhưng những yếu tố cơ bản tích cực này vẫn không ngăn được đà đảo chiều của giá cổ phiếu.
Trong khi đó, các cổ phiếu có cơ bản suy yếu rõ rệt phải chịu áp lực bán lớn hơn.
Dutch Bros (BROS) giảm 21,4%, chủ yếu do tăng trưởng doanh số cùng cửa hàng chậm lại từ 5,8% của quý trước xuống 4,4%, thấp hơn dự báo của thị trường.
Gildan (GIL) giảm 19,1%, hướng dẫn doanh số cả năm bị hạ khoảng 10%, hướng dẫn thu nhập trên mỗi cổ phiếu giảm từ 4,65 đến 4,75 USD xuống 3,70 đến 3,80 USD, và rút lại mục tiêu tài chính ba năm tới.
Steve Madden (SHOO) giảm 17%, mặc dù báo cáo doanh thu tăng 16%, nhưng toàn bộ mức tăng đến từ hoạt động mua lại, doanh số hữu cơ giảm 14,8% do tác động của thuế quan và đơn hàng bán buôn yếu.
Những diễn biến này phản ánh rằng thị trường không chỉ đang định giá lại tăng trưởng lợi nhuận tương lai của doanh nghiệp, mà còn đang đánh giá khắt khe hơn đối với những cổ phiếu đã có kỳ vọng cao.
Cần phân biệt rằng, không phải mọi đợt giảm của cổ phiếu tiêu dùng đều bắt nguồn từ việc rút lui khỏi giao dịch phòng ngừa rủi ro. Một phần trong đó có thể được giải thích bởi hướng dẫn lợi nhuận yếu, tăng trưởng doanh số chậm lại và áp lực định giá.
Nhưng ngay cả những doanh nghiệp có báo cáo tài chính vượt dự báo cũng có thể không chống lại được cú sốc từ sự suy giảm khẩu vị rủi ro chung của thị trường và dòng vốn.
Điều này càng làm tăng thêm khó khăn trong việc né tránh đà giảm của thị trường thông qua luân chuyển ngành đơn giản.
Khi giao dịch phòng ngừa rủi ro trở nên quá đông đúc, thị trường tiếp theo sẽ nhìn vào điều gì?
Rủi ro mà chứng khoán Mỹ đang đối mặt hiện nay không còn chỉ là liệu nhóm cổ phiếu AI và bán dẫn có tiếp tục giảm hay không.
Cục diện do cổ phiếu công nghệ dẫn dắt trong vài năm qua đang bị thách thức, thị trường bắt đầu tìm kiếm nguồn lợi nhuận rộng hơn. Nhưng trong quá trình này, một lượng lớn vốn tập trung đổ vào các nhóm cổ phiếu giá trị, biến động thấp và cổ tức cao, khiến giao dịch phòng ngừa rủi ro mới cũng đối mặt với rủi ro quá đông đúc.
Điều cần quan sát tiếp theo là những thay đổi ở ba khía cạnh.
Thứ nhất, liệu cổ phiếu công nghệ có thể ổn định, và liệu đà phục hồi có kích hoạt dòng vốn quay trở lại từ nhóm phòng ngừa rủi ro sang cổ phiếu tăng trưởng hay không. Nếu xuất hiện sự đảo chiều phong cách rõ rệt, những cổ phiếu biến động thấp và giá trị có hiệu suất mạnh nhất gần đây có thể chịu áp lực chốt lời.
Thứ hai, liệu đà giảm chung của thị trường có chuyển hóa thành áp lực thanh khoản hay không. Nếu nhà đầu tư bắt đầu tăng tỷ lệ tiền mặt thông qua việc giảm vị thế không phân biệt, thì ngay cả những cổ phiếu có nền tảng cơ bản vững chắc và định giá hợp lý cũng có thể không tránh khỏi đà giảm.
Cuối cùng, liệu các quỹ phòng hộ đa quản lý có xuất hiện thêm nhiều điều chỉnh vị thế hay không. Những thay đổi trong hoạt động của Walleye có thể chỉ là sự kiện của một tổ chức cá biệt, cũng có thể là tín hiệu sớm của một cuộc tái cấu trúc chiến lược rộng hơn, diễn biến tiếp theo của nó đáng được quan tâm.
Vấn đề cốt lõi mà đợt điều chỉnh thị trường này phơi bày là sự khác biệt giữa khả năng chống giảm tương đối của tài sản phòng ngừa rủi ro và rủi ro giá tuyệt đối.
Nhóm biến động thấp, cổ tức cao và giá trị có thể giảm bớt sự phụ thuộc của danh mục vào cổ phiếu công nghệ, nhưng khi một lượng lớn vốn áp dụng chiến lược tương tự, bản thân giao dịch phòng ngừa rủi ro cũng sẽ hình thành rủi ro tập trung mới.
Cổ phiếu công nghệ phục hồi có thể khiến vị thế phòng ngừa rủi ro bị rút ra, cổ phiếu công nghệ tiếp tục giảm lại có thể buộc nhà đầu tư bán tài sản phòng ngừa rủi ro. Điều này khiến luân chuyển thị trường không còn đơn giản là chuyển từ nhóm này sang nhóm khác, mà cần đồng thời đánh giá nền tảng cơ bản ngành, dòng vốn và mức độ đông đúc của vị thế.
Trong môi trường này, điều thực sự khó tránh không phải là sự giảm giá của một ngành nào đó, mà là khi ngày càng nhiều nhà đầu tư lựa chọn cùng một cách phòng ngừa rủi ro, bến đỗ vốn có cũng có thể trở thành nguồn bán tháo của vòng tiếp theo.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan