




Dòng tiền đổ vào trái phiếu kho bạc Mỹ để trú ẩn, Phố Wall hiện đang nhìn nhận thế nào?

TL;DR
· Ngày 22/10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm xuống dưới 5%, đóng cửa ở khoảng 4,95%, giảm khoảng 17 điểm cơ bản trong ngày, Nasdaq cùng ngày giảm khoảng 2,6%.
· Lực mua đến từ lo ngại chi tiêu AI do báo cáo tài chính của Meta gây ra, bế tắc ngân sách Pháp và việc đóng vị thế bán khống quá đông, dòng tiền trú ẩn và lực mua bắt buộc hòa vào cùng một đợt tăng giá.
· Các tài sản liên quan: trái phiếu kho bạc Mỹ kỳ hạn 10 năm và 30 năm (TLT), Nasdaq và chỉ số bán dẫn Philadelphia, Meta, Nvidia, trái phiếu chính phủ Pháp (OAT).
Ngày 22/10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm xuống dưới 5%, đóng cửa ở khoảng 4,95%, giảm khoảng 17 điểm cơ bản trong ngày. Kỳ hạn 30 năm đóng cửa ở khoảng 5,29%, giảm khoảng 15 điểm cơ bản. Theo giá đóng cửa, đây là một trong những mức giảm trong ngày lớn nhất kể từ sự kiện Silicon Valley Bank tháng 3/2023.
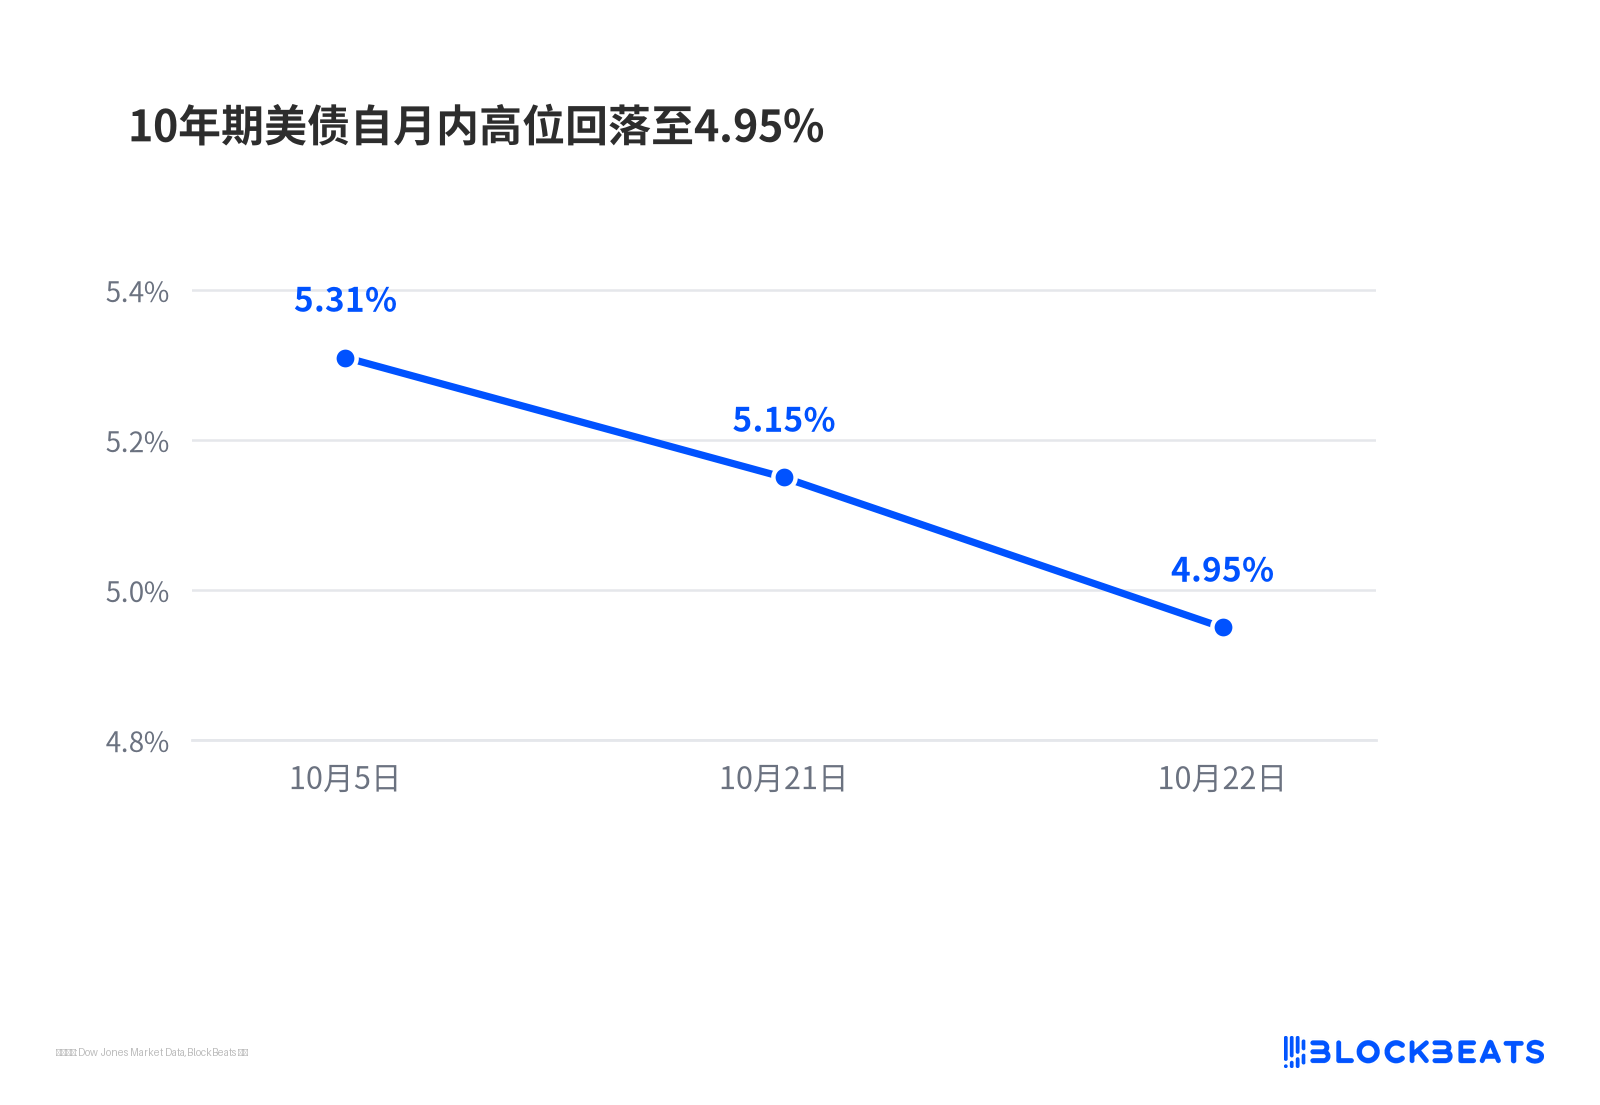
Trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm từ mức cao trong tháng xuống 4,95%
Cùng ngày, chỉ số Nasdaq giảm khoảng 2,6%, chỉ số bán dẫn Philadelphia có lúc giảm hơn 6% trong phiên. Lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm tăng lên 5,14%, chênh lệch so với trái phiếu chính phủ Đức mở rộng lên mức rộng nhất kể từ khủng hoảng nợ châu Âu năm 2011.
Logic của thị trường trái phiếu cần nói rõ trước. Nhà đầu tư tranh nhau mua trái phiếu, giá bị đẩy lên, con số lợi suất mới đi xuống. Cái gọi là "giảm xuống dưới 5%" mô tả lực mua, không phải tin xấu.
Nhưng Jeff Sherman, Phó giám đốc đầu tư của DoubleLine, cùng ngày nói trên Bloomberg TV rằng đây chỉ là một lần sửa chữa sau bán quá mức. Ông vẫn phân bổ thiếu đáng kể ở đầu dài, thậm chí một số danh mục còn bán khống phần cuối đường cong. Cùng ngày ông lại cho biết đã bắt đầu mua trái phiếu doanh nghiệp lợi suất cao liên quan đến AI. Thị trường rốt cuộc đang định giá lại điều gì, và tại sao một người bán khống trái phiếu dài hạn lại đi mua tín dụng AI, hai việc này cần tách ra xem.
Chứng khoán giảm trước, dòng tiền trú ẩn sau đó đổ vào trái phiếu kho bạc
Điều nổi bật nhất trong ngày là cổ phiếu. Nasdaq đóng cửa giảm khoảng 2,6%, mức giảm lớn nhất trong khoảng bốn tháng, chỉ số bán dẫn Philadelphia có lúc giảm hơn 6% trong phiên.
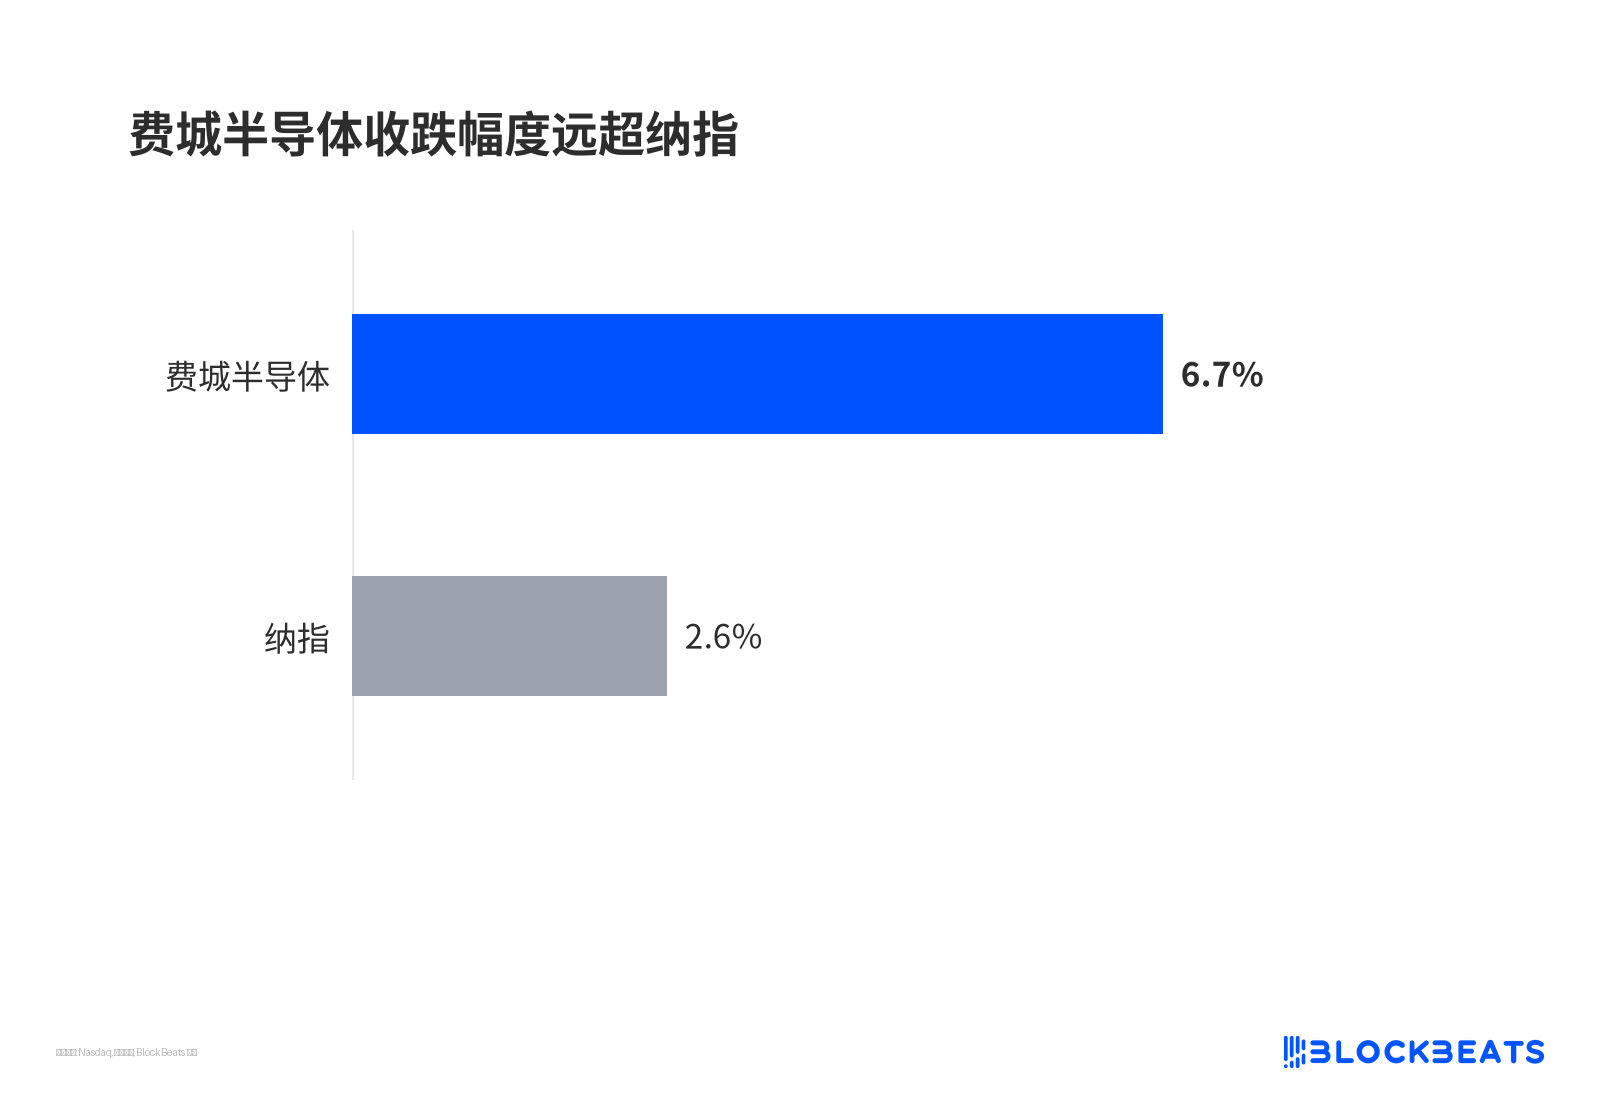
Mức giảm đóng cửa của bán dẫn Philadelphia vượt xa Nasdaq
Yếu tố kích hoạt là báo cáo tài chính của Meta. Dòng tiền tự do của công ty chuyển sang khoảng âm 2,1 tỷ USD, hướng dẫn chi tiêu vốn cho AI được nâng lên, cam kết thuê và hợp đồng trong tương lai khoảng 825 tỷ USD, công ty còn dự định phát hành cổ phiếu mới không có quyền biểu quyết để huy động vốn, giá cổ phiếu giảm 5% đến 7% trong ngày. Thông tin thị trường đọc được rất trực tiếp, cuộc đua AI bắt đầu đặt câu hỏi ai sẽ trả tiền, và trả trong bao lâu.
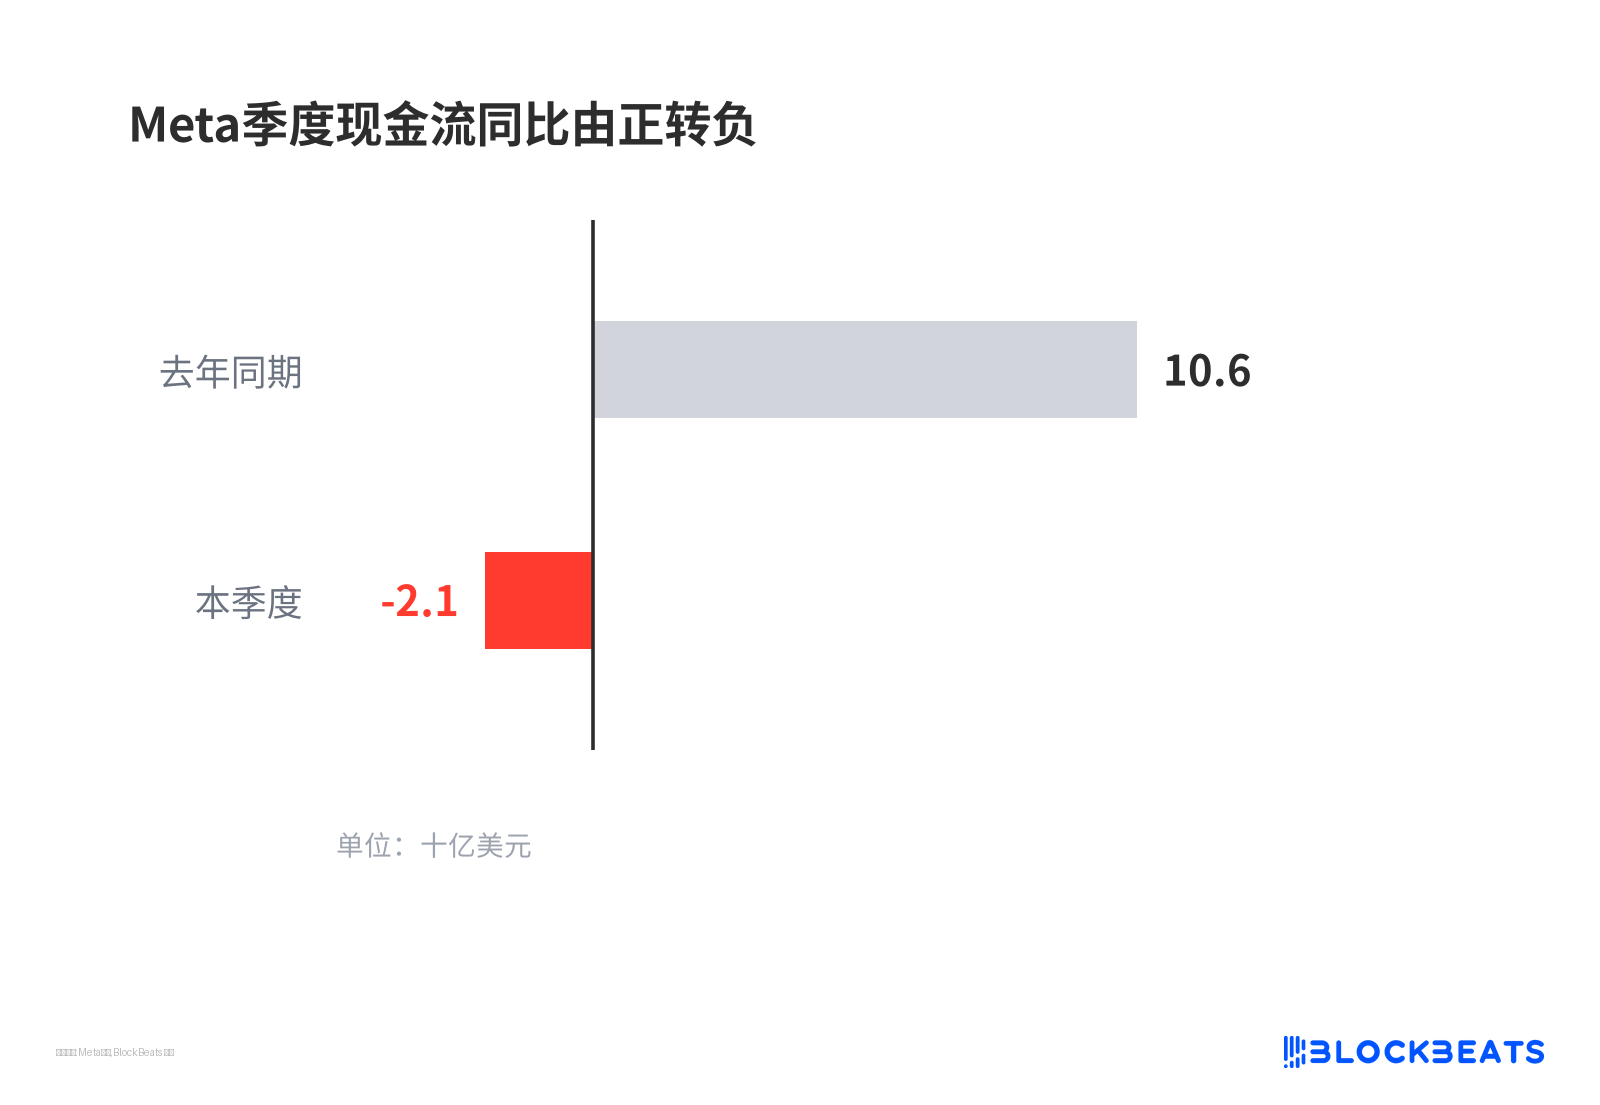
Dòng tiền tự do theo quý của Meta chuyển từ dương sang âm so với cùng kỳ
Chiến lược gia Charlie McElligott của Nomura cùng ngày cho biết thị trường đang định giá lại theo thời gian thực xác suất xảy ra "cú sốc tăng trưởng" tại Mỹ. Nói theo cách bình dân, nhà đầu tư bắt đầu nghi ngờ rằng chi tiêu vốn cho AI đã nâng đỡ chứng khoán Mỹ hơn hai năm qua đang được hoàn vốn chậm hơn chi phí tài trợ.
Pháp lại khuếch đại thêm một tầng dòng tiền trú ẩn
Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp trong phiên chạm 5,1415%, mức cao nhất kể từ giữa năm 2002, chênh lệch so với trái phiếu Đức mở rộng lên khoảng 174 đến 178 điểm cơ bản, lần cuối cùng rộng như vậy là tháng 11 năm 2011.
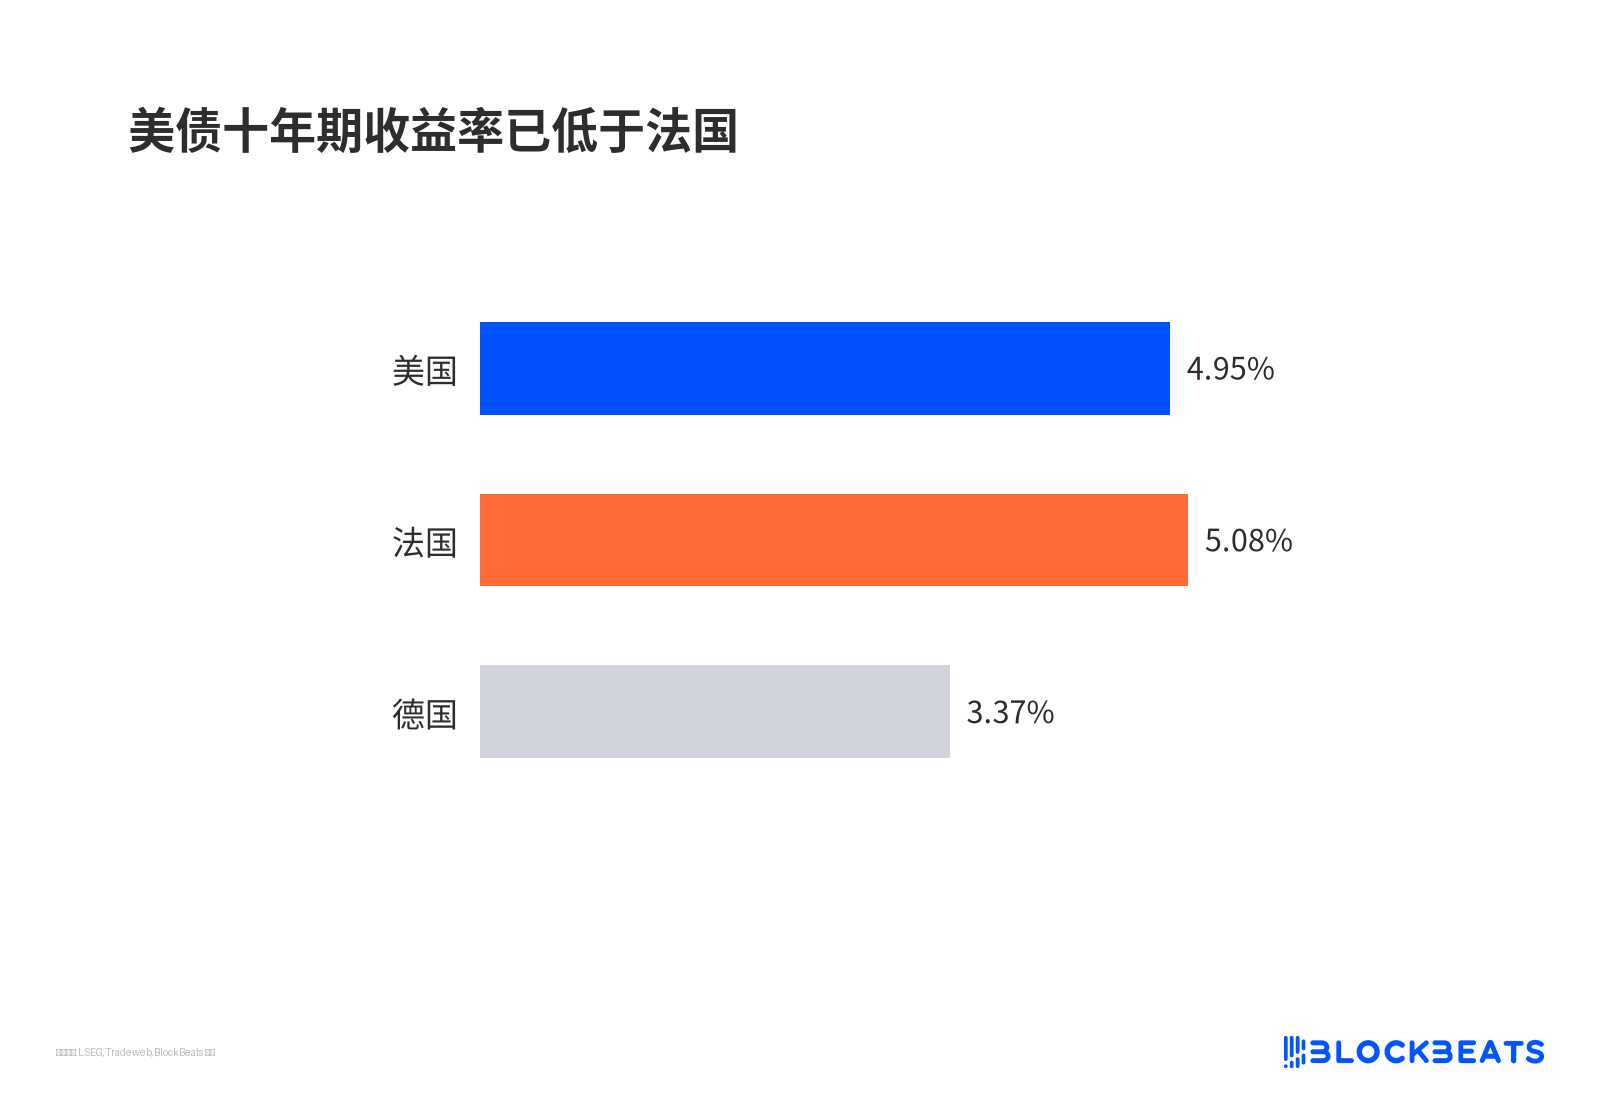
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm đã thấp hơn Pháp
Thâm hụt của Pháp chiếm khoảng 5,4% GDP, Thủ tướng Lecornu đề xuất phương án cắt giảm khoảng 540 tỷ euro, ngân sách năm 2027 rất khó được quốc hội thông qua, cuối tuần các cuộc biểu tình leo thang và quân cảnh được triển khai, cuộc bầu cử năm 2027 cũng đang đến gần. Đối với nhà đầu tư trái phiếu, phần bù rủi ro của trái phiếu chính phủ Pháp đang được định giá lại, dòng tiền đồng thời tìm kiếm nơi trú ẩn an toàn hơn.
Trái phiếu chính phủ Đức và Mỹ nhờ đó cùng được hưởng lợi. Cùng ngày giá dầu tăng do tình hình Trung Đông, lẽ ra phải đẩy kỳ vọng lạm phát lên và ép giá trái phiếu xuống, nhưng tác động thực tế lại bị khẩu vị rủi ro lấn át. Đợt mua vào này chủ yếu đến từ lo ngại về tăng trưởng, lạm phát không nằm ở trung tâm của việc định giá.
Vị thế bán khống chật chội, đà tăng lẫn lộn với việc mua lại bắt buộc
Việc định giá trên thị trường quyền chọn cũng nghiêng về việc thị trường trái phiếu tiếp tục tăng. Dữ liệu vị thế hợp đồng tương lai trái phiếu dài hạn trên Sở Giao dịch Hàng hóa Chicago cho thấy vị thế bán khống vẫn đang chồng chất.
Lợi suất giảm một chút thì giá trái phiếu tăng một chút, khoản lỗ trên sổ của vị thế bán khống theo đó mở rộng. Lỗ đến một mức độ nào đó chỉ còn cách mua lại để đóng vị thế, mà việc mua lại本身 lại đẩy giá lên. Điều xảy ra cùng ngày là dòng tiền trú ẩn thực sự tiến vào và dòng tiền mua bắt buộc, hai thứ hòa lẫn vào nhau, rất khó phân định mỗi bên đóng góp bao nhiêu điểm cơ bản.
Đọc thẳng mức 17 điểm cơ bản trong một ngày thành đảo chiều xu hướng, nguy hiểm chính là ở đó.
Sherman bán khống đầu dài hạn, đồng thời mua tín dụng AI
Sherman duy trì phán đoán ngược lại. Lý do của ông là quy mô vay nợ của chính phủ Mỹ rất lớn, lợi suất tại các thị trường như Nhật Bản tăng lên làm suy yếu nhu cầu từ nước ngoài, những áp lực này "sẽ còn lộ diện".
Ông cũng công khai chỉ trích Bộ trưởng Tài chính Mỹ Bessent. Bessent trước đó từng nói "Tôi chính là nhà cái", và gọi một số người chỉ trích là "Terminal bros" (những kẻ dán mắt vào terminal Bloomberg), phản hồi của Sherman là, phát biểu như vậy là đang sỉ nhục nhà đầu tư.
Nhưng trong cùng một cuộc phỏng vấn, ông nói đã bắt đầu "nhấm nháp" mua trái phiếu do các ông lớn cloud siêu quy mô và các nhà cung cấp cloud mới chuyên cho thuê GPU phát hành, vì lợi suất 12% đến 15% đủ để bù đắp cho kết quả xấu. Hai câu nói đặt cạnh nhau không hề mâu thuẫn. Ông bi quan về định giá cổ phiếu AI, nhưng công nhận tín dụng AI bị bán tháo có lớp đệm coupon.
Trong cùng một đợt bán tháo, cổ phần và tín dụng được chia thành hai loại tài sản. Đây chỉ là vị thế của một tổ chức là Sherman, không thể suy rộng ra thành việc các tổ chức nói chung đang bắt đáy AI.
5% có trụ vững được không, do nguồn cung và báo cáo tài chính quyết định
Ngày 22 tháng 10 chỉ có thể xác nhận một điều, trong môi trường lãi suất danh nghĩa cao, thị trường vẫn có thể chuyển sang chế độ né tránh rủi ro trong vòng một ngày, và chuyển rất gấp. Nó không thể chứng minh thị trường gấu ở đầu dài hạn đã kết thúc.
Áp lực từ phía nguồn cung không thay đổi. Bessent đã mở rộng quy mô mua lại trái phiếu chính phủ dài hạn, vẫn không ngăn được lợi suất đầu dài hạn lập đỉnh hơn hai mươi năm vào đầu tháng 10. Mua lại có thể cải thiện thanh khoản, nhưng không thay đổi được tổng lượng phát hành trái phiếu bù đắp thâm hụt.
Trước tiên phải xem lợi suất 10 năm có đứng vững dưới 5% hay không. Nếu áp lực nguồn cung sớm đẩy nó trở lại, thì 17 điểm cơ bản này giống một lần đóng vị thế bán khống quá đông đúc hơn là một bước ngoặt xu hướng.
Biến số của Pháp cũng rất cụ thể. Nếu các cuộc biểu tình cuối tuần và tiến trình ngân sách tiếp tục xấu đi, chênh lệch lợi suất Pháp-Đức sẽ còn nới rộng thêm một bậc, dòng tiền mua trú ẩn sẽ quay lại trái phiếu Mỹ. Nếu tình hình dịu đi, phần phí bù rủi ro trú ẩn này cũng sẽ rút đi rất nhanh.
Một đường dài hơn nằm trong báo cáo tài chính của AI. Nếu lứa công ty tiếp theo tiếp tục xác nhận tăng chi tiêu vốn, dòng tiền tự do xấu đi, thì việc định giá cú sốc tăng trưởng sẽ tiếp diễn. Ngược lại, nếu báo cáo tài chính chứng minh lại được lợi nhuận, lợi suất đầu dài hạn sau khi hồi phục sẽ lại đối mặt với áp lực nguồn cung, đó mới phù hợp với đặt cược của Sherman.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






