SemiAnalysis phân tích chi tiết về ChangXin Memory Technologies: Doanh thu 50 tỷ USD, IPO trong siêu chu kỳ
Tiêu đề gốc: CXMT của Trung Quốc chuẩn bị thách thức các ông lớn DRAM
Nguồn gốc: SemiAnalysis
Biên dịch: TechFlow
Giới thiệu từ TechFlow: CXMT (Trường Tân Lưu Trữ) sắp niêm yết trên sàn Khoa học Công nghệ, có khả năng trở thành đợt IPO bán dẫn lớn nhất trong lịch sử Trung Quốc. Công ty chỉ mới thành lập năm 2016, khởi đầu bằng việc mua lại bằng sáng chế và nhân tài từ nhà sản xuất DRAM Đức phá sản Qimonda. Nhờ sự hỗ trợ vốn từ chính quyền Hợp Phì với khả năng chịu lỗ gần một thập kỷ, CXMT lần đầu có lãi vào năm 2025, và trong quý 1 năm 2026, doanh thu một quý đã đạt 7,3 tỷ USD. Báo cáo dài 10.000 chữ của SemiAnalysis phân tích chi tiết lộ trình công nghệ, dữ liệu tài chính, khó khăn về HBM và cấu trúc IPO của CXMT, là tài liệu không thể bỏ qua để hiểu vị thế của ngành chip nhớ Trung Quốc.
Ngay từ cuối năm 2024, đội ngũ SemiAnalysis đã tiên phong mô tả nhu cầu khổng lồ về bộ nhớ từ AI suy luận và quy trình làm việc của tác nhân AI trong bản tin của mình. Sau đó, họ đã công bố nhiều báo cáo chuyên sâu về bộ nhớ và liên tục theo dõi CXMT cũng như hệ sinh thái tính toán của Trung Quốc. Với việc CXMT sắp niêm yết trong vài tháng tới, một nghiên cứu chuyên sâu riêng biệt là cần thiết. CXMT có khả năng trở thành IPO bán dẫn lớn nhất của Trung Quốc, đồng thời là cột mốc quan trọng cho nhà sản xuất bộ nhớ hàng đầu này. Từ đây, cuộc cạnh tranh giữa CXMT với Samsung, SK Hynix và Micron sẽ chỉ càng khốc liệt hơn.
Người trở về từ Thung lũng Silicon
Người sáng lập CXMT, Chu Nhất Minh, tốt nghiệp cử nhân Vật lý tại Đại học Thanh Hoa năm 1994, sau đó theo học ngành Kỹ thuật Điện tại Đại học Stony Brook (New York). Ông làm việc nhiều năm tại Thung lũng Silicon, và khoảng năm 2001 trở thành trưởng dự án tại MoSys (Monolithic System Technology). Năm 2005, Chu Nhất Minh mang theo một nhóm bằng sáng chế SRAM và 100.000 USD vốn hạt giống trở về Trung Quốc, thành lập GigaDevice (Triệu Dịch Sáng Tạo), sau này trở thành một trong những nhà cung cấp NOR Flash hàng đầu thế giới. Tuy nhiên, thị trường NOR Flash toàn cầu nhỏ hơn nhiều so với DRAM hay NAND Flash. Tham vọng của Chu Nhất Minh lớn hơn, ông chọn lĩnh vực DRAM.
DRAM không phải là trò chơi dành cho các công ty Fabless. DRAM ngốn vốn, rào cản bằng sáng chế dày đặc, và phụ thuộc rất nhiều vào năng lực sản xuất. Đến năm 2016, toàn ngành chỉ còn ba người sống sót: Samsung, SK Hynix và Micron. Hào sâu được xây dựng bởi bốn thập kỷ tích lũy bằng sáng chế và vốn, không có người chơi mới nào có thể vượt qua. Bằng sáng chế SRAM của Chu Nhất Minh và mảng kinh doanh NOR Flash của GigaDevice không thể cung cấp thiết kế ô nhớ DRAM, cũng không thể cung cấp quy trình DRAM, và càng không thể vượt qua phong tỏa bằng sáng chế của các ông lớn. Vì vậy, khi Chu Nhất Minh và chính quyền thành phố Hợp Phì khởi động dự án DRAM "Dự án 506" (sau này là CXMT) vào năm 2016, công nghệ cốt lõi phải được lấy từ bên ngoài.
Nguồn gốc là từ một công ty Đức đã phá sản.
Nền tảng DRAM: Di sản của Qimonda
Công ty đã chết này chính là Qimonda. Qimonda phá sản vào tháng 1 năm 2009 do cuộc khủng hoảng tài chính toàn cầu và sự sụp đổ của thị trường bộ nhớ sau đó, nhưng vào thời điểm đó, nó là nhà sản xuất DRAM hàng đầu châu Âu. Là công ty con của Infineon, có nguồn gốc từ Siemens, Qimonda cung cấp một lựa chọn thay thế khan hiếm: một kho bằng sáng chế DRAM sâu rộng và một kiến trúc ô nhớ, cả hai đều nằm ngoài tam giác Samsung-SK Hynix-Micron.
Vào tháng 6 năm 2015, Polaris Innovations, một công ty con của công ty khai thác bằng sáng chế Canada WiLAN, đã mua lại khoảng 7.000 bằng sáng chế và đơn đăng ký của Qimonda từ Infineon với giá khoảng 30 triệu euro. Vào tháng 12 năm 2019, Polaris đã ký thỏa thuận với ChangXin Memory Technologies (CXMT) để cấp phép một loạt bằng sáng chế DRAM. Lãnh đạo cấp cao của CXMT từng công khai tuyên bố rằng họ đã nhận được khoảng 2,8 TB tài liệu kỹ thuật của Qimonda, đây trở thành nền tảng cho hoạt động kinh doanh DRAM của CXMT.
Một công nghệ quan trọng mà CXMT kế thừa và phát triển từ Qimonda là ô nhớ BWL (Buried Wordline) ở cấp độ 46 nm, và đã đưa nó tiến tới cấp độ 10 nm. BWL là một cải tiến kiến trúc cốt lõi. Giải pháp truyền thống đặt cực cổng của transistor truy cập dọc theo bề mặt tấm wafer, trong khi BWL chìm cực cổng vào rãnh bên dưới đường bit. Điều này mang lại ba lợi ích: thu nhỏ ô nhớ xuống bố trí 6F² (truyền thống là 8F²), kéo dài chiều dài kênh mà không chiếm diện tích bề mặt để ức chế rò rỉ kênh ngắn (ảnh hưởng đến khả năng giữ dữ liệu), đồng thời giảm điện dung ký sinh giữa cực cổng và đường bit. Wordline chìm kết hợp với tụ điện xếp chồng, đây là kiến trúc mà ba gã khổng lồ bộ nhớ ngày nay đều sử dụng. Qimonda, vốn kiên trì với giải pháp rãnh vào thời điểm đó, lại bảo tồn được kho dự trữ công nghệ xếp chồng/BWL – và CXMT đã nhặt được chính điều này.
Nhân tài: Từ bản thiết kế đông lạnh đến năng lực R&D sống
Ngoài bằng sáng chế, tài sản bền vững hơn mà CXMT có được từ sự sụp đổ của Qimonda là các kỹ sư. Qimonda có một trung tâm R&D tại Tây An với 400-500 kỹ sư, một trong những cơ sở R&D lớn nhất của Qimonda bên ngoài nước Đức. Sau khi Qimonda phá sản, mặc dù toàn bộ trung tâm R&D Tây An đã được Tập đoàn Unisplendour mua lại, nhưng sự lan tỏa rộng rãi hơn của nhân tài đã mang lại lợi ích cho CXMT.
CXMT cũng đã thành công trong việc thu hút kỹ sư cấp cao Karl-Heinz Kuesters từ trụ sở chính của Qimonda tại Đức. Kuesters đã giữ chức Phó Chủ tịch Công nghệ và Nghiên cứu Tiền sản xuất tại Siemens, Infineon và Qimonda trong 24 năm. Dây chuyền tiền sản xuất do ông chủ trì chính là giải pháp tụ điện xếp chồng – cũng là kiến trúc mà CXMT thực sự áp dụng. Ông gia nhập CXMT với tư cách cố vấn kỹ thuật, và EE Times gọi Kuesters là "quân bài chủ" của CXMT. Thứ mà Kuesters mang lại là bí quyết ngầm (tacit know-how) mà bằng sáng chế và 2,8 TB tài liệu không thể chứa đựng: 20 năm kinh nghiệm dẫn dắt phát triển DRAM cho phép ông chỉ cho các kỹ sư của CXMT biết thiết kế nào của Qimonda nên giữ lại, thiết kế nào nên loại bỏ, và cách đưa ô nhớ đã chạy thành công trong phòng thí nghiệm vào sản xuất hàng loạt. Khả năng tích hợp và đánh giá tỷ lệ thu hồi này không tồn tại trong bất kỳ tài liệu bằng sáng chế nào.
Phía Mỹ cũng có mô hình tương tự. Phó Chủ tịch phụ trách đánh giá công nghệ tương lai của CXMT, Ping Er-xuan (người công khai trình bày lộ trình "từ cấp độ 46 nm đến 10 nm"), không đến từ Qimonda mà có sự nghiệp tại Mỹ với các công ty như Micron, SanDisk và Applied Materials, sở hữu nền tảng sâu rộng trong lĩnh vực công nghệ bộ nhớ và vật liệu.
CXMT còn tuyển dụng ồ ạt nhân tài từ Hàn Quốc và Đài Loan (Trung Quốc). Cơ quan công tố Hàn Quốc từng khởi kiện các cựu nhân viên Samsung vì tội rò rỉ công nghệ, và có báo cáo cho thấy hàng chục kỹ sư Hàn Quốc từng làm việc tại CXMT. Tình hình tương tự ở Đài Loan (Trung Quốc), CXMT liên tục chiêu mộ các kỹ sư thiết bị và quy trình hàng đầu với mức lương hấp dẫn.
Đây mới là chìa khóa để hiểu hướng đi của CXMT. Bằng sáng chế của Qimonda luôn là tài sản có hạn và sẽ hết hạn. Điều giúp CXMT tiến từ G4 lên G5 rồi đến HBM chính là năng lực nhân tài tập hợp – nhân tài đào tạo trong nước, kỹ sư Trung Quốc từng làm việc tại các công ty nước ngoài trở về, cùng một số chuyên gia nước ngoài – chứ không phải tài liệu. Di sản chỉ là bước khởi đầu, nhân tài đã biến di sản ngoại lai thành động cơ tự chủ. Nhưng động cơ này đã chạy gần một thập kỷ mới có lãi. Vấn đề là, ai có đủ kiên nhẫn để duy trì nguồn cung máu?
Sự kiên nhẫn của vốn nhà nước mạo hiểm
Thành công của CXMT khó có thể không quy cho sự hỗ trợ mạnh mẽ từ chính quyền địa phương và trung ương Trung Quốc. Chính quyền thành phố Hợp Phì là một trường hợp kinh điển. Hợp Phì là trung tâm đổi mới khoa học công nghệ của Trung Quốc, trong hai thập kỷ qua đã ươm tạo hàng loạt doanh nghiệp thành công theo mô hình "vốn nhà nước mạo hiểm kiên nhẫn": BOE (nhà sản xuất tấm nền hiển thị hàng đầu toàn cầu), NIO (nhà sản xuất xe điện hàng đầu), và giờ đến lượt CXMT.
Chính quyền Hợp Phì đã làm hai điều then chốt cho CXMT.
Thứ nhất, giúp CXMT xây dựng chuỗi cung ứng địa phương xung quanh nhà máy. Chiến lược của Hợp Phì là: nắm giữ cổ phần lớn ở các doanh nghiệp "chủ chuỗi" cốt lõi, sau đó thu hút các mắt xích còn lại của chuỗi công nghiệp. Trong lĩnh vực tấm nền hiển thị, họ đã làm vậy với BOE; trong lĩnh vực xe điện, với NIO; và từ năm 2016, họ áp dụng kịch bản tương tự cho CXMT. Xung quanh nhà máy của CXMT tại Khu Kinh tế Sân bay Hợp Phì, chính quyền đã tạo ra một cụm công nghiệp địa phương dày đặc. Các nhà máy đóng gói và kiểm tra Peidun và Xinfeng nằm ngay sát tường rào CXMT, hơn 99% doanh thu của Xinfeng đến từ CXMT. Nhà máy khí công nghiệp lớn tại chỗ do Guanggang vận hành cung cấp phần lớn nhu cầu cho CXMT, còn Zhiwei Semiconductor thuộc Zhichun Technology cung cấp năng lực tái chế wafer tại Khu Công nghệ cao Tân Trạm Hợp Phì. Vốn nhà nước mạo hiểm còn trực tiếp kiểm soát cổ phần của nhà sản xuất thiết bị đóng gói chip thượng nguồn Wenyi Technology.
Thứ hai, vốn nhà nước Hợp Phì sẵn sàng chịu lỗ trong thời gian dài. Khác với các quỹ đầu tư tư nhân phải báo cáo lợi nhuận định kỳ cho LP, vốn nhà nước mạo hiểm của Hợp Phì cuối cùng được hỗ trợ bởi các thực thể nhà nước cấp thành phố và khu phát triển, không có áp lực thoái vốn. Họ liên tục bơm máu cho một công ty chỉ có lãi năm đầu tiên vào năm 2025, với lỗ lũy kế khoảng 36,65 tỷ Nhân dân tệ, kéo dài gần một thập kỷ. "Dự án 506" khởi động năm 2016, khoảng 80% vốn giai đoạn đầu (14,4 tỷ/18 tỷ Nhân dân tệ) đến từ vốn nhà nước Hợp Phì. Trong các vòng gọi vốn sau, dù bị pha loãng, vốn nhà nước Hợp Phì chưa bao giờ giảm tỷ lệ hay thoái lui. Đến khi IPO, cổ đông lớn nhất Hefei Qinghui Jidian nắm 21,67%, tổng vốn nhà nước mạo hiểm nắm trên 30%. Sự sẵn sàng coi nhà máy wafer như một canh bạc thập kỷ thay vì lợi nhuận theo chu kỳ quỹ – đây chính là chất xúc tác mà cả công nghệ lẫn nhân tài đều phụ thuộc vào.
Từ Di Sản Đến Tự Chủ
Ba mạch chính kết hợp lại, thập kỷ đầu tiên của ChangXin (CXMT) trở nên rõ ràng. Qimonda cung cấp nền tảng: một kho bằng sáng chế và kiến trúc ô nhớ đến từ bên ngoài tam giác khổng lồ. Nhân tài cung cấp động lực: những nhân vật chủ chốt như Kuesters và Ping, cùng với những người hồi hương từ các gã khổng lồ Mỹ và những nhân tài gây tranh cãi được tuyển từ Hàn Quốc, họ đã biến bản thiết kế đông lạnh thành một quy trình có thể liên tục tiến triển. Sau đó, chính quyền Hợp Phì cung cấp thứ mà hai yếu tố trước cần nhưng không thể tự tạo ra: vốn, sự kiên nhẫn và chuỗi cung ứng nội địa hóa. Cả ba yếu tố đều không thể thiếu.
Tiếp theo, chúng ta sẽ thảo luận về hệ sinh thái tài chính, công nghệ và thiết bị của ChangXin.
Bước Tiếp Theo Sau Một Thập Kỷ: IPO Trong Siêu Chu Kỳ
Câu chuyện của ChangXin trong thập kỷ qua tuy ấn tượng, nhưng có lẽ chỉ là chương đầu của một câu chuyện dài hơn. Công ty đang chuẩn bị cho một trong những đợt IPO bán dẫn lớn nhất của Trung Quốc trong những năm gần đây, và cũng có thể là đợt niêm yết bán dẫn được chú ý nhất toàn cầu trong năm nay. Vào tháng 12 năm 2025, Sở Giao dịch Chứng khoán Thượng Hải chính thức chấp nhận đơn đăng ký niêm yết trên sàn STAR Market của ChangXin. Trước đó, trong suốt các năm 2024 và 2025, liên tục có tin đồn thị trường rằng công ty đang chuẩn bị lên sàn. Diễn biến mới nhất là ChangXin đã nộp đơn đăng ký lên Ủy ban Giám sát Chứng khoán Trung Quốc vào ngày 27 tháng 5 và hiện đang trong giai đoạn xét duyệt cuối cùng.
Bản cáo bạch IPO của ChangXin đã tiết lộ nhiều thông tin trước đây không thể tiếp cận. Kết hợp với Mô hình Bộ nhớ của SemiAnalysis, có thể đưa ra những đánh giá chính xác hơn về vị trí hiện tại và xu hướng tương lai của ChangXin.
Ở cấp độ cao, theo hầu hết các chỉ số, ChangXin là nhà sản xuất DRAM lớn thứ tư toàn cầu và đang gia tăng khoảng cách dẫn trước các nhà sản xuất bộ nhớ hạng hai. Trong cả năm 2025, doanh thu của ChangXin tăng 156% so với cùng kỳ lên khoảng 8,6 tỷ USD, so với khoảng 3,3 tỷ USD năm 2024 và khoảng 1,2 tỷ USD năm 2023. Lợi nhuận ròng cũng lần đầu tiên chuyển sang dương, đạt 1 tỷ USD. Dù vậy, doanh thu năm 2025 của ChangXin vẫn thấp hơn nhiều so với doanh thu DRAM của Samsung (khoảng 72,3 tỷ USD), SK Hynix (khoảng 52,1 tỷ USD) và Micron (khoảng 37,2 tỷ USD).
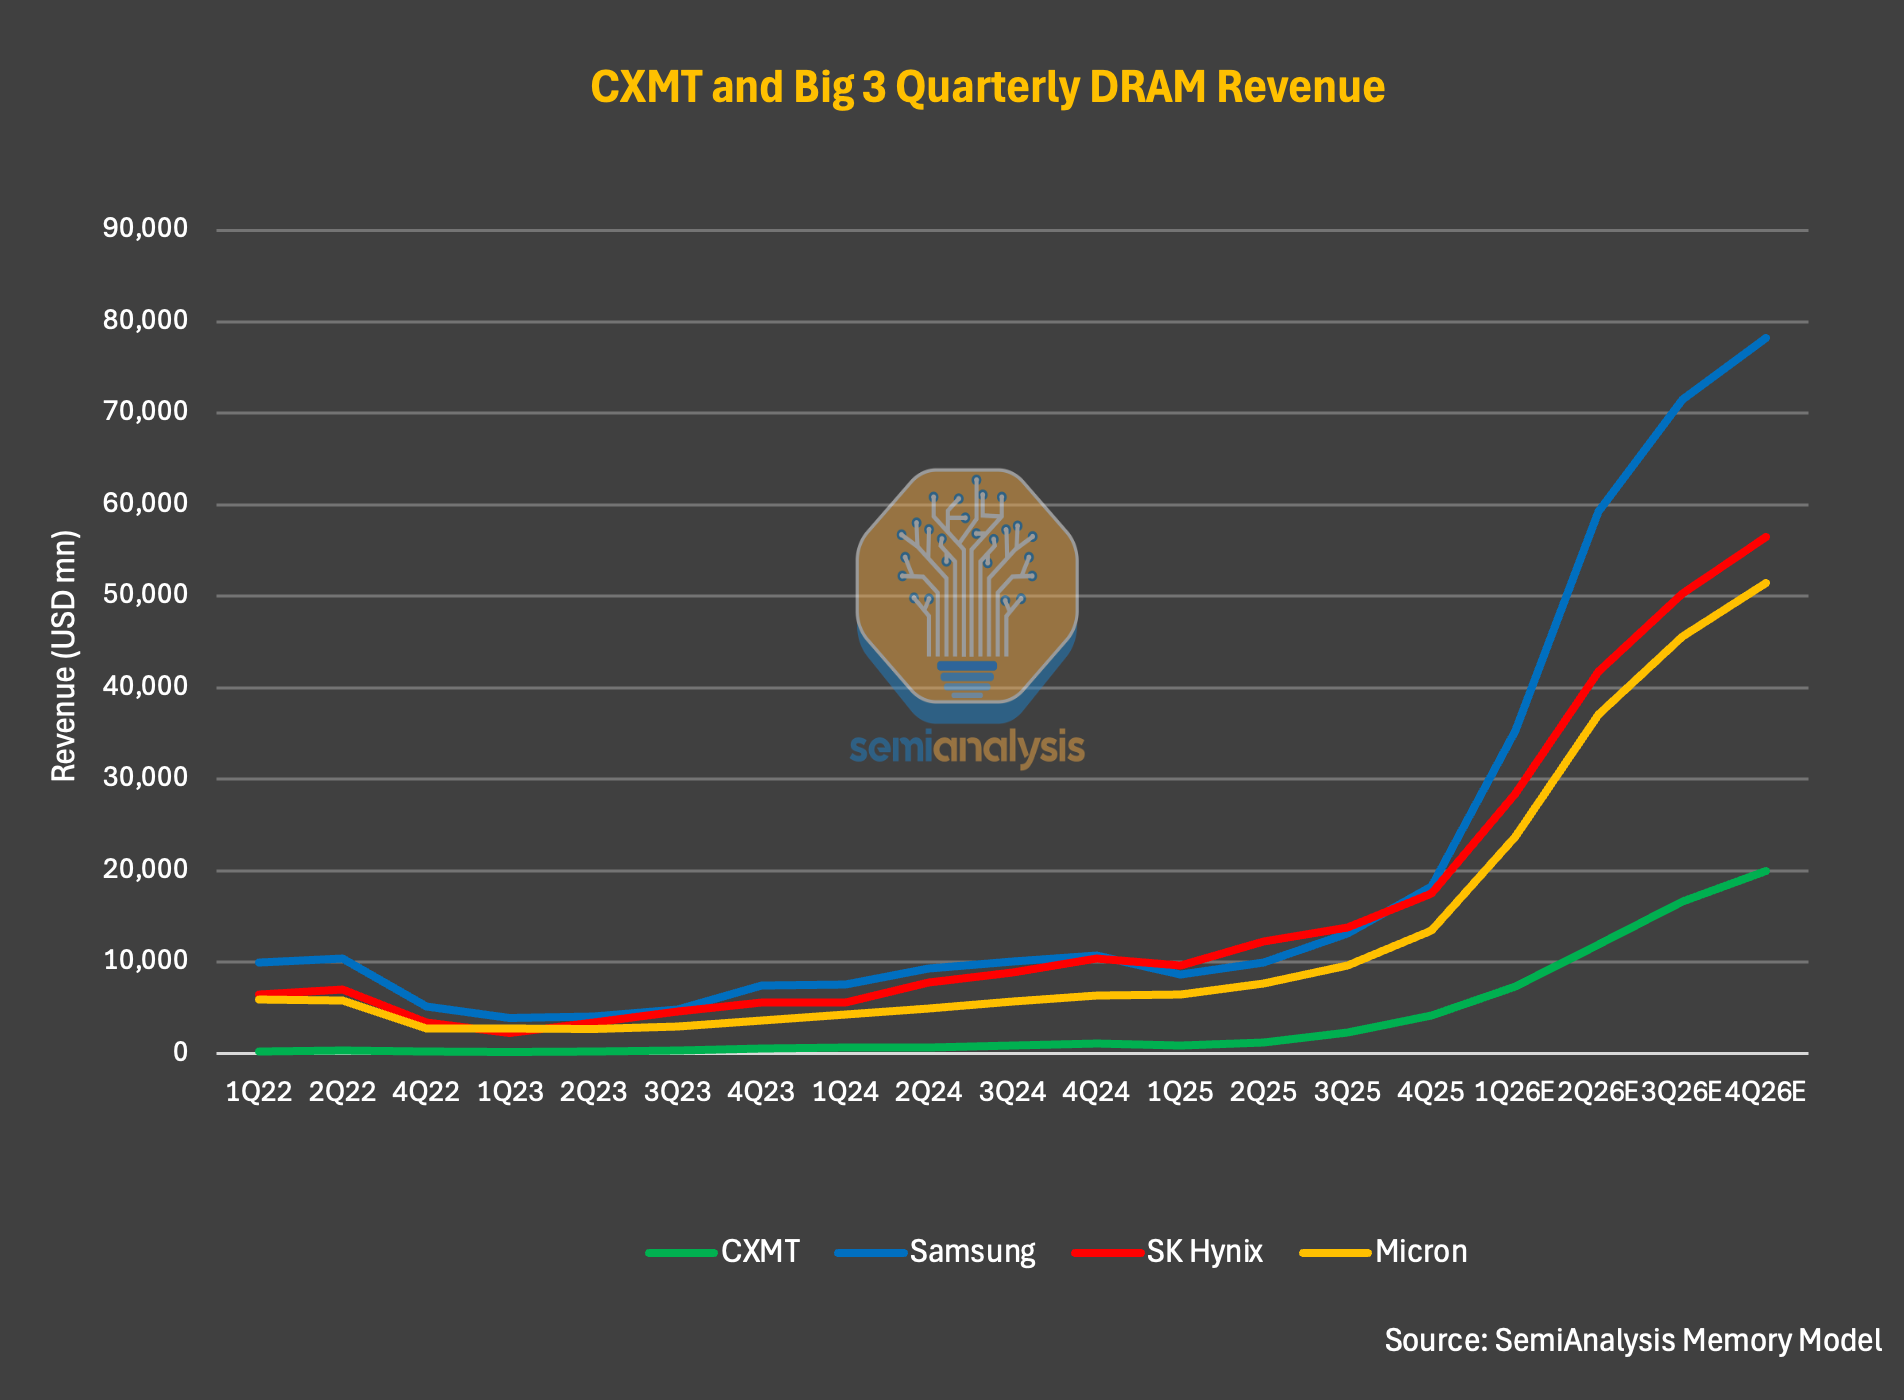
Chú thích: So sánh doanh thu các nhà sản xuất DRAM toàn cầu (Nguồn: SemiAnalysis Memory Model)
Trong quý 1 năm 2026, ChangXin báo cáo doanh thu 7,3 tỷ USD, tăng khoảng 700% so với cùng kỳ, doanh thu một quý đã gần bằng cả năm 2025. Biên lợi nhuận hoạt động cũng mở rộng mạnh mẽ, đạt khoảng 70%.
SemiAnalysis cho rằng đây mới chỉ là khởi đầu. Dựa trên thông tin trong bản cáo bạch, doanh thu nửa đầu năm 2026 của công ty dự kiến tăng gấp 7 lần so với cùng kỳ năm trước, vượt 16 tỷ USD. Trong cả năm 2026, SemiAnalysis ước tính doanh thu của CXMT có thể vượt 50 tỷ USD. Nếu điều này thành hiện thực, có nghĩa là doanh thu của công ty đã tăng hơn gấp đôi mỗi năm kể từ 2023, và mức tăng trưởng so với cùng kỳ năm 2026 sẽ vượt 6 lần.
Động lực cho sự tăng trưởng bùng nổ này, thay vì là công nghệ hay thị phần, thì đúng hơn là chính chu kỳ. Nhìn kỹ vào dữ liệu: trong quý 1 năm 2026, sản lượng bit của CXMT chỉ tăng 11%, nhưng ASP (giá bán trung bình) lại tăng khoảng 57%. Trước đó, trong quý 3 và quý 4 năm 2025, ASP tăng lần lượt 63% và 68% so với quý trước. Yếu tố thực sự thúc đẩy hiệu suất là sự tăng giá bùng nổ, chứ không phải là giành giật thị phần đáng kể từ các đối thủ. Tính theo sản lượng bit, mô hình của SemiAnalysis cho thấy thị phần của CXMT sẽ tăng từ 9% năm 2025 lên 12% năm 2027. Mức tăng 3 điểm phần trăm có vẻ nhỏ, nhưng trong một thị trường mà SemiAnalysis dự báo quy mô gần 1 nghìn tỷ USD vào năm 2027, thì điều này là rất lớn.
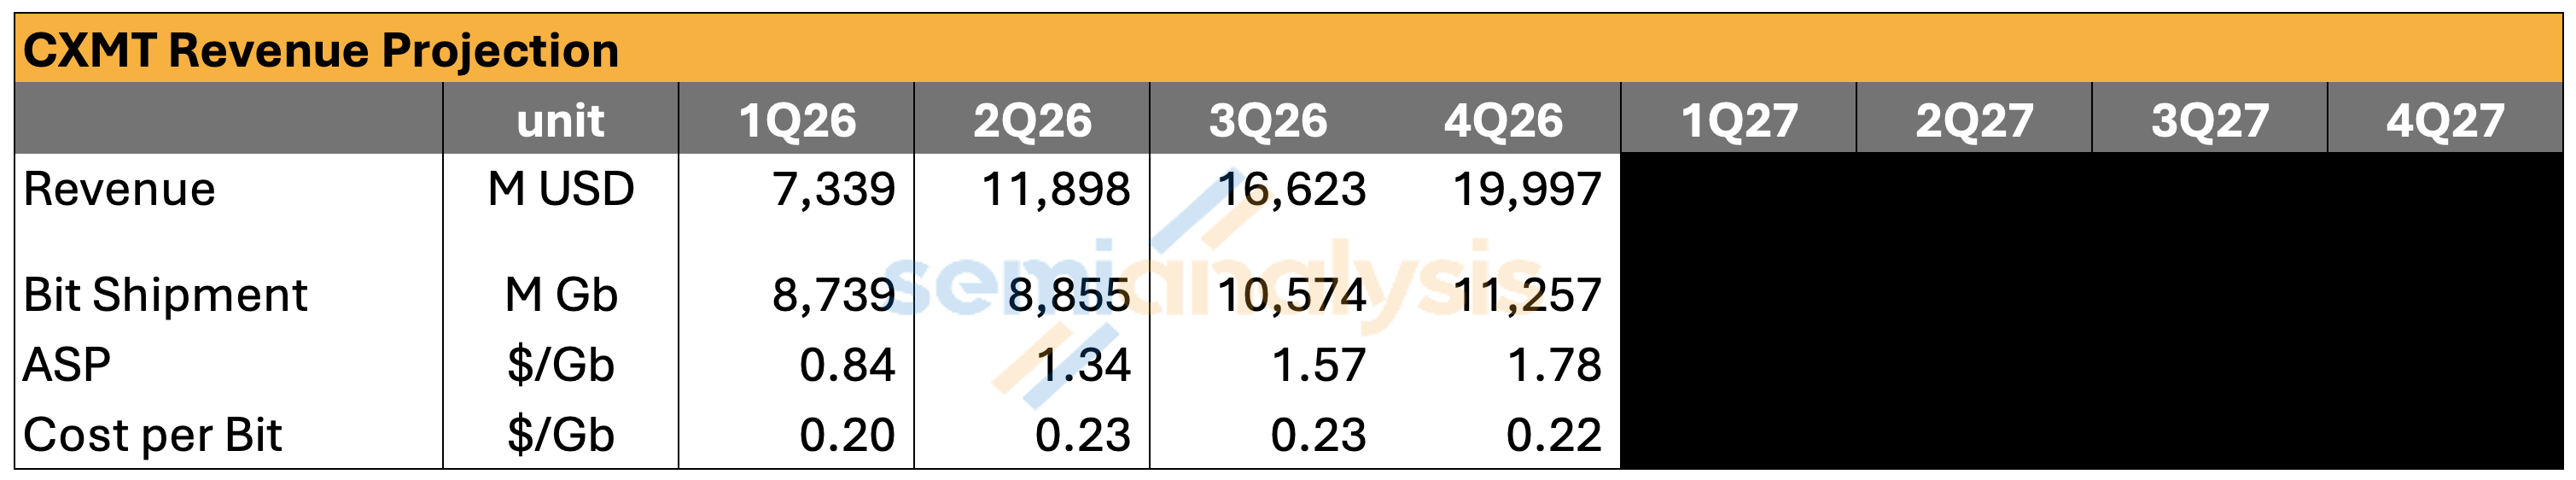
Chú thích: Xu hướng thay đổi ASP và sản lượng bit của CXMT (Nguồn: SemiAnalysis Memory Model)
Những hiểu lầm về câu chuyện "Bộ nhớ Trung Quốc tác động đến thị trường"
Đối với những độc giả chưa theo dõi sâu về CXMT hay thị trường bộ nhớ, một phát hiện thú vị hơn là sự so sánh giữa định giá của CXMT và các nhà lãnh đạo ngành. Dựa trên dữ liệu từ Memory Model, ASP DRAM của CXMT thách thức một quan niệm sai lầm phổ biến: rằng bộ nhớ Trung Quốc rẻ hơn về mặt cấu trúc, sẽ tác động đến thị trường và kéo giá toàn cầu xuống. Điều này có thể đúng trong một số trường hợp trước đây, nhưng không chính xác trong chu kỳ hiện tại.
Lấy quý 1 năm 2026 làm ví dụ, ASP DRAM của CXMT chỉ thấp hơn khoảng 5-10% so với Samsung, SK Hynix và Micron. SemiAnalysis dự báo xu hướng này sẽ không thay đổi trong suốt năm 2026, nhưng khoảng cách sẽ dần mở rộng. Nguyên nhân của sự mở rộng không nằm ở sự khác biệt về định giá nội tại, mà là do sự thay đổi trong cơ cấu sản phẩm. Các nhà sản xuất hàng đầu có tỷ trọng xuất xưởng DRAM máy chủ và HBM cao hơn, trong khi triển vọng định giá của DRAM máy chủ tốt hơn so với DRAM tiêu dùng.
Đến cuối năm 2027, SemiAnalysis dự đoán DRAM máy chủ và HBM sẽ chiếm hơn 50% nhu cầu thị trường đầu cuối của DRAM. Do giá mỗi GB của DRAM máy chủ và HBM cao hơn, các nhà sản xuất hàng đầu sẽ tiếp tục gia tăng khoảng cách về ASP so với ChangXin, đặc biệt khi giá HBM dự kiến sẽ tăng mạnh vào năm 2027.
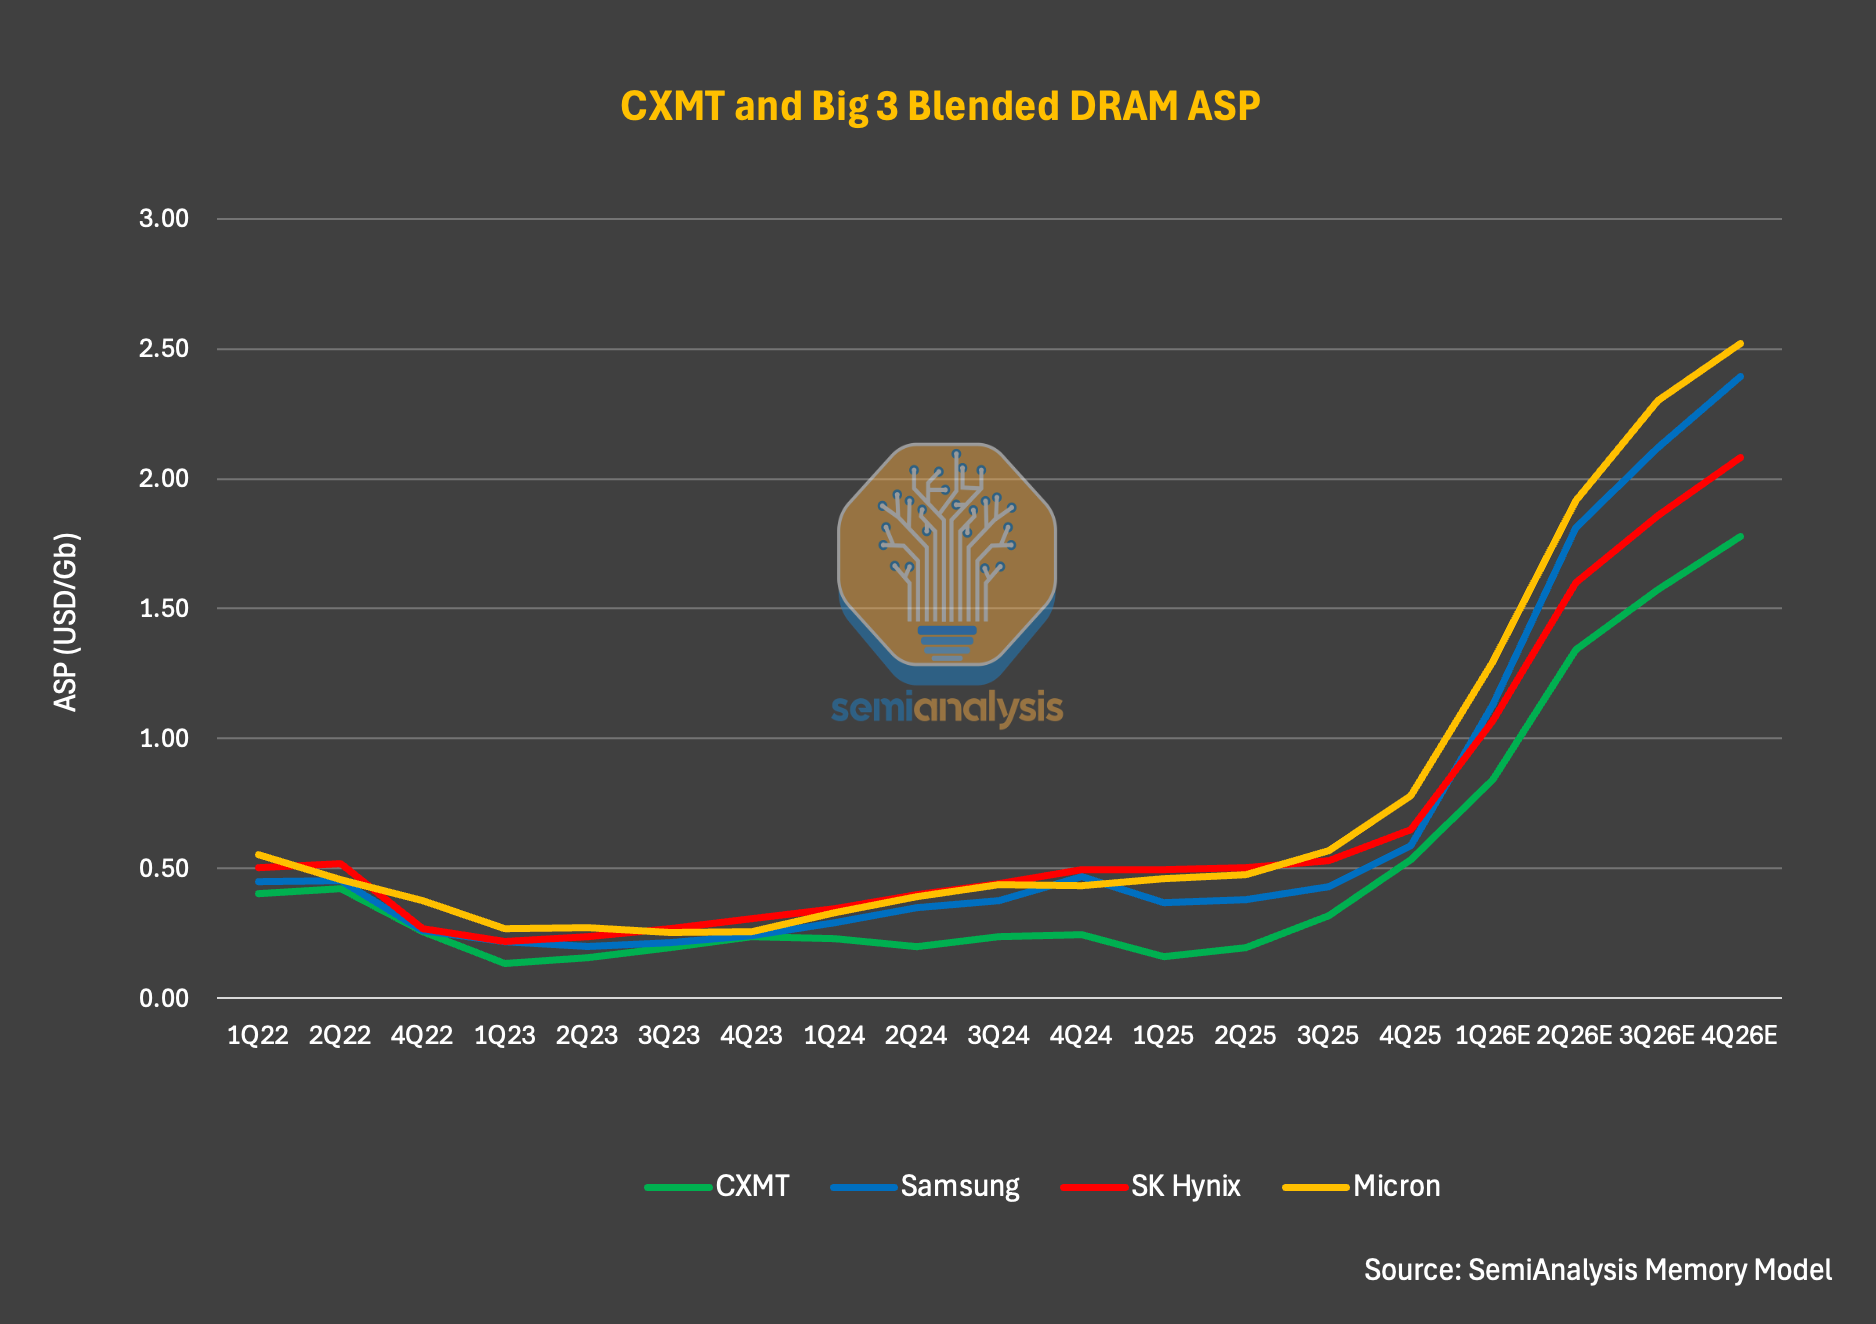
Chú thích: So sánh ASP của các nhà sản xuất DRAM (Nguồn: SemiAnalysis Memory Model)
Tỷ suất lợi nhuận: Món quà của chu kỳ
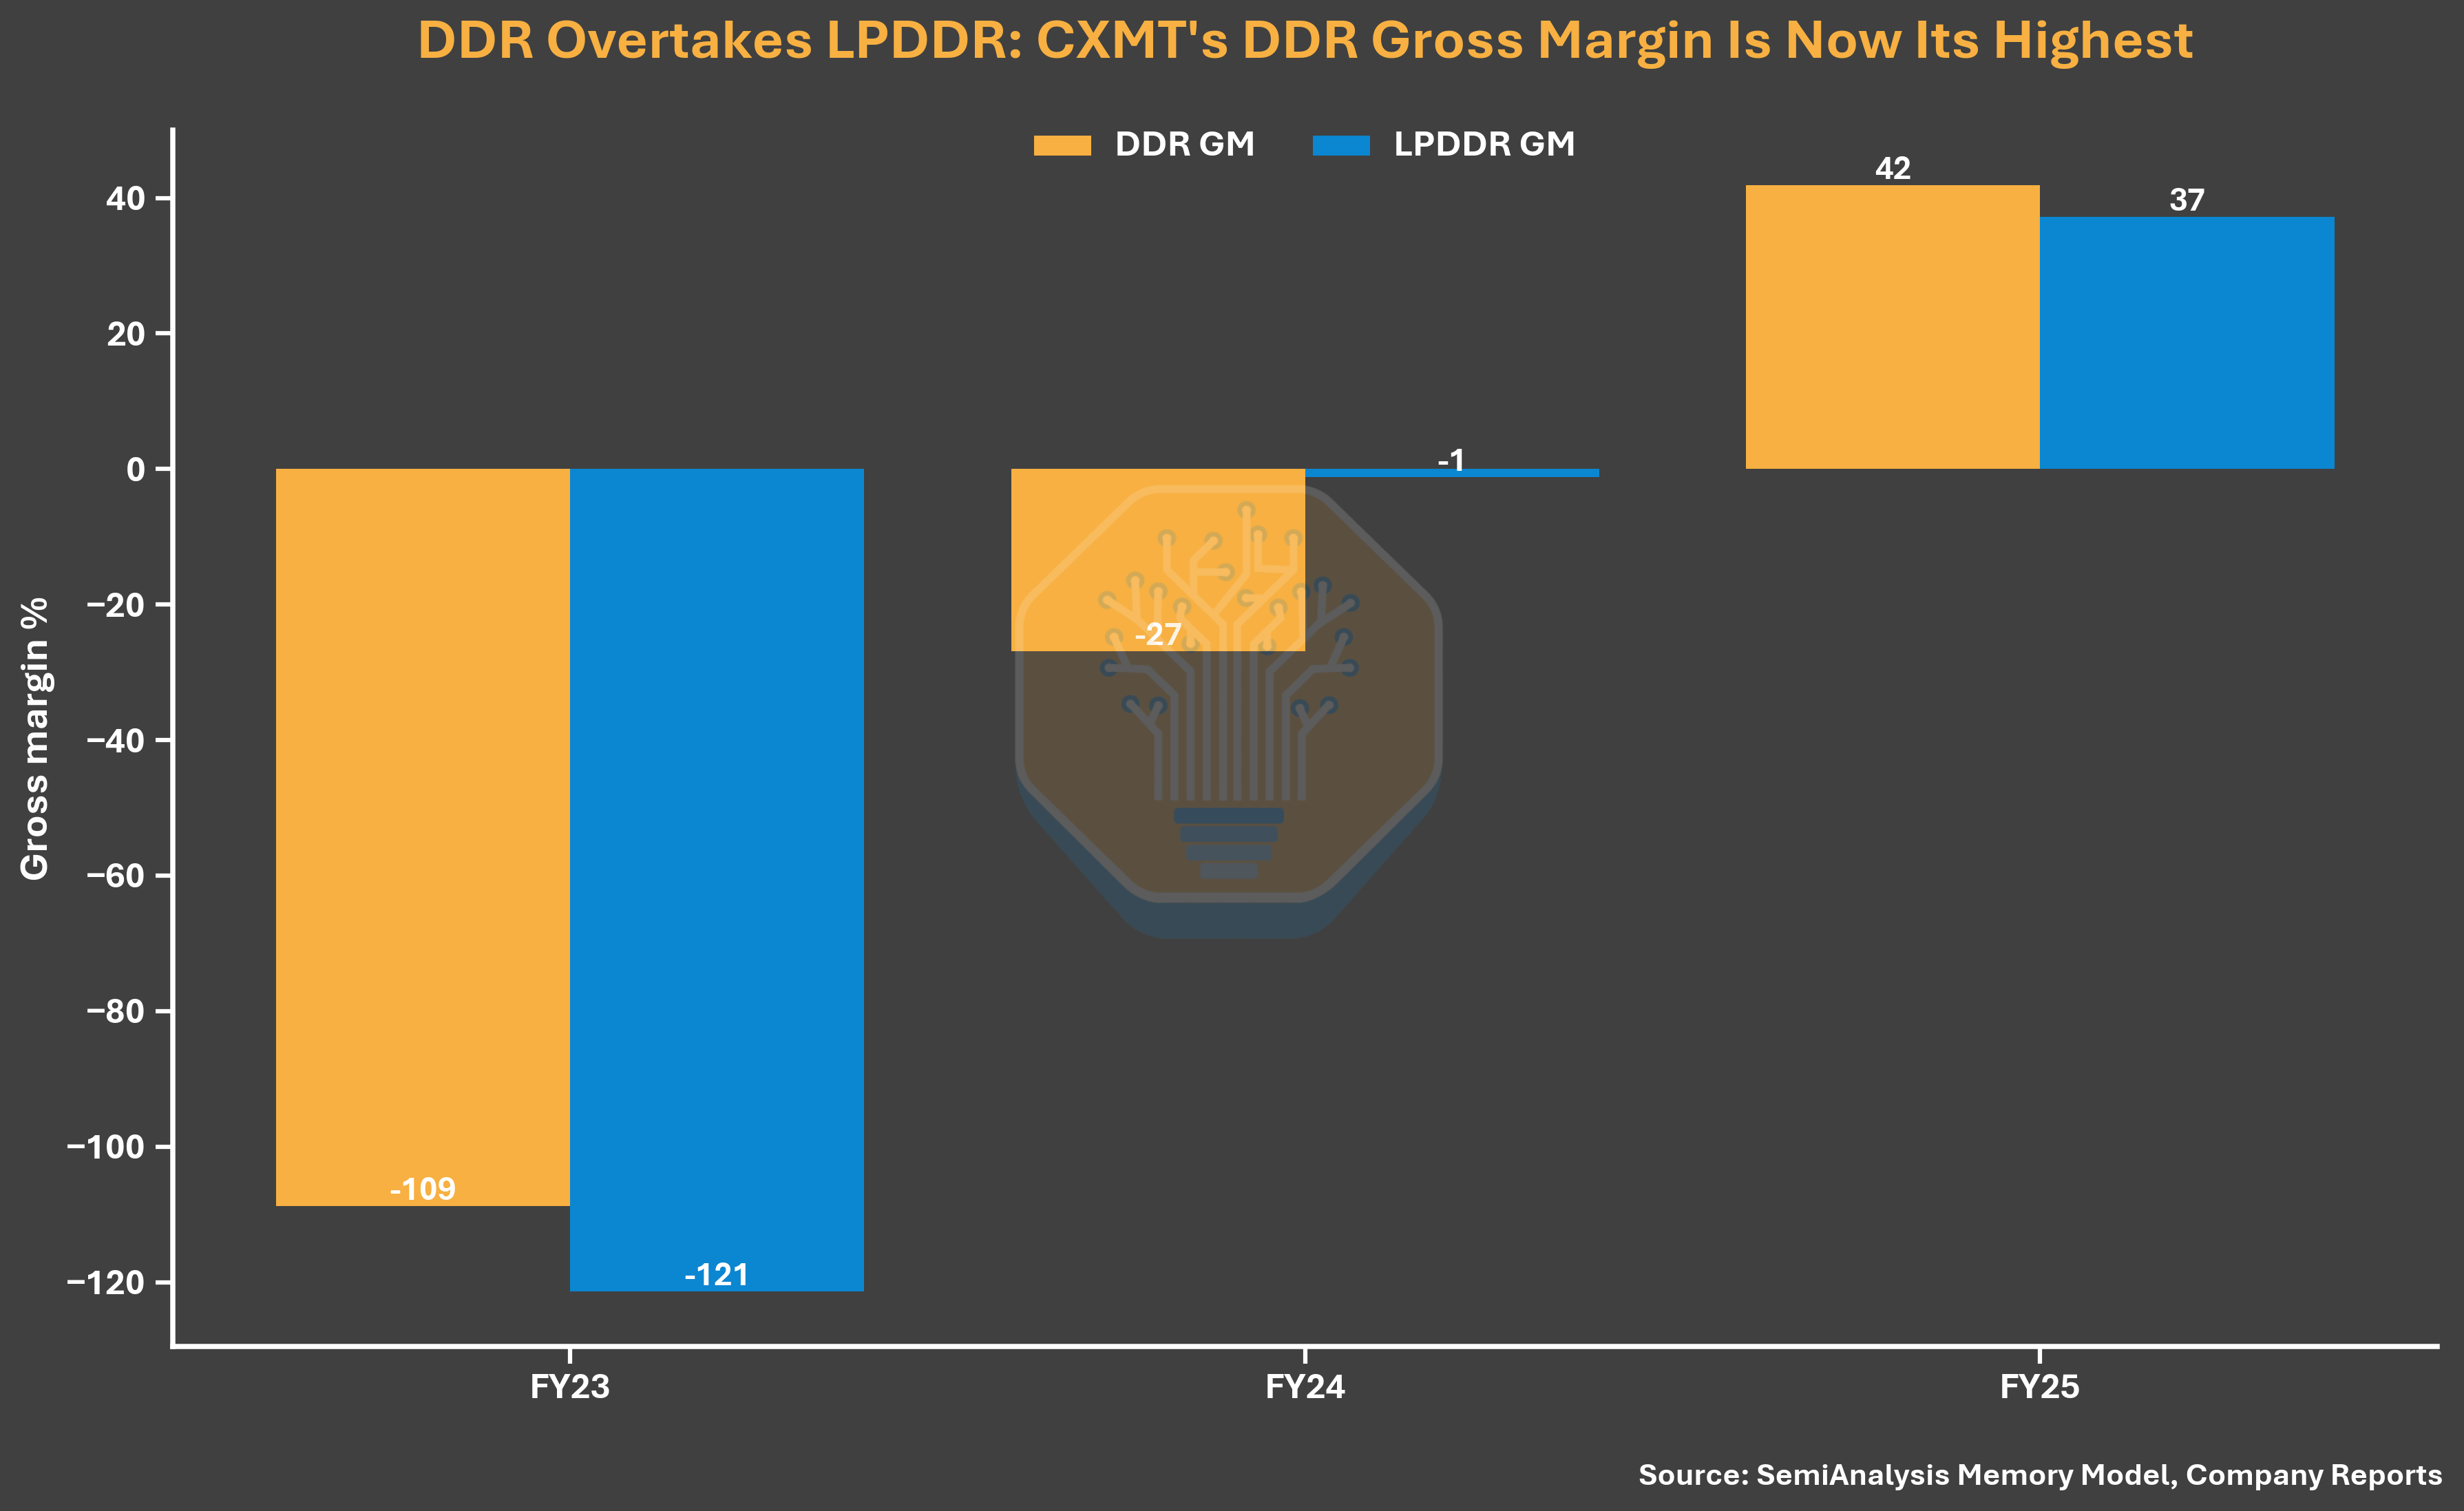
Đà tăng mạnh của ASP đã cải thiện đáng kể tỷ suất lợi nhuận của ChangXin. Biên lợi nhuận gộp cả năm 2025 đạt 37,8%, gần với mức 39,4% của Samsung và 39,8% của Micron, nhưng thấp hơn nhiều so với mức 60,4% của SK Hynix (nhờ tỷ trọng xuất khẩu HBM cao hơn). Biên lợi nhuận gộp khoảng 38% của ChangXin là một bước nhảy vọt lớn so với mức -113% năm 2023 và -4,7% năm 2024. Năm 2025 không chỉ là mức cao kỷ lục về biên lợi nhuận gộp của ChangXin, mà còn là lần đầu tiên công ty đạt lợi nhuận gộp dương.
Chú thích: So sánh biên lợi nhuận gộp của các nhà sản xuất DRAM (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
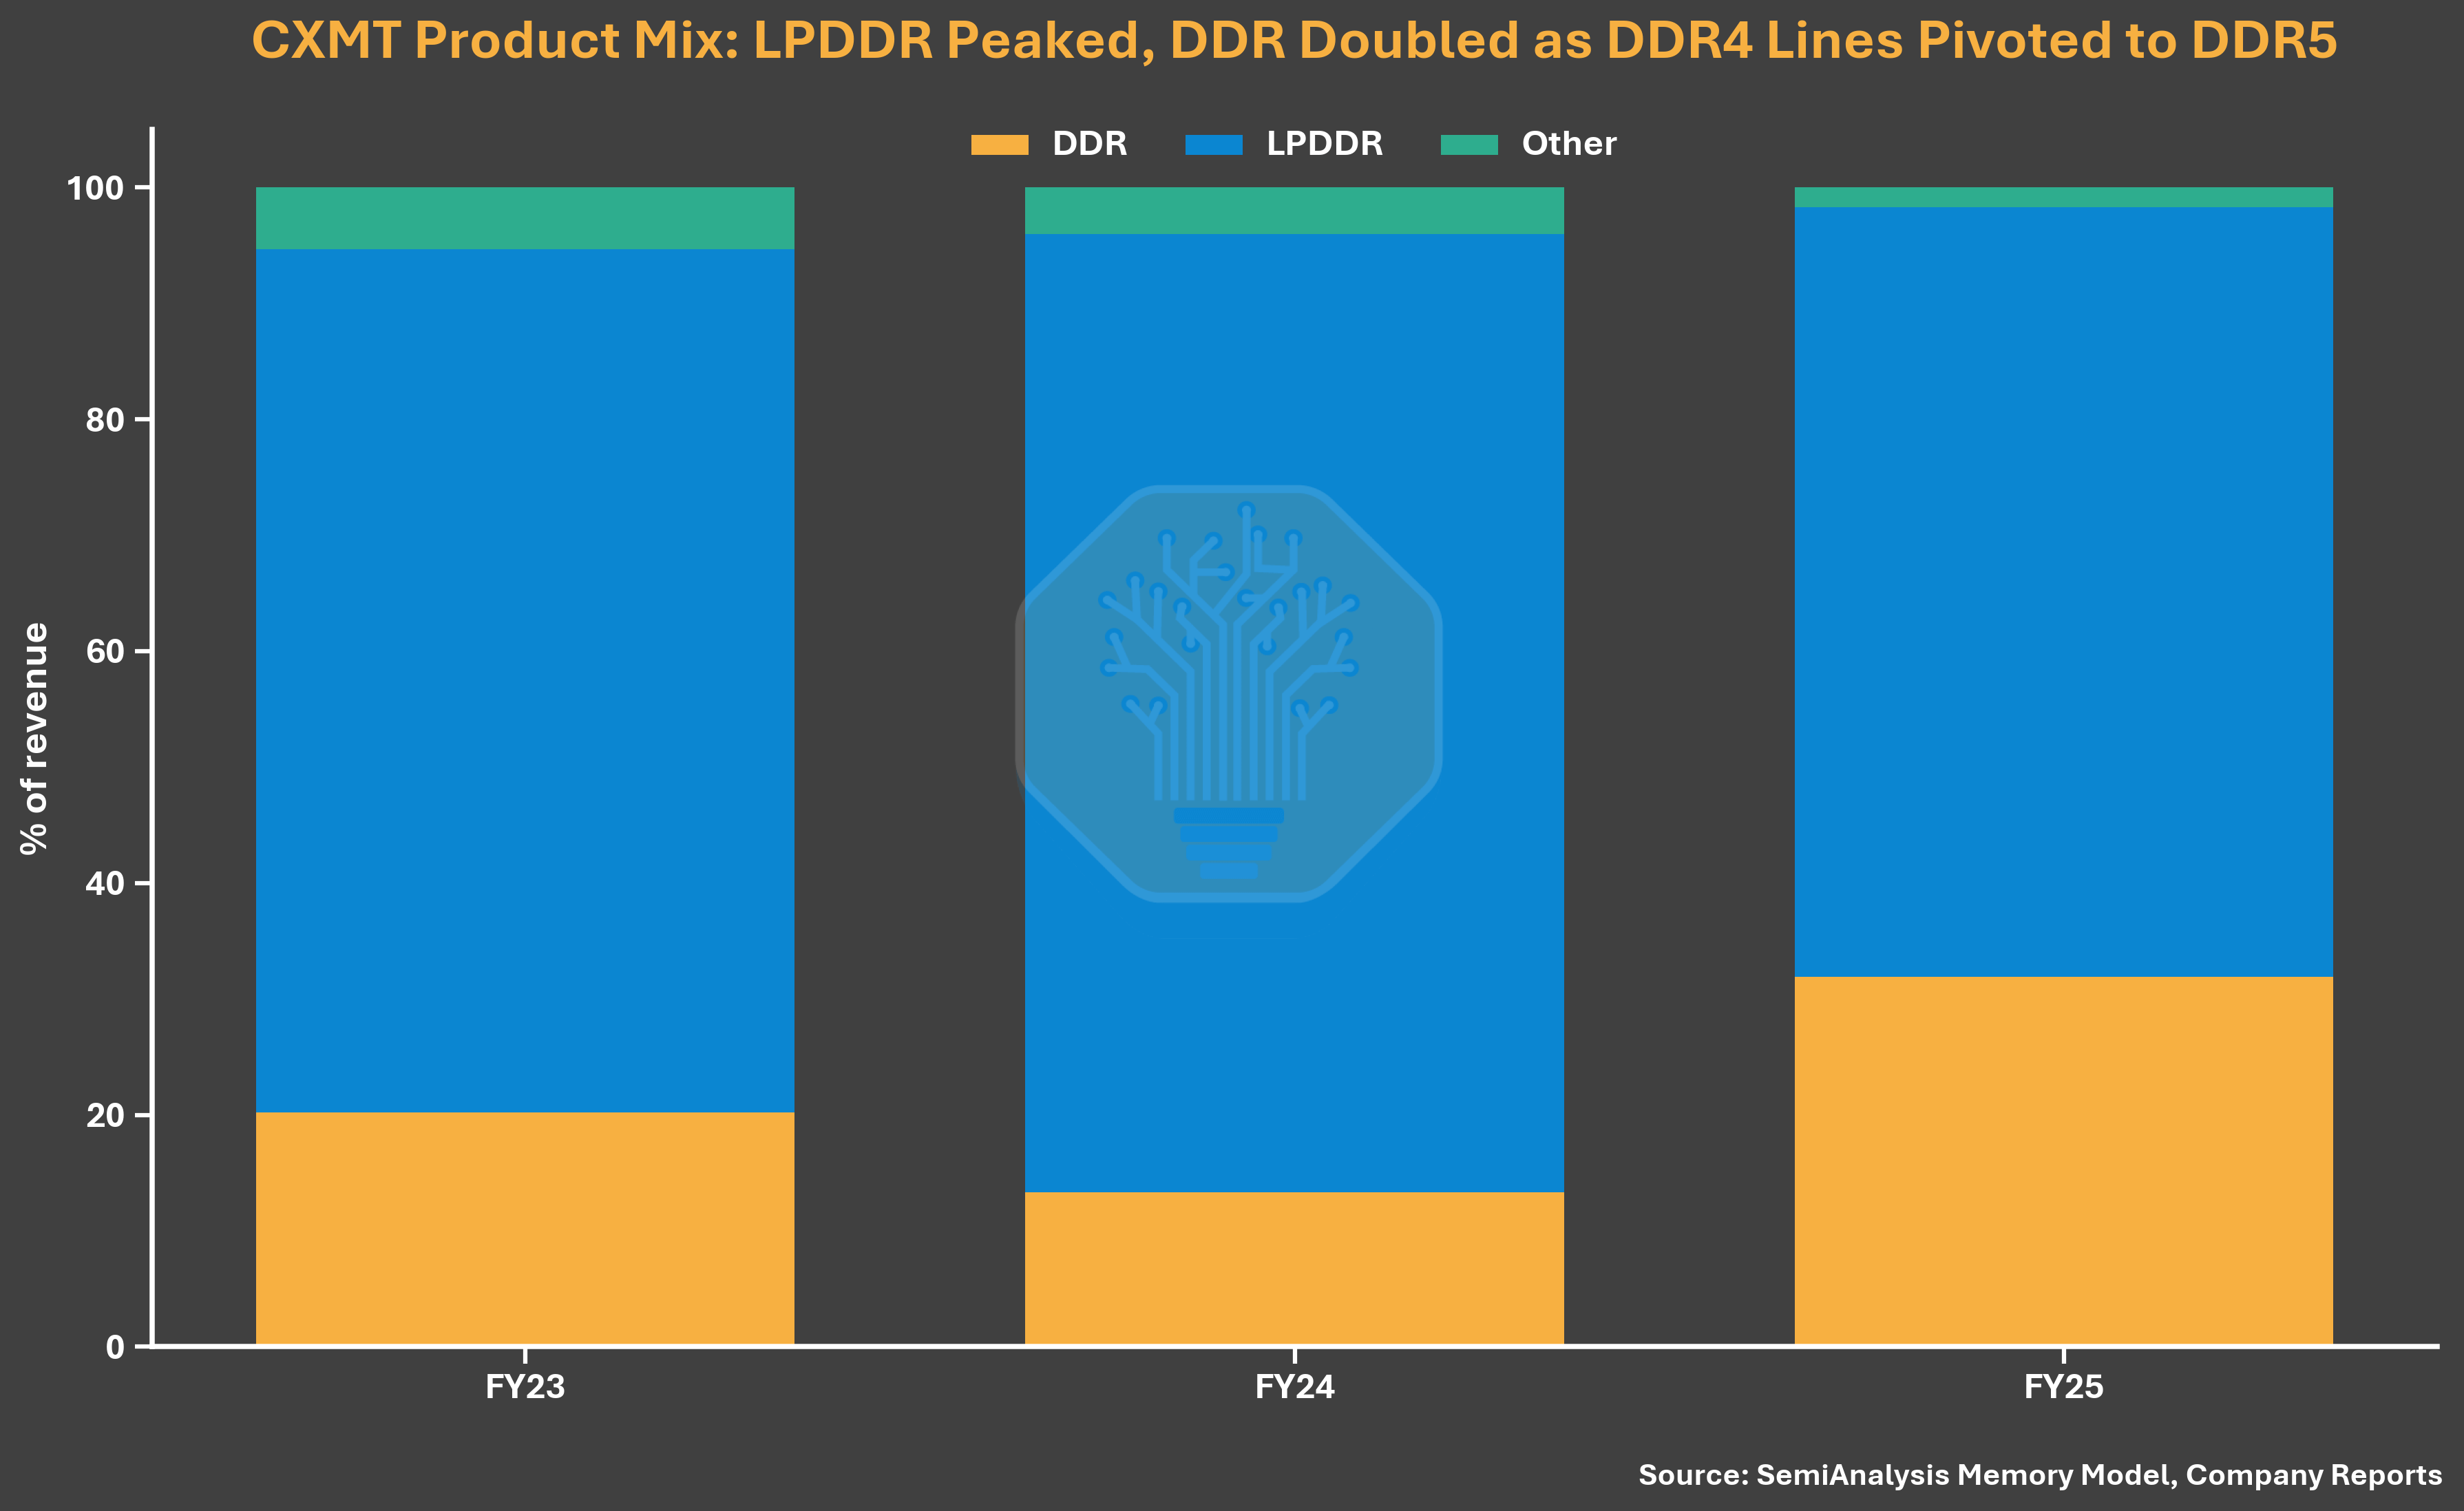
Bước sang năm 2026, tỷ suất lợi nhuận tiếp tục cải thiện. Biên lợi nhuận hoạt động quý I đạt 70%, trong khi cùng kỳ SK Hynix đạt 73%, Samsung 81%, Micron 84%. Ngoài tăng trưởng ASP, sự cải thiện tỷ suất lợi nhuận của ChangXin còn nhờ cấu trúc sản phẩm gần như hoàn toàn tập trung vào DRAM hàng hóa (commodity DRAM) – trong bối cảnh hiện tại, biên lợi nhuận của DRAM hàng hóa thực tế cao hơn HBM. Theo bản cáo bạch, khoảng 99% sản lượng bit của công ty trong năm 2025 là các sản phẩm LPDDR và DDR truyền thống, HBM đóng góp rất ít vào doanh thu và lợi nhuận.
Chú thích: So sánh biên lợi nhuận hoạt động của các nhà sản xuất DRAM (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
Một phân tích đơn giản về chi phí đơn vị DDR5 giúp bức tranh trở nên rõ ràng hơn. SemiAnalysis phát hiện ra rằng chi phí mỗi bit DDR5 của CXMT vẫn cao hơn 30% so với ba ông lớn. Tuy nhiên, do giá DDR5 trong quý 1 năm 2026 đã rất mạnh, biên lợi nhuận gộp của CXMT vẫn được đẩy lên trên 70%. Điều này có nghĩa là sự cải thiện biên lợi nhuận của CXMT chủ yếu do định giá thúc đẩy, chứ không phải nhờ năng lực cạnh tranh sản phẩm hay cải thiện thực chất cấu trúc chi phí.
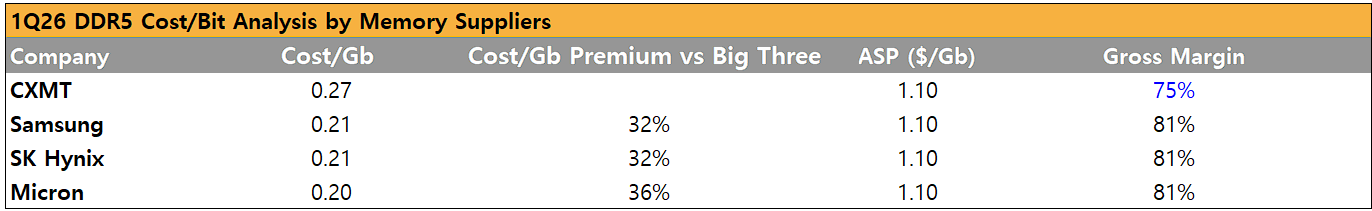
Chú thích: So sánh chi phí mỗi bit DDR5 (Nguồn: SemiAnalysis Memory Model)
Mở rộng công suất: Tiến gần Micron
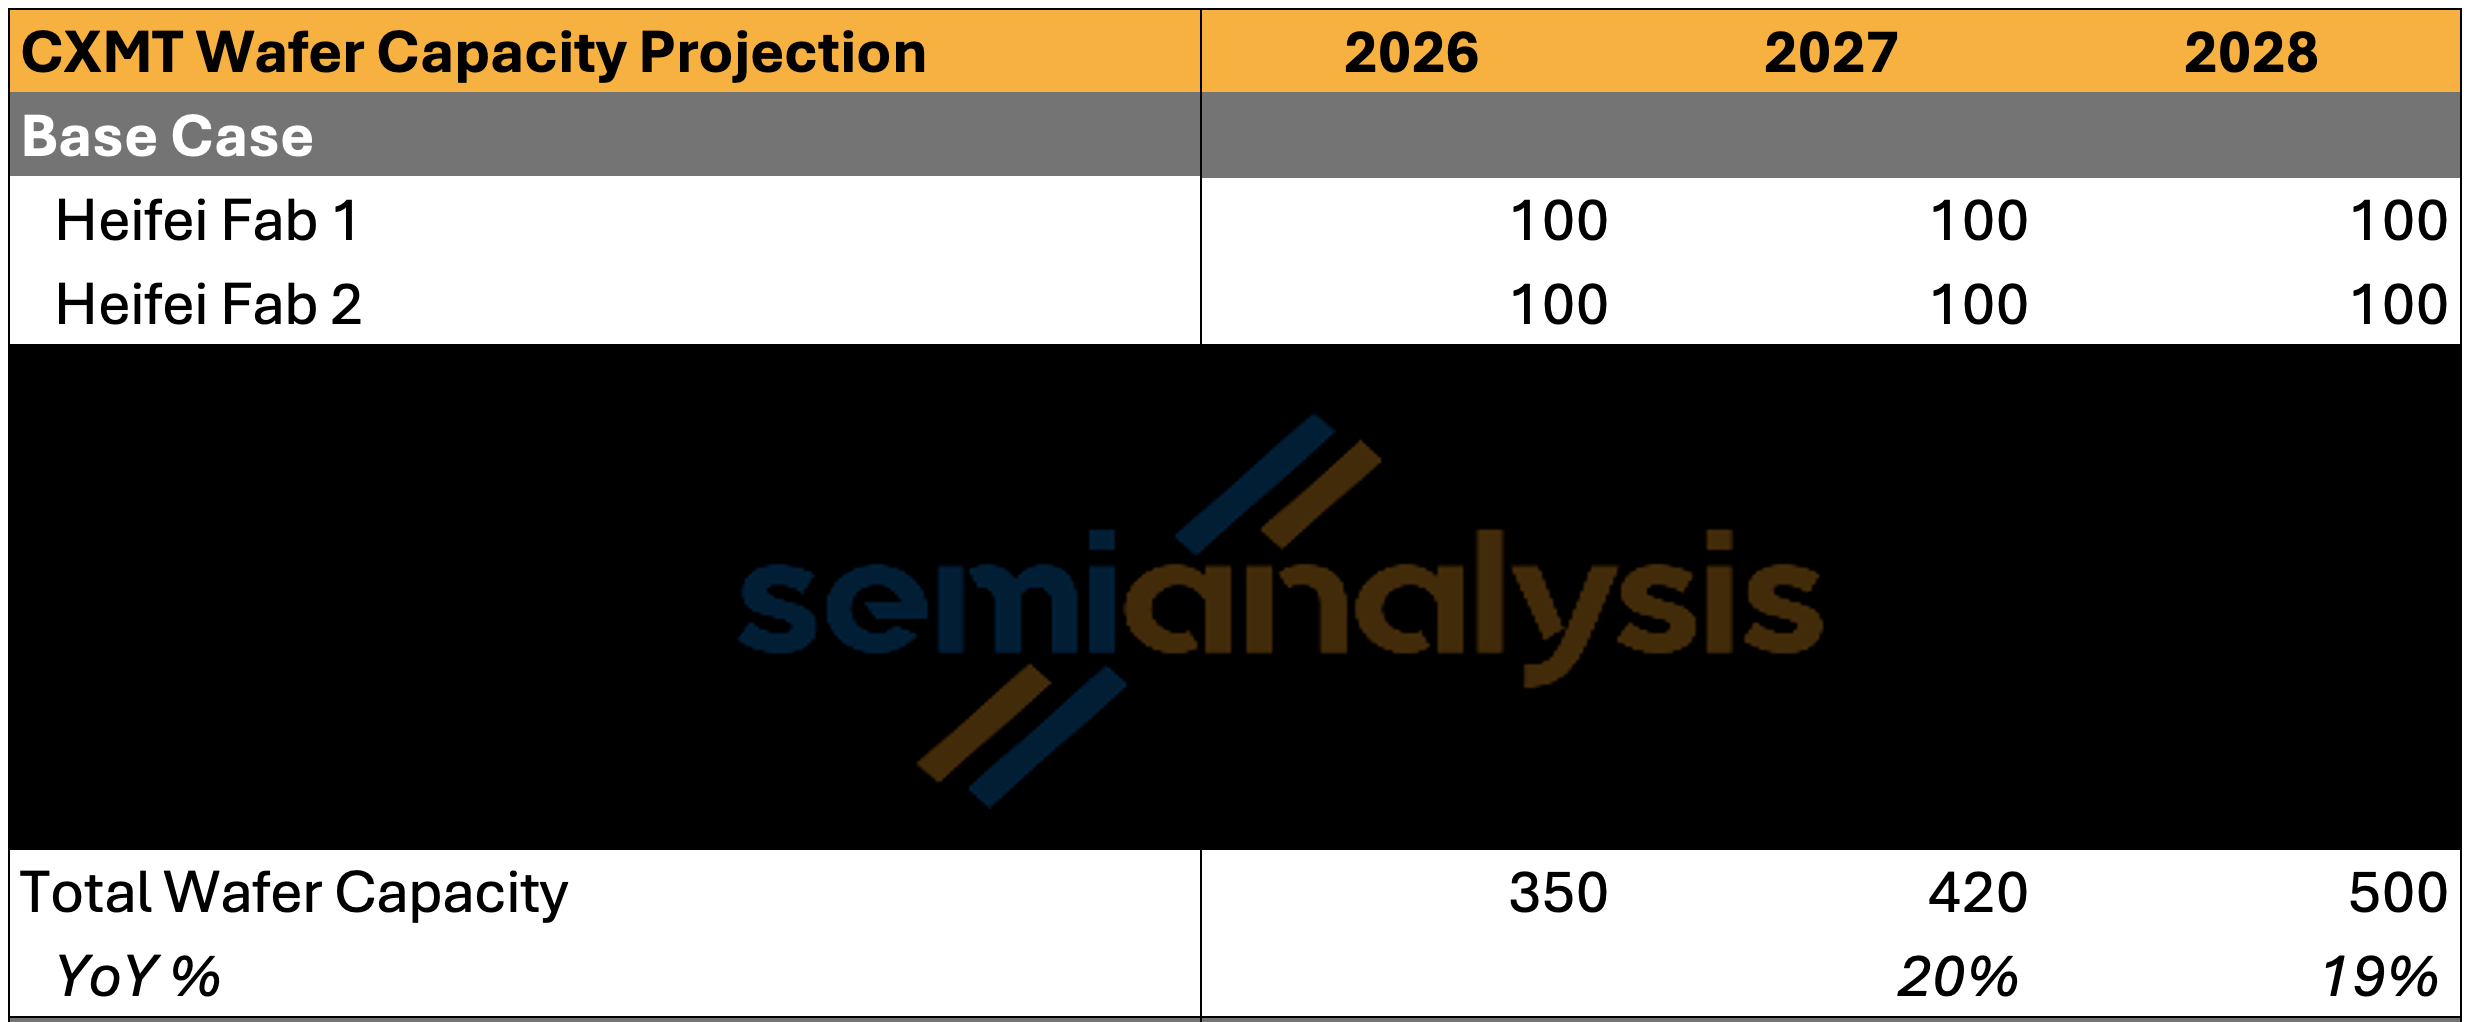
Ngoài lợi nhuận kỷ lục, CXMT cũng đang bắt kịp về công suất. Đến cuối năm 2026, SemiAnalysis dự kiến CXMT sẽ đạt công suất wafer khoảng 350.000 tấm/tháng, chỉ thấp hơn một chút so với mức khoảng 385.000 tấm/tháng của Micron. Xét theo công suất wafer, CXMT có khả năng trở thành nhà sản xuất bộ nhớ lớn thứ ba trong ngành.
Chú thích: So sánh công suất wafer hàng tháng của các nhà sản xuất DRAM toàn cầu (Nguồn: SemiAnalysis Memory Model)
Tuy nhiên, CXMT vẫn còn khoảng cách đáng kể so với hai ông lớn: Samsung khoảng 720.000 tấm/tháng, SK Hynix khoảng 595.000 tấm/tháng. Đến năm 2027, với giai đoạn đầu khởi động tại Thượng Hải và sản lượng tối đa tại Hợp Phì và Bắc Kinh, công suất của CXMT có thể đạt khoảng 420.000 tấm/tháng, chiếm khoảng 17% công suất DRAM toàn cầu, tăng từ mức khoảng 13% năm 2025. Tính theo lượng bit xuất xưởng, thị phần tăng từ 9% năm 2025 lên 12% năm 2027.
Đến năm 2028, với sản lượng tối đa tại Hợp Phì và hai giai đoạn liên tục khởi động tại Thượng Hải, SemiAnalysis dự kiến CXMT sẽ đạt 500.000 tấm/tháng, chiếm khoảng 17% nguồn cung DRAM toàn cầu.
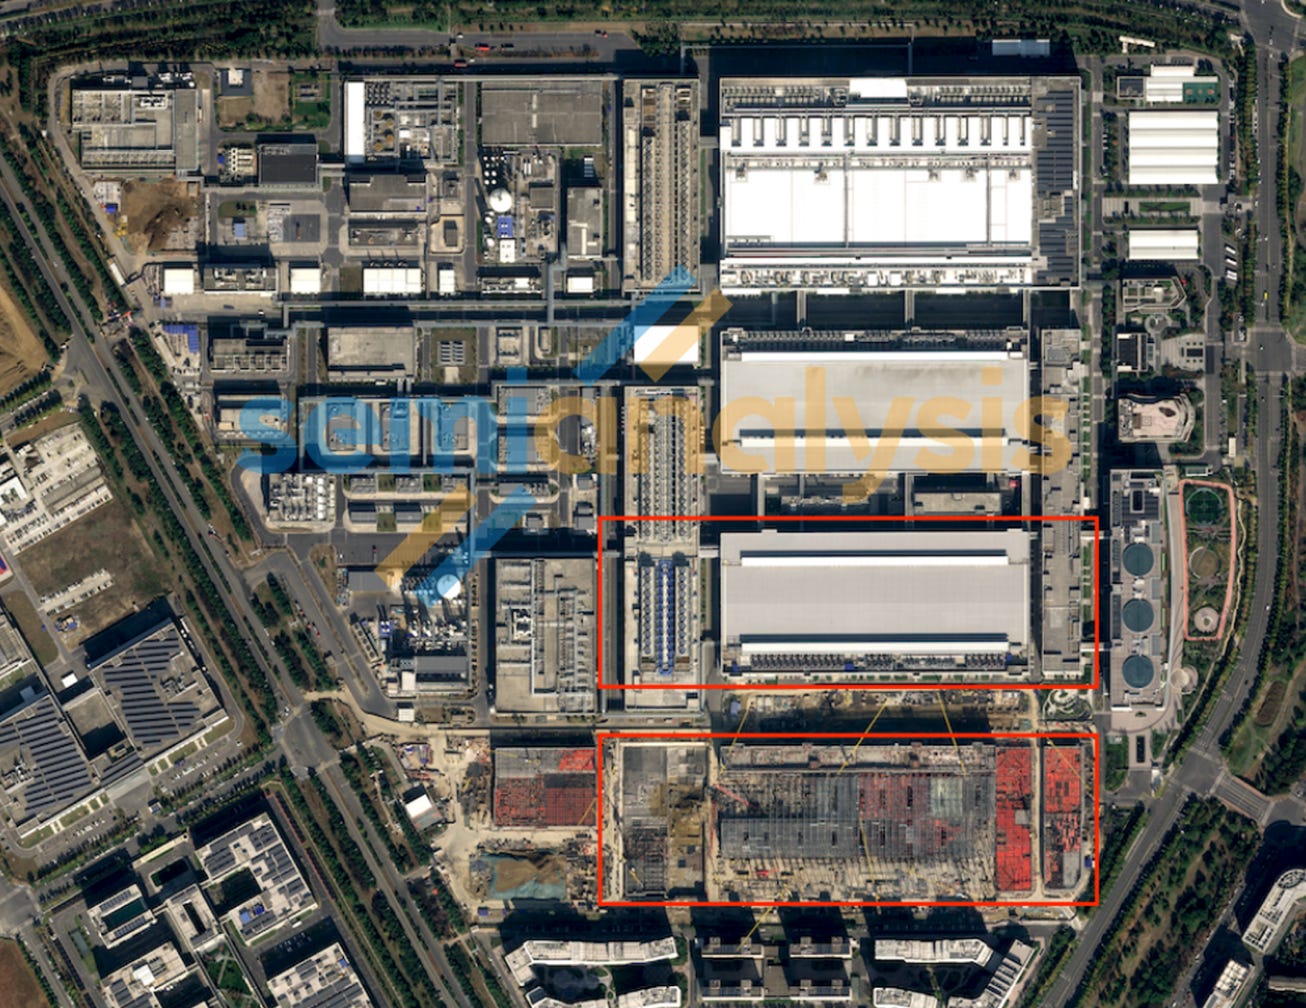
Chú thích: Công suất nhà máy CXMT tại Hợp Phì (Nguồn: SemiAnalysis Memory Model)
Lo ngại về dư thừa nguồn cung: Ít nhất hai năm không cần lo
Với vai trò ngày càng quan trọng của ChangXin trong sản xuất DRAM toàn cầu, giống như mỗi chu kỳ trước đây, các nhà đầu tư lo ngại rằng các nhà sản xuất Trung Quốc có thể gây mất cân bằng cung cầu. SemiAnalysis cho rằng mối lo ngại này bị thổi phồng quá mức, ít nhất là trong hai năm tới. Sau khi tính đến sản lượng bổ sung và lượng bit xuất xưởng từ ChangXin và các nhà sản xuất bộ nhớ khác, với giả định tỷ lệ sử dụng trên 90%, nguồn cung DRAM vẫn cực kỳ căng thẳng.
Chú thích: Cân bằng cung cầu DRAM (Nguồn: SemiAnalysis Memory Model)
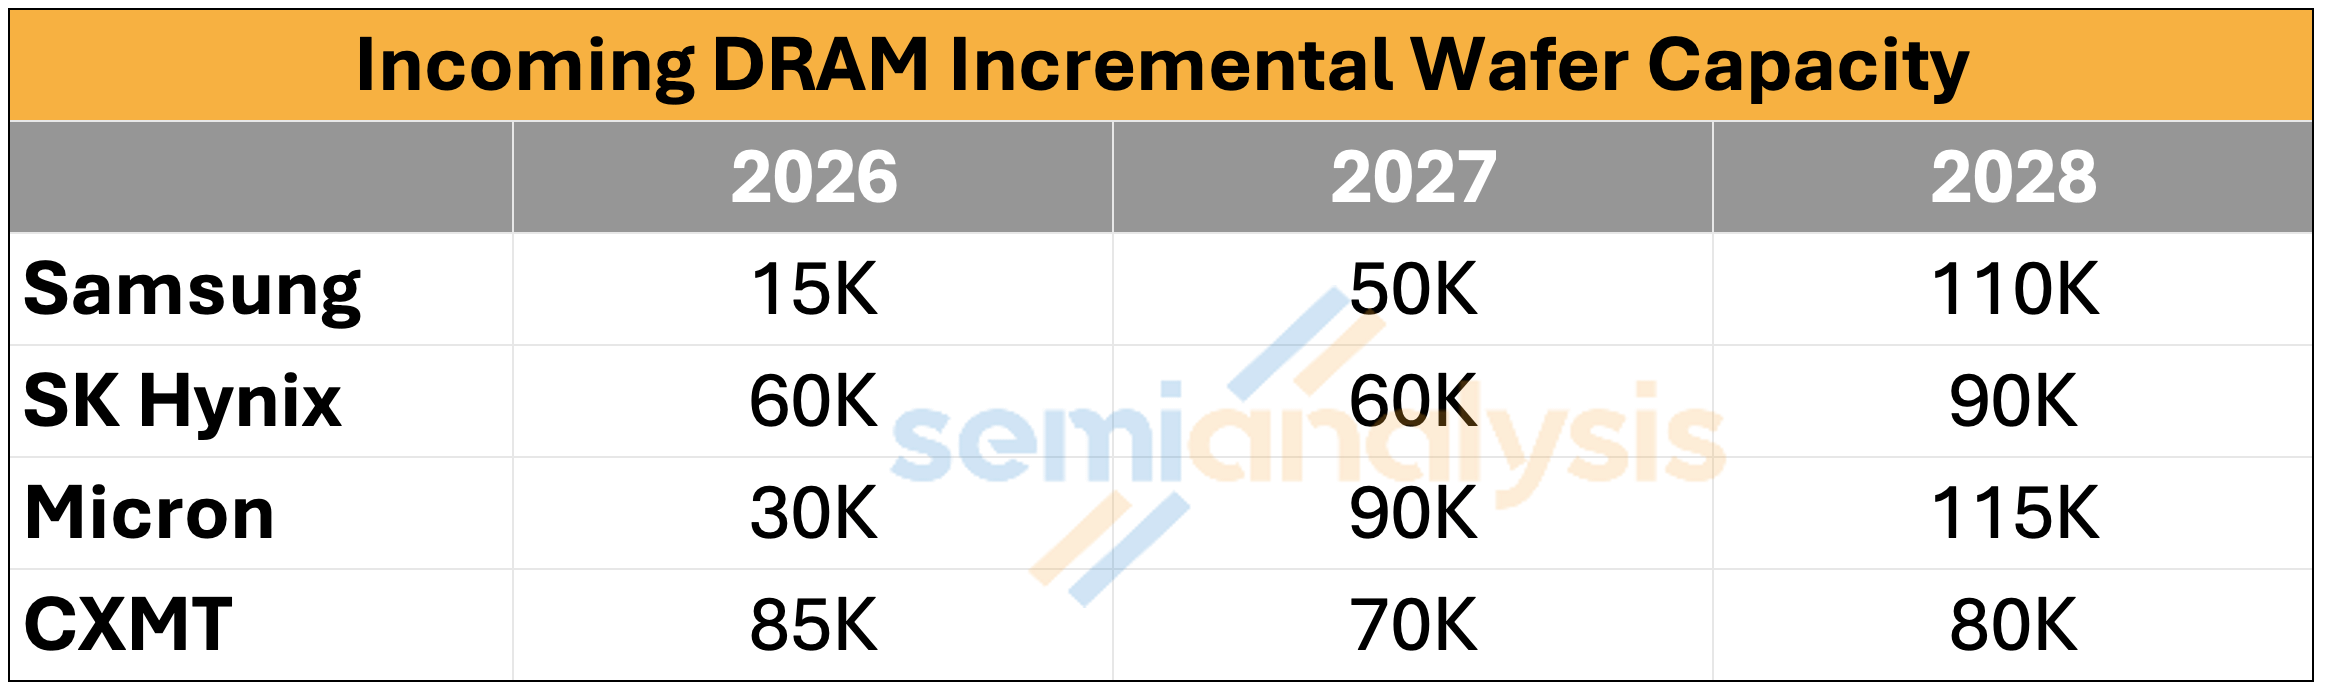
Nhìn riêng vào tốc độ mở rộng công suất của ChangXin: từ 2026 đến 2028, mỗi năm tăng thêm lần lượt khoảng 85.000, 70.000 và 80.000 tấm/tháng, trong khi Samsung là 15.000/50.000/110.000, SK Hynix là 60.000/60.000/90.000, và Micron là 30.000/90.000/115.000. Ngay cả khi tính đến các công suất bổ sung này, DRAM vẫn sẽ thiếu hụt ở mức phần trăm cao một chữ số vào năm 2026, và khoảng cách sẽ mở rộng lên mức phần trăm thấp đến trung bình hai chữ số vào năm 2027. SemiAnalysis trước đó đã giải thích chi tiết lý do tại sao DRAM có thể tiếp tục khan hiếm cho đến năm 2028.
ChangXin không có khả năng tăng tốc mở rộng công suất một cách phi lý vượt quá tốc độ hiện tại để làm rối loạn thị trường, vì chu kỳ xây dựng nhà máy wafer quá dài. Môi trường định giá cực kỳ thuận lợi hiện tại chính là động lực chính thúc đẩy hiệu suất bùng nổ của ChangXin – tất nhiên ChangXin muốn môi trường này tiếp tục duy trì. Tiến độ xây dựng nhà máy wafer mà SemiAnalysis theo dõi cũng không thấy dấu hiệu nào về khả năng này, nhưng cần nhấn mạnh rằng tổng công suất wafer của nhà máy Thượng Hải khi hoạt động hết công suất có thể vượt quá 400.000 tấm/tháng.
HBM: Khó khăn của ChangXin
Về mặt HBM, việc phân bổ wafer của ChangXin rất hạn chế. Tính đến cuối năm 2025, trong tổng công suất khoảng 2,65 triệu tấm/tháng của ChangXin, chỉ có khoảng 5.000 tấm được phân bổ cho HBM. SemiAnalysis dự kiến con số này sẽ tăng lên khoảng 30.000 tấm vào cuối năm 2026 và khoảng 55.000 tấm vào cuối năm 2027. Điều này phù hợp với dữ liệu trong bản cáo bạch cho thấy khoảng 99% doanh thu năm 2025 đến từ DDR và LPDDR.
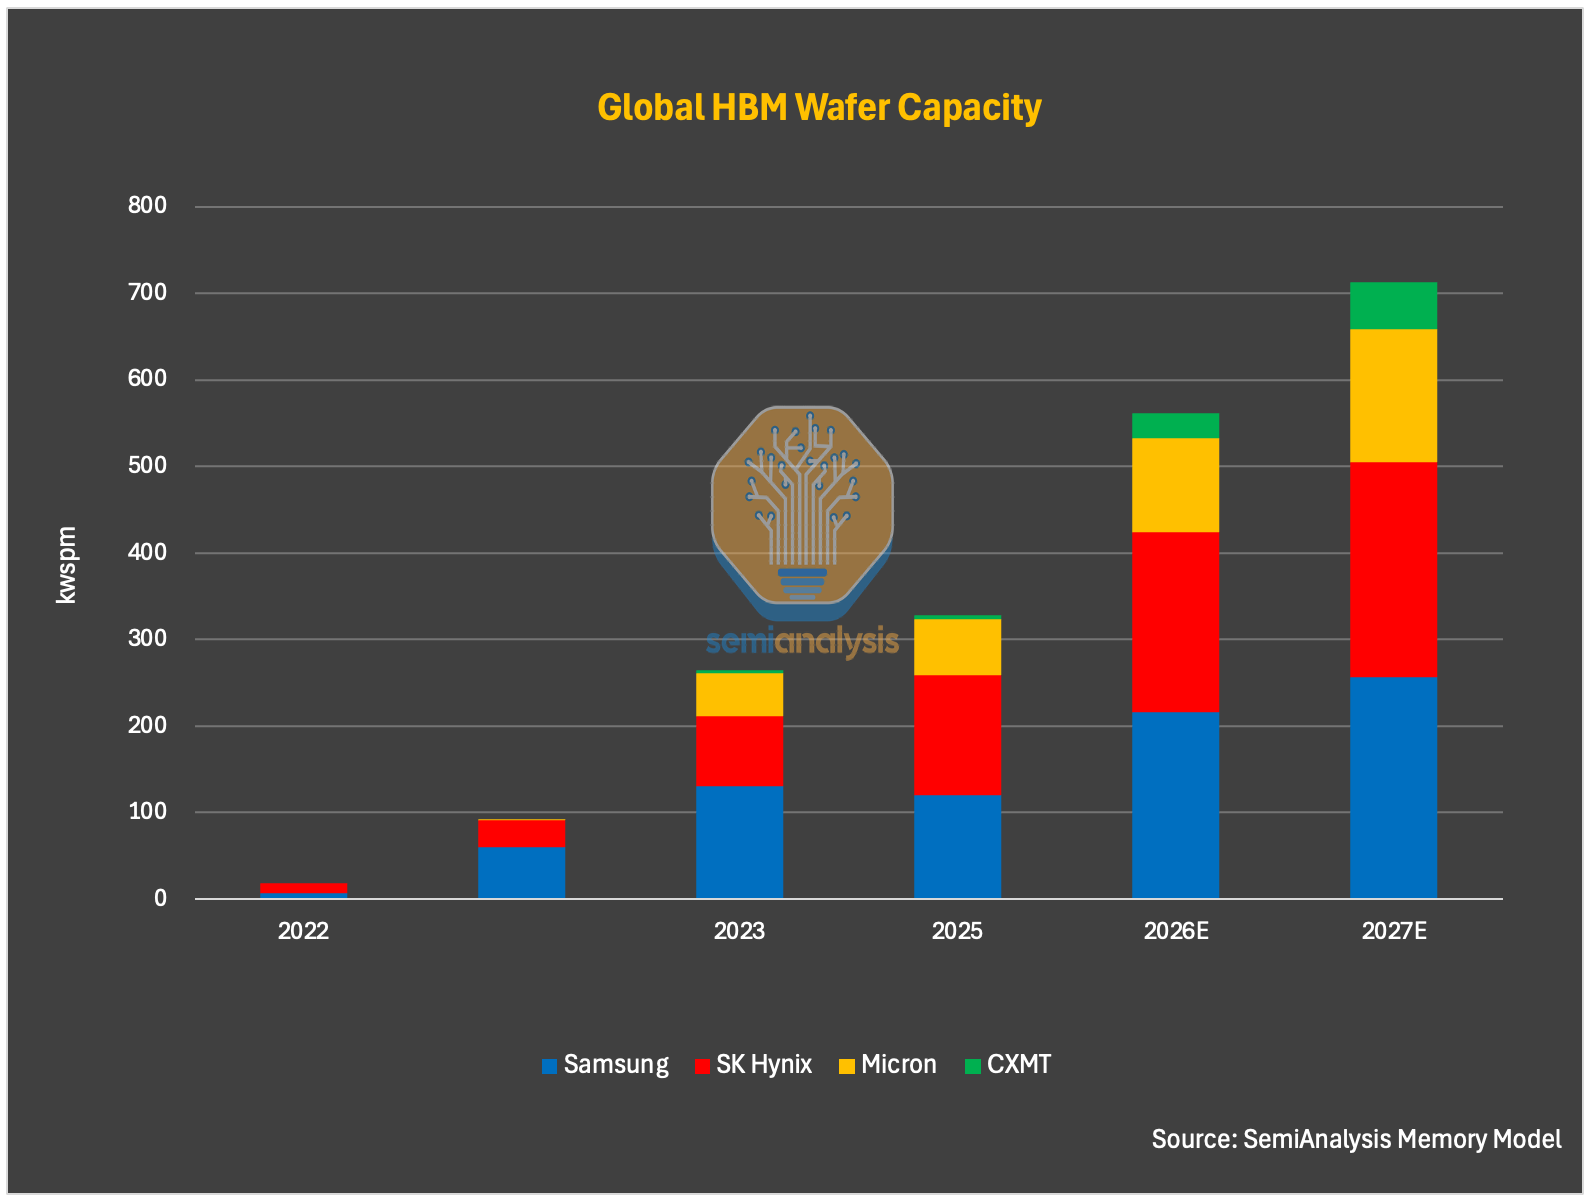
Chú thích: Phân bổ công suất wafer HBM của CXMT (Nguồn: Mô hình Bộ nhớ SemiAnalysis)
Tuy nhiên, cục diện phân bổ này có thể thay đổi. Sự thúc đẩy của Trung Quốc nhằm tự chủ trong sức mạnh tính toán AI có thể xung đột với các ưu tiên thương mại của công ty, và lực đẩy này dự kiến sẽ tăng cường theo thời gian. SemiAnalysis đã đưa vào dự báo yếu tố chính phủ hướng dẫn CXMT chuyển dịch công suất sang HBM, dự kiến công suất HBM sẽ tăng tốc vào năm 2027 và 2028. Dự kiến công suất HBM của CXMT đạt 55.000 tấm/tháng vào năm 2027 và 100.000 tấm/tháng vào năm 2028, tỷ trọng trong nguồn cung wafer HBM toàn cầu tăng từ 1% năm 2025 lên 12% năm 2028.
Cần nhớ rằng, CXMT khác với các nhà sản xuất bộ nhớ khác, không chỉ là một công ty quan trọng về kinh tế và công nghệ, mà còn là tài sản chiến lược mà quốc gia có thể tận dụng để thúc đẩy các mục tiêu chính sách ưu tiên.
Từ góc độ logic thương mại ngắn hạn, việc CXMT ưu tiên phân bổ công suất cho DRAM phổ thông thay vì HBM là hợp lý. DRAM phổ thông hiện có biên lợi nhuận cao hơn đáng kể so với sản phẩm HBM của CXMT, và sản lượng bit trên cùng diện tích wafer cao gấp hơn 3 lần HBM. Trong giai đoạn công nghệ HBM chưa trưởng thành, đầu tư nhiều vào công suất HBM sẽ tiêu tốn công suất wafer khan hiếm vốn có thể dùng cho DRAM phổ thông với biên lợi nhuận cao hơn và sản lượng lớn hơn. Nhưng Trung Quốc buộc phải thúc đẩy triển khai HBM, vì doanh số HBM sang Trung Quốc bị hạn chế nghiêm ngặt bởi các biện pháp kiểm soát xuất khẩu của Mỹ, và các nhà sản xuất Hàn Quốc chỉ duy trì được việc xuất khẩu sang Trung Quốc nhờ một số lỗ hổng.
Khoảng cách công nghệ HBM
Về mức độ sẵn sàng công nghệ, SemiAnalysis cho rằng CXMT vẫn đang vật lộn với sự ổn định sản xuất hàng loạt của HBM3 8-hi, và 12-hi đối mặt với thách thức lớn hơn.
Về tiền đạo, CXMT đã đạt được tiến bộ trong sự ổn định sản xuất tại nút G4 (tương đương nút 1z), phần lớn sản lượng DRAM năm 2026 sẽ dựa trên quy trình G4. Tuy nhiên, chip lõi DRAM dùng cho HBM, do diện tích die lớn hơn và yêu cầu hiệu suất khắt khe hơn, nên tỷ lệ thu hồi wafer-sort ở tiền đạo thấp hơn đáng kể so với DRAM phổ thông. SemiAnalysis cho rằng tỷ lệ thu hồi tiền đạo vẫn là thách thức lớn đối với CXMT, khoảng cách với các đối thủ vẫn còn lớn. Mặc dù tỷ lệ thu hồi G4 đã cải thiện, nhưng từ biên lợi nhuận thấp của năm 2024 và 2025, có thể suy đoán rằng vẫn thấp hơn mức tỷ lệ thu hồi trưởng thành tiêu chuẩn ngành 85-90% của nút 1z. Điều này ám chỉ rằng hạn chế về thiết bị và kinh nghiệm sản xuất vẫn là rào cản dai dẳng mà CXMT cần vượt qua.
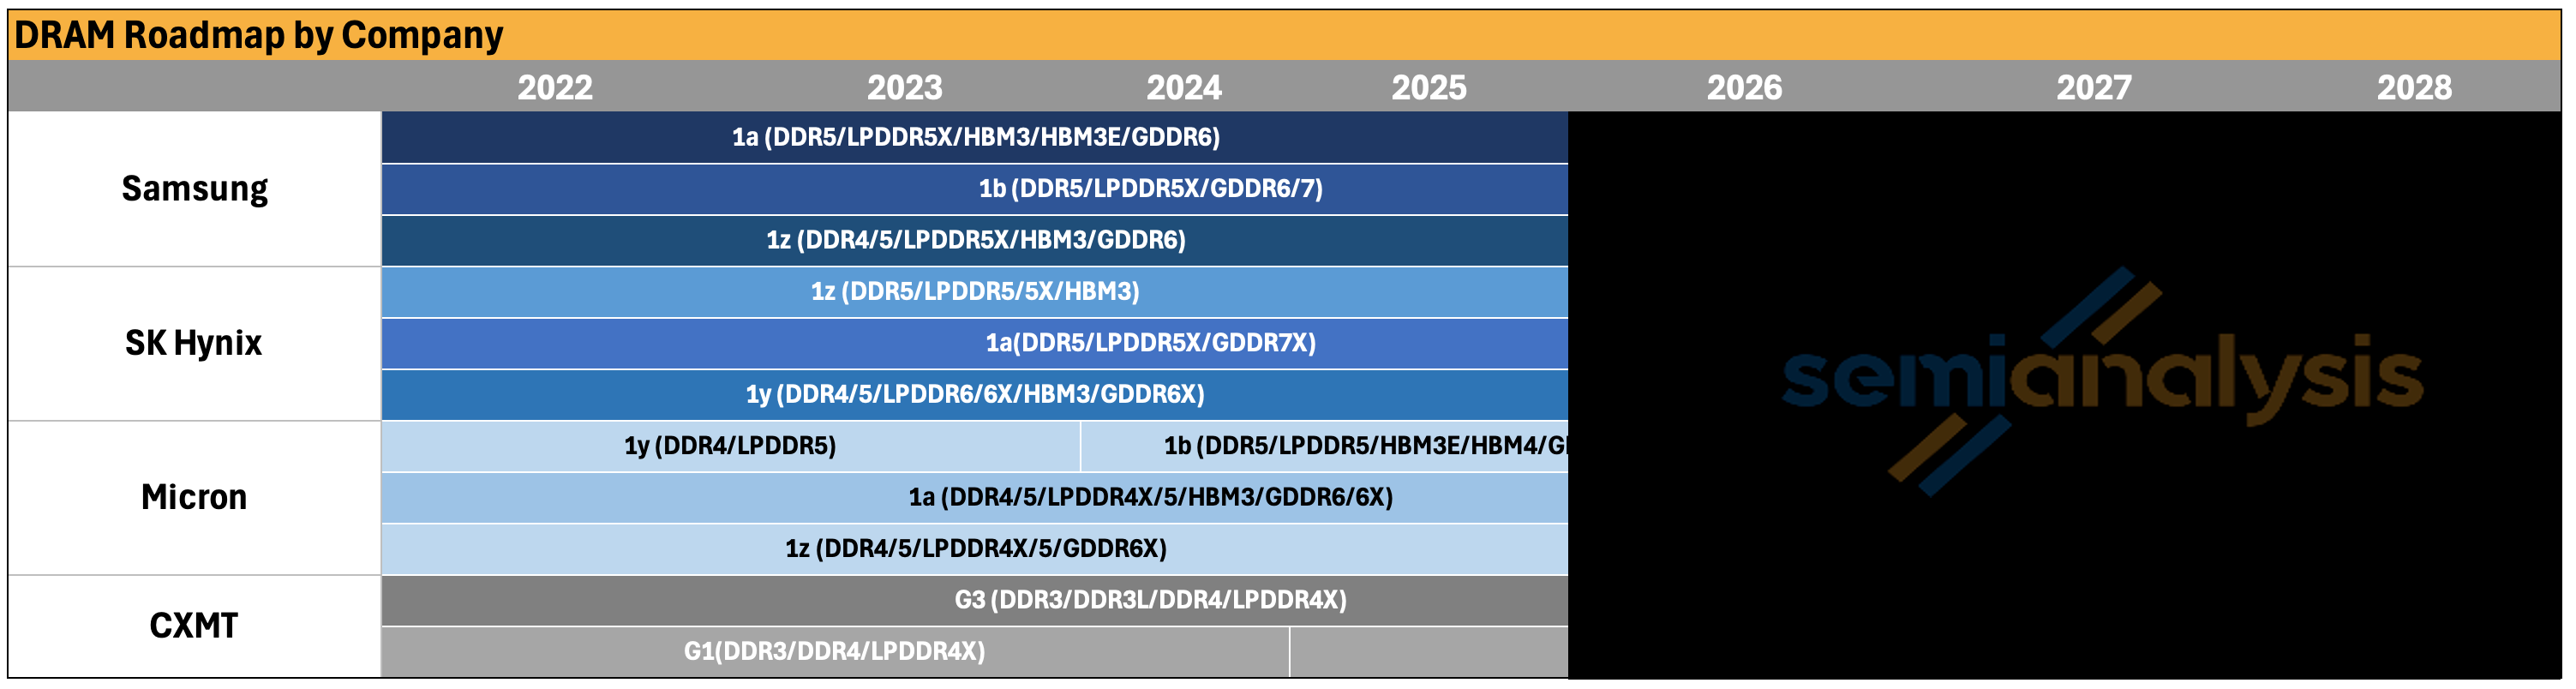
Chú thích: Lộ trình nút quy trình DRAM CXMT và tỷ lệ đạt yêu cầu (Nguồn: Mô hình Bộ nhớ SemiAnalysis)
Nút quy trình thế hệ tiếp theo G5 (tương đương nút 1a), về mặt lý thuyết có thể tiếp tục phát triển mà không cần máy quang khắc EUV giống như nút 1a của Micron, nhưng sẽ phải đối mặt với những thách thức ngày càng lớn về chế tạo và thiết kế. Những thách thức này càng gia tăng khi áp dụng nút này vào chip nhớ DRAM cho HBM.
Xếp chồng chip nhớ (die stacking) là rào cản lớn nhất đối với HBM của CXMT. Xếp chồng HBM thường gây ra các vấn đề kỹ thuật nghiêm trọng: ứng suất nhiệt, nứt chip nhớ, cong vênh, lỗi liên kết và tổn thất tỷ lệ đạt yêu cầu khi xếp chồng nhiều lớp. Khi chuyển từ HBM3 8-hi lên HBM3 12-hi và thậm chí HBM3E, những vấn đề này càng trở nên nghiêm trọng hơn, vì CXMT vẫn còn thiếu kinh nghiệm chế tạo HBM từ 12-hi trở lên.
Thách thức về xếp chồng không chỉ riêng của CXMT. Các nhà sản xuất hàng đầu cũng gặp vấn đề về nứt chip nhớ, quản lý nhiệt và tổn thất tỷ lệ đạt yêu cầu trên HBM4 12-hi. 16-hi và thậm chí 20-hi còn khó khăn hơn – một lý do Rubin Ultra dự kiến sử dụng HBM4E 12-hi thay vì 16-hi là do nguồn cung: 16-hi cần nhiều tấm bán dẫn DRAM hơn, khó chế tạo hơn, tổn thất tấm bán dẫn lớn hơn và nguồn cung bit hiệu quả thấp hơn.
SemiAnalysis cho rằng CXMT ngày càng có khả năng bỏ qua HBM3, tập trung trực tiếp vào HBM3E 8-hi và 12-hi. Có hai lý do: thứ nhất, khách hàng cần sản phẩm HBM cạnh tranh hơn trong khung thời gian năm 2027; thứ hai, các bộ tăng tốc chính thống khi đó sẽ được trang bị HBM3E, HBM4 và HBM4E.
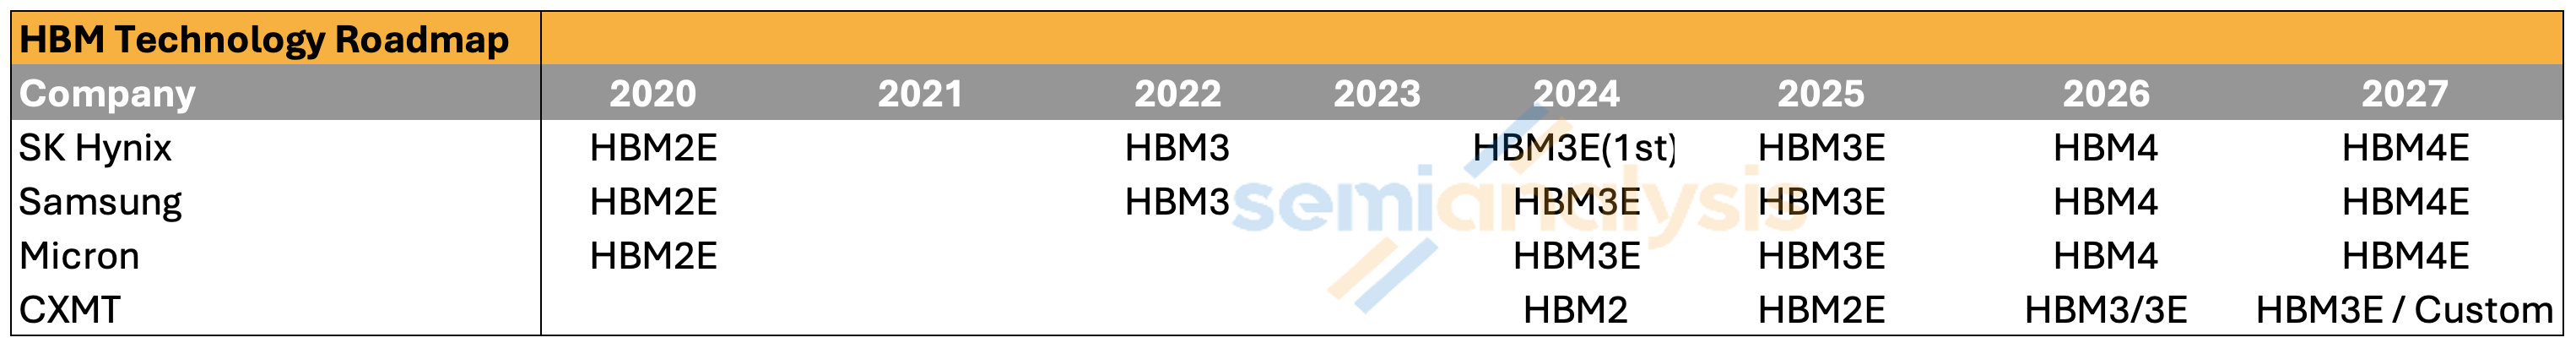
Chú thích: So sánh lộ trình HBM toàn cầu (Nguồn: Mô hình Bộ nhớ SemiAnalysis)
Về đóng gói giai đoạn sau, mặc dù vẫn còn tranh cãi về việc CXMT sử dụng MR-MUF hay TC-NCF, nhưng thách thức về đóng gói tương đối dễ kiểm soát hơn, vì công ty và các đối tác đóng gói và kiểm tra của họ chịu ít hạn chế hơn dưới các biện pháp kiểm soát xuất khẩu. CXMT đã hợp tác chặt chẽ với các OSAT hàng đầu như TongFu Microelectronics, năng lực giai đoạn sau có thể đang dần được cải thiện, nhưng vẫn còn khoảng cách so với các nhà sản xuất bộ nhớ hàng đầu.
Dựa trên những thách thức sản xuất hiện tại, SemiAnalysis mô hình hóa tỷ lệ thu hồi tiền đạo và hậu đạo của HBM3 8-hi của CXMT lần lượt là khoảng 35% và 70%, với tỷ lệ thu hồi tổng thể chỉ khoảng 25%. Đối với HBM3 12-hi hoặc HBM3E 12-hi, do độ khó xếp chồng và liên kết cao hơn, tỷ lệ thu hồi tổng thể được cho là còn thấp hơn. Ở mức tỷ lệ thu hồi này, với cùng công suất wafer, sản lượng HBM của CXMT thấp hơn nhiều so với các nhà sản xuất hàng đầu. Quan trọng hơn, biên lợi nhuận của HBM sản xuất ra là cực kỳ thấp, đặc biệt khi so sánh với DRAM thông thường trong môi trường định giá hiện tại.
Khó khăn của CXMT với HBM cũng được phản ánh qua sự thâm nhập sản phẩm. SemiAnalysis cho rằng, chỉ có Huawei, Cambricon và một số ít công ty khởi nghiệp AI chip mới nổi của Trung Quốc có thể sử dụng HBM của CXMT, mặc dù tỷ lệ áp dụng có thể khá cao. Các nhà sản xuất tăng tốc AI nội địa vẫn có xu hướng sử dụng HBM3 hoặc thậm chí HBM3E nước ngoài nếu có thể, dù thông qua bất kỳ kênh khả dụng nào hoặc hàng tồn kho trước lệnh kiểm soát xuất khẩu tháng 12 năm 2024. Khi chi tiêu vốn và xây dựng năng lực tính toán của các nhà cung cấp dịch vụ đám mây nội địa Trung Quốc tăng nhanh, nhu cầu về HBM nội địa cũng đang tăng trưởng nhanh chóng.
Một ngoại lệ đáng chú ý: Huawei và CXMT sẽ phát triển HBM tùy chỉnh không dựa trên tiêu chuẩn JEDEC và PHY, điều này sẽ giúp bù đắp nhược điểm về băng thông.
Ràng buộc về nguồn cung HBM mà Trung Quốc đối mặt có thể nghiêm trọng hơn so với những gì sự phát triển chậm chạp của HBM nội địa gợi ý. Nguồn cung từ ba nhà cung cấp HBM lớn tự nó đã căng thẳng, và theo lệnh kiểm soát xuất khẩu của Mỹ vào tháng 12 năm 2024, họ đã bị hạn chế bán HBM2E và các sản phẩm HBM tiên tiến hơn cho Trung Quốc. Trong môi trường nguồn cung căng thẳng, các nhà sản xuất này càng ít sẵn lòng vi phạm quy tắc để bán cho Trung Quốc.
Tuy nhiên, việc tái xuất và buôn lậu HBM làm phức tạp thêm tình hình. Một số công ty Trung Quốc vẫn đang có được HBM3 qua nhiều kênh khác nhau. Tái xuất thông qua văn phòng nước ngoài hoặc đối tác nước thứ ba vẫn là một con đường; một số OSAT hoặc trung gian ở nước thứ ba cũng đang thúc đẩy các dòng chảy này. Một số thực thể xuất khẩu dưới dạng hệ thống hoặc mô-đun chưa được lắp ráp hoàn chỉnh (không được coi là GPU hoặc ASIC thành phẩm, do đó vẫn được phép xuất khẩu sang Trung Quốc), sau đó HBM được tháo rời và đóng gói lại vào GPU hoặc ASIC nội địa.
Cấu trúc IPO tiết lộ điều gì
CXMT có thể trở thành một trong những đợt IPO bán dẫn lớn nhất của Trung Quốc, và cấu trúc cổ phần của nó đáng chú ý hơn dữ liệu tài chính sổ sách. CXMT báo cáo lợi nhuận ròng hợp nhất năm 2025 là 7,14 tỷ nhân dân tệ, nhưng lợi nhuận ròng thuộc về cổ đông công ty mẹ chỉ là 1,87 tỷ nhân dân tệ, với 74% thuộc về lợi ích cổ đông thiểu số.
Nguyên nhân nằm ở cấu trúc cổ phần. ChangXin chỉ nắm giữ 30,68% quyền lợi kinh tế tại ChangXin Xinqiao và 31,72% tại ChangXin Jidian Bắc Kinh, nhưng thông qua thỏa thuận đồng hành dài hạn, họ kiểm soát lần lượt 73,01% và 75,32% quyền biểu quyết. Điều này cho phép công ty hợp nhất các nhà máy wafer mà thực tế họ không sở hữu phần lớn, khiến dữ liệu hợp nhất phóng đại lợi nhuận thực tế mà cổ đông công chúng có thể nhận được lên khoảng bốn lần.
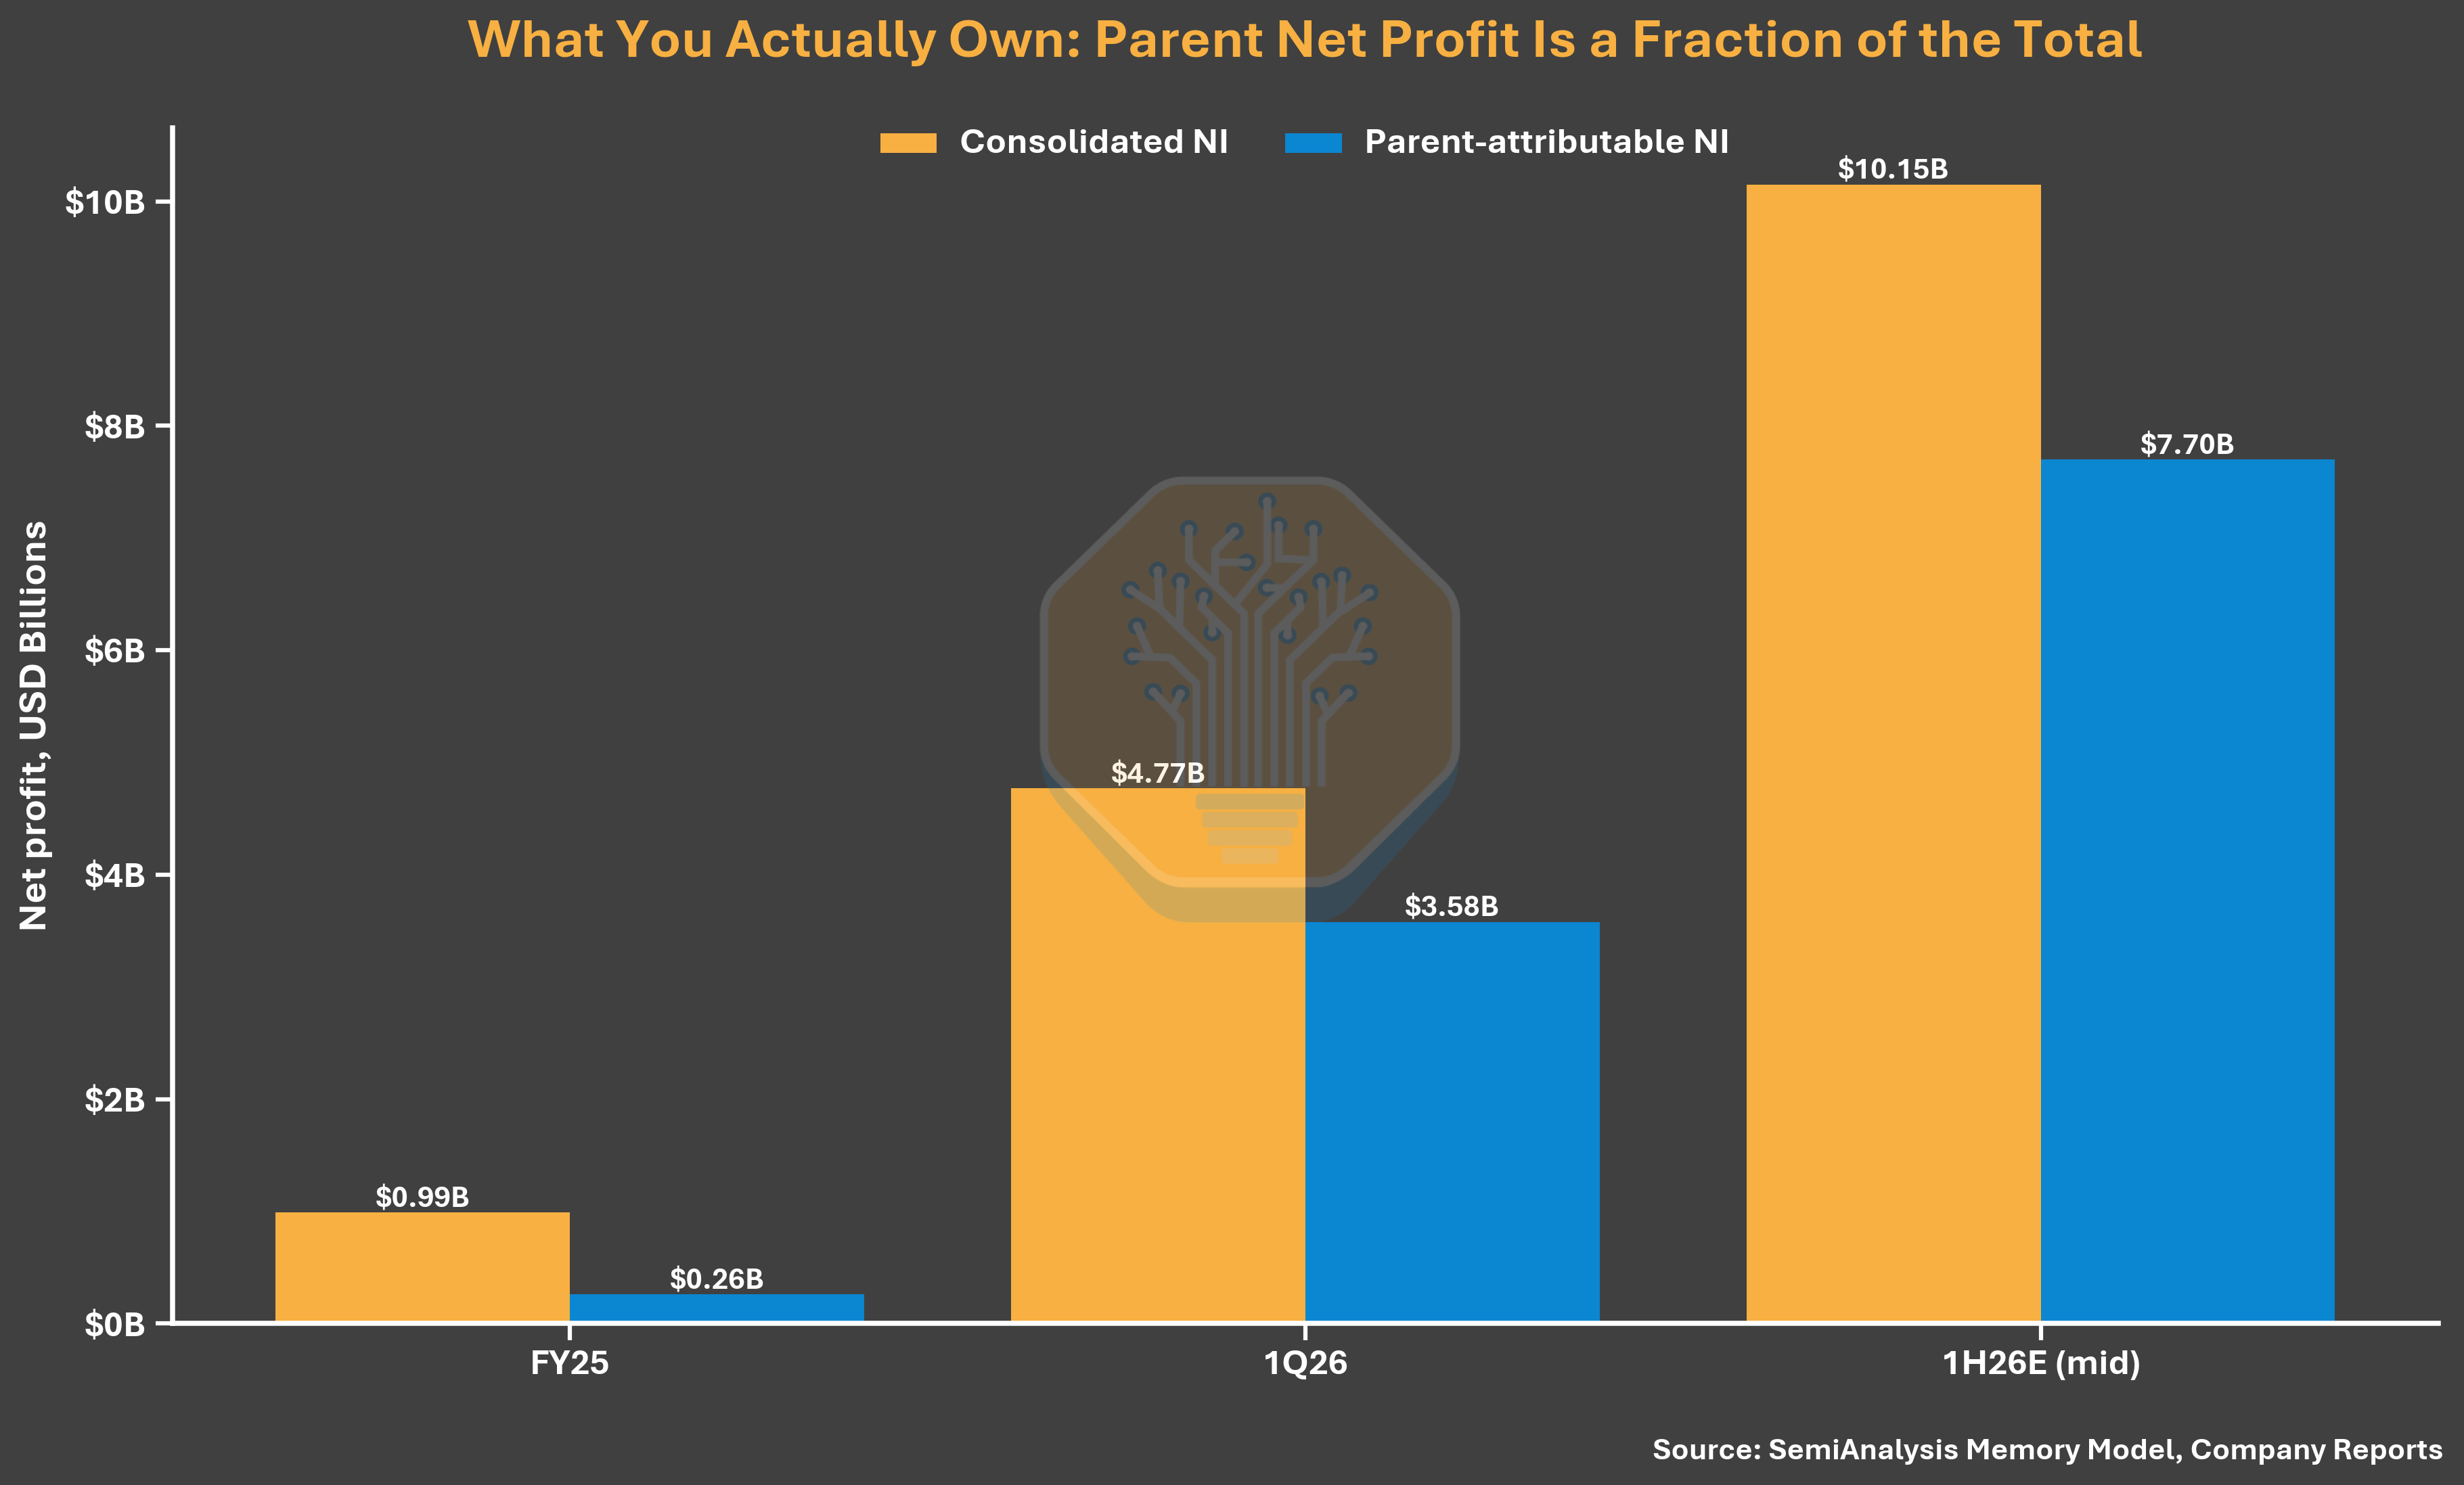
Chú thích: Lợi nhuận hợp nhất của CXMT so với lợi nhuận thuộc về công ty mẹ (Nguồn: SemiAnalysis Memory Model, Báo cáo công ty)
Cùng cấu trúc biểu quyết này cũng khiến tuyên bố "không có cổ đông kiểm soát, không có người kiểm soát thực tế" của công ty thiếu thuyết phục (bản cáo bạch liệt kê đây là rủi ro quản trị chính thức). ChangXin thông qua thỏa thuận đồng hành kiểm soát đa số quyền biểu quyết tại các nhà máy wafer, trong khi Quỹ đầu tư công nghiệp mạch tích hợp quốc gia giai đoạn hai, cùng các thực thể vốn nhà nước từ Hợp Phì và An Huy nắm giữ tổng cộng hơn 30% cổ phần sau khi niêm yết. Sự sắp xếp này dường như nhằm quản lý các hạn chế xuất khẩu và nhận thức của nhà đầu tư nước ngoài, trong bối cảnh mối quan hệ giữa ChangXin và chính phủ Trung Quốc đang bị soi xét nhiều nhất.
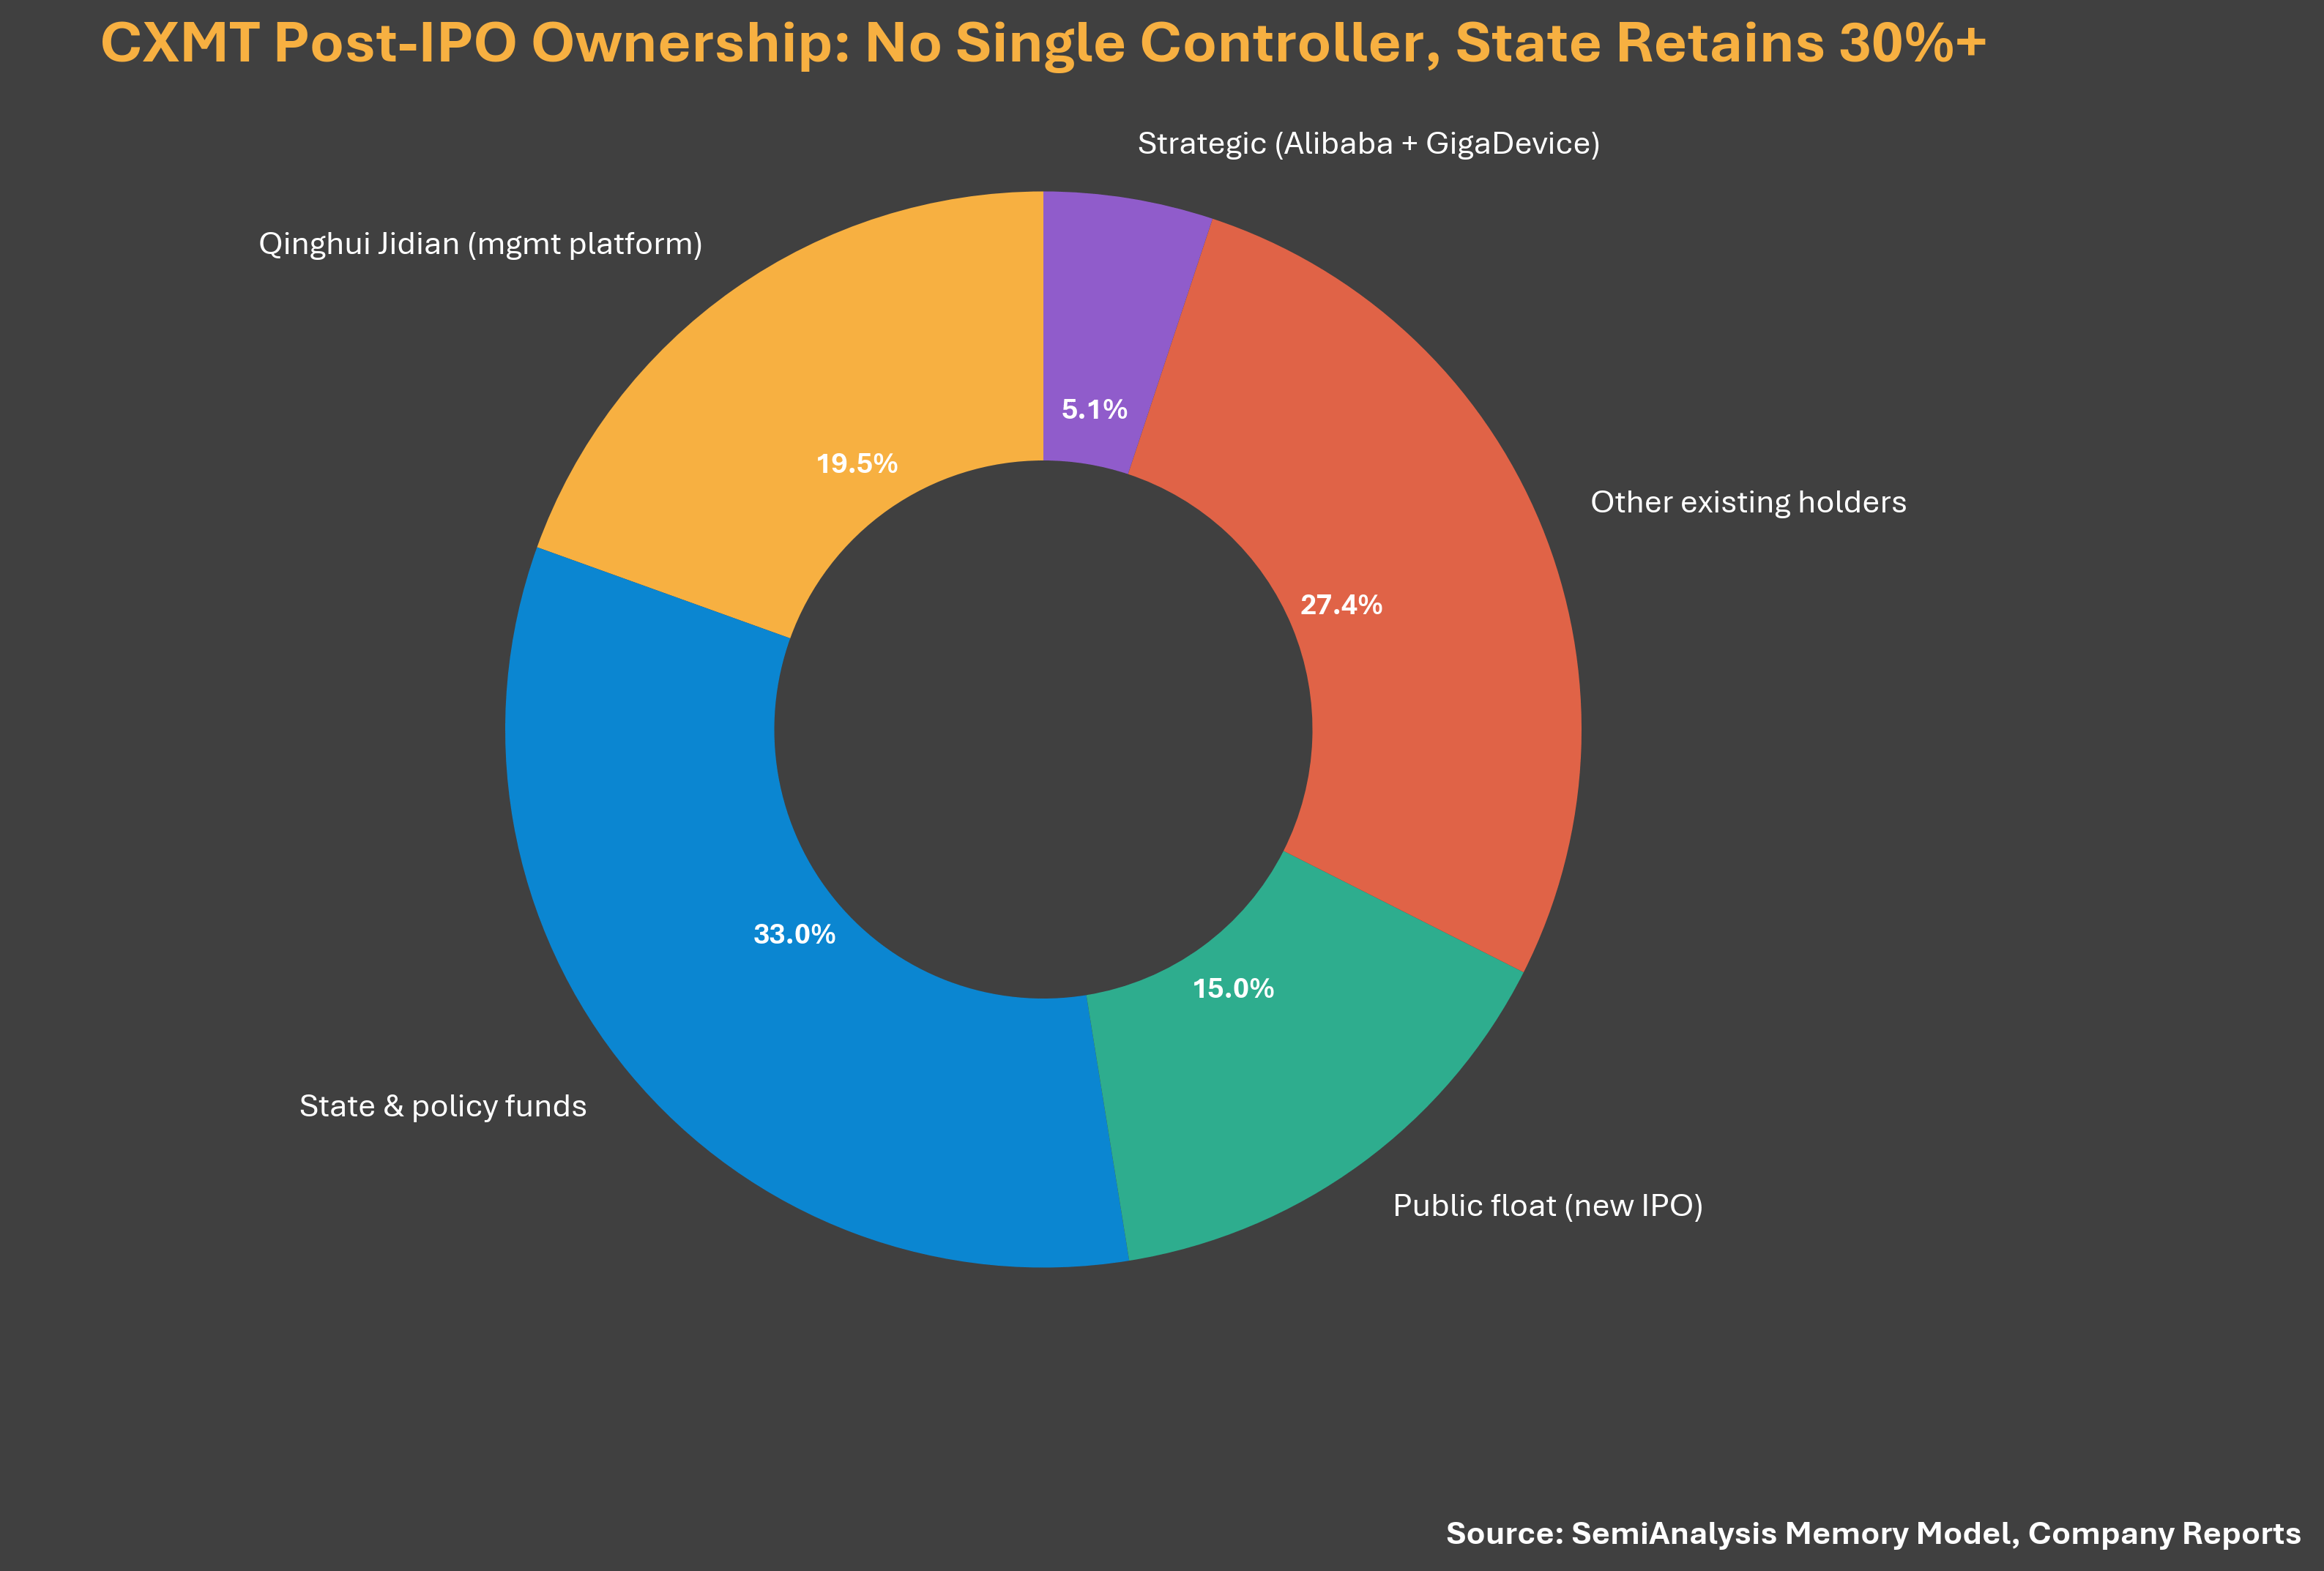
Chú thích: Sơ đồ cấu trúc cổ phần CXMT (Nguồn: SemiAnalysis Memory Model, Báo cáo công ty)
Định giá: Mức giá nền bị đánh giá thấp
ChangXin có kế hoạch huy động 29,5 tỷ nhân dân tệ (khoảng 4,1 tỷ USD), phát hành 10-15% tổng vốn cổ phần sau niêm yết. Việc huy động vốn hoàn toàn qua IPO đồng nghĩa: với pha loãng 10%, giá mỗi cổ phiếu khoảng 4,41 nhân dân tệ; với pha loãng 15%, khoảng 2,78 nhân dân tệ (giá huy động vốn tháng 6/2025 là 2,63 nhân dân tệ). Mức giá thấp hầu như không có premium so với vòng trước, mặc dù quý 1/2026 đã đạt doanh thu 7,3 tỷ USD và lợi nhuận ròng 4,8 tỷ USD. Mức 2,78 nhân dân tệ tương ứng với định giá khoảng 197 tỷ nhân dân tệ (khoảng 27 tỷ USD), chỉ bằng 1,8 lần lợi nhuận thuộc về công ty mẹ hàng năm hóa nửa đầu năm 2026. SemiAnalysis cho rằng mức giá nền này quá thấp, giá thực tế nên cao hơn nhiều.
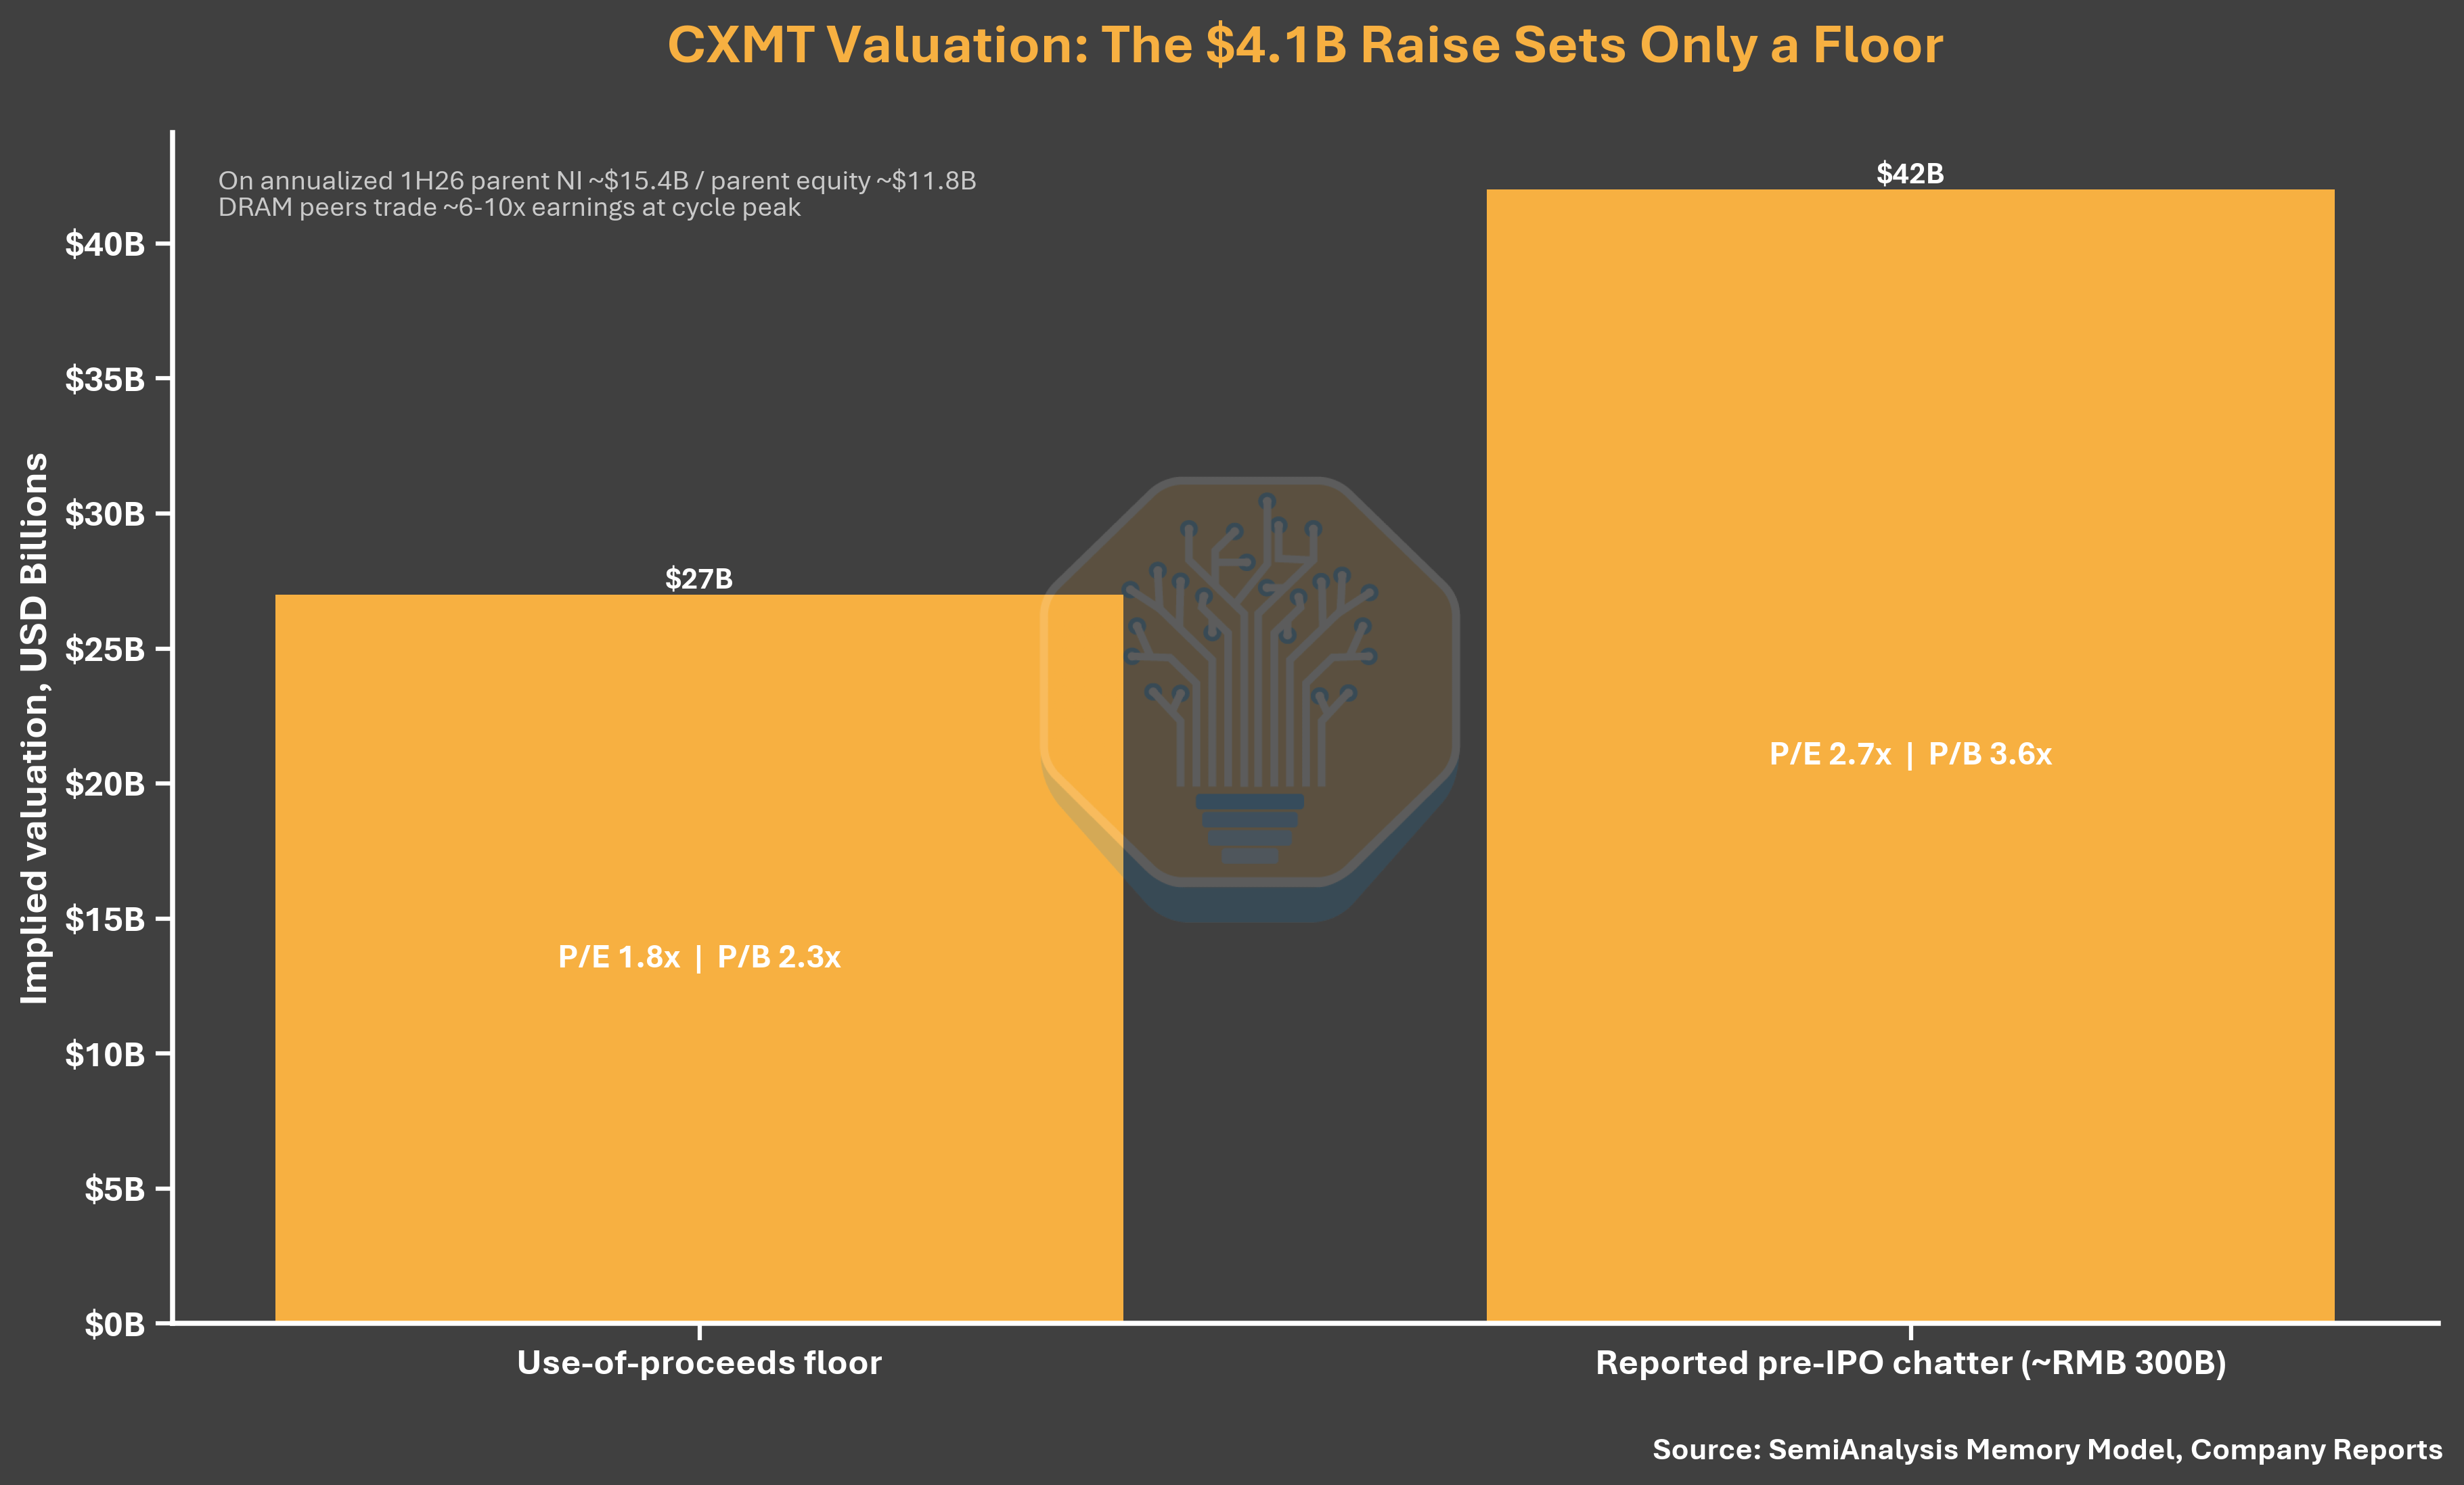
Chú thích: Phân tích định giá IPO của CXMT (Nguồn: SemiAnalysis Memory Model, Báo cáo công ty)
Mục đích huy động vốn: Tập trung vào DRAM hàng hóa, không đề cập đến HBM
Việc huy động 295 tỷ nhân dân tệ củng cố ưu tiên hiện tại của ChangXin. Trong đó, 205 tỷ (69,5%) được dùng để nâng cấp dây chuyền sản xuất wafer và công nghệ DRAM, 90 tỷ (30,5%) dành cho nghiên cứu DRAM tiên tiến. Bản cáo bạch không tiết lộ dự án HBM riêng biệt, thậm chí không đề cập đến HBM. Mô tả dự án tập trung vào các nền tảng quy trình mới hơn, cải tiến sản phẩm và chuyển dịch các dây chuyền hiện có sang DRAM trung-cao cấp. Vai trò cốt lõi của IPO là tăng cường nền tảng sản xuất và công nghệ DRAM của ChangXin, không có cam kết tài chính công khai nào cho việc mở rộng HBM trong thời gian tới.
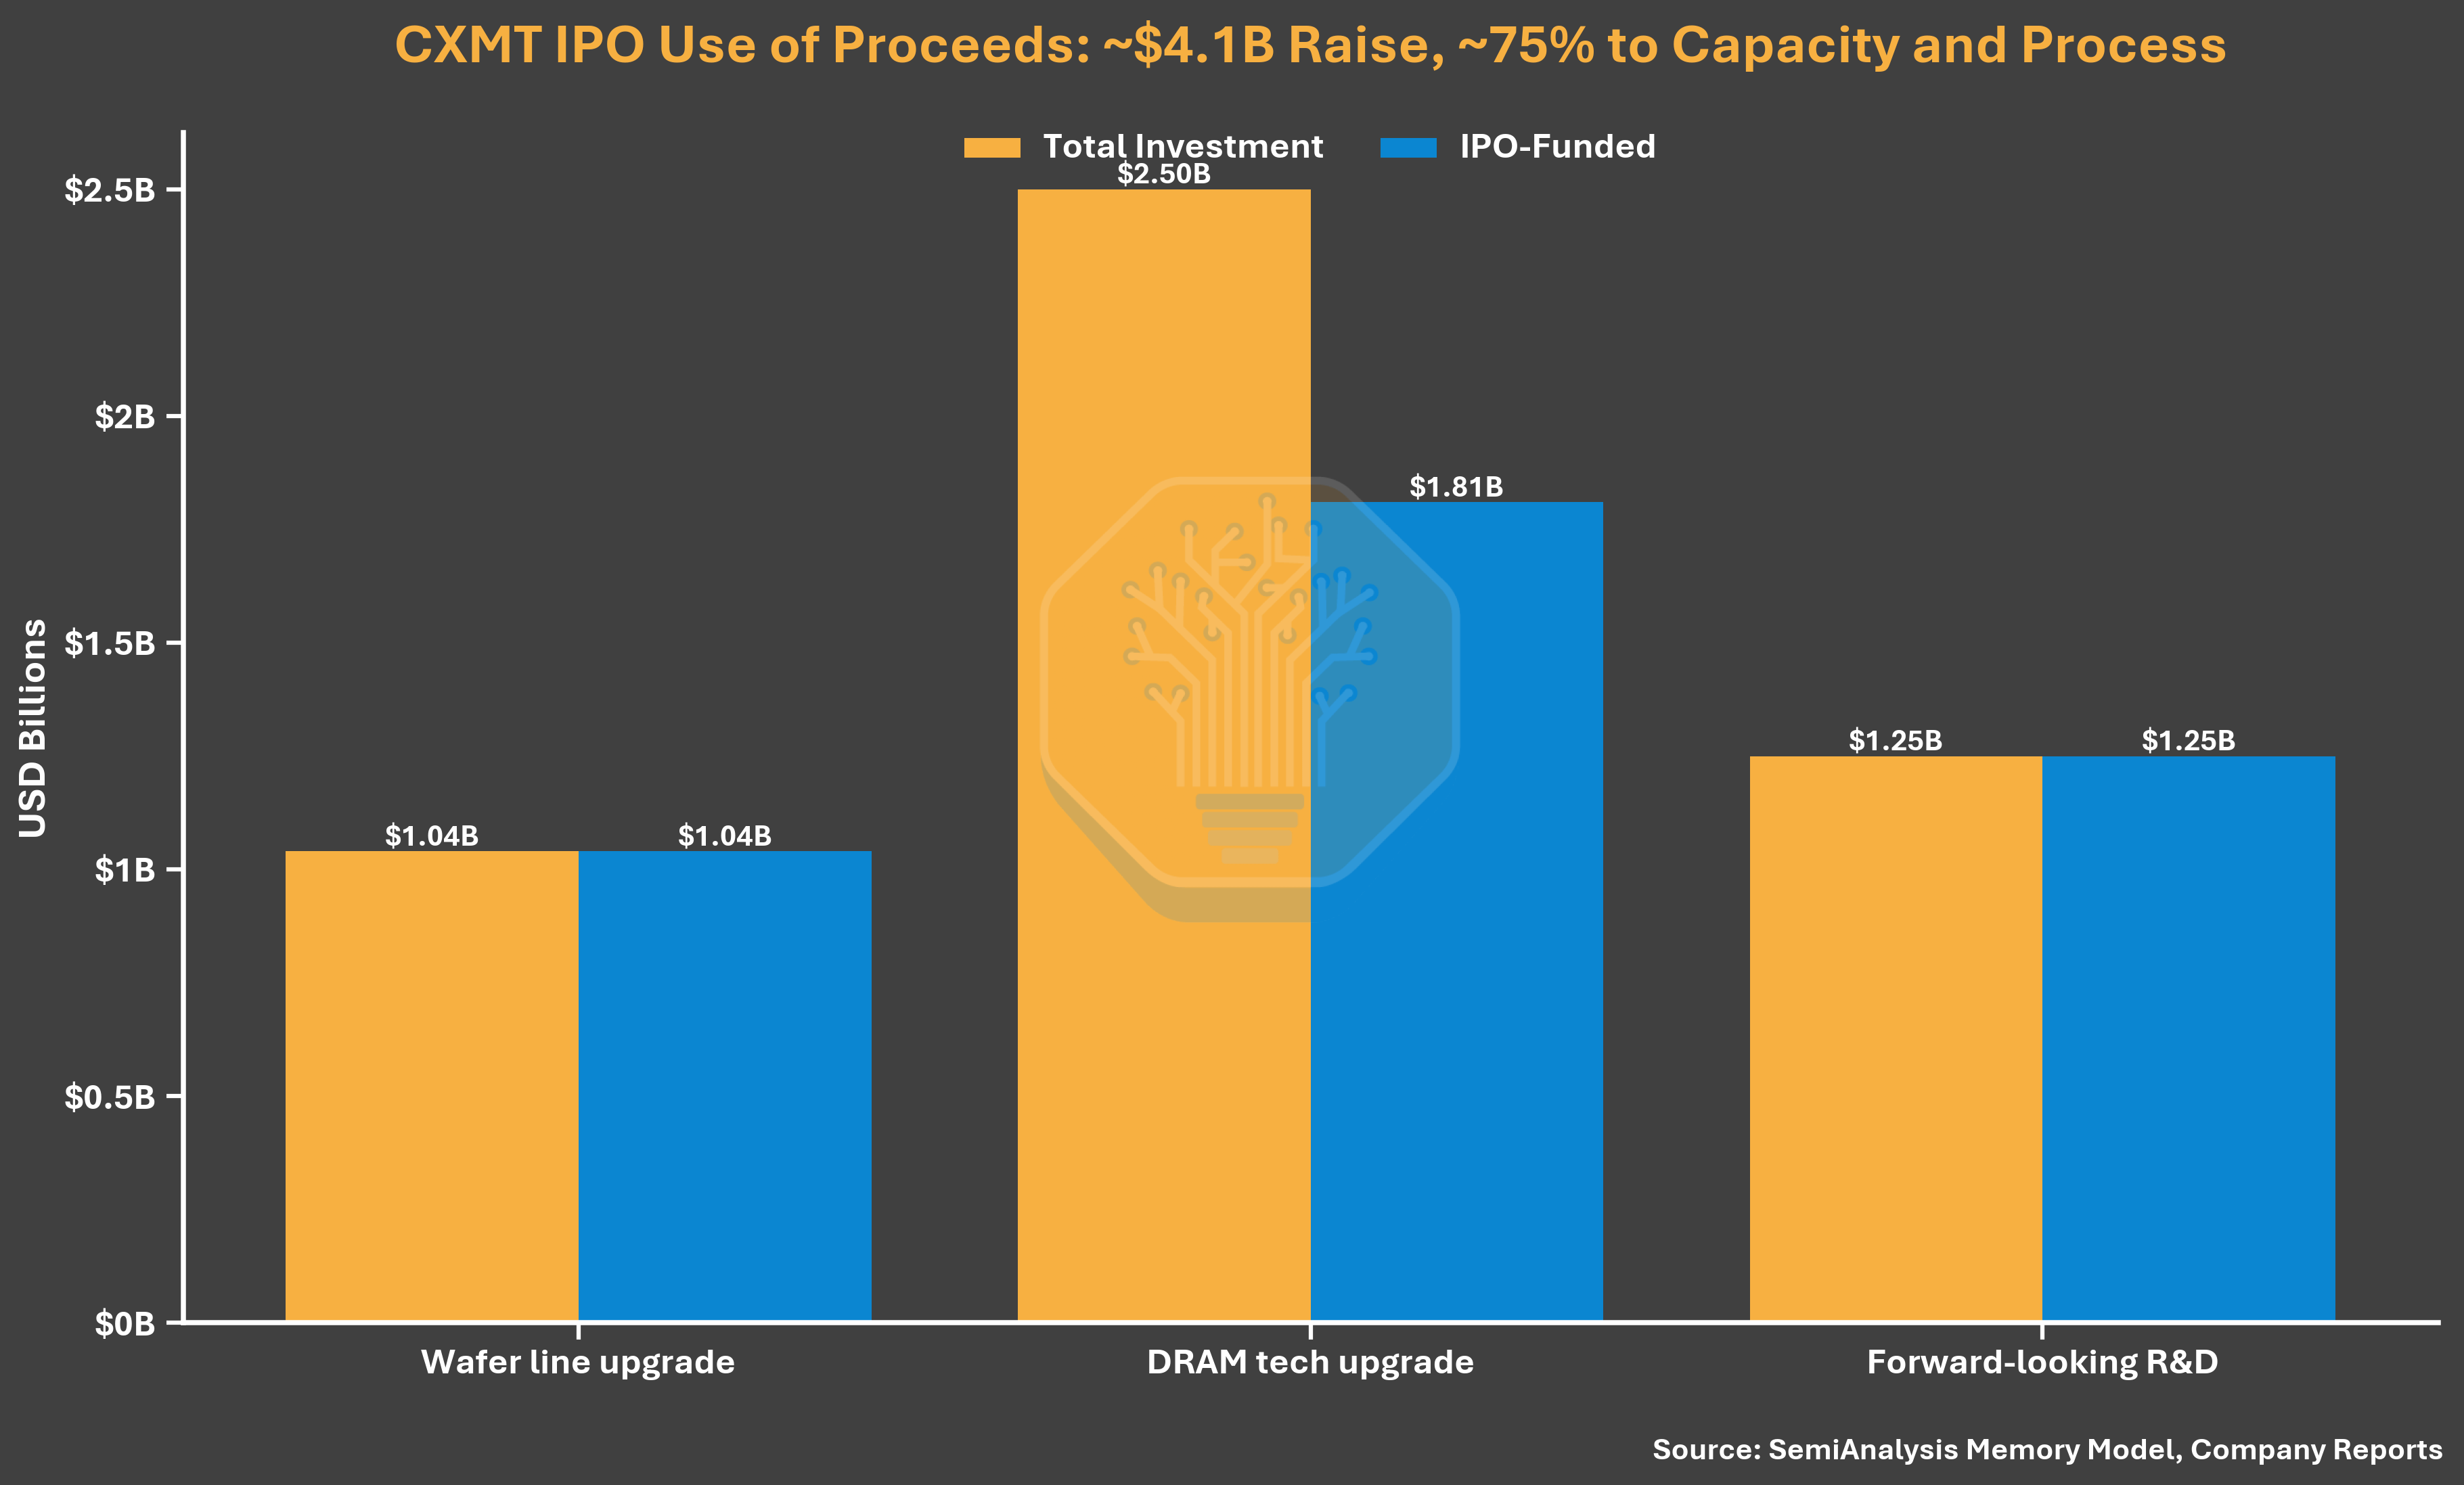
Chú thích: Phân bổ mục đích huy động vốn IPO của CXMT (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
Cảnh báo về thời điểm chu kỳ
Biên độ biến động lợi nhuận đòi hỏi một lời nhắc nhở về thời điểm chu kỳ. Trong bản cáo bạch tháng 12/2025, ChangXin dự kiến lỗ ròng thuộc về cổ đông công ty mẹ cả năm 2025 là 6-16 tỷ nhân dân tệ. Bản cáo bạch cập nhật năm tháng sau đó báo cáo lợi nhuận 18,7 tỷ, lợi nhuận hợp nhất vượt hơn hai lần ước tính cao nhất trước đó. Điều này cũng cho thấy việc định giá đỉnh DRAM có thể thay đổi mẫu số định giá nhanh như thế nào – theo cả hai hướng.
Vai trò kép của Alibaba
Một chi tiết cuối cùng: Vai trò của Alibaba trong danh sách cổ đông của ChangXin đã thay đổi cách diễn giải về phía cầu của ChangXin. Alibaba Cloud vừa là khách hàng siêu quy mô cốt lõi, vừa là cổ đông nắm gần 4% và người bảo chứng, song song với GigaDevice của Zhu Yiming (nắm khoảng 1,8%). Quy mô nhu cầu trong nước ở một mức độ nào đó được đảm bảo, đây là lợi thế mà các gã khổng lồ Hàn Quốc không có tại thị trường nội địa của họ. Tỷ lệ phần trăm tuy nhỏ, nhưng ý nghĩa lớn hơn nhiều.
Lưu ý: Phần sau của bài viết về hệ sinh thái thiết bị CXMT, tác động của kiểm soát xuất khẩu, tham vọng lưu trữ và tính toán của Trung Quốc là nội dung trả phí của SemiAnalysis, không được bao gồm trong bản dịch này.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan