Phân tích chuyên sâu: Từ 10 đô la lên 290 đô la, MRVL đã chiến thắng toàn bộ kỷ nguyên AI nhờ "không làm GPU"
Tiêu đề gốc: "Phân tích vạn chữ: Từ 10 đô la lên 290 đô la, MRVL thắng cả kỷ nguyên AI nhờ 'không làm GPU'"
Tác giả gốc: Musolsol, nhà phân tích tiền mã hóa
Ngày 3 tháng 6 năm 2026, cổ phiếu Marvell Technology $MRVL chạm mốc 290 đô la, mức cao lịch sử.
12 tháng qua tăng 254%, ba năm trước còn chưa tới 40 đô la.
Nếu tính từ khi Matt Murphy nhậm chức CEO năm 2016 – lúc đó giá cổ phiếu chưa tới 10 đô la, vốn hóa chưa tới 2 tỷ – thì đây là mức tăng 30 lần.
Nhưng bản thân mức tăng này chắc chắn không phải điều bài viết muốn bàn.
Điều bài viết thực sự muốn làm rõ là: Thị trường đang định giá Marvell như thế nào? Đằng sau mức giá này, liệu mọi người có đang dùng một khung nhận thức lỗi thời để hiểu về công ty này không?
Nhiều người trên phố gọi Marvell là "Broadcom nhỏ" – kẻ đứng thứ hai trong mảng chip AI tùy chỉnh, nhặt những gì hyperscaler bỏ lại sau Broadcom. Cách nói này không hẳn sai, nhưng có một điểm mù chí mạng: Nó mặc định Marvell là phiên bản thu nhỏ của Broadcom. Còn giá trị thực sự của Marvell, chính xác là ở chỗ nó hoàn toàn không giống Broadcom.
Marvell chiếm một hốc sinh thái độc nhất vô nhị. Hạ tầng AI đang chuyển từ "chồng GPU" sang "xây dựng hệ thống", và vị trí này sẽ ngày càng có giá trị.
Bài viết này sẽ cố gắng làm rõ điều đó.
Toàn văn khoảng 15.000 chữ, mời các thầy từ từ đọc nhé~
Một, Marvell thực sự bán cái gì?
Muốn hiểu Marvell, bước đầu tiên là vứt bỏ cái mác "công ty chip". Nó không làm GPU, không chế tạo CPU, không bán bộ nhớ. Nó bán "kết nối" – để dữ liệu chảy giữa các chip AI, giữa các máy chủ, giữa các trung tâm dữ liệu, với tốc độ ánh sáng.
Phân tích ra, có ba mảng kinh doanh:
Phần 1: Kết nối quang – Hào phòng thủ
Marvell là ông trùm tuyệt đối trong lĩnh vực DSP quang tốc độ cao. Khoảng 70% chip DSP trong các mô-đun quang trung tâm dữ liệu trên 400G trên toàn cầu đến từ Marvell.
Mỗi lần bạn thấy tin tức "Sản lượng mô-đun quang trung tâm dữ liệu AI bùng nổ", Marvell đều âm thầm thu tiền ở phía sau.
Tại sao thị phần 70% khó bị lung lay? DSP quang tốc độ cao không phải là một con chip thông thường. Nó phải đồng thời xử lý điều chế tín hiệu, giải điều chế, sửa lỗi, phục hồi đồng hồ. Ở tốc độ 800G, 1.6T, việc quản lý nhiễu và suy hao tín hiệu ở lớp vật lý phức tạp đến mức khó tin.
Sau khi chi khoảng 10 tỷ USD để mua lại Inphi vào năm 2021, Marvell đã tích lũy hơn 5 năm kinh nghiệm sản xuất hàng loạt trong lĩnh vực này, liên tục nâng cấp từ 5nm lên 3nm. Broadcom cũng đang theo đuổi, nhưng lợi thế đi trước này không thể xóa nhòa chỉ bằng cách đổ tiền.
Vào tháng 3 năm 2026, Marvell đã tung ra bốn sản phẩm DSP 1.6T mới – Ara T, Ara X, Petra, Aquila M – bao phủ từ khoảng cách ngắn đến dài, từ Ethernet đến InfiniBand. Murphy đã nói một câu rất thật trong cuộc họp báo cáo tài chính Q1 FY2027: Tốc độ tăng trưởng kỳ vọng của mảng kết nối quang trong FY2027 đã được nâng từ 50% lên hơn 70%.
Không phải thị trường thay đổi, mà là chính họ đã đánh giá thấp nhu cầu mạnh mẽ đến mức nào.
Phần 2: Chip AI tùy chỉnh – Tăng trưởng
Đây là mảng được thị trường theo dõi sát nhất. Logic rất đơn giản: Amazon không muốn nộp thuế cho mỗi GPU của NVIDIA, nên đã tự thiết kế một con chip đào tạo AI có tên Trainium. Nhưng Amazon không sản xuất chip – họ cần người giúp thiết kế và sản xuất hàng loạt. Người đó chính là Marvell.
Hiện tại, Marvell đang có 18 dự án thiết kế XPU tùy chỉnh, phục vụ ba hyperscaler – Amazon, Microsoft, Google. Lifetime revenue funnel đạt 75 tỷ USD. Doanh thu chip tùy chỉnh cả năm FY2026 khoảng 1,5 tỷ USD, dự kiến tăng hơn gấp đôi vào FY2028.
Nhưng có một điểm hơi khó chịu trong mảng kinh doanh này: tỷ suất lợi nhuận gộp thấp hơn so với sản phẩm tiêu chuẩn. Non-GAAP gross margin quý 1 năm tài chính 2027 là 58,9%, trong khi Broadcom là 77,5%. Lý do rất đơn giản – bạn đang làm việc cho Amazon, chứ không phải bán sản phẩm tiêu chuẩn của riêng mình, chi phí R&D nặng, và khách hàng có sức mặc cả lớn.
Sẽ phân tích chi tiết sau.
Phần thứ ba: Chip chuyển mạch và lưu trữ doanh nghiệp – con bò tiền mặt
Chip chuyển mạch Ethernet dự kiến đạt hơn 600 triệu USD trong năm tài chính 2027 (tăng gấp đôi so với cùng kỳ), nhờ nhu cầu cứng về chuyển mạch tốc độ cao khi cụm AI mở rộng từ vài trăm GPU lên hơn 100.000 GPU. Bộ điều khiển SSD và HDD cấp doanh nghiệp là mảng truyền thống, đóng góp dòng tiền ổn định, nhưng tỷ trọng đang giảm dần do bị mảng AI lấn át.
Kết hợp ba mảng lại, bức tranh trở nên rõ ràng: Marvell không phải là một "công ty chip làm đủ thứ", mà là một công ty xây dựng năng lực kết nối toàn diện xoay quanh "luồng dữ liệu AI". Từ SerDes bên trong chip, đến chuyển mạch PCIe/CXL giữa các chip, đến DSP quang giữa các rack, đến module quang kết hợp giữa các trung tâm dữ liệu – mỗi khâu đều có một bàn tay can thiệp.
Hiểu được điều này, lý do NVIDIA chi 2 tỷ USD đầu tư vào Marvell trở nên hợp lý. Cũng dần hiểu rằng, gọi Marvell là "Broadcom nhỏ" là một cách hiểu sai.
Hai: Trong kỷ nguyên AI, "kết nối" trở thành nhân vật chính
Hai năm qua, mọi ánh đèn đều tập trung vào GPU. Sức mạnh tính toán là cơ bắp, càng to càng tốt. Nhưng khi cụm AI mở rộng từ vài nghìn GPU lên 100.000, 500.000 GPU, một vấn đề ở cấp độ vật lý xuất hiện: Cáp đồng chỉ truyền được 3 mét, vượt quá khoảng cách này, tín hiệu suy giảm đến mức không thể sử dụng.
GPU có thể là bộ não mạnh nhất thế giới, nhưng nếu tín hiệu giữa các nơ-ron không theo kịp, thì IQ cao đến đâu cũng vô ích. Trong cụm 100.000 GPU, thời gian mỗi GPU dành để "chờ dữ liệu" có thể chiếm 30%-50% tổng thời gian chạy.
Đây là lý do kết nối quang trở thành nhân vật chính. Ánh sáng có thể truyền hàng trăm mét, thậm chí vài km mà hầu như không suy giảm. Cụm càng lớn, GPU càng nhiều, tỷ lệ kết nối quang càng cao – không phải tăng tuyến tính, mà là siêu tuyến tính.
Barclays ước tính, sản lượng cổng quang năm 2026 sẽ tăng gấp đôi, và năm 2027 lại tăng gấp đôi. Doanh thu mảng kết nối quang của Marvell dự kiến tăng khoảng 90% mỗi năm trong hai năm tới — khoan, giờ đã điều chỉnh lên hơn 70%, nhưng dựa trên số liệu thực tế, 90% có thể còn chưa đủ.
Quan trọng là, xu hướng này không chỉ kéo dài một hai năm. Chừng nào số tham số của mô hình AI còn tiếp tục phình to, và cụm huấn luyện cùng suy luận còn mở rộng, thì đường cầu của kết nối quang sẽ không bao giờ đi ngang.
Đây không phải vấn đề chu kỳ kinh tế, mà là xu hướng cấu trúc dài hạn do định luật vật lý quyết định.
Ví dụ: Hạ tầng AI giống như một thành phố đang được mở rộng điên cuồng, GPU là các tòa nhà, còn Marvell bán ống nước, dây điện và đường cao tốc. Nhà có thể do các kiến trúc sư khác nhau xây, nhưng một khi hạ tầng đã trải xuống, việc thay thế khó hơn xây nhà rất nhiều.
Ba, Từ 10 đô la đến 290 đô la: Một CEO bị đánh giá thấp
Năm 2016, Marvell là một cổ phiếu bị thị trường bỏ rơi.
Người sáng lập Sehat Sutardja và Weili Dai buộc phải rời ghế vì cuộc điều tra kế toán và khủng hoảng quản trị, SEC vào cuộc. Mảng kinh doanh trải rộng — viễn thông di động, máy in, điện tử tiêu dùng — nhưng không mảng nào vào top 3 ngành. Giá cổ phiếu dưới 10 đô la, khách hàng bắt đầu lo lắng liệu công ty này còn sống nổi không.
Năm đó, quỹ đầu cơ tích cực Starboard Value can thiệp, thúc đẩy một cuộc tái cấu trúc ban lãnh đạo mang tính kinh điển. Họ tuyển Matt Murphy từ Maxim Integrated làm CEO.
Tuy nhiên, cá nhân tôi thấy Murphy đáng được nhắc thêm: Ông làm việc 22 năm tại Maxim, từ nhân viên bán hàng tuyến đầu lên đến Phó chủ tịch điều hành, quản lý toàn bộ phát triển sản phẩm, bán hàng và lợi nhuận của công ty. Không phải kiểu CEO bán dẫn "thiên tài kỹ thuật" — mà là một doanh nhân cực kỳ thực tế và cực kỳ tập trung.
Ông từng nói một câu tôi nhớ rất sâu: "Bố tôi từng làm trong đội bán hàng đầu tiên của Apple, tôi hiểu từ nhỏ — công nghệ tốt đến đâu, không bán được thì bằng không."
Sau khi nhậm chức, Murphy làm ba việc, nhìn thì đơn giản nhưng thực hiện cực kỳ khó:
Thứ nhất, cắt.
Cắt viễn thông di động. Cắt chip máy in. Cắt điện tử tiêu dùng. Bán mảng Wi-Fi/Bluetooth cho NXP với giá 1,76 tỷ đô la (năm 2019). Bán mảng Ethernet ô tô cho Infineon với giá 2,5 tỷ đô la (năm 2025).
Tập trung toàn bộ nguồn lực vào một hướng: Cơ sở hạ tầng trung tâm dữ liệu.
Thứ hai, mua lại.
Năm 2018, mua Cavium (tức CPU máy chủ ARM, DPU) với giá 6 tỷ USD. Năm 2021, mua Inphi (DSP quang) với giá 10 tỷ USD – thương vụ này đã thay đổi vận mệnh của Marvell. Cuối năm 2025, mua Celestial AI (liên quan đến silicon quang tử/dệt quang tử) với giá 3,25 tỷ USD. Đầu năm 2026, mua XConn (liên quan đến chip chuyển mạch PCIe/CXL) với giá 540 triệu USD.
Bốn thương vụ mua lại, mỗi thương vụ đều bổ sung một mảnh ghép cho bức tranh "kết nối AI".
Thứ ba, ràng buộc.
Murphy theo đuổi thứ gọi là "tầm nhìn dài hạn" – sự chắc chắn về doanh thu có thể dự đoán được trong nhiều năm. Đã ký thỏa thuận đa thế hệ kéo dài hơn 5 năm với AWS, bao gồm chip AI tùy chỉnh, DSP quang, DSP AEC, bộ định thời lại PCIe, mô-đun quang DCI và chip chuyển mạch Ethernet – không phải một giao dịch đơn lẻ, mà là hợp tác toàn bộ hệ thống.
Trong báo cáo 10-K, có tiết lộ rằng một số thỏa thuận dự trữ năng lực sản xuất có thời hạn từ 4 đến 10 năm.
Kết quả? Khi tiếp quản, doanh thu năm tài chính 2016 khoảng 2,65 tỷ USD (báo cáo năm 2017 là 2,32 tỷ USD), lợi nhuận mỏng. Doanh thu năm tài chính 2026 đạt 8,2 tỷ USD (+42% so với cùng kỳ), EPS non-GAAP 2,84 USD (+81% so với cùng kỳ).
Mười năm, từ một nhà sản xuất chip hạng hai thoát khỏi khủng hoảng quản trị, trở thành nhà cung cấp cốt lõi cho cơ sở hạ tầng AI.
Trong đầu tư, có một quy luật tôi đã nhiều lần kiểm chứng: "Thay CEO → Tập trung chiến lược → Mua lại lớn → Ràng buộc khách hàng lớn" – chuỗi hoàn chỉnh này nếu được thực thi thành công, và mỗi bước đều có bằng chứng trong các con số tài chính – thì công ty đó đáng để dành thời gian nghiên cứu nghiêm túc.
4. 2 tỷ USD của NVIDIA: Sự bảo chứng, hay sự thu nạp?
Ngày 31 tháng 3 năm 2026, NVIDIA tuyên bố đầu tư chiến lược 2 tỷ USD vào Marvell – mua 2 triệu cổ phiếu ưu đãi có thể chuyển đổi, giá chuyển đổi ban đầu khoảng 91,84 USD, tương ứng với khoảng 2,4% cổ phần sau khi chuyển đổi toàn bộ.
Ngay trong ngày, cổ phiếu Marvell đã tăng 13%. Nhưng điểm hưng phấn của thị trường lúc đó lại khác với điều tôi sau này suy ngẫm mãi.
Thị trường nhìn thấy: NVIDIA dùng tiền thật để đóng dấu – "Đây là đối tác mà tôi công nhận." Logic không sai. 2 tỷ không phải phí PR, mà là đầu tư chiến lược. Năm 2026, NVIDIA đầu tư dồn dập vào một loạt công ty kết nối quang – Coherent (2 tỷ), Lumentum (2 tỷ), Marvell (2 tỷ) – 6 tỷ đổ vào cùng một đường đua, tín hiệu này mạnh hơn bất kỳ báo cáo phân tích nào.
Nhưng điều chúng ta nên chú ý hơn là khuôn khổ hợp tác – NVLink Fusion.
NVLink Fusion là một nền tảng "cơ sở hạ tầng AI bán tùy chỉnh" do NVIDIA đẩy mạnh. Các bên thứ ba (như Marvell) có thể cung cấp bộ tăng tốc XPU tùy chỉnh, kết nối trực tiếp vào mạng liên kết tốc độ cao của NVIDIA. NVIDIA tự cung cấp Vera CPU, card mạng ConnectX, BlueField DPU, kết nối NVLink và switch Spectrum-X.
Nói một cách dễ hiểu: "Các hyperscaler muốn dùng chip tùy chỉnh do chính mình thiết kế để thay thế GPU? Không vấn đề, tôi dùng NVLink Fusion để kết nối chip của các bạn vào hệ sinh thái của tôi. Chip các bạn tự tìm người làm, nhưng lớp kết nối vẫn là của tôi."
Chỉ có thể nói là cực kỳ thông minh. Biến "kẻ thù" thành "khách hàng" – hyperscaler càng muốn thoát khỏi GPU của NVIDIA, thì càng cần mạng lưới của NVIDIA. Còn Marvell, chính là người giúp hyperscaler tạo chip tùy chỉnh, đồng thời cũng là người giúp NVIDIA xây dựng hệ sinh thái kết nối.
Kẻ câu, người hái, ngư ông đắc lợi.
The Next Web có một bài phân tích với tiêu đề châm biếm nhưng chính xác: "Khoản đầu tư 2 tỷ USD của NVIDIA vào Marvell không phải đầu tư, mà là một trạm thu phí."
NVIDIA thông qua khoản đầu tư này đã đặt trạm thu phí ở mọi lối vào của hệ sinh thái. Nhưng nhìn từ góc độ khác – bản thân Marvell cũng là một phần của trạm thu phí. Một tay giúp các nhà cung cấp đám mây tạo chip, một tay giúp NVIDIA xây dựng mạng lưới.
Cả hai bên đều không thể thiếu nó, và cả hai bên đều đang gửi tiền cho nó.
Tất nhiên, điều này cũng đồng nghĩa với một sự căng thẳng không bao giờ có thể giải quyết: NVIDIA $NVDA vừa là đối tác, vừa là đối thủ. Họ tự làm chip mạng, cũng đang triển khai silicon quang, ranh giới giữa hợp tác và cạnh tranh luôn khá mơ hồ.
Nhưng theo đánh giá cá nhân của tôi: trong giai đoạn "xây dựng hệ thống" hạ tầng AI, NVIDIA cần Marvell nhiều hơn là Marvell cần NVIDIA. Bởi vì nhu cầu chip tùy chỉnh của các hyperscaler là mang tính cấu trúc và không thể đảo ngược, nếu NVIDIA từ chối hợp tác thì khác nào trao toàn bộ miếng bánh cho Broadcom.
Năm, So với Broadcom, rốt cuộc kém ở chỗ nào?
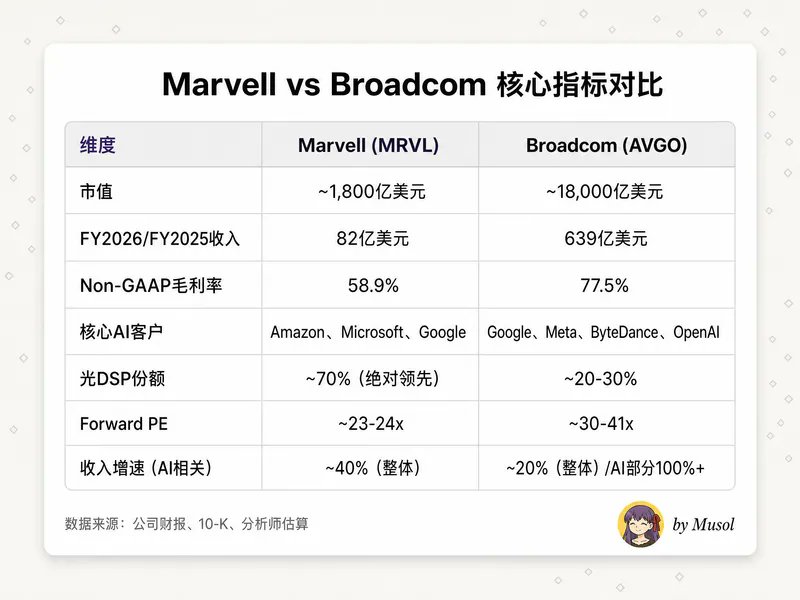
Nhiều người sau khi xem bảng này sẽ nhanh chóng kết luận: "Broadcom tốt hơn – quy mô lớn gấp mười lần, biên lợi nhuận cao hơn hai mươi điểm, định giá cũng không đắt hơn quá nhiều."
Không thể nói là sai, nhưng đã bỏ qua hai điều quan trọng nhất.
Thứ nhất, chênh lệch biên lợi nhuận gộp có nguyên nhân cấu trúc, không phải "Marvell không biết kiếm tiền".
Con số 77,5% của Broadcom không phải là con số thuần túy từ bán dẫn: nó bao gồm doanh thu phần mềm từ VMware, với biên EBITDA 67%, đã kéo mạnh biên lợi nhuận gộp hợp nhất lên.
Chỉ nhìn riêng phần bán dẫn, khoảng 60%-65%. 58,9% của Marvell thực sự thấp hơn, nhưng khoảng cách không quá lớn như bề ngoài. Và khi quy mô sản xuất Custom ASIC mở rộng, chi phí R&D được phân bổ, biên lợi nhuận gộp có lộ trình cải thiện rõ ràng – mục tiêu trung hạn của công ty là biên lợi nhuận hoạt động non-GAAP 38%.
Thứ hai, Marvell không phải là "kẻ thứ hai" trong lĩnh vực DSP quang, mà là "kẻ dẫn đầu".
70% thị phần, trong lĩnh vực này Broadcom mới là kẻ đuổi theo. Và DSP quang chính là mắt xích được hưởng lợi nhiều nhất trong kỷ nguyên hạ tầng AI chuyển từ "huấn luyện là chính" sang "suy luận là chính" – mức độ phân tán của cụm suy luận cao hơn nhiều so với cụm huấn luyện, nhu cầu về mật độ kết nối quang cũng cao hơn.
Đoàn Vĩnh Bình có một khung phân loại mà tôi luôn thấy rất hữu ích: "Loại hình kinh doanh B" là bạn làm tốt hơn người khác, nhưng người khác cũng đang làm; "Loại hình kinh doanh A" là thứ bạn làm mà người khác không thể làm được, hoặc làm rồi cũng không đuổi kịp. DSP quang của Marvell gần với loại A hơn; Custom ASIC gần với loại B hơn, nhưng độ sâu gắn kết khách hàng và chi phí chuyển đổi rất cao, nên chất lượng của loại B thực ra không hề thấp.
Thị trường nhìn nhận Marvell qua lăng kính "Broadcom thu nhỏ", đương nhiên tính ra "không đáng giá 180 tỷ". Nhưng nếu đặt vào khung ba chiều "đầu tàu kết nối quang + số hai chip tùy chỉnh + đối tác hệ sinh thái Nvidia", logic định giá đã hoàn toàn khác.
6. Con số không biết nói dối
Dữ liệu tài chính là "tiêu chuẩn duy nhất" để kiểm chứng mọi câu chuyện. Hãy nhìn vào báo cáo và dự báo mới nhất của Marvell:
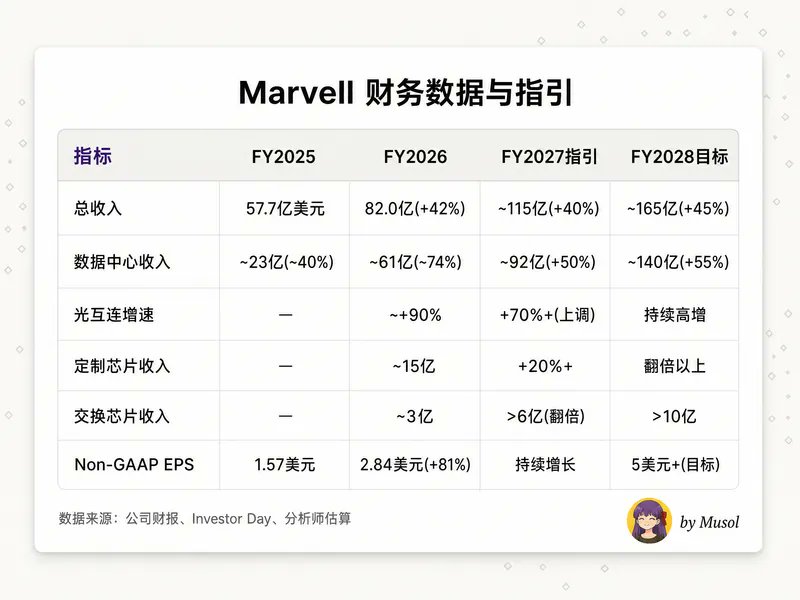
Một số con số quan trọng trong Q1 FY2027:
· Doanh thu quý 2,418 tỷ USD, tăng +28% so với cùng kỳ, tăng +9% so với quý trước, đạt mức cao kỷ lục. Vượt 18 triệu USD so với điểm giữa dự báo.
· Doanh thu trung tâm dữ liệu 1,833 tỷ USD, chiếm 76%, tăng +27% so với cùng kỳ, tăng +11% so với quý trước.
· EPS Non-GAAP 0,80 USD, phù hợp kỳ vọng. Dòng tiền hoạt động 639 triệu USD – cũng là mức cao kỷ lục.
· Dự báo Q2: Doanh thu khoảng 2,7 tỷ USD (điểm giữa), tăng +12% so với quý trước / +35% so với cùng kỳ. Trung tâm dữ liệu dự kiến tăng trưởng hai chữ số ở mức trung bình-cao so với quý trước.
Một số xu hướng rất đáng chú ý:
Tốc độ tăng trưởng đang tăng tốc.
FY2026 cả năm +42%, dự báo FY2027 +40%, mục tiêu FY2028 +45%. Trên nền tảng 8 tỷ USD mà vẫn tăng tốc, cho thấy đây không phải bổ sung hàng tồn kho hay phục hồi chu kỳ – mà là nhu cầu cơ cấu đang leo dốc.
Đòn bẩy hoạt động đã được giải phóng.
Tốc độ tăng EPS (81%) nhanh hơn nhiều so với tốc độ tăng doanh thu (42%). Hiệu ứng quy mô của chip tùy chỉnh, cải thiện tỷ lệ thu hồi sản xuất DSP quang, và kiểm soát chi phí chặt chẽ của Murphy – cả ba yếu tố kết hợp.
Chip tùy chỉnh có một "mỏ vàng ẩn" – attach. Tại sự kiện Custom AI Investor 2025, công ty đã tiết lộ một dữ liệu dễ bị bỏ qua: Đến năm 2028, TAM của custom XPU khoảng 40,8 tỷ USD, TAM của các sản phẩm attach xung quanh XPU (card mạng, scale-up fabric, bộ xử lý bảo mật, chip gộp bộ nhớ, v.v.) khoảng 14,6 tỷ USD – với tốc độ tăng trưởng kép lên tới 90%. Nhiều người chỉ tập trung vào "ai thiết kế con chip AI đắt nhất", nhưng lợi nhuận thực sự lại nằm ở các vai phụ.
Tính sơ bộ PEG: Forward PE khoảng 23-24 lần, tốc độ tăng trưởng doanh thu khoảng 40%, PEG khoảng 0,6.
So sánh với Broadcom, Forward PE khoảng 30-41 lần, tốc độ tăng trưởng doanh thu khoảng 20%, PEG khoảng 1,5-2,0. Nhìn qua lăng kính PEG đơn giản nhất, định giá hiện tại của Marvell không hề đắt. Tất nhiên, PEG chỉ là điểm khởi đầu sơ bộ — liệu tốc độ tăng trưởng có duy trì được không, biên lợi nhuận gộp có cải thiện không, cục diện cạnh tranh có xấu đi không, mới là những biến số thực sự.
Bảy, Câu chuyện về quang học: Celestial AI và chặng đường tiếp theo
Quang DSP là hiện tại của Marvell, Celestial AI là tương lai của nó.
Tháng 12 năm 2025, Marvell công bố mua lại Celestial AI với giá 3,25 tỷ USD — một công ty khởi nghiệp phát triển công nghệ "dệt mạng quang học". 3,25 tỷ là khoản trả trước, nếu Celestial AI đạt tổng doanh thu tích lũy 2 tỷ USD trước FY2029, tổng giá trị có thể lên tới 5,5 tỷ USD.
Giá không hề rẻ. Tại sao Murphy lại sẵn sàng trả?
Bởi vì Celestial AI giải quyết nút thắt vật lý tiếp theo trong kết nối chip AI: Cáp đồng đã đến giới hạn.
Hiện tại, bên trong máy chủ AI, các GPU kết nối với nhau bằng NVLink, tốc độ nhanh nhưng khoảng cách ngắn. Một card tăng tốc có 8 GPU, một rack có 4 card, một cụm có hàng trăm rack — giới hạn vật lý của cáp đồng trở thành nút thắt của toàn bộ hệ thống.
Photonic Fabric của Celestial AI thay thế điện bằng quang học, cho phép kết nối quang trực tiếp giữa các chip — mỗi chiplet có băng thông 16 Tbps, giảm một nửa mức tiêu thụ điện năng, độ trễ ở mức nano giây.
Nói một cách dễ hiểu: Quang DSP là mở rộng đường cao tốc trong trung tâm dữ liệu từ hai làn lên tám làn, còn Celestial AI là lắp đặt cổng dịch chuyển trực tiếp giữa các tòa nhà.
Thương vụ này còn có một chi tiết: Amazon đã hỗ trợ giao dịch.
Marvell thậm chí đã phát hành cho Amazon một chứng quyền, cho phép Amazon mua tối đa 90 triệu USD cổ phiếu Marvell dựa trên khối lượng mua sản phẩm Photonic Fabric. Amazon không tùy tiện bảo lãnh cho việc mua lại của nhà cung cấp — nó bảo lãnh vì nó thực sự cần công nghệ này.
Marvell dự kiến Celestial AI sẽ bắt đầu đóng góp doanh thu có ý nghĩa từ nửa cuối năm tài chính 2028, với doanh thu hàng năm đạt 500 triệu USD trong quý 4 năm tài chính 2028 và 1 tỷ USD trong quý 4 năm tài chính 2029. Nếu lộ trình được thực hiện, mảng kết nối quang sẽ chuyển từ "mảng kinh doanh đầu tiên" thành "siêu mảng kinh doanh" – một nền tảng kết nối quang toàn diện trải dài từ DSP, silicon quang học đến mạng lưới quang tử.
Cùng với thương vụ mua lại XConn trị giá 540 triệu USD vào đầu năm 2026, Marvell hiện sở hữu một bức tranh kết nối "điện + quang" hoàn chỉnh: SerDes trong chip → chuyển mạch PCIe/CXL giữa các chip → kết nối quang trong giá đỡ → DSP quang giữa các giá đỡ → mô-đun quang kết hợp giữa các trung tâm dữ liệu.
Trên đường đua kết nối AI, không có công ty thứ hai nào có bố cục hoàn chỉnh như vậy.
8. Sau khi tăng 254%, tất nhiên đừng quên còn có rủi ro
Nghiên cứu đầu tư, điều quan trọng nhất không phải là tìm ra "tại sao nó sẽ tăng" – trong thị trường tăng giá, lý do có ở khắp mọi nơi. Quan trọng là tìm ra "điều gì sẽ khiến nó giảm", sau đó đánh giá xem bạn có sẵn sàng chấp nhận hay không. Tôi nghĩ triết lý kiểm soát rủi ro của @aleabitoreddit rất đáng để mọi người xem xét kỹ lưỡng.
Rủi ro 1: Mất Trainium3, mức độ tập trung khách hàng cao hơn bạn nghĩ
Marvell gần đây đã mất quyền thiết kế chính cho thế hệ Trainium3 tiếp theo của Amazon – bị Alchip (Đài Loan, Trung Quốc) giành mất. Công ty nhấn mạnh rằng Trainium2.5 vẫn do Marvell thực hiện, "sẽ không có khoảng trống doanh thu".
Nhưng thị trường nhìn thấy một mặt khác: khách hàng chip tùy chỉnh lớn nhất đã không chọn đối tác cũ cho thế hệ sản phẩm tiếp theo. Đây không phải là tín hiệu tốt.
Trong năm tài chính 2026, mười khách hàng lớn nhất đóng góp 82% doanh thu, hai khách hàng chiếm hơn 10%. Mẫu 10-K viết rất thẳng thắn: "Mức chi tiêu vốn hiện tại cho cơ sở hạ tầng AI có thể không bền vững trong dài hạn."
Nếu Amazon hoặc Microsoft bất kỳ bên nào cắt giảm kế hoạch chip tùy chỉnh, doanh thu của Marvell sẽ bị ảnh hưởng trực tiếp.
Rủi ro 2: Trần biên lợi nhuận gộp
Biên lợi nhuận gộp Non-GAAP là 58,9%, thấp hơn Broadcom gần 20 điểm phần trăm. Đây không phải là tạm thời, mà là cấu trúc. ASIC tùy chỉnh về bản chất là một dịch vụ – giúp khách hàng thiết kế chip độc quyền, khách hàng sở hữu sản phẩm cuối cùng, khả năng thương lượng của bạn bị hạn chế tự nhiên.
Hiệu ứng quy mô có thể cải thiện, nhưng không thể giải quyết triệt để.
Nếu tăng trưởng doanh thu trong tương lai chủ yếu đến từ ASIC tùy chỉnh (biên lợi nhuận thấp) thay vì DSP quang (biên lợi nhuận cao), thì giữa tăng trưởng doanh thu và cải thiện biên lợi nhuận sẽ có sự đánh đổi. Bội số định giá mà thị trường đưa ra có thể không hào phóng như kỳ vọng của phe đầu cơ giá lên.
Rủi ro thứ ba: "Trạm thu phí" của NVIDIA có thể biến thành "Trạm thu phí + Đối thủ cạnh tranh"
NVIDIA đã đầu tư 2 tỷ USD, nhưng cũng đang tự xây dựng đội ngũ chip mạng. Switch Spectrum-X, DPU BlueField, kết nối NVLink – có sự cạnh tranh trực tiếp hoặc tiềm ẩn với chip chuyển mạch và ASIC tùy chỉnh của Marvell. Tỷ lệ sở hữu 2,4% không phải là kiểm soát, mà là sự ràng buộc hệ sinh thái.
Nếu trong tương lai NVIDIA quyết định nội bộ hóa nhiều giá trị hơn của NVLink Fusion – chẳng hạn như tự sản xuất thêm chip kết nối quang – vị thế của Marvell sẽ trở nên tế nhị.
Rủi ro thứ tư: Người nội bộ đang bán
Từ năm 2026, CEO Murphy đã bán tổng cộng khoảng 5,3 triệu USD (ba lần bán, giá từ 98,70 đến 177,26 USD), CFO Willem Meintjes bán khoảng 4,7 triệu, COO Chris Koopmans bán khoảng 2,73 triệu, CDO Sandeep Bharathi bán khoảng 13,14 triệu.
Không có một giao dịch mua vào nào từ nội bộ.
Số tiền tuyệt đối so với tỷ lệ sở hữu không lớn (sau khi bán, Murphy vẫn nắm giữ khoảng 131 triệu USD cổ phiếu), tất cả đều được thực hiện qua kế hoạch 10b5-1 định trước.
Nhưng tín hiệu đã rất rõ ràng: giá cổ phiếu tăng lên mức cao nhất lịch sử, nhóm người hiểu rõ nhất về công ty này đang bán, không ai mua.
Ít nhất bạn nên tự hỏi mình một lần nữa: Tôi mua cổ phiếu này vì hiểu giá trị của nó, hay vì thấy nó đã tăng 254%?
Rủi ro thứ năm: Chuỗi cung ứng
Báo cáo 10-K tiết lộ cần phải khóa công suất trước 26-52 tuần, một số thỏa thuận kéo dài từ 4 đến 10 năm.
Công suất sản xuất 5nm/3nm của TSMC đang cạnh tranh khốc liệt với các nhà sản xuất GPU (như NVIDIA, AMD), thời gian giao hàng DSP quang đã kéo dài tới 6 tháng.
Marvell đã đánh giá sai nhu cầu - cam kết quá nhiều công suất nhưng nhu cầu lại giảm, hoặc nhu cầu vượt quá dự kiến nhưng công suất không đủ - hình phạt sẽ trực tiếp ảnh hưởng đến báo cáo tài chính.
Siêu chu kỳ hạ tầng AI này không chỉ thưởng cho "người đúng về công nghệ", mà còn thưởng cho "người không để chuỗi cung ứng đứt gãy".
Đã nói nhiều rủi ro như vậy, kết luận của tôi là gì?
Những rủi ro này đều có thật.
Mất Trainium3 không phải chuyện nhỏ, vấn đề cấu trúc biên lợi nhuận không thể giải quyết trong một sớm một chiều, việc người nội bộ bán ra đáng để cảnh giác. Nhưng tôi không vì thế mà đứng về phe gấu của Marvell, vì ba lý do:
Thứ nhất, tin xấu về việc mất Trainium3 đã được bù đắp bởi hướng dẫn doanh thu chip tùy chỉnh tăng gấp đôi cho FY2028.
Mất thế hệ tiếp theo của khách hàng lớn nhất mà vẫn đưa ra hướng dẫn tăng gấp đôi, cho thấy pipeline từ các khách hàng khác (Microsoft Maia, Google Axion và "hyperscaler mới chưa được tiết lộ") mạnh hơn thị trường nghĩ.
Thứ hai, hào quang kết nối quang là có thật và đang mở rộng.
70% thị phần DSP + silicon quang của Celestial AI + chuyển mạch PCIe/CXL của XConn = một bộ năng lực toàn diện mà đối thủ không thể sao chép trong thời gian ngắn.
Đối thủ có thể giành được một vài đơn đặt hàng chip tùy chỉnh, nhưng không ai có thể bắt kịp sự tích lũy của Marvell trong kết nối quang trong vòng ba đến năm năm.
Thứ ba, PEG 0,6 mang lại một mức an toàn nhất định.
Tốc độ tăng trưởng doanh thu 40% tương ứng với forward PE 23 lần - mức định giá này không phải là "thị trường đã coi nó như Broadcom tiếp theo để đầu cơ", mà là "thị trường vẫn đang do dự liệu nó có đáng rẻ hơn Broadcom hay không".
IX. Một số suy nghĩ về thời đại
Peter Thiel trong cuốn "Từ 0 đến 1" đã đưa ra một luận điểm khiến nhiều người khởi nghiệp khó chịu: Cạnh tranh là dành cho kẻ thất bại, công ty thực sự tốt tạo ra sự độc quyền.
"Tất cả các công ty thất bại đều giống nhau – chúng không thoát khỏi cạnh tranh."
Áp dụng vào đầu tư, khuôn khổ này buộc bạn phải đặt một câu hỏi sắc bén: Công ty bạn đang nghiên cứu, liệu đang vật lộn trong một thị trường cạnh tranh khốc liệt, hay đang chiếm vị trí độc quyền trong một thị trường do chính nó định nghĩa?
Điểm thú vị của Marvell là nó đang làm hai việc cùng lúc.
Trong lĩnh vực chip AI tùy chỉnh, nó là kẻ theo đuổi Broadcom – một "người tham gia".
Trong lĩnh vực kết nối quang và DSP tốc độ cao, nó là nhà lãnh đạo thị trường tuyệt đối – một "kẻ độc quyền".
Khoản đầu tư 2 tỷ đô la của NVIDIA, về bản chất, là sự xác nhận bằng tiền thật về giá trị độc quyền của Marvell trong khía cạnh "kết nối".
Thiel nói rằng một trong những đặc điểm của doanh nghiệp độc quyền là thị trường trông nhỏ hơn thực tế – "Các doanh nghiệp độc quyền thường che giấu vị thế độc quyền của mình để tránh sự chú ý của cơ quan quản lý."
Marvell hoàn toàn ngược lại: Vị thế độc quyền của nó bị thị trường bỏ qua, vì mọi người đều đang tập trung vào khoảng cách giữa nó và Broadcom trong mảng chip tùy chỉnh.
Hãy làm một thí nghiệm tư duy: Vốn hóa thị trường hiện tại của Marvell khoảng 250 tỷ đô la, tương ứng với doanh thu FY2027 khoảng 11,5 tỷ đô la, tức hệ số giá/doanh thu khoảng 21,7 lần. Nhưng trong 11,5 tỷ đô la đó, phần trung tâm dữ liệu chiếm khoảng 9,2 tỷ đô la, tăng trưởng với tốc độ trên 50%.
Nếu định giá riêng theo bội số của Broadcom (khoảng 25-30 lần doanh thu), chỉ riêng mảng này đã trị giá 230-276 tỷ đô la.
Mức 250 tỷ đô la mà thị trường đưa ra, tương đương với việc mảng trung tâm dữ liệu được chiết khấu, còn các mảng khác được cho không.
Tất nhiên, phương pháp định giá theo từng bộ phận này quá thô sơ – mảng trung tâm dữ liệu của Marvell sẽ không thực sự đạt được bội số của Broadcom, vì cấu trúc biên lợi nhuận khác nhau, mức độ tập trung khách hàng cao hơn, và vị thế chip tùy chỉnh cũng yếu hơn Broadcom.
Nhưng ít nhất nó cung cấp một điểm khởi đầu để suy nghĩ: Định giá thị trường dành cho Marvell rất có thể vẫn mắc kẹt trong câu chuyện cũ "đây là công ty đã mất hợp đồng Trainium3", thay vì thực tế mới "đây là công ty duy nhất trên toàn cầu có doanh thu quy mô lớn từ cả ba mặt trận: DSP quang, silicon quang tử và chip AI tùy chỉnh".
Phán đoán của tôi cũng có thể sai. Cạnh tranh trong mảng chip tùy chỉnh có thể khốc liệt hơn tôi nghĩ, tốc độ tăng trưởng nhu cầu kết nối quang học có thể không lạc quan như dự báo mô hình, và mục tiêu doanh thu hàng năm 1 tỷ USD của Celestial AI có thể không đạt được.
Nhưng hiện tại, tôi sẵn sàng đặt cược vào hướng "Kết nối AI". Không phải vì Marvell là công ty tốt nhất, mà vì nó đang ở vị trí chính xác nhất.
Mười: Kết thúc: Ánh sáng và Nền văn minh
Viết đến đây, tôi muốn thoát khỏi khuôn khổ đầu tư để nói vài điều lớn lao hơn.
Mỗi bước nhảy vọt của nền văn minh nhân loại, nhìn lại, không phải vì một đột phá đơn lẻ nào đó, mà là vì sự nâng cấp của "kết nối".
Chữ viết cho phép tư tưởng vượt thời gian, in ấn cho phép tri thức vượt qua giai cấp, điện báo cho phép thông tin vượt đại dương, internet lần đầu tiên kết nối bộ não của toàn nhân loại thành một mạng lưới.
Mỗi lần, thứ thực sự thay đổi thế giới không phải là bản thân "nội dung", mà là tốc độ và phạm vi lưu chuyển của nội dung.
Kỷ nguyên AI đang lặp lại câu chuyện tương tự.
Chúng ta dành quá nhiều sự chú ý cho "bộ não" – mô hình lớn hơn, sức mạnh tính toán mạnh hơn, suy luận thông minh hơn. Nhưng bộ não chưa bao giờ tồn tại một cách cô lập.
Trí tuệ của một người dù cao đến đâu, nếu không thể giao tiếp với người khác, thì chỉ là một hòn đảo cô đơn. Một cụm 100.000 GPU cũng vậy – nếu dữ liệu không thể tự do lưu chuyển giữa chúng, thì sức mạnh tính toán mạnh đến đâu cũng chỉ là những tấm silicon im lặng.
Ánh sáng, là sứ giả của thời đại này.
Từ góc nhìn vật lý, ánh sáng là giới hạn tốc độ truyền tải thông tin trong vũ trụ. Chúng ta đã mất hàng nghìn năm để học cách điều khiển nó – từ trạm lửa hiệu đến cáp quang, từ mã Morse đến xử lý tín hiệu DSP 1.6T. Giờ đây, khi lần đầu tiên nhân loại cố gắng xây dựng một "bộ não silicon" thực sự, chúng ta lại quay về cùng một câu hỏi cổ xưa: Làm thế nào để tư tưởng, dù là carbon hay silicon, lưu chuyển với tốc độ ánh sáng?
Câu chuyện về Marvell, bề ngoài là cuộc lội ngược dòng kéo dài một thập kỷ của một công ty chip. Nhưng nghĩ sâu hơn, nó chạm đến một vấn đề cốt lõi hơn: Trong bất kỳ hệ thống phức tạp nào, giá trị của "kết nối" cuối cùng sẽ vượt qua giá trị của "nút".
Thời đại Internet, tổng giá trị của router và cáp quang cuối cùng đã vượt qua bất kỳ máy chủ nào.
Thời đại mạng xã hội, giá trị của nền tảng vượt qua bất kỳ nhà sáng tạo nội dung nào.
Thời đại AI, cùng một logic đang tái diễn – khi tất cả đều tranh giành vương miện "bộ não mạnh nhất", người chiến thắng thực sự có thể là kẻ âm thầm dệt nên mạng lưới thần kinh.
Chúng ta đang đứng ở một điểm lịch sử vừa kỳ diệu vừa tinh tế. Lần đầu tiên, nhân loại có khả năng xây dựng một thứ thông minh hơn chính mình, và liệu thứ đó có thực sự trở nên "thông minh" hay không phụ thuộc vào việc chúng ta giải quyết một vấn đề kỹ thuật tưởng chừng bình thường: để ánh sáng tự do di chuyển giữa các con chip.
Bản thân điều này đã mang một vẻ đẹp thơ mộng.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan