Jensen Huang lựa chọn Marvell: Dự báo định giá mới nhất - Hướng dẫn kinh doanh kết nối tăng hơn 70%, doanh thu năm 2028 ước tính 16,5 tỷ USD.

TL;DR
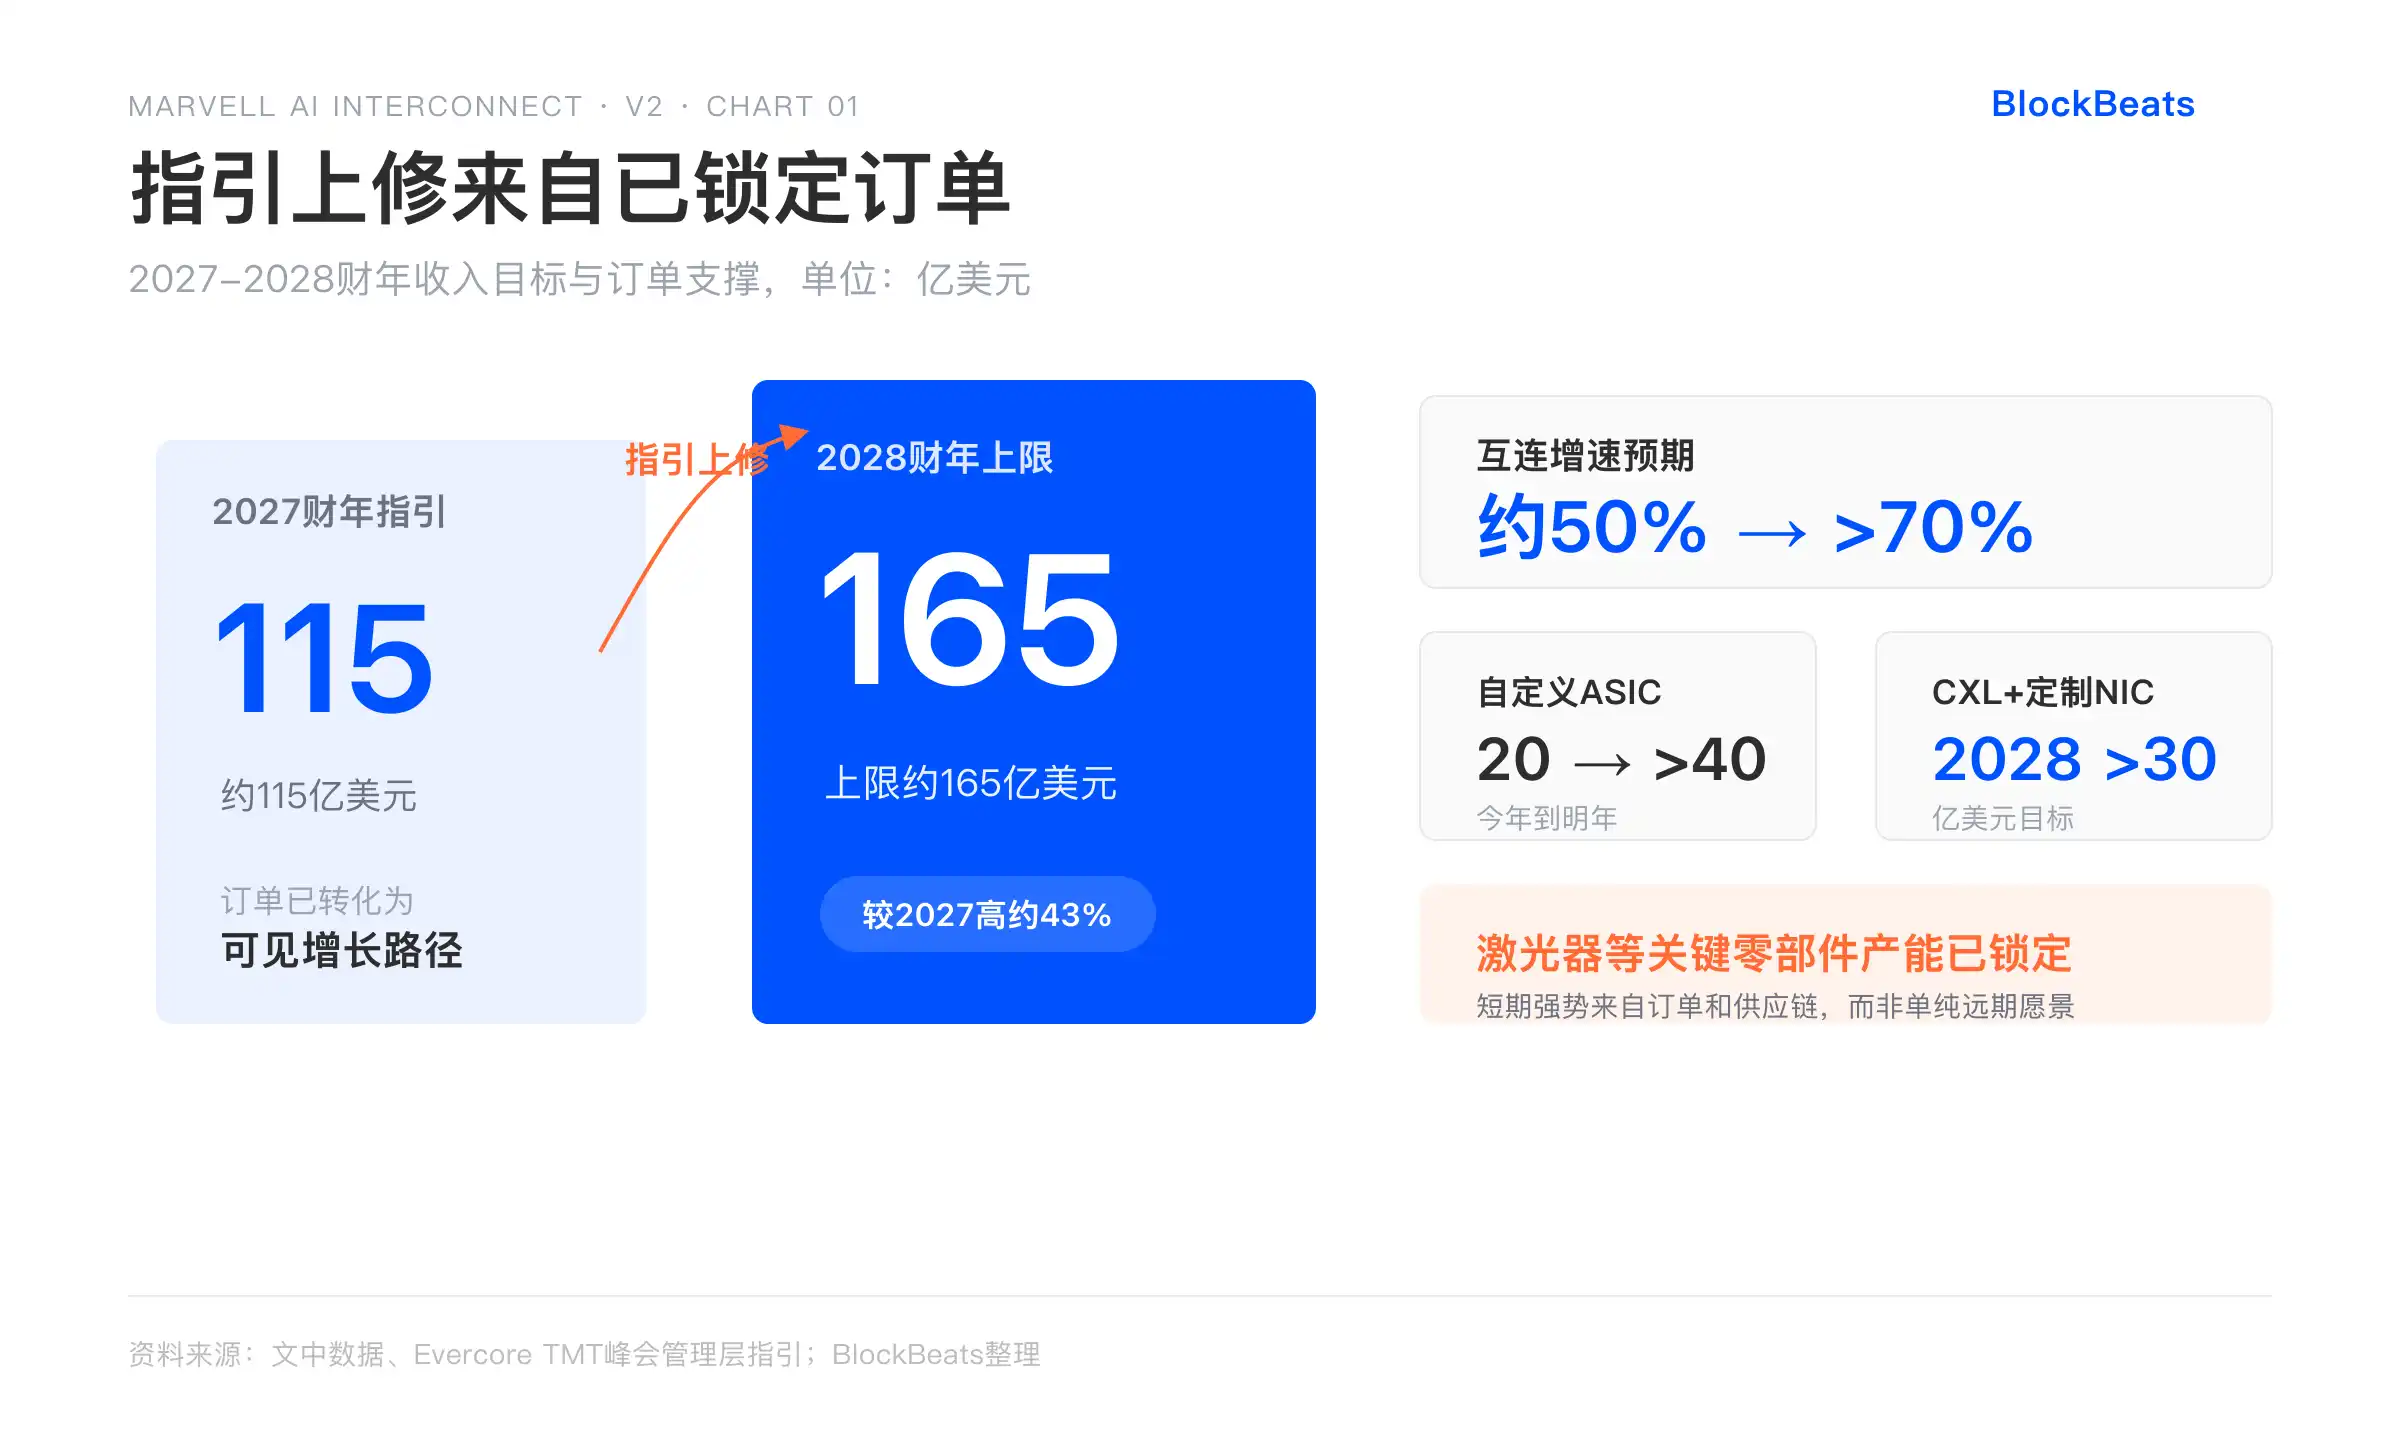
· Marvell nâng dự báo doanh thu năm tài chính 2027 lên 11,5 tỷ USD, tốc độ tăng trưởng mảng kết nối được điều chỉnh lên hơn 70%.
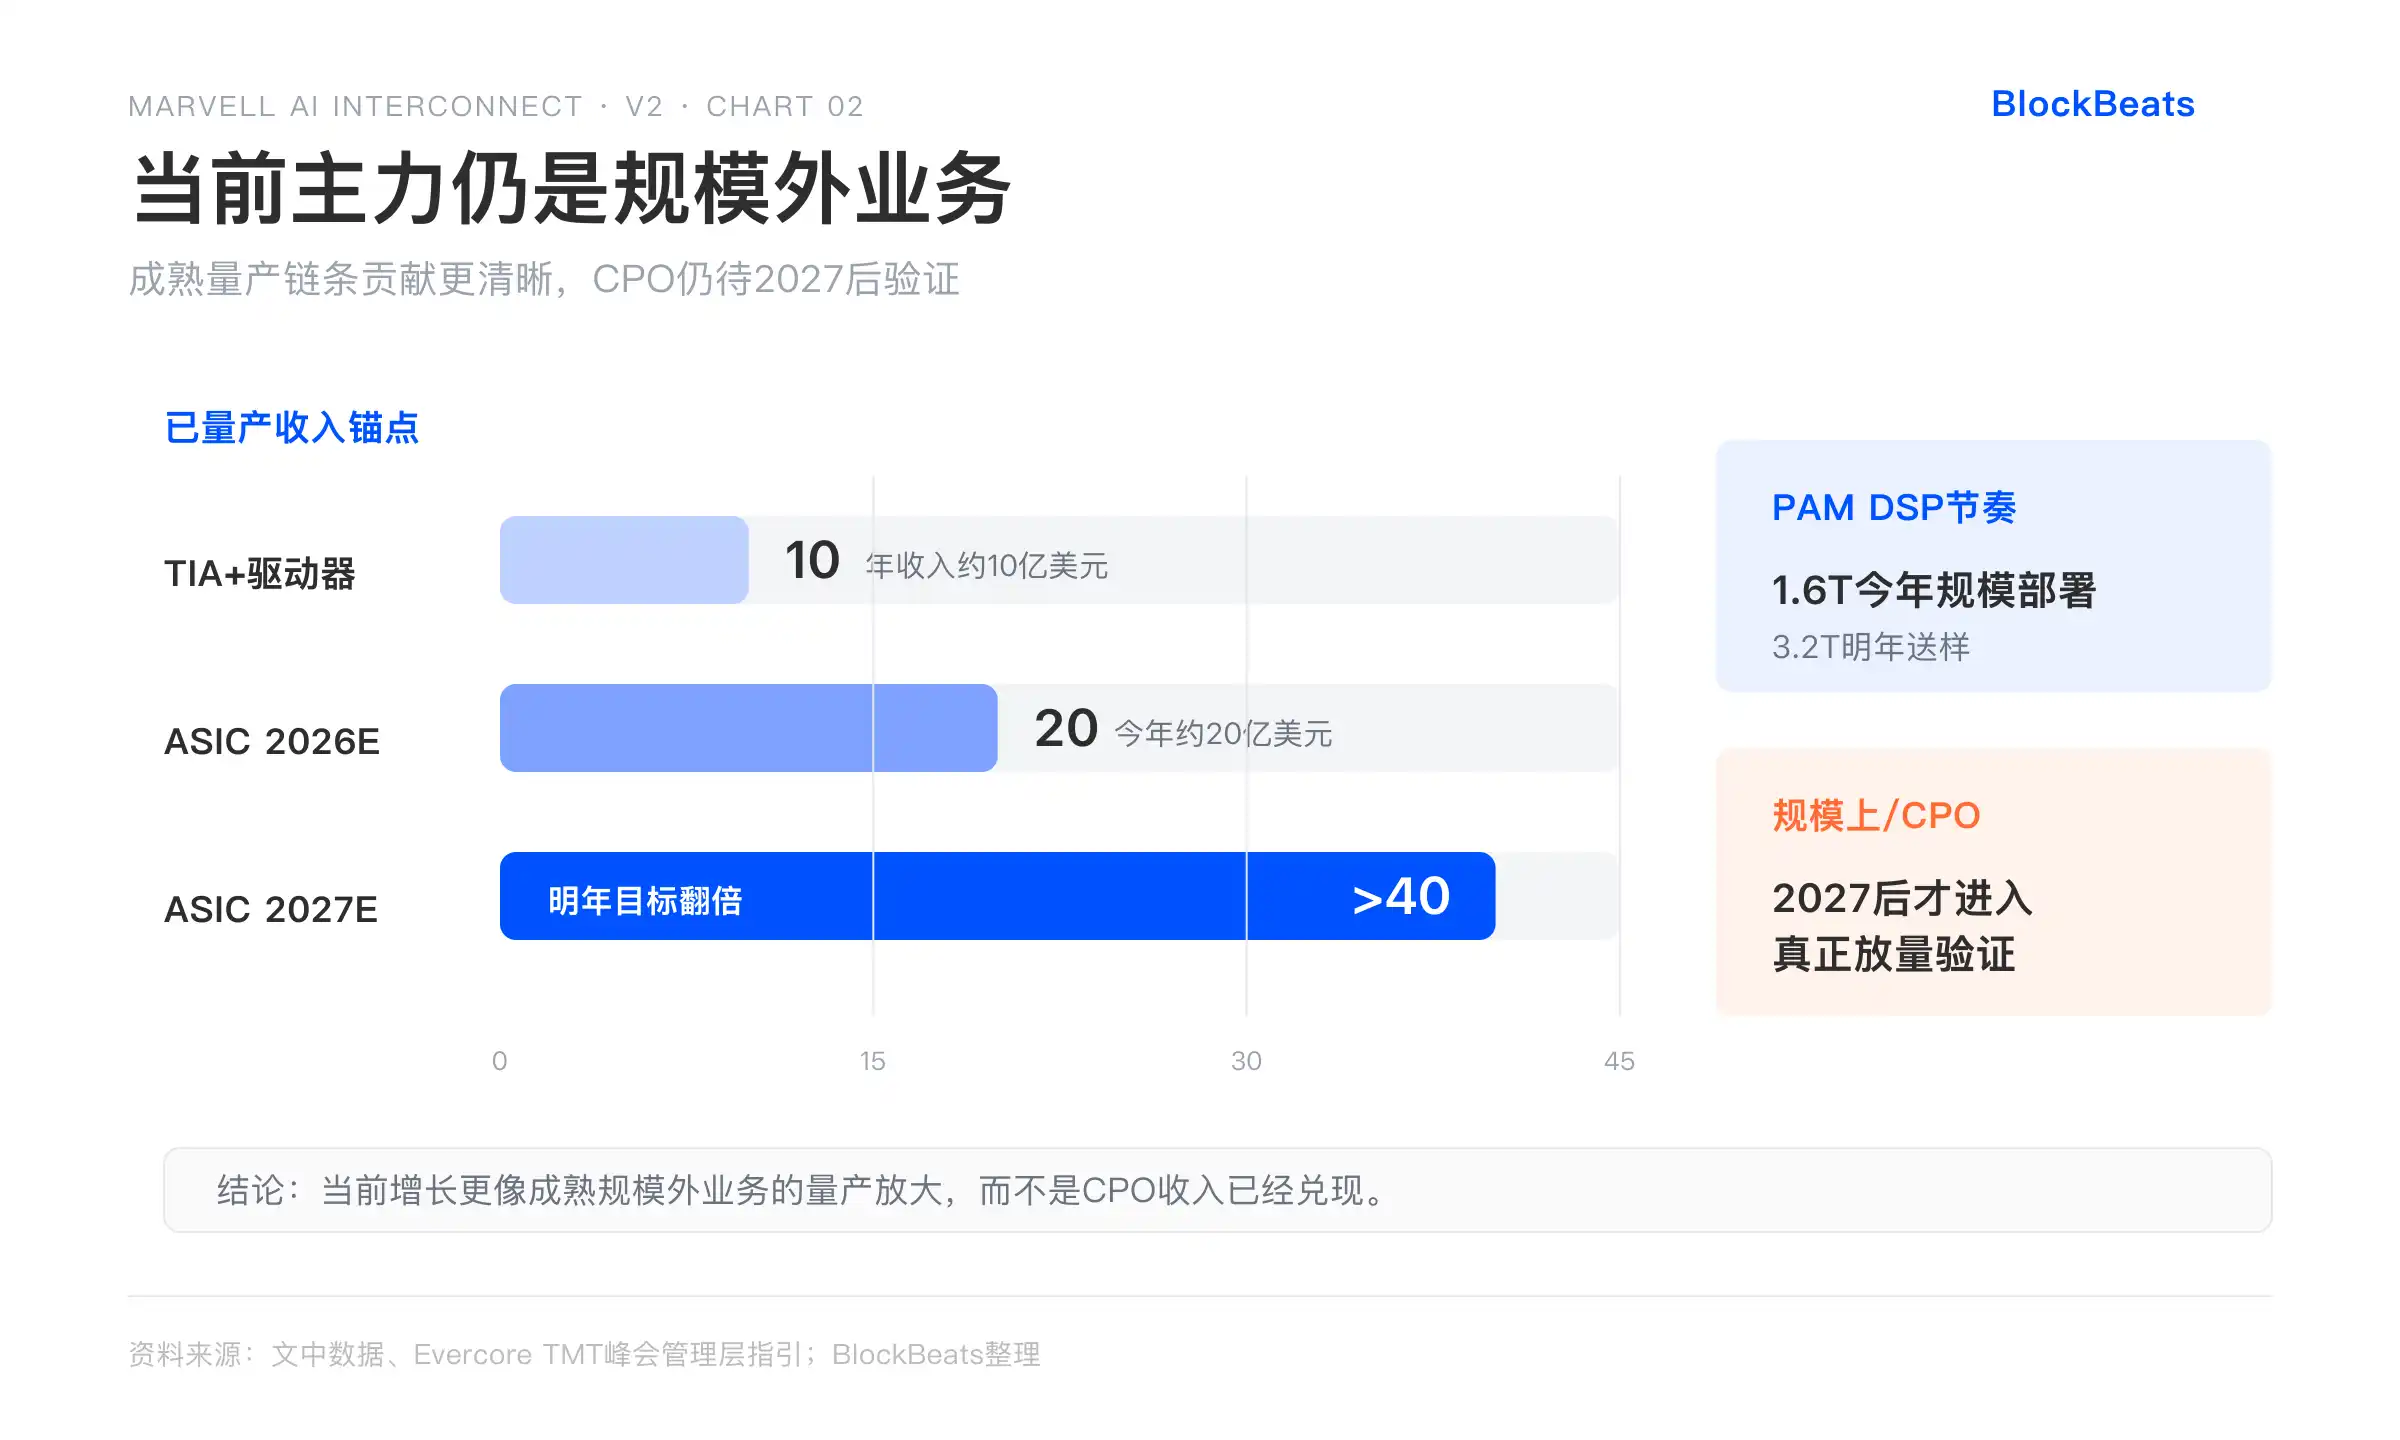
· Tăng trưởng hiện tại chủ yếu đến từ các mảng kinh doanh đã được mở rộng quy mô, trong khi các công nghệ quy mô lớn như CPO vẫn cần được xác nhận sau năm 2027.
· Các mã liên quan: MRVL (Mỹ), AVGO (Mỹ), COHR (Mỹ)
Sau khi Jensen Huang liên tục kêu gọi, Marvell một lần nữa xác nhận tại Hội nghị thượng đỉnh Evercore TMT rằng các đơn đặt hàng liên quan đến AI cực kỳ mạnh mẽ, đồng thời nâng dự báo doanh thu năm tài chính 2027 lên khoảng 11,5 tỷ USD. Tốc độ tăng trưởng kỳ vọng của mảng kết nối được nâng từ khoảng 50% trước đó lên hơn 70%. Mảng ASIC tùy chỉnh năm nay đạt khoảng 2 tỷ USD, mục tiêu năm sau tăng gấp đôi. Cổ phiếu của công ty đã tăng tổng cộng gần 140%-158% kể từ đầu năm 2026, vượt xa mức trung bình của thị trường và các đối thủ cùng ngành. Trong giai đoạn này, đã nhiều lần xảy ra các phiên tăng hơn 30% trong một ngày, khối lượng giao dịch cũng gia tăng rõ rệt.
Hầu hết các báo cáo giải thích chuỗi tín hiệu này như một dấu hiệu cho thấy Marvell đã vững vàng ở vị trí dẫn đầu mảng kết nối AI, và mảng kinh doanh trung tâm dữ liệu đã trở thành cốt lõi tuyệt đối. Nhưng thực tế là, động lực tăng trưởng hiện tại vẫn chủ yếu đến từ các mảng kinh doanh đã được thị trường xác nhận và mở rộng quy mô, dựa trên lợi thế sản xuất hàng loạt của PAM DSP, trình điều khiển TIA và các mô-đun quang có thể cắm. Trong khi đó, quang học quy mô lớn và CPO (quang học đóng gói chung), đại diện cho giá trị cụm đơn cao hơn và có ý nghĩa chiến lược hơn, vẫn đang chuẩn bị cho sản xuất hàng loạt vào năm 2027. Từ triển khai ban đầu đến khi đạt doanh thu hàng năm vài trăm triệu USD vào năm 2028, mức độ chắc chắn trong thực thi này mới là chìa khóa để đánh giá liệu đà tăng trưởng có thể kéo dài đến năm 2028 hay không, liệu công ty có thể chuyển từ nhà cung cấp linh kiện thành đối tác chiến lược của các công ty đám mây, và liệu mức định giá cao hiện tại đã phản ánh đầy đủ các kỳ vọng lạc quan hay chưa.
Cập nhật hội nghị thượng đỉnh cho thấy đơn đặt hàng AI thực sự mạnh mẽ
Tại hội nghị thượng đỉnh, Marvell đã nâng dự báo dựa trên các đơn đặt hàng AI đã được xác nhận và chuỗi cung ứng đã được khóa, chứ không phải dựa trên tầm nhìn xa. Dự báo doanh thu năm tài chính 2027 được nâng lên khoảng 11,5 tỷ USD, và giới hạn trên cho năm 2028 được nâng thêm lên khoảng 16,5 tỷ USD. Trong đó, tốc độ tăng trưởng hàng năm của mảng kết nối năm 2027 được điều chỉnh lên hơn 70%, mảng ASIC tùy chỉnh năm nay đóng góp khoảng 2 tỷ USD, mục tiêu năm sau vượt 4 tỷ USD, và mảng CXL ngoại vi cộng với NIC tùy chỉnh đặt mục tiêu trên 3 tỷ USD vào năm 2028.
Những con số này có cơ sở cụ thể. Ban lãnh đạo liên tục nhấn mạnh rằng nhu cầu do chi tiêu vốn thúc đẩy rất mạnh mẽ, các đơn đặt hàng đã chuyển thành lộ trình tăng trưởng có thể thấy rõ. Mặc dù thời gian giao hàng của các linh kiện chính như laser đang căng thẳng, nhưng công suất đã được khóa. PAM DSP duy trì nhịp độ sản xuất hàng loạt tiên phong qua từng thế hệ (1.6T triển khai quy mô lớn trong năm nay, 3.2T gửi mẫu vào năm sau). Điều này phù hợp với lộ trình của các cuộc họp báo cáo kết quả kinh doanh trước đó, chỉ ra nhu cầu thực tế, chứ không chỉ đơn thuần là dự báo lạc quan.
Tuy nhiên, giá cổ phiếu đã phản ánh phần lớn câu chuyện này từ trước. Lợi nhuận từ đầu năm đến nay vượt xa các đối thủ cùng ngành và chỉ số, sau đợt tăng mạnh, biến động giá và biến động ngụ ý từ quyền chọn cũng tăng theo. Các cuộc thảo luận trên thị trường đã chuyển từ việc tìm kiếm tài sản hưởng lợi sang "còn tăng được bao lâu" và rủi ro điều chỉnh. Điều này tạo ra một sự tương phản rõ rệt: động lực hỗ trợ từ các đơn hàng ngắn hạn có thể thấy rõ, nhưng định giá thị trường đã bao gồm nhiều giả định lạc quan trung và dài hạn.
Sau khi có hướng dẫn mạnh mẽ, các nhà đầu tư đương nhiên sẽ tự hỏi sự tăng trưởng này đến từ những mảng kinh doanh cụ thể nào, và đóng góp từ các mảng ngoài quy mô và trong quy mô là bao nhiêu.
Động lực tăng trưởng hiện tại là các mảng kinh doanh ngoài quy mô đã trưởng thành
Động lực chính hiện tại của mảng kết nối vẫn là phần ngoài quy mô. PAM DSP, driver TIA và các mô-đun quang pluggable 400G, 800G, 1.6T đã hình thành các dòng sản phẩm trưởng thành. Việc tiên phong sản xuất hàng loạt mỗi thế hệ giúp công ty giữ vững thị phần, doanh thu hàng năm từ mảng TIA cộng với driver đã đạt khoảng 1 tỷ USD. Từ kết nối quang đường dài đến PAM tốc độ cao nhẹ hơn, phạm vi bao phủ toàn diện giúp công ty chiếm vị trí thuận lợi trong thị trường mở rộng ngang giữa các trung tâm dữ liệu.
Mảng kinh doanh trong quy mô đang chuyển từ giai đoạn khởi đầu sang giai đoạn tăng tốc. Khi cụm AI mở rộng từ hàng chục nghìn GPU hoặc XPU lên hàng triệu, sức mạnh tính toán phía trước giống như nâng cấp động cơ, thì kết nối phía sau giống như đường cao tốc cần mở rộng từ một làn xe lên nhiều làn. Nhu cầu băng thông trong cụm lớn hơn khoảng 10 lần so với phía trước. Các nút thắt về công suất và mật độ đang thúc đẩy ngành công nghiệp chuyển từ các mô-đun quang pluggable truyền thống sang quang học gần đóng gói (NPO) và quang học đồng đóng gói (CPO), sự chuyển đổi này có thể cải thiện đáng kể số lượng chip có thể lắp đặt trên mỗi giá đỡ và cũng mở rộng toàn bộ không gian thị trường.
Cốt lõi của CPO là đóng gói động cơ quang cùng với XPU hoặc switch, giảm tổn thất chuyển đổi từ điện sang quang, từ đó tăng mật độ băng thông và giảm tổng công suất tiêu thụ. Đây không chỉ đơn giản là thay thế một linh kiện, mà là một giải pháp cấp hệ thống để giải quyết các nút thắt mới trong các cụm quy mô lớn. Marvell, thông qua IP SerDes, năng lực DSP tích lũy từ các thương vụ mua lại trước đây và công nghệ Celestial AI mới được tích hợp gần đây, đang cố gắng xây dựng lợi thế tích hợp theo hướng này. Tuy nhiên, đóng góp từ mảng kinh doanh trong quy mô hiện tại vẫn còn hạn chế, sự bùng nổ thực sự sẽ phải chờ đến khi sản xuất hàng loạt sau năm 2027.
Trong quy mô đại diện cho cơ hội tăng nội dung trên mỗi máy và mở rộng thị trường lớn hơn, vậy Marvell có lộ trình công nghệ, chuẩn bị năng lực sản xuất và khả năng thực thi tăng tốc như thế nào trong lĩnh vực mới nổi này?
Sau khi hoàn tất thương vụ mua lại Celestial, lộ trình sản xuất hàng loạt CPO sẽ ra sao?
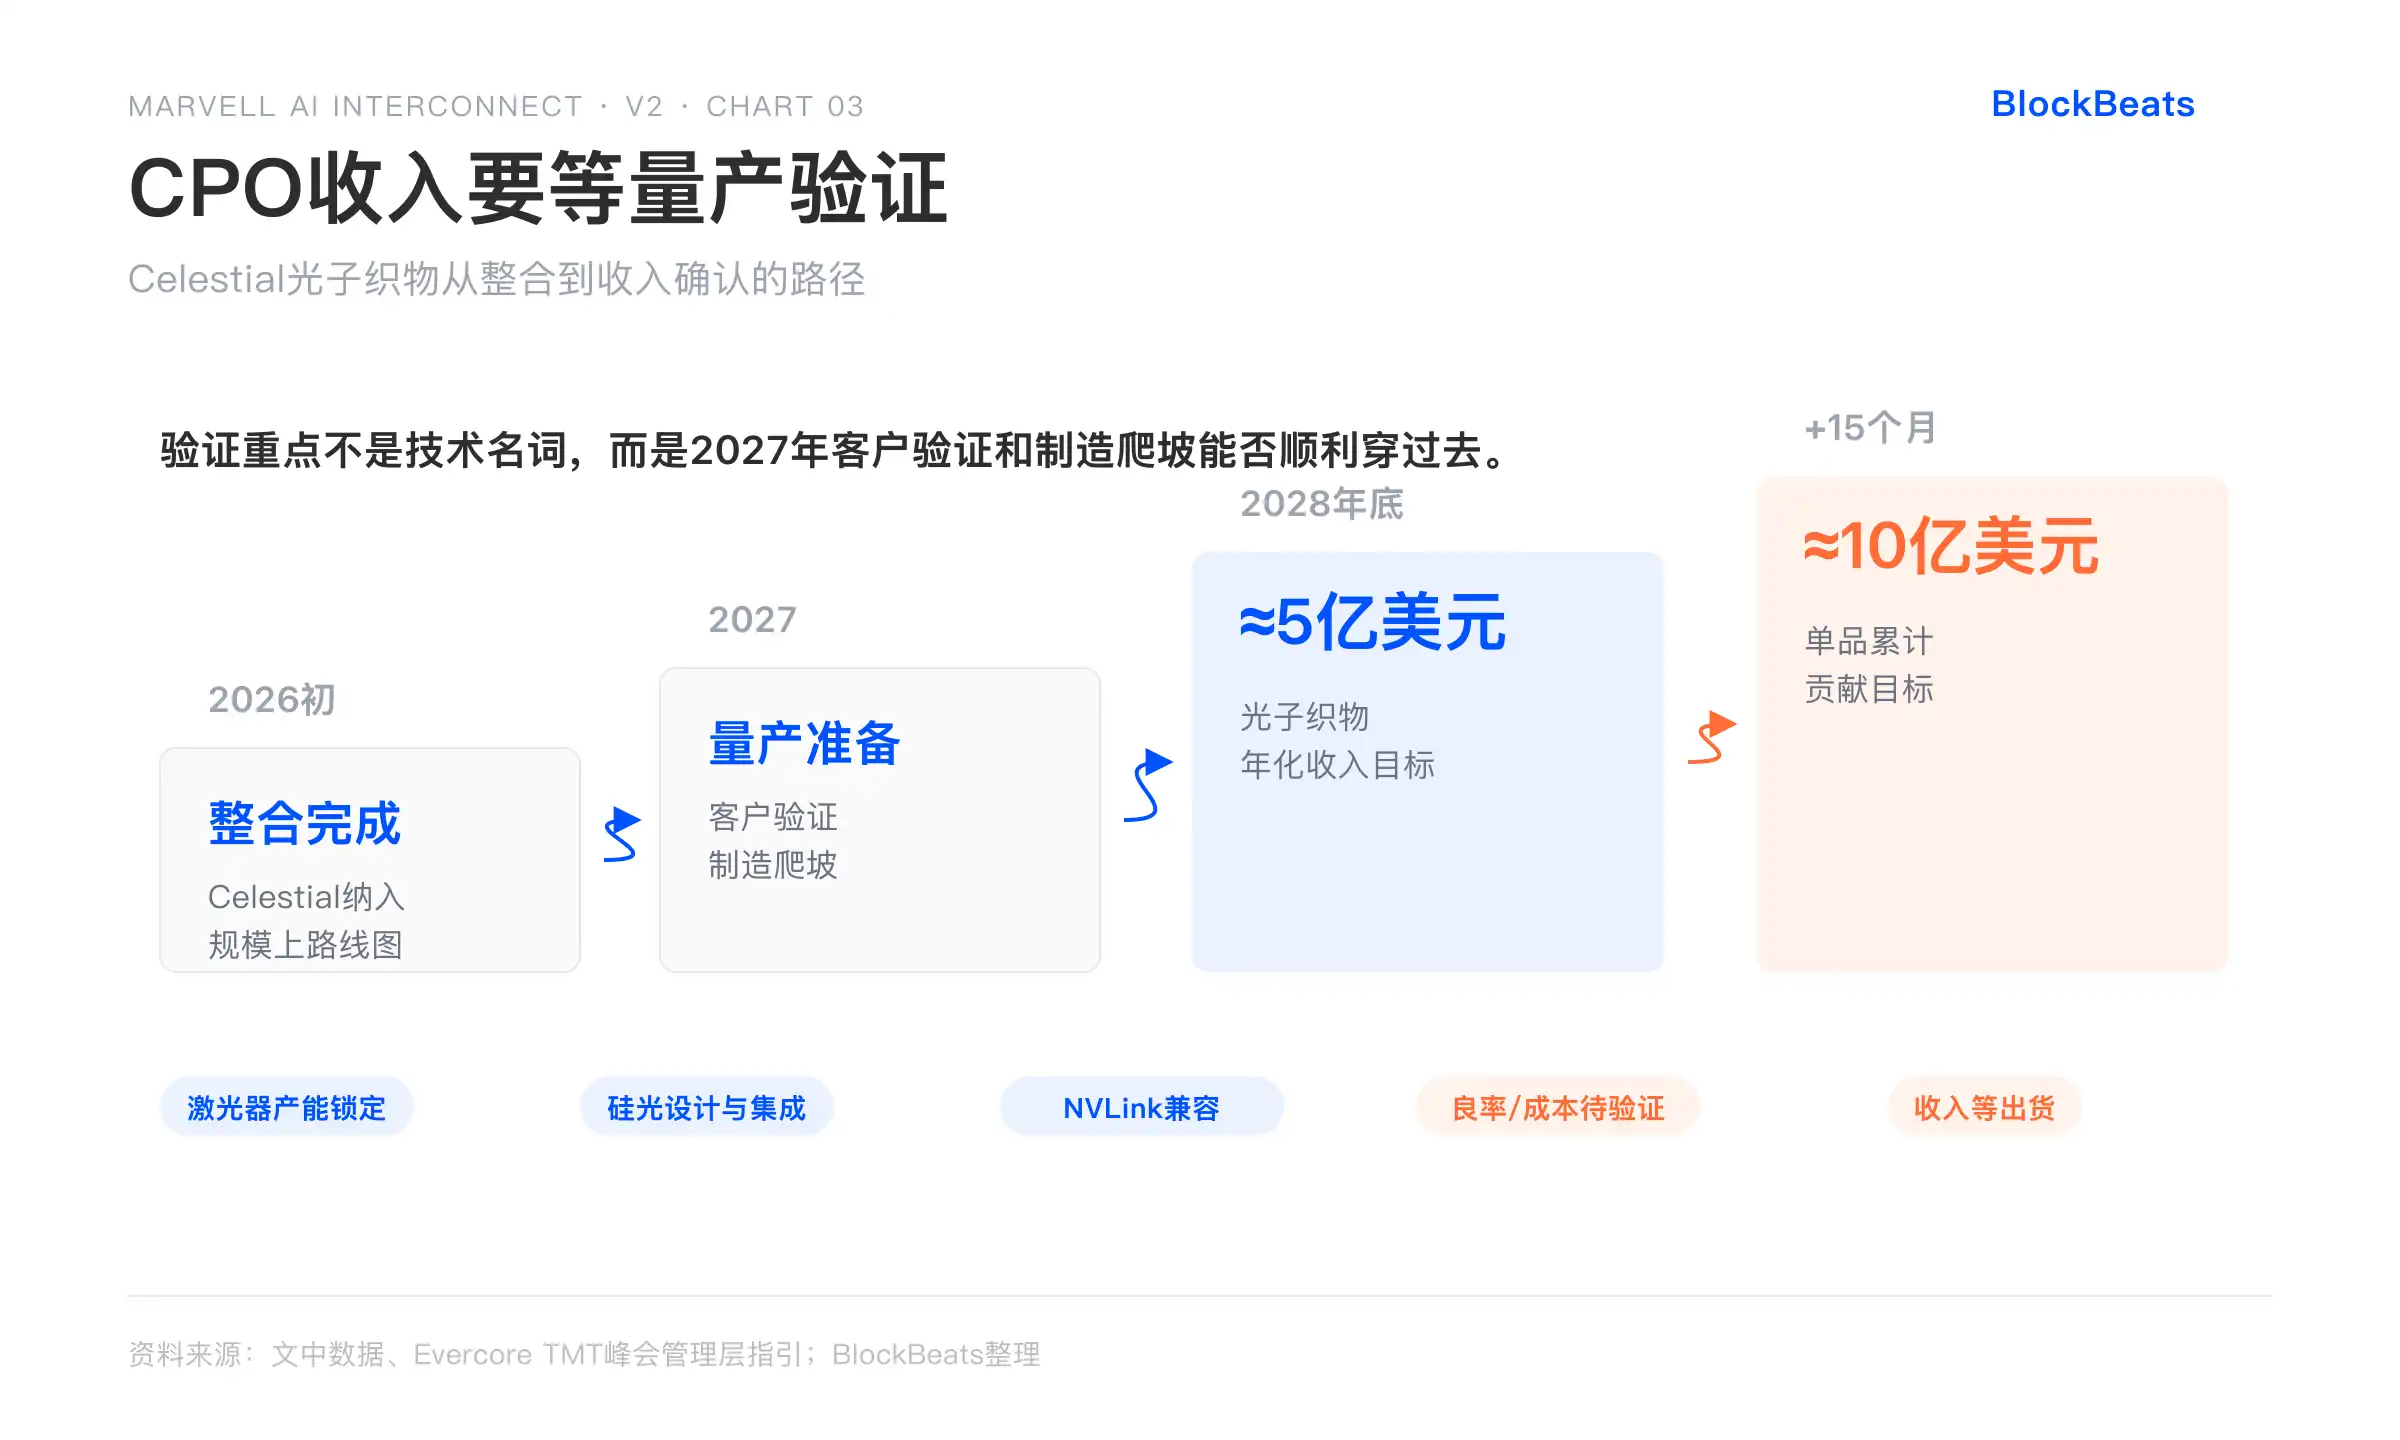
Việc mua lại Celestial AI đã được tích hợp hoàn tất vào đầu năm 2026, công nghệ Photonic Fabric của họ được đưa vào lộ trình trong quy mô của Marvell, sẽ được đồng đóng gói với XPU tùy chỉnh và switch trong quy mô. Ban lãnh đạo dự kiến sẽ bước vào giai đoạn chuẩn bị sản xuất hàng loạt chính thức vào năm 2027, với mục tiêu đến cuối năm 2028, Photonic Fabric đạt doanh thu hàng năm hóa khoảng 500 triệu USD, và sau đó hướng tới mức tăng gấp đôi, đóng góp tích lũy khoảng 1 tỷ USD trong vòng 15 tháng (theo đơn vị sản phẩm). Lộ trình này đã được tối ưu hóa so với triển vọng ban đầu, nhưng vẫn phụ thuộc vào sự xác nhận của khách hàng và quá trình tăng tốc sản xuất diễn ra suôn sẻ.
Chi tiết chuỗi cung ứng cho thấy mức độ chắc chắn đã được cải thiện. Nguồn cung laser đang căng thẳng, nhưng Marvell đã khóa công suất liên quan, công ty tập trung vào thiết kế và tích hợp chip quang silicon, thay vì tự sản xuất laser. Hợp tác với NVIDIA qua NVLink Fusion mở rộng phạm vi bao phủ quang tử silicon, kết nối mạng giữa XPU tùy chỉnh và cụm NVIDIA, cũng như hỗ trợ băng tần cơ sở OCTEON cho AI-RAN. Điều này không chỉ nâng cao khả năng tương thích kỹ thuật mà còn tăng độ tin cậy trong các cuộc đấu thầu hyperscaler, giúp giải pháp tính toán dị thể của Marvell dễ dàng được đưa vào kế hoạch thế hệ AI tiếp theo.
Nếu cụm triệu XPU áp dụng rộng rãi CPO, mức tiêu thụ điện giảm rõ rệt, mật độ băng thông tăng lên, sẽ trực tiếp gia tăng giá trị nội dung của Marvell trong mỗi rack, đồng thời hỗ trợ mở rộng doanh thu và biên lợi nhuận. Ngược lại, nếu sản lượng hàng loạt vào năm 2027 chậm hơn dự kiến, chu kỳ xác nhận của khách hàng kéo dài, hoặc tỷ lệ đạt yêu cầu và đường cong chi phí không như kỳ vọng, thì đóng góp vào năm 2028 sẽ thấp hơn mức tiềm ẩn hiện tại của thị trường, gây áp lực lên việc thực hiện định hướng tổng thể. Hiện tại, tất cả các phát biểu vẫn thuộc hướng dẫn kỳ vọng, dữ liệu thực tế về lô hàng và thị phần chỉ có thể được xác nhận chắc chắn hơn vào năm 2027.
Với bố trí toàn diện từ SerDes, DSP đến động cơ quang, XPU tùy chỉnh và sự hỗ trợ từ đối tác hệ sinh thái, liệu Marvell có thể duy trì sự khác biệt trong cạnh tranh và chuyển hóa thành tăng thị phần thực tế?
Trước Broadcom, liệu sự khác biệt của Marvell có thể duy trì?
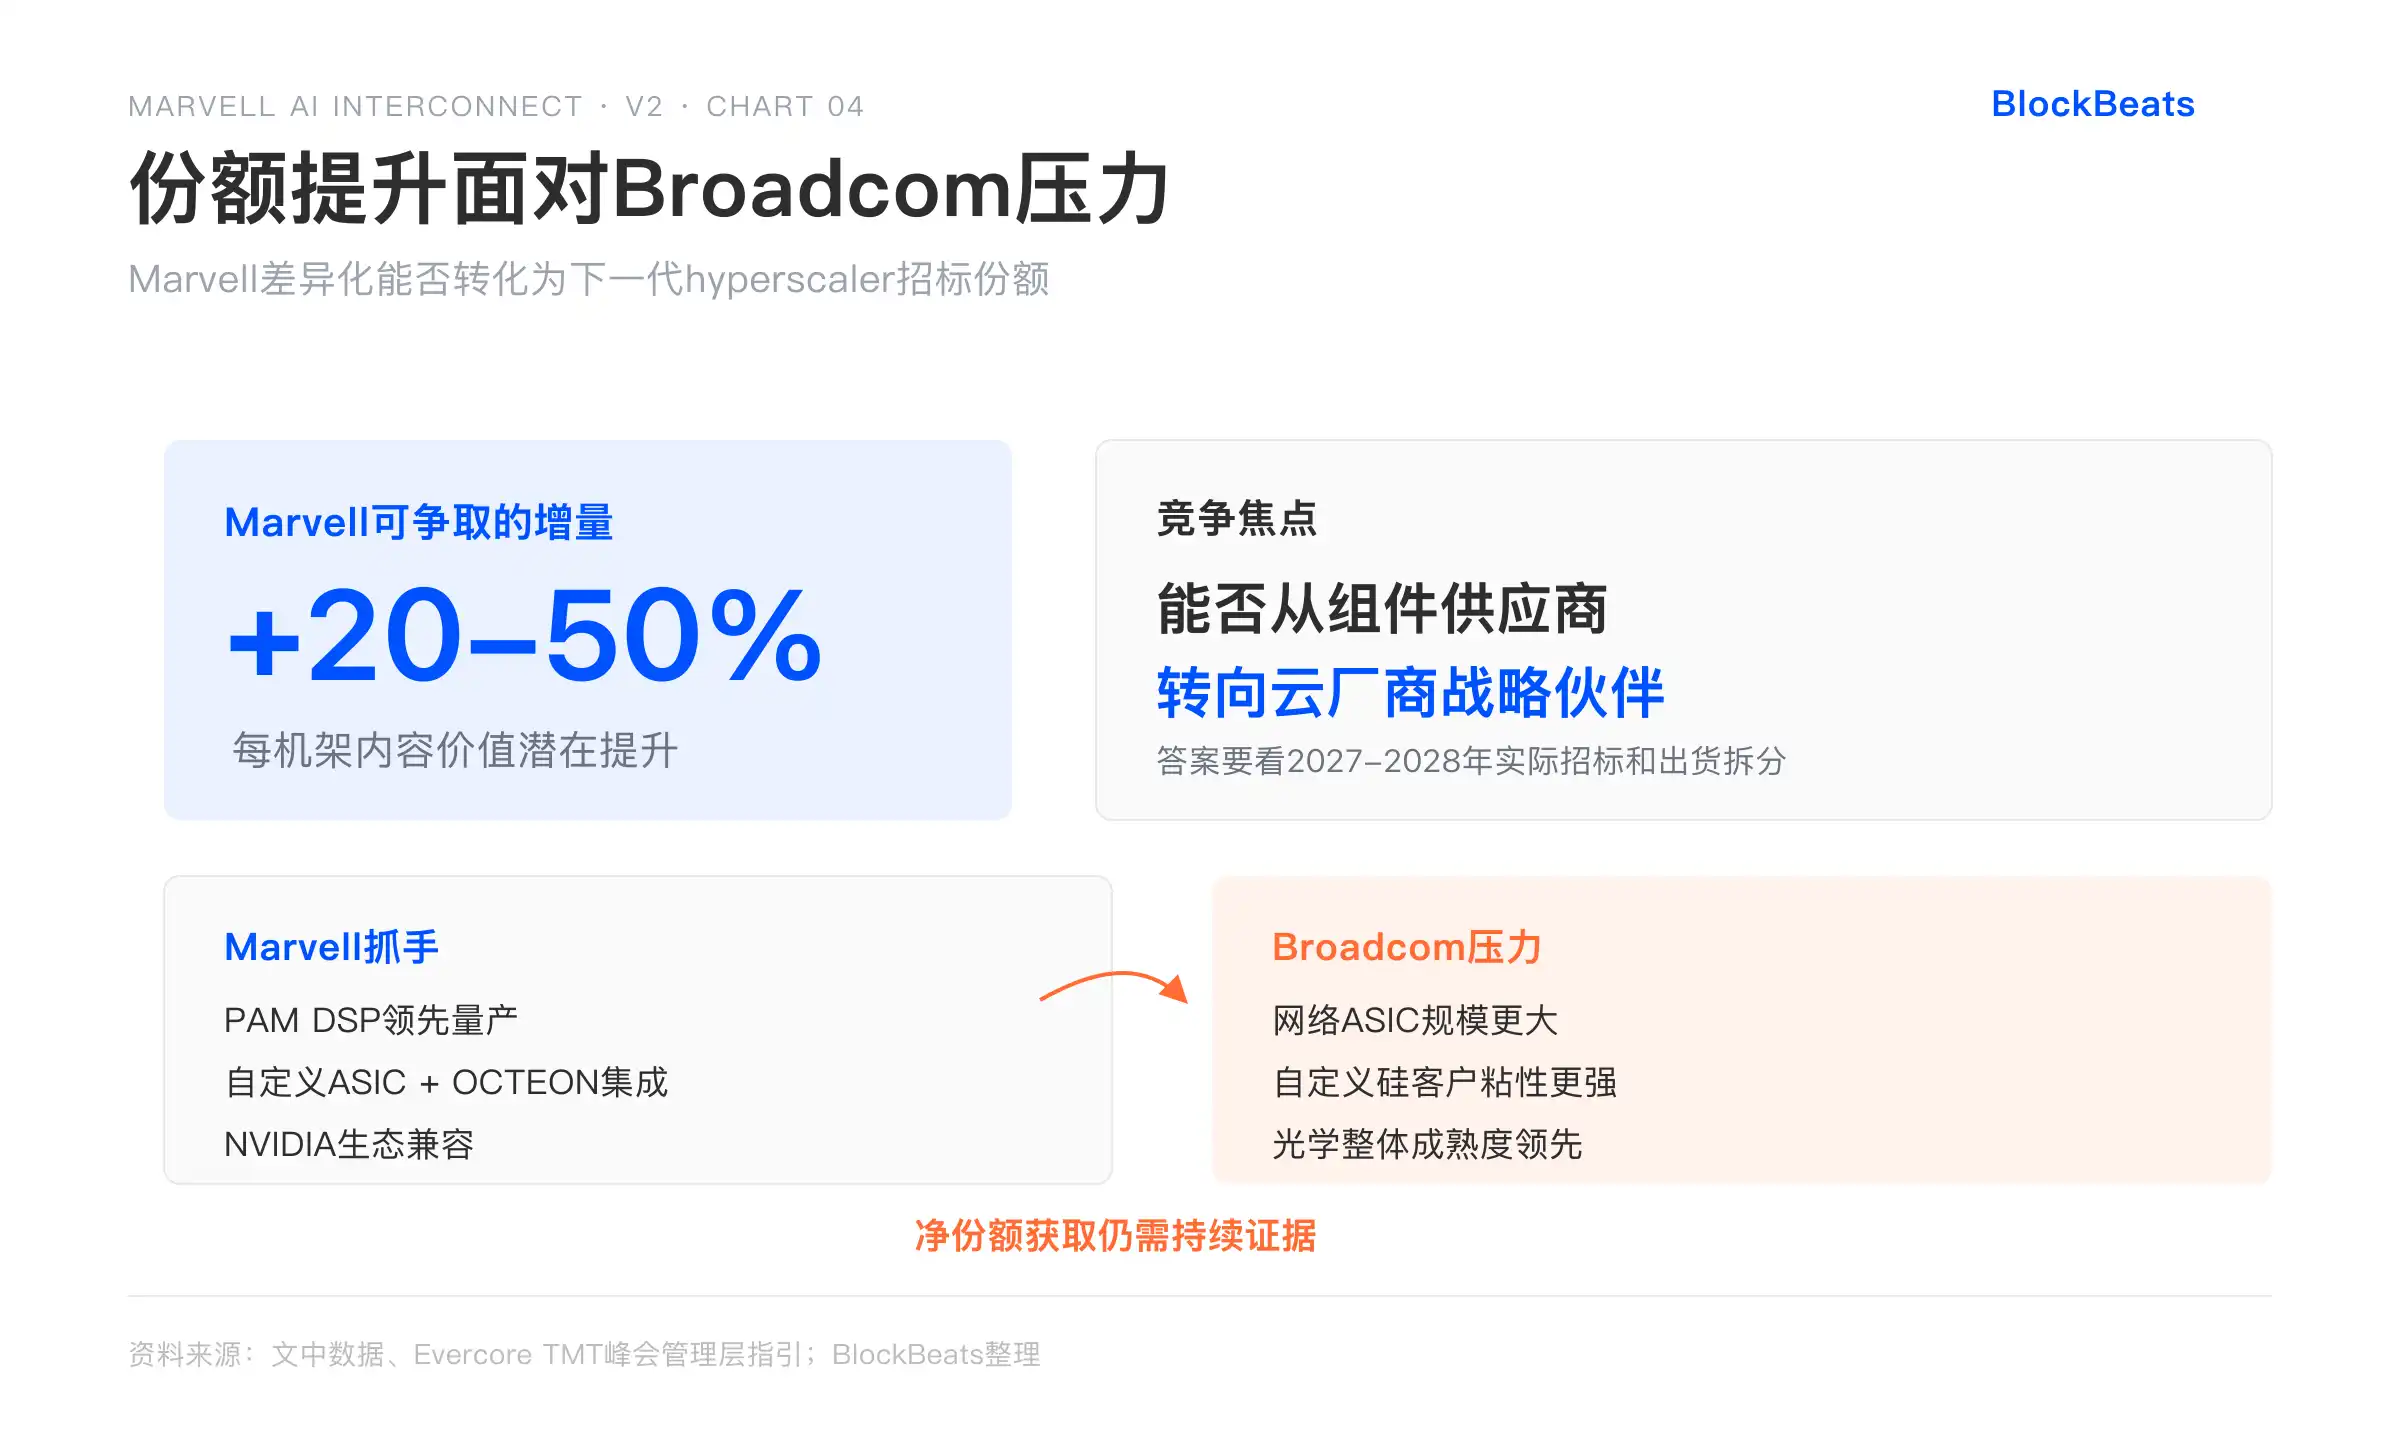
Marvell dẫn đầu thị trường PAM DSP, phủ sóng toàn diện từ kết hợp đường dài đến 1.6T và 3.2T, lợi thế tích hợp ASIC tùy chỉnh với OCTEON là những thành quả thực tế, và hợp tác với NVIDIA cũng cung cấp thêm lựa chọn cho tính toán dị thể. Những yếu tố này giúp công ty có khả năng cạnh tranh trong một số dự án hyperscaler, đặc biệt trong các tình huống cần sản xuất nhanh và tương thích hệ sinh thái.
Tuy nhiên, Broadcom vẫn duy trì lợi thế rõ rệt về ASIC mạng, quy mô tổng thể và độ chín của quang học. Dự án silicon tùy chỉnh của Broadcom có quy mô lớn hơn, độ bám dính khách hàng mạnh hơn, trong một số lĩnh vực chồng chéo về quy mô và ngoài quy mô, Marvell vẫn cần dựa vào mức độ tích hợp cao hơn và lộ trình công nghệ cụ thể để giành thị phần tăng thêm. Vị thế "đối tác chiến lược kết nối" hiện tại vẫn chỉ là mục tiêu, cuối cùng có thành hiện thực hay không phụ thuộc vào kết quả đấu thầu thực tế và phân tích lô hàng trong giai đoạn 2027-2028, chứ không phải bề rộng bố trí hiện tại.
Đối với nhà đầu tư, điều này có nghĩa là trong các cuộc đấu thầu hyperscaler thế hệ tiếp theo, giá trị nội dung mỗi rack của Marvell có thể tăng 20-50% so với mức hiện tại, từ đó hỗ trợ khả năng nhìn thấy doanh thu và tiềm năng mở rộng biên lợi nhuận. Nhưng nếu CPO tăng trưởng chậm hơn hướng dẫn, hoặc Broadcom chiếm ưu thế trong nhiều dự án tùy chỉnh hơn, tăng trưởng năm 2028 có thể thấp hơn kịch bản tối ưu tiềm ẩn trong định giá hiện tại, áp lực giảm giá cổ phiếu sẽ gia tăng. Tính chất beta cao hiện tại khuếch đại mức tăng dưới tác động của câu chuyện, đồng thời cũng khuếch đại biến động khi thực hiện không đạt kỳ vọng.
CPO triển khai quy mô lớn vẫn là biến số chưa được xác minh lớn nhất
Mặc dù đơn đặt hàng AI mạnh mẽ, PAM dẫn đầu về sản xuất hàng loạt và khả năng tương thích với NVIDIA mang lại động lực trung hạn thực sự và giá trị lựa chọn, nhưng CPO với tư cách là công nghệ mới, từ chuẩn bị đến triển khai quy mô lớn, các yếu tố như tỷ lệ thành công, đường cong chi phí, quản lý nhiệt, độ ổn định chuỗi cung ứng và khả năng duy trì tốc độ chi tiêu vốn của hyperscaler vẫn là ràng buộc cốt lõi cho tính bền vững tăng trưởng vào năm 2028. Kinh nghiệm lịch sử cho thấy, các công nghệ mới thường cần nhiều lần lặp lại từ sản xuất hàng loạt giai đoạn đầu đến khi tạo ra doanh thu có ý nghĩa, và hiện tại CPO vẫn đang ở giai đoạn đầu này.
Marvell có thành tích thực hiện hướng dẫn tốt trong quá khứ, nhưng mục tiêu tăng trưởng lần này tương đối tham vọng. Định giá đã tăng mạnh vào năm 2026, bao gồm nhiều giả định kịch bản tốt nhất, và sự gia tăng mức độ tập trung thảo luận trên thị trường cũng đẩy biến động lên cao. Lợi thế quy mô của Broadcom sẽ không biến mất trong ngắn hạn, và việc giành được thị phần ròng vẫn cần bằng chứng liên tục. Giai đoạn hiện tại thuộc về giai đoạn tăng tốc, đồng thời đã xuất hiện các tín hiệu sớm của sự quá tải giai đoạn cuối – biến động giá mạnh và trọng tâm thảo luận chuyển sang áp lực thực hiện, chính là biểu hiện của đặc điểm này.
Các nhà đầu tư không nên chỉ nhìn vào tầm nhìn tại hội nghị thượng đỉnh, mà nên tập trung theo dõi phân tích doanh thu thực tế năm 2027, các cột mốc xuất hàng, tiến độ xác minh khách hàng cụ thể của CPO và nhịp độ chi tiêu vốn của hyperscaler. Những biến số này dễ thay đổi đánh giá hiện tại nhất. Nếu các cột mốc năm 2027 được thực hiện mạnh mẽ, xu hướng tăng cấu trúc nội dung kết nối sẽ nhận được hỗ trợ vững chắc hơn; nếu có sự chậm trễ hoặc thị phần không đạt kỳ vọng, định giá ở mức cao sẽ đối mặt với áp lực điều chỉnh. Cơ hội cấu trúc của kết nối AI thực sự tồn tại, và bố trí toàn diện của Marvell cũng cung cấp các lựa chọn khác biệt, nhưng mức độ thực hiện cuối cùng phụ thuộc vào chi tiết thực thi, và năm 2027 sẽ trở thành cửa sổ xác minh quan trọng.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan