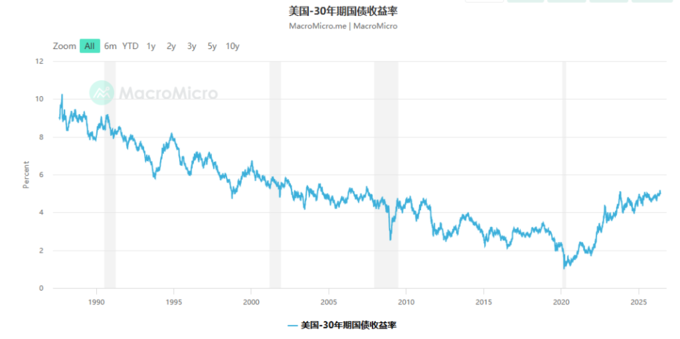
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm một lần nữa vượt mức 5%, kỷ nguyên "mọi thứ đều rẻ" đã chấm dứt.
Tiêu đề gốc: "Lợi suất trái phiếu kho bạc Mỹ 30 năm lại vượt 5%, kỷ nguyên 'mọi thứ đều rẻ' đã kết thúc"
Tác giả gốc: Long Nguyệt, Wall Street Insights
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm một lần nữa vượt mốc 5%, nhưng lần này phản ứng của thị trường khác hẳn so với năm 2023 – các nhà đầu tư bắt đầu thực sự chấp nhận thực tế rằng lãi suất cao sẽ kéo dài trong thời gian dài.
Phân tích chỉ ra rằng, đằng sau điều này là một sự chuyển đổi cấu trúc sâu sắc hơn: ba trụ cột từng hỗ trợ lạm phát thấp và lãi suất thấp của Mỹ trong 50 năm qua – vốn rẻ, lao động rẻ và năng lượng rẻ – đang đồng loạt sụp đổ. Và hướng đi của AI sẽ là ẩn số lớn nhất quyết định xu hướng lạm phát trong tương lai.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm gần đây một lần nữa vượt mốc 5%. Chuyên mục gia của Financial Times, Rana Foroohar, viết rằng, khác với lần vượt 5% ngắn ngủi vào năm 2023 rồi nhanh chóng giảm xuống, lần này phản ứng của thị trường rõ ràng khác biệt – các nhà đầu tư dường như cuối cùng đã thực sự chấp nhận một thực tế: Mỹ đang chia tay kỷ nguyên lãi suất thấp, bước vào một giai đoạn mới với áp lực lạm phát bền bỉ và đa dạng hơn.
Bài viết trích dẫn báo cáo gần đây của nhà kinh tế trưởng tại Apollo, Torsten Sløk, gửi đến khách hàng: "Các nhà đầu tư nên chuẩn bị vị thế cho môi trường lãi suất cao liên tục trong ngắn hạn, trung hạn và dài hạn."
Đằng sau điều này là một câu chuyện cấu trúc lớn hơn: ba yếu tố giá rẻ từng thúc đẩy tăng trưởng kinh tế Mỹ trong 50 năm qua – vốn rẻ, lao động rẻ và năng lượng rẻ – đang đồng loạt đảo chiều.
"Cổ tức giá rẻ" nửa thế kỷ, đến từ đâu?
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm, từ mức hơn chục phần trăm vào đầu thập niên 1980, giảm dần xuống còn khoảng 1% trong thời kỳ đại dịch. Xu hướng giảm kéo dài gần nửa thế kỷ này không phải ngẫu nhiên.
Nó được hỗ trợ bởi một bộ logic vĩ mô hoàn chỉnh:
Vốn rẻ: Hàng thập kỷ toàn cầu hóa và tiến bộ công nghệ sản xuất đã kéo giảm giá hàng hóa; các nước xuất khẩu dầu mỏ đưa lượng lớn petrodollar quay trở lại Mỹ, cung cấp nguồn vốn giá rẻ dồi dào; cải cách tư nhân hóa lương hưu tạo ra nhu cầu khổng lồ đối với các sản phẩm tài chính; các nhà đầu tư toàn cầu tranh nhau mua trái phiếu kho bạc Mỹ vì không có quốc gia nào an toàn hơn Mỹ.
Lao động rẻ: Gia công bên ngoài, sự suy yếu của công đoàn, làn sóng tự động hóa, và văn hóa doanh nghiệp "cổ đông là trên hết" (ưu tiên kỹ thuật tài chính hơn đầu tư vào nhân viên), tất cả cùng kìm hãm tiền lương, đặc biệt là thu nhập của công nhân không có bằng đại học, liên tục duy trì tỷ suất lợi nhuận doanh nghiệp.
Năng lượng giá rẻ: Hệ thống petrodollar ở một mức độ nhất định đã kiềm chế lạm phát, và việc thương mại năng lượng toàn cầu được thanh toán bằng đô la Mỹ cũng củng cố vị thế toàn cầu của đồng đô la.
Ba trụ cột này đã cùng nhau chống đỡ sự thịnh vượng với lạm phát thấp và lãi suất thấp của Mỹ trong nửa thế kỷ qua.
Ba trụ cột đang đồng loạt lung lay
Rana Foroohar chỉ ra trong bài viết rằng mỗi yếu tố hỗ trợ nêu trên hiện đều đang thay đổi.
Về vốn: Mỗi lần đấu giá trái phiếu kho bạc Mỹ, số lượng người mua quốc tế đều giảm chứ không tăng. Quá trình phi toàn cầu hóa và tái cấu trúc chuỗi cung ứng sẽ đẩy giá hàng hóa và dịch vụ lên cao trong ngắn hạn. Đồng thời, nền tảng của hệ thống petrodollar đang bị xói mòn.
Về năng lượng: Tình hình căng thẳng liên tục ở Trung Đông tác động trực tiếp nhất đến các nước nhập khẩu năng lượng châu Á. Nhưng xét về dài hạn, điều này ngược lại có thể thúc đẩy các cường quốc châu Á đẩy mạnh đầu tư vào lĩnh vực năng lượng sạch – trong khi Mỹ đang rút lui khỏi các cam kết khí hậu. Điều này có nghĩa là dòng vốn dài hạn có thể chuyển từ Mỹ sang các cường quốc châu Á.
Về lao động: Trong những năm gần đây, tình trạng thiếu hụt lao động, các cuộc đình công quy mô lớn (bao gồm thành công trong việc bảo vệ quyền lợi của ngành sản xuất ô tô), siết chặt hạn chế nhập cư, và sự gia tăng thành viên công đoàn ở một số lĩnh vực (đặc biệt là ngành lao động cổ trắng) đều thúc đẩy tăng lương. Tuy nhiên, xu hướng này bị triệt tiêu một phần bởi hai yếu tố: một là chi phí bảo hiểm y tế doanh nghiệp tăng, khiến doanh nghiệp có xu hướng kìm hãm lương để bù đắp; hai là tác động của trí tuệ nhân tạo.
Còn một biến số chậm: Nợ nần, địa chính trị và chủ nghĩa dân túy
Ngoài các yếu tố hiện hữu trên, còn có một số "biến số chậm": nợ chính phủ ngày càng leo thang, căng thẳng địa chính trị gia tăng, và sự lan rộng của chủ nghĩa dân túy.
Tác động chung của những rủi ro này là: người cho vay yêu cầu mức bù rủi ro cao hơn mới sẵn sàng cho vay – đặc biệt là các khoản vay dài hạn nhiều năm.
Điều này trực tiếp đẩy lãi suất dài hạn lên cao, tức là lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm.
AI: Vị cứu tinh hay nguồn lạm phát mới?
Trong tất cả các biến số, hướng đi của trí tuệ nhân tạo là khó đánh giá nhất, nhưng tác động có thể sâu rộng nhất.
Rana Foroohar đưa ra hai kịch bản hoàn toàn khác biệt:
Kịch bản lạc quan: Lợi ích năng suất từ AI lan tỏa rộng rãi đến mọi ngành nghề và cá nhân, tạo ra việc làm và nguồn thu nhập mới. Mô hình của Phòng thí nghiệm Ngân sách Đại học Yale cho thấy, trong kịch bản này, nợ quốc gia của Mỹ sẽ giảm đáng kể, và lạm phát cũng hạ nhiệt theo.
Kịch bản bi quan: AI chỉ là công cụ để doanh nghiệp sa thải nhân sự, cắt giảm chi phí và mở rộng lợi nhuận, trong khi bản thân việc xây dựng cơ sở hạ tầng AI (tiêu thụ lượng lớn chip, đất đai, nước và điện) lại tạo ra áp lực lạm phát mới, hiệu ứng ròng là đẩy cao chứ không phải hạ thấp chi phí. Chính phủ còn buộc phải ra tay cứu trợ những người lao động bị thay thế, khiến nợ nần càng tăng cao.
Hiện tại, các ông lớn AI đang ngấu nghiến bất động sản, chip, tài nguyên nước và điện, đã và đang đẩy giá các nguồn lực này lên cao trong toàn bộ nền kinh tế. Kết quả cuối cùng ra sao, cần nhiều năm nữa mới thấy rõ.
Thách thức thực sự mà nhà đầu tư phải đối mặt
Kết luận của bài viết trực tiếp và tỉnh táo: Phần lớn những người tham gia thị trường đã trải qua toàn bộ sự nghiệp trong "kỷ nguyên giá rẻ". Trực giác, mô hình và kỳ vọng của họ đều được hiệu chỉnh trong môi trường lãi suất thấp.
Còn bây giờ, môi trường này đang thay đổi.
"Quán tính kỳ vọng" là một thế lực mạnh mẽ – sau khi lợi suất trái phiếu chính phủ Mỹ kỳ hạn 30 năm vượt 5% vào năm 2023, nhiều người cho rằng đó chỉ là bất thường tạm thời, sẽ sớm quay đầu. Nhưng lần này, phản ứng của thị trường đã khác.
Điều chỉnh, đồng nghĩa với việc từ bỏ những kỳ vọng cũ. Đối với các nhà đầu tư đã quen với lãi suất thấp, đây không phải chuyện dễ dàng.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan