Tại sao Bitcoin có thể tăng giá ngược dòng trong những thời điểm biến động?
原文标题:混沌即阶梯:为何比特币在地缘政治不确定性期间上涨
原文作者:@Matt_Hougan
编译:Peggy,BlockBeats
编者按:当市场习惯将比特币归类为「风险资产」时,这一轮由伊朗冲突引发的行情,却给出了一个明显偏离共识的信号:在传统资产下跌、避险资产失效的背景下,比特币反而走强。
本文作者 Matt Hougan(现任 Bitwise CIO,Future Proof 联创,曾任 ETF.comCEO)认为,比特币的上涨,并非「无视战争」,也不只是「印钞预期」的结果,而是直接由地缘政治冲突本身所驱动。
Hougan 提出一个更具解释力的框架——比特币并非单一资产,而是一种「叠加式押注」:一方面,它在与黄金竞争「价值储存」的地位;另一方面,它也在以极低概率、但高弹性的方式,押注自己成为一种真正的全球货币。
过去,这第二层逻辑更像一个遥远的想象。但随着金融体系被逐步「武器化」,这一假设开始从边缘走向现实。从 SWIFT 制裁到平行结算网络的兴起,再到伊朗尝试以比特币收取航运通行费比特币不再只是对抗通胀的工具,也正在被纳入国家级博弈的边界地带。
在这样的背景下,比特币的定价逻辑也随之改变。它不再仅仅受流动性、科技股或风险偏好驱动,而是开始对「全球货币体系的不确定性」进行定价。当冲突提升了其「货币属性」的实现概率,同时放大了全球金融体系的波动性,这一资产的上行空间也被重新打开。
如果说过去五年,比特币的叙事集中于「数字黄金」,那么当前正在浮现的,是一个更复杂的双重角色:既是价值储存工具,也是潜在的去政治化结算媒介。而一旦这一结构成立,其市场边界,或许不再止于黄金所对应的那 38 万亿美元。
以下为原文:
比特币在伊朗冲突爆发以来表现相对强劲。自 2 月 28 日美国和以色列开始对伊朗发动空袭以来,比特币上涨了 12%,而标普 500 指数下跌了 1%,黄金则下跌了 10%。
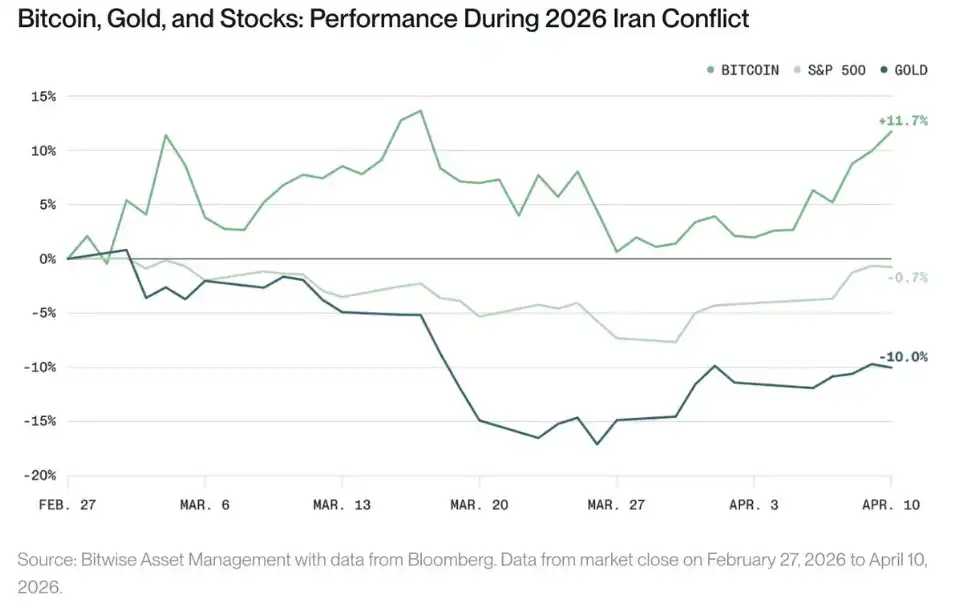
Điều này khiến nhiều người bất ngờ. Bitcoin luôn được coi là một tài sản rủi ro, nhiều người đã nghĩ rằng trong tâm trạng "hồi phục an toàn" do xung đột địa chính trị gây ra, giá của nó sẽ giảm. Và sau đó, nhiều giải thích đã xuất hiện: một số cho rằng xung đột địa chính trị không liên quan đến Bitcoin; cũng có người chỉ ra rằng chiến tranh thường dẫn đến tình trạng phát tiền, từ đó sẽ tạo điều kiện cho Bitcoin tăng giá lâu dài.
Cả hai giải thích đều không chính xác. Hiệu suất mạnh mẽ của Bitcoin trong cuộc khủng hoảng này chính là do nguồn gốc từ xung đột chính nó. Việc hiểu điều này rất quan trọng.
Một khoản đầu tư, hai cú đánh cá
Việc mua Bitcoin về cơ bản là đồng thời đánh cược vào hai điều.
Thứ nhất, bạn đang đánh cược rằng Bitcoin sẽ trở thành "vàng kỹ thuật số" và cạnh tranh với vàng vật lý trong thị trường "lưu trữ giá trị" trị giá 38 nghìn tỷ USD. Đây chính là ứng dụng chính của Bitcoin hiện tại, cũng là một loại đánh cược mà tôi cho là rất hấp dẫn. Như tôi đã giải thích trước đó, nếu Bitcoin chỉ chiếm khoảng 17% thị phần trong thị trường này trong vòng 10 năm tới, giá của Bitcoin có thể đạt mức 1 triệu USD.
Nhưng khi bạn mua Bitcoin, thực ra bạn cũng đang đánh cược vào điều thứ hai - vào một ngày nào đó, có thể Bitcoin sẽ hoạt động như một loại tiền tệ truyền thống.
Trong quá khứ, tôi luôn xem điều này như một "Tùy chọn mua hai chiều nằm ngoài tiền" (out-of-the-money call option): một loại cá cược đầu cơ về một tương lai không quá khả thi. Cuối cùng, trong hầu hết thời gian tồn tại Bitcoin, khả năng này dường như rất mờ nhạt đối với đa số mọi người. Cho đến không lâu trước đây, hệ thống tài chính toàn cầu hầu như hoàn toàn dựa vào đường ray đô la và sử dụng một loại "tiền điện tử" đang ở giai đoạn sớm để thực hiện giao dịch quốc tế, điều này nghe có vẻ giống như một câu chuyện cổ tích.
Một bước ngoặt đã xuất hiện vào năm 2022, khi Mỹ loại bỏ Nga khỏi hệ thống SWIFT dựa trên đô la. Lúc đó, Bộ trưởng Tài chính Pháp gọi đó là "quả bom tài chính", và các nước khác cũng đã báo động. Trung Quốc nhanh chóng xây dựng một hệ thống tài chính song song, các quốc gia khác cũng bắt đầu hành động. Nga đã chuyển 99% hoạt động tài chính sang những hệ thống mới này, các quốc gia khác cũng bắt đầu thử nghiệm.
Lúc đó, tôi đã nghĩ rằng việc "vũ khí hóa" SWIFT có thể mở ra không gian cho Bitcoin: Nếu các quốc gia dần không muốn phụ thuộc vào hệ thống đô la nếu họ chuyển sang một giải pháp thay thế "không chính trị", điều này cũng hợp lý.
Và trong xung đột Iran lần này, chúng ta thực sự đã thấy sự thể hiện sớm (và đáng lo ngại) của xu hướng này: Iran trong một cuộc phỏng vấn với Financial Times đã tuyên bố sẽ bắt đầu thu phí "lưu thông" 1 đô la cho mỗi thùng dầu đi qua eo biển Hormuz (tương đương 20 triệu USD mỗi ngày) và thanh toán bằng Bitcoin.
Rõ ràng, hành động này đã gây ra những lo ngại quan trọng về việc tránh trừng phạt và rửa tiền. Mặc dù từ một khía cạnh nào đó điều này có thể tốt hơn hiện tại — suốt nhiều năm, Iran đã luôn tránh trừng phạt của Mỹ thông qua hệ thống tài chính của Trung Quốc, hệ thống này khó vận hành hơn tiền điện tử — nhưng nó cũng mang đến những rủi ro mới.
Đồng thời, nó cũng đã phơi bày một hiện thực vượt ra ngoài mâu thuẫn hiện tại: trong thế giới mà các quốc gia biến hệ thống tài chính của họ thành "vũ khí", Bitcoin đang dần trở thành một lựa chọn thay thế phi chính trị.
Logic Giá của Quyền Chọn
Điều này cũng là lý do tại sao tôi so sánh tiềm năng của Bitcoin là một loại tiền tệ với "Quyền chọn Mua Nắm Giữ Với Giá Trị Ngưỡng".
Giá trị của quyền chọn tăng thường đến từ hai điểm: hoặc xác suất thực hiện giá mục tiêu tăng, hoặc biến động của thị trường cơ sở tăng.
Trong xung đột với Iran này, cả hai điểm đã xảy ra: thứ nhất, xác suất Bitcoin được sử dụng làm "tiền tệ" đã tăng; thứ hai, sự không chắc chắn và biến động của hệ thống tiền tệ toàn cầu đã tăng.
Khung phân tích này có thể giúp chúng ta hiểu được hai điều quan trọng. Thứ nhất, trong các xung đột địa chính trị tương lai, Bitcoin rất có thể tiếp tục tăng giá — đặc biệt là ở những khu vực mắc kẹt giữa hệ thống Mỹ và Trung Quốc. Thứ hai, quy mô thị trường tiềm năng của Bitcoin có thể lớn hơn nhiều so với thị trường vàng trị giá 38 nghìn tỷ đô la.
Trong năm năm qua, chúng ta hầu như chỉ coi Bitcoin là "công cụ lưu trữ giá trị". Nhưng nếu nó bắt đầu đảm nhận đồng thời vai trò "công cụ lưu trữ giá trị" (tương tự như vàng) và "tiền thanh toán" (tương tự như đô la), chúng ta có thể cần phải điều chỉnh lại triển vọng dài hạn đối với không gian của nó.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan