Biểu đồ Min'g họa | Chuỗi ~đ~ộng ~đ~ổi lãi suất qua 6 quý hๅnd mắt, dự bá₫rrtt lãi suất đang ~đang tăng

Năm 2024, vào tháng 9, Ngân hàng Dự trữ Liên bang chính thức bắt đầu giảm lãi suất. Lúc đó, biểu đồ dự báo điểm ảnh giữa vẽ một đường dẫn rõ ràng: vào cuối năm 2025 là 3.4%, giảm thêm 4 lần.
Sau 6 quý đã trôi qua. Bản Dự báo Tham chiếu kinh tế (SEP) tháng 3 hôm qua cho chúng ta biết rằng, đường dẫn này đã hoàn toàn bị biến dạng.
Ngân hàng Dự trữ Liên bang duy trì lãi suất ở mức 3.50%-3.75%, thị trường không bất ngờ. Nhưng những gì diễn ra bên trong biểu đồ điểm ảnh đáng giá hơn cả quyết định về lãi suất. Trong số 19 ủy viên, có 7 người cho rằng năm nay không nên giảm lãi suất, 7 người cho rằng nên giảm 1 lần. Chia đều. Điểm ảnh không thay đổi, sự đồng thuận đã tan vỡ.
Chúng ta sử dụng ba biểu đồ dưới đây để hiểu cách Ngân hàng Dự trữ Liên bang đã từng bước theo dõi và điều chỉnh dự báo theo thực tế, mức độ không đồng lòng nội bộ đến đâu, và tại sao dự báo lạm phát của họ lại có khả năng lại bị đánh giá thấp.
Sụp đổ dự báo giảm lãi suất
Theo dữ liệu SEP chính thức từ Ngân hàng Dự trữ Liên bang, vào tháng 9 năm 2024 khi bắt đầu giảm lãi suất, điểm ảnh dự báo cho cuối năm 2025 là 3.4%, có nghĩa là trên cơ sở 4.75%-5.00% tại thời điểm đó, sẽ giảm thêm 4 lần.
Sau ba tháng, vào tháng 12, con số này đã nhảy lên 3.9%. Chỉ còn lại 2 lần giảm lãi suất. Sau đó đã trải qua bốn lần cập nhật SEP vào tháng 3, 6, 9, 12 năm 2025, dự báo cuối năm 2025 không bao giờ trở lại 3.4%. Lãi suất thực tế vào cuối năm 2025 nằm trong khoảng 3.50%-3.75%, cao hơn dự báo ban đầu khi bắt đầu giảm lãi suất toàn bộ 25 điểm cơ bản.
Dự báo cho năm 2026 đi theo con đường tương tự. Vào tháng 9 năm 2024, Ngân hàng Dự trữ Liên bang dự báo lãi suất cuối năm 2026 giảm xuống 2.9%. Đến bản cập nhật SEP tháng 3 hôm qua, con số này ổn định ở 3.4%, cao hơn 50 điểm cơ bản so với dự báo ban đầu.
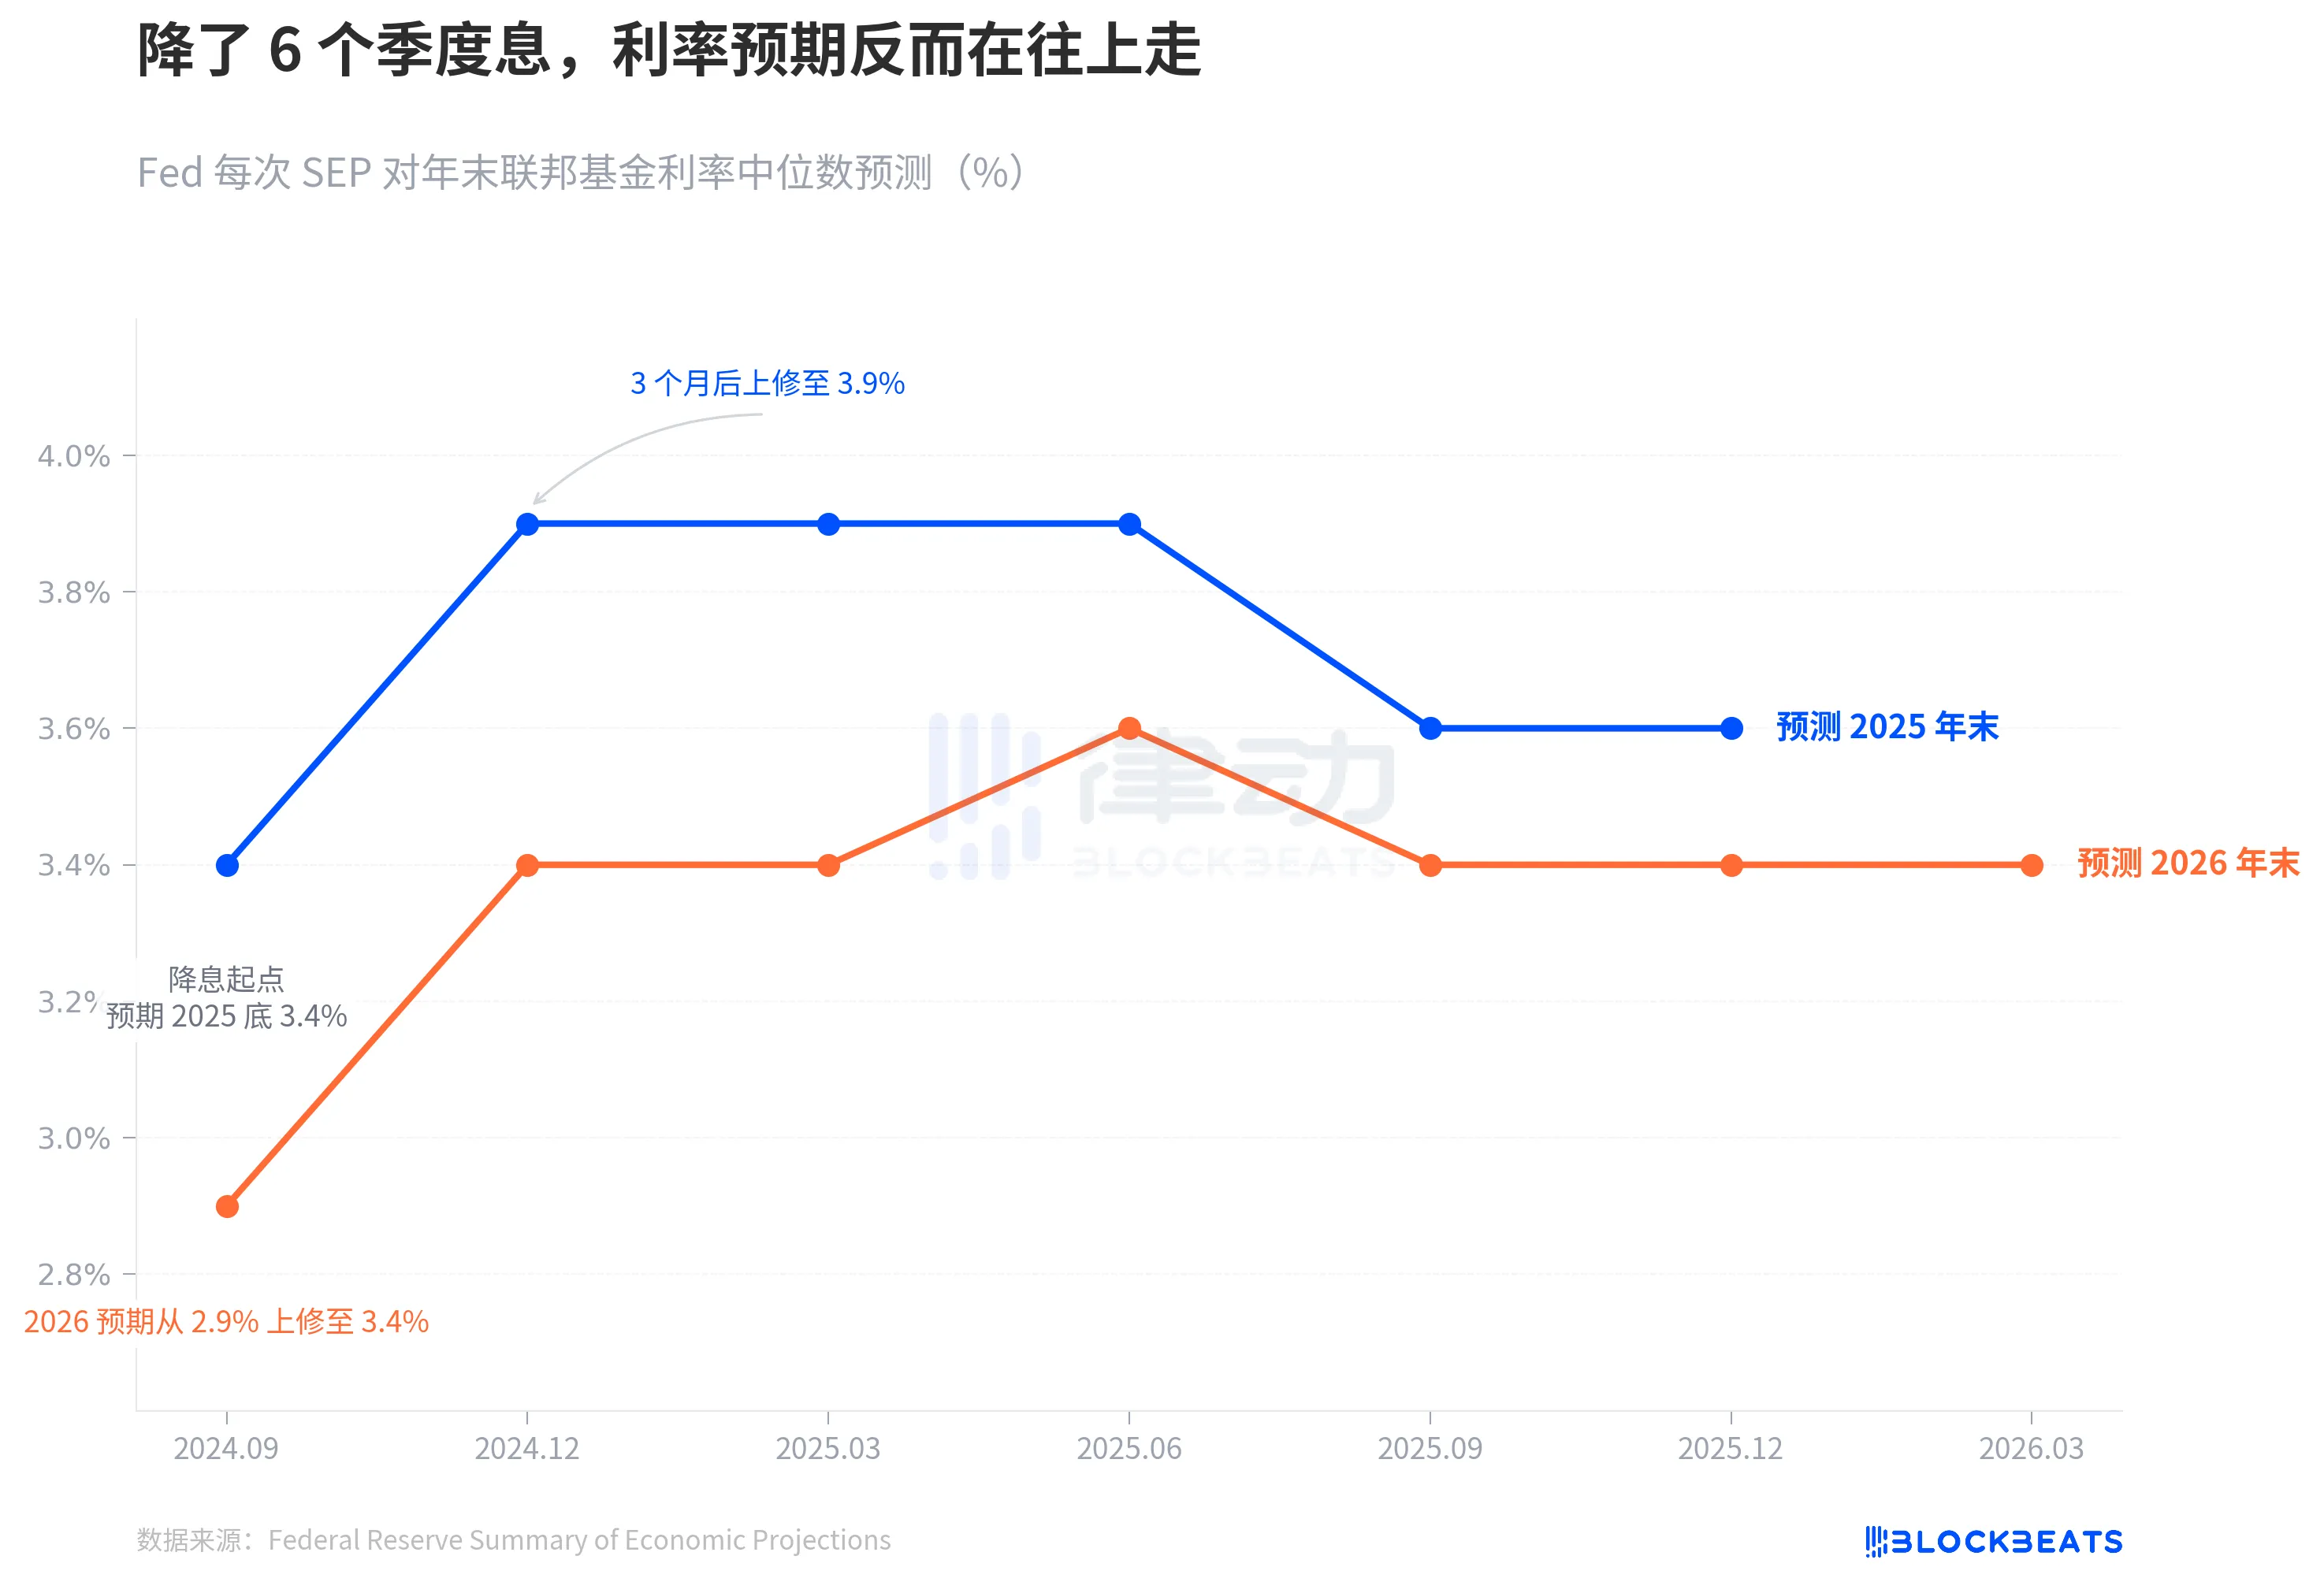
Xu hướng của đường màu xanh và đường màu cam cùng nói một điều: chu kỳ giảm lãi suất thực sự đã bắt đầu, nhưng sự đánh giá của chính Ngân hàng Dự trữ Liên bang về mục tiêu cuối cùng của lãi suất luôn di chuyển lên.
Tốc độ trôi nhanh như vậy khi nhìn vào một khung thời gian dài hơn trở nên rõ ràng hơn. Vào tháng 9 năm 2024, Ngân hàng Dự trữ Liên bang vừa giảm lãi suất từ đỉnh 5.25%-5.50% xuống còn 4.75%-5.00%. Lúc đó, thị trường rất tin tưởng vào con đường giảm lãi suất. Công cụ CME FedWatch một lúc đó đã tính toán khả năng ẩn của việc giảm 4-5 lần vào năm 2025. Kết quả là dự báo của chính Ngân hàng Dự trữ Liên bang đầu tiên đã tiên hơn — trong tháng 12 đã cắt ngắn một nửa không gian giảm lãi suất, đường màu xanh nhảy từ 3.4% lên 3.9%, tăng 50 điểm cơ bản trong một quý. Sau đó, bất kể dữ liệu kinh tế dao động ra sao, con đường này không bao giờ quay lại.
Nói cách khác, sau chỉ 3 tháng kể từ khi chu kỳ giảm lãi suất bắt đầu, biểu đồ lưới đã bắt đầu phanh đường dẫn giảm lãi suất.
7:7, Fed Mỹ Đang Bối Rối
Giá trị trung vị là một con số, che giấu sự chia rẽ đằng sau con số đó.
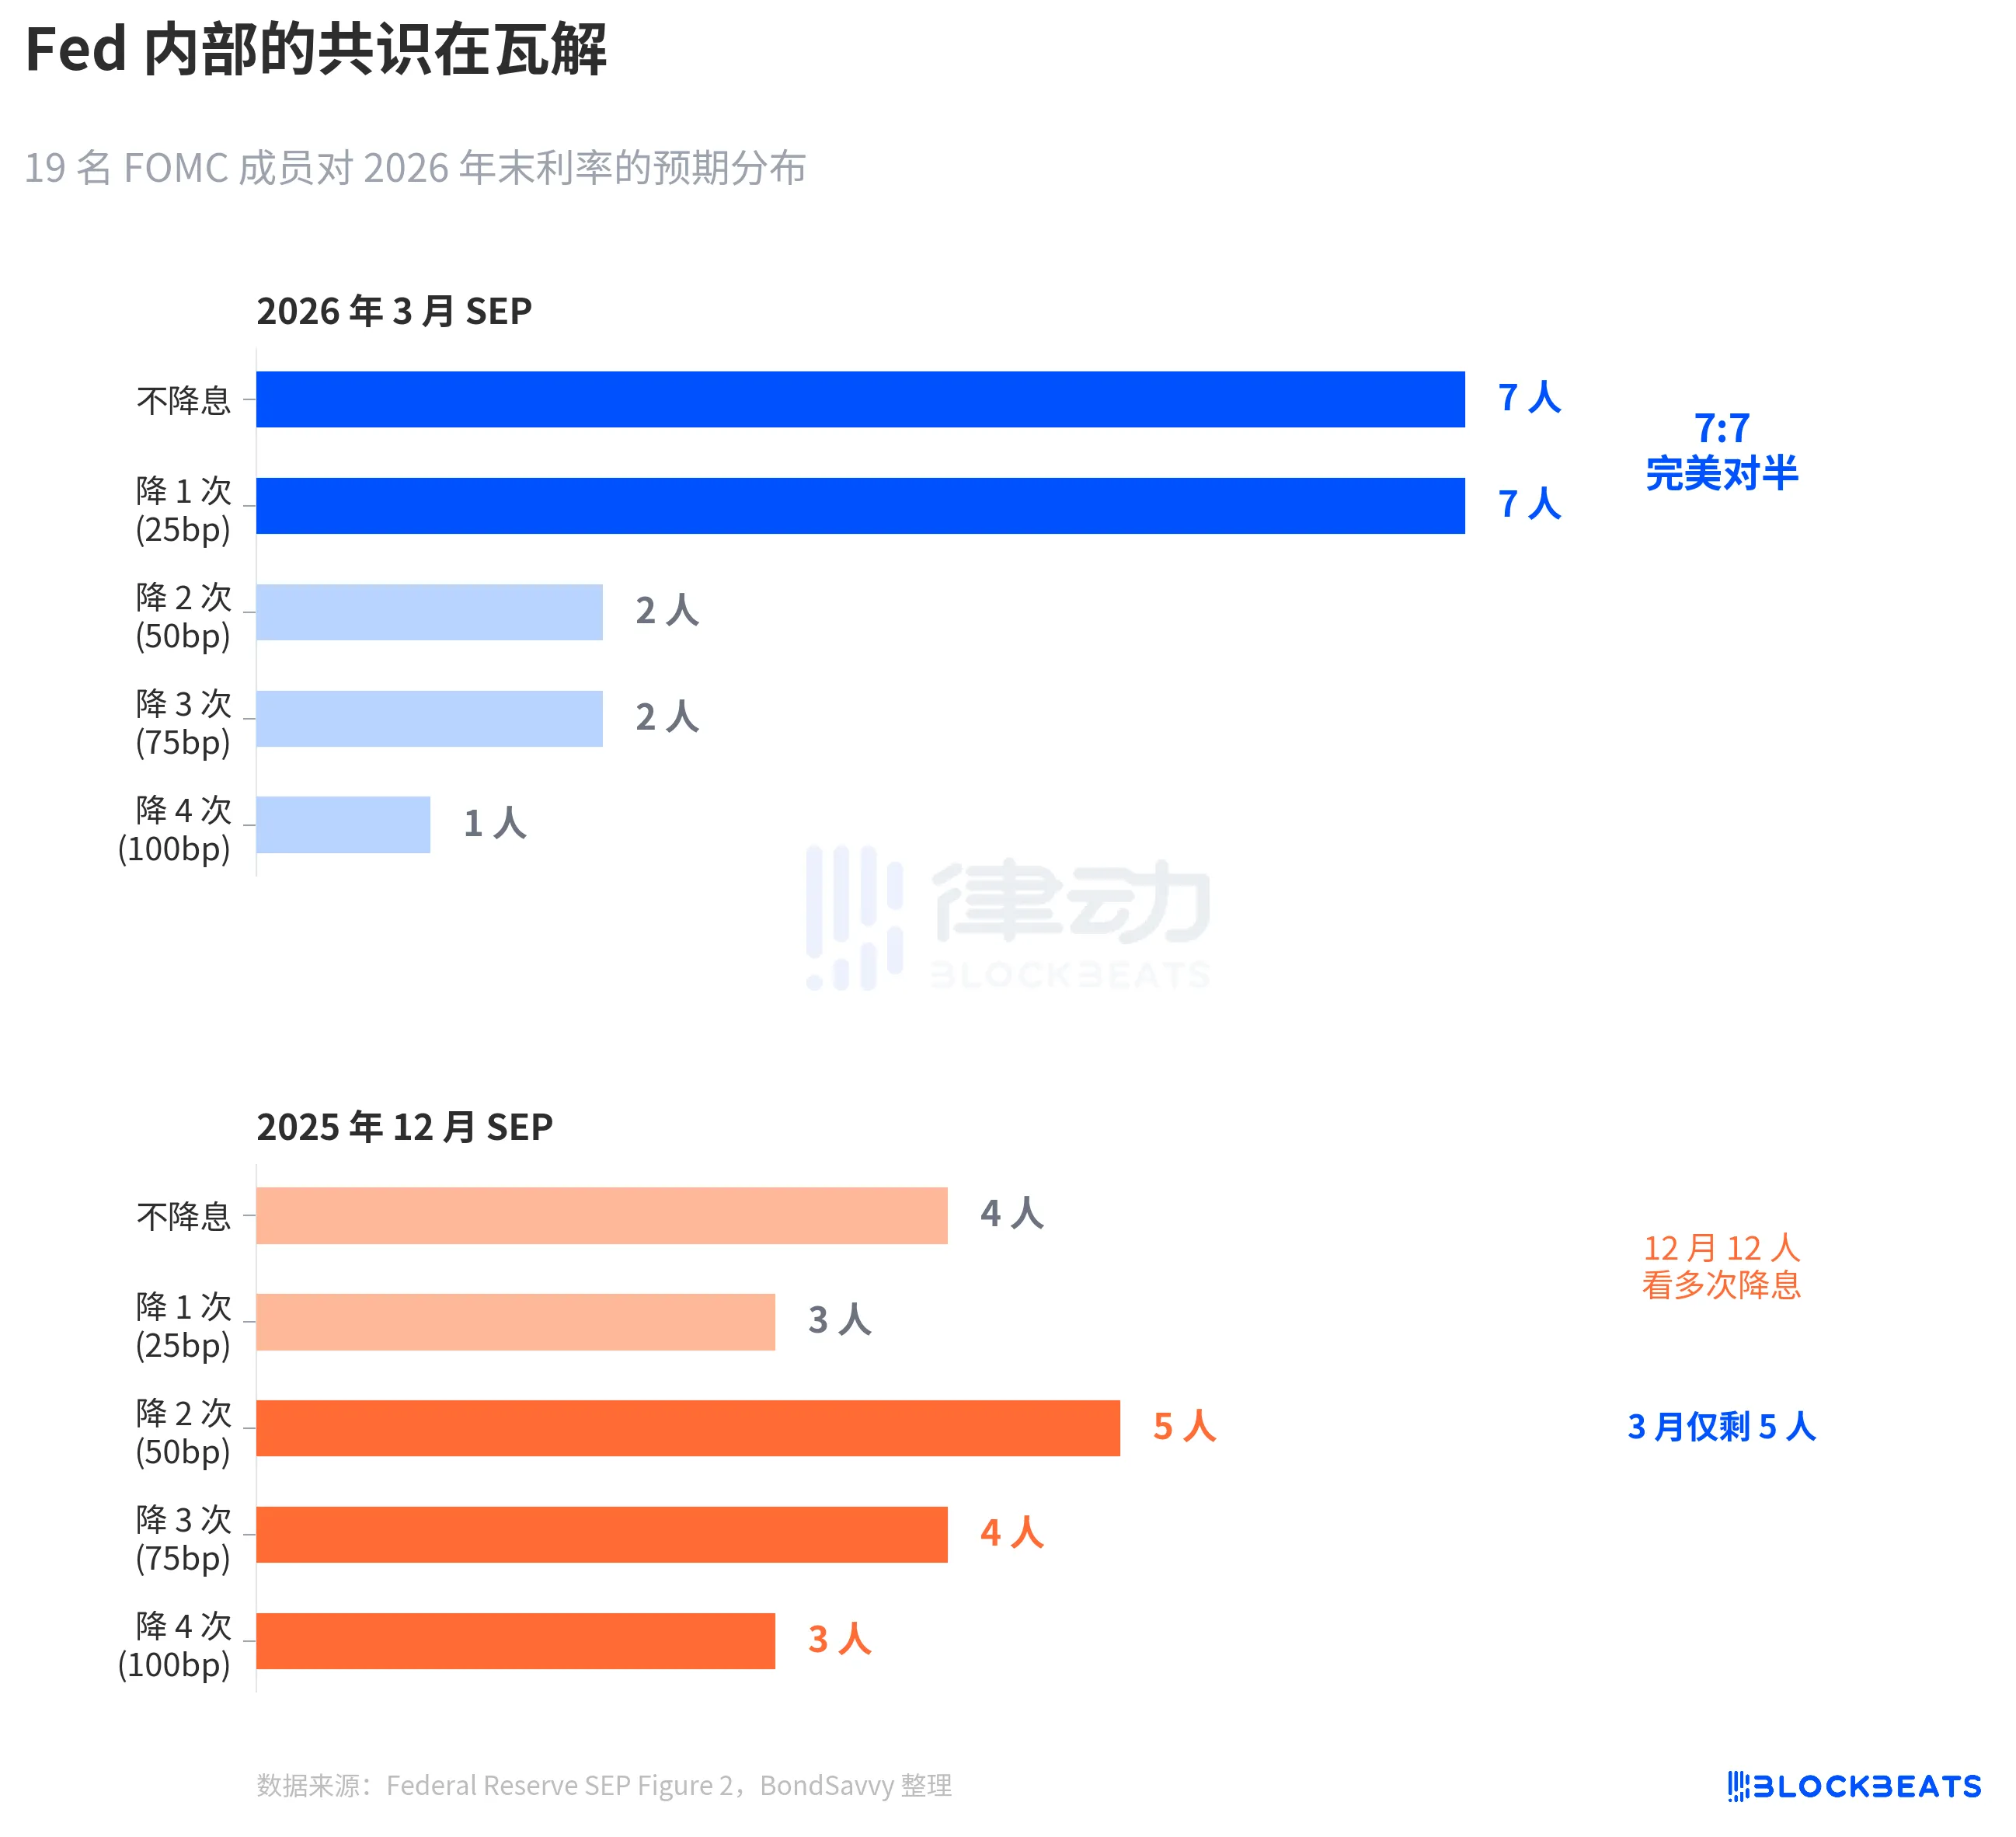
Theo Biểu đồ lưới SEP tháng 3 của Fed Mỹ (do BondSavvy biên soạn), phân phối phiếu bầu của 19 người tham gia về lãi suất cuối năm 2026 như sau: 7 người không giảm lãi suất, 7 người giảm 1 lần, 2 người giảm 2 lần, 2 người giảm 3 lần, 1 người giảm 4 lần.
7:7, chia đều hoàn hảo. Tổng cộng 14 người tập trung vào hai phạm vi "duy trì tình trạng hiện tại" và "giảm 1 lần", chỉ có 5 người dự đoán giảm lãi suất hơn 1 lần.
So với Biểu đồ SEP tháng 12 năm 2025, sự thay đổi là quá lớn. Trong tháng 12, còn có 12 người dự đoán giảm lãi suất 2 lần trở lên, nhưng đến tháng 3 chỉ còn lại 5 người. Powell cũng đã xác nhận sự thay đổi này trong cuộc họp báo: "Từ 4-5 người dự đoán giảm 2 lần đã chuyển sang giảm 1 lần."
Sự chia rẽ đối xứng này rất hiếm gặp trong lịch sử FOMC. Theo nghiên cứu năm 2023 của Fed San Francisco (Bundick & Smith), sự mâu thuẫn bên trong biểu đồ lưới gần như không có trong giai đoạn đại dịch năm 2020, và sau đó tăng dần theo chu kỳ tăng lãi suất. Nhưng sự chia rẽ trước đây chủ yếu là "cuộc tranh luận về mức độ" - nên tăng 25 hay 50 điểm cơ bản, với hướng đi là nhất trí. Sự chia rẽ vào tháng 3 năm 2026 là "cuộc tranh luận về hướng đi": có nên giảm lãi suất hay không.
Giá trị trung vị 3.4% không đổi, nhưng phía dưới con số 3.4% đó là hai đội đang kéo về hướng ngược lại.
Đáng chú ý hơn là cách mà phân phối thu hẹp. Biểu đồ lưới tháng 12 có phân bố rộng lớn, từ giảm lãi suất mạnh đến không làm gì cũng có. Trong khi đó, biểu đồ lưới tháng 3 lại thu hẹp phân bố - 14 điểm tập trung vào hai phạm vi - nhưng điều này không phải là sự đồng thuận đang hình thành mà là hai phe đối lập đang tập trung. Sự không chắc chắn phân tán đã trở thành sự chia rẽ tập trung. Điều này nguy hiểm hơn sự phân tán, vì bất kỳ số liệu lạm phát nào bất ngờ đều có thể khiến một phe đoàn kết chuyển đổi, dẫn tới sự nhảy số trung vị.
Fed Luôn Đều Đặn Đánh Giá Thấp Lạm Phát
Nguồn gốc của cuộc tranh luận về lãi suất là cuộc tranh luận về lạm phát.
Theo dữ liệu SEP của Fed từng kỳ, vào tháng 12 năm 2024, Fed Mỹ lần đầu dự báo lạm phát PCE năm 2026: 2.1%. Sau đó, mỗi quý đều được điều chỉnh tăng. Tháng 3 năm 2025 là 2.2%, tháng 6 là 2.4%, tháng 9 là 2.6%. Tháng 12 giảm xuống 2.4% nhưng đến tháng 3 năm 2026 lại tăng lên 2.7%. Trong 6 quý, tổng cộng điều chỉnh tăng 0.6 điểm phần trăm.
Mô hình này không phải là lần đầu tiên xuất hiện. Lạm phát PCE năm 2025 đã đi theo con đường hoàn toàn tương tự. Vào tháng 12 năm 2024, Fed dự báo PCE năm 2025 là 2.5%, sau đó tăng từng quý lên 2.7%, 3.0%, 3.0%, 2.9%. Theo dữ liệu từ Cục Thống kê Kinh tế Hoa Kỳ (BEA), vào tháng 12 năm 2025, PCE thực tế so với cùng kỳ năm trước là 2.9%. Fed đã mất cả một năm để đuổi kịp, chỉ kịp giữ nguyên ở kỳ cuối cùng.
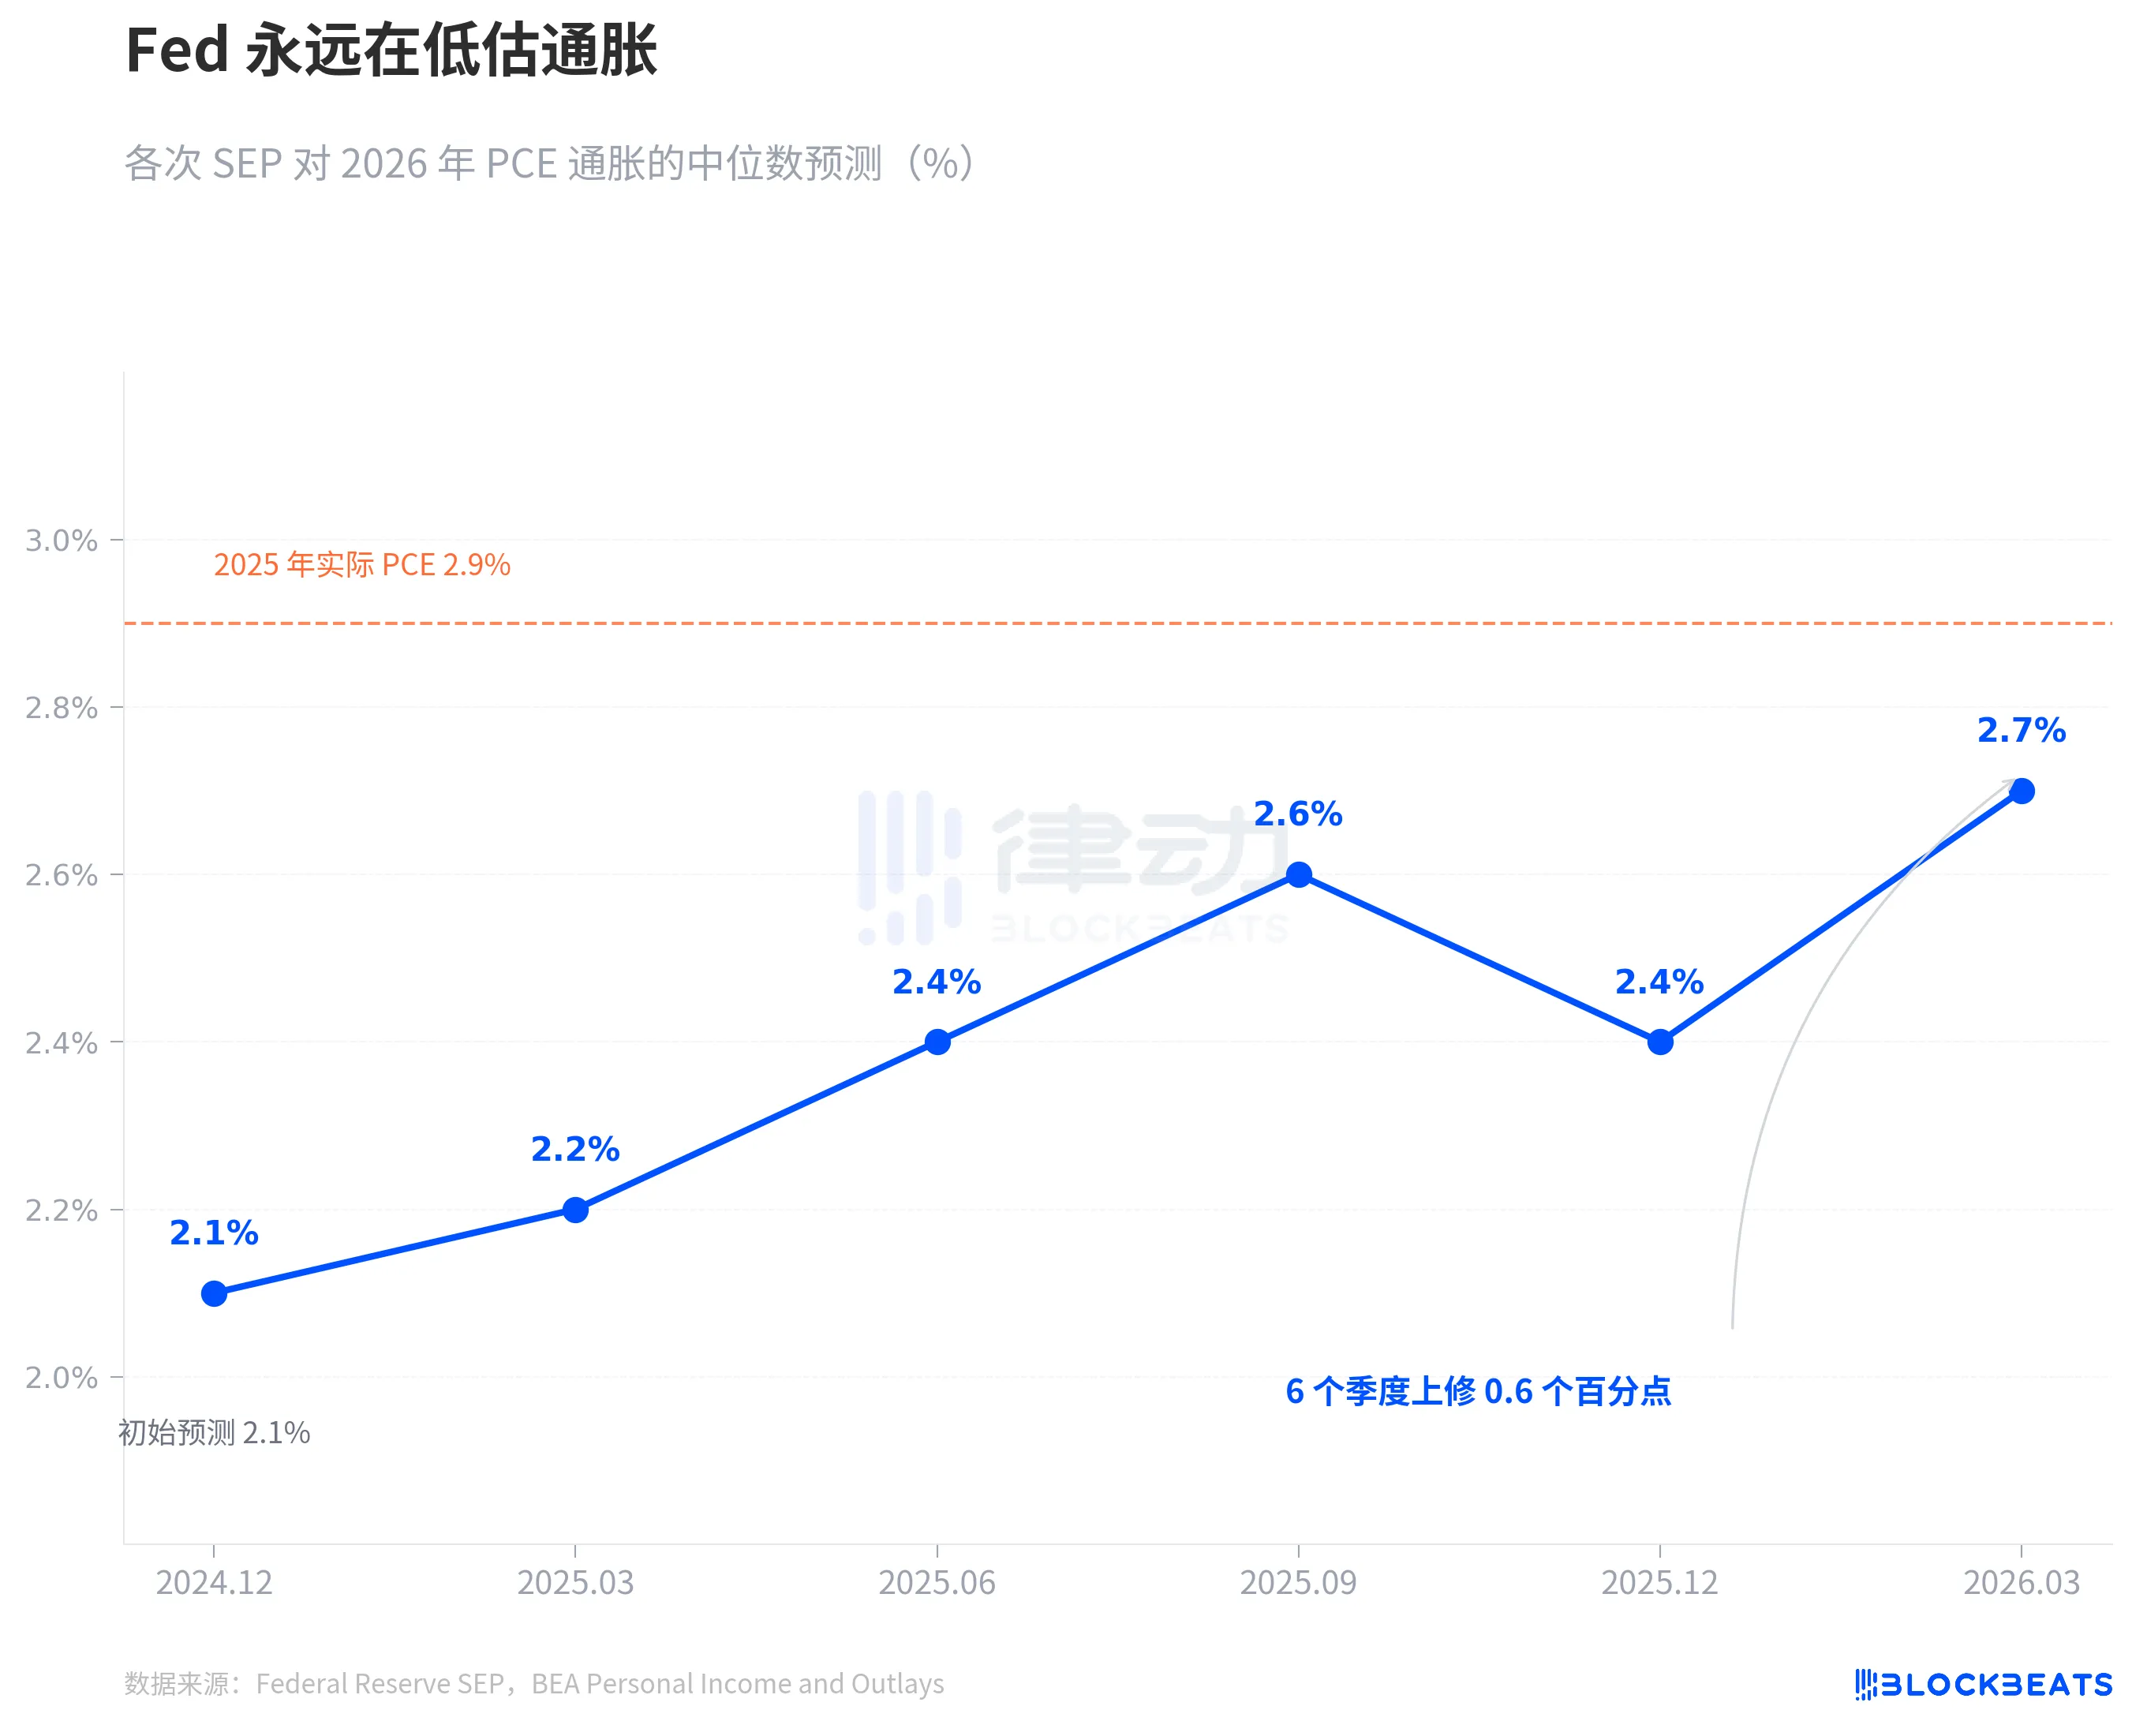
Bây giờ Fed nói rằng PCE năm 2026 là 2.7%. Đường kẻ màu cam trên biểu đồ được đánh dấu là giá trị thực tế của năm 2025 là 2.9%. Theo lịch sử của chính họ, 2.7% có khả năng lớn là điểm khởi đầu, không phải là điểm cuối. Không phải mưu đồ, chỉ là quy luật. Dự báo thời gian thực của Fed về lạm phát trong hai năm qua chỉ có một hướng duy nhất - theo đuổi lên.
Đáng lưu ý riêng là PCE lõm. Trong tháng 3 SEP, dự báo PCE lõm năm 2026 đã được nâng từ 2.5% trong tháng 12 lên 2.7%, tăng 0.2 điểm phần trăm trong một quý, là sự điều chỉnh lớn nhất trong tất cả các chỉ số. PCE lõm loại bỏ sự biến động của thực phẩm và năng lượng, được Fed xem là công cụ dự báo lạm phát đáng tin cậy hơn. Khi dự báo của chỉ số này tăng, điều đó cho thấy vấn đề không phải là biến động giá dầu mà là lòng kề tửu lạm phát ở mức cao hơn so với trước đó.
Trong cùng một báo cáo SEP tháng 3, dự báo GDP đã được nhấp nhẹ từ 2.3% trong tháng 12 lên 2.4%, tỷ lệ thất nghiệp duy trì ở mức 4.4% không thay đổi. Kinh tế có vẻ tốt lên một chút, lạm phát lại càng cố chấp, nhưng đường lối lãi suất vẫn không thay đổi.
Có sự căng thẳng giữa ba đánh giá này. Nếu lạm phát cứng đầu hơn so với dự kiến, tại sao con đường lãi suất không thay đổi? Sự phân cách 7:7 đã đưa ra câu trả lời - không phải vì Fed nghĩ rằng lãi suất không cần thay đổi, mà là do sự đánh giá nội bộ của Fed về con đường lạm phát chính là sự phân cách.
Theo dữ liệu CME FedWatch, thị trường hiện tại đang định giá cho cả năm 2026 như sau: xác suất 32.5% giảm lãi suất 50 điểm cơ bản (2 lần), xác suất 25.9% giảm 75 điểm cơ bản (3 lần), xác suất 21.1% chỉ giảm 1 lần. Kỳ vọng trọng số trên thị trường là khoảng 50 điểm cơ bản, cao hơn so với 25 điểm cơ bản trong dự báo trung bình của Fed. Tuy nhiên, sự không đồng nhất giữa kịch bản xác suất lớn nhất và dự báo trung bình của Fed chính là sự phản ánh rõ ràng của sự chia rẽ 7:7 trong tập đoàn Fed.
Không ai biết câu trả lời. Bao gồm cả Fed chính họ.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan