Biến động cuối cùng của bộ ba tiền điện tử: lãi suất
Tác giả gốc: Musol
"Lãi suất, lãi suất, lãi suất!"
Những độc giả đã theo dõi thị trường tiền điện tử trong một thời gian dài chắc hẳn đã ít nhiều hiểu rằng thị trường tiền điện tử rất nhạy cảm với các quyết định lãi suất của Hoa Kỳ, và Bitcoin thường được sử dụng như một tín hiệu phản ánh sự biến động do Cục Dự trữ Liên bang gây ra. Với việc liên tục đề cập đến việc cắt giảm lãi suất trong năm nay, hiện tượng này càng trở nên trầm trọng hơn. Nhìn lại thị trường trước đây, có lẽ kể từ khi Cục Dự trữ Liên bang bắt đầu tích cực tăng lãi suất vào năm 2022 để chống lại lạm phát không kiểm soát, tài sản kỹ thuật số đã bắt đầu phản ánh sự biến động của thị trường tài chính truyền thống, và quyết định lãi suất của Cục Dự trữ Liên bang đã trở thành sự thành bại của thị trường tiền điện tử.
"Mối tương quan này sẽ không sớm biến mất. Thậm chí, nó đang trở thành một chuẩn mực mới."
Thực tế, luôn có một câu nói đùa trên thị trường - "Tất cả chúng ta đều đã trở thành nhà giao dịch chứng khoán Hoa Kỳ", bởi vì thị trường tiền điện tử không chỉ theo kịp những thay đổi của chứng khoán Hoa Kỳ mà các nhà giao dịch còn phải theo dõi chặt chẽ dữ liệu kinh tế Hoa Kỳ.
Trong số đó, lãi suất của Cục Dự trữ Liên bang là dữ liệu quan trọng nhất. Vậy tại sao chúng ta nên chú ý đến những dữ liệu này? Những dữ liệu này có ý nghĩa gì?
Cục Dự trữ Liên bang và lãi suất là gì?
Cục Dự trữ Liên bang là ngân hàng trung ương của Hoa Kỳ, tương đương với Ngân hàng Nhân dân Trung Quốc tại Trung Quốc, và quyết định chính sách lãi suất của ngân hàng. Tuy nhiên, Cục Dự trữ Liên bang có mức độ độc lập cao. Về nguyên tắc, Cục không chịu sự chi phối của chính phủ Hoa Kỳ hay thậm chí là tổng thống và tự mình xây dựng chính sách lãi suất. Nói một cách đơn giản, tổng thống Hoa Kỳ không có quyền can thiệp vào các quyết định của Cục Dự trữ Liên bang.
Cục Dự trữ Liên bang đưa ra các quyết định lãi suất độc lập dựa trên đánh giá riêng của mình về tình hình kinh tế vĩ mô, tức là tăng hoặc giảm lãi suất chuẩn của ngân hàng, thường được gọi là tăng hoặc giảm lãi suất.
Nhìn chung, Cục Dự trữ Liên bang sẽ có ba hành vi điều chỉnh lãi suất sau:
Giữ nguyên lãi suất: kỳ vọng thị trường ổn định và sẽ không có tác động đáng kể đến các tín hiệu kinh tế
Tăng lãi suất: kiềm chế lạm phát và áp dụng chính sách tiền tệ thắt chặt
Hạ lãi suất: kích thích nền kinh tế và áp dụng chính sách tiền tệ mở rộng
Thông thường, khi chúng ta đề cập đến việc Cục Dự trữ Liên bang tăng/giảm lãi suất, thực chất là chúng ta đang điều chỉnh lãi suất quỹ liên bang Hoa Kỳ, tức là lãi suất phát sinh từ việc vay tiền giữa các ngân hàng.
Lấy ví dụ về việc tăng lãi suất: Fed tăng lãi suất, tức là tăng lãi suất quỹ liên bang Hoa Kỳ, và lãi suất/chi phí vay tiền giữa các ngân hàng tăng lên, do đó mỗi ngân hàng sẽ kiểm soát chi phí bằng cách tăng dự trữ. Biện pháp chính để tăng dự trữ là tăng lãi suất tiền gửi để thu hút mọi người gửi tiền vào ngân hàng. Kết quả cuối cùng là đô la Mỹ chảy vào các ngân hàng, và lượng tiền lưu hành trên thị trường giảm xuống, nhằm đạt được mục đích kiềm chế lạm phát.
Việc Fed tăng lãi suất sẽ dẫn đến việc đồng đô la Mỹ tăng giá (cung vượt cầu), nhiều đô la Mỹ hơn sẽ chảy vào các ngân hàng và lượng tiền chảy vào thị trường chứng khoán và các thị trường đầu tư khác sẽ giảm xuống, đây là tín hiệu tiêu cực.
Tương tự, việc Cục Dự trữ Liên bang (Fed) cắt giảm lãi suất (thường được gọi là "lũ lụt") sẽ làm tăng lượng đô la Mỹ lưu hành trên thị trường, làm mất giá đồng đô la Mỹ, và nhiều tiền hơn sẽ chảy vào thị trường chứng khoán và các thị trường đầu tư khác, điều này là tốt.
Về lãi suất của Fed, chúng ta hãy nói ngắn gọn về nó. Để giúp độc giả hiểu rõ hơn về mối quan hệ của nó với thị trường tiền điện tử, bài viết này trước tiên sẽ phân tích từ từ quyết định của Fed và lợi suất trái phiếu kho bạc Mỹ, chỉ số đô la Mỹ, mối quan hệ giữa chỉ số đô la Mỹ và giá vàng và dầu thô, chỉ số đô la Mỹ và tỷ giá hối đoái Nhân dân tệ, và mối quan hệ giữa quyết định lãi suất của Fed hoặc ngân hàng trung ương với tăng trưởng kinh tế.
1. Mối quan hệ giữa quyết định lãi suất của Fed và lợi suất trái phiếu kho bạc Hoa Kỳ
Trái phiếu kho bạc Hoa Kỳ, tức là trái phiếu kho bạc Hoa Kỳ, thường là trái phiếu kho bạc Hoa Kỳ kỳ hạn 10 năm và 2 năm.
Lợi suất trái phiếu kho bạc Hoa Kỳ đề cập đến lợi suất của việc mua trái phiếu kho bạc Hoa Kỳ và nắm giữ chúng đến ngày đáo hạn. Công thức tính toán rất đơn giản, tức là tổng số tiền lãi có thể thu được khi nắm giữ chúng đến ngày đáo hạn được chia cho giá mua (Lợi suất trái phiếu kho bạc Hoa Kỳ = lãi suất nắm giữ đến ngày đáo hạn ÷ giá mua).
Lãi suất danh nghĩa của trái phiếu kho bạc thường là cố định, tức là lãi suất của trái phiếu kho bạc đã được xác định khi phát hành trái phiếu kho bạc và lãi suất không đổi trong suốt thời hạn của trái phiếu kho bạc. Lãi suất phải trả được tính theo lãi suất này.
Trái phiếu kho bạc có thể được mua và bán trên thị trường vốn, giống như cổ phiếu, do đó giá của nó sẽ biến động bất cứ lúc nào. Giá này là giá mua và giá bán chứ không phải là giá trị gốc của trái phiếu kho bạc. Giá trị gốc và lãi suất của trái phiếu kho bạc chỉ được sử dụng để tính toán số tiền hoàn trả gốc và lãi. Giá mua và bán trái phiếu kho bạc trên thị trường là độc lập.
Vì giá trái phiếu kho bạc sẽ biến động, tức là, mẫu số để tính lợi suất trái phiếu Mỹ sẽ biến động, điều này quyết định rằng lợi suất trái phiếu Mỹ sẽ biến động.
Khi giá trái phiếu Mỹ tăng, lợi suất trái phiếu Mỹ giảm. Ngược lại, khi giá trái phiếu Mỹ giảm, lợi suất trái phiếu Mỹ tăng.
Do đó, những người không biết nhiều về nó sẽ lầm tưởng rằng sự gia tăng lợi suất trái phiếu Hoa Kỳ là do thị trường trái phiếu Hoa Kỳ nóng lên và mọi người đều mua trái phiếu Hoa Kỳ. Thực tế, mọi người đều đang bán trái phiếu Hoa Kỳ, khiến giá trái phiếu Hoa Kỳ giảm. Sự gia tăng lợi suất trái phiếu Hoa Kỳ và sự giảm lợi suất trái phiếu Hoa Kỳ có nghĩa là mọi người đều đang mua trái phiếu Hoa Kỳ, đẩy giá trái phiếu Hoa Kỳ lên và khiến lợi suất trái phiếu Hoa Kỳ giảm.
Điều này cũng tương tự nếu bạn thay thế trái phiếu Hoa Kỳ ở đây bằng trái phiếu quốc gia. Cho dù đó là trái phiếu quốc gia Hoa Kỳ hay Trung Quốc, sự gia tăng lợi suất trái phiếu quốc gia có nghĩa là mọi người đều đang bán trái phiếu quốc gia, và sự giảm lợi suất trái phiếu quốc gia có nghĩa là mọi người đều đang mua trái phiếu quốc gia.
Lợi suất trái phiếu quốc gia tỷ lệ nghịch với sự thịnh vượng của thị trường trái phiếu quốc gia.
Hình 1 cho thấy xu hướng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm từ ngày 1 đến ngày 6 tháng 12 năm 2024
Mối quan hệ giữa quyết định lãi suất của Fed và biến động lợi suất trái phiếu kho bạc Mỹ là gì?
Chính sách lãi suất của Fed quyết định lãi suất tiền gửi và lãi suất cho vay của các ngân hàng. Khi Fed tăng lãi suất, lãi suất tiền gửi ngân hàng sẽ tăng và việc gửi tiền vào ngân hàng có thể nhận được thu nhập lãi suất cao hơn. Lãi suất trái phiếu kho bạc Mỹ được cố định trước khi trái phiếu đáo hạn. Khi lãi suất tiền gửi của ngân hàng tăng, sẽ thu hút nhiều người gửi tiền vào ngân hàng hoặc mua các sản phẩm tài chính được tính theo lãi suất mới và họ sẽ bán trái phiếu kho bạc của mình. Nhu cầu mua trái phiếu kho bạc cũng sẽ giảm và giá trái phiếu kho bạc sẽ giảm theo, dẫn đến lợi suất trái phiếu kho bạc Mỹ tăng. Ngược lại, nếu Fed cắt giảm lãi suất, điều này sẽ thúc đẩy mọi người giảm tiền gửi và tăng mua trái phiếu kho bạc, giá trái phiếu kho bạc Mỹ sẽ tăng và lợi suất trái phiếu kho bạc Mỹ sẽ giảm.
Thông thường, loại trái phiếu nhạy cảm nhất với lãi suất của Fed là trái phiếu kho bạc hai năm, vì kỳ hạn hai năm ngắn hơn nên biến động lãi suất ngân hàng sẽ rõ ràng hơn, thúc đẩy mọi người so sánh lãi suất tiền gửi và lãi suất trái phiếu kho bạc trong hai năm tới, trong khi trái phiếu kho bạc mười năm có kỳ hạn dài hơn và biến động lãi suất ngân hàng trong ngắn hạn ít ảnh hưởng đến lãi suất tiền gửi trong mười năm tới. Có thể sẽ có nhiều lần tăng và giảm lãi suất trong mười năm tới.
Do đó, việc Fed tăng lãi suất sẽ dẫn đến việc tăng lợi suất trái phiếu kho bạc Mỹ và ngược lại, việc Fed cắt giảm lãi suất sẽ dẫn đến việc giảm lợi suất trái phiếu kho bạc Mỹ.
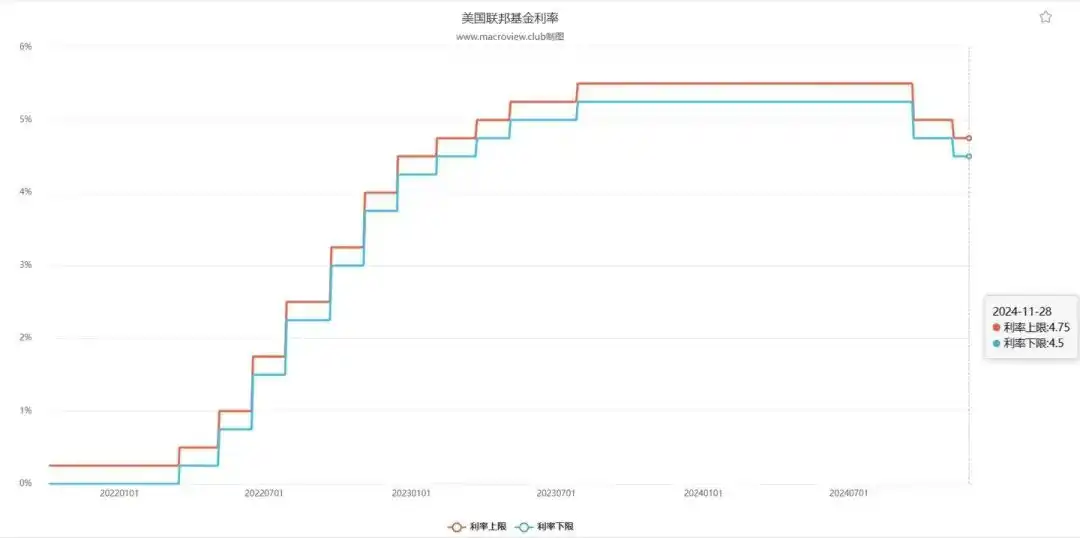
Cục Dự trữ Liên bang đã tiếp tục tăng lãi suất từ năm 2022 đến nửa cuối năm 2024, với lãi suất tăng từ 0 lên 5,5% (Hình 2). Với đợt tăng lãi suất này, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng từ dưới 2% lên mức tối đa 5% (Hình 3).
Hình 2 Xu hướng lãi suất chuẩn của các ngân hàng Mỹ từ tháng 1 năm 2022 đến tháng 12 năm 2024
Biểu đồ 3 Xu hướng lợi suất trái phiếu kho bạc kỳ hạn 10 năm 2020.01-2024.12
II. Mối quan hệ giữa quyết định lãi suất của Fed và chỉ số đô la Mỹ
Chỉ số đô la Mỹ là chỉ số tỷ giá hối đoái của đô la Mỹ với các loại tiền tệ của các quốc gia khác trên thị trường quốc tế. Chỉ số đô la Mỹ càng cao thì đồng đô la Mỹ càng tăng giá và ngược lại.
Việc Fed tăng lãi suất đồng nghĩa với việc lãi suất tiền gửi và cho vay ngân hàng sẽ tăng. Việc tăng lãi suất tiền gửi sẽ thu hút nhiều người gửi tiền vào ngân hàng hơn, làm giảm lượng tiền lưu thông trên thị trường; lãi suất tiền gửi là chi phí của ngân hàng để có được nguồn vốn. Việc tăng lãi suất đồng nghĩa với việc chi phí đã tăng lên, do đó các ngân hàng sẽ tăng lãi suất cho vay. Việc tăng lãi suất cho vay đồng nghĩa với việc chi phí vay của doanh nghiệp, cá nhân, chính phủ, v.v. sẽ tăng lên, điều này sẽ làm giảm việc vay mượn và cũng làm giảm lượng tiền tệ lưu thông trên thị trường.
Tức là, việc Fed tăng lãi suất đã dẫn đến việc nhiều đô la Mỹ được gửi vào các ngân hàng hơn, do đó làm giảm lượng đô la Mỹ lưu thông trên thị trường.
Trên thị trường ngoại hối, việc tăng giá hay giảm giá của một loại tiền tệ được quyết định trực tiếp bởi cung và cầu của loại tiền tệ đó. Việc giảm nguồn cung đô la Mỹ cuối cùng sẽ dẫn đến chỉ số đô la Mỹ mạnh hơn.
Việc Fed cắt giảm lãi suất đồng nghĩa với việc lãi suất tiền gửi và lãi suất cho vay ngân hàng sẽ giảm. Việc giảm lãi suất tiền gửi sẽ dẫn đến việc nhiều người không muốn gửi tiền vào ngân hàng, làm tăng lượng tiền tệ lưu thông trên thị trường; Việc giảm lãi suất cho vay sẽ thúc đẩy mọi người vay nhiều hơn, điều này cũng làm tăng lượng tiền tệ lưu thông trên thị trường.
Tức là, việc cắt giảm lãi suất của Fed dẫn đến nhiều đô la Mỹ chảy vào thị trường hơn, do đó làm giảm lượng đô la Mỹ gửi tại các ngân hàng.
Trên thị trường ngoại hối, việc tăng nguồn cung đô la Mỹ cuối cùng sẽ dẫn đến sự suy yếu của chỉ số đô la Mỹ.
Do đó, lãi suất của Fed có mối tương quan tích cực với chỉ số đô la Mỹ. Mối quan hệ giữa lãi suất ngân hàng của mỗi quốc gia và tỷ giá hối đoái của đồng tiền quốc gia đó trên thị trường ngoại hối là như nhau.
Hình 4 Xu hướng Chỉ số Đô la Mỹ 2021.07-2024.12
III. Mối quan hệ giữa quyết định lãi suất của Fed và chỉ số đô la Mỹ với giá vàng và dầu thô
Trên thị trường quốc tế, vàng và dầu thô được định giá bằng đô la Mỹ, điều này có nghĩa là khi đồng đô la Mỹ tăng giá, sức mua của đồng đô la Mỹ tăng lên và cùng một lượng đô la Mỹ có thể mua được nhiều vàng và dầu thô hơn, do đó giá vàng và dầu thô sẽ giảm; ngược lại, khi đồng đô la Mỹ mất giá, giá vàng và dầu thô sẽ tăng.
Biểu đồ 5 Xu hướng giá vàng 2021.01-2024.12
Biểu đồ 6 Xu hướng giá dầu thô 2021.01-2024.12
Hiểu được mối quan hệ logic này, chúng ta biết được mối quan hệ chặt chẽ giữa quyết định lãi suất của Fed và chỉ số đô la Mỹ, giá vàng và dầu thô.
Khi Fed tăng lãi suất, chỉ số đô la Mỹ mạnh lên, giá vàng và dầu thô giảm; khi Fed cắt giảm lãi suất, chỉ số đô la Mỹ yếu đi, giá vàng và dầu thô tăng.
Đây là mối quan hệ logic về mặt lý thuyết giữa chúng và tác động trực tiếp của quyết định lãi suất của Fed và chỉ số đô la Mỹ đối với giá vàng và dầu thô. Điều này không có nghĩa là xu hướng thực tế của giá vàng và dầu thô phải tuân theo mối quan hệ này. Giá vàng và dầu thô phụ thuộc vào các yếu tố tổng hợp.
Thứ tư, mối quan hệ giữa quyết định lãi suất của Fed và chỉ số đô la Mỹ và tỷ giá hối đoái Nhân dân tệ
Thực ra, với nền tảng kiến thức trước đây, ở đây rất đơn giản. Trên thị trường ngoại hối, việc đồng đô la Mỹ tăng giá đồng nghĩa với việc tiền tệ của các quốc gia khác được giao dịch với nó sẽ mất giá; Ngược lại, sự mất giá của đồng đô la Mỹ có nghĩa là tiền tệ của các quốc gia khác trao đổi với nó sẽ tăng giá.
Do đó, khi đồng đô la Mỹ tăng giá, đồng Nhân dân tệ mất giá tương đối và ngược lại.
Khi Fed tăng lãi suất, chỉ số đồng đô la Mỹ mạnh lên và tỷ giá hối đoái đồng Nhân dân tệ yếu đi; ngược lại, khi Fed cắt giảm lãi suất, chỉ số đồng đô la Mỹ yếu đi và tỷ giá hối đoái đồng Nhân dân tệ mạnh lên.
Biểu đồ 7 Xu hướng tỷ giá Nhân dân tệ 2021.01-2024.12
Cần lưu ý rằng: Trên thị trường ngoại hối, tỷ giá Nhân dân tệ thường là tỷ giá Nhân dân tệ ở nước ngoài, không được định giá theo tỷ giá 1 Nhân dân tệ đổi được bao nhiêu đô la Mỹ, mà là theo tỷ giá 1 đô la Mỹ đổi được bao nhiêu Nhân dân tệ, vì đồng tiền quốc tế là đô la Mỹ. Vì vậy, khi chỉ số này tăng, điều đó có nghĩa là Nhân dân tệ đang mất giá, tức là 1 đô la Mỹ có thể đổi được nhiều Nhân dân tệ hơn. Ngược lại, khi chỉ số này giảm, điều đó có nghĩa là Nhân dân tệ đang tăng giá. Đừng hiểu sai mối quan hệ này.
Trong điều kiện tỷ giá hối đoái thả nổi của thị trường với dòng vốn tự do, khi Fed tăng lãi suất, đồng tiền của các quốc gia khác sẽ mất giá thụ động so với đồng đô la Mỹ. Nếu không muốn đồng tiền của mình mất giá so với đồng đô la Mỹ, các ngân hàng trung ương của các quốc gia khác cần phải theo dõi việc tăng lãi suất của Fed để phòng ngừa tác động của việc tăng lãi suất của Fed đối với tỷ giá hối đoái; ngược lại, khi Fed cắt giảm lãi suất, đồng tiền của các quốc gia khác sẽ tăng giá thụ động so với đồng đô la Mỹ. Để phòng ngừa tác động của việc cắt giảm lãi suất của Fed đối với tỷ giá hối đoái, các ngân hàng trung ương của các quốc gia khác cần phải theo dõi việc cắt giảm lãi suất của Fed.
Điều này sẽ làm mất đi sự độc lập về chính sách tiền tệ của chính họ, chẳng hạn như Canada, Hàn Quốc, Brazil, Argentina, Hồng Kông, Trung Quốc, v.v. Nếu họ không muốn mất đi sự độc lập về chính sách tiền tệ của mình, họ sẽ thụ động chấp nhận tác động của quyết định lãi suất của Fed đối với biến động tỷ giá hối đoái trên thị trường ngoại hối, đây cũng là biểu hiện của sự bá quyền của đồng đô la Mỹ.
Đây là lý do tại sao chúng ta thường nghe trên báo rằng nhiều quốc gia phàn nàn về chính sách lãi suất của Fed, vì quyết định lãi suất của Fed ảnh hưởng trực tiếp đến tỷ giá hối đoái của nhiều quốc gia trên thế giới và quyết định lãi suất của ngân hàng trung ương của chính họ.
Về việc những lời chỉ trích này có hợp lý hay không, những người hiểu biết sẽ tự nhiên hiểu rằng chính sách tiền tệ của bất kỳ quốc gia nào nên và chỉ có thể dựa trên lợi ích của quốc gia mình, và sẽ không và không thể đồng thời tính đến lợi ích của các quốc gia khác. Ngay cả khi bạn xây dựng chính sách tiền tệ dựa trên lợi ích của quốc gia mình trong khi tính đến lợi ích của các quốc gia khác, bạn sẽ không thể đạt được mục tiêu của mình.
Do đó, những lời chỉ trích của các quốc gia khác đối với chính sách tiền tệ của Fed là vô nghĩa và sẽ không có tác dụng. Chỉ khi bạn đủ mạnh, bạn mới không thể bị người khác kiểm soát.
V. Mối quan hệ giữa quyết định lãi suất của Cục Dự trữ Liên bang hoặc ngân hàng trung ương và tăng trưởng kinh tế
Thị trường là bàn tay vô hình điều khiển xu hướng kinh tế, nhưng bàn tay vô hình này có những khiếm khuyết cố hữu, đó là nó không có chức năng phanh, giống như một chiếc xe không có phanh, nó không thể dự đoán trước được tai nạn giao thông sẽ xảy ra và phanh trước. Thị trường không có chức năng phanh, vì vậy nó không thể dự đoán và tránh được suy thoái kinh tế và khủng hoảng sẽ xảy ra. Nếu bàn tay vô hình của thị trường được tự do điều khiển sự phát triển kinh tế, nó sẽ trải qua một chu kỳ thịnh vượng và suy thoái liên tục.
Hình 8 Biểu đồ chu kỳ kinh tế (xin hãy bỏ qua hình ảnh cũ)
Hình 9 Nền kinh tế Hoa Kỳ thịnh vượng trước năm 1929 và sau đó bước vào suy thoái và cuộc Đại khủng hoảng
Hình 10 Chỉ số Công nghiệp Dow Jones của Thị trường Chứng khoán Hoa Kỳ trước và sau năm 1929
Lý do đằng sau điều này là máu của thị trường là vốn, và vốn là tìm kiếm lợi nhuận. Nơi nào có tiền, vốn sẽ chảy đến đó, và nơi nào có nhiều tiền hơn, vốn sẽ đổ xô đến đó. Đây là quy luật của bàn tay vô hình của thị trường điều khiển nền kinh tế.
Ví dụ, khi một ngành công nghiệp mới nổi, cung không đủ đáp ứng cầu, giá cao và lợi nhuận rất cao, điều này thu hút vốn đổ vào ngành này, và cung tăng lên. Từ cung không đủ đến cân bằng cung cầu và cuối cùng là cung vượt cầu, giá giảm hoặc lao dốc, lợi nhuận giảm và cuối cùng là thua lỗ, ngành công nghiệp sụp đổ, và một cuộc khủng hoảng ngành xảy ra. Sau khủng hoảng, thị trường sẽ tự điều chỉnh, vốn sẽ rút ra, và cung sẽ giảm cho đến khi không đủ đáp ứng cầu trở lại. Chu kỳ này cứ lặp lại. Đây là quy luật của kinh tế thị trường, từ cung không đủ cầu đến cân bằng cung cầu, rồi dư cung, từ tăng trưởng đến bão hòa, rồi suy thoái, rồi khủng hoảng, và chu kỳ này cứ lặp lại.
Toàn bộ sự phát triển kinh tế đều tuân theo quy luật này.
Chỉ vì nhận thức được quy luật này và những khiếm khuyết của bàn tay vô hình thị trường, chúng ta phải lắp đặt một "phanh" cho kinh tế thị trường, chứ không thể để kinh tế thị trường vận hành tự do hoàn toàn. "phanh" này chính là "điều tiết kinh tế vĩ mô của chính phủ".
Trước khi khủng hoảng xảy ra, chúng ta sẽ dự đoán và có biện pháp ngăn chặn khủng hoảng, đồng thời phanh lại một cách thích hợp.
Chính sách lãi suất là một công cụ quan trọng trong điều tiết kinh tế vĩ mô.
Khi nền kinh tế tiếp tục tăng trưởng mạnh, để tránh suy thoái hoặc thậm chí khủng hoảng do dư thừa năng lực sản xuất, Cục Dự trữ Liên bang sẽ thu hẹp nguồn cung tiền trên thị trường bằng cách tăng lãi suất, thu hút người dân gửi tiền vào ngân hàng để giảm tiêu dùng, từ đó làm giảm nhu cầu về hàng hóa. Lãi suất tăng thúc đẩy các công ty, cá nhân, chính phủ, v.v. giảm vay và đầu tư, làm giảm nguồn cung hàng hóa.
Ngược lại, khi tăng trưởng kinh tế yếu hoặc suy thoái, để thúc đẩy thịnh vượng kinh tế, Cục Dự trữ Liên bang sẽ mở rộng nguồn cung tiền trên thị trường bằng cách hạ lãi suất. Người dân ngần ngại gửi tiền vào ngân hàng và chi tiêu nhiều hơn, làm tăng nhu cầu về hàng hóa. Lãi suất giảm thúc đẩy các công ty, cá nhân và chính phủ vay và đầu tư nhiều hơn, làm tăng nguồn cung hàng hóa.
Do đó, Cục Dự trữ Liên bang điều chỉnh cán cân cung cầu thị trường thông qua các quyết định về lãi suất, nỗ lực đảm bảo nền kinh tế có thể tăng trưởng theo hướng tích cực mà không bị dư thừa năng lực sản xuất, siêu lạm phát, giảm phát, suy thoái, khủng hoảng và suy thoái kinh tế.
Trạng thái chúng ta mong đợi nhất là tăng trưởng kinh tế trong khi giá cả ổn định, hoặc tăng trưởng giá cả thấp hơn nhiều so với tăng trưởng thu nhập, đó là mức tăng trưởng kinh tế tối ưu.
Tăng trưởng thu nhập của chúng ta có thể mua được nhiều hàng hóa hơn và tốt hơn, và các công ty có thể kiếm được nhiều lợi nhuận hơn. Theo tiền đề này, tăng trưởng kinh tế càng nhanh thì càng tốt, nghĩa là của cải xã hội của chúng ta đang tăng lên, chỉ số hạnh phúc tiếp tục tăng vọt và chúng ta có thể tiếp tục thịnh vượng. Đây là một vòng xoáy tăng trưởng kinh tế có lợi.
Ví dụ, tăng trưởng kinh tế nhanh chóng của Trung Quốc trong gần 40 năm kể từ khi cải cách và mở cửa là một vòng xoáy có lợi, với GDP tăng nhanh, mức thu nhập của người dân tăng lên, mức tăng giá thấp hơn nhiều so với tốc độ tăng trưởng thu nhập của chúng ta và sức mua của người dân ngày càng tăng.
Độc giả cũng có thể muốn suy nghĩ về tình hình hiện tại.
Từ năm 1978 đến năm 2017, nền kinh tế Trung Quốc (GDP) tăng trưởng trung bình khoảng 9,5% mỗi năm, thu nhập khả dụng bình quân đầu người của Trung Quốc tăng trung bình khoảng 8,5% mỗi năm và mức giá tăng trung bình khoảng 4,86% mỗi năm.
Hình 11 Tăng trưởng GDP của Trung Quốc sau cải cách và mở cửa
Cần lưu ý ở đây rằng bản chất của GDP là tổng sản lượng xã hội, có thể hiểu đơn giản là tổng lượng hàng hóa (dịch vụ) mà xã hội sản xuất ra. Sản xuất càng nhiều thì xã hội càng giàu có. Và sản lượng này được đo bằng tiền tệ, tức là để quy đổi tổng sản lượng xã hội thành tiền, tức là hàng nghìn tỷ mà chúng ta thường nghe, nhưng giá trị này chỉ là một con số. Bản thân con số không có ý nghĩa thực tế. Sự giàu có thực sự của xã hội này chỉ có thể được đo lường bằng cách xem xét sản lượng hàng hóa (dịch vụ) thực tế đằng sau con số này, do đó có sự phân biệt giữa tốc độ tăng trưởng GDP danh nghĩa và tốc độ tăng trưởng GDP thực tế.
GDP danh nghĩa đề cập đến tốc độ tăng trưởng của GDP được tính theo giá hiện hành so với GDP trước đó mà không tính đến những thay đổi về giá. Điều này không có nghĩa là đó là tốc độ tăng trưởng GDP thực tế. Ví dụ, nếu mức giá hiện hành đã tăng so với giá trước đó, thì nếu tổng sản lượng xã hội không thay đổi so với mức trước đó, GDP được tính toán sẽ cao hơn GDP trước đó. Có sự tăng trưởng GDP, được gây ra bởi sự chênh lệch giá giữa GDP hiện hành và GDP trước đó. Trên thực tế, tổng sản lượng xã hội không tăng và của cải xã hội không thay đổi. Tốc độ tăng trưởng GDP thực tế là để loại bỏ yếu tố thay đổi giá và tính toán GDP hiện hành và GDP trước đó ở cùng một mức giá. Theo tiền đề này, sự thay đổi của GDP hiện hành so với GDP trước đó là sự thay đổi thực sự của tổng sản lượng xã hội và của cải xã hội.
Hãy quay lại mối quan hệ giữa các quyết định về lãi suất và tăng trưởng kinh tế.
Quyết định về lãi suất của Fed phụ thuộc vào đánh giá tình hình kinh tế hiện tại. Các chỉ số chính để đánh giá là tốc độ tăng trưởng GDP, CPI, việc làm mới, v.v. Trong số đó, chỉ số cốt lõi là CPI, tức là chỉ số lạm phát, và mục tiêu điều tiết của nó cũng là CPI.
CPI được coi là chỉ số phản ánh tốt nhất tình hình kinh tế. Khi nền kinh tế tăng trưởng, thu nhập của người dân sẽ tăng lên và nhu cầu mua sắm sẽ tăng lên, điều này sẽ đẩy giá lên; khi nền kinh tế suy thoái, thu nhập của người dân sẽ giảm xuống và nhu cầu mua sắm sẽ giảm xuống, dẫn đến giá cả giảm.
Do đó, Fed hy vọng CPI sẽ duy trì trong phạm vi hợp lý (khoảng 2%-2,5%).
Khi vượt quá phạm vi này, điều đó có nghĩa là tăng trưởng kinh tế quá nhanh và quá nóng. Để tránh mất cân bằng cung cầu, đối mặt với suy thoái kinh tế và gây ra khủng hoảng, Cục Dự trữ Liên bang sẽ tăng lãi suất;
Khi thấp hơn phạm vi này, điều đó có nghĩa là tăng trưởng kinh tế yếu, chậm chạp hoặc trì trệ. Để kích thích tăng trưởng kinh tế, Cục Dự trữ Liên bang sẽ cắt giảm lãi suất;
Nếu nằm trong phạm vi này, điều đó có nghĩa là tăng trưởng kinh tế đang ở giai đoạn tăng trưởng xoắn ốc lành tính và Cục Dự trữ Liên bang sẽ không di chuyển.
Do đó, lãi suất của Cục Dự trữ Liên bang không hoàn toàn tỷ lệ thuận hoặc tỷ lệ nghịch với tốc độ tăng trưởng kinh tế và CPI.
Khi nền kinh tế tăng trưởng hợp lý và liên tục, lãi suất có thể giữ nguyên hoặc tiếp tục giảm, hoặc có thể tăng lên một cách thích hợp để kiểm soát giá cả. Nhìn chung, việc duy trì mức lãi suất thấp trong thời gian dài sẽ có lợi cho việc kích thích tăng trưởng kinh tế.
Hình ảnh đầu tiên ở đây đã xuất hiện trước đó, nên tôi sẽ không trình bày chi tiết. Từ quý 1 năm 2021 đến quý 2 năm 2022, tốc độ tăng trưởng CPI của Mỹ so với cùng kỳ năm trước tiếp tục tăng, thậm chí đạt 9%. Mức lạm phát tiếp tục tăng. Trong cùng kỳ, GDP tăng trưởng nhanh chóng so với cùng kỳ năm trước, và tăng trưởng kinh tế rất mạnh mẽ.
Biểu đồ 12 Xu hướng CPI của Hoa Kỳ theo năm 2021.01-2024.10
Tuy nhiên, để tránh rơi vào siêu lạm phát, Cục Dự trữ Liên bang đã tăng lãi suất và duy trì lãi suất cao kể từ năm 2022 cho đến nửa đầu năm 2024. Với việc tiếp tục tăng lãi suất, tốc độ tăng trưởng CPI theo năm đã tiếp tục giảm xuống còn 3% và tốc độ tăng trưởng GDP cũng đã giảm từ mức cao 6%-7% xuống còn 2%-3%. Do đó, Cục Dự trữ Liên bang sẽ bắt đầu chu kỳ cắt giảm lãi suất từ nửa cuối năm 2024.
Biểu đồ 13 Tốc độ tăng trưởng GDP của Hoa Kỳ từ quý 1 đến quý 3 năm 2024
Mối quan hệ giữa quyết định lãi suất của các ngân hàng trung ương các nước và tăng trưởng kinh tế của quốc gia đó cũng tương tự.
Trước hết, xin chân thành cảm ơn bạn đã đọc đến đây. Đọc đến đây có nghĩa là bạn đã hiểu rõ hơn về lãi suất, vậy chúng ta hãy cùng thảo luận về một số tác động của việc Fed cắt giảm lãi suất.
Tác động đa chiều của việc Fed cắt giảm lãi suất
Ngày nay, khi toàn cầu hóa ngày càng sâu rộng, Fed là một chỉ báo quan trọng của nền kinh tế toàn cầu. Chúng ta đều biết rằng chính sách cắt giảm lãi suất của Fed chắc chắn có ảnh hưởng quốc tế sâu rộng.
Việc cắt giảm lãi suất trực tiếp dẫn đến việc giảm lãi suất tiền gửi đô la Mỹ, và dòng vốn tràn ra khỏi hệ thống ngân hàng như thủy triều, tìm kiếm môi trường sinh lời cao hơn. Điều này không chỉ thúc đẩy các hoạt động đầu tư xuyên biên giới mà còn đẩy nhanh các dấu hiệu của một nền kinh tế toàn cầu đang ấm lên.
Tuy nhiên, đối với thị trường tiền điện tử, tác động của dòng vốn này không hề đơn giản và trực tiếp. Điều chúng ta cần biết là tác động của nó không đạt được chỉ sau một đêm, mà là đa chiều.
Tấm gương hai mặt của thị trường
Một mặt, sự gia tăng thanh khoản thị trường do việc cắt giảm lãi suất mang lại thực sự đã làm tăng khẩu vị rủi ro của các nhà đầu tư, khiến họ sẵn sàng đầu tư tiền của mình vào các lĩnh vực rủi ro cao, lợi nhuận cao. Các loại tiền điện tử chính thống như Bitcoin cũng đã trở thành lựa chọn ưa thích mới của nhiều khoản đầu tư do các thuộc tính phi tập trung độc đáo và đặc điểm tiềm năng mang lại lợi nhuận cao.
Ngoài ra, việc cắt giảm lãi suất thường đi kèm với việc tỷ giá hối đoái đồng đô la Mỹ giảm giá, càng làm tăng thêm sức hấp dẫn của tiền điện tử như một tài sản trú ẩn an toàn (đây cũng là điều thị trường đã âm thầm thực hiện trong năm nay), thu hút một lượng lớn vốn tìm cách bảo toàn giá trị tài sản.
Mặt khác, dữ liệu lịch sử lại cho thấy một bức tranh khác. Mặc dù về mặt lý thuyết, việc cắt giảm lãi suất sẽ thúc đẩy giá tiền điện tử tăng, nhưng trên thực tế, tác động này thường bị hạn chế bởi các yếu tố đa chiều - bất ổn kinh tế, biến động tâm lý thị trường, thay đổi kỳ vọng chính sách và sự phức tạp trong hành vi của nhà đầu tư đều có thể khiến thị trường tiền điện tử hoạt động trái ngược với kỳ vọng sau khi cắt giảm lãi suất. Ví dụ, trong thời kỳ suy thoái kinh tế hoặc khi thị trường hoảng loạn ở mức độ cao, thực tế, nhiều người có thể muốn rút tiền khỏi các thị trường rủi ro cao, bao gồm cả thị trường tiền điện tử, để tránh những tổn thất tiềm ẩn.
Nhìn lại 35 năm qua của chu kỳ lãi suất Hoa Kỳ, chúng ta có thể thấy tác động của việc cắt giảm lãi suất lên thị trường tiền điện tử không phải là tĩnh. Trong những năm 1980 và 1990, mặc dù việc cắt giảm lãi suất của Fed nhằm mục đích kích thích tăng trưởng kinh tế và chống lạm phát, nhưng sự phục hồi của giá tài sản thường chậm hơn so với việc thực hiện chính sách và bị ảnh hưởng mạnh mẽ bởi sự bất ổn kinh tế.
Sau khi bước vào thế kỷ 21, với sự trỗi dậy của thị trường tiền điện tử, tác động của việc cắt giảm lãi suất lên thị trường này trở nên phức tạp và dễ thay đổi hơn - trong cuộc khủng hoảng tài chính năm 2008, việc cắt giảm lãi suất và chính sách nới lỏng định lượng của Fed đã mang lại sự hỗ trợ mạnh mẽ cho các thị trường tài sản rủi ro bao gồm cả tiền điện tử, nhưng sự hỗ trợ này không phải là vô điều kiện và lâu dài. Việc cắt giảm lãi suất sau khi đại dịch COVID-19 bùng phát vào năm 2020 đã đẩy thị trường tiền điện tử lên mức cao chưa từng có, nhưng đợt tăng giá này chủ yếu là kết quả của tác động kết hợp giữa tâm lý thị trường và tâm lý e ngại rủi ro, chứ không phải là tác động đơn lẻ của việc cắt giảm lãi suất.
Tác động của chính sách cắt giảm lãi suất của Fed lên thị trường tiền điện tử rất đa dạng, phức tạp và đầy bất ổn; vốn không phải là từ thiện. Mặc dù việc cắt giảm lãi suất có thể làm tăng thanh khoản thị trường, cải thiện khẩu vị rủi ro đầu tư và có thể hỗ trợ sự tăng giá của tiền điện tử, nhưng tác động này không phải là một chiều và tuyệt đối. Trong môi trường phức tạp và luôn thay đổi hiện nay, chúng ta nên bình tĩnh và thận trọng hơn khi đối mặt với các điều chỉnh chính sách tiền tệ như cắt giảm lãi suất, đồng thời xem xét các yếu tố đa chiều như môi trường kinh tế, tâm lý thị trường và kỳ vọng chính sách từ góc độ toàn cầu. Chỉ bằng cách này, chúng ta mới có thể dần dần duy trì vị thế bất khả chiến bại trong thị trường luôn biến động.
Thế giới như thủy triều, con người như nước, nhưng tôi chỉ có thể thở dài rằng ít người trở về sông hồ.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan