6% Lợi suất hàng năm, Musk tuyên chiến với ngân hàng truyền thống
原文标题:《6% Lãi suất Cố Định, Elon Musk Chiến Thái Ngân Hàng Truyền Thống》
Original Author: Cathy, Plain Blockchain
Vào đầu tháng 3 năm 2026, diễn viên người Mỹ William Shatner - người đóng vai thuyền trưởng Kirk trong series truyền hình Star Trek - đã đăng một ảnh chụp màn hình trên X.
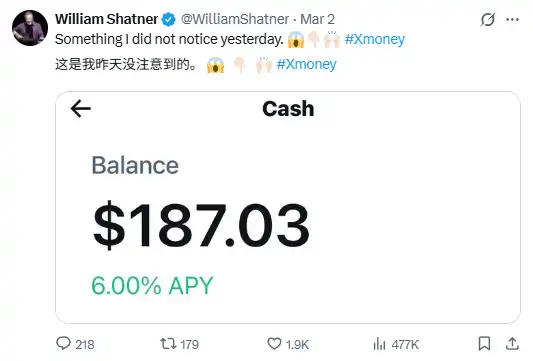
Không có gì quan trọng, anh ấy chỉ đang kiểm tra một sản phẩm mới mang tên X Money.
Trong bức ảnh chụp màn hình có một dòng số, Lãi suất cố định hàng năm: 6%.
Bài đăng này không gây ra sự chú ý lớn đáo, nhưng lại làm nổ tung cả cộng đồng tài chính.
Không phải vì William Shatner, mà là vì con số 6% đó.
Khi bạn mở một tài khoản tiết kiệm thông thường tại JP Morgan, lãi suất lưu trữ là 0.01%. Khi bạn đến ngân hàng Wells Fargo, thì kết quả cũng tương tự. Gửi 100 đô la vào, sau một năm ngân hàng lớn sẽ trả cho bạn một xu. Nhưng X Money, trả cho bạn 6 đô la.
Sự khác biệt, là 600 lần.
Đó chính là cách mà Elon Musk tuyên chiến với ngân hàng truyền thống - không phải thông qua whitepaper công nghệ, cũng không phải qua quan hệ công chúng với cơ quan điều hành, mà là thông qua một ảnh chụp màn hình.
Một Chiếc Thẻ Kim Loại Đen
Thiết kế của X Money khá dễ hiểu: Một ví điện tử, có thể gửi tiền, nhận tiền, lưu trữ tiền, cùng với một chiếc thẻ ghi nợ vật lý.
Nhưng mỗi chi tiết đều thể hiện sự tham vọng.
Chiếc thẻ ghi nợ đó, màu đen kim loại, được khắc bằng laser với tên người dùng X của bạn. Không phải tên bạn, không phải số tài khoản, mà chính là danh tính xã hội của bạn trên nền tảng X.
Thiết kế này không phải là ngẫu nhiên. Nó kết nối tài khoản xã hội và khả năng tiêu dùng, mỗi lần rút thẻ thanh toán, bạn không chỉ làm nổi bật công cụ thanh toán, mà còn là danh tính số của bạn. Sự kết dính của hệ sinh thái X, chính là sự xếp chồng lên từng lớp như vậy.
Ở mức giải quyết, X Money đã tích hợp Visa Direct. Quá trình chuyển khoản ACH của ngân hàng truyền thống mất từ 1 đến 3 ngày làm việc để tiền vào tài khoản, trong khi Visa Direct có thể chuyển tiền trong tích tắc. Đối với nền kinh tế freelancer và các nhà sáng tạo nội dung, sự chênh lệch về tốc độ như vậy là một trải nghiệm thực sự được nâng cao.
Gửi tiền được giữ bởi Ngân hàng Cross River (một ngân hàng thành viên của Cơ quan bảo hiểm tiền gửi liên bang Mỹ), mỗi người dùng được bảo vệ tiền gửi liên bang tối đa 25 vạn đô la.
Một câu mô tả sản phẩm này trong một câu: Lãi suất hàng năm 6%, thẻ kim loại màu đen được khắc laser, thanh toán trong tích tắc, không phí giao dịch quốc tế, giới hạn bảo hiểm 25 vạn đô la.
Chỉ nhìn vào bảng thông số, rất khó có thể chỉ trích.
Tại sao có thể cung cấp 6%
Đây là câu hỏi quan trọng nhất.
6% APY, tiền đến từ đâu? X Money không đang chi tiền để hỗ trợ người dùng—ít nhất là nền tảng logic kinh doanh hiện tại không phải như vậy. Câu trả lời được giấu trong sự khác biệt cấu trúc chi phí không rõ ràng.
Những ngân hàng lớn truyền thống duy trì một hệ thống toàn diện của thực thể: các chi nhánh, nhân viên giao dịch, mạng ATM, hệ thống IT hàng chục năm. Đây là chi phí cố định lớn, bất kể quy mô tiền gửi thay đổi thế nào, chi phí này vẫn tồn tại.
Trong khi X Money là một nền tảng cloud-native, ưu tiên API, không có chi nhánh vật lý, không có gánh nặng lịch sử. Trải nghiệm người dùng phía trước do X đảm nhận, tuân thủ theo quy định ngân hàng và việc giữ tiền được giao cho Ngân hàng Cross River. Mô hình tài chính nhúng “phía trước thuộc về công ty công nghệ, phía sau thuộc về ngân hàng có bản phép” này giúp giảm thiểu chi phí vận hành, khoản tiết kiệm được trao cho người dùng.
Bản thân logic này không mới. Robinhood, Ally Bank, SoFi đều theo đuổi con đường tương tự.
Nhưng X Money có một yếu tố mà nhiều công ty fintech truyền thống thiếu: Hơn 500 triệu người dùng hoạt động hàng tháng, chi phí thu hút người dùng (CAC) gần như bằng không.
Không cần chi tiền để có người dùng mới, chỉ cần giữ cho tiền của những người dùng đã sử dụng X.
Ai đang bị đe dọa
Những đối thủ mà X Money muốn chiến thắng, không chỉ là những gì xuất hiện ở bề mặt.
Đầu tiên là thị trường tiền gửi truyền thống.
Mô hình kinh doanh của các ngân hàng lớn phụ thuộc vào một giả thuyết: Người gửi không có sự lựa chọn tốt hơn, hoặc lười thay đổi.
6% APY đã phá vỡ tiền đề này. Khi hơn 5 tỷ người dùng X có thể tiếp cận được tỷ lệ lợi suất này, áp lực chuyển vốn sẽ trở thành áp lực thực sự. Để giữ chân khách hàng gửi tiền, ngân hàng không thể không tăng lãi suất gửi tiền của mình, khiến chênh lệch lãi suất bị ép căng. Khoản thu nhập khoảng 60% của ngành ngân hàng Mỹ đến từ chênh lệch lãi suất, điều này không phải là vấn đề nhỏ, mà là một chuyển biến cấu trúc lợi nhuận.
Tiếp theo là tầng trung gian thanh toán.
Các nhà cung cấp thanh toán xã hội như Venmo, PayPal, Cash App đã quen với vị thế của họ trong lĩnh vực này. Nhưng chúng không có bất kỳ nền tảng xã hội có hơn 5 tỷ người dùng nào như cửa vào dòng truy cập.
Logic cốt lõi của X Money là xây dựng "vòng tuần hoàn vốn": Tiền vào, lưu thông trong hệ sinh thái X, được sử dụng cho việc thưởng nội dung, đăng ký, mua hàng mà không cần phải rời khỏi. Một khi vòng tuần hoàn hình thành, vai trò tầng trung gian của PayPal sẽ bị đưa ra rìa.
Cuối cùng là chuyển tiền xuyên quốc gia
Dựa trên dữ liệu của Ngân hàng Thế giới trong quý 1 năm 2025, chi phí trung bình của chuyển tiền xuyên quốc gia trên toàn cầu là khoảng 6.49%, và thời gian nhận tiền thường mất vài ngày. X Money với mạng lưới toàn cầu của Visa Direct, mục tiêu là giảm chi phí này một cách đáng kể và đạt đến việc nhận tiền gần như trong thời gian thực. Các giao dịch của Western Union, MoneyGram tại các thị trường mật độ người dùng X cao như Ấn Độ, Indonesia, Brazil là mục tiêu trực tiếp của X Money.
Trận chiến về quy định
Tuy nhiên, xem xét khả năng mối đe dọa có thể thành hiện thực, yếu tố lớn nhất là quy định.
Hiện nay, X Payments LLC đã nhận được giấy phép chuyển tiền (MTL) tại hơn 40 tiểu bang và Quận Columbia, nhưng vẫn có một tiểu bang chưa chấp thuận: New York.
Các lập pháp viên New York đã gửi thư công khai đến Sở Dịch vụ Tài chính tiểu bang (DFS), yêu cầu từ chối cấp phép cho X. Lý do bao gồm: thái độ đối đầu lịch sử của Musk với cơ quan quản lý, lỗ hổng trong cơ chế xác minh danh tính của nền tảng X, và một cáo buộc nhạy cảm hơn - trong thời gian Dòng tiền DOGE dưới sự điều hành chủ đạo của Musk, báo cáo cho biết nhân viên của mình đã tiếp xúc với dữ liệu thanh toán người tiêu dùng của Cơ quan Bảo vệ Tiêu dùng Tài chính (CFPB), và dữ liệu này lý thuyết chứa thông tin mật thương hiệu của đối thủ cạnh tranh.
Cơ quan quản lý đồng thời tham gia vào cạnh tranh, nếu cáo buộc này được chứng minh, sẽ gây ra một loạt các vụ kiện chống độc quyền.
Một yếu tố biến đổi khác là "GENIUS Act". Đây là luật pháp về stablecoin được ký vào tháng 7 năm 2025 có hiệu lực chính thức, rõ ràng cấm người phát hành stablecoin thanh toán trả bất kỳ loại thu nhập hoặc lãi suất nào cho người nắm giữ.
Hiện tại, X Money đang cung cấp lãi suất APY 6% cho việc nạp tiền bằng tiền tệ, tuân thủ theo giao thức gửi tiết kiệm truyền thống của ngân hàng, không gặp vấn đề trực tiếp trong khung pháp lý hiện tại. Tuy nhiên, nếu X trong tương lai muốn chuyển số dư tài khoản sang dạng stablecoin hoặc tích hợp sâu hơn với các tài sản mã hóa như Dogecoin, XRP, Lệnh GENIUS sẽ ngăn cản con đường này với lệnh cấm lợi nhuận.
Elon Musk cần chứng minh với cơ quan quản lý: Số 6%, đó là lãi suất tiền gửi ngân hàng tuân thủ, không phải là lợi nhuận chứng khoán không đăng ký gián tiếp, cũng không phải là cú pháp ổn định bị cấm.
Grok Tham Gia
Nếu nói rằng APY 6% là vé vào cửa của X Money, thì Grok mới là bức tường thuỷ của nó muốn xây dựng.
Trí tuệ nhân tạo của X, Grok, đang tích hợp sâu với các tính năng tài chính. Ý tưởng của Elon Musk là: Grok không chỉ là một trò trò chuyện AI, mà là một "đại lý thông minh" có thể đại diện cho trách nhiệm tài chính – mua bán dựa trên tư duy dựa trên cảm nhận thời gian thực trên nền tảng, tự động phân bổ vốn giữa các sản phẩm ở các mức độ rủi ro khác nhau, thậm chí trong quá trình người dùng duyệt bài viết, thông qua tính năng "Smart Cashtags" chuyển trực tiếp đến giao diện giao dịch.
Đây là một hình thái sản phẩm mới: Xem nội dung và quản lý tài sản, xảy ra trong cùng một giao diện.
Công ty quản lý tài sản truyền thống dựa vào thông tin không cân xứng và phí dịch vụ con người. Khi AI có thể xử lý dữ liệu xã hội và tín hiệu thị trường trong cùng một lúc với tốc độ hàng mili giây, ưu thế thông tin này sẽ bị thu hẹp.
Với người sáng tạo, sự thay đổi trở nên trực tiếp hơn: Tiền thưởng, Chia sẻ doanh thu từ đăng ký, thu nhập từ quảng cáo, trực tiếp vào ví X với lãi suất APY 6%, không cần thông qua tài khoản ngân hàng trung gian. X đang biến mình thành trung tâm thanh toán cho người sáng tạo – cũng chính là "ngân hàng" thực sự của họ.
Tóm Lược
Thành công của WeChat Pay và Alipay tại Trung Quốc đã khiến cho nhiều công ty công nghệ Mỹ ghen tị, nhưng mãi mãi không thể sao chép được. Lí do là nhiều mặt:
Quản lý tài chính tại Mỹ phân tán hơn, người tiêu dùng quen thuộc với văn hóa trả lại tiền thẻ tín dụng, và tồn tại rào cản giữa các nền tảng khác nhau.X Money là nỗ lực tiến gần nhất đến mục tiêu này cho đến nay.
Nó có cơ sở người dùng, có khả năng AI, có mạng lưới toàn cầu của Visa, có một người sáng lập không quan tâm đến quy tắc hiện có – cũng như một đám người giám sát và chính trị gia đang chờ đợi để tạo khó khăn cho nó.
Kết quả của cuộc đấu tranh giữa hai thế lực này sẽ dần rõ ràng trong vòng 18 tháng tới.Nếu X Money có thể giành được giấy phép tại New York, duy trì ranh giới tuân thủ pháp lý của《GENIUS Act》, đồng thời triển khai thành công tính năng quản lý tài chính dựa trên trí tuệ nhân tạo của Grok — có lẽ nó thực sự có thể hoàn thành thử nghiệm với ứng dụng siêu việt bản Mỹ.
Nếu không thể, điều mà nó để lại chỉ là một chiếc thẻ kim loại màu đen đẹp mắt và lãi suất hấp dẫn 6%.
Đối với các ngân hàng truyền thống và các ông lớn trong lĩnh vực thanh toán, sự chênh lệch giữa hai kết cục này hoàn toàn ảnh hưởng đến số phận của công ty.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan