Sở giao dịch chứng khoán New York đã chọn Avalanche, tại sao AVAX có thể không hưởng được lưu lượng thanh toán

TL;DR
· Hệ thống giao dịch thay thế (ATS, được quản lý, không phải sàn chính) liên kết với NYSE đã chọn sổ cái tùy chỉnh Avalanche để đảm nhận thanh toán chứng khoán, khớp lệnh vẫn do động cơ hiện có của NYSE thực hiện.
· 《Wall Street Journal》 cho biết Avalanche thanh toán "độc quyền", mục tiêu ra mắt quý 4, trong khi Ava Labs và NYSE cho thấy phát hành có thể đa chuỗi, thanh toán qua chuỗi tùy chỉnh chứ không phải chuỗi công khai.
· Mã liên quan: AVAX, Intercontinental Exchange (ICE), Broadridge (BR).
Ngày 9 tháng 11, Ava Labs thông báo rằng nền tảng giao dịch chứng khoán mã hóa sắp ra mắt, liên kết với NYSE, đã chọn Avalanche làm công nghệ sổ cái cốt lõi cho công ty thanh toán bù trừ của mình. Nền tảng này là một hệ thống giao dịch thay thế (ATS) được quản lý, thiết kế hỗ trợ giao dịch, thanh toán và bù trừ 24/7, vẫn đang chờ phê duyệt quản lý.
Cùng ngày, 《Wall Street Journal》 đưa ra phiên bản mạnh hơn: NYSE sẽ "độc quyền" sử dụng Avalanche để thanh toán cổ phiếu mã hóa trên nền tảng này, khớp lệnh vẫn dùng công nghệ hiện có, mục tiêu ra mắt quý 4. Thông báo của Ava Labs không có ngày ra mắt, cũng không nêu tên công ty thanh toán bù trừ.
Thị trường giao dịch theo tiêu đề trước. AVAX tăng khoảng 8% đến 11% trong ngày, gần 9 USD trong phiên. Nhưng thông báo đặt Avalanche ở tầng sổ cái thanh toán bù trừ, không phải đưa sàn chính lên chuỗi công khai. Sự khác biệt này quyết định AVAX nhận được câu chuyện hay nhu cầu có thể xác minh.
Ngày công bố, thị trường đọc thanh toán thành giao dịch trên chuỗi
Phản ứng đầu tiên rất trực tiếp: NYSE bắt đầu dùng Avalanche xử lý cổ phiếu, AVAX trở thành tầng thanh toán của Phố Wall. Nền tảng chưa ra mắt, vẫn cần phê duyệt, Avalanche đảm nhận ghi chép và thanh toán sau khớp lệnh, không phải khớp lệnh đơn hàng.
Khớp lệnh trả lời ai với ai khớp ở giá nào, thanh toán trả lời tiền và chứng khoán chuyển nhượng đồng thời thế nào. Cái trước vẫn ở động cơ khớp lệnh Pillar của NYSE, cái sau mới giao cho sổ cái blockchain.
Cách diễn đạt của Ava Labs cũng ủng hộ việc tách biệt. Nó cung cấp công nghệ sổ cái cốt lõi cho "công ty thanh toán bù trừ của ATS liên kết với NYSE". Công ty thanh toán bù trừ là ai, giá trị hợp đồng bao nhiêu, khi nào ra mắt, thông báo đều không tiết lộ. Thị trường thấy một thực thể liên kết chọn nhà cung cấp sổ cái, không phải toàn bộ sàn giao dịch hoàn tất di chuyển.
Khớp lệnh, thanh toán, phát hành được tách thành ba tầng
Cổ phiếu mã hóa ít nhất chia ba tầng: phát hành quyết định ai mã hóa cổ phiếu, ai duy trì sổ đăng ký cổ đông, khớp lệnh quyết định đơn hàng khớp ở đâu, thanh toán quyết định chứng khoán và tiền sau giao dịch được chuyển giao thế nào.
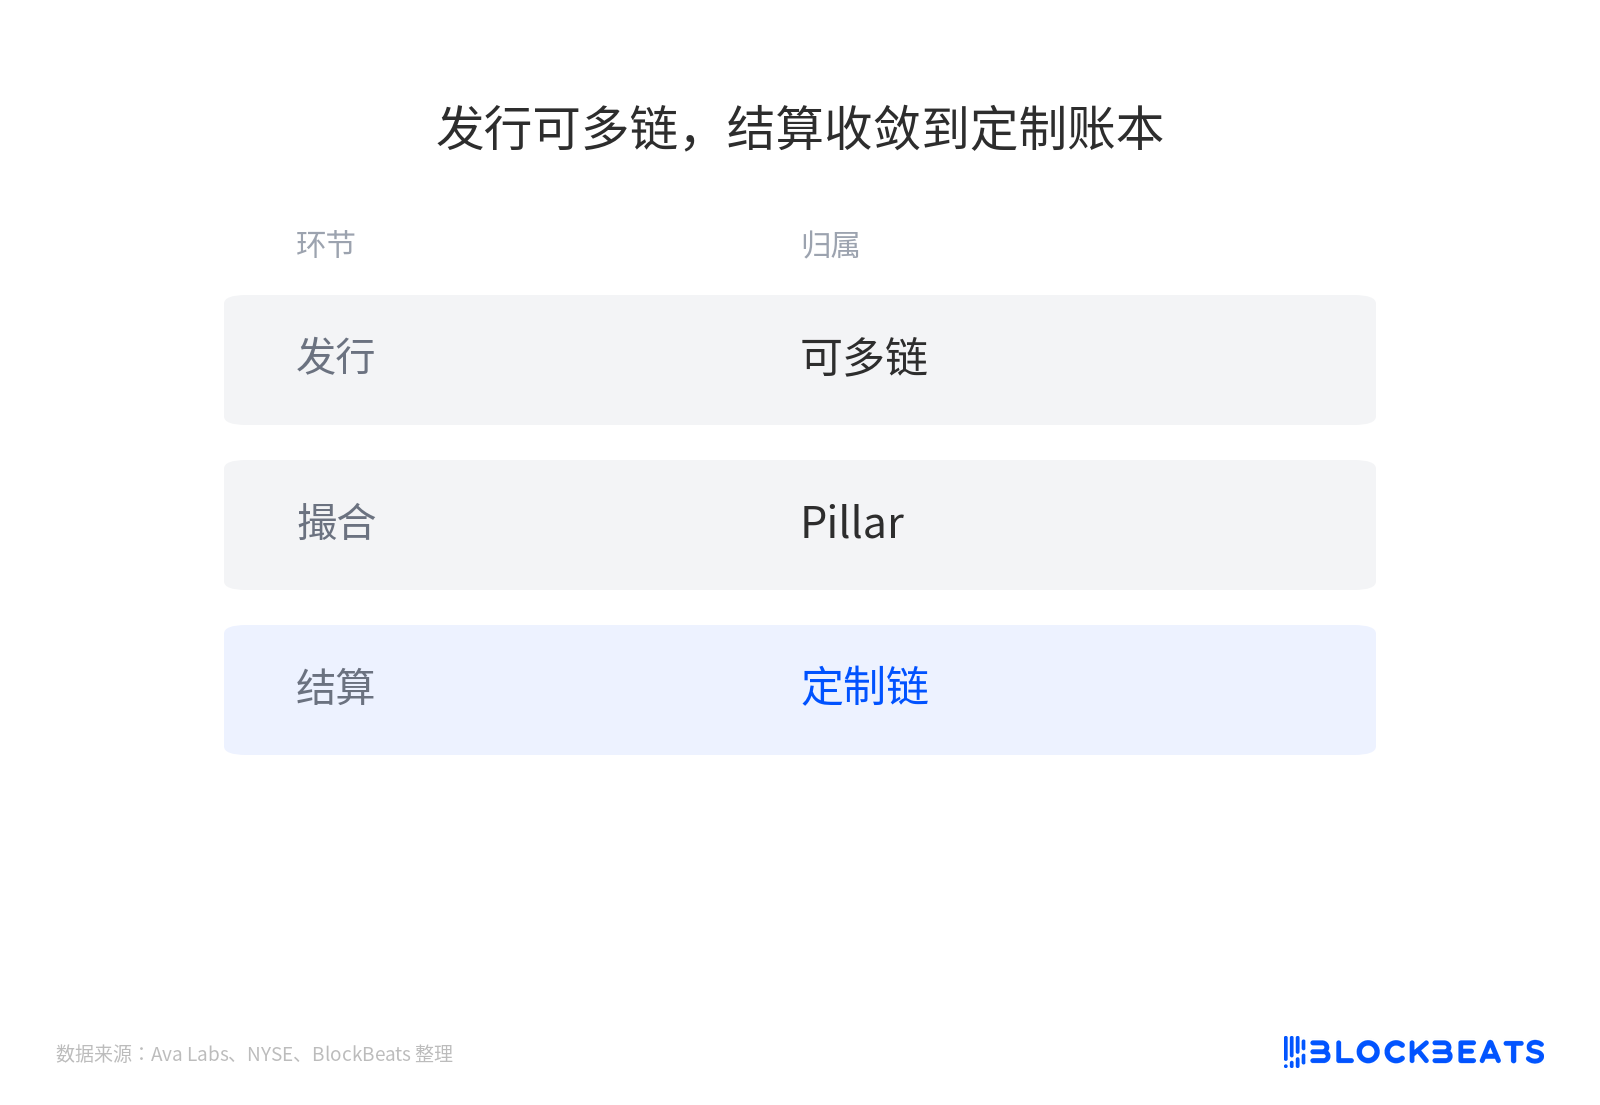
Phát hành có thể đa chuỗi, thanh toán hội tụ về sổ cái tùy chỉnh
Dennis Lee, Giám đốc phát hành kỹ thuật số của NYSE, cho biết trong thông báo rằng nền tảng sẽ hỗ trợ "cổ phiếu niêm yết trên một loạt các blockchain", nhưng sổ cái ghi nhận và thanh toán giao dịch phải đủ nhanh, đáng tin cậy, kiểm soát được ai tham gia và chi phí có thể dự đoán được. Avalanche đáp ứng các điều kiện này.
Câu này vạch rõ ranh giới: phát hành có thể đa chuỗi, sổ cái thanh toán hội tụ về một hệ thống được kiểm soát. "Độc quyền" mà 《Wall Street Journal》 đề cập gần với độc quyền ở tầng sổ cái thanh toán hơn, chứ không phải toàn bộ chuỗi giá trị bị Avalanche khóa chặt.
Tiết lộ kiến trúc trước đó cũng chỉ về cùng một hướng. Intercontinental Exchange từng cho biết nền tảng kết hợp công cụ khớp lệnh Pillar với hệ thống giao dịch sau giao dịch dựa trên blockchain, có khả năng hỗ trợ thanh toán và lưu ký đa chuỗi, mục tiêu bao gồm giao dịch 24/7, thanh toán tức thời, góp vốn bằng stablecoin và cổ phiếu lẻ, không nêu tên bất kỳ chuỗi công khai nào. Tháng 11 là bổ sung nhà cung cấp cho sổ cái sau giao dịch.
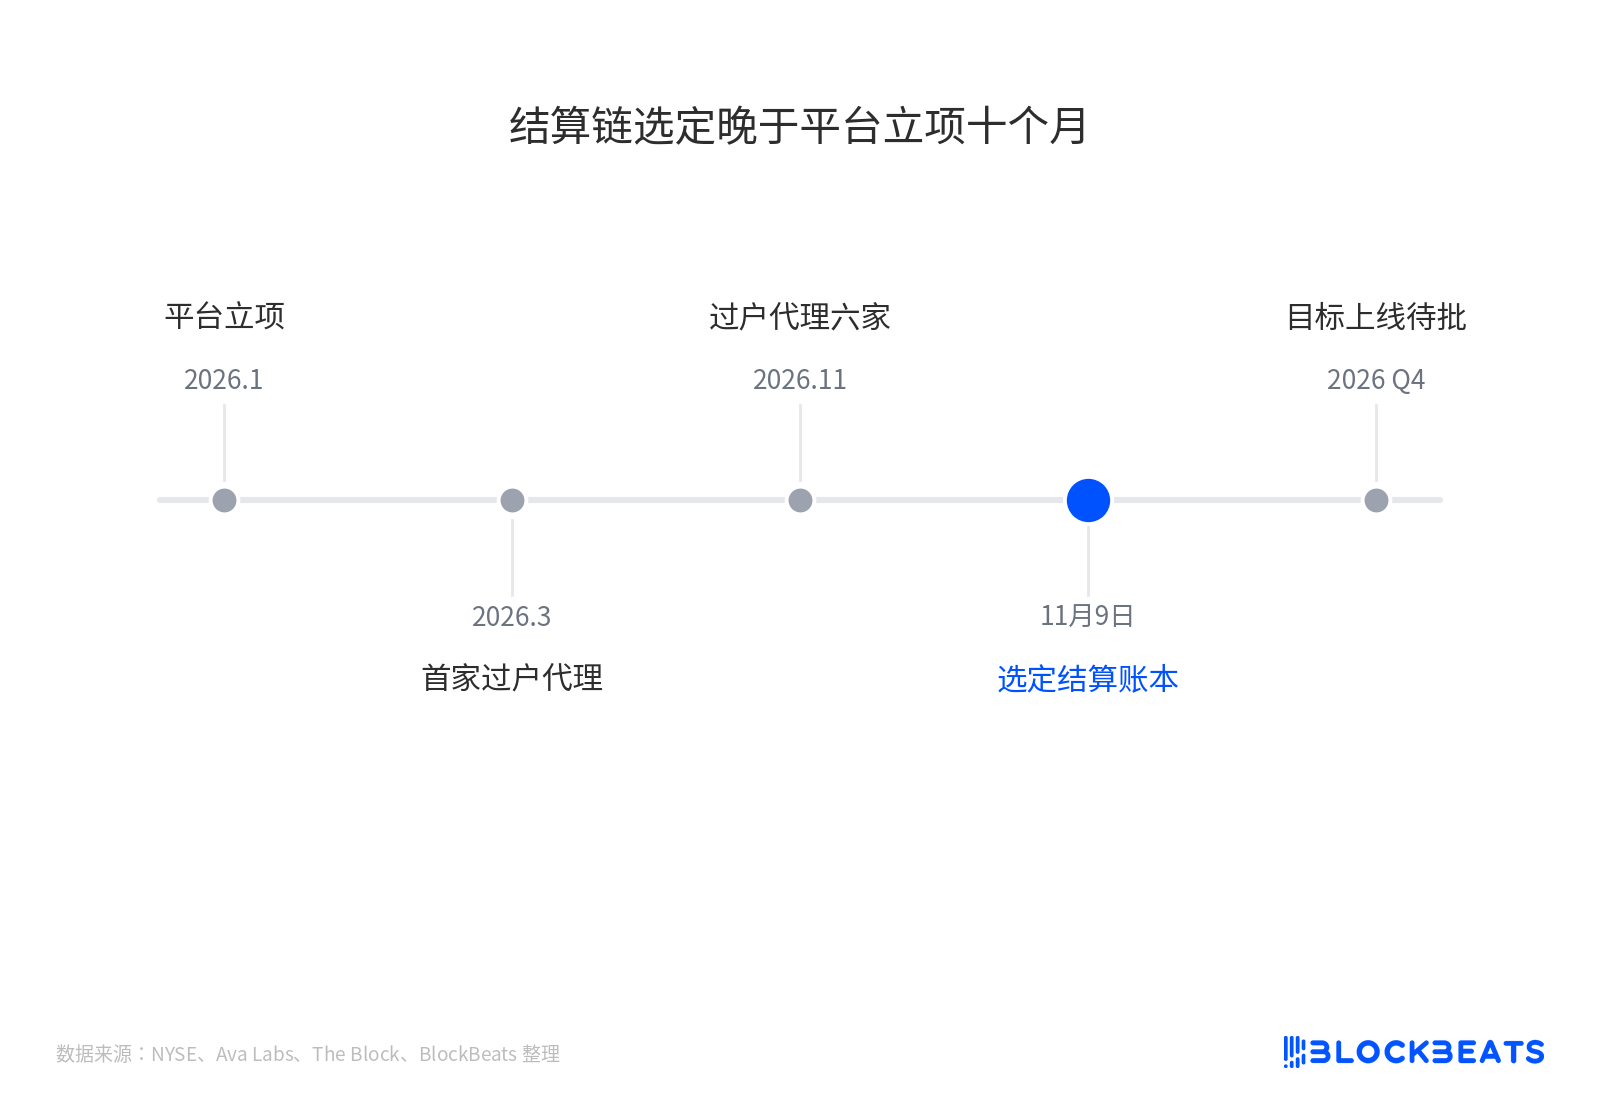
Chuỗi thanh toán được chọn muộn hơn mười tháng so với khi nền tảng được thành lập
Chuỗi tùy chỉnh giải quyết quyền hạn và chi phí, câu chuyện chuỗi công khai bị phóng đại
John Nahas, Giám đốc kinh doanh của Ava Labs, cho biết NYSE sẽ vận hành một chuỗi dựa trên công nghệ Avalanche, được tùy chỉnh theo yêu cầu quản lý, chứ không dùng chuỗi công khai Avalanche để thanh toán cổ phiếu. Điều này khác với "chuỗi công khai AVAX thu hút dòng thanh toán cổ phiếu Mỹ".
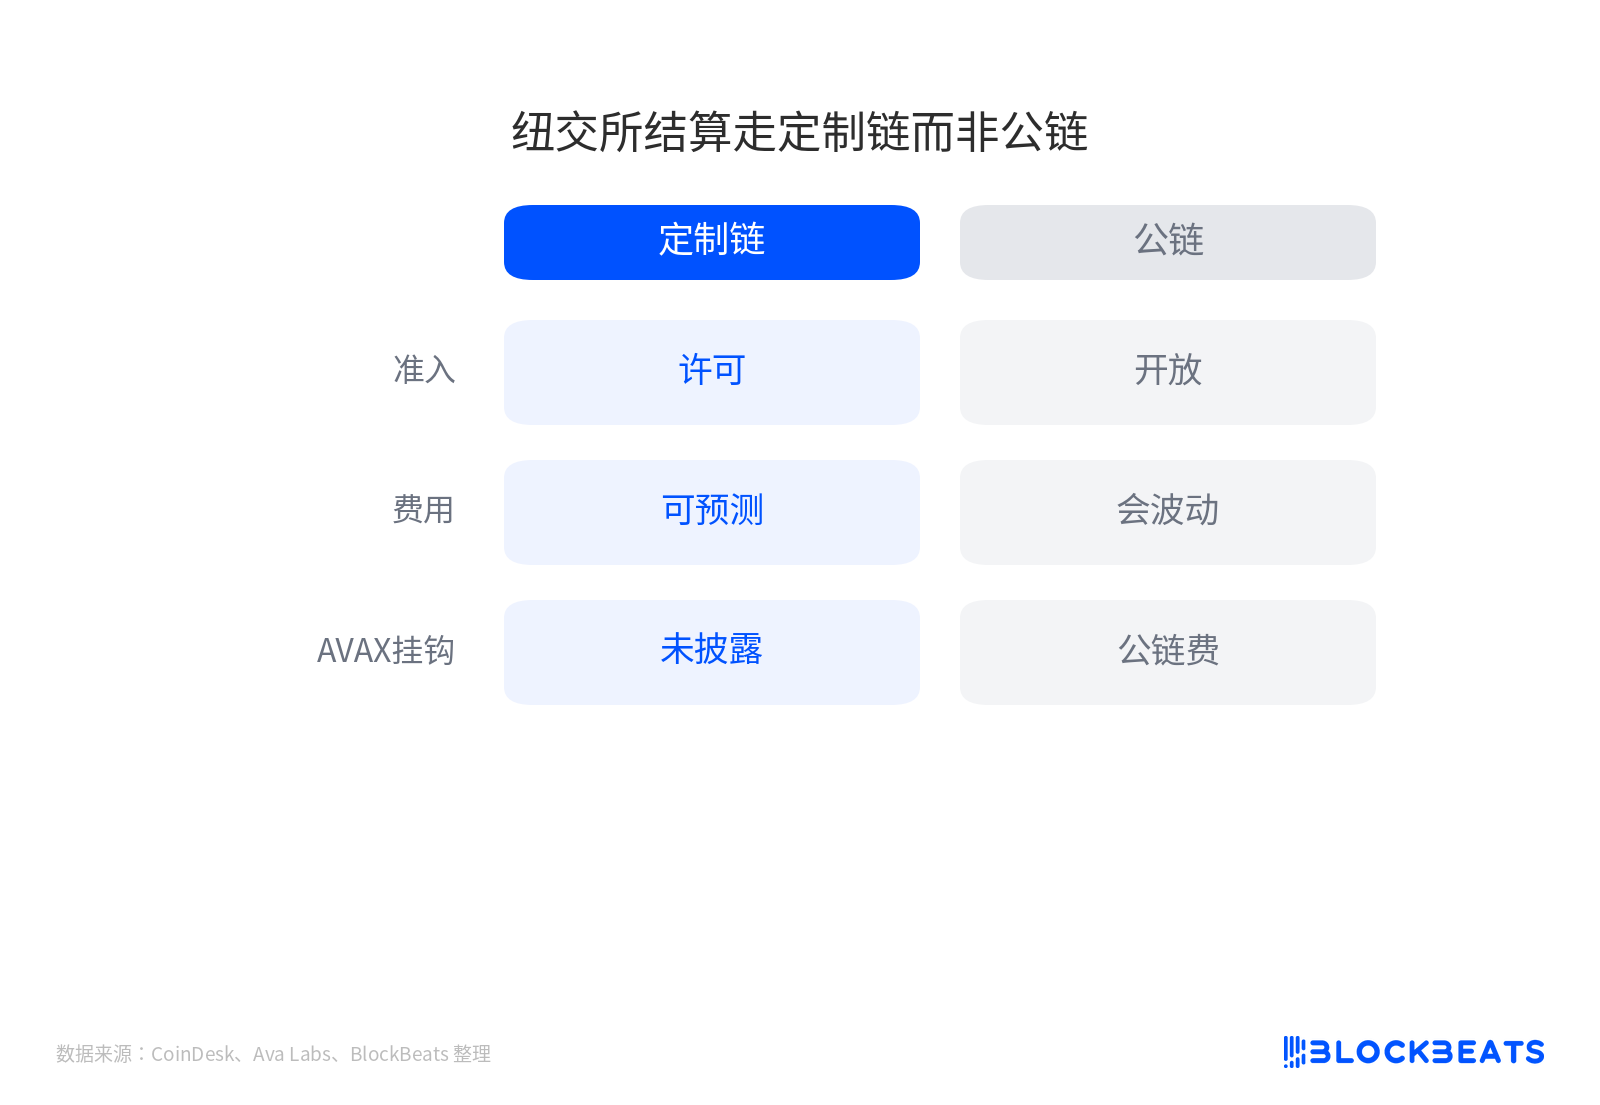
Thanh toán của NYSE dùng chuỗi tùy chỉnh chứ không phải chuỗi công khai
Chuỗi tùy chỉnh (chuỗi được cấp phép) có nghĩa là NYSE có thể quyết định ai được truy cập, cách triển khai nút, cách tính phí. Đối với sàn giao dịch, đây là điều kiện cần thiết của hệ thống sau giao dịch, không thể nói đến việc nhượng bộ phi tập trung, sổ cái thanh toán không thể để ai cũng ghi được, chi phí cũng không thể dao động lớn theo tình trạng tắc nghẽn của chuỗi công khai.
Emin Gün Sirer, người sáng lập Ava Labs, cho biết cơ sở hạ tầng chuyên dụng là để đáp ứng thanh toán nguyên tử 24/7, hiệu suất và chi phí có thể dự đoán, cũng như khả năng kiểm soát theo quy định.
Điều này cũng giải thích tại sao phản ứng ngắn hạn của AVAX mạnh hơn tính chắc chắn của cơ bản. Liên tưởng thương hiệu đến trước, công nghệ Avalanche gia nhập nền tảng liên kết với NYSE, đủ để tạo nên câu chuyện tổ chức chấp nhận. Việc thu phí thì chưa được tiết lộ: chuỗi tùy chỉnh có dùng AVAX để định giá, đặt cọc hay thanh toán phí hay không, thông báo và phỏng vấn đều không đưa ra câu trả lời.
Cùng ngày, Charles Schwab đưa AVAX vào giao dịch bán lẻ, cũng cung cấp một lời giải thích cạnh tranh cho mức tăng. Việc AVAX mạnh hơn thị trường chung là sự thật, nhưng quy toàn bộ mức 8% đến 11% cho NYSE thì chưa đủ bằng chứng. Thị trường có thể giao dịch theo câu chuyện, nhà đầu tư phải phân biệt câu chuyện và dòng tiền.
Phê duyệt, công ty thanh toán bù trừ và phân bổ phí vẫn chưa ngã ngũ
Điều quyết định trọng lượng không phải mức tăng trong ngày công bố, mà là ba biến số chưa ngã ngũ: phê duyệt, danh tính công ty thanh toán bù trừ và kinh tế token. Nền tảng vẫn cần cơ quan quản lý phê duyệt, thông tin công khai không cho thấy hồ sơ đã đến bước nào. 《Wall Street Journal》 đề cập ra mắt trong quý IV, thông báo của Ava Labs không có mốc thời gian, hai cách nói không thể gộp thành đếm ngược chắc chắn.
Công ty thanh toán bù trừ là bên sử dụng thực tế sổ cái, cũng là chủ thể được cấp phép. Thông báo chỉ ghi "công ty thanh toán bù trừ của ATS liên kết với NYSE", không nêu tên pháp nhân. Nếu nó không xuất hiện, không thể đánh giá độ mạnh hợp đồng, phạm vi ra mắt và ranh giới trách nhiệm. Đánh đồng việc mua sắm của thực thể liên kết với cam kết chiến lược của tập đoàn Intercontinental Exchange sẽ đánh giá quá cao sự bảo chứng.
Mối liên kết kinh tế của AVAX còn xa hơn. Avalanche có được chuẩn mực hạ tầng tổ chức, nhưng chuỗi tùy chỉnh không bằng quy mô khóa trên chuỗi công khai, cũng không bằng AVAX trở thành tài sản thanh toán cổ phiếu. Cơ chế phí, khuyến khích nút, mục đích sử dụng token đều chưa được tiết lộ. Nếu sau này tiết lộ chuỗi chuyên dụng vẫn định giá hoặc đặt cọc bằng AVAX, việc nắm bắt giá trị mới từ câu chuyện biến thành biến số có thể tính toán.
Ý muốn tham gia của tổ chức phát hành cũng quan trọng. Đầu tháng, NYSE mở rộng đại lý chuyển nhượng cho chứng khoán token hóa do tổ chức phát hành tài trợ lên sáu công ty, Broadridge (BR) còn đảm nhận bỏ phiếu và quản trị trên chuỗi, cho thấy hậu trường sổ đăng ký cổ đông và hành động doanh nghiệp đang được bổ sung. Nhưng liệu cổ phiếu chính thức token hóa có sẵn sàng bước vào ATS này vẫn phụ thuộc vào thanh khoản, chi phí tuân thủ và trao đổi với cổ đông. Trước khi nền tảng khai trương và công ty thanh toán bù trừ xuất hiện, việc chọn nhà cung cấp chỉ là bước cần thiết, không phải hiện thực hóa nhu cầu.
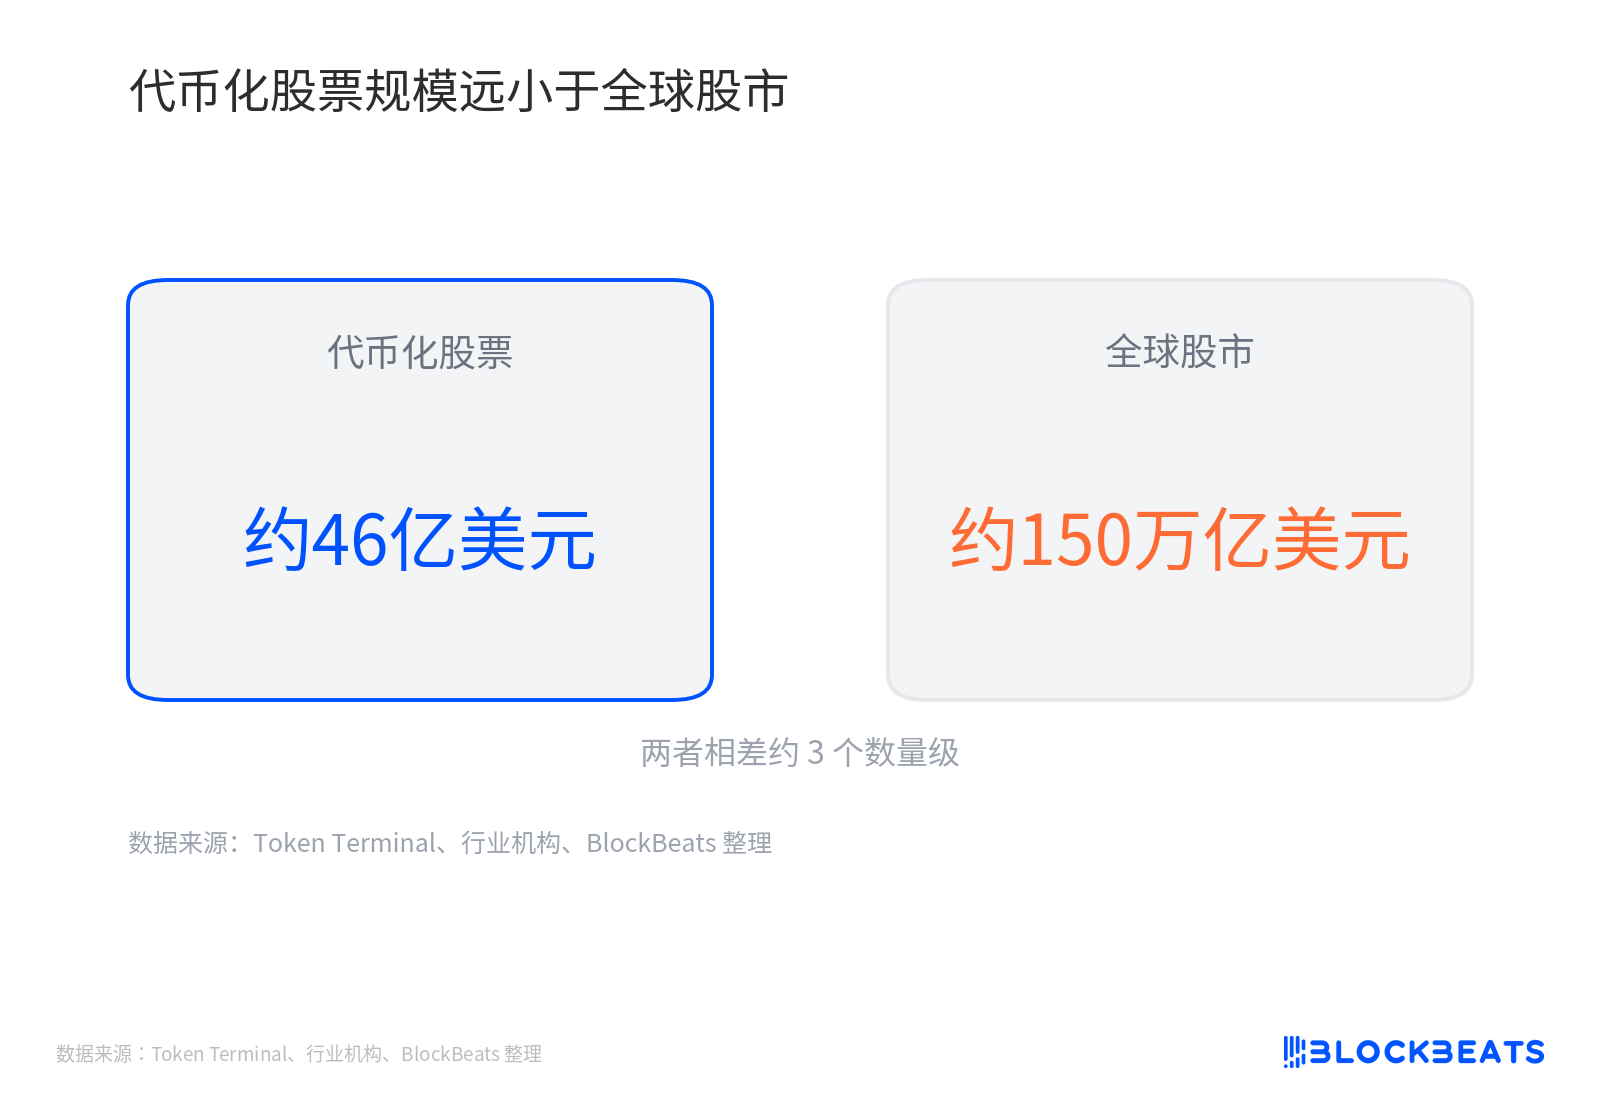
Quy mô cổ phiếu token hóa nhỏ hơn nhiều so với thị trường chứng khoán toàn cầu
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan