Morpho đang phát triển nhanh chóng có phải là đối thủ tiềm năng của Aave không?
Nguồn gốc: Mint Ventures
Giới thiệu
Trải nghiệm giai đoạn 2020-2023 Sau chu kỳ tăng và giảm, chúng tôi nhận thấy rằng: ở lớp ứng dụng trong thế giới kinh doanh Web3, danh mục mô hình kinh doanh thực sự duy nhất vẫn là DeFi, và Dex, Lending và Stablecoin vẫn là ba nền tảng của DeFi (theo dõi phái sinh trong những năm gần đây). trong một thị trường giá xuống, hoạt động kinh doanh của họ vẫn mạnh mẽ.
Mint Ventures trước đây đã viết rất nhiều báo cáo nghiên cứu và bài viết phân tích về Dex và stablecoin. Dex bao gồm Curve, Trader Joe, Syncswap, Izumi và Velodrome , v.v. Có rất nhiều dự án năm (3,3) và các dự án stablecoin bao gồm MakerDao, Frax, Terra, Liquidity, Angle, Celo và các dự án khác. Số phát hành Clips này sẽ quay trở lại lĩnh vực cho vay và tập trung vào Morpho, một thế lực mới có dữ liệu kinh doanh tăng trưởng nhanh chóng trong năm qua.
Trong bài viết này, tác giả sẽ phân loại hoạt động kinh doanh hiện tại của Morpho và dịch vụ lớp cơ sở cho vay được công bố gần đây Morpho Blue và cố gắng trả lời các câu hỏi sau: p>
Cấu trúc thị trường hiện tại của ngành cho vay là gì?
Morpho kinh doanh những lĩnh vực kinh doanh nào và công ty đang cố gắng giải quyết những vấn đề gì? Hiện tại việc kinh doanh đang phát triển như thế nào?
Triển vọng của hoạt động kinh doanh Morpho Blue mới ra mắt là gì? Nó có ảnh hưởng đến vị trí hàng đầu của Aave và Compoud không? Có những tác động tiềm ẩn nào khác?
Nội dung bài viết dưới đây là quan điểm của tác giả tính đến thời điểm xuất bản, có thể có sai sót, sai lệch về thực tế và ý kiến. Nó chỉ dành cho Mục đích thảo luận. Chúng tôi cũng mong nhận được những ý kiến khác từ những người khác. Những lời chỉ trích từ các đồng nghiệp nghiên cứu đầu tư.
Cơ cấu thị trường cho vay phi tập trung
Nhu cầu hữu cơ đã trở thành xu hướng chủ đạo của thị trường và Màu Ponzi đã nhạt nhòa
Tỷ trọng năng lực vốn của cho vay phi tập trung luôn đứng đầu, hiện TVL đã vượt qua Dex và trở thành đường đua có vốn lớn nhất năng lực trong lĩnh vực Defi.
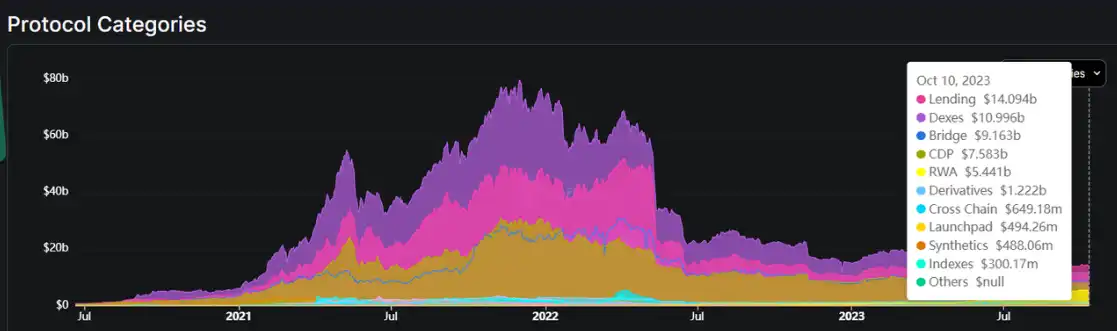
Nguồn: https://defillama.com/categories
Cho vay phi tập trung cũng là hạng mục kinh doanh hiếm hoi trong lĩnh vực Web3 đạt được "PMF" (sản phẩm phù hợp với nhu cầu). Mặc dù trong làn sóng DeFi mùa hè 2020-2021 đã có nhiều dự án sử dụng token để thực hiện Lending Có mức trợ cấp cao nhưng hiện tượng này đã giảm đi rất nhiều sau khi bước vào thị trường giá xuống.
Như được hiển thị trong hình bên dưới, doanh thu giao thức của Aave, dự án hàng đầu trong lĩnh vực cho vay, đã vượt quá mức khuyến khích rút token kể từ tháng 12 năm 2022. Cho đến nay, nó đã vượt xa số lượng rút token khuyến khích (doanh thu giao thức trong tháng 9 là 1,6 triệu đô la Mỹ và số tiền khuyến khích rút token Aave là 230.000 đô la Mỹ). Ngoài ra, các ưu đãi mã thông báo của Aave chủ yếu được sử dụng để hướng dẫn chủ sở hữu mã thông báo cam kết Aave đảm bảo trả nợ khi các khoản nợ xấu xảy ra trong giao thức và khoản đền bù của kho bạc không đủ, thay vì khuyến khích hành vi gửi và vay của người dùng. Do đó, hành vi gửi và cho vay hiện tại của Aave là hoàn toàn “hữu cơ” chứ không phải cấu trúc Ponzi được hỗ trợ bởi khai thác thanh khoản.

Nguồn so sánh hàng tháng về thu nhập từ giao thức và ưu đãi của Aave: https://tokenterminal.com/
Ngoài ra, Venus, giao thức cho vay hàng đầu trên BNBchain, cũng đã đạt được hoạt động lành mạnh với thu nhập từ giao thức vượt quá số tiền nhận được khuyến khích sau ngày 23 tháng 3 và về cơ bản không còn chịu trách nhiệm về Tiền gửi và các khoản vay nữa. được trợ cấp.
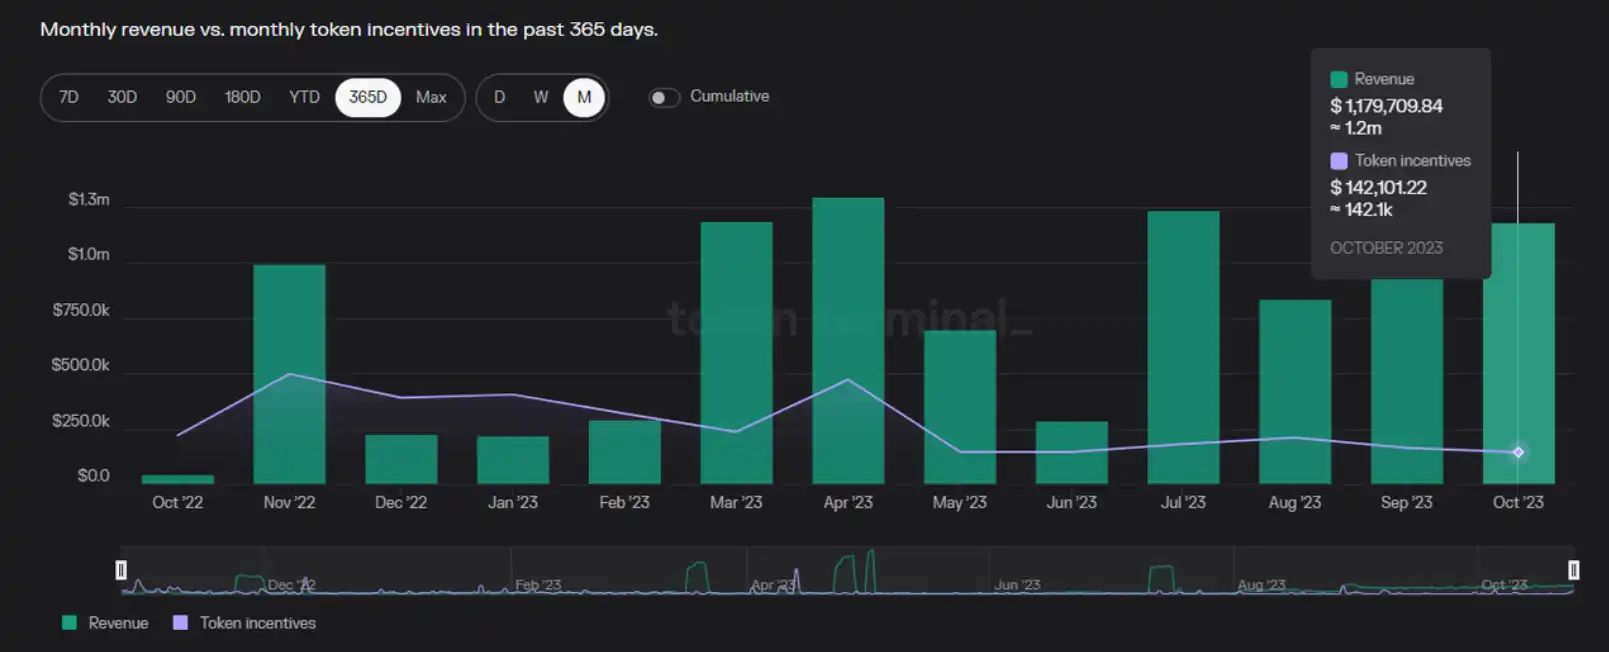
Nguồn so sánh hàng tháng về thu nhập giao thức và khuyến khích của Venus: https://tokenterminal.com/
Tuy nhiên, vẫn có những khoản trợ cấp mã thông báo cao đằng sau cung và cầu của nhiều giao thức cho vay và giá trị trợ cấp của giao thức đối với hành vi cho vay lớn hơn nhiều so với thu nhập có thể đạt được từ nó.
Ví dụ: Hợp chất V3 vẫn cung cấp trợ cấp mã thông báo Comp cho tiền gửi và khoản vay.
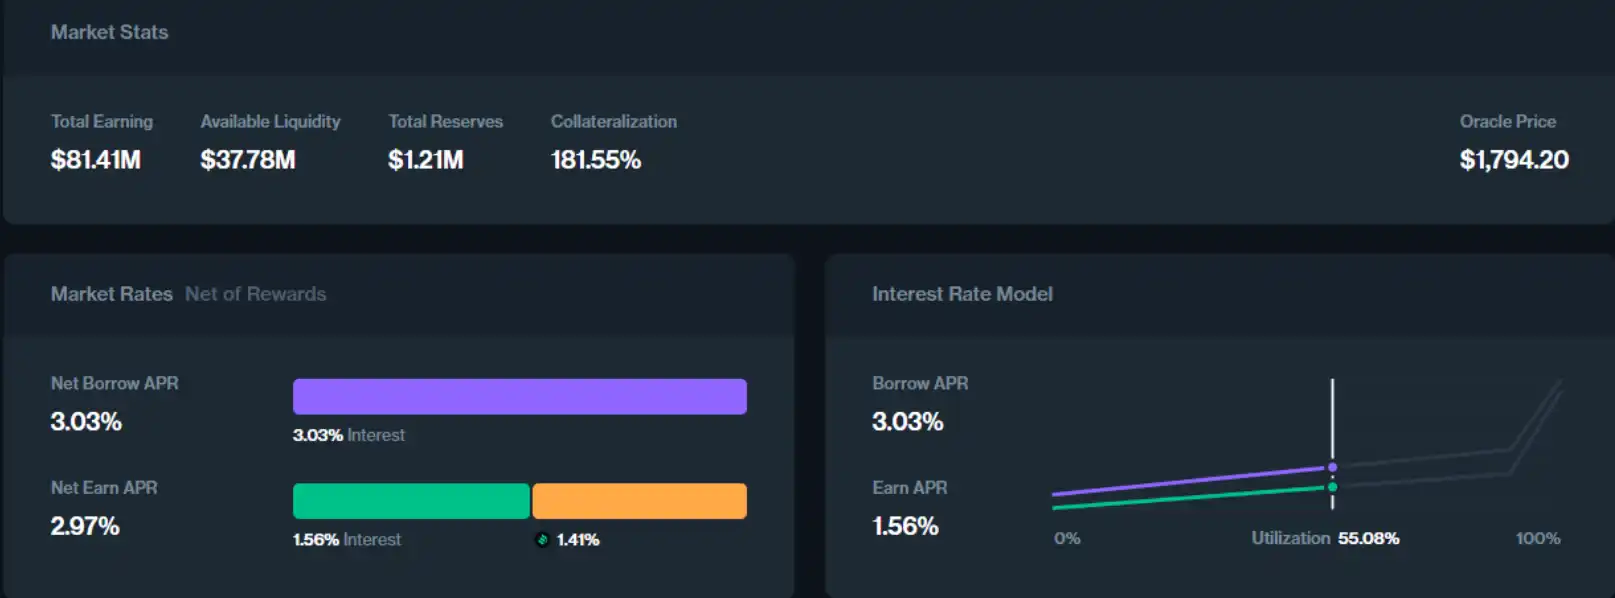
Gần một nửa lãi suất tiền gửi của USDC trên mạng chính Hợp chất V3 Ethereum được cung cấp bởi trợ cấp mã thông báo. Nguồn: https: //app.complex.finance/markets/weth-mainnet

Compound V3 Base 84% lãi suất tiền gửi của USDC trên mạng chính được cung cấp bởi nguồn Trợ cấp mã thông báo: https://app.comound.finance/markets/weth-basemainnet
Nếu Hợp chất duy trì thị phần của mình thông qua trợ cấp mã thông báo cao, thì một giao thức khác, Radiant, là cấu trúc Ponzi thuần túy.
Trên trang thị trường cho vay của Radiant, chúng ta có thể thấy hai hiện tượng bất thường:

Nguồn: https://app.radiant.capital/
Đầu tiên, lãi suất cho vay tài sản của nó cao hơn đáng kể so với lãi suất thị trường, Lãi suất cho vay stablecoin hàng ngày trên thị trường tiền chính thống thường khoảng 3-5%, trong khi lãi suất cho vay Radiant cao tới 14-15% và lãi suất cho vay các tài sản khác gấp 8-10 lần so với lãi suất chính thống. thị trường tiền tệ;
Thứ hai là nó chủ yếu thúc đẩy các khoản vay quay vòng trên giao diện sản phẩm, khuyến khích người dùng sử dụng cùng một tài sản làm tài sản thế chấp tiền gửi để quay vòng nhiều lần: tiền gửi -hoạt động cho vay, thông qua các khoản vay quay vòng để khuếch đại "tiền gửi và khoản vay" "Tổng số tiền" của họ nhằm tối đa hóa doanh thu khai thác của mã thông báo nền tảng Radiant. Về bản chất, bên dự án Radiant đang bán mã thông báo dự án RDNT cho người dùng dưới hình thức ngụy trang bằng cách tính phí vay của người dùng.
Nhưng vấn đề là nguồn phí xử lý của Radiant—tức là hành vi vay mượn của người dùng—không đến từ nhu cầu vay hữu cơ thực sự mà đến từ RNDT Tokens, điều này tạo thành một cấu trúc kinh tế Ponzi với “chân trái giẫm lên chân phải”. Trong quá trình này, nền tảng cho vay không có “người tiêu dùng tài chính” thực sự. Cho vay quay vòng không phải là một mô hình cho vay lành mạnh, bởi vì người gửi và người vay của cùng một tài sản là người dùng và nguồn cổ tức RDNT kinh tế cũng là người dùng. từ phí xử lý Bên (thu phí 15% thu nhập lãi). Mặc dù phía dự án đã trì hoãn áp lực vòng xoáy chết chóc ngắn hạn do sự sụt giảm của token RDNT thông qua cơ chế cam kết dLP của RDNT, nhưng về lâu dài, trừ khi Radiant có thể chuyển dần hoạt động kinh doanh của mình từ Ponzi sang mô hình kinh doanh bình thường trong tương lai, vòng xoáy chết chóc cuối cùng sẽ xuất hiện.
Nhưng nhìn chung, các dự án hàng đầu trên thị trường cho vay phi tập trung, do Aave đại diện, đang dần thoát khỏi sự phụ thuộc vào nguồn trợ cấp cao để duy trì thu nhập hoạt động. , quay trở lại mô hình kinh doanh lành mạnh.
Hình sau đây cho thấy sự thay đổi về khối lượng cho vay đang hoạt động trên thị trường cho vay web3 từ tháng 5 năm 2019 đến tháng 10 năm 2023, từ hàng trăm nghìn đô la ban đầu đến tháng 11 năm 2021 Từ mức đỉnh 22,5 tỷ USD vào tháng 11 năm 2022 đến mức thấp nhất là 3,8 tỷ USD vào tháng 11 năm 2022, hiện là 5 tỷ USD. Khối lượng kinh doanh của thị trường cho vay đang dần chạm đáy và phục hồi, đồng thời vẫn cho thấy hiệu quả tốt trong thị trường giá xuống.

Nguồn: https://tokenterminal.com/terminal/markets/lending
Con hào rõ ràng và mức độ tập trung thị trường cao
Cả hai đều là cơ sở hạ tầng DeFi. So với sự cạnh tranh khốc liệt trên thị trường Dex, con hào dẫn đầu dự án trong xu hướng cho vay mạnh mẽ hơn, thể hiện cụ thể ở:
1. Thị phần ổn định hơn. Hình dưới đây cho thấy sự thay đổi về tỷ trọng khối lượng cho vay đang hoạt động của từng dự án từ tháng 5 năm 2019 đến tháng 10 năm 2023. Kể từ khi Aave ra mắt vào giữa năm 2021, thị phần của nó ổn định trong khoảng 50-60%, mặc dù thị phần của Hợp chất đứng thứ hai liên tục bị siết chặt nhưng thứ hạng của nó cho đến nay vẫn tương đối ổn định.
Nguồn: https://tokenterminal.com/terminal/markets/lending
Trong so sánh, sự thay đổi thị phần của đường Dex còn kịch tính hơn.Sau dự án hàng đầu Uniswap nhanh chóng chiếm gần 90% thị phần khối lượng giao dịch sau khi ra mắt, do sự tăng trưởng nhanh chóng của Sushiswap, Curve và Pancakeswap, thị phần tăng lên, từng giảm xuống còn 37% và hiện trở lại khoảng 55%. Ngoài ra, tổng số dự án trong kênh Dex lớn hơn nhiều so với tổng số dự án trong kênh cho vay.
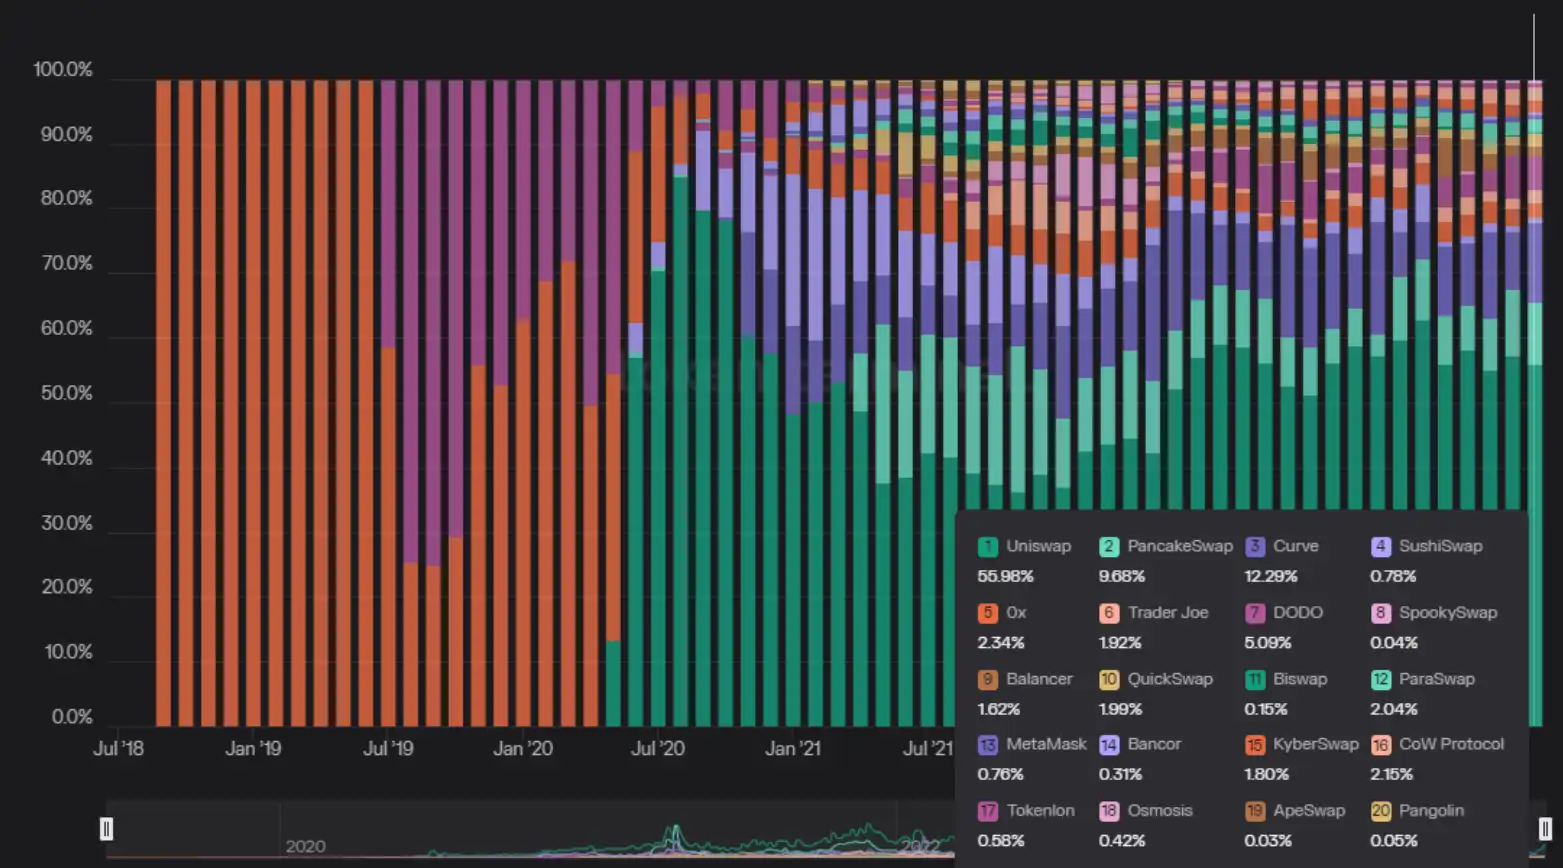
Nguồn: https://tokenterminal.com/terminal/markets/lending
2. Các dự án theo dõi cho vay có khả năng sinh lời cao hơn. Như đã đề cập ở phần trước, các dự án như Aave đã có thể đạt được dòng tiền dương mà không cần trợ cấp cho vay, với thu nhập hoạt động khoảng 1,5-2 triệu USD tiền lãi hàng tháng. Hầu hết các dự án Dex, chẳng hạn như Uniswap, vẫn chưa kích hoạt tính phí ở cấp giao thức (chỉ tính phí giao diện người dùng mới được bật) hoặc giá trị phát thải mã thông báo được sử dụng để khuyến khích thanh khoản lớn hơn nhiều so với thu nhập từ phí của giao thức và chúng thực sự đang hoạt động thua lỗ. .
Nguồn gốc của thỏa thuận cho vay đứng đầu nói chung có thể tóm tắt là sức mạnh thương hiệu trong lĩnh vực bảo mật, và cụ thể có thể chia thành hai điểm sau :
Lịch sử hoạt động bảo mật lâu đời: Kể từ Mùa hè DeFi 2020, đã có nhiều dự án fork Aave hoặc Composite được thành lập trên nhiều chuỗi khác nhau, nhưng hầu hết đều đã được thành lập ngay sau đó Gặp phải đồng tiền bị đánh cắp hoặc tổn thất nợ khó đòi lớn. Cho đến nay, Aave và Complex chưa từng xảy ra vụ trộm tiền tệ nghiêm trọng hoặc sự cố nợ xấu khó chịu nào. Lịch sử hoạt động an toàn lâu dài trong môi trường mạng thực là chứng thực bảo mật quan trọng nhất đối với người dùng tiền gửi. Giao thức cho vay mới có thể có khái niệm hấp dẫn hơn và APY ngắn hạn cao hơn, nhưng sẽ khó lấy được lòng tin của người dùng, đặc biệt là người dùng cá voi, trước khi nó được rửa tội trong nhiều năm.
Ngân sách an ninh dồi dào hơn: Thỏa thuận cho vay hàng đầu có thu nhập thương mại cao hơn và quỹ kho bạc tương đối dồi dào, có thể cung cấp ngân sách dồi dào cho kiểm toán an ninh và kiểm soát rủi ro tài sản. Điều này rất quan trọng cho việc phát triển các tính năng mới và giới thiệu các tài sản mới trong tương lai.
Nhìn chung, cho vay là một thị trường đã chứng minh được nhu cầu tự nhiên, một mô hình kinh doanh lành mạnh và thị phần tương đối tập trung.
Nội dung kinh doanh và tình hình hoạt động của Morpho
Nội dung kinh doanh: tối ưu hóa lãi suất
Hoạt động kinh doanh trực tuyến hiện tại của Morpho là giao thức cho vay ngang hàng (hoặc trình tối ưu hóa lãi suất) được xây dựng trên Aave và Hợp chất. Chức năng của nó là cải thiện các nhóm ngang hàng như như Aave, số tiền gửi và tiền vay trong hợp đồng cho vay không khớp nhau hoàn toàn dẫn đến hiệu quả sử dụng vốn thấp.
Đề xuất giá trị rất đơn giản và rõ ràng: cung cấp lãi suất tốt hơn cho cả người đi vay và người cho vay, nghĩa là lợi nhuận tiền gửi cao hơn và lãi suất đi vay thấp hơn.
Lý do khiến mô hình nhóm ngang hàng của Aave và Hợp chất có hiệu suất quỹ thấp là do cơ chế của nó xác định tổng quy mô của quỹ tiền gửi (pool) , luôn lớn hơn tổng quy mô vốn cho vay (điểm), trong hầu hết các trường hợp, thị trường tiền tệ USDT có tổng số tiền gửi là 1 tỷ, nhưng số USDT cho vay chỉ là 600 triệu.
Đối với người gửi tiền, vì 400 triệu tiền nhàn rỗi cũng phải được phân bổ cùng với tiền lãi do khoản vay 600 triệu tạo ra nên tiền lãi mà mỗi người có thể phân bổ sẽ ít hơn; Đối với người đi vay, tuy chỉ vay một phần vốn nhưng thực tế họ phải trả lãi cho toàn bộ vốn, và mỗi người phải chịu lãi nhiều hơn. Đây là vấn đề gây ra bởi sự không phù hợp giữa tiền gửi và vốn vay.
Hãy lấy mô-đun tối ưu hóa lãi suất trên Aave V2, hiện có khối lượng kinh doanh tiền gửi lớn nhất của Morpho, làm ví dụ để xem dịch vụ tối ưu hóa lãi suất của Morpho như thế nào giải quyết vấn đề này.
Gửi tiền: Người dùng gửi tiền BOB gửi 10.000 Dai vào Morpho. Morpho trước tiên sẽ gửi tiền vào thị trường tiền tệ của Aave V2. Lãi suất tiền gửi là lãi suất thị trường của Aave tỷ lệ 3,67. %
Thế chấp khoản vay: Người dùng ALICE trước tiên gửi 20 ETH làm tài sản thế chấp vào Morpho và yêu cầu cho vay 10.000 Dai. Morpho sẽ gửi tài sản thế chấp vào Aave Thị trường tiền điện tử V2
Đối chiếu tiền gửi và khoản vay: Morpho sau đó lấy lại 10.000 Dai mà BOB đã gửi trước đó vào Aave, đồng thời đối chiếu trực tiếp và cho ALICE vay. Lưu ý rằng tại thời điểm này, tiền gửi của BOB hoàn toàn khớp với khoản vay của ALICE. Tiền gửi của BOB không nhàn rỗi và được cho vay toàn bộ, ALICE chỉ trả lãi cho 10.000 Dai mà nó cho vay chứ không phải toàn bộ vốn. Do đó, trong tình huống phù hợp này, BOB có được lãi suất tiền gửi cao hơn, tức là 4,46%, so với mô hình ngang hàng Aave, là 3,67%; ALICE chịu lãi suất vay thấp hơn, cũng là 4,46%, so với mô hình ngang hàng của Aave là 6,17%, lãi suất của cả hai bên đều được tối ưu hóa.
*Lưu ý: Trong ví dụ, lãi suất P2P là 4,46% gần với giới hạn dưới (APY tiền gửi) hay giới hạn trên (APY vay) của giao thức cơ bản được xác định bởi các tham số của Morpho và các tham số được xác định bởi quản trị
Giải quyết vấn đề không khớp: Giả sử BOB muốn lấy lại số Dai đã cho mượn trước đó nhưng ALICE chưa trả lại số tiền này, sau đó sẽ không có khoản tiền nào khác trên Morpho Trong trường hợp là người cho vay, Morpho sẽ sử dụng 20 ETH của ALICE làm tài sản thế chấp để cho Aave vay gốc và lãi của hơn 10.000 Dai từ Aave và cung cấp cho BOB để hoàn tất việc mua lại
Trình tự khớp: Xem xét chi phí gas, việc khớp P2P giữa tiền gửi và tiền vay là "khớp các khoản tiền lớn trước". Số tiền gửi và cho vay càng lớn thì càng cao sự ưu tiên. Bằng cách này, tỷ lệ tiêu thụ khí đốt trên một đơn vị vốn sẽ thấp. Khi giá trị tiêu thụ khí khi thực hiện khớp quá lớn so với số tiền khớp, việc khớp sẽ không được thực hiện để tránh hao mòn quá mức.
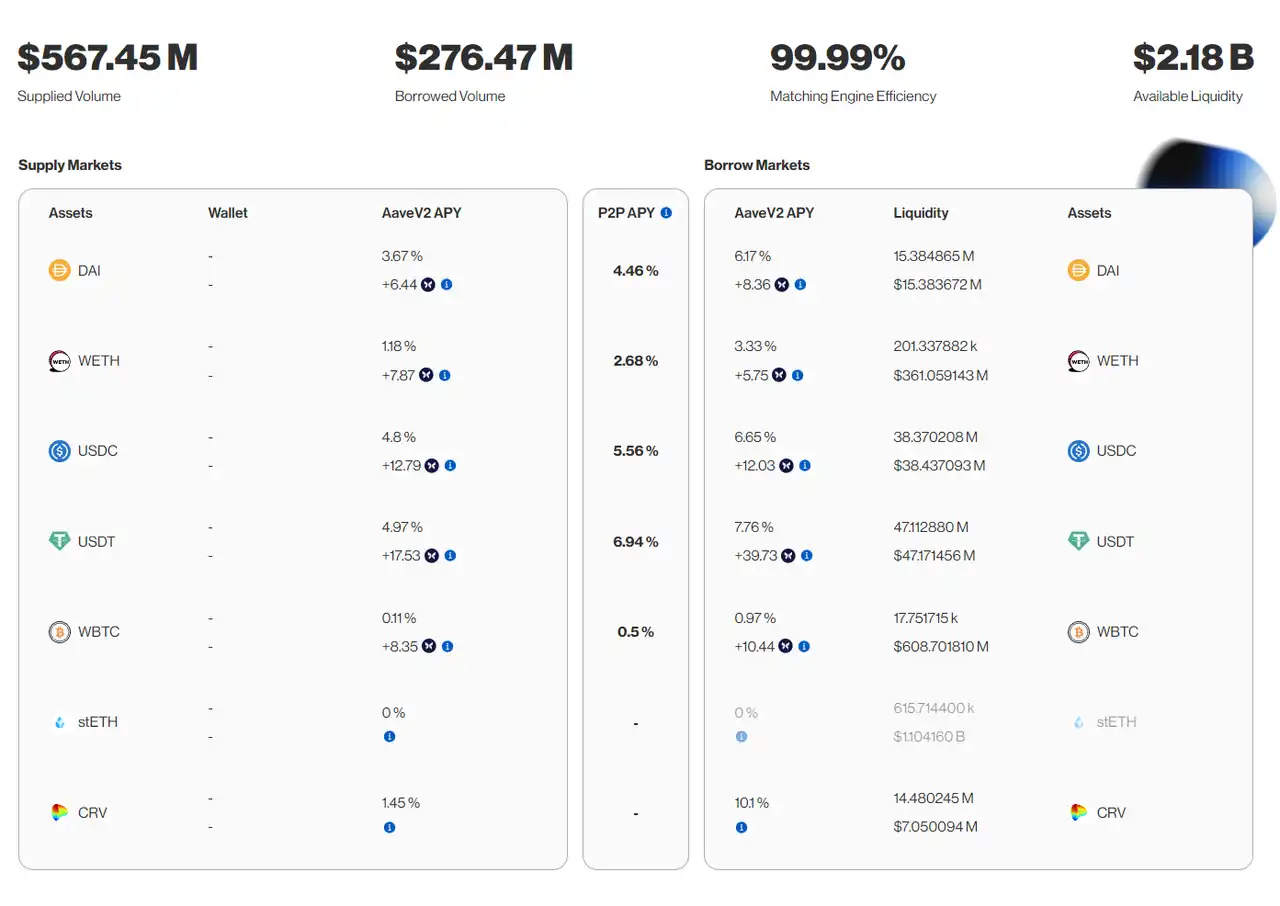
Nguồn: https://aavev2.morpho.org/?network=mainnet
Qua phần giải thích ở trên, chúng tôi thấy rằng bản chất hoạt động kinh doanh của Morpho là sử dụng Aave và Hợp chất làm nhóm đệm vốn để cung cấp dịch vụ tối ưu hóa lãi suất cho người dùng tiền gửi và cho vay thông qua kết hợp.
Sự khéo léo của thiết kế này là thông qua khả năng kết hợp của thế giới DeFi, Morpho thu hút tiền của người dùng một cách trắng tay. điểm thu hút là:
1. TA có thể nhận được mức lãi suất tài chính tương tự như Aave và Hợp chất trong Morpho và khi xảy ra sự trùng khớp, Lợi ích/chi phí của nó sẽ được tối ưu hóa đáng kể .
2. Các sản phẩm của Morpho chủ yếu được xây dựng dựa trên Aave và Hợp chất. Các tham số rủi ro cũng được sao chép và thực thi hoàn toàn. Tiền của nó cũng được phân bổ trong Aave và Hợp chất, vì vậy ở mức độ lớn Kế thừa danh tiếng thương hiệu của hai giao thức đã được thiết lập
Thiết kế khéo léo và đề xuất giá trị rõ ràng này đã giúp Morpho giành được quy mô tiền gửi gần như Hoa Kỳ 1 tỷ USD, chỉ đứng sau Aave và Hợp chất theo quan điểm dữ liệu.
Dữ liệu doanh nghiệp và trạng thái mã thông báo
Dữ liệu doanh nghiệp
Biểu đồ bên dưới thể hiện xu hướng kinh doanh về tổng tiền gửi của Morpho (đường màu xanh), tổng khoản vay (đường màu nâu nhạt) và số tiền phù hợp (màu nâu đậm).
Nguồn: https://analytics.morpho.org/
Nhìn chung, Morpho rất đa dạng quy mô kinh doanh tiếp tục phát triển, tỷ lệ khớp lệnh huy động đạt 33,4% và tỷ lệ khớp lệnh vay đạt 63,9%.
Tình hình mã thông báo
Nguồn: Tài liệu chính thức
Tổng số token Morpho là 1 tỷ, trong đó 51% thuộc về cộng đồng, 19% được bán cho các nhà đầu tư, người sáng lập và công ty phát triển đằng sau nó, Morpho Labs và cơ quan điều hành Hiệp hội Morpho sở hữu 24%, phần còn lại dành cho các nhà tư vấn và cộng tác viên.
Điều đáng nói là mặc dù mã thông báo Morpho đã được phát hành và sử dụng trong các quyết định bỏ phiếu và khuyến khích dự án, nhưng chúng ở trạng thái không thể chuyển nhượng. Do đó, nó không có giá thị trường thứ cấp, người dùng và nhà đầu tư nhận được token có thể tham gia quản trị biểu quyết nhưng không thể bán chúng.
Không giống như các dự án như Curve, mã hóa cứng sản lượng trong tương lai và các ưu đãi của mã thông báo, các ưu đãi mã thông báo của Morpho được xác định theo đợt, hàng quý hoặc hàng tháng, cho phép đội ngũ quản trị điều chỉnh linh hoạt cường độ ưu đãi và chiến lược cụ thể theo diễn biến của thị trường.
Tác giả tin rằng đây là một cách tiếp cận thực tế hơn và có thể trở thành mô hình phân phối khuyến khích mã thông báo chủ đạo trong kinh doanh Web3 trong tương lai.
Về đối tượng hành vi khuyến khích, Morpho đồng thời khuyến khích hành vi gửi tiền và đi vay. Tuy nhiên, mức phân phối mã thông báo Morpho hiện tại trong các chương trình khuyến khích không lớn. Trong khoảng một năm qua, chỉ có 30,8 triệu được phân phối, chiếm 3,08% tổng số. Hơn nữa, xét từ thời gian khuyến khích và phân phối mã thông báo tương ứng trong hình bên dưới Hãy nhìn xem, chi tiêu mã thông báo chính thức cho các ưu đãi đang giảm nhanh chóng và việc giảm chi tiêu không làm chậm sự phát triển hoạt động kinh doanh của Morpho.
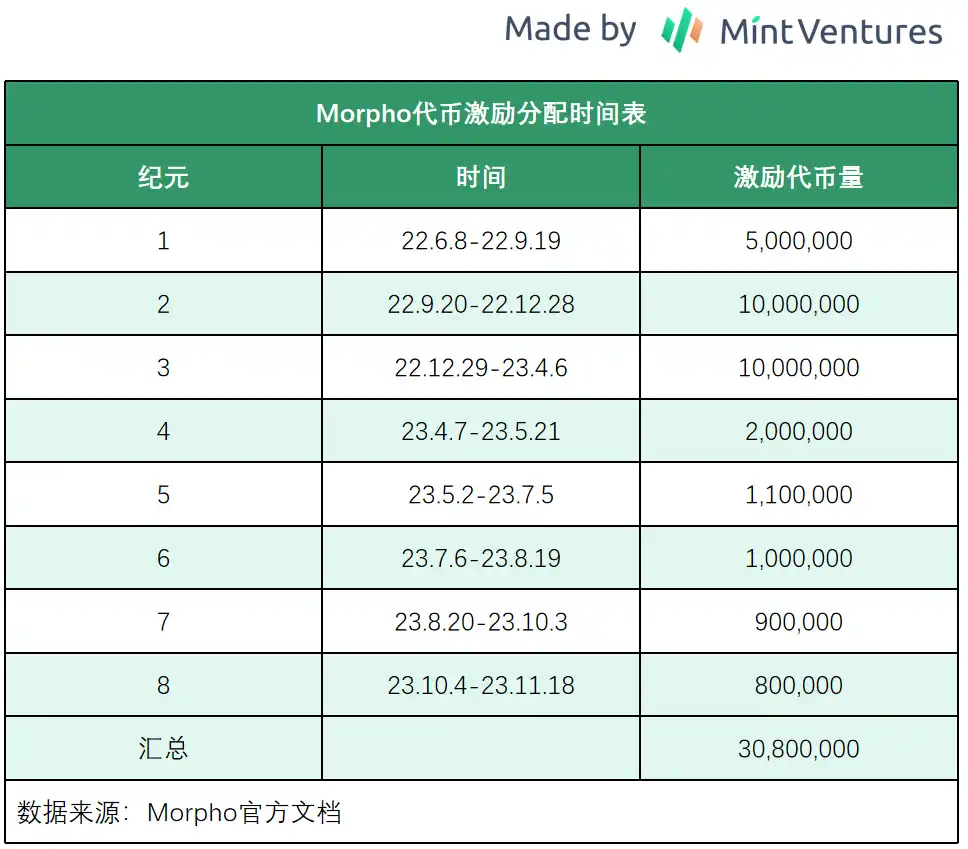
Đây là một tín hiệu tốt cho thấy PMF của Morpho tương đối đủ, nhu cầu của người dùng ngày càng trở nên hữu cơ hơn. Tỷ lệ chia sẻ mã thông báo cộng đồng là 51% và hiện còn lại gần 48%, điều này mang lại không gian ngân sách dồi dào cho các ưu đãi kinh doanh trong các phần mới trong tương lai.
Tuy nhiên, Morpho chưa tính phí dịch vụ của mình.
Nhóm và tài chính
Nhóm nòng cốt của Morpho đến từ Pháp và hầu hết các thành viên cơ sở đang ở Paris, các thành viên cốt cán của nhóm đều có tên thật. Ba nhà sáng lập đều đến từ ngành viễn thông và máy tính, đồng thời có kiến thức nền tảng về khởi nghiệp và phát triển blockchain.
Morpho đã tiến hành hai vòng tài trợ, đó là vòng tài trợ ban đầu trị giá 1,3 triệu đô la vào tháng 10 năm 2021 và vòng tài trợ ban đầu trị giá 1,3 triệu đô la vào tháng 7 năm 2022 từ A16z, Nascent và Biến thể. Dẫn đầu 18 triệu trong vòng tài trợ Series A.
Nguồn: trang web chính thức
Nếu số tiền tài trợ trên tương ứng với số tiền được tiết lộ chính thức 19 % cổ phần của nhà đầu tư thì giá trị toàn diện của dự án tương ứng là khoảng 100 triệu USD.
Morpho Blue và những tác động tiềm tàng của nó
Morpho Blue là gì?
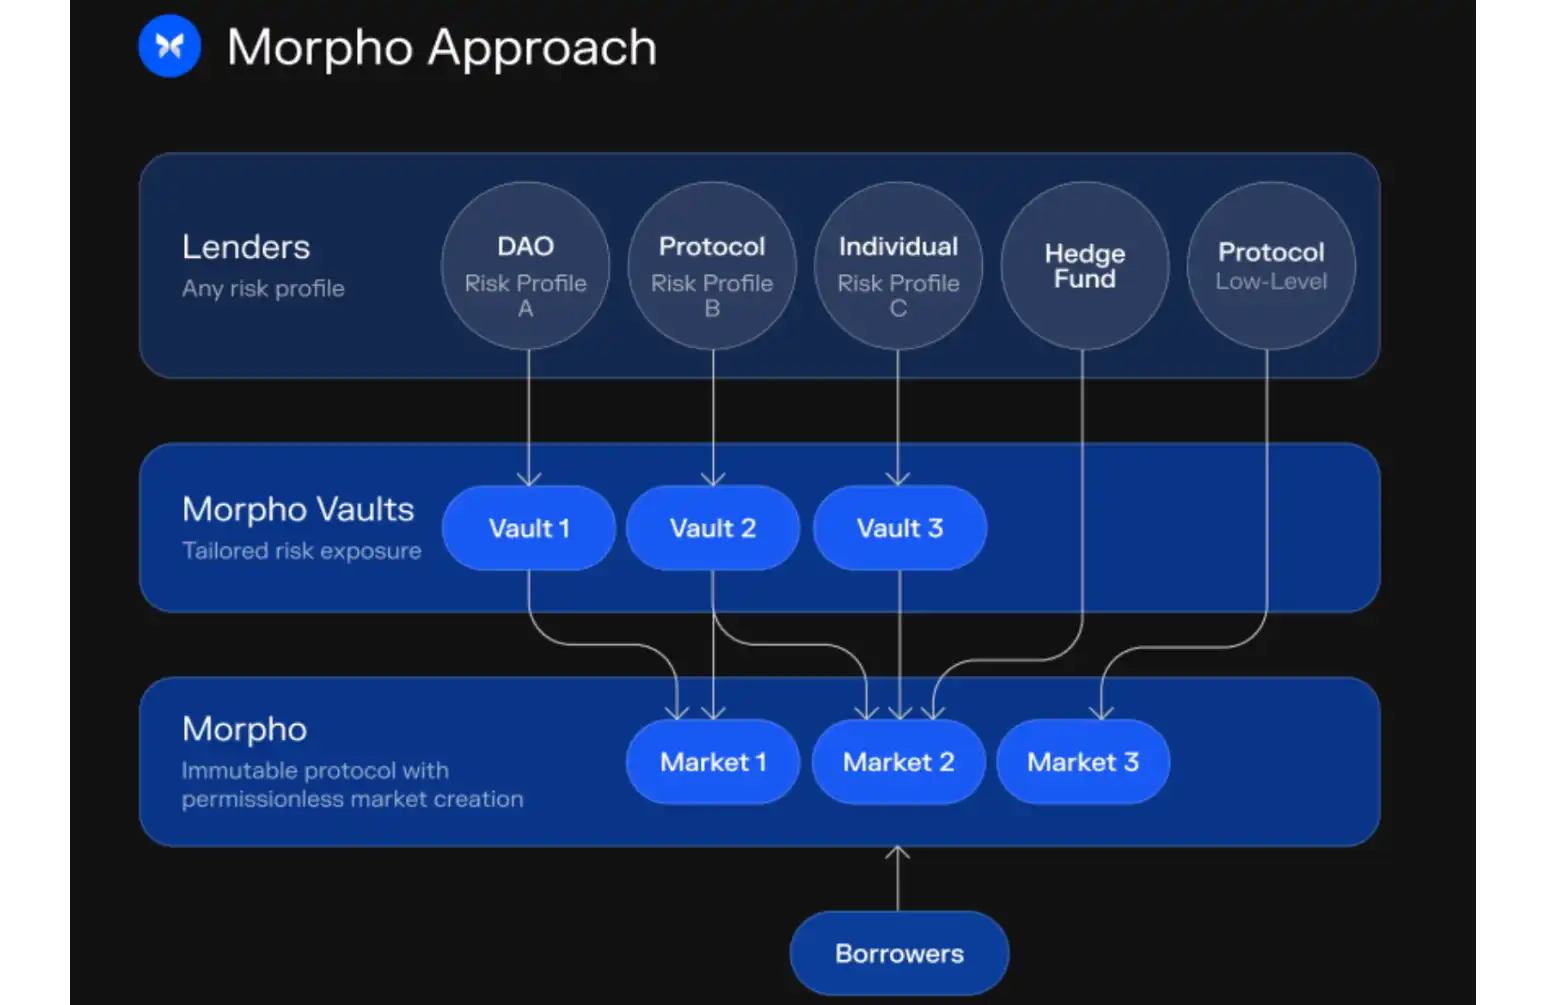
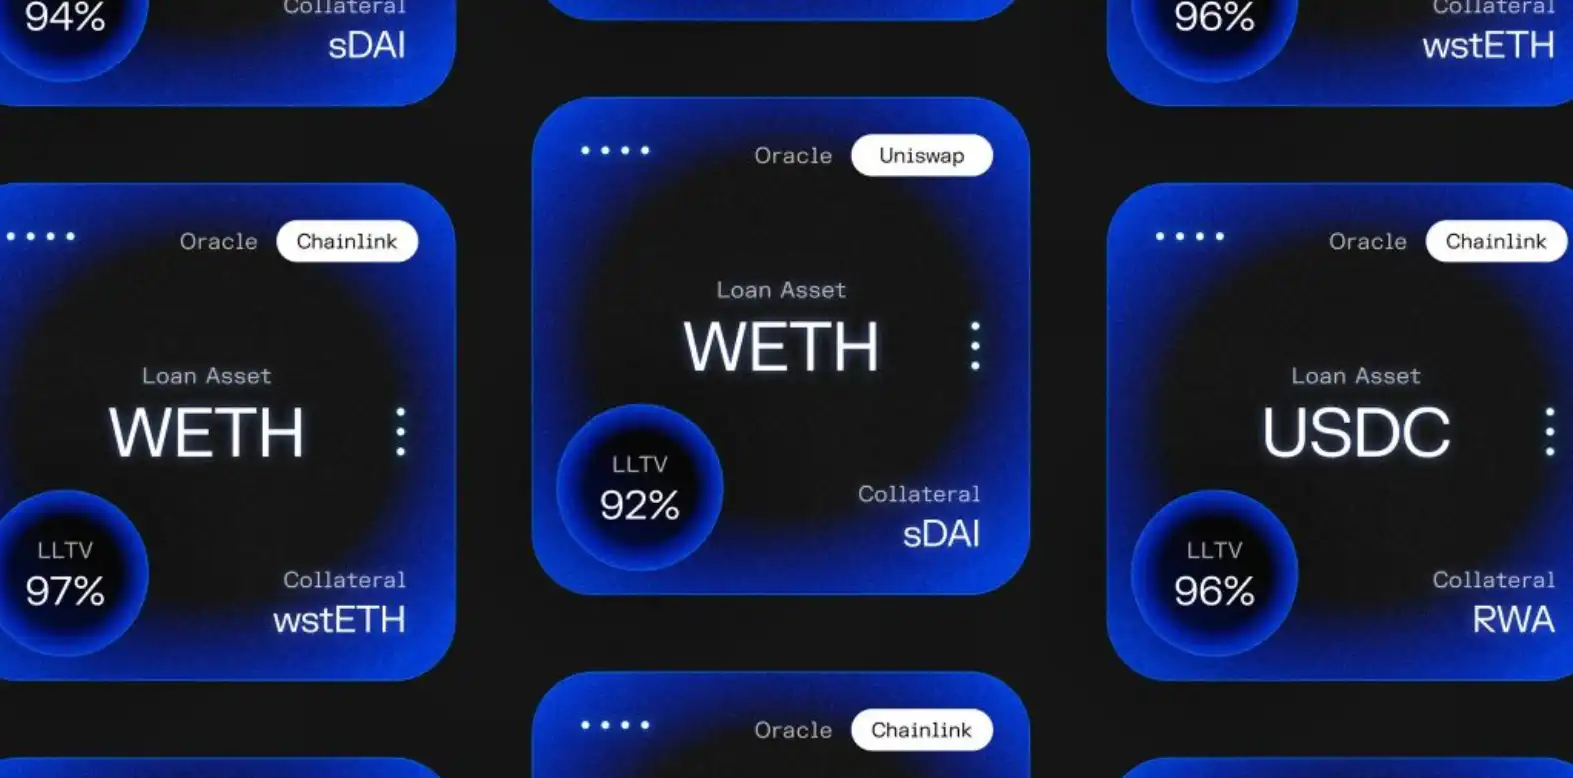
Nói một cách đơn giản, Morpho Blue là lớp cơ sở cho vay không cần cấp phép. So với Aave và Hợp chất, Morpho Blue mở ra hầu hết các kích thước cho vay, vì vậy bất kỳ ai cũng có thể xây dựng thị trường cho vay dựa trên Morpho Blue. Các kích thước mà người xây dựng có thể chọn bao gồm:
- Sử dụng gì làm Đối tượng thế chấp
p>- Sử dụng tài sản cho vay nào
- Sử dụng oracle nào
- Tỷ lệ cho vay (LTV) và tỷ lệ thanh lý (LLTV)
p>
- Mô hình lãi suất (IRM) trông như thế nào
Điều này sẽ mang lại giá trị gì?
Trong bài viết chính thức có tóm tắt các đặc điểm của Morpho Blue bao gồm:
Không đáng tin cậy,Vì Morpho Blue không thể nâng cấp nên không ai có thể thay đổi nó, tuân theo nguyên tắc quản trị tối thiểu
Chỉ 650 dòng mã Solidity, đơn giản và an toàn
Hiệu quả, vì người dùng có thể chọn LTV cao hơn và lãi suất hợp lý hơn
Nền tảng không cần thanh toán phí dịch vụ kiểm toán và quản lý rủi ro của bên thứ ba
Hợp đồng duy nhất dựa trên mã đơn giản (Hợp đồng thông minh Singleton đề cập đến giao thức sử dụng một hợp đồng để thực thi thay vì kết hợp nhiều hợp đồng. Uniswap V4 cũng sử dụng hợp đồng đơn lẻ), giúp giảm đáng kể 70% chi phí Gas
Linh hoạt, Bởi vì việc xây dựng thị trường và quản lý rủi ro (các nhà tiên tri, các thông số cho vay) không được phép và không còn áp dụng một mô hình thống nhất, tức là toàn bộ nền tảng tuân theo một bộ tiêu chuẩn đã đặt ra bởi DAO (mô hình của Aave và Hợp chất)
Thân thiện với nhà phát triển:Giới thiệu nhiều mô hình hợp đồng thông minh hiện đại, quản lý tài khoản nhận ra không có GAS tương tác và tài khoản Tính năng trừu tượng, các khoản vay nhanh miễn phí cho phép mọi người truy cập đồng thời tài sản từ tất cả các thị trường chỉ bằng một cuộc gọi, miễn là chúng được hoàn trả trong cùng một giao dịch
Được áp dụng bởi Morpho Blue Ý tưởng sản phẩm tương tự như Uni V4 là chỉ tạo lớp cơ bản của một loại dịch vụ tài chính lớn, mở tất cả các mô-đun phía trên lớp cơ bản và cho phép những người khác nhau tham gia và cung cấp dịch vụ.
Sự khác biệt với Aave là mặc dù việc gửi và vay tiền của Aave là không được phép, nhưng bạn có thể gửi và vay loại tài sản nào trong Aave và kiểm soát rủi ro. là bảo thủ hay cấp tiến, sử dụng oracle nào, cách đặt lãi suất và thông số thanh lý, tất cả đều được Aave DAO và các nhà cung cấp dịch vụ khác nhau đằng sau DAO, như Gauntlet và Chaos, xây dựng và quản lý. Họ hàng ngày giám sát và quản lý nhiều hơn 600 một thông số rủi ro.
Morpho Blue giống như một hệ điều hành cho vay mở, bất kỳ ai cũng có thể xây dựng một hệ thống cho vay mà họ cho là tốt nhất trên Morpho Blue như Aave. các tổ chức như Gauntlet và Chaos cũng có thể tìm kiếm đối tác trên thị trường và bán dịch vụ quản lý rủi ro của họ để nhận được mức phí tương ứng.
Theo ý kiến của tác giả, đề xuất giá trị cốt lõi của Morpho Blue không phải là đáng tin cậy, hiệu quả và linh hoạt mà là cung cấp một thị trường cho vay tự do tạo điều kiện thuận lợi cho mọi khía cạnh của Thị trường cho vay Những người tham gia cộng tác tại đây để cung cấp cho khách hàng những lựa chọn thị trường phong phú hơn về mọi mặt.
Morpho Blue có phải là mối đe dọa đối với Aave không?
Có thể.
Morpho có phần khác biệt so với nhiều đối thủ Aave trước đây, trong khoảng hơn một năm qua, nó đã tích lũy được một số lợi thế:
1 tỷ khối lượng quản lý quỹ khác, vốn đã có cùng mức độ lớn với khối lượng quản lý quỹ cấp 7 tỷ của Aave. Mặc dù những khoản tiền này hiện được gửi vào chức năng tối ưu hóa lãi suất của Morpho, nhưng có nhiều cách để sử dụng chúng. giới thiệu các tính năng mới
Morpho là giao thức cho vay phát triển nhanh nhất trong năm qua và mã thông báo của nó chưa được lưu hành chính thức, điều này để lại rất nhiều chỗ cho trí tưởng tượng và việc ra mắt các tính năng mới quan trọng có thể dễ dàng thu hút sự tham gia của người dùng
Ngân sách mã thông báo của Morpho đủ và linh hoạt, đồng thời nó có khả năng thu hút người dùng thông qua trợ cấp trong
Lịch sử hoạt động ổn định và số vốn đầu tư đã giúp Morpho có được sự tích lũy nhất định trong các thương hiệu bảo mật
Tất nhiên, điều này không có nghĩa là Aave chắc chắn sẽ gặp bất lợi trong các cuộc cạnh tranh trong tương lai, bởi vì hầu hết người dùng có thể không có khả năng và sự sẵn lòng lựa chọn dịch vụ từ nhiều giải pháp cho vay. a Thống nhất Các sản phẩm cho vay xuất khẩu theo chế độ quản lý cuối cùng có thể vẫn là phổ biến nhất.
Thứ hai, công cụ tối ưu hóa lãi suất Morpho thừa hưởng phần lớn tín dụng an toàn của Aave và Hợp chất, cho phép sử dụng nhiều tiền hơn một cách tự tin. Nhưng Morpho Blue là sản phẩm hoàn toàn mới, có mã riêng, cá voi phải có một khoảng thời gian đắn đo trước khi quyết định đầu tư. Suy cho cùng, hành vi trộm cắp thị trường cho vay không được phép chính của thế hệ trước như Euler vẫn đang diễn ra trước mắt chúng ta.
Hơn nữa, Aave hoàn toàn có khả năng xây dựng một bộ chức năng tương tự như trình tối ưu hóa lãi suất Morpho trên các giải pháp hiện có để đáp ứng nhu cầu của người dùng về cải thiện hiệu quả kết hợp vốn. , ép Morpho ra khỏi thị trường cho vay P2P. Mặc dù khả năng này hiện tại có vẻ khó xảy ra, vì Aave cũng đã cấp Tài trợ cho NillaConnect, một sản phẩm cho vay P2P tương tự như Morpho, vào tháng 7 năm nay, thay vì tự mình thực hiện.
Cuối cùng, mô hình kinh doanh cho vay mà Morpho Blue áp dụng về cơ bản không khác biệt với giải pháp hiện tại của Aave, Aave cũng có khả năng quan sát và bắt chước mô hình cho vay của Morpho Blue.
Tuy nhiên, sau khi Morpho Blue ra mắt, nó sẽ cung cấp một nền tảng thử nghiệm cho vay cởi mở hơn, cung cấp khả năng tham gia và kết hợp cho toàn bộ quá trình cho vay. các nhóm cho vay nổi lên với các giải pháp có thể thách thức Aave?
Chúng ta sẽ chờ xem.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan