Cho vay mô-đun: không chỉ là một meme?
Tiêu đề gốc: "Modular Lending: Hơn cả một meme?"
Tác giả gốc: Chris Powers
Biên soạn gốc: Luccy, BlockBeats
Ghi chú của biên tập viên:
Nhà nghiên cứu DeFi Chris Powers đã thảo luận về một xu hướng mới trong lĩnh vực cho vay - cho vay theo mô-đun và đưa ra các ví dụ về tiềm năng của việc cho vay theo mô-đun trong việc giải quyết các thách thức thị trường và cung cấp dịch vụ tốt hơn.
Chris Powers đã so sánh các dự án cho vay DeFi truyền thống hàng đầu (MakerDAO, Aave và Hợp chất) với một số dự án cho vay mô-đun lớn, bao gồm Morpho, Euler và Gearbox, chỉ ra rằng cho vay mô-đun là phổ biến trong thế giới DeFi, nhấn mạnh tác động tích cực của nó về quản lý rủi ro và dòng giá trị.
Trong lĩnh vực kinh doanh và công nghệ có một quan niệm cũ: “Trong kinh doanh chỉ có hai cách kiếm tiền: bundling (gói) và unbundling ( giải nén)." Điều này không chỉ được thiết lập trong các ngành công nghiệp truyền thống mà thậm chí còn hơn thế nữa trong thế giới tiền điện tử và DeFi do tính chất không được phép của nó. Trong bài viết này, chúng ta sẽ khám phá sự gia tăng của hoạt động cho vay theo mô-đun (và những bộ óc sáng suốt đã bước sang kỷ nguyên hậu mô-đun) và khám phá cách nó có thể phá vỡ xu hướng cho vay DeFi chính thống. Khi việc tách nhóm xuất hiện, cấu trúc thị trường mới tạo ra dòng giá trị mới – ai sẽ được hưởng lợi nhiều nhất?
——Chris
Một sự phân tách lớn đã xảy ra ở lớp cơ sở cốt lõi Trước đây của Ethereum. chỉ có một giải pháp để thực thi, giải quyết và cung cấp dữ liệu. Tuy nhiên, nó đã áp dụng một cách tiếp cận mang tính mô-đun hơn, cung cấp các giải pháp chuyên biệt cho từng yếu tố cốt lõi của blockchain.
Câu chuyện tương tự cũng đang diễn ra trong lĩnh vực cho vay DeFi. Các sản phẩm thành công ban đầu là những sản phẩm tất cả trong một và trong khi ba nền tảng cho vay DeFi ban đầu— MakerDAO, Aave và Hợp chất — có nhiều bộ phận chuyển động, tất cả chúng đều hoạt động trong một cấu trúc được xác định trước do các nhóm cốt lõi tương ứng của chúng đặt ra. Tuy nhiên, ngày nay, sự tăng trưởng trong hoạt động cho vay DeFi đến từ một loạt dự án mới đang giải phóng chức năng cốt lõi của các giao thức cho vay.
Các dự án này đang tạo ra các thị trường độc lập, giảm thiểu việc quản trị, tách rời việc quản lý rủi ro, nới lỏng trách nhiệm của oracle và loại bỏ các phụ thuộc đơn lẻ khác. Các dự án khác đang tạo ra các sản phẩm đi kèm dễ sử dụng, kết hợp nhiều khối xây dựng DeFi để cung cấp các sản phẩm cho vay toàn diện hơn.
Động lực mới nhằm tách nhóm hoạt động cho vay DeFi này đã trở thành một meme cho vay theo mô-đun. Tại Dose of DeFi, chúng tôi ở đây là những người rất hâm mộ meme, nhưng chúng tôi cũng thấy các dự án mới (và nhà đầu tư của họ) đang cố gắng quảng bá thị trường về các chủ đề mới hơn là đổi mới cơ bản (xem DeFi 2.0).
Quan điểm của chúng tôi: Sự cường điệu hóa không phải là hư cấu. Việc cho vay DeFi sẽ trải qua những thay đổi tương tự đối với lớp công nghệ cốt lõi - giống như Ethereum, các giao thức mô-đun mới xuất hiện, chẳng hạn như Celestia và các nhà lãnh đạo hiện tại sẽ điều chỉnh lộ trình của họ để trở nên mô-đun hơn.
Trong ngắn hạn, các đối thủ cạnh tranh chính đang vạch ra những con đường khác nhau. Các dự án cho vay mô-đun mới như Morpho, Euler, Ajna, Credit Guild, v.v. đang gặt hái thành công, trong khi MakerDAO đang hướng tới mô hình SubDAO phi tập trung hơn. Ngoài ra, Aave v4 được công bố gần đây đang đi theo hướng mô-đun, lặp lại những thay đổi về kiến trúc của Ethereum. Những đường dẫn này hiện đang được mở có thể xác định sự tích lũy giá trị trong hệ thống cho vay DeFi trong thời gian dài.

Theo dữ liệu của Token Terminal Cho thấy luôn có những câu hỏi về việc liệu MakerDAO thuộc thị phần cho vay tiền điện tử DeFi hay thị trường stablecoin. Tuy nhiên, với sự thành công của Giao thức Spark và sự phát triển của RWA (Tài sản trong thế giới thực) của MakerDAO, điều này sẽ không còn là vấn đề trong tương lai.

Tại sao chọn mô-đun?
Nhìn chung có hai cách tiếp cận để xây dựng các hệ thống phức tạp. Một chiến lược là tập trung vào trải nghiệm của người dùng cuối và đảm bảo rằng sự phức tạp không ảnh hưởng đến khả năng sử dụng. Điều này có nghĩa là kiểm soát toàn bộ chuỗi công nghệ (giống như Apple làm thông qua việc tích hợp phần cứng và phần mềm).
Một chiến lược khác là có nhiều tác nhân xây dựng các thành phần khác nhau của hệ thống. Theo cách tiếp cận này, các nhà thiết kế trung tâm của các hệ thống phức tạp tập trung vào việc tạo ra các tiêu chuẩn cốt lõi về khả năng tương tác trong khi vẫn dựa vào thị trường để đổi mới. Điều này có thể được nhìn thấy trong các giao thức Internet cốt lõi, vẫn không thay đổi, trong khi các ứng dụng và dịch vụ dựa trên TCP/IP thúc đẩy sự đổi mới trên Internet.
Sự tương tự này cũng có thể được áp dụng cho các nền kinh tế, nơi chính phủ được coi là lớp cơ sở, tương tự như TCP/IP, đảm bảo khả năng tương tác thông qua pháp quyền và xã hội. Mặt khác, sự gắn kết, phát triển kinh tế lại diễn ra ở khu vực tư nhân, được xây dựng trên cơ sở quản trị. Hai cách tiếp cận này không phải lúc nào cũng được áp dụng và nhiều công ty, giao thức và nền kinh tế hoạt động ở đâu đó ở giữa.
Phân tích chia nhỏ
Những người ủng hộ lý thuyết cho vay theo mô-đun tin rằng sự đổi mới trong DeFi sẽ đạt được thông qua việc cho vay ngăn xếp Triển khai chuyên môn hóa ở mọi bộ phận để thúc đẩy thay vì chỉ tập trung vào trải nghiệm của người dùng cuối.
Lý do chính là để loại bỏ sự phụ thuộc đơn lẻ. Các giao thức cho vay yêu cầu giám sát rủi ro chặt chẽ, vì một vấn đề nhỏ có thể dẫn đến tổn thất nghiêm trọng, vì vậy việc xây dựng nguồn dự phòng là điều quan trọng. Các giao thức cho vay nguyên khối thường giới thiệu nhiều oracle để bảo vệ khỏi sự thất bại của một trong số chúng, nhưng việc cho vay theo mô-đun áp dụng phương pháp phòng ngừa rủi ro này cho mọi lớp của ngăn xếp cho vay.
Đối với mỗi khoản vay DeFi, chúng tôi có thể xác định năm thành phần chính cần thiết nhưng có thể điều chỉnh:
· Tài sản cho vay
· Tài sản đảm bảo
· Oracle
· Tỷ lệ cho vay trên giá trị tối đa (LTV)
· Lãi suất Mô hình tỷ lệ
Các thành phần này phải được giám sát chặt chẽ để đảm bảo khả năng thanh toán của nền tảng và ngăn chặn việc tích lũy nợ xấu do thay đổi giá nhanh chóng (chúng tôi cũng có thể A thanh toán bù trừ hệ thống được thêm vào năm thành phần trên).
Đối với Aave, Maker và Hợp chất, cơ chế quản trị mã thông báo đưa ra quyết định cho tất cả nội dung và người dùng. Ban đầu, tất cả tài sản được gộp lại với nhau, chia sẻ rủi ro trên toàn hệ thống. Nhưng ngay cả các giao thức cho vay có cấu trúc đơn cũng nhanh chóng bắt đầu tạo ra các thị trường riêng biệt cho từng tài sản để tách biệt rủi ro.
Hiểu rõ những người chơi mô-đun chính
Cô lập thị trường không phải là đạt được thỏa thuận cho vay của bạn. cách duy nhất để trở nên mô-đun hơn. Sự đổi mới thực sự đang diễn ra trong các giao thức mới nhằm hình dung lại những gì cần thiết trong hoạt động cho vay.
Những công ty lớn nhất trong thế giới mô-đun là Morpho, Euler và Gearbox:
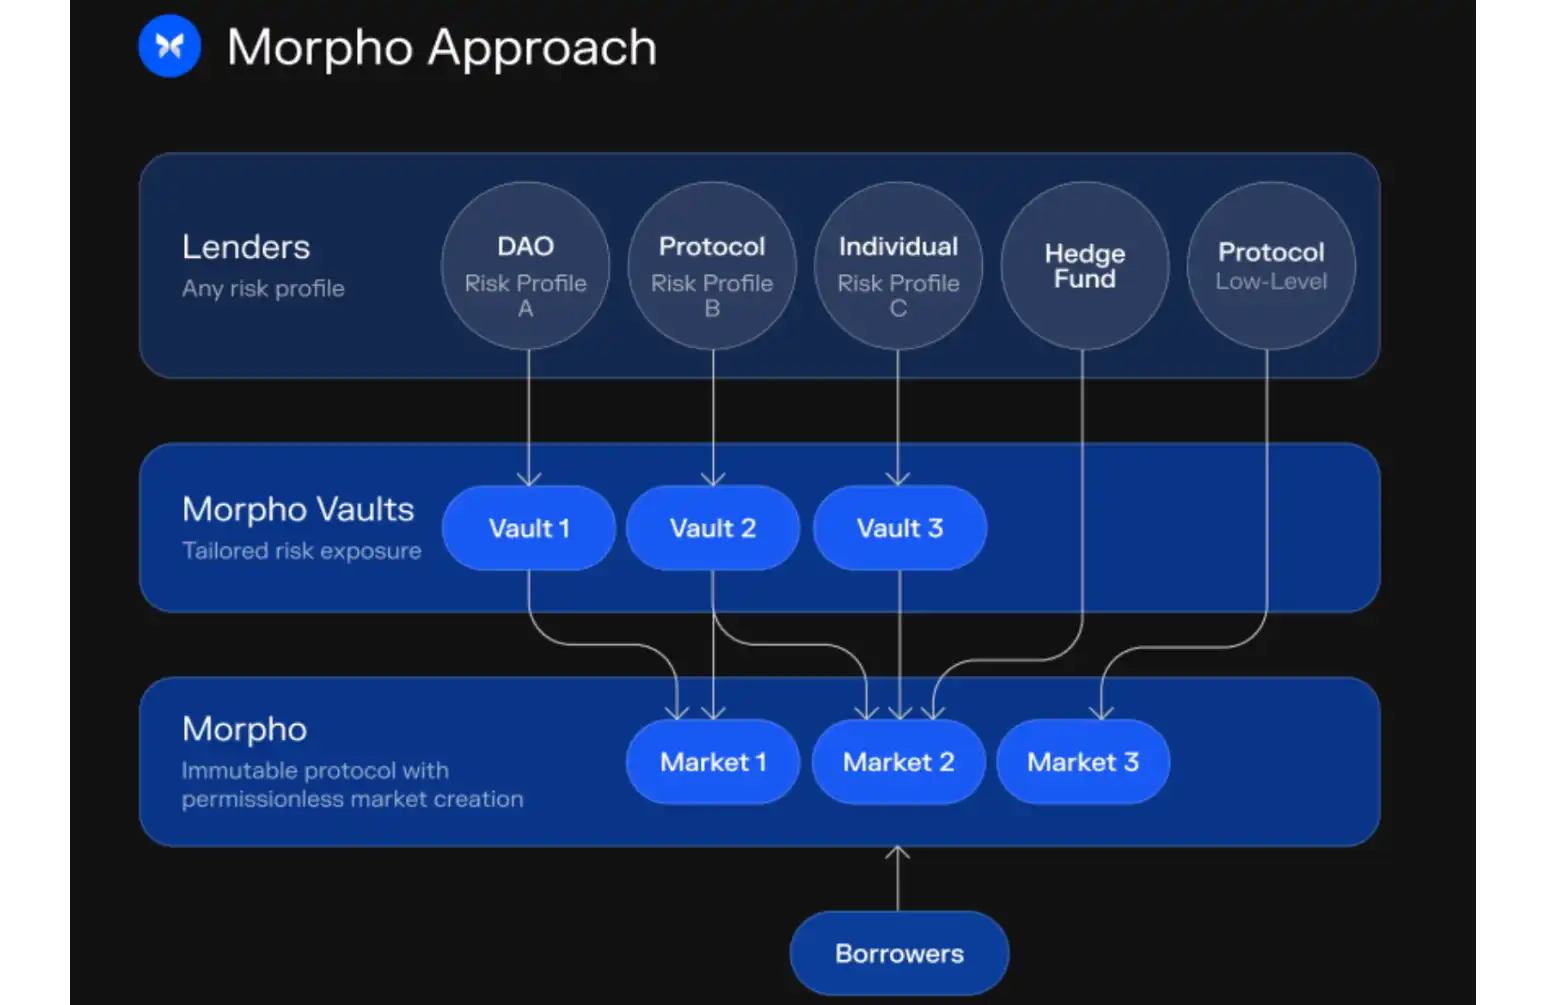
Morpho hiện tại là công ty dẫn đầu rõ ràng trong lĩnh vực cho vay theo mô-đun, mặc dù gần đây có vẻ không thoải mái với nhãn hiệu này, đang cố gắng trở thành "không phải mô-đun, không nguyên khối mà là tổng hợp". Với tổng giá trị bị khóa (TVL) là 1,8 tỷ, nó chắc chắn đứng đầu ngành cho vay DeFi, nhưng tham vọng trở thành lớn nhất. Morpho Blue là nền tảng cho vay chính của nó, nơi có thể tạo một vault được điều chỉnh theo các thông số cần thiết mà không cần được phép. Quản trị chỉ cho phép sửa đổi một vài thành phần - hiện tại là 5 thành phần khác nhau - mà không chỉ ra những thành phần đó là gì. Điều này được cấu hình bởi chủ sở hữu vault (thường là người quản lý rủi ro DeFi). Lớp chính khác của Morpho là MetaMorpho, cố gắng trở thành lớp thanh khoản tổng hợp cho những người cho vay thụ động. Đây là phần đặc biệt tập trung vào trải nghiệm của người dùng cuối. Nó tương tự như DEX của Uniswap trên Ethereum, đồng thời có Uniswap X để định tuyến giao dịch hiệu quả.
Euler ra mắt phiên bản v1 vào năm 2022, tạo ra hơn 200 triệu đô la tiền lãi mở, nhưng một vụ hack gần như xóa sạch tất cả quỹ giao thức (mặc dù sau đó nó đã được trả lại). Bây giờ, nó đang chuẩn bị ra mắt phiên bản v2 và tái gia nhập hệ sinh thái cho vay mô-đun trưởng thành với tư cách là người chơi chính. Euler v2 có hai thành phần chính. Một là Euler Vault Kit (EVK), là một khuôn khổ để tạo các kho tiền tương thích với ERC4626 với các tính năng cho vay bổ sung cho phép nó hoạt động như một nhóm cho vay thụ động và cái còn lại là Ethereum Vault Connector (EVC), là An EVM nguyên thủy chủ yếu thực hiện thế chấp nhiều kho bạc, nghĩa là nhiều kho tiền có thể sử dụng tài sản thế chấp do một kho tiền cung cấp. v2 dự kiến ra mắt vào quý 2 hoặc quý 3.
Gearbox cung cấp một khuôn khổ rõ ràng lấy người dùng làm trung tâm, nhờ đó người dùng có thể dễ dàng thiết lập các vị trí mà không cần giám sát quá mức, bất kể trình độ kỹ năng hoặc kiến thức của họ như thế nào. Cải tiến chính của nó là "Tài khoản tín dụng", là danh sách các hoạt động được phép và tài sản được đưa vào danh sách trắng, có mệnh giá bằng tài sản đi vay. Về cơ bản, nó là một nhóm cho vay độc lập, tương tự như Euler's Vault, ngoại trừ tài khoản tín dụng của Gearbox giữ tài sản thế chấp và tiền vay của người dùng ở một nơi. Giống như MetaMorpho, Gearbox cho thấy rằng trong thế giới mô-đun có thể có một lớp tập trung vào việc đóng gói cho người dùng cuối.
Bỏ nhóm và sau đó nhóm lại
Chuyên về các phần của nhóm cho vay để tạo cơ hội xây dựng các hệ thống thay thế có thể nhắm tới các phân khúc thị trường cụ thể hoặc động lực tăng trưởng trong tương lai. Một số tổ chức thúc đẩy hàng đầu cho phương pháp này là:
Credit Guild dự định khai thác thị trường cho vay gộp đã được thiết lập thông qua mô hình quản trị giảm thiểu niềm tin. Những người chơi hiện tại như Aave có các thông số quản trị rất nghiêm ngặt, điều này thường dẫn đến sự thờ ơ từ những người nắm giữ token nhỏ vì phiếu bầu của họ dường như không tạo ra nhiều khác biệt. Do đó, một thiểu số trung thực kiểm soát phần lớn các token sẽ chịu trách nhiệm về phần lớn các thay đổi. Credit Guild nâng cao động lực này bằng cách giới thiệu một khuôn khổ quản trị lạc quan, dựa trên quyền phủ quyết, cung cấp các ngưỡng đại biểu khác nhau và độ trễ cho các thay đổi thông số khác nhau, đồng thời kết hợp phương pháp ứng phó rủi ro để xử lý các kết quả không lường trước được.
Mục tiêu của Starport là phát triển chuỗi chéo. Nó triển khai một khuôn khổ cơ bản để tích hợp các loại giao thức cho vay và vay tương thích với EVM khác nhau. Nó xử lý tính sẵn có của dữ liệu và thực thi thời hạn thông qua hai thành phần cốt lõi:
· Hợp đồng Starport, chịu trách nhiệm về nguồn gốc khoản vay (xác định thời hạn) và tái cấp vốn (cập nhật thời hạn). Nó lưu trữ dữ liệu cho các giao thức được xây dựng trên lõi Starport và cung cấp dữ liệu đó khi cần.
· Hợp đồng lưu ký, chủ yếu nắm giữ tài sản thế chấp là hợp đồng khởi tạo của người vay trên Starport và đảm bảo rằng việc giải quyết và đóng nợ được thực hiện theo các điều khoản được xác định trong thỏa thuận khởi tạo và được lưu trữ trên Starport trong hợp đồng.
Ajna có một mô hình cho vay gộp thực sự không cần cấp phép, không cần oracle mà không cần quản trị ở bất kỳ cấp độ nào. Nhóm được thiết lập với các cặp tài sản thế chấp/chào bán cụ thể do người cho vay/người vay cung cấp, cho phép người dùng đánh giá nhu cầu tài sản và phân bổ vốn. Thiết kế không có lời tiên tri của Ajna xuất phát từ khả năng của người cho vay trong việc xác định giá cho vay bằng cách chỉ định số lượng tài sản cần được thế chấp cho mỗi token định giá mà người đi vay nắm giữ. Điều này đặc biệt hấp dẫn đối với các tài sản dài hạn, giống như Uniswap v2 đã làm đối với các token vốn hóa nhỏ.
Không thắng được thì tham gia
Lĩnh vực cho vay đã thu hút được một lượng lớn số lượng lớn người mới tham gia và đã tái tạo năng lượng Điều này đã tạo động lực cho giao thức DeFi lớn nhất ra mắt các sản phẩm cho vay mới:
Aave v4, vừa được công bố vào tháng trước, rất giống với Euler v2. Trước đây, Marc "Chainsaw" Zeller, người ủng hộ nhiệt thành của Aave đã nói rằng do tính chất mô-đun của Aave v3, nó sẽ trở thành phiên bản cuối cùng của Aave. Cơ chế thanh lý mềm của nó được Llammalend tiên phong (xem chi tiết bên dưới); lớp thanh khoản thống nhất của nó cũng tương tự như EVC của Euler v2. Mặc dù hầu hết các bản nâng cấp sắp tới không phải là mới, nhưng chúng cũng chưa được thử nghiệm rộng rãi trong một giao thức có tính linh hoạt cao (và Aave đã là một giao thức như vậy). Thành công của Aave trong việc giành được thị phần trên mọi chuỗi là điều đáng kinh ngạc. Hào của nó có thể không sâu nhưng lại rộng, tạo cho Aave một luồng gió giật rất mạnh.
Curve, hay thường được gọi là Llammalend, là một chuỗi các thị trường cho vay một chiều, biệt lập (không thể vay) trong đó crvUSD (đã là Mint), Stablecoin gốc của Curve được sử dụng làm tài sản thế chấp hoặc tài sản nợ. Điều này cho phép nó kết hợp kiến thức chuyên môn của Curve trong thiết kế nhà tạo lập thị trường tự động (AMM) để mang lại các cơ hội thị trường cho vay độc đáo. Curve luôn hoạt động theo cách độc đáo trong không gian DeFi, nhưng nó đã hiệu quả với họ. Ngoài Uniswap khổng lồ, Curve cũng đã tạo ra một phân khúc quan trọng trong thị trường sàn giao dịch phi tập trung (DEX) và khiến mọi người phải suy nghĩ lại về nền kinh tế token của họ thông qua sự thành công của mô hình veCRV. Llammalend dường như là một chương khác trong câu chuyện của Curve:
Tính năng thú vị nhất của nó là logic thanh lý và quản lý rủi ro, dựa trên hệ thống LLAMMA của Curve và cho phép " Thanh lý mềm".
LLAMMA được thực hiện như một hợp đồng tạo lập thị trường nhằm khuyến khích sự chênh lệch giữa tài sản thị trường cho vay riêng biệt và thị trường bên ngoài.
Giống như một nhà tạo lập thị trường tự động hóa thanh khoản tập trung (clAMM, chẳng hạn như Uniswap v3), LLAMMA gửi tiền đồng đều trong phạm vi giá do người dùng chỉ định (được gọi là băng tần) Đối với tài sản thế chấp của người đi vay, những mức giá này chênh lệch đáng kể so với giá tiên tri để đảm bảo rằng hoạt động kinh doanh chênh lệch giá luôn được khuyến khích.
Bằng cách này, khi giá tài sản thế chấp giảm xuống ngoài phạm vi, hệ thống có thể tự động chuyển đổi một phần tài sản thế chấp thành crvUSD (thanh lý mềm). Mặc dù cách tiếp cận này sẽ làm giảm tình trạng khoản vay nói chung nhưng nó vẫn tốt hơn nhiều so với việc thanh lý hoàn toàn, đặc biệt là khi có sự hỗ trợ rõ ràng đối với các tài sản dài hạn.
Kể từ năm 2019, người sáng lập Curve Michael Egorov đã bác bỏ những lời chỉ trích về việc thiết kế quá mức.
Cả Curve và Aave đều rất coi trọng việc phát triển các stablecoin tương ứng của họ. Đây là một chiến lược hoạt động rất tốt trong thời gian dài và có thể mang lại thu nhập đáng kể. Cả hai đều đi theo sự dẫn dắt của MakerDAO. MakerDAO đã không từ bỏ hoạt động cho vay DeFi và cũng đã ra mắt thương hiệu độc lập Spark. Mặc dù chưa có bất kỳ ưu đãi mã thông báo gốc nào, Spark đã hoạt động rất tốt trong năm qua. Stablecoin và khả năng tạo ra tiền khổng lồ (tín dụng là một liều thuốc mạnh mẽ) là những cơ hội to lớn về lâu dài. Tuy nhiên, không giống như cho vay, stablecoin yêu cầu quản trị trên chuỗi hoặc một thực thể tập trung ngoài chuỗi. Đối với Curve và Aave, lộ trình này có ý nghĩa vì họ có một số cơ chế quản trị mã thông báo lâu đời nhất và tích cực nhất (tất nhiên là sau MakerDAO).
Điều chúng tôi không thể trả lời lúc này là Hợp chất đang làm gì? Nó đã từng là người dẫn đầu trong không gian DeFi, khởi động mùa hè DeFi và thiết lập khái niệm canh tác năng suất. Rõ ràng, các vấn đề pháp lý đã hạn chế hoạt động của đội ngũ nòng cốt và các nhà đầu tư, đó là lý do tại sao thị phần của nó giảm sút. Tuy nhiên, giống như con hào rộng và nông của Aave, Hợp chất vẫn có 1 tỷ USD dư nợ và phân bổ quản trị rộng rãi. Gần đây, mọi người đã bắt đầu phát triển Hợp chất bên ngoài nhóm Phòng thí nghiệm Hợp chất. Chúng tôi không chắc chắn nên tập trung vào thị trường nào - có lẽ là các thị trường blue-chip lớn, đặc biệt nếu nó có thể đạt được một số lợi thế về mặt pháp lý.
Giá trị tích lũy
Ba hoạt động cho vay DeFi hàng đầu (Maker, Aave, Composite) đang điều chỉnh chiến lược để đối phó với sự chuyển đổi sang cấu trúc cho vay theo mô-đun. Cho vay bằng tài sản thế chấp bằng tiền điện tử từng là một hoạt động kinh doanh tốt, nhưng khi tài sản thế chấp của bạn được đưa vào chuỗi, thị trường sẽ trở nên hiệu quả hơn và lợi nhuận sẽ bị thu hẹp.
Điều này không có nghĩa là không có cơ hội trong một cơ cấu thị trường hiệu quả, mà chỉ là không ai có thể độc quyền vị trí của mình và bòn rút tiền thuê.
Cấu trúc thị trường mô-đun mới cung cấp cho các công ty tư nhân như nhà quản lý rủi ro và nhà đầu tư mạo hiểm nhiều cơ hội nắm bắt giá trị hơn mà không cần xin phép. Điều này làm cho việc quản lý rủi ro trở nên thực tế hơn và chuyển trực tiếp thành các cơ hội tốt hơn, vì các tổn thất tài chính có thể ảnh hưởng nghiêm trọng đến danh tiếng của người quản lý kho.
Sự cố Gauntlet-Morpho gần đây là một ví dụ điển hình, xảy ra trong quá trình tách rời ezETH.
Trong quá trình tách rời, nhà quản lý rủi ro Gauntlet đã vận hành một kho lưu trữ ezETH bị lỗ. Tuy nhiên, vì các rủi ro rõ ràng hơn và riêng biệt hơn nên người dùng các kho lưu trữ biến chất khác hầu hết được miễn nhiễm, trong khi Gauntlet được yêu cầu khám nghiệm tử thi và chịu trách nhiệm.
Gauntlet lần đầu tiên ra mắt kho lưu trữ vì họ tin rằng tương lai của nó trên Morpho hứa hẹn hơn, tính phí trực tiếp thay vì gây rủi ro cho các dịch vụ tư vấn quản lý quản trị Aave (sau này là về chính trị hơn là phân tích rủi ro - hãy thử nếm hoặc uống "Chainsaw").
Chỉ trong tuần này, Paul Frambot, người sáng lập Morpho, đã tiết lộ rằng Re7Capital, một công ty quản lý rủi ro nhỏ hơn cũng có một bản tin nghiên cứu xuất sắc, khi Người quản lý kho lưu trữ Morpho kiếm được một thu nhập trên chuỗi hàng năm là 500.000 USD. Mặc dù không lớn nhưng nó cho thấy rằng bạn có thể xây dựng các công ty tài chính (và không chỉ các trang trại năng suất cao) trên DeFi. Điều này đặt ra một số câu hỏi pháp lý dài hạn, nhưng đây là điều phổ biến trong thế giới tiền điện tử ngày nay. Hơn nữa, điều này sẽ không ngăn cản các nhà quản lý rủi ro trở thành một trong những người hưởng lợi lớn nhất từ việc cho vay theo mô-đun trong tương lai.
「Liên kết gốc"
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan