Giải thích chi tiết về khung pháp lý stablecoin của Singapore: phạm vi áp dụng, dự trữ, trình độ
Tiêu đề gốc: "Dẫn đầu Hoa Kỳ và Hồng Kông giới thiệu: Giải thích chi tiết về khung pháp lý của Singapore đối với tiền điện tử ổn định"
Tác giả gốc: William
Nguồn gốc: Wu Shuo Real
Với sự phát triển của công nghệ tài chính và những thay đổi trong quan hệ địa lý toàn cầu, các chính phủ trên thế giới đang dần nhận ra tiềm năng to lớn của tiền tệ ổn định. Các quốc gia và khu vực như Liên minh châu Âu, Hoa Kỳ, Singapore, Hồng Kông liên tục triển khai các hoạt động tư vấn, lập pháp nhằm nắm bắt cơ hội trong tương lai. Vào ngày 15 tháng 8, Cơ quan tiền tệ Singapore (MAS) đã công bố khung pháp lý cuối cùng cho stablecoin, trở thành một trong những khu vực pháp lý đầu tiên trên thế giới kết hợp stablecoin vào hệ thống quản lý địa phương. Trong thời gian tới, Hồng Kông, Trung Quốc và Hoa Kỳ sẽ đưa ra các quy định quản lý tiền tệ ổn định, do đó, khung pháp lý do Singapore ban hành lần này có giá trị lớn và ở một mức độ nhất định sẽ trở thành khuôn mẫu tham khảo cho các cơ quan quản lý. ở nhiều nước khác nhau. Để đạt được mục tiêu này, bài viết này sẽ phân tích chi tiết khung pháp lý về stablecoin của Singapore và hiểu rõ hơn về xu hướng phát triển trong tương lai của quy định về stablecoin toàn cầu.
1. Những điểm chính trong khung pháp lý về stablecoin của Singapore
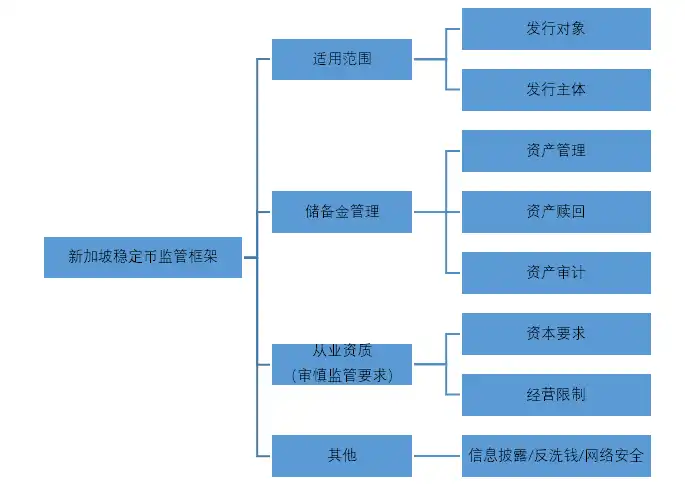
Nỗ lực quản lý sớm nhất của MAS đối với stablecoin, có thể bắt nguồn từ Đạo luật PS được ban hành vào tháng 12 năm 2019 và sau đó ban hành tài liệu tham vấn vào tháng 12 năm 2022 để thu hút ý kiến công chúng về khung pháp lý được đề xuất cho stablecoin và cuối cùng đã hoàn thành stablecoin cuối cùng vào ngày 15 tháng 8 năm nay. Hoàn thiện khung pháp lý. Do đó, khung pháp lý hoàn chỉnh của Singapore đối với stablecoin liên quan đến nội dung của ba văn bản quy định trên chứ không chỉ một trong số đó. Theo đánh giá của tác giả, khung pháp lý về stablecoin của Singapore chủ yếu bao gồm các phần sau:
Hình 1 Những điểm chính trong khung pháp lý về stablecoin của Singapore
1. Phạm vi áp dụng
Khung pháp lý đối với stablecoin được Singapore đưa ra lần này đã làm dấy lên mối lo ngại của thị trường về tính cởi mở của đối tượng phát hành stablecoin. MAS cho phép phát hành stablecoin [1] (Stablecoin đơn vị tiền tệ, gọi tắt là SCS) được neo vào một loại tiền tệ duy nhất. Đồng tiền neo là Đô la Singapore (SGD) + tiền G10 [2]. Nói chung, tiền tệ của một quốc gia là biểu tượng cho chủ quyền của quốc gia đó và các quốc gia khác không có quyền quản lý nó. Nhưng MAS cho phép stablecoin được neo vào tiền tệ của các quốc gia khác, đây là một bước đột phá lớn. Điều đó cho thấy MAS có mức độ cởi mở và đổi mới nhất định, có tính đến đầy đủ các điều kiện quốc gia của các nước G10 và giao tiếp với họ.
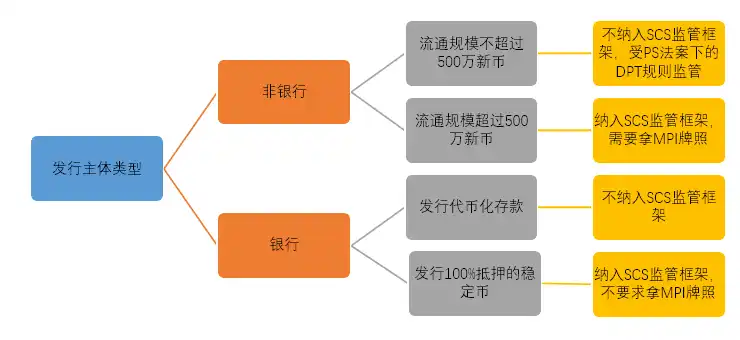
Thứ hai, MAS đã có những điều chỉnh lớn về đối tượng phát hành. MAS chia các tổ chức phát hành stablecoin thành hai loại chính: ngân hàng và phi ngân hàng. Đối với các tổ chức phát hành phi ngân hàng, MAS yêu cầu chỉ những stablecoin có quy mô lưu hành trên 5 triệu đô la Singapore mới được đưa vào khung pháp lý về stablecoin và họ cần phải xin giấy phép MPI theo Đạo luật PS; nếu không, họ sẽ không bị loại trong phạm vi giám sát của stablecoin và chỉ cần đáp ứng các quy định của Đạo luật PS.DPT theo. Đối với các ngân hàng, MAS ban đầu dự định đưa các khoản tiền gửi được mã hóa vào danh mục stablecoin, nhưng có một khoảng cách lớn về bản chất của tài sản giữa hai loại tiền gửi này (tiền gửi là sản phẩm của hệ thống dự trữ ngân hàng, không được thế chấp 100% và được nợ ngân hàng), và cuối cùng chúng sẽ được đưa vào. Bị loại bỏ, do đó các ngân hàng cũng phải phát hành stablecoin được đảm bảo bằng tài sản 100%, nhưng cần lưu ý rằng các ngân hàng không cần phải xin giấy phép MPI. Lời giải thích được MAS đưa ra là Đạo luật Ngân hàng đã yêu cầu các ngân hàng phải đáp ứng các tiêu chuẩn liên quan.
Hình 2 Quy định về phạm vi đối tượng phát hành
2.Quản lý dự trữ
MAS đã đưa ra các quy định chi tiết về quản lý dự trữ, chủ yếu ở các lĩnh vực sau:
Trước hết, về cơ cấu tài sản, MAS yêu cầu khoản dự trữ chỉ được phép đầu tư vào tiền mặt, các khoản tương đương tiền và trái phiếu có thời hạn còn lại không quá ba tháng. Năng lực của tổ chức phát hành tài sản được quy định chi tiết: đó là tiền mặt do chính phủ/ngân hàng trung ương phát hành hoặc là tổ chức quốc tế được xếp hạng AA- trở lên. Điều đáng chú ý là MAS có cách giải thích hạn chế về các khoản tương đương tiền: nó chủ yếu đề cập đến tiền gửi của tổ chức ngân hàng, séc và hối phiếu có thể nhanh chóng thanh toán thành tiền mặt, nhưng không bao gồm các quỹ thị trường tiền tệ. Do đó, đầu tư 90% tài sản vào các quỹ thị trường tiền tệ như USDC, hoặc thậm chí đầu tư vào một số thương phiếu như USDT, đều không đáp ứng các yêu cầu quy định của MAS.
Thứ hai, về vấn đề lưu ký quỹ, MAS yêu cầu tổ chức phát hành phải lập quỹ ủy thác và mở một tài khoản tách biệt để tách tài sản của chính mình khỏi quỹ dự trữ; để lưu ký quỹ. tư cách của các bên cũng được quy định rõ ràng: phải là tổ chức tài chính có giấy phép dịch vụ lưu ký tại Singapore hoặc tổ chức nước ngoài có chi nhánh tại Singapore và có điểm tín dụng không thấp hơn A-. Do đó, các tổ chức phát hành stablecoin muốn được đưa vào khung pháp lý MAS trong tương lai phải tìm tổ chức tài chính địa phương ở Singapore hoặc tổ chức tài chính có chi nhánh tại Singapore để hợp tác.
Cuối cùng, về mặt quản lý hàng ngày, MAS yêu cầu giá trị thị trường hàng ngày của lượng dự trữ phải cao hơn 100% quy mô lưu thông của SCS và chúng sẽ được được quy đổi theo mệnh giá tại thời điểm quy đổi và thời gian quy đổi không quá 5 ngày và báo cáo kiểm toán hàng tháng phải được công bố trên trang web chính thức.
3. Trình độ chuyên môn
Điều đáng chú ý về khung pháp lý này là MAS có các quy định chi tiết về trình độ của các tổ chức phát hành stablecoin như một vấn đề thận trọng. một phần của quy định. MAS chủ yếu quy định trình độ của tổ chức phát hành ở ba khía cạnh:
Đầu tiên là Yêu cầu về vốn cơ bản (Yêu cầu về vốn cơ bản), tương tự như yêu cầu của Hiệp định Basel cầu vốn riêng của ngành. MAS quy định rằng vốn của các tổ chức phát hành stablecoin không được thấp hơn 1 triệu đô la Singapore hoặc 50% chi phí hoạt động hàng năm (OPEX).
Thứ hai là yêu cầu về khả năng thanh toán (Solvency), yêu cầu tài sản lưu động phải cao hơn 50% chi phí hoạt động hàng năm hoặc quy mô đáp ứng được nhu cầu rút vốn thông thường của tài sản và thang đo này cần phải xác minh độc lập. Cần lưu ý rằng MAS quy định rõ ràng các loại tài sản lưu động, chủ yếu bao gồm tiền mặt, các khoản tương đương tiền, trái phiếu chính phủ, chứng chỉ tiền gửi và quỹ thị trường tiền tệ.
Cuối cùng là yêu cầu hạn chế kinh doanh (Hạn chế kinh doanh), yêu cầu tổ chức phát hành không được tham gia cho vay, đặt cọc, giao dịch, quản lý tài sản và các hoạt động kinh doanh khác, và tổ chức phát hành không được phép nắm giữ Cổ phiếu của bất kỳ tổ chức nào khác. Tuy nhiên, MAS cũng nói rõ rằng các nhà phát hành stablecoin có thể tham gia vào hoạt động kinh doanh lưu trữ stablecoin và chuyển giao stablecoin cho người mua. Điều này thực sự hạn chế các nhà phát hành stablecoin tiến hành các hoạt động hỗn hợp. Hơn nữa, MAS tuyên bố rõ ràng rằng các nhà phát hành stablecoin không được phép trả lãi cho người dùng thông qua các hoạt động như cho vay, đặt cược và quản lý tài sản. Nhưng các công ty khác có thể cung cấp các dịch vụ tương tự cho stablecoin, bao gồm cả các công ty chị em mà nhà phát hành stablecoin không có cổ phần.
4. Các yêu cầu pháp lý khác
MAS cũng yêu cầu tiết lộ thông tin, Trình độ chuyên môn của các bên trung gian stablecoin và hạn chế, an ninh mạng và chống rửa tiền đã được quy định nhưng không có gì đáng quan tâm nên bài viết này sẽ không phân tích, độc giả quan tâm có thể tự đọc các tài liệu liên quan.
2. Về ưu và nhược điểm của khuôn khổ quản lý tiền tệ ổn định của Singapore
Ưu và nhược điểm của khuôn khổ quản lý tiền tệ ổn định của Singapore
Nhược điểm của khuôn khổ quản lý tiền tệ ổn định của Singapore Việc giới thiệu sẽ có tác động rất lớn đến cả sự phát triển tuân thủ của ngành công nghiệp stablecoin toàn cầu cũng như việc trình diễn và dẫn đầu cho các quốc gia khác, vì vậy tôi sẽ không đi sâu vào chi tiết ở đây. Ở đây chúng tôi chủ yếu tập trung vào một số lĩnh vực mà MAS có thể tiếp tục được cải thiện trong tương lai.
Khung pháp lý về stablecoin MAS này đã gác lại hoặc che khuất các vấn đề quan trọng sau đây, có thể gây ra những mối nguy hiểm tiềm ẩn trong tương lai gần.
Đầu tiên là vấn đề về loại dự trữ. Đồng tiền định danh của dự trữ theo kế hoạch ban đầu của MAS phải phù hợp với đồng tiền neo, tức là việc phát hành đồng tiền ổn định bằng đô la Singapore và tài sản dự trữ của nó Phải là tài sản SGD chứ không phải tài sản USD. Nhưng điều này sẽ gây ra một vấn đề nghiêm trọng: người dùng rất lo ngại về việc liệu tiền gửi và rút tiền stablecoin có bằng các loại tiền tệ chính thống như đô la Mỹ hay không. Nếu đồng tiền ổn định đô la Singapore chỉ có thể đổi lấy đô la Singapore, đồng tiền ổn định sẽ không có lợi thế cạnh tranh và khối lượng phát hành sẽ rất nhỏ; thứ hai, loại và độ sâu của tài sản có thể đầu tư ở một số loại tiền tệ neo rất hạn chế. , và việc quản lý dự trữ sẽ gặp khó khăn. Một thách thức lớn. MAS cũng cần lưu ý những vấn đề này, nhưng nó không rõ ràng cho phép đầu tư dự trữ vào các tài sản tiền tệ khác nhau mà chỉ nhắc lại rằng tổ chức phát hành cần kiểm soát rủi ro và đáp ứng yêu cầu dự trữ 100%.
Thứ hai là vấn đề liên thẩm quyền. MAS đã đề xuất hai giải pháp để giải quyết vấn đề này. Một là các tổ chức phát hành nộp tài liệu chứng nhận hàng năm để chứng minh rằng stablecoin ở các khu vực khác việc phát hành cũng đáp ứng các tiêu chuẩn tương tự, thứ hai là thiết lập sự hợp tác với các khu vực pháp lý khác nhau. Tuy nhiên, cuối cùng cả hai giải pháp trên đều không thể thực hiện được do yếu tố thực tế, vì lý do này, MAS chỉ có thể giải quyết theo phương án tốt thứ hai và yêu cầu các tổ chức phát hành stablecoin không cho phép phát hành xuyên khu vực tài phán ở giai đoạn đầu. Tuy nhiên, một số stablecoin hiện đã trở thành stablecoin toàn cầu, được phát hành ở các khu vực khác nhau và trên các chuỗi công khai khác nhau. Nếu tổ chức phát hành đáp ứng các yêu cầu trên có thể mất khả năng cạnh tranh trên thị trường.
Vấn đề cuối cùng là quy định về các stablecoin quan trọng về mặt hệ thống. MAS đã đưa ra lời giải thích mô tả về tầm quan trọng của hệ thống stablecoin trong tài liệu tham vấn năm ngoái và hy vọng sẽ điều chỉnh chúng theo tiêu chuẩn cơ sở hạ tầng thị trường tài chính. Tuy nhiên, dựa trên yếu tố thực tế, MAS hiện nay đã lựa chọn gác lại tranh cãi để xem hậu quả.
Ngoài nội dung quy định, một câu hỏi quan trọng mà thị trường cũng quan tâm là: Những lợi ích và thiệt hại khi phát hành stablecoin tuân thủ ở Singapore là gì?
Một mặt, lợi thế của các stablecoin tuân thủ nằm ở khả năng tuân thủ của chúng. Ví dụ: do tính tuân thủ và bảo mật của chính nó, các stablecoin tuân thủ mang lại cho người dùng sự tin cậy cao hơn. Hơn nữa, MAS yêu cầu các stablecoin tuân thủ phải được gắn nhãn "Stablecoin được quản lý bởi MAS" để phân biệt chúng với các stablecoin khác. Điều này có lợi cho việc quảng bá các đồng tiền ổn định; ví dụ, vì việc tuân thủ được các tổ chức tài chính truyền thống công nhận nhiều hơn nên có ít trở ngại hơn từ các ngân hàng khi gửi và rút tiền.
Mặt khác, chúng ta cũng nên chú ý đến chi phí của các stablecoin tuân thủ. Trước hết, MAS quy định rõ ràng về điều kiện phát hành, đồng thời quy định rõ ràng về vốn, khả năng thanh toán và phạm vi kinh doanh của mình, nhưng các tổ chức phát hành stablecoin hiện tại không phải tuân theo các quy định đó, thứ hai là vấn đề công bằng thị trường. không cần giấy phép MPI, nhưng các tổ chức phát hành phi ngân hàng cần phải xin giấy phép MPI. Chu kỳ nộp đơn xin MPI hiện tại là khoảng 1-2 năm và có nhiều yêu cầu xem xét về trình độ chuyên môn của công ty, kể từ khi Đạo luật PS có hiệu lực vào năm 2019, số lượng công ty được cấp giấy phép MPI không nhiều. Do đó, nếu bạn muốn phát hành stablecoin tuân thủ ở Singapore, bạn cần phải trả rất nhiều chi phí về thời gian, nhân lực và vật chất.
Tóm lại, theo khung pháp lý MAS stablecoin hiện hành, các ngân hàng hoặc các công ty lớn và mạnh có nhiều khả năng phát hành "Stablecoin được quản lý bởi MAS"; ngân hàng doanh nghiệp vừa và nhỏ, chính sách hiện hành chưa thân thiện.
[1] Lưu ý: MAS không cho phép phát hành stablecoin được liên kết với rổ tiền tệ, cũng như không cho phép phát hành stablecoin được liên kết với tài sản kỹ thuật số và thuật toán được phát hành
[2] Lưu ý: Các loại tiền G10 bao gồm đô la Úc, đô la Canada, bảng Anh, Euro, yên Nhật, đô la New Zealand, krone Na Uy, krona Thụy Điển, franc Thụy Sĩ và đô la Mỹ
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan