Arthur Hayes: Hãy giữ BTC của bạn để tránh những thảm họa trong tương lai đối với hệ thống ngân hàng Hoa Kỳ

Tiêu đề gốc: " Arthur Hayes: Giữ BTC của bạn để tránh những thảm họa hiện tại và tương lai trong hệ thống ngân hàng Hoa Kỳ 》
Tác giả gốc: Arthur Hayes
Bản tổng hợp gốc: Kate, Marsbit
(Mọi ý kiến trình bày dưới đây đều là ý kiến cá nhân của tác giả và không phải là cơ sở để đưa ra quyết định đầu tư cũng như không được hiểu là khuyến nghị hoặc khuyến nghị để tham gia vào giao dịch đầu tư. )
Nền kinh tế của Pub và quốc gia Hệ thống ngân hàng Có nhiều điểm chung.
Việc ghé thăm quán bar rất thú vị. Bạn có thể nghe những bản nhạc hay, đi chơi với bạn bè và đối với một số người, bạn có thể tìm một người bạn đời. Tuy nhiên, sau tất cả những niềm vui, luôn có những hóa đơn phải trả - và đôi khi chúng có thể khá lớn. Nếu không có một bộ quy tắc thống nhất về cách phân bổ phí, các cuộc thảo luận về ai trả và số tiền có thể trở nên khá căng thẳng.
"Tôi chỉ ở đó một lúc thôi."
"Tôi chỉ ở đó một lúc thôi."
"Tôi chỉ ở đó một lúc thôi một lát." Đi uống một chút."
"Tôi không mang theo cô gái nào cả."
Bạn bè (bạn biết đấy) luôn tìm lý do để tránh trở thành một phần của những người phải chia hóa đơn. Thời kỳ đầu trong sự nghiệp ngân hàng của tôi, một ngày nọ, một nhóm bạn thân của tôi (chúng tôi tự gọi mình là Fam) đã trò chuyện tại nơi làm việc và hệ thống hóa "Quy tắc chai".
Quy tắc về chai xác định xem một thành viên phi hành đoàn có thuộc mẫu số hay không và do đó phải trả một phần bằng nhau trong hóa đơn của đêm đó.
Quy tắc rất đơn giản:
1 Các cô gái không phải trả tiền.
2. Nếu bạn chỉ uống một ly, bạn sẽ uống cả chai.
3. Nếu bạn mời một cô gái đến bàn và cô ấy uống, bạn phải uống hết chai.
4. Nếu bạn dẫn một bạn nam đến đây và anh ấy chỉ uống một ly thì anh ấy phải uống hết chai và bạn phải trả phần của anh ấy. .
5. Nếu bạn gọi rượu sâm panh, bạn phải tự mình trả toàn bộ giá. Quy tắc này là rất quan trọng. Có một thành viên Fam có cái tôi luôn lấn át sự sẵn sàng chi trả của anh ấy trong mọi trường hợp. Vài năm trước, tại 1 Oak ở Tokyo, anh đã tính toán sai và nghĩ rằng giá một chai Dom P sẽ mua cho anh một dòng sáu chai. Anh ta đặt mua một chuyến tàu, cảm thấy mình như một kẻ ngốc, và sau đó - nhận ra lỗi toán của mình sau khi nhận được hóa đơn - đã cố gắng buộc tội cả nhóm vì sự ngu ngốc của mình. Anh ta đã nhận được sự quở trách nặng nề từ một người bạn khác và cuối cùng phải tự mình gánh chịu toàn bộ chi phí.
6. Nếu bạn gọi một chai rượu trước khi quán đóng cửa, bạn phải tự thanh toán toàn bộ giá. (Người bạn uống sâm panh thường mắc lỗi này.)
Bây giờ chúng ta hãy chuyển sang một vấn đề cấp bách hơn: hệ thống ngân hàng phân bổ những khoản lỗ không thể tránh khỏi như thế nào.
Các quốc gia yêu thích một hệ thống ngân hàng lành mạnh. Một hệ thống ngân hàng tốt có thể tập hợp tiền tiết kiệm của người dân và cho chính phủ và các doanh nghiệp sản xuất vay. Trong một thế giới lý tưởng, việc cho vay như vậy sẽ tạo ra tăng trưởng kinh tế.
Tuy nhiên, hệ thống ngân hàng thường gặp rắc rối vì họ có rất ít dự trữ - tức là họ cho vay nhiều hơn số tiền gửi. Việc họ sẵn sàng cho những người khác vay tiền thường đặt họ vào tình thế không thể đáp ứng mọi yêu cầu rút tiền từ người tiết kiệm, đặc biệt là trong thời điểm kinh tế căng thẳng. Những tình huống này thường phát sinh từ sự kết hợp giữa áp lực chính trị, động cơ lợi nhuận và/hoặc quản lý rủi ro kém, dẫn đến việc ngân hàng gánh chịu tổn thất lớn, thường xuất phát từ việc bảo lãnh các khoản nợ khó đòi hoặc tổn thất cho vay do lãi suất tăng. Một cuộc tháo chạy ngân hàng xảy ra sau đó, và sau đó chính phủ phải quyết định ai sẽ trả tiền để đưa hệ thống ngân hàng huy hoàng của mình trở lại khả năng thanh toán.
Người gửi tiền, cổ đông hoặc trái chủ có nên chia sẻ chi phí cứu trợ ngân hàng không? Hay chính phủ nên in tiền để “giải cứu” các ngân hàng phá sản và đẩy chi phí này lên toàn bộ người dân dưới hình thức lạm phát?
Trước khi bất kỳ cuộc khủng hoảng nào xảy ra, một hệ thống ngân hàng hoạt động tốt sẽ có sẵn một bộ quy tắc đã được thống nhất để quản lý các tình huống đó, đảm bảo rằng mọi người đều biết cách giải quyết. một ngân hàng phá sản, do đó loại bỏ bất kỳ sự bất ngờ nào. Bởi vì giới tinh hoa tài chính và chính trị coi hệ thống ngân hàng là một phần không thể thiếu đối với một quốc gia hoạt động tốt, nên có thể chắc chắn rằng các ngân hàng sẽ luôn được cứu trợ ở hầu hết mọi quốc gia. Câu hỏi thực sự là, những kẻ ngốc nào sẽ được đưa vào mẫu số chịu trách nhiệm chi trả cho việc tái cấp vốn cho ngân hàng? Bất kể thỏa thuận phân bổ chi phí nào đã đạt được trước khi ngân hàng phá sản, thì một khi ngân hàng đó phá sản, tất cả các bên liên quan sẽ vận động chính phủ để tránh trở thành một phần của mẫu số.
Bianco Research đã phát hành một gói biểu đồ thực sự hoành tráng minh họa rõ ràng thảm họa hiện tại và tương lai của hệ thống ngân hàng Hoa Kỳ. Một số sơ đồ của họ sẽ được trình bày trong bài viết này.
Hợp chủng quốc Hoa Kỳ hoặc Trung Quốc
Chính phủ Hoa Kỳ đang ở ngã ba đường, và vì vậy cho đến nay, Nó đã chùn bước trước kiểu hệ thống ngân hàng mà nó muốn mang lại cho Pax Americana. Liệu họ có muốn một hệ thống phi tập trung gồm các ngân hàng vừa và nhỏ cho vay tại địa phương (tức là hệ thống ngân hàng Hoa Kỳ trước năm 2008) không? Hay họ muốn một hệ thống tập trung gồm một số ngân hàng lớn chủ yếu cho các tập đoàn quốc gia lớn nhất, giới siêu giàu và Jeffrey Epstein (tức là hệ thống ngân hàng Trung Quốc) vay?
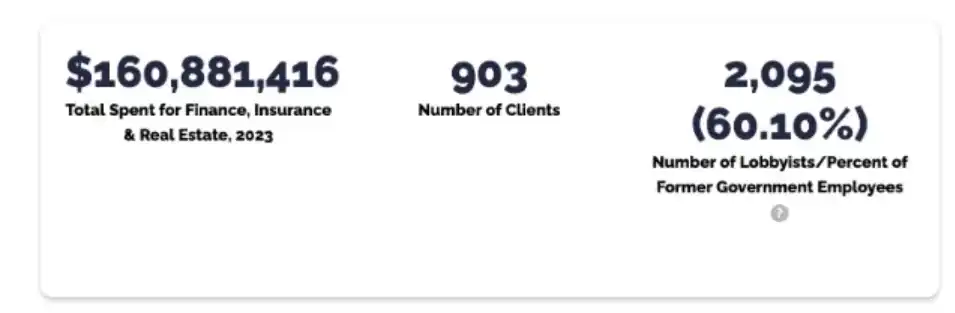
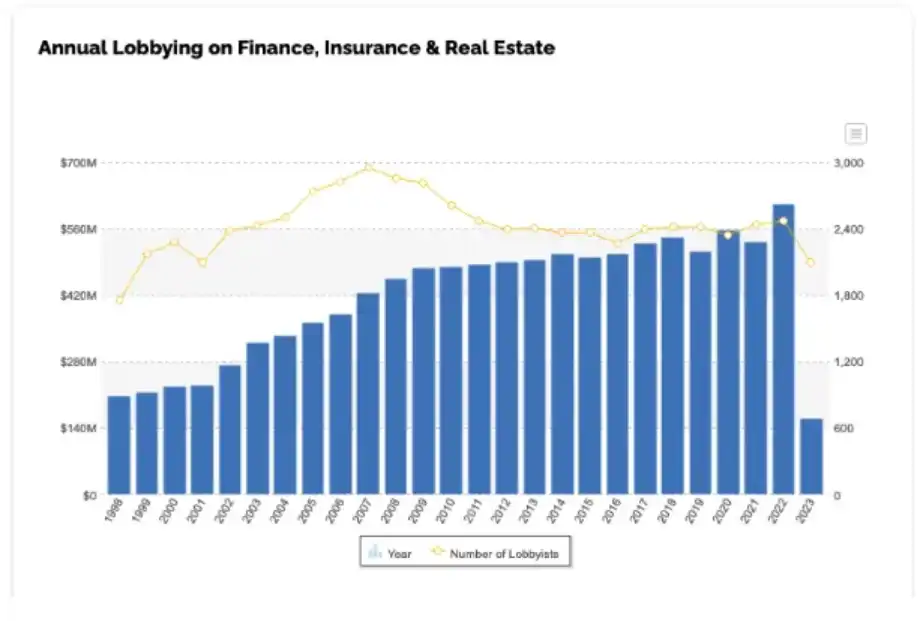
Sau cuộc khủng hoảng tài chính toàn cầu năm 2008, những người chịu trách nhiệm về quy định ngân hàng đã quyết định tạo ra một hệ thống hai cấp. Tám ngân hàng được coi là "quá lớn để sụp đổ" (TBTF) và nhận được sự bảo lãnh không giới hạn của chính phủ đối với tiền gửi của họ. JP Morgan dẫn đầu, nắm giữ 16% tổng số tiền gửi ở Mỹ. Không có rủi ro khi gửi tiền với các ngân hàng lớn này. Nếu một ngân hàng TBTF gặp trục trặc, chính phủ Mỹ sẽ in tiền để đảm bảo tất cả người gửi tiền sẽ lấy lại được tiền. Về cơ bản, tất cả tám ngân hàng đều là doanh nghiệp nhà nước, với lợi nhuận được cổ đông tư nhân hóa nhưng các khoản lỗ do người dân xã hội hóa. Đổi lại thỏa thuận tư nhân, tám ngân hàng được đưa ra một loạt quy định mới để tuân theo. Các ngân hàng lớn này sau đó chi hàng trăm triệu đô la cho các khoản đóng góp cho chiến dịch chính trị để giúp điều chỉnh các quy tắc đó và đạt được những hạn chế có lợi nhất.
Nguồn: Bí mật mở
Mọi ngân hàng khác đều phải tự mình điều hướng thị trường tự do hỗn loạn. Không phải tất cả các khoản tiền gửi đều được đảm bảo - do những rủi ro liên quan, bạn có thể nghĩ rằng người gửi tiền sẽ được thông báo rõ ràng về cách các ngân hàng này cho vay. Thay vào đó, người gửi tiền được quyền giải thích các báo cáo tài chính mơ hồ và sai lệch có chủ ý của ngân hàng và tự rút ra kết luận về việc liệu một ngân hàng nhất định có hoạt động tốt hay không.
Tất cả các ngân hàng đều phục vụ các loại khách hàng khác nhau. Ngân hàng TBTF chủ yếu phục vụ các tập đoàn lớn và giới siêu giàu, đồng thời họ là những chuyên gia về cho vay và giao dịch chứng khoán. Các ngân hàng TBTF cũng đóng vai trò là đường dẫn chính sách tiền tệ từ Cục Dự trữ Liên bang (Fed) và Kho bạc Hoa Kỳ, hỗ trợ chính phủ Hoa Kỳ bằng cách mua số lượng lớn chứng khoán Kho bạc Hoa Kỳ.
Mặt khác, các ngân hàng không thuộc TBTF lại là động cơ thực sự của nền kinh tế Hoa Kỳ—nghĩa là, họ cho các doanh nghiệp vừa và nhỏ vay và các khoản cho vay được cung cấp cho các cá nhân. Họ lấy những mảnh vụn từ các bảng tục ngữ mà các ngân hàng TBTF vứt đi và điền vào sổ cho vay của họ bằng bất động sản thương mại, thế chấp nhà ở, cho vay mua ô tô và cho vay cá nhân (chỉ kể tên một số). Hãy xem hai biểu đồ dưới đây, trong đó mô tả tầm quan trọng của một mạng lưới mạnh mẽ gồm các ngân hàng nhỏ, không thuộc TBTF đối với nền kinh tế Hoa Kỳ.
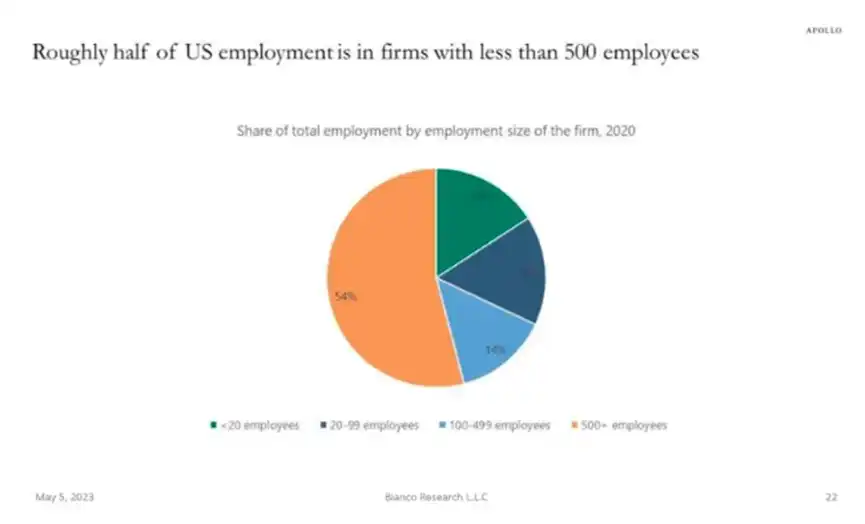
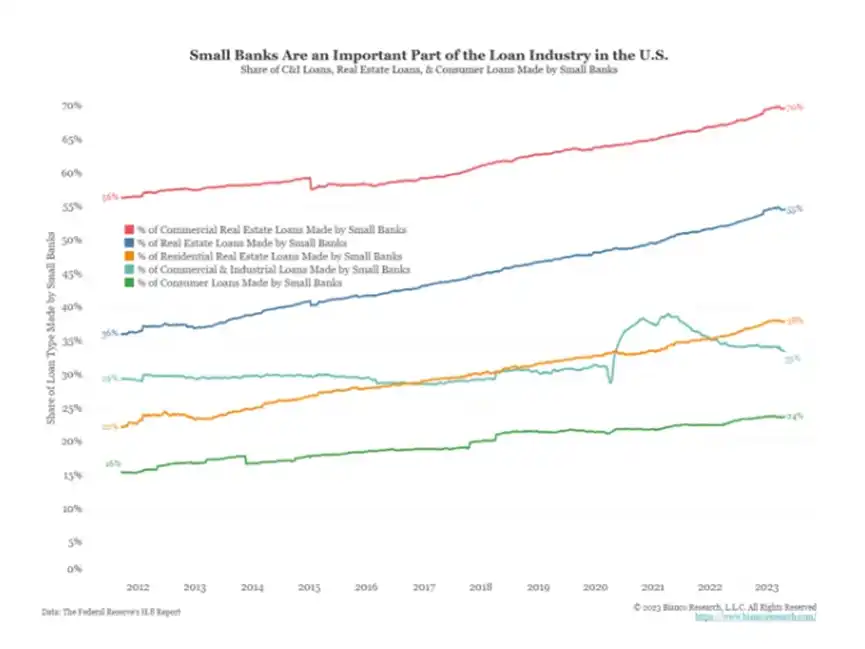
Mặc dù hai nhóm ngân hàng này trong hệ thống ngân hàng Hoa Kỳ phải đối mặt với các loại rủi ro tín dụng khác nhau thông qua sổ cho vay tương ứng, nhưng chúng đều chịu rủi ro lãi suất như nhau. Rủi ro lãi suất là nếu lạm phát tăng và Fed tăng lãi suất ngắn hạn để chống lại lạm phát thì các khoản vay mà họ bảo lãnh với lãi suất thấp hơn sẽ mất giá trị. Đây là phép toán trái phiếu. (Tôi đã thảo luận chi tiết về vấn đề này trong bài viết của mình "Kaiseki" )
Vào tháng 3, khi ba ngân hàng phá sản trong vòng một tuần, Cục Dự trữ Liên bang và Bộ Tài chính Hoa Kỳ đã vội vàng xây dựng một chương trình có tên "Kế hoạch giải cứu có kỳ hạn ngân hàng (BTFP). Theo chương trình này, bất kỳ ngân hàng nào nắm giữ Kho bạc Hoa Kỳ (UST) hoặc chứng khoán được đảm bảo bằng thế chấp của Hoa Kỳ (MBS) đều có thể giao chúng cho Fed và nhận đô la mới in với 100% mệnh giá.
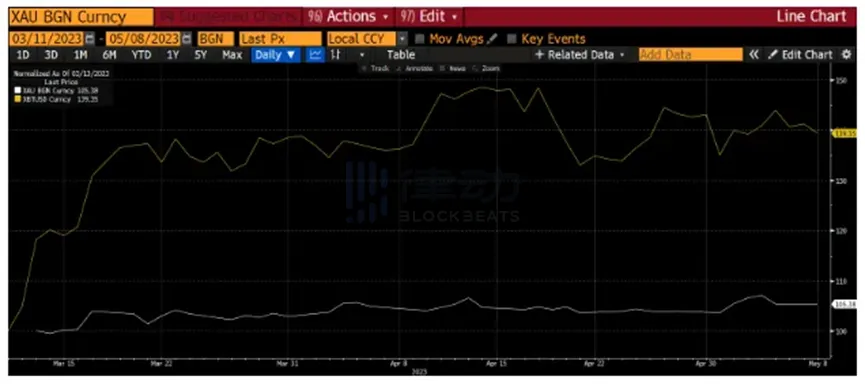
Do hệ thống ngân hàng dự trữ một phần dựa trên tiền pháp định và hệ thống tài chính Mỹ Thái Bình Dương nói chung là một trò chơi tự tin, khi thị trường nghĩ rằng những trò hề của họ là nhảm nhí , những người có quyền lực không phản ứng tử tế. Các thị trường tài chính đã nhìn thấu BTFP một cách chính xác và nhận ra đây là một cách ngụy trang mỏng manh để in 4,4 nghìn tỷ USD để "giải cứu" hệ thống ngân hàng Hoa Kỳ. Thị trường bày tỏ sự không hài lòng với động thái lạm phát này bằng cách đẩy giá vàng và Bitcoin lên cao. Về mặt chính trị, nhiều quan chức đắc cử của Hoa Kỳ đã nỗ lực hết sức để lên tiếng phản đối các gói cứu trợ ngân hàng này. Những kẻ lừa đảo không bao giờ muốn bị lộ, và Fed và Kho bạc Hoa Kỳ nhận ra rằng lần tới khi một ngân hàng cần cứu trợ, ý định của họ không thể rõ ràng như vậy. Điều này có nghĩa là bất kỳ điều chỉnh nào được thực hiện đối với BTFP sẽ cần phải được thực hiện một cách bí mật. Những điều chỉnh mà chúng tôi quan tâm nhất liên quan đến các loại tài sản thế chấp đủ điều kiện cho chương trình BTFP.
Kể từ khi công bố BTFP vào ngày 11 tháng 3 năm 2023, vàng đã tăng 5% (màu trắng) và Bitcoin tăng 40% (màu vàng).
Nhưng trước tiên, điều quan trọng là chúng ta Hiểu nguyên nhân gây ra sự thay đổi này. Các ngân hàng TBTF—và bất kỳ ngân hàng nào có phần tài sản đáng kể là chứng khoán Hoa Kỳ hoặc chứng khoán MBS—được hưởng lợi đơn giản từ việc công bố BTFP. Thị trường biết rằng nếu và khi các ngân hàng này gặp phải dòng tiền gửi chảy ra, họ có thể dễ dàng đáp ứng nhu cầu tiền mặt của mình bằng cách giao trái phiếu đủ điều kiện cho Fed và nhận lại đô la. Nhưng các ngân hàng không thuộc TBTF lại không may mắn như vậy, vì một phần đáng kể tài sản của họ không đủ điều kiện để nhận tài trợ BTFP.
Trong vòng chưa đầy một quý tài chính, thị trường đã nhìn thấu BTFP và gây áp lực lên các ngân hàng không thuộc TBTF. Các thị trường đang tự hỏi: “Nếu họ không thể sử dụng BTFP, ai sẽ trả khoản lỗ lãi suất trên sổ cho vay của họ?” Điều này khiến họ tự hỏi: “Tại sao tôi lại nắm giữ cổ phần trong một ngân hàng không sử dụng BTFP?” có sự hỗ trợ ngầm hay rõ ràng từ chính phủ?” ?” Câu hỏi này đặc biệt quan trọng vì gói cứu trợ gần đây của Ngân hàng First Republic minh họa rằng “cái giá” để FDIC gắn kết một ngân hàng không thuộc TBTF đang phá sản với một ngân hàng TBTF lành mạnh là vốn chủ sở hữu. và trái chủ về tổng thiệt hại. Vì vậy, các cổ đông bắt đầu bán tháo cổ phần của họ tại các ngân hàng khu vực... Thà lỗ 99% còn hơn lỗ 100%. Ai bán trước sẽ bán tốt nhất.

Ngân hàng First Republic là nạn nhân đầu tiên sau BTFP Hoặc, cách nó kết thúc cho chúng ta nhiều manh mối hơn về việc ai được chính phủ Hoa Kỳ ủng hộ và ai không được ủng hộ. Chính trị của các gói cứu trợ ngân hàng là có hại. Năm 2008, khi các ngân hàng lớn nhận được hàng trăm tỷ đô la hỗ trợ của chính phủ và đưa ra những khoản tiền thưởng kỷ lục, nhiều người dân đã tức giận vì họ đã mất nhà cửa, xe hơi và/hoặc các cơ sở kinh doanh nhỏ. Kết quả là, các chính trị gia không sẵn lòng ủng hộ các gói cứu trợ ngân hàng có vẻ hiển nhiên, đặc biệt vì Hoa Kỳ (về lý thuyết) là một xã hội tư bản và việc cho phép các công ty phá sản được coi là một phần của hệ thống.
Tôi chắc chắn rằng Bộ trưởng Tài chính Janet Yellen đã bị chỉ trích vì BTFP và nói rằng trong mọi trường hợp, Chính phủ Hoa Kỳ cũng không thể cứu thêm các ngân hàng phá sản. Tôi nghĩ cô ấy đã được thông báo rằng thị trường tư nhân sẽ phải tìm giải pháp để quản lý tình trạng mất khả năng thanh toán của các ngân hàng không thuộc TBTF - nghĩa là sẽ không thể điều chỉnh BTFP để bất kỳ và tất cả tài sản ngân hàng đều đủ điều kiện được tài trợ. Cách đây không lâu, Tổng thống Mỹ Joe Biden đã nói với Chủ tịch Cục Dự trữ Liên bang Jerome Powell rằng việc ngăn chặn lạm phát là ưu tiên hàng đầu của ông. Không muốn đi ngược lại mong muốn của tổng thống, Fed không thể hạ lãi suất đủ để giúp ngăn chặn dòng tiền gửi chảy ra từ các ngân hàng đang lung lay này khi lạm phát vẫn ở mức 5% (tôi sẽ nói rõ hơn về vấn đề này ở phần sau của bài viết này). Vì lý do chính trị, hai cơ quan tài chính chính của chính phủ (Cục Dự trữ Liên bang và Kho bạc Hoa Kỳ) đã không thể thay đổi chính sách của mình để ứng phó hiệu quả với cuộc khủng hoảng ngân hàng này.
"Tôi tranh cử tổng thống vì tôi cảm thấy mệt mỏi với cái gọi là nền kinh tế suy thoái. Bây giờ chúng ta có cơ hội xây dựng một nền kinh tế hoạt động vì người lao động dựa trên sự phục hồi lịch sử. Điều quan trọng nhất mà chúng ta có thể làm bây giờ để chuyển từ phục hồi nhanh chóng sang tăng trưởng ổn định là giảm lạm phát. Đó là lý do tại sao tôi đặt việc giải quyết lạm phát là ưu tiên kinh tế hàng đầu của mình." Tổng thống Hoa Kỳ Joe Biden đã viết trong một bài xã luận trên tờ Wall Street Journal vào tháng 5 năm 2022
Tập đoàn Bảo hiểm Tiền gửi Liên bang (FDIC), cơ quan chính phủ Hoa Kỳ chịu trách nhiệm thanh lý các ngân hàng đổ vỡ, đã cố gắng hết sức để tập hợp các ngân hàng TBTF lại với nhau để thực hiện "nhiệm vụ" của mình và mua lại các ngân hàng TBTF. ngân hàng thua lỗ. Không có gì đáng ngạc nhiên khi các doanh nghiệp được chính phủ hậu thuẫn và hoạt động vì lợi nhuận này đã miễn cưỡng tham gia vào gói cứu trợ của Ngân hàng First Republic trừ khi chính phủ sẵn sàng cam kết cấp thêm vốn. Đó là lý do nhiều ngày sau, sau khi giá cổ phiếu giảm 99%, FDIC tiếp quản Ngân hàng First Republic để bán bớt tài sản để trả nợ cho người gửi tiền.
Lưu ý: Giá cổ phiếu ngân hàng rất quan trọng vì hai lý do. Đầu tiên, các ngân hàng phải có một lượng vốn chủ sở hữu tối thiểu để hỗ trợ các khoản nợ hoặc rủi ro của họ. Nếu giá cổ phiếu giảm quá mạnh, nó sẽ vi phạm các yêu cầu quy định này. Thứ hai, giá cổ phiếu ngân hàng giảm khiến người gửi tiền bỏ chạy khỏi ngân hàng vì họ sợ sẽ không có lửa nếu không có lửa.
11 giờ trước khi thị trường mở cửa vào thứ Hai, ngày 1 tháng 5 năm 2023, Tổng công ty Bảo hiểm Tiền gửi Liên bang đã cung cấp khoản vay tư nhân cho JPMorgan Chase, ngân hàng TBTF lớn nhất thỏa thuận, JPMorgan Chase đã đồng ý mua lại Ngân hàng First Republic. Thỏa thuận này tốt đến mức Giám đốc điều hành JPMorgan Jamie Dimon cho biết trong cuộc họp với cổ đông rằng ngân hàng sẽ ngay lập tức ghi nhận khoản lãi 2 tỷ USD. JPMorgan Chase, công ty được chính phủ bảo lãnh, đã từ chối mua một ngân hàng phá sản trừ khi chính phủ đưa ra cho họ một thỏa thuận rất thuận lợi giúp họ kiếm được 2 tỷ USD ngay lập tức. Lòng yêu nước của Jamie ở đâu?
Đừng để những con số này làm bạn mất tập trung vào những bài học quan trọng của gói cứu trợ này. Thỏa thuận với Ngân hàng First Republic minh họa các điều kiện tiên quyết để Ngân hàng TBTF được quốc hữu hóa thông qua việc tiếp quản. hãy xem nào.
Điều kiện:
Cổ đông và trái chủ đã bị xóa sổ. Một chiếc bánh rán, một chiếc bánh mì tròn, một quả trứng vịt. Capeesh?
Trả lời:
Nếu ngân hàng của bạn có lỗ lãi trên danh mục cho vay của mình (ngân hàng nào cũng có) và những khoản vay này không đủ điều kiện cho BTFP, bạn phải bán cổ phiếu ngay lập tức! Bạn không muốn bị FDIC giết chết. Những người bán khống không chịu trách nhiệm về sự sụt giảm của những cổ phiếu ngân hàng nhảm nhí này. Những người nắm giữ dài hạn đang bán ra vì lo sợ rằng nếu Tổng công ty Bảo hiểm Tiền gửi Liên bang (FDIC) vào cuộc, họ sẽ mất 100% vốn.
Điều kiện:
Có bảo lãnh của chính phủ TBTF các ngân hàng phải mua lại các ngân hàng đang phá sản bằng cách tiếp quản tài sản của họ. Các ngân hàng TBTF chỉ có thể làm được điều này với sự hỗ trợ bổ sung của chính phủ từ Tổng công ty Bảo hiểm Tiền gửi Liên bang.
Trả lời:
Trong trường hợp Ngân hàng First Republic , JPMorgan Chase đã nhận được khoản vay lãi suất thấp từ Tập đoàn Bảo hiểm Tiền gửi Liên bang và cơ quan này gánh chịu 80% khoản lỗ trong sổ cho vay. Về cơ bản, có vẻ như chính phủ sẽ chỉ mở rộng tài sản thế chấp đủ điều kiện BTFP nếu ngân hàng TBTF mua lại một ngân hàng phá sản trước. Điều này là thông minh, và hầu hết các chính trị gia cũng như cử tri của họ sẽ không nhận ra rằng chính phủ Hoa Kỳ đã mở rộng hỗ trợ cho hệ thống ngân hàng mà không có thông báo chính thức. Giờ đây, bảng cân đối kế toán của FDIC sẽ bị sưng lên do sổ sách cho vay ngân hàng bị phá sản và các khoản lỗ tiềm ẩn đối với các khoản vay lãi suất thấp cho các ngân hàng TBTF. Vì vậy, không thể dễ dàng đổ lỗi cho Powell, Yellen và chính quyền Biden về việc in tiền để bảo lãnh cho các ngân hàng.
Các giả định chính
Nếu bạn tin vào điều đó, trong một nhúm, , các nhà hoạch định chính sách Hoa Kỳ sẽ luôn làm bất cứ điều gì cần thiết để cứu hệ thống ngân hàng, khi đó bạn phải đồng ý rằng tất cả tiền gửi trong các ngân hàng được liên bang cấp phép cuối cùng sẽ được đảm bảo. Nếu bạn không đồng ý thì bạn phải tin rằng một số người gửi tiền ngân hàng sẽ bị lỗ.
Để đánh giá bên nào có nhiều khả năng đúng hơn, chỉ cần nhìn vào những ngân hàng đã thất bại cho đến nay trong năm 2023 và cách họ xử lý.
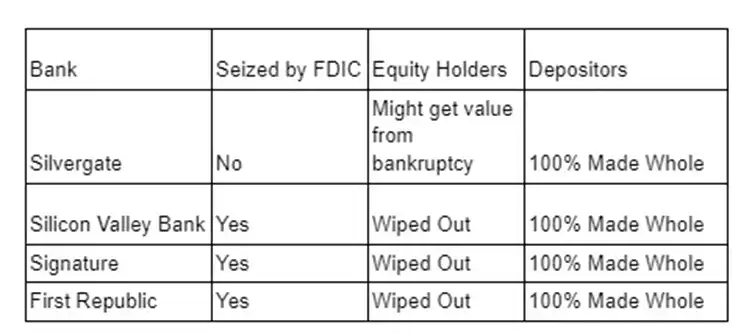
Lưu ý: Về mặt kỹ thuật, Silvergate không được FDIC tiếp quản vì nó đã tuyên bố phá sản hoàn toàn trước khi phá sản.
Trong mọi trường hợp FDIC tịch thu một ngân hàng, người gửi tiền đều được bảo vệ. Rất may, mặc dù Silvergate tuyên bố phá sản nhưng nó vẫn có thể bồi thường cho người gửi tiền. Vì vậy, ngay cả khi bạn giao dịch với ngân hàng không thuộc TBTF, tiền của bạn vẫn có thể được an toàn. Tuy nhiên, nếu FDIC tiếp quản ngân hàng này, không có gì đảm bảo rằng ngân hàng TBTF sẽ nhảy vào và khiến người gửi tiền không bị tổn hại gì. Nếu một ngân hàng tuyên bố phá sản, không có gì đảm bảo rằng ngân hàng đó sẽ có đủ tài sản để thanh toán đầy đủ toàn bộ số tiền gửi. Do đó, lợi ích tốt nhất của bạn là chuyển tất cả số tiền vượt quá giới hạn chính sách 250.000 USD sang ngân hàng TBTF có bảo đảm tiền gửi đầy đủ của chính phủ. Điều này chắc chắn sẽ thúc đẩy một lượng lớn tiền gửi từ các ngân hàng không thuộc TBTF sang các ngân hàng TBTF và làm trầm trọng thêm vấn đề tiền gửi bay đi.
Lý do tại sao Bộ trưởng Tài chính Hoa Kỳ Yellen không thể cung cấp bảo đảm tiền gửi toàn diện cho tất cả các ngân hàng là vì việc này cần có sự chấp thuận của Quốc hội Hoa Kỳ. Như tôi đã nói ở trên, không còn hứng thú nhìn các chính trị gia giải cứu các ngân hàng nữa.
Dòng tiền gửi ra
Các ngân hàng không thuộc TBTF sẽ tiếp tục mất tiền gửi với tốc độ nhanh hơn.
Trước hết, như tôi đã nói ở trên, để đảm bảo 100% tiền gửi của bạn được an toàn, bạn phải chuyển tiền từ ngân hàng không thuộc TBTF sang Ngân hàng TBTF.
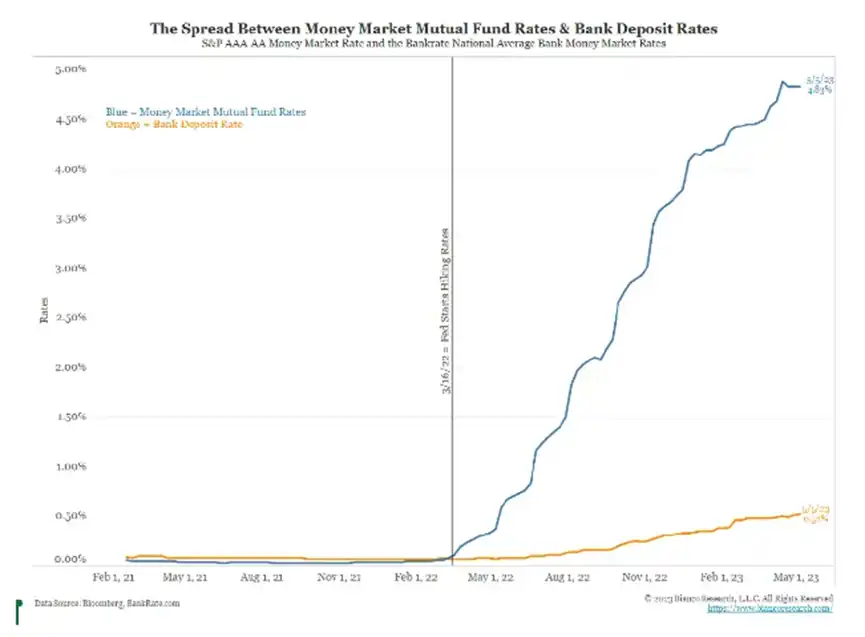
Thứ hai, tất cả tiền gửi ngân hàng sẽ chảy vào quỹ thị trường tiền tệ . Các quỹ thị trường tiền tệ gửi tiền vào Cục Dự trữ Liên bang và/hoặc đầu tư vào chứng khoán Kho bạc Hoa Kỳ ngắn hạn. Hãy suy nghĩ về điều này - bạn có thể kiếm được 5% trong quỹ thị trường tiền tệ hoặc 0,5% khi gửi tiền vào ngân hàng (xem biểu đồ ở trên). Tại sao bạn lại giữ tiền trong ngân hàng nếu bạn có thể sử dụng điện thoại để chuyển tiền và kiếm tiền lãi gần gấp 10 lần trong thời gian xem một vài video TikTok?
Ngay cả khi bạn không biết quỹ thị trường tiền tệ là gì và chỉ muốn giữ tiền của mình trong ngân hàng thì cũng không có lý do gì để đầu tư vào một quỹ không phải thị trường tiền tệ. -TBTF ngay bây giờ. Các ngân hàng TBTF có thể mất tiền gửi và bạn không phải lo lắng vì cuối cùng, chính phủ Hoa Kỳ đảm bảo rõ ràng rằng bạn sẽ luôn lấy lại được tiền của mình. Các ngân hàng không thuộc TBTF hoàn toàn bị phá sản và dòng tiền gửi chảy ra sẽ tiếp tục dẫn đến phá sản.
Nếu lạm phát, lãi suất và quy định ngân hàng vẫn như cũ thì không có kịch bản nào mà một ngân hàng không thuộc TBTF sẽ không phá sản. Sẽ có tỷ lệ thất bại 100%. đảm bảo!
Được rồi, có lẽ điều đó hơi hung hăng một chút. Những ngân hàng duy nhất có thể tồn tại là những ngân hàng giữ nguyên mô hình hoạt động của mình. Điều này có nghĩa là họ chấp nhận tiền gửi và gửi ngay số tiền đó cho Cục Dự trữ Liên bang qua đêm. Đó là một cách siêu an toàn để giao dịch ngân hàng, nhưng thật không may, Fed không thích nó. Không rõ lý do, họ đã từ chối lời đề nghị từ các ngân hàng muốn áp dụng mô hình kinh doanh nàyÁp dụng.
Mẫu số
Nếu dự đoán của tôi về số phận cuối cùng của tất cả các ngân hàng không thuộc TBTF là chính xác , Vậy nguồn cung tiền của Hoa Kỳ có thể mở rộng thêm bao nhiêu nữa? Đây mới là vấn đề chính. Dựa trên BTFP, chúng tôi biết tiềm năng mở rộng ít nhất là 4,4 nghìn tỷ USD (tức là số UST và MBS trên bảng cân đối ngân hàng Hoa Kỳ có thể dễ dàng chuyển đổi thành tiền mặt).
Bây giờ chúng ta cũng biết rằng chiến thuật ưa thích của Fed, Kho bạc Hoa Kỳ và các nhà quản lý ngân hàng là yêu cầu các ngân hàng TBTF đảm nhận trách nhiệm pháp lý của các ngân hàng không phải TBTF phá sản . Các ngân hàng TBTF thực hiện dịch vụ công này bằng cách nhận được nguồn vốn rẻ và khả năng hấp thụ thua lỗ được chi trả bằng việc in tiền của chính phủ và đô la của người nộp thuế Hoa Kỳ. Do đó, nguồn cung tiền về cơ bản được mở rộng bằng tổng số tiền cho vay của các ngân hàng không thuộc TBTF (7,75 nghìn tỷ USD).
Nghiên cứu của Ned Davis Vui lòng đăng ký lưu ý: Tôi khuyến khích bạn xem lại báo cáo ECON_51 để xác minh con số 7,75 nghìn tỷ USD của tôi.
Xin nhắc lại, sở dĩ các khoản vay này phải được đảm bảo là do tiền gửi bay đi. Khi tiền gửi chảy ra, các ngân hàng phải bán các khoản vay với giá thấp hơn nhiều so với mệnh giá và nhận ra thua lỗ. Việc nhận ra các khoản lỗ có nghĩa là vốn của họ giảm xuống dưới mức giới hạn của cơ quan quản lý và trong trường hợp xấu nhất, họ không còn đủ tiền mặt để trả đầy đủ cho người gửi tiền.
Cách duy nhất để tất cả các ngân hàng không thuộc TBTF không bị phá sản là nếu một trong những điều sau xảy ra:
1. Fed cắt giảm lãi suất và lãi suất trên cơ sở repo ngược hoặc tín phiếu kho bạc kỳ hạn 3 tháng giảm xuống dưới mức 2% đến 3%. Phạm vi từ 2% đến 3% là ước tính lợi suất hỗn hợp trên danh mục cho vay của ngân hàng. Fed có thể cắt giảm lãi suất vì lạm phát đang giảm hoặc vì họ muốn ngăn chặn căng thẳng thêm đối với hệ thống ngân hàng Mỹ. Khi đó, các ngân hàng có thể tăng lãi suất tiền gửi lên một mức hoặc cao hơn một chút so với mức mà các quỹ thị trường tiền tệ có thể đưa ra, và tiền gửi ngân hàng sẽ tăng trở lại.
2. Tài sản thế chấp đủ điều kiện cho BTFP áp dụng cho bất kỳ khoản vay nào trên bảng cân đối kế toán của ngân hàng Hoa Kỳ.
Phương án 1 Các điều kiện tài chính nới lỏng và các tài sản rủi ro như Bitcoin, vàng, cổ phiếu, bất động sản, v.v. đang bơm tiền, tất cả đều đang tăng giá.
Đây là sự giảm giá của tiền.
Phương án 2 mở rộng số tiền cuối cùng sẽ được in. Một lần nữa, điều này chỉ hỗ trợ các tài sản rủi ro bên ngoài hệ thống ngân hàng. Điều này có nghĩa là giá vàng và Bitcoin tăng, giá cổ phiếu và bất động sản giảm. Cổ phiếu giảm vì tín dụng ngân hàng biến mất và các công ty không thể tài trợ cho hoạt động của họ. Bất động sản không phải là một phần của hệ thống tài chính, nhưng nó đắt đến mức hầu hết người mua phải tài trợ cho việc mua hàng. Nếu lãi suất thế chấp vẫn ở mức cao và không ai có đủ khả năng chi trả hàng tháng, giá nhà sẽ giảm.
Đây là sự gia tăng cung tiền.
Dù thế nào đi nữa, vàng và Bitcoin đều tăng vì nguồn cung tiền tăng hoặc giá tiền tệ giảm.
Nhưng điều gì sẽ xảy ra nếu giá tiền tệ tiếp tục tăng do lạm phát không chịu giảm bớt và Fed tiếp tục tăng lãi suất? Gần đây nhất là vào tuần trước, Powell đã nhấn mạnh rằng mục tiêu của Fed là dập tắt con quái vật lạm phát, trước khi tăng lãi suất thêm 0,25% trong bối cảnh khủng hoảng ngân hàng. Trong kịch bản này, các ngân hàng không thuộc TBTF sẽ tiếp tục phá sản khi chênh lệch giữa quỹ thị trường tiền tệ và lãi suất tiền gửi ngày càng mở rộng, khiến người gửi tiền bỏ chạy, dẫn đến phá sản và cuối cùng dẫn đến các khoản vay của họ vẫn được chính phủ hỗ trợ. Như chúng ta biết, chính phủ càng bảo lãnh nhiều khoản vay thì cuối cùng chính phủ càng phải in nhiều tiền hơn để bù lỗ.
Cách duy nhất để máy in tiền không vượt khỏi tầm kiểm soát là nếu chính phủ Mỹ quyết định để hệ thống ngân hàng thực sự sụp đổ - nhưng tôi hoàn toàn tin tưởng rằng giới tinh hoa chính trị Hoa Kỳ sẽ thà in tiền hơn là điều chỉnh quy mô của ngân hàng.
Nhiều độc giả có thể cho rằng những vấn đề trong ngành ngân hàng hoàn toàn là vấn đề của Mỹ. Xét rằng hầu hết độc giả không phải là công dân hòa bình của Hoa Kỳ, bạn có thể nghĩ rằng điều này sẽ không ảnh hưởng đến bạn. sai! Do tình trạng tiền tệ dự trữ của đồng đô la Mỹ, hầu hết các quốc gia đều áp dụng chính sách tiền tệ của Hoa Kỳ. Hơn nữa, nhiều tổ chức không phải của Hoa Kỳ, chẳng hạn như quỹ đầu tư quốc gia, ngân hàng trung ương và công ty bảo hiểm, sở hữu tài sản bằng đô la Mỹ. Dù muốn hay không, đồng đô la sẽ tiếp tục mất giá so với các tài sản cứng như vàng và Bitcoin, cũng như các mặt hàng hữu ích như dầu và đồng. Bạn cũng ở trong mẫu số, giống như một tên ngốc Mỹ máu đỏ.
Boom boom boom
Nếu lạm phát vẫn ở mức cao và Fed tiếp tục tăng lãi suất— —hoặc chỉ giữ lãi suất ở mức hiện tại—khi đó sẽ có nhiều ngân hàng phá sản hơn, chúng ta sẽ thấy nhiều gói cứu trợ TBTF hơn, và chính phủ sẽ tiếp tục hỗ trợ việc thành lập các ngân hàng TBTF ngày càng lớn hơn. Điều này sẽ mở rộng nguồn cung tiền và vàng, đồng thời Bitcoin sẽ tăng lên.
Nếu lạm phát giảm và Fed cắt giảm lãi suất nhanh chóng, cuối cùng các ngân hàng sẽ ngừng phá sản. Tuy nhiên, điều này sẽ làm giảm giá tiền tệ và vàng và Bitcoin sẽ tăng giá.
Một số người có thể hỏi tại sao tôi chưa xem xét đến kết quả: các ngân hàng tồn tại đủ lâu cho đến khi các khoản vay lãi suất thấp của họ đáo hạn và được thay thế bằng các khoản vay được bảo hiểm với lãi suất cao hơn. Người gửi tiền không phải đợi từ 12 đến 24 tháng và tiền gửi ngân hàng về cơ bản kiếm được 0% so với 5% của các quỹ thị trường tiền tệ. Nhấp, vuốt và trong vòng chưa đầy 5 phút, cơ sở gửi tiền của bạn sẽ hoàn tất nhờ ứng dụng ngân hàng di động của bạn. Chỉ là không đủ thời gian thôi!
Bạn không thể thua khi sở hữu vàng và Bitcoin, trừ khi bạn tin rằng giới tinh hoa chính trị sẵn sàng chấp nhận sự thất bại hoàn toàn của hệ thống ngân hàng. Một thất bại thực sự có nghĩa là sự sụp đổ của một số lượng lớn các ngân hàng đặc quyền. Điều này sẽ chấm dứt mọi hoạt động cho vay của ngân hàng đối với doanh nghiệp. Nhiều doanh nghiệp sẽ thất bại vì không thể tài trợ cho hoạt động. Trong trường hợp không có tín dụng ngân hàng, việc tạo ra các doanh nghiệp mới cũng giảm sút. Khi lãi suất thế chấp tăng cao, giá nhà sẽ giảm mạnh. Giá cổ phiếu sẽ giảm do nhiều công ty đã mua số lượng lớn nợ lãi suất thấp vào năm 2020 và 2021 và sẽ phá sản khi không có đủ nguồn tín dụng để đảo nợ. Nếu không có sự hỗ trợ từ hoạt động mua trái phiếu của hệ thống ngân hàng thương mại, lãi suất trái phiếu kho bạc dài hạn sẽ tăng cao. Nếu một chính trị gia nắm quyền trong thời kỳ những điều này đang xảy ra, bạn có nghĩ họ sẽ tái đắc cử không? Không thể nào! Vì vậy, trong khi các cơ quan tiền tệ và cơ quan quản lý ngân hàng có thể nói nhiều về việc không cứu trợ các ngân hàng nữa, thì khi rắc rối xảy ra, họ vẫn nhấn nút "brrrr" một cách nghiêm túc.
Vậy là nó chỉ tăng lên thôi! Chỉ cần đảm bảo rằng khi hóa đơn đến, bạn không phải là mẫu số ngu ngốc cuối cùng của hệ thống tài chính phương Tây. Hãy lấy Bitcoin của bạn và thoát ra!
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan