Phân tích các nguồn doanh thu tiền điện tử: Không phải tất cả doanh thu đều được tạo ra như nhau
Tiêu đề gốc: " Các nguồn lợi nhuận tiền điện tử: Không phải tất cả lợi nhuận đều được tạo ra như nhau》
Tác giả gốc: Mikey, người sáng lập Block49 Capital
Bản tổng hợp gốc: Block Unicorn
Một trong những lợi thế chính của tài chính phi tập trung hay DeFi là nó mở cửa cho bất kỳ ai và bất kỳ ai cũng có thể tham gia mọi lúc, mọi nơi. Điều này mang đến cơ hội kiếm được lợi ích với tư cách là người tham gia DeFi mà khó hoặc không thể có được trong tài chính truyền thống.
Bản chất nguồn mở và không cần cấp phép của tiền điện tử đã biến DeFi thành một hệ sinh thái vừa rộng lớn và sâu sắc Điều này được chứng minh bằng hệ sinh thái phức tạp, thiết kế cơ chế giao thức vô tận và hơn 2.000 giao thức tồn tại đến ngày nay. Vì vậy, việc khám phá các loại sản lượng tồn tại và tạo ra sự cân bằng tiềm năng giữa chúng là một nhiệm vụ khó khăn.
Bài viết này sẽ đề cập đến những nội dung sau:
· Các trường hợp sử dụng chính trong DeFi
· Định nghĩa về các loại tiền gốc và lợi nhuận chính cũng như các cân nhắc liên quan cho từng loại
· Bản đồ toàn diện về các nguồn doanh thu
· Xem xét câu chuyện về “doanh thu thực tế” đang diễn ra
Trong DeFi Các trường hợp sử dụng chính là gì ?
Hiện tại có 8 trường hợp sử dụng chính trong DeFi:
· Tính thanh khoản: Có được khả năng tiếp cận tính thanh khoản của tài sản tiền điện tử một cách nhanh chóng và không cần xin phép
· Trao đổi: Hiệu quả và một cách liền mạch để mua và bán Token
· Giao dịch định hướng: Thực hiện giao dịch dựa trên quan điểm cụ thể về hướng của thị trường hoặc giá tài sản, dù tăng hay bán
· Cho vay và giao dịch có đòn bẩy: Vay tiền ngay lập tức với lãi suất hiệu quả để tăng khả năng tiếp cận một tài sản hoặc thị trường cụ thể
· Khai thác thanh khoản: Phân bổ tài sản một cách thụ động hoặc hiệu quả để kiếm tiền lãi
· Đặt cược: Đại biểu cấp vốn cho một dự án hoặc người xác thực và mong muốn nhận được một phần doanh thu được tạo ra
· Gửi tiền: Gửi tiền vào giao thức và/hoặc nhóm để thanh khoản (hoặc thanh khoản của đối tác) Danh tính của nhà cung cấp hoặc người cho vay tạo ra lợi nhuận
· Lưu trữ: Lưu trữ an toàn tài sản tiền điện tử mà không phải hy sinh quyền giám sát
Để phục vụ cho mục đích sử dụng cần thiết này trường hợp, tài trợ, cơ sở hạ tầng và các dịch vụ khác nhau. Đổi lại, những nhà cung cấp này sẽ nhận được phần thưởng.
Tỷ suất lợi nhuận là bao nhiêu?
Tỷ lệ hoàn vốn là phần trăm lợi nhuận thu được bằng cách phân bổ vốn vào một chiến lược cụ thể. Có hai thành phần chính để xác định tỷ suất lợi nhuận: tiền gốc đầu tư và thu nhập kiếm được. Nói chung, có hai loại tài sản chính và thu nhập.
· Vốn gốc: Vốn đầu tư vào thời điểm đầu giai đoạn đầu tư, cũng có thể gọi là Đầu tư ban đầu. Ví dụ: gửi 1.000 USDC vào AAVE.
· Năng suất: Tiền lãi kiếm được trong một khoảng thời gian. Ví dụ: kiếm 15 USD bằng USDC trong một năm (APR 1,5%).
· Tổng lợi nhuận: Lỗ ròng gốc + tỷ suất lợi nhuận thực hiện.
Có những loại hiệu trưởng nào?
Có hai loại nguyên tắc chính trong DeFi: ổn định giá và biến động giá.
Chính với mức giá ổn định:
· Định nghĩa: Vốn gốc có giá trị nhìn chung không biến động nên không có rủi ro về giá hoặc áp lực pha loãng.
· Ví dụ: Stablecoin; USDC, DAI, USDT.
·Tác động: Điều cần cân nhắc chính là chi phí cơ hội của việc nắm giữ và triển khai tiền gốc ổn định về giá, thay vì mất giá trị tiền gốc, đặc biệt là trong thị trường giá lên. Tệ nhất là tổng lợi nhuận thấp, ví dụ: USDC gửi tại AAVE chỉ kiếm được 0,5% trong một năm. Trong trường hợp tốt nhất, lợi nhuận có tỷ lệ phần trăm thấp ở mức hai chữ số.
Nguyên tắc biến động giá:
· Định nghĩa: Vốn gốc có giá trị biến động đáng kể, do đó bao gồm cả rủi ro về giá. Tác động của biến động giá token rất khác nhau tùy theo danh mục và dự án cụ thể.
· Ví dụ:
Một sàn (L1): ETH, SOL, MATIC, AVAX
Ứng dụng: SUSHI, CRV, GMX, SNX
Cơ sở hạ tầng Web3: LPT, AR, POKT, FIL
Quản trị: UNI, FF
Memes: DOGE, SHIBA
· Tác động: Tất cả các khoản gốc có biến động về giá đều phải chịu rủi ro về giá. Trường hợp xấu nhất là lợi suất thấp và giá của token chính giảm đáng kể. Trường hợp tốt nhất là lợi suất không thay đổi và giá token tăng giá đáng kể. Một số dự án DeFi có dòng tiền đáng kể, trong khi những dự án khác có cơ chế vốn chủ sở hữu thuần túy dựa vào sự pha loãng hoặc lạm phát. Nhiều dự án dựa vào sự kết hợp giữa dòng tiền và lạm phát, đặc biệt là trong danh mục phần mềm trung gian. Nhiều dự án cấp một có lợi suất một chữ số từ trung bình đến cao tương đối ổn định.
Bảng sau đây so sánh sự cân bằng tương đối giữa hai loại định nghĩa chính và định nghĩa liên quan:
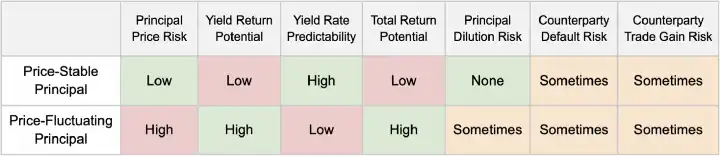
· Rủi ro về giá gốc - Giá trị của vốn gốc phụ thuộc vào Mã thông báo Khả năng giảm giá. Tổng lợi nhuận được bảo vệ gốc được ổn định bằng giá sẽ không giảm do thay đổi giá.
· Tiềm năng thu nhập trở lại - Mức độ hoàn vốn có thể đạt được bằng cách sử dụng tiền gốc. Nói chung, tiềm năng lợi nhuận cao hơn nhiều đối với các token có giá không ổn định, đặc biệt là trong giai đoạn đầu của quá trình phân phối token có tính pha loãng.
· Khả năng dự đoán năng suất -Mức độ có thể dự đoán được mức năng suất. Dự đoán lợi nhuận trên mã thông báo chính ổn định giá đơn giản hơn vì có ít biến số hơn cần xem xét và có giới hạn trên cố hữu đối với lợi nhuận.
· Tổng tiềm năng lợi nhuận - Mức độ sinh lời tổng thể khi tính đến những thay đổi về giá trị gốc. Token gốc với giá biến động có thể kiếm được lợi nhuận cao hơn vì tiền gốc có thể tăng giá. Nhưng đây cũng là con dao hai lưỡi, vì về mặt lý thuyết, giá trị chính cũng có thể gần bằng 0.
·Rủi ro pha loãng tiền gốc - Khi nguồn cung lưu thông tiếp tục tăng theo thời gian, Token Có khả năng rằng giá trị sẽ bị pha loãng. Một hậu quả là thị trường coi mỗi mã thông báo được định giá quá cao, do đó áp lực bán cao hơn bình thường. Ví dụ: DEX có nguồn cung cấp mã thông báo lưu hành ban đầu thấp và phân bổ một phần lớn mã thông báo để khai thác thanh khoản. Theo thời gian, ngày càng nhiều người dùng nhận được các token này, một số quyết định đặt cược chúng để kiếm phí giao dịch, trong khi những người khác bán chúng trên thị trường và không bao giờ sử dụng DEX nữa. Cái trước làm loãng giá trị của mỗi Token, trong khi cái sau cũng làm giảm tổng giá trị của những người đặt cọc ngay từ đầu.
· Rủi ro vỡ nợ của đối tác - Khả năng đối tác không thể trả được khoản vay. Trên nền tảng cho vay không có tài sản thế chấp, nếu người đi vay không trả được khoản vay, người cho vay có thể mất một phần hoặc toàn bộ số tiền gốc đã ký gửi ban đầu. Alameda có khả năng vỡ nợ đối với một số khoản vay không có bảo đảm sẽ đến hạn vào tháng tới, trong khi Gemini đã phải gánh chịu các khoản rút vốn gần đây đã bị tạm dừng do vấn đề thanh khoản của Genesis.
· Rủi ro phát sinh từ giao dịch đúng của đối tác - Xác suất giao dịch của đối tác là chính xác, do đó sẽ làm giảm lợi nhuận của các nhà cung cấp thanh khoản. Ví dụ: nếu tất cả các nhà giao dịch GMX đang bán ETH ở mức cao nhất thì các nhà cung cấp thanh khoản của GLP sẽ phải thanh toán ra khỏi nhóm và chịu lỗ. Các nhà cung cấp thanh khoản của GLP sẽ đóng vai trò là đối tác trực tiếp với các nhà giao dịch GMX.
Có những loại sản lượng nào?
Khi đầu tư vào Token gốc, thường có hai loại lợi nhuận có thể đạt được trong DeFi Kiếm tiền lãi: Tỷ lệ hoàn vốn không xác định được mã thông báo và tỷ lệ hoàn vốn cụ thể của mã thông báo.
Tỷ suất lợi nhuận bất khả tri của Token không liên quan gì đến việc Token có phải là Token của dự án hay không, bởi vì mối quan hệ giữa các bên Có sự trao đổi giá trị hữu cơ và trực tiếp. Một bên từ bỏ giá trị trước để truy cập vào một trường hợp sử dụng cụ thể, trong khi bên kia nhận được giá trị bằng cách cung cấp tiền hoặc dịch vụ. Tương tự như dòng tiền trong Web2.
Sản lượng dành riêng cho mã thông báo phải được phát hành trực tiếp từ kho dự án. Cấu trúc chính xác, cho dù đó là cơ chế cung cấp ban đầu, lạm phát hay đốt cháy, đều do chủ sở hữu hoặc người sáng lập xác định. Lợi suất dành riêng cho mã thông báo góp phần vào nguồn cung lưu thông liên tục và những người nắm giữ pha loãng. Nếu không có Token thì không thể kiểm soát và phân phối đầu ra của một Token cụ thể. Tương tự như chi phí tiếp thị và/hoặc thu hút khách hàng trong Web2.
Đây là cái nhìn sâu hơn về dòng chảy trong hai loại lợi suất chính.
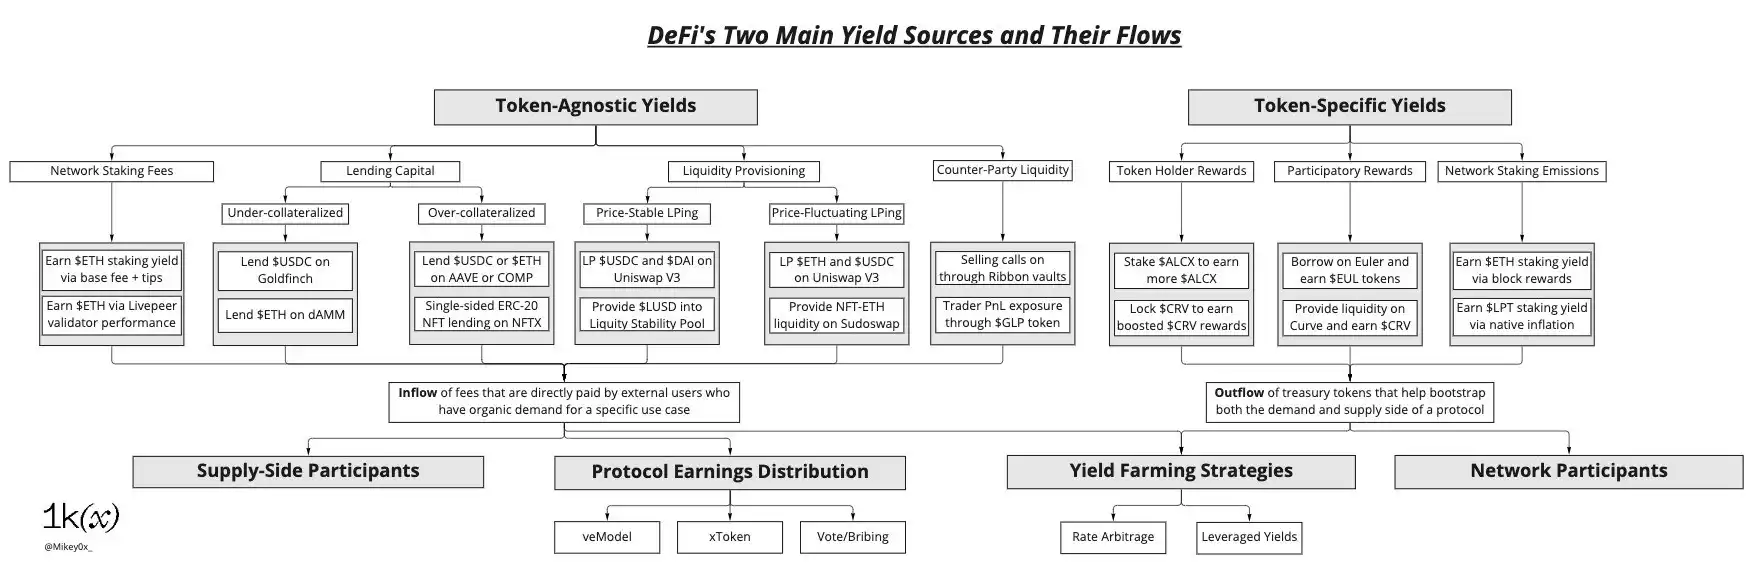
Tỷ suất lợi nhuận bất khả tri của Token
Có 4 loại Lợi suất bất khả tri của Token chính :
· Phí cam kết mạng: Ủy quyền Token cho phần mềm trung gian blockchain đang chạy Và đảm bảo an ninh và kiểm duyệt các trình xác thực, bao gồm cơ sở hạ tầng blockchain và Web3
· Cho vay: Cung cấp mã thông báo và cho phép người khác mượn chúng.
· Cung cấp thanh khoản: Cung cấp Token và cho phép người khác giao dịch/sử dụng nó.
· Thanh khoản của bên đối tác: Bên thực hiện một "giao dịch", chẳng hạn như thực hiện một giao dịch xoay vòng và kiếm được lợi nhuận hoặc mất tiền gốc dựa trên kết quả.
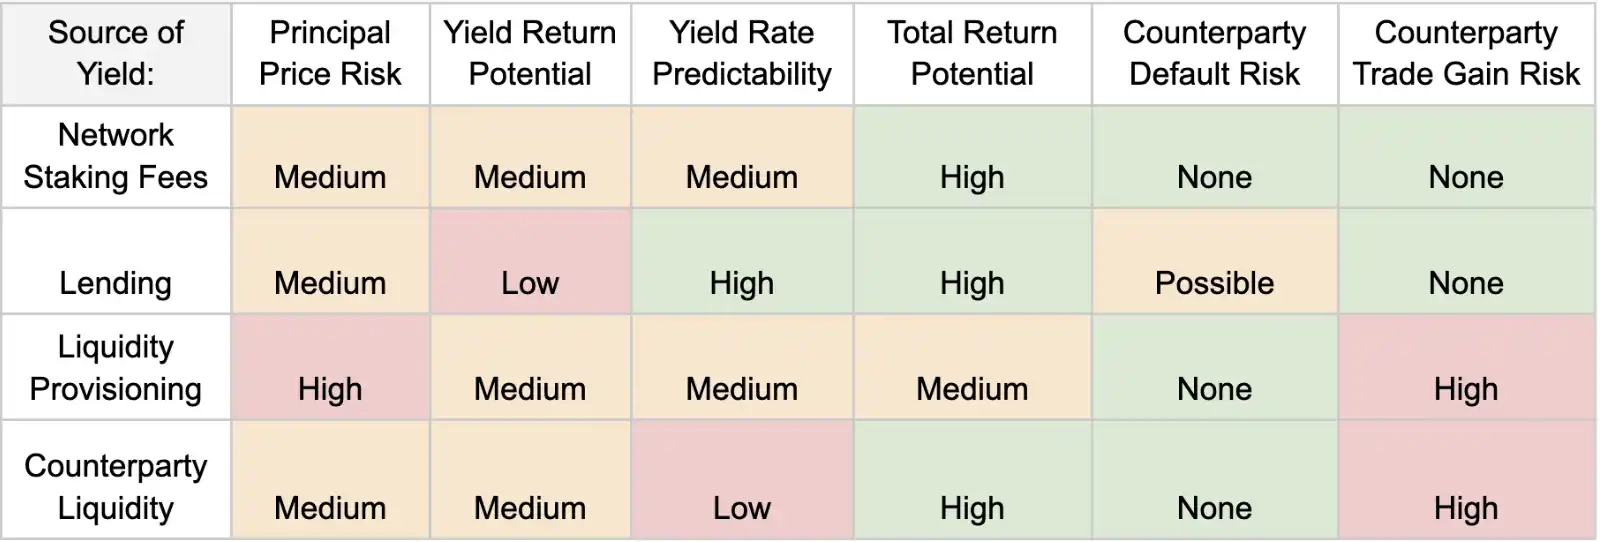
Nguồn cung thanh khoản đã Rủi ro về giá gốc cao hơn vì các khoản lỗ không cố định sẽ làm tăng thêm các khoản lỗ gốc tiềm ẩn. Hơn nữa, do các nhà cung cấp thanh khoản mua một tài sản rẻ hơn khi giá của một tài sản khác tăng lên, tổng tiềm năng sinh lời của việc cung cấp thanh khoản bị giới hạn. Các khoản cho vay có xu hướng có giới hạn lãi suất thấp nhất nhưng dễ dự đoán hơn. Đồng thời, người cho vay cũng dễ bị tổn thương trước nguy cơ người vay vỡ nợ. Bằng cách trở thành nhà cung cấp thanh khoản hoặc đóng vai trò là đối tác thanh khoản, nhà kinh doanh chênh lệch giá hoặc đối tác có lợi nhuận sẽ nhận được một phần rủi ro của tiền gốc ký gửi.
Thuộc tính tỷ lệ hoàn vốn:Tỷ lệ hoàn vốn được xác định bởi cung và cầu. Càng nhiều người dùng muốn tiếp cận ca sử dụng thì tỷ lệ chấp nhận từ các nhà đầu tư vốn càng cao. Không có gì đặc biệt về cơ chế lợi nhuận, ví dụ, lợi tức từ các khoản vay thế chấp quá mức được kiếm theo cách giống nhau và được phân bổ trên các nền tảng khác nhau một cách gần như nhất quán. Đồng thời, lợi nhuận của mỗi nền tảng nhìn chung là tương tự nhau.
Tỷ lệ lợi nhuận bất khả tri của Token được xác định bởi các sự kiện (chẳng hạn như giao dịch) hoặc thời đại (chẳng hạn như khối) ) và có thể được truy cập thông qua mã thông báo dự án trực tiếp đóng vai trò là người đóng góp vốn hoặc nắm giữ dòng tiền của giao thức.
Ví dụ về tỷ lệ lợi nhuận bất khả tri của Token
Tỷ lệ lợi nhuận bất khả tri của Token dựa trên nguyên tắc ổn định giá
· Cho vay: Gửi USDC vào AAVE và nhận lãi suất thay đổi từ người vay.
· Cung cấp thanh khoản: Cung cấp thanh khoản USDC-DAI cho Uniswap và kiếm phí giao dịch.
· Thanh khoản của đối tác: Gửi USDC vào Ribbon và bán quyền chọn bán trên ETH hoặc bán các công cụ phái sinh bên ngoài cho các nhà tạo lập thị trường trên Cega
Tỷ lệ lợi nhuận bất khả tri của Token dựa trên nguyên tắc biến động giá
· Đặt cược mạng: Cam kết ETH cho người xác thực và kiếm phí mạng thông qua các khoản phí và phần thưởng cơ bản hoặc Đại biểu LPT cho điều phối viên kiếm được phí thông qua các dịch vụ chuyển mã và được thưởng ETH.
· Cho vay: Cho Euler vay BTC hoặc ETH và nhận lãi suất thả nổi từ người đi vay.
· Cung cấp thanh khoản: Cung cấp thanh khoản ETH/UNI cho Uniswap.
· Thanh khoản của đối tác: Mua GLP và kiếm phí giao dịch trong khi đóng vai trò là thanh khoản của đối tác
Đạt được tỷ lệ lợi nhuận bất khả tri về mã thông báo thông qua phân phối thu nhập giao thức
Mặc dù không gắn trực tiếp với các trường hợp sử dụng DeFi, việc phân phối phí cho chủ sở hữu token cũng mang lại cơ hội kiếm doanh thu:
· Đặt cược SUSHI để kiếm phí giao dịch nền tảng
· Chuyển đổi BTRFLY thành rlBTRFLY và kiếm thu nhập ETH từ phí nền tảng
p>
· Đặt cược GMX để kiếm phí giao dịch nền tảng và phần thưởng esGMX
Trường hợp cụ thể về tỷ lệ lợi nhuận bất khả tri của Token
· Trường hợp thất bại: Người dùng đã gửi 1 ETH trị giá 1.000 USD vào kho tùy chọn phi tập trung. Người dùng được thông báo trong quảng cáo rằng nó có APR 52% trong khoảng thời gian một tuần. Người dùng kiếm được 0,01ETH vì tùy chọn đã hết hạn, nhưng giá ETH đã giảm 25% trong thời gian đó. Tính theo đồng đô la Mỹ, giá trị danh mục đầu tư của người dùng hiện giảm 24,3%. Lợi suất bất khả tri của token vẫn dễ bị ảnh hưởng bởi tổng lợi nhuận âm. Trong trường hợp này, rủi ro về giá trở thành hiện thực.
· Trường hợp thất bại: Người dùng đã cho người vay vay 500 USDC, người đã thế chấp NFT trị giá 1.000 USD của họ làm tài sản thế chấp. Khi kết thúc khoản vay, người đi vay từ chối hoàn trả khoản vay vì NFT hiện chỉ có giá trị 250 USD. Mặc dù không bị ảnh hưởng bởi rủi ro về giá tiền tệ nhưng tổn thất vẫn có thể xảy ra. Trong trường hợp này, rủi ro vỡ nợ của đối tác trở thành hiện thực.
· Câu chuyện thành công: Một người dùng đã gửi USDC vào nhóm cho vay của AAVE và kiếm được 5% trên khoản tiền gửi 1.000 USD của họ. Tỷ suất lợi nhuận thực tế vào cuối năm là 5%.
· Câu chuyện thành công: Một người dùng đã cung cấp 1.000 USD thanh khoản DAI-USDC trên Uniswap bằng mạng Arbitrum. Tỷ suất lợi nhuận thực tế vào cuối năm là 5%.
Lợi suất dành riêng cho mã thông báo
Có ba tỷ lệ lợi nhuận chính dành riêng cho mã thông báo:
· Người sở hữu mã thông báo phần thưởng: Cung cấp lợi ích cho những người nắm giữ cùng một mã thông báo (thường là DeFi hoặc các dự án dựa trên quản trị).
· Phần thưởng có sự tham gia: Mang lại lợi ích cho người dùng sử dụng dự án.
· Phát hành cam kết mạng: Cung cấp phần mềm trung gian đóng góp cho blockchain ( L1 hoặc các dự án cơ sở hạ tầng Web3) có chức năng xác thực và/hoặc ủy quyền.
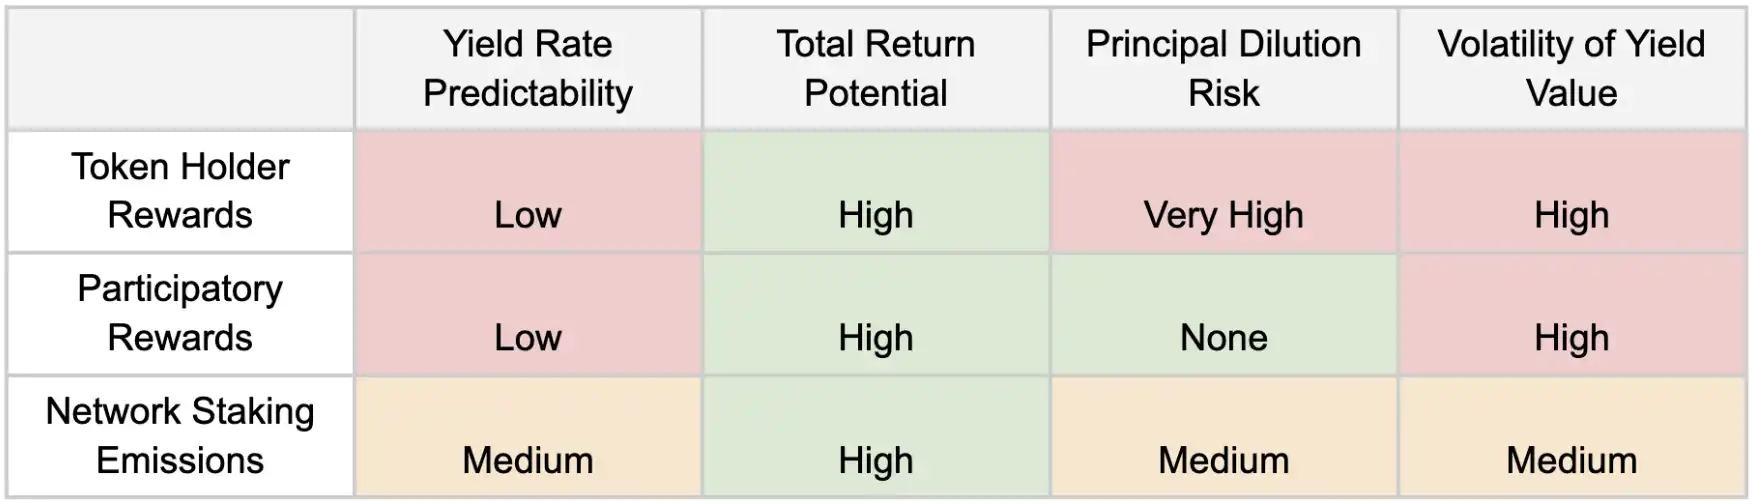
Thuộc tính lợi nhuận: Lợi suất cụ thể của mã thông báo phụ thuộc vào dự án cụ thể, do đó lợi nhuận nhận được có thể thay đổi đáng kể. Lợi nhuận tích lũy theo thời gian hoàn toàn là giả thuyết và được tính bằng giá token của dự án. Lợi nhuận chỉ có thể được thực hiện bằng cách bán từ bên này sang bên khác. Do đó, lợi suất thực hiện có các giả định cơ bản như khả năng bán trên thị trường mở, biến động giá bằng 0 và hoạt động bình thường của các cơ chế cơ bản. Đôi khi, lợi tức dành riêng cho mã thông báo làm giảm giá trị của mã thông báo do phát hành số lượng lớn hoặc hoạt động như một cơ chế lạm phát đối với cấu trúc của các dự án thất bại, dẫn đến thất bại của dự án. Trong những trường hợp khác, lợi nhuận theo từng dự án cụ thể giúp định hướng nhu cầu thực tế và cuối cùng là mạng lưới phát triển mạnh.
Ví dụ về lợi nhuận dành riêng cho mã thông báo
Tỷ lệ hoàn vốn cụ thể của Token dựa trên nguyên tắc ổn định giá
· Phần thưởng có sự tham gia: Gửi các loại tiền tệ ổn định vào Hợp chất và kiếm COMP hoặc gửi các cặp tiền tệ ổn định để thanh khoản Nhập DEX mới và kiếm tiền mã thông báo gốc của nó hoặc kiếm airdrop khi tham gia sớm vào mạng.
Tỷ lệ hoàn vốn Token cụ thể dựa trên nguyên tắc biến động giá
· Phần thưởng của người giữ mã thông báo: Khóa CRV để nhận thêm năng lượng và phần thưởng hoặc đặt cọc APE để kiếm tiền nhiều mã thông báo APE hơn.
· Phần thưởng khi tham gia: Tham gia mạng sớm để kiếm airdrop hoặc gửi wBTC/renBTC vào Curve và kiếm phần thưởng CRV.
Các trường hợp cụ thể
· Trường hợp thất bại: Một người dùng đã mua $100 MOON và bắt đầu kiếm được tỷ lệ hoàn vốn hàng năm là 50% (bằng MOON) trong vòng một năm. Người dùng hiện có $150 bằng MOON. Tuy nhiên, vào đầu năm nay, giá của MOON là 1 USD và đến cuối năm, nó giảm xuống còn 0,5 USD. Giá trị danh mục đầu tư của người dùng đã giảm từ 100 USD xuống còn 75 USD. Để rút tiền, người dùng đã bán tất cả Token ra thị trường với mức chênh lệch 10% và nhận được 67,5 USD. Trong khi lợi nhuận được quảng cáo là 50% thì tổng lợi nhuận thực tế là -32,5%. Về lý thuyết, nếu giá của Moon không thay đổi và người dùng bán với mức trượt giá bằng 0 thì lợi nhuận của người dùng sẽ là 50%. Hiểu lầm về rủi ro do tỷ suất lợi nhuận được quảng cáo. Trong trường hợp này, rủi ro về giá và rủi ro thanh khoản trở thành hiện thực.
· Câu chuyện thành công: Người dùng gửi tiền vào nhóm cho vay của AAVE trong Optimism và kiếm OP. Người dùng kiếm được 5% APY trên OP trước cuối năm và bán ra thị trường, kiếm được lợi nhuận 5% so với lãi suất cho vay thông thường.
· Trường hợp thành công: Một người dùng đã cam kết 1.000 USD bằng UP (Mã thông báo giả định có giá trị 1 USD) và kiếm được 20% sản lượng. Vào cuối năm, giá token của UP đã tăng 500% khi dự án đạt được sức hút mạnh mẽ và đang phân phối doanh thu mạnh mẽ. Người dùng hiện sở hữu 1.200 UP, trị giá 6.000 USD và thu nhập đã tăng gấp 6 lần.
Tóm lại, biểu đồ bên dưới so sánh hai loại lợi nhuận chính và tác động sâu sắc hơn của chúng:
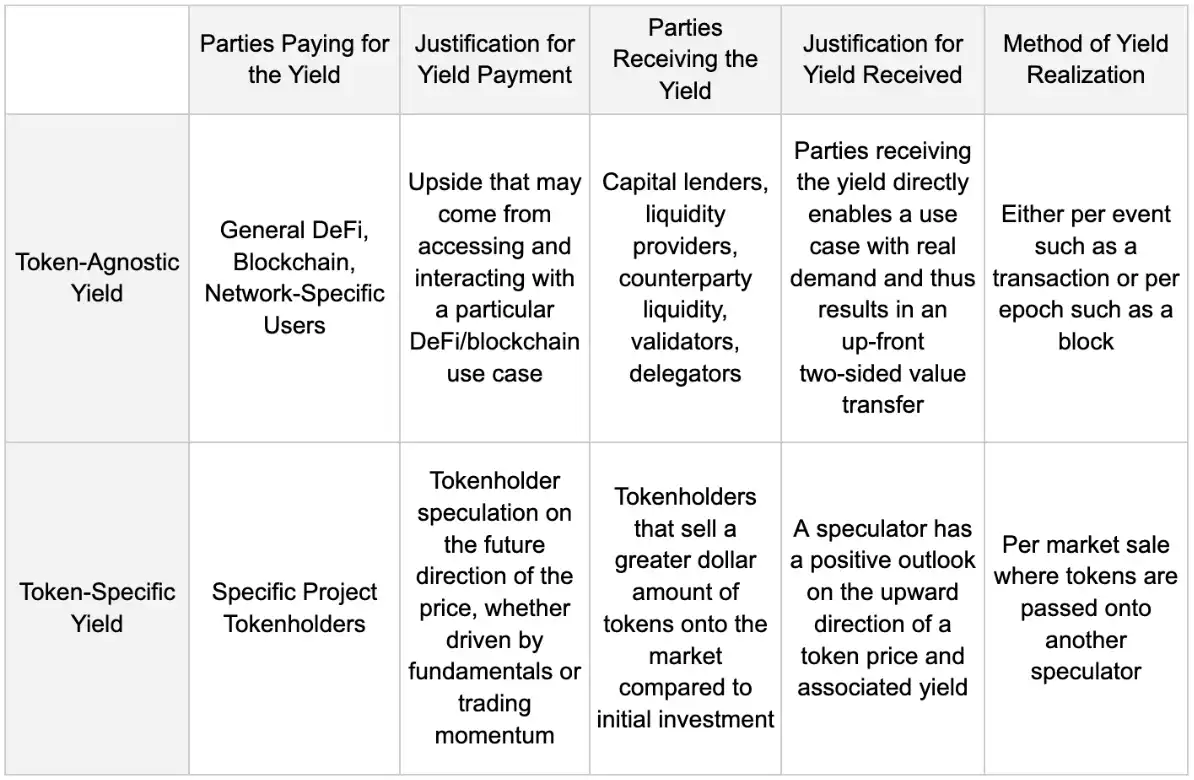
Lợi suất bất khả tri của Token thường dễ dự đoán hơn, nhưng tiềm năng lợi nhuận luôn thấp hơn: bán một cái xẻng trong cơn sốt vàng sẽ tốt hơn việc chọn một cái có giá trị kim loại gấp 1.000 lần dễ dàng hơn nhiều . Nguy cơ hiểu lầm là lớn nhất khi nói đến lợi suất của từng token cụ thể, như được minh họa bằng việc khai thác thanh khoản trên Bancor và các nhóm kép nói chung. Bancor khiến lợi suất trở nên hấp dẫn khi cơ chế đó hoạt động, nhưng nó sẽ gây ra hậu quả tai hại khi cơ chế đó không hoạt động - sự biến động xuất hiện trước tiên để bù đắp những tổn thất nhất thời do việc đúc BNT quá mức. Lợi suất dành riêng cho mã thông báo tương đương với việc phát hiện ra kim loại trong cơn sốt vàng và hiện thực hóa lợi nhuận bằng cách bán những kim loại đó trên thị trường mở. Những lợi ích này chỉ có thể đạt được nếu một bên khác sẵn sàng trở thành người mua và khi nhiều kim loại tương tự được phát hiện, sẽ có áp lực giảm giá đơn vị.
Vậy còn khai thác thanh khoản thì sao?
Khai thác thanh khoản là hành động tối đa hóa lợi nhuận so với rủi ro, chủ yếu thông qua sự kém hiệu quả của thị trường.
Chiến lược được các công ty tổng hợp doanh thu như Yearn Finance thực hiện là khai thác token của các dự án cụ thể. tối đa hóa giá trị cho người tiết kiệm, điều này sẽ gây tổn hại đến lợi ích của chủ sở hữu mã thông báo của các dự án này. Kho tiền USDC của Yearn có một chiến lược đặc biệt, đó là gửi đô la Mỹ vào Stargate, đầu tư vào STG để cung cấp thanh khoản và bán STG ra thị trường để trả lại tiền lãi cho người gửi trong kho. Đây còn được gọi là vấn đề áp suất pha loãng đối với người nắm giữ STG. Quá trình này có thể được mô tả như là tối đa hóa tốc độ.
Ngoài ra còn có các công cụ tổng hợp doanh thu mới tập trung vào các loại hoạt động khai thác thanh khoản khác nhau. Các danh mục này có thể là được chia thành ba loại lớn:
· Kinh doanh chênh lệch lãi suất - Vay một tài sản với lãi suất x và cho vay tài sản đó ở nơi khác để kiếm được nhiều hơn lãi suất x. Ngoài ra, hãy giữ một số tiền giao ngay x và bán số tiền tương đương để kiếm được chênh lệch tài trợ.
· Tận dụng lợi nhuận - Vay một tài sản và chuyển đổi nó thành tài sản khác để tăng năng suất và do đó tăng lợi nhuận tổng thể.
· Chiến lược trung lập delta - Phòng ngừa rủi ro về giá của tài sản cơ bản để có được ước tính về trở lại chính nó tiếp xúc duy nhất.
Ví dụ về khai thác thanh khoản
Kinh doanh chênh lệch lãi suất
· Thế chấp một tài sản, vay USDC với lãi suất 2% trên AAVE, sau đó gửi nó vào nền tảng cho vay không được thế chấp như Ribbon/Maple/TrueFi để kiếm hơn 10%.
· Vay DAI trên AAVE và gửi vào dAMM, sau đó kiếm thặng dư thông qua phần thưởng dành riêng cho Token gốc của dAMM.
· Một kho tiền mang theo có thể mua và bán vĩnh viễn để nhận được lãi suất cấp vốn.
Tận dụng cam kết
· Gửi BTC, vay Avax và nhận sAVAX, và lặp lại.
· Tăng lợi nhuận từ stETH thông qua việc vay ETH đệ quy và hủy thế chấp thông qua Index Coop.
Chiến lược trung lập với đồng bằng châu thổ
· Lớp tổng hợp thanh khoản trên GMX, chấp nhận gửi USDC một chiều.
· Một kho tiền bảo vệ giá GLP thông qua việc bán khống.
Nói chung, chênh lệch lãi suất và lợi suất đặt cược đòn bẩy tiềm ẩn rủi ro thanh lý tương đối cao. Ví dụ: khi stETH phá vỡ mức ổn định lý thuyết của nó, nhiều người dùng sẽ bị thanh lý . Lợi suất từ chênh lệch lãi suất đa nền tảng có thể chứa rủi ro hợp đồng thông minh rất cao, vì lợi suất mới thường đến từ các nền tảng mới và chưa được thử nghiệm. Về chiến lược trung lập đồng bằng, không có gì đảm bảo rằng cơ chế phòng ngừa rủi ro sẽ bù đắp hoàn hảo rủi ro về giá (rủi ro bao gồm thanh lý, sai lệch giá phái sinh so với giá giao ngay).
Khi hiểu rõ hơn về triển vọng lợi nhuận, bạn cần cân nhắc những điều gì?
Nguồn cảm hứng đặc biệt cho bài đăng này là câu chuyện liên tục về “lợi suất thực” trên Twitter (các bài đăng ví dụ: Defi Edge, Miles Deutscher). Hầu hết "lợi suất thực" có thể được phân loại là lợi tức không xác định được mã thông báo kiếm được bằng cách cung cấp một trong hai mã thông báo chính. Mặc dù thật đáng khích lệ khi thấy các dự án tạo ra phí dựa trên hoạt động thực của người dùng và có một số ví dụ về dòng tiền khá sinh lợi, nhưng “lợi suất thực” là một tuyên bố nguy hiểm. Bởi vì tính phản xạ chung, APR được quảng cáo có thể thay đổi nhanh chóng. Nếu mức độ sử dụng giao thức thấp, không chỉ lợi suất sẽ giảm mà nhận thức tiêu cực của công chúng có thể dẫn đến áp lực bán, do đó tổng lợi nhuận có thể trở nên âm.
Một câu hỏi thú vị khác cần xem xét là liệu giao thức có nên phân phối lợi ích trước hay không. Như thường lệ, doanh thu kiếm được trong giai đoạn đầu của dự án nên được tái đầu tư vào tăng trưởng. Bởi vì rất ít giao thức đã đạt đến độ chín (nếu có). Ngoài ra, trong tiền điện tử, bất kỳ điều gì liên quan đến lợi suất đều thu hút người dùng một cách hiệu quả, do đó, thật dễ dàng tạo ra mức tăng giá ngắn hạn được tối ưu hóa cho sự cường điệu hơn là các nguyên tắc cơ bản dài hạn. Mặc dù có thể là một thách thức nhưng việc hiểu được động cơ và ý định của người sáng lập có thể cung cấp dấu hiệu tốt hơn về việc liệu dự án có tập trung vào tương lai hay không.
Các cơ hội doanh thu có thể khám phá
Cho những người nắm giữ NFT vay (giá gốc ổn định hoặc biến động, tỷ suất lợi nhuận bất khả tri của Token): Do tính chất tương đối không ổn định của nó, tỷ suất lợi nhuận khi cho người vay vay có thể rất sinh lợi. Lãi suất hàng năm đối với các khoản vay trung bình hàng tháng dao động từ 30% -50% và có thể cao gấp ba lần trong thời kỳ nhu cầu vay vốn cao.
Người cho vay có thể tìm thấy các ưu đãi được định giá bằng DAI hoặc ETH. Rủi ro chính là rủi ro người đi vay không trả được nợ do giá tài sản thế chấp giảm và rủi ro mất thanh khoản nếu tài sản thế chấp được mua lại. APR cao hơn có thể bù đắp cho rủi ro NFT cao hơn.
Cung cấp thanh khoản NFT (nguyên tắc biến động giá, tỷ lệ lợi nhuận bất khả tri của Token): Dành cho người dùng tìm kiếm lợi nhuận rủi ro, cung cấp tính thanh khoản cho NFT tương đối có lợi nếu giá của NFT không đổi. Hiện tại có hai nền tảng chính để khám phá: NFTX và Sudoswap.
NFTX cho phép người dùng tiếp xúc đơn phương với NFT trong khi cung cấp thanh khoản song phương. Tính đến ngày 21 tháng 11, một số bộ sưu tập đáng chú ý có APR cung cấp thanh khoản hai chữ số, bao gồm Mooncats, Miladies, Squiggles và Forgotten Runes. Mặt khác, Sudoswap cho phép người dùng thiết lập đường cong và phí của riêng họ.
Các cơ hội khác
· Cung cấp các khoản vay không được thế chấp cho Goldfinch (trung tâm dành cho những người vay không sử dụng tiền điện tử) hoặc Maple (một tổ chức tiền điện tử địa phương).
· Cung cấp tính thanh khoản ổn định của cặp tiền tệ trên chuỗi EVM mới để kiếm phí giao dịch từ các bridge, thợ mỏ và người thử nghiệm.
· Kiếm Token bằng cách gửi tiền trên nền tảng và vay tiền trên nền tảng cho vay mới.
· Kiếm phí giao dịch bằng cách sử dụng các Token như GLP và kho DAI của Gains Network làm thanh khoản đối tác.
· Phòng ngừa rủi ro hoặc kiếm tiền từ phí bảo hiểm từ dòng tiền ổn định từ không gian khối thông qua Alkimiya.
· Kiếm thu nhập bằng cách giao dịch dao động và gửi tiền vào kho Squeeth Crab của Opyn.
Trong tiền điện tử, khẩu vị rủi ro có liên quan trực tiếp đến thu nhập và tổng tiềm năng lợi nhuận. Ưu điểm càng lớn thì nhược điểm càng lớn. Khía cạnh quan trọng nhất là cung cấp cho người dùng các lựa chọn và chúng tôi hy vọng rằng khi có nhiều sản phẩm và cơ hội nguyên bản xuất hiện trên chuỗi, các nguồn doanh thu đa dạng hơn sẽ tiếp tục tăng. Nếu bạn đang xây dựng thứ gì đó trong không gian DeFi, đừng ngần ngại liên hệ với chúng tôi.
Tuyên bố miễn trừ trách nhiệm: Tác giả của bài viết này và Quỹ đầu tư 1K(X) đều không phải là cố vấn tài chính . Bài viết này và nội dung của nó không nên được hiểu là lời khuyên đầu tư.
Xin cảm ơn Dmitry Berenson rất nhiều vì đã có nhiều phản hồi về bài viết này.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan