Báo cáo Chainalysis Web3: Các nền tảng giao dịch đang mở ra thời điểm thanh lý, DeFi thống trị DAO
Tiêu đề gốc: " Báo cáo Chainalysis Web3: Các sàn giao dịch đã có thời điểm tính toán 》
Tác giả gốc: Joel John, phi tập trung.co
Bản tổng hợp gốc: Lao Yupi
Bài viết này đến từ tài khoản công khai WeChat: Yuppie cũ
Các nhà đầu tư bán lẻ tham gia thông qua NFT và trò chơi
Thường thì người dùng bình thường đặt tiền điện tử lên bệ đỡ. Nhưng công nghệ không nhảy thẳng từ 0 lên 100. Theo một nghĩa nào đó, nó sẽ không thể chuyển từ công nghệ quân sự bí mật sang áp dụng đại trà chỉ sau một đêm. Nó thâm nhập vào mọi cơ cấu của xã hội, bám sát các thị trường ngách. Điều này được thể hiện rất rõ ràng trong báo cáo. Điều đầu tiên thu hút sự chú ý của tôi là biểu đồ bên dưới.
Ngay từ quý 1 năm 2021, khối lượng giao dịch trên mạng bắt đầu giảm, nhưng số lượng chuyển khoản thì không. Nó đã không tăng trưởng cho đến quý đầu tiên của năm nay. Một lý do giải thích cho điều này là giá mã thông báo đã đạt mức cao nhất mọi thời đại vào quý 2 năm 2022 - vì vậy khi bạn nhân với giá cơ sở, nó sẽ cho thấy khối lượng giao dịch cao hơn. Khối lượng giao dịch giảm nhưng số lượng chuyển khoản vẫn nằm trong khoảng 10% mức cao nhất mọi thời đại và có một số lý do giải thích cho điều này.
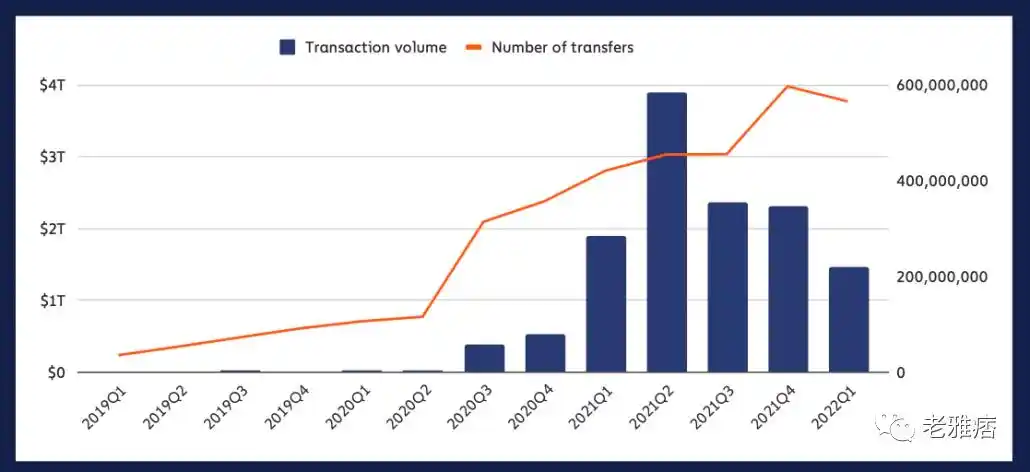
Biểu đồ dưới đây thể hiện mối quan hệ giữa khối lượng giao dịch và số lượng chuyển khoản.
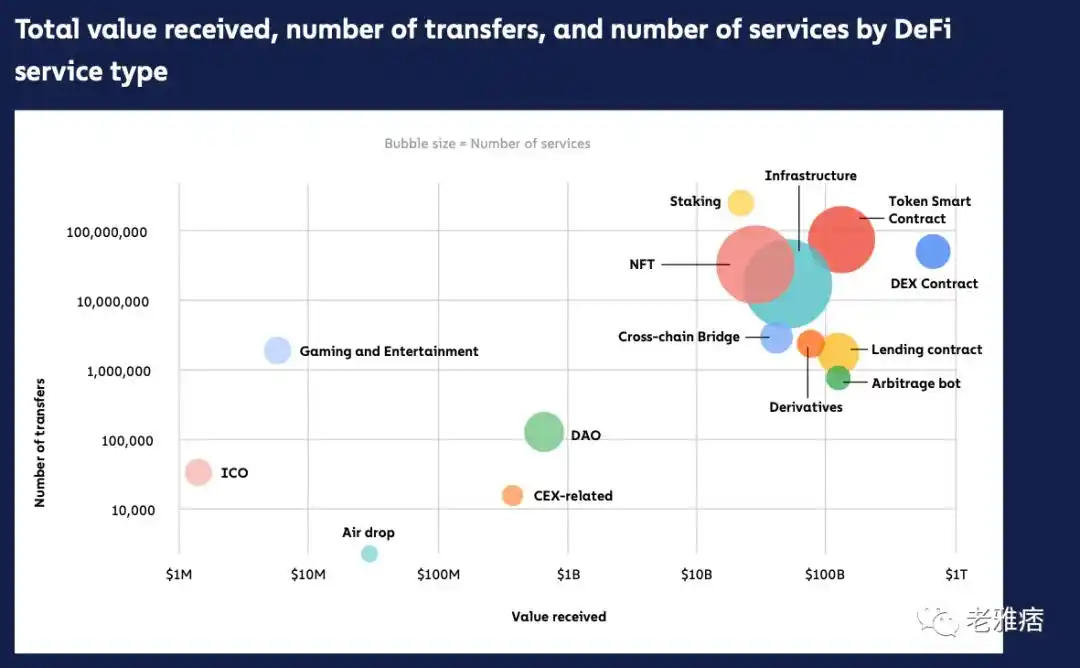
Đây là hai dịch vụ tập trung vào các nhà đầu tư bán lẻ nổi bật với tôi. . Một cái là trò chơi và cái còn lại là NFT. NFT dường như nổi bật hơn về khối lượng giao dịch (hơn 100 tỷ USD) và số lần chuyển khoản (hơn 10 triệu USD) so với các trò chơi dường như chỉ có khoảng 8 triệu USD chuyển khoản. Tất nhiên, một phần lý do có thể là do giá của các NFT như Bored Apes (trị giá lúc cao điểm hơn 500.000 USD) tăng so với tài sản trong trò chơi. Quan điểm của tôi là hai ngành này dường như đã chiếm được tâm lý của công chúng và hiện đã có đủ sự quan tâm (so với năm 2019).
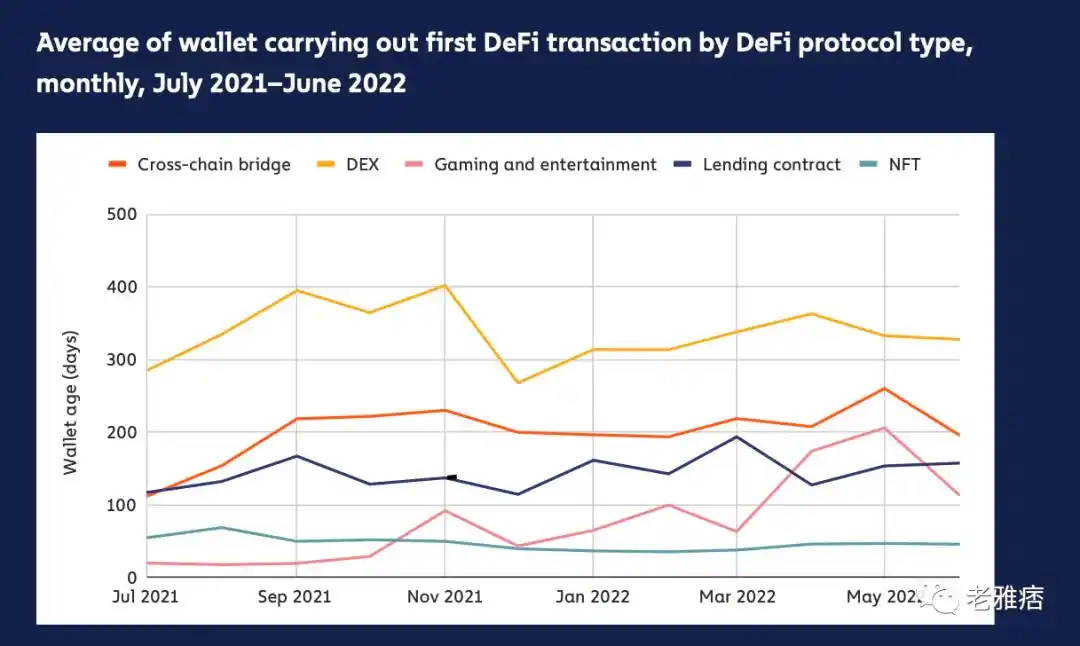
Quan trọng là nó mở rộng được thị trường. Biểu đồ dưới đây cho thấy độ tuổi trung bình của ví ở từng phân khúc sản phẩm. Ví Dex ít nhiều chững lại sau khoảng 300 ngày. Điều này ngoại suy rằng người dùng DeFi trung bình đã hoạt động được khoảng 1 năm. Trung bình, ví chơi game và NFT hoạt động trong thời gian dưới 50 ngày.
Ví liên quan đến trò chơi có đường gấp cao hơn. Tôi nghĩ điều này có liên quan đến mô hình chơi để kiếm tiền vẫn đang được khám phá trong vài tháng qua, chỉ còn những chiếc ví cũ trong đó. Đối với NFT, con số đó không đổi. Điều này có nghĩa là ngày càng có nhiều tài khoản hoạt động mới hơn tham gia vào hệ sinh thái. (Hoặc điều đó có thể có nghĩa là người dùng dùng thử NFT và sau đó rời đi ngay lập tức, giữ cho tuổi hoạt động trung bình của ví ở mức thấp..)
Ví mới không có nhiều ý nghĩa cho đến khi bạn trả phí, đó là một số điều mà biểu đồ bên dưới tiết lộ. Cho đến tháng 7 năm 2021, NFT chỉ chiếm chưa đến 5% phí phải trả. Bây giờ là khoảng 20-25%. Tôi thấy điều này thú vị vì trong tất cả các danh mục trong dữ liệu của Chainalysis, NFT đang phát triển nhanh nhất. Vì vậy có lẽ chúng ta nên thay đổi ấn tượng tiêu cực đó về họ..
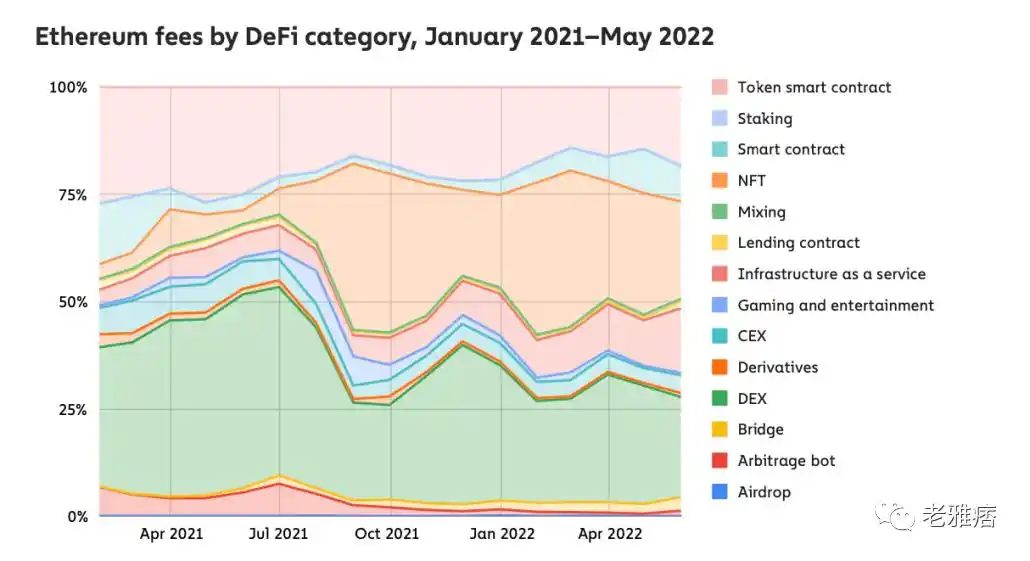
Câu chuyện dài short: Lượng giao dịch trung bình đang có xu hướng giảm, nhiều giao dịch diễn ra hơn và NFT đang trở thành một phần quan trọng trong "giai đoạn nhà đầu tư bán lẻ".
Các sàn giao dịch đã đến thời điểm thanh lý
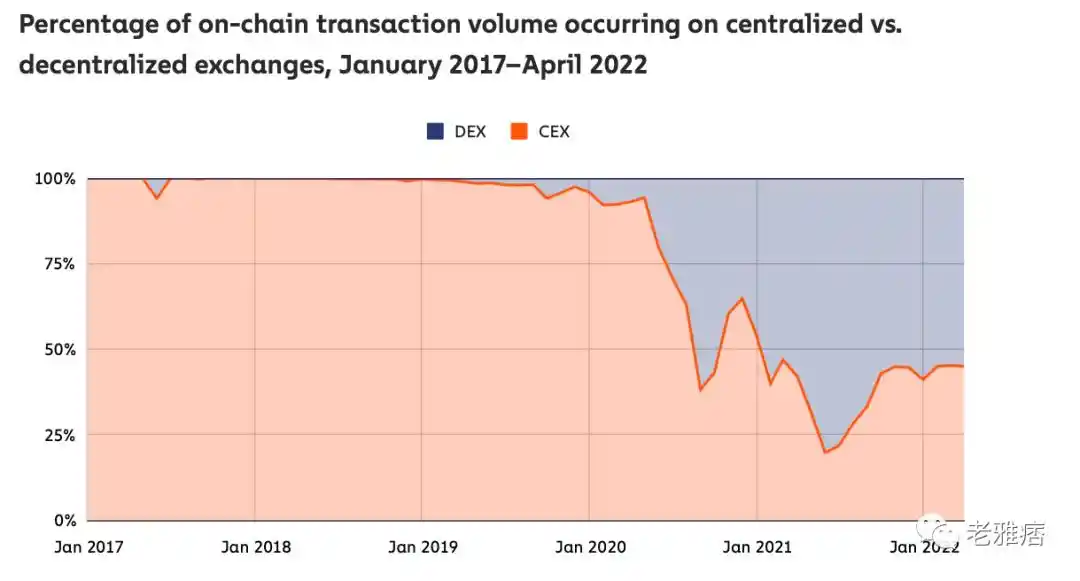
Các sàn giao dịch phi tập trung đang ở thời điểm thú vị . Khối lượng giao dịch trên chuỗi của họ hiện tương đương với khối lượng giao dịch tập trung. Vào thời kỳ đỉnh cao, khối lượng giao dịch liên quan đến DEX gấp khoảng 2,5 lần so với CEX, nhưng điều này có thể liên quan nhiều đến việc khai thác thanh khoản. Trong trường hợp không có ưu đãi, người dùng có thể quay lại sàn giao dịch tập trung do cân nhắc về tốc độ và hiệu quả chi phí.
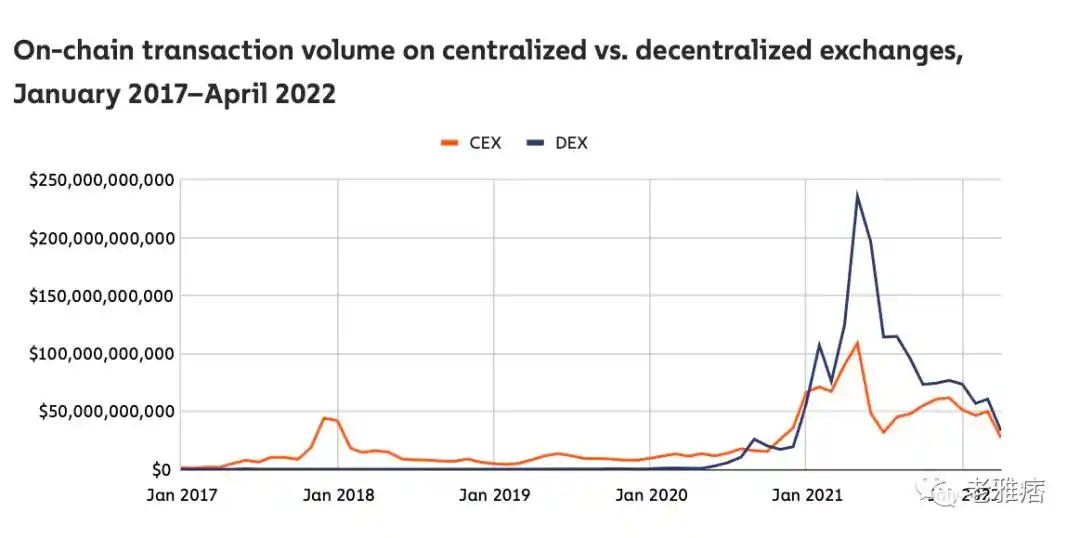
Thêm khối lượng giao dịch trực tuyến chảy vào các nền tảng giao dịch phi tập trung thay vì giao dịch tập trung nền tảng. Khoảng 55% khối lượng giao dịch hiện được chuyển đến các sàn giao dịch phi tập trung. Tôi nghĩ con số này sẽ tiếp tục có xu hướng tăng lên khi các nền tảng giao dịch tập trung vào lớp 2 trưởng thành trong DeFi. Có một số lý do ủng hộ nhận định của tôi:
DeFi bị cá voi thống trị - do đó, khối lượng giao dịch trung bình của DEX cao hơn nhiều so với khối lượng giao dịch tập trung giao dịch nền tảng được thực hiện bởi người bình thường.
Sau khi bạn gửi tiền, CEX sẽ không ghi lại giao dịch trên chuỗi. Giao dịch của họ không đóng góp vào khối lượng giao dịch trên chuỗi.
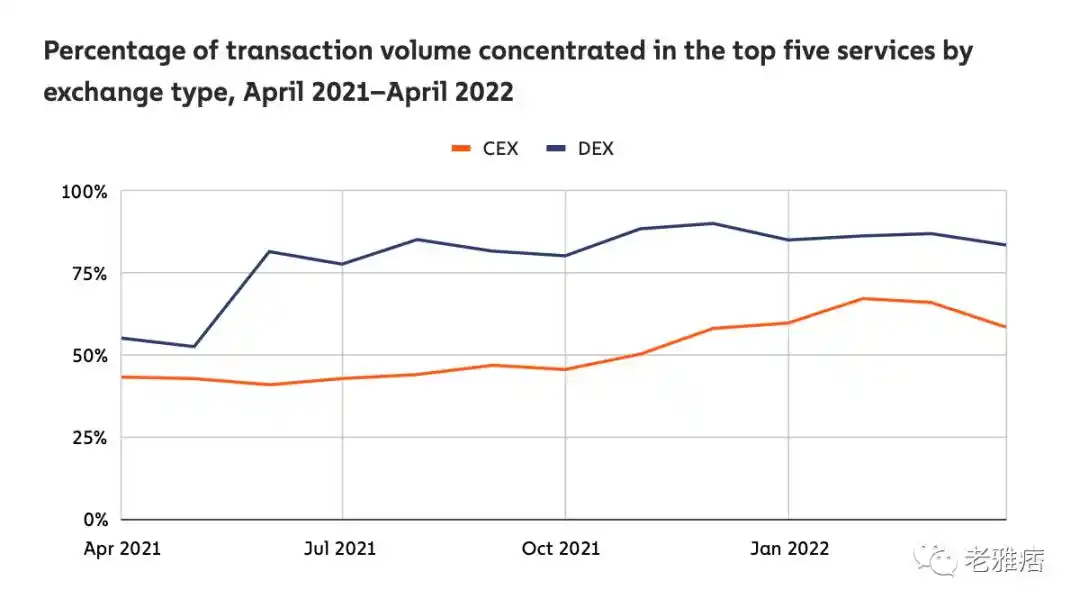
Điều thú vị là dữ liệu được Chainalysis chia sẻ cũng quan sát thấy sự tàn bạo trong DeFi ol. Ví dụ: 5 sàn giao dịch phi tập trung hàng đầu chiếm khoảng 85% khối lượng giao dịch. Trong số các đối tác tập trung của họ, con số này cao hơn khoảng 45%. Vì vậy, nếu bạn không nằm trong top 5 về danh mục nền tảng giao dịch trong DeFi, bạn đang cạnh tranh khoảng 15% khối lượng giao dịch.
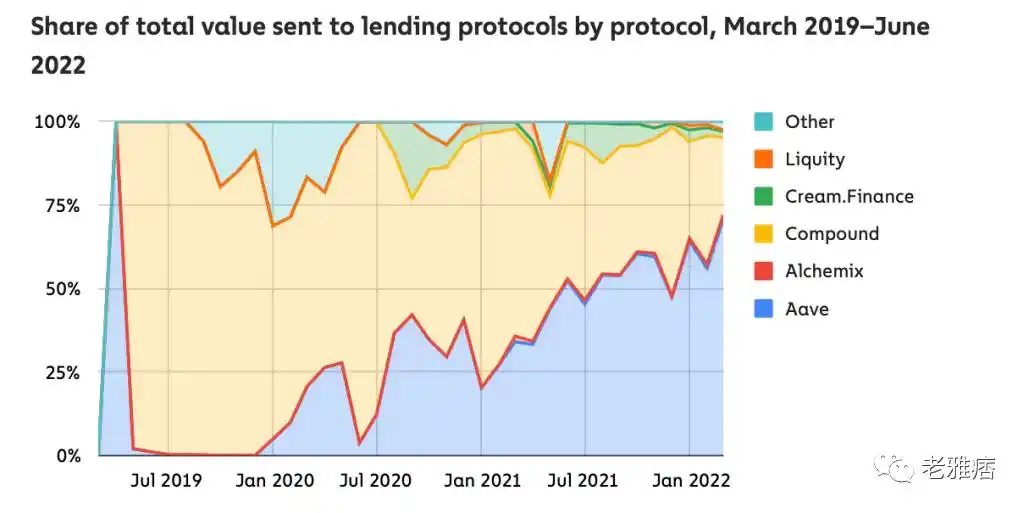
Các khoản vay thì sao? Aave và Hợp chất hiện kiểm soát 90% khối lượng giao dịch của nền tảng cho vay. Danh mục “khác” ở đây là tất cả các nền tảng cho vay cạnh tranh khác. Họ nhận được ít hơn 10% khối lượng vay còn lại.
Mọi người có thể nhìn vào dữ liệu này và nói, "Cho vay DeFi rất tập trung." Thị trường tuân theo mô hình quy luật quyền lực điển hình được thấy trong thế giới đầu tư mạo hiểm. Nếu có thì các nền tảng này đang hoạt động cực kỳ tốt khi xét đến sự biến động và tần suất thanh lý trong vài tháng qua. Tôi đã chọn những bộ dữ liệu này để cho thấy mức độ cạnh tranh của DeFi giữa các giao thức nhỏ hơn. Tôi nghĩ không dễ để trở thành người sáng lập DeFi.
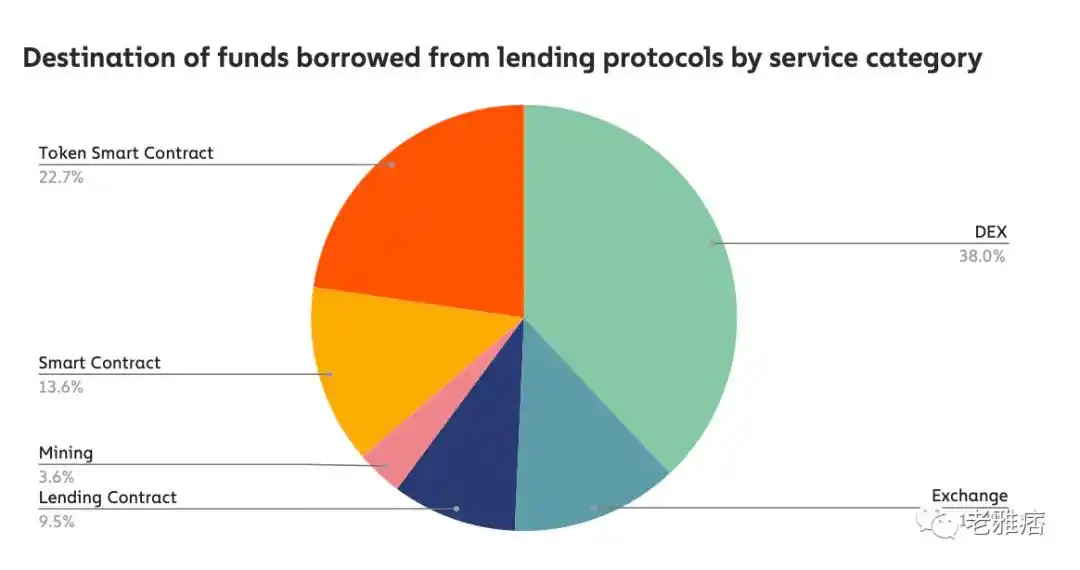
Những dữ liệu này cho thấy một cách thú vị mục đích mà hầu hết mọi người sử dụng các khoản vay DeFi. Khoảng 38% người dùng gửi tài sản nhận được dưới dạng khoản vay tới DEX. Điều này thường là để đổi nó lấy một tài sản khác có thể tăng giá nhanh hơn lãi suất trả cho khoản vay. Khoảng 13% khối lượng giao dịch được chuyển đến các nền tảng giao dịch thông thường. Nhìn chung, một nửa số khoản vay được thực hiện trong DeFi sẽ quay trở lại sàn giao dịch dưới một số hình thức.
Tôi thấy thú vị khi chỉ có 3,6% số tiền cho vay được chuyển đến các ví được liên kết với các thợ mỏ. Tôi suy đoán điều này có thể là do đòn bẩy giữa các thợ đào đến từ một nguồn tập trung hơn như Nexo hoặc ngân hàng. Do đó, có thể an toàn khi nói rằng các khoản vay được liên kết với DeFi (chủ yếu) dành cho các giao dịch vào thời điểm hiện tại.
DAO do DeFi dẫn đầu
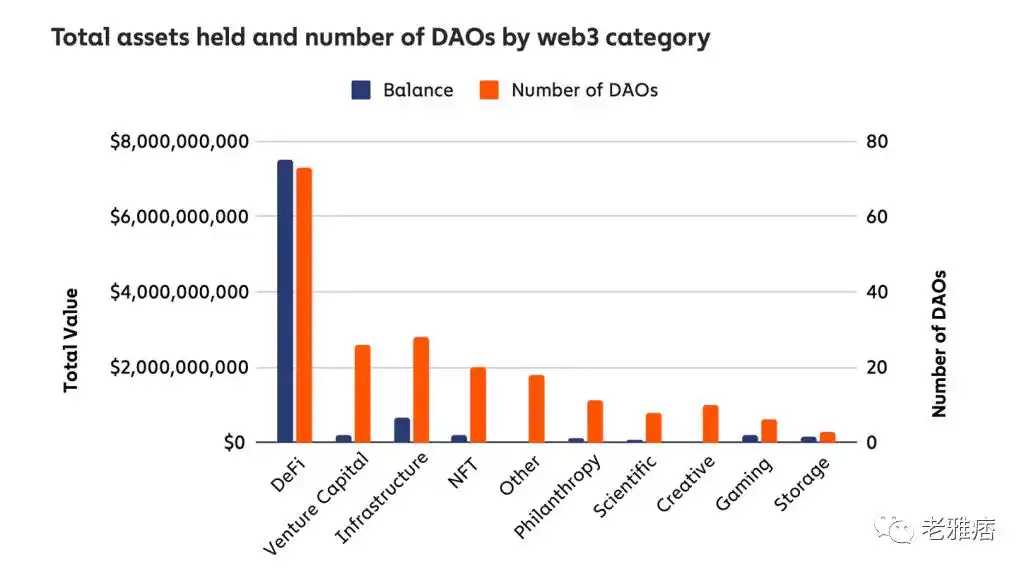
Ngày nay, hầu hết mọi thứ đều có DAO. Tính hiệu quả và mức độ phù hợp của chúng vẫn còn bị nghi ngờ, nhưng ngày càng rõ ràng rằng các DAO liên quan đến DeFi sẽ thống trị trong tương lai gần. Các doanh nghiệp liên quan đến DeFi nắm giữ khoảng 83% vốn trong DAO. DAO liên quan đến DeFi trung bình quản lý khoảng 100 triệu USD. Có một lý do cho việc này. Dòng tiền của các doanh nghiệp liên quan đến DeFi và hoạt động kinh doanh điển hình hoàn toàn nằm trên chuỗi. Khi DAO tương tác với thế giới off-chain, việc xác minh điều gì đang xảy ra sẽ trở nên khó khăn.
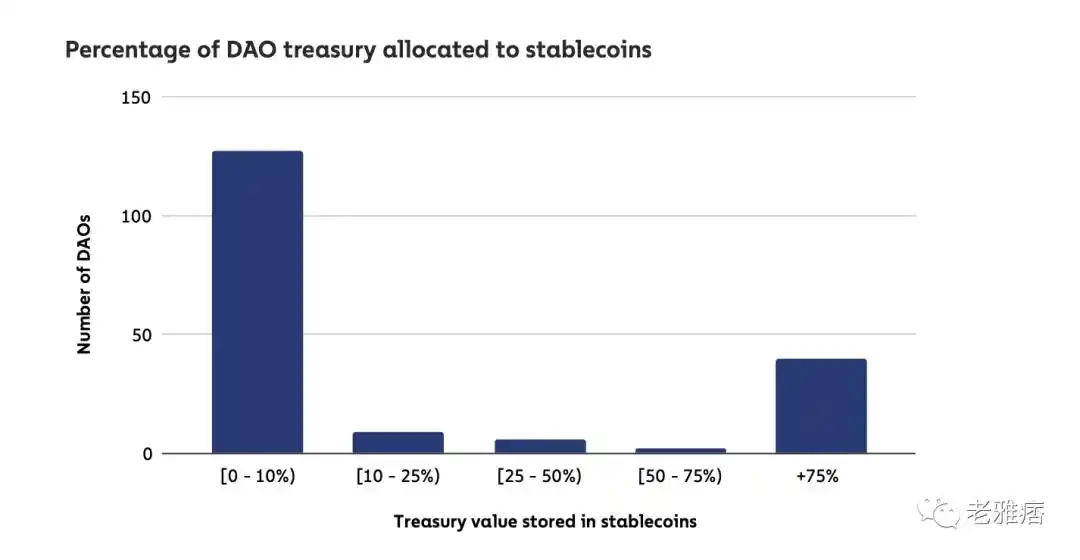
Tuy nhiên, có một điều cần lưu ý. Khoảng 85% DAO được Chainalysis xem xét lưu trữ tất cả số tiền của họ trong một tài sản duy nhất. Tôi nghĩ đây thường là mã thông báo do công ty phát hành. Chỉ có khoảng 23% DAO được phân tích chuỗi sử dụng Stablecoin. Trong số đó, khoảng 130 DAO có AUM dưới 10%, trong khi khoảng 40 DAO có 75% AUM. Dữ liệu này hơi có vấn đề vì nó chỉ kiểm tra số lượng DAO và tỷ lệ vốn được phân bổ cho Stablecoin. Biết giá trị tiền tệ sẽ đưa mọi thứ vào quan điểm tốt hơn.
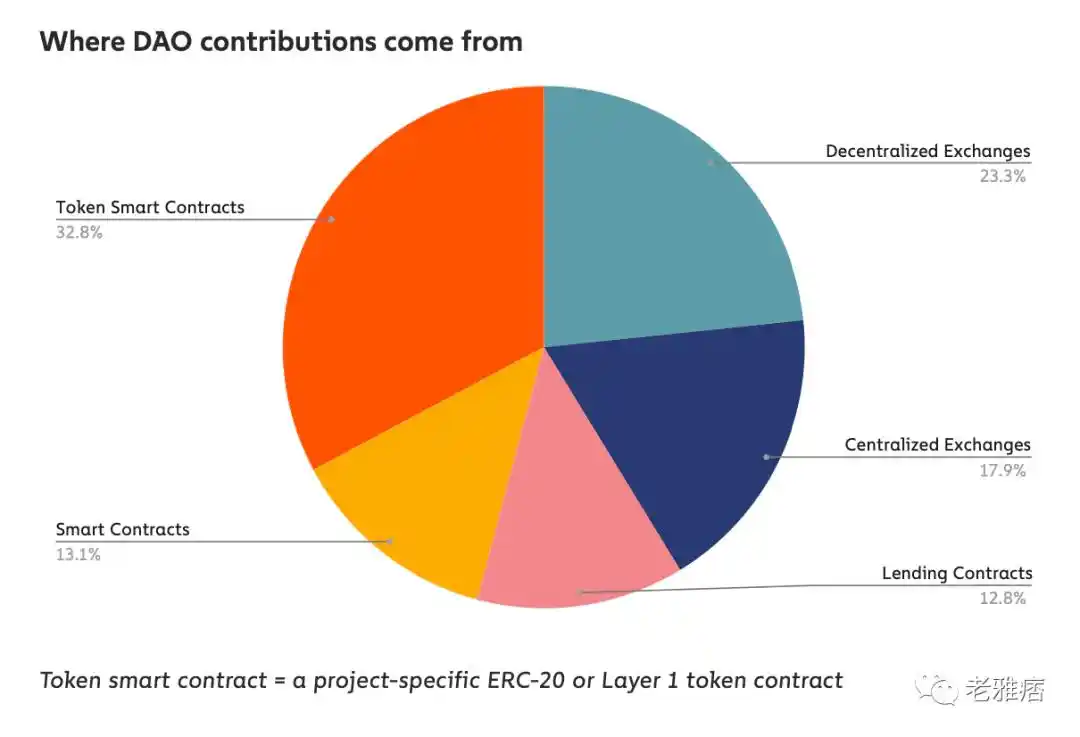
Tập dữ liệu cũng chứa thông tin về người sử dụng DAO. Ngày nay, cứ 5 USD chảy vào DAO chỉ có 1 USD đến từ các dịch vụ tập trung. Thay vào đó, hầu hết số tiền do The DAO quản lý đều đến từ các hợp đồng thông minh, nền tảng cho vay hoặc sàn giao dịch phi tập trung khác.
NFT là DeFi mới
Bạn nghĩ thị trường giá xuống đã đóng băng NFT? KHÔNG. Khoảng 37 tỷ USD đã được chi cho NFT vào năm 2022, so với tổng số tiền thanh toán là 40 tỷ USD vào năm 2021. Có một số phát hiện thú vị hơn trong dữ liệu này.
Tại thời điểm báo cáo, có khoảng 750.000 người mua và người bán NFT hoạt động trên chuỗi. Đỉnh cao của con số này là vào quý 1 năm nay, khi con số này gần chạm mốc 1 triệu người dùng. Đây là tổng quy mô của thị trường NFT cho đến nay. Điều tôi thấy thú vị là con số này tăng khoảng 20 lần so với quý 1 năm 2021. Đây không phải là một năm tồi tệ đối với NFT.
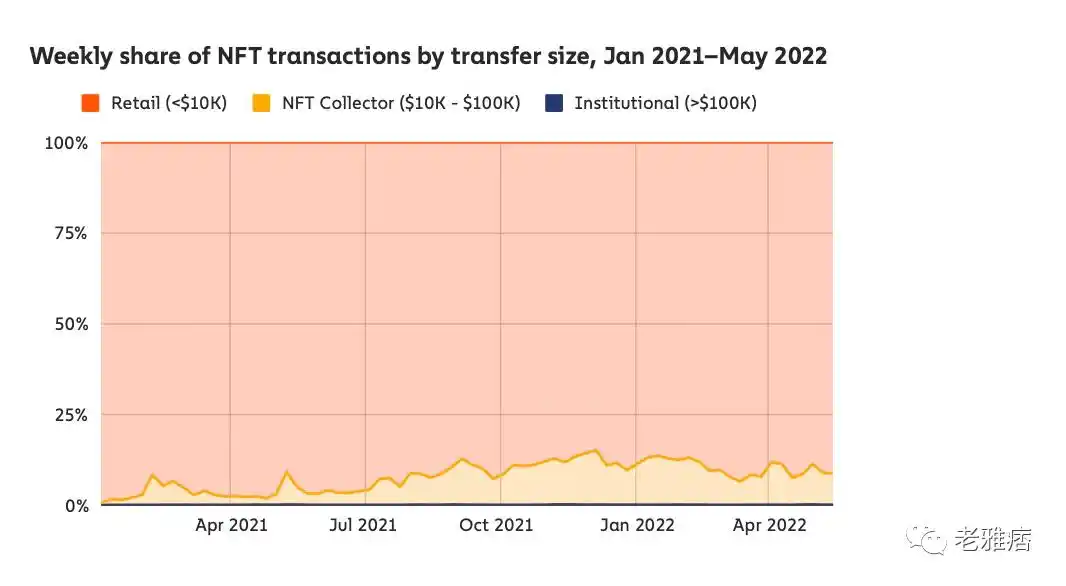
Số lượng giao dịch liên quan đến NFT do các tổ chức thực hiện là nhỏ. Xét về tần suất giao dịch, có vẻ như hơn 90% tài sản được giao dịch có giá trị dưới 10.000 USD. Điều này có nghĩa là các tổ chức và nhà giao dịch không quan trọng? KHÔNG. Các nhà giao dịch và tổ chức xử lý tài sản trị giá từ 10.000 USD đến 100.000 USD (giao dịch trên 100.000 USD) chiếm khoảng 90% khối lượng giao dịch.
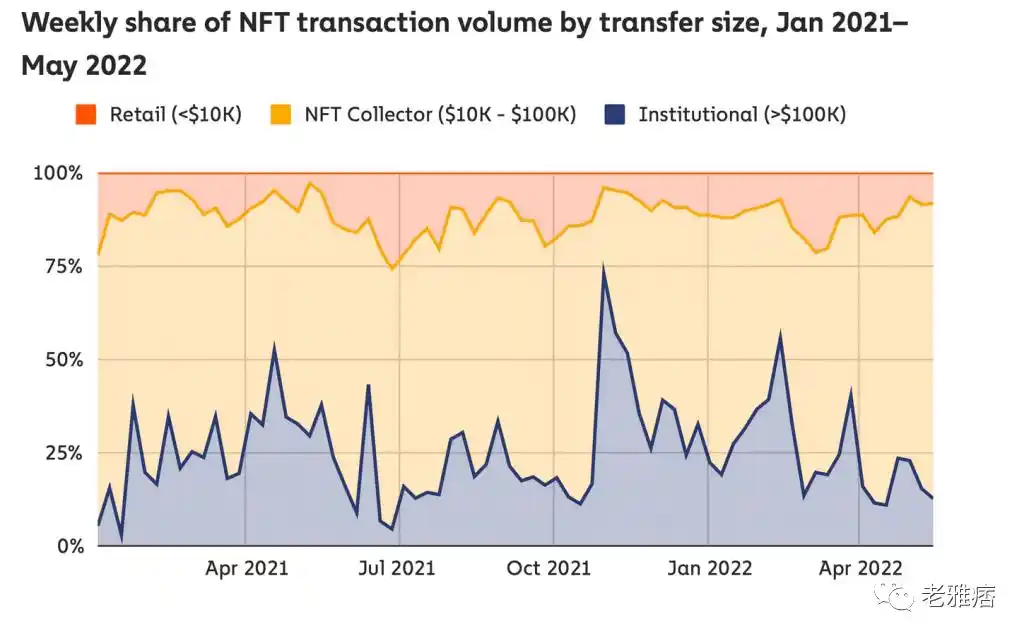
Tôi nghĩ chúng ta sẽ thấy thị trường chia làm hai vào thời điểm này.
1. NFT cấp thấp, giá cả phải chăng chủ yếu có thể được thực hiện trên mạng lớp 2 hoặc mạng chi phí thấp như Solana. Điều này sẽ tập trung vào phí giao dịch tương đối thấp và nâng cao trải nghiệm người dùng, thay vì trở thành một phương tiện đầu cơ.
2. Những NFT đắt tiền có thể so sánh với nghệ thuật. Hãy cân nhắc việc token hóa bản quyền âm nhạc hoặc thứ gì đó giống như Boring Ape cho việc này. Chúng có thể ở mức đã tồn tại nguồn tài trợ "cũ" từ những người áp dụng sớm. Chỉ cần thương vụ được hoàn tất, họ không quan tâm nó có giá vài trăm đô la hay không.
Người sáng lập sẽ phải lựa chọn phục vụ một trong hai người. Đối với hầu hết những người sáng lập liên quan đến NFTFi, việc tập trung vào cái sau có thể rất quan trọng để mở rộng quy mô. Metastreet.xyz là một ví dụ điển hình và biểu đồ bên dưới giải thích lý do:
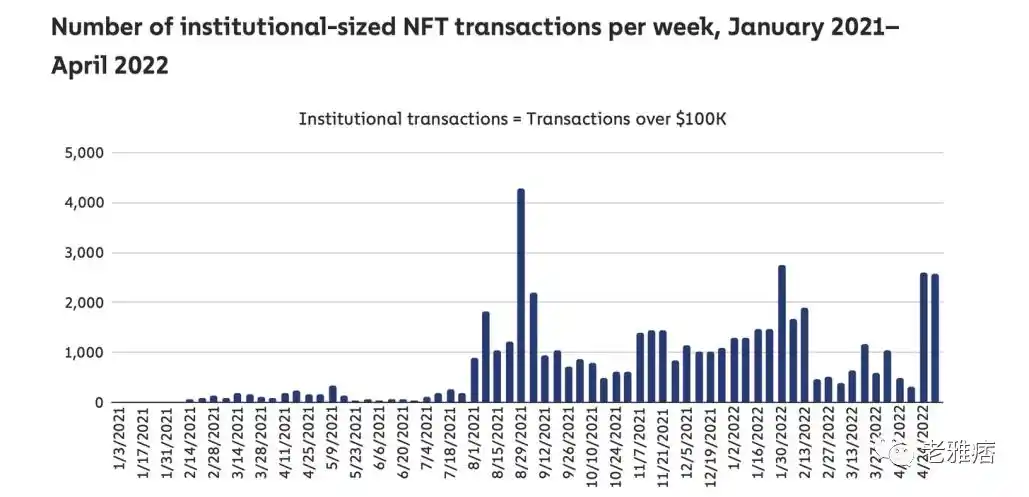
Số lượng giao dịch liên quan đến NFT trị giá trên 100.000 USD hiện đang ở mức cao nhất. Tính đến cuối tháng 4 năm 2022, đã có hơn 4.000 giao dịch trị giá hơn 100.000 USD mỗi tháng. Các doanh nghiệp có thể rất có lợi nếu nắm bắt được một phần khối lượng này và thậm chí tính phí 0,2% trên đó. Báo cáo cũng đi sâu vào hành vi nắm giữ bất động sản Metaverse.
"Trong 10 trong số 11 dự án mà chúng tôi nghiên cứu, người dùng nắm giữ NFT VRE trong ít hơn 25% thời gian bộ sưu tập NFT trực tuyến. Trong 6 dự án 11 dự án, người dùng nắm giữ ít hơn 15% thời gian. Nói cách khác, việc mua VRE ở hầu hết các dự án trên được mô tả phù hợp hơn là đầu cơ."
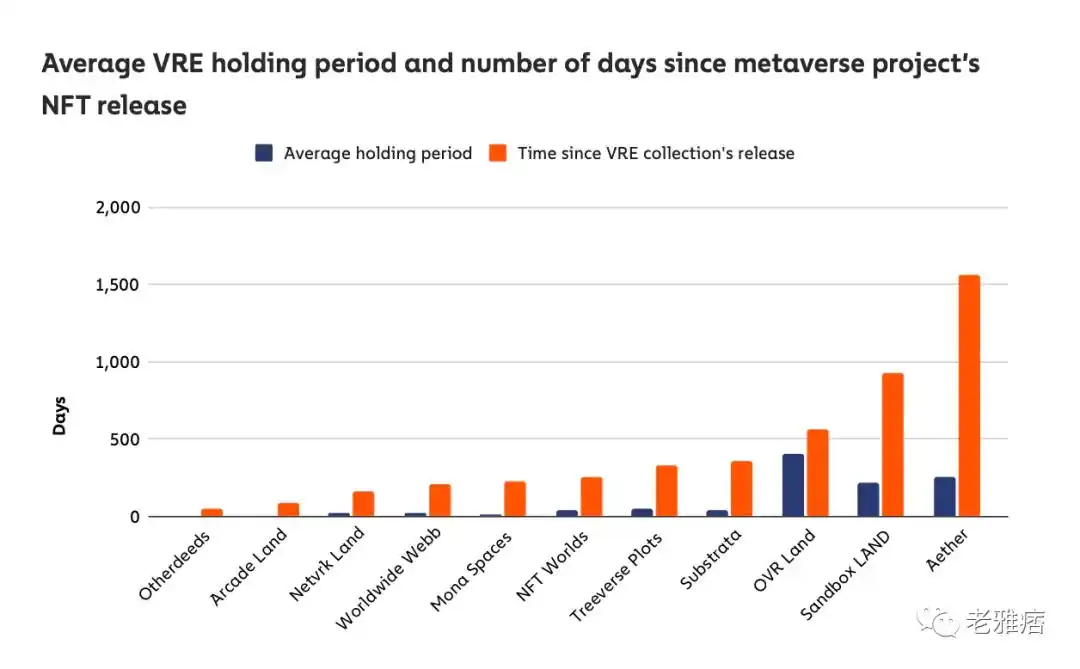
Nó cho thấy xu hướng bất động sản metaverse tương tự như các công cụ mã thông báo. Mọi người hiện đang mua nó với ý định bán nó với giá cao hơn. Một điều tôi muốn thấy ở đây là số ngày trung bình các lô bất động sản trên thế giới đạt mức cao nhất mọi thời đại và nó kéo dài bao lâu kể từ đó. Tôi suy đoán rằng mức ATH hiện tại của tài sản bất động sản là trong vòng vài ngày kể từ khi ra mắt và chúng không giữ được giá trị theo thời gian. Tôi có quyền truy cập vào một số bộ dữ liệu metaverse, vì vậy chúng ta sẽ tìm hiểu sâu hơn về điều đó sau.
Phần còn lại của báo cáo bao gồm thông tin liên quan đến việc tách UST. Tôi sẽ tránh thảo luận về vấn đề này bây giờ nhưng sẽ tóm tắt về nhà giao dịch wash Trader tích cực nhất mà tôi từng thấy. Báo cáo đề cập đến một “nền tảng” thưởng token dựa trên khối lượng giao dịch. Tôi cho rằng điều này có vẻ hiếm. Họ đã tung ra một token vào đầu năm nay.
Giao dịch rửa tiền thường đề cập đến việc mọi người giao dịch với nhau để tạo ảo giác về khối lượng giao dịch. Trong trường hợp tiền điện tử, người ta có thể khởi chạy hàng nghìn ví để đăng ký airdrop. Những người buôn bán rửa tiền này trắng trợn một cách ấn tượng. Họ đã thực hiện khối lượng giao dịch khoảng 650.000 ETH, mua và bán 3 NFT giống hệt nhau.
Họ chưa bao giờ tương tác với bất kỳ người bán hoặc người mua nào khác. Ví được đề cập đã chi 114 triệu đô la phí gas để mua các token trị giá khoảng 185,5 triệu đô la.
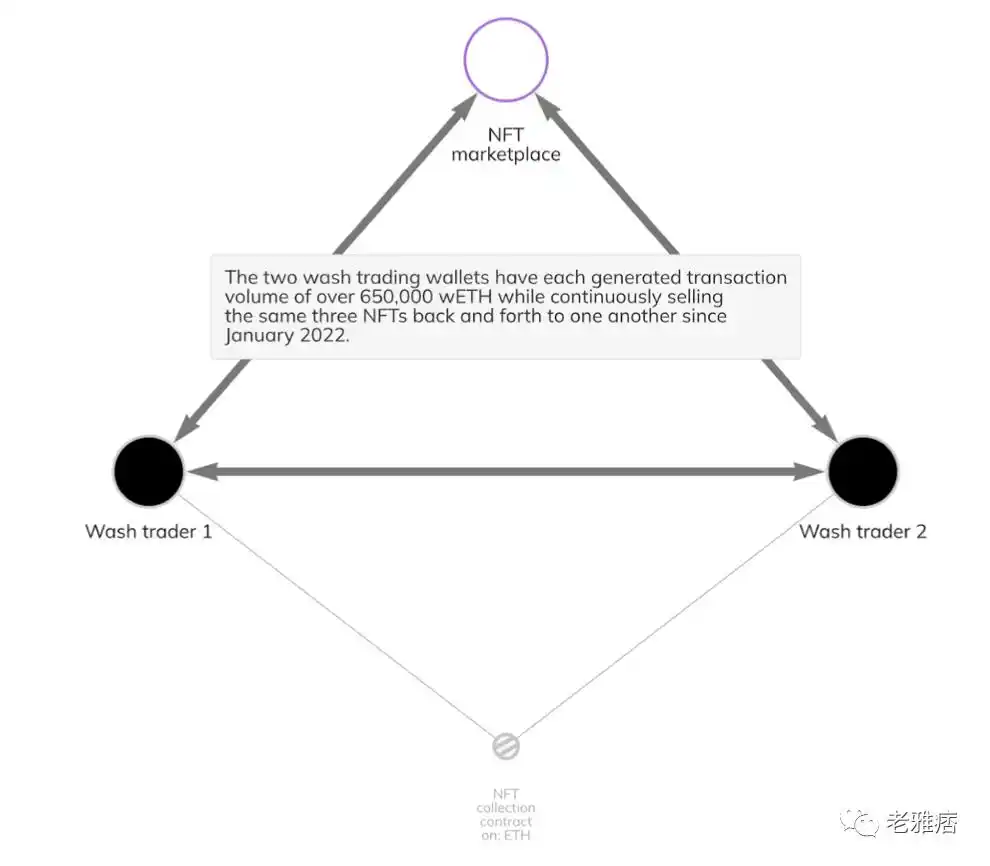
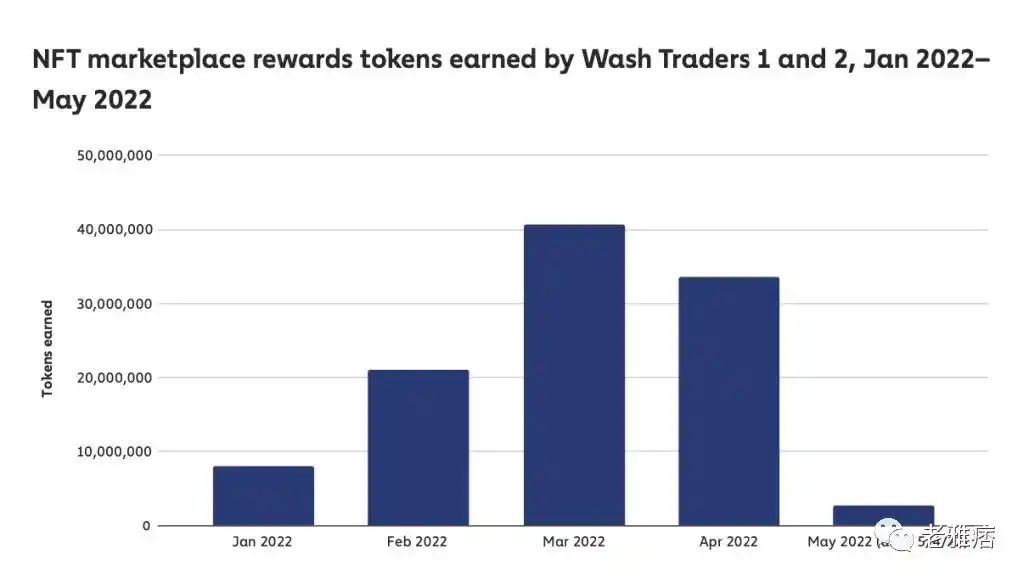
Tôi chỉ thấy bối rối khi nhóm không thèm dừng những phần thưởng này vì rất dễ thấy những giao dịch spam này trên chuỗi.
Tóm tắt
Khối lượng giao dịch trên các sàn giao dịch phi tập trung đã vượt quá 1 nghìn tỷ USD.
Họ cũng dành khoảng 55% tài sản của mình cho các sàn giao dịch.
NFT là một phần quan trọng để các nhà đầu tư bán lẻ tham gia. Thời gian trung bình của ví để tương tác với NFT là 10 ngày, so với 300 ngày của DeFi.
NFT cũng là phân khúc thanh toán trực tuyến phát triển nhanh nhất. Tăng trưởng từ khoảng 5% mỗi năm lên 25% hiện nay trên Ethereum
Sàn giao dịch phi tập trung có những quy luật quyền lực khủng khiếp. 5 DEX hàng đầu chiếm khoảng 85% khối lượng giao dịch.
Xu hướng tương tự đối với các nền tảng cho vay. Aave và DeFi cùng nhau kiểm soát khoảng 90% số tiền được chuyển thông qua nền tảng cho vay.
50% tổng tài sản thu được từ nền tảng cho vay đã chảy vào nền tảng giao dịch
DAO trung bình liên quan đến DeFi có khoảng 100 triệu AUM. (60 DAO xử lý tổng cộng 6 tỷ USD).
85% DAO được Chainalysis theo dõi giữ tiền của họ trong một tài sản duy nhất. Đối với các DAO xử lý Stablecoin, USDC phổ biến hơn DAI.
Các giao dịch dưới 10.000 USD chiếm hơn 90% tần suất giao dịch NFT. Có khoảng 750.000 người mua và bán NFT tích cực trong quý trước.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan