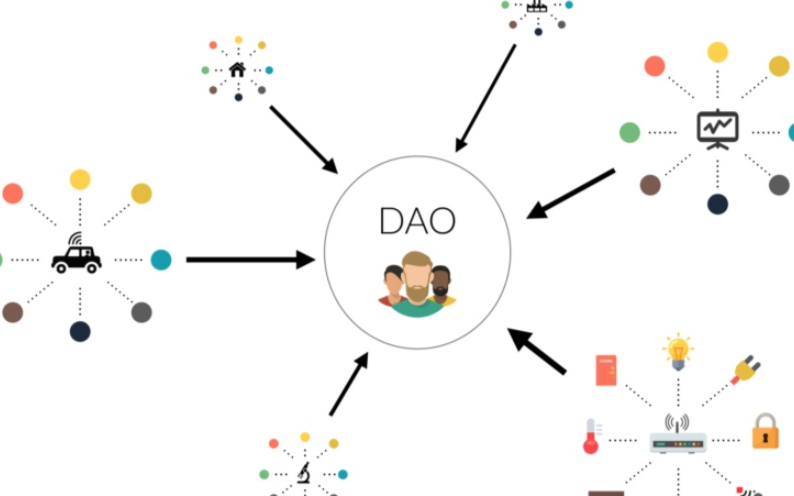
Defi+DAO là một sự kết hợp hoàn hảo, nhưng còn Tổ chức liên tục (CO) thì sao?
Tiêu đề gốc: "Tổ chức liên tục (CO): Điều phối lợi ích tài chính của các bên liên quan trong nền kinh tế kỹ thuật số"
Tác giả gốc: Thibauld Favre, Giám đốc điều hành của Fairmint
Bản biên soạn gốc: Miễn phí và dễ dàng
Đã viết trước: Sự bùng nổ của các dự án Defi gần đây đã thu hút sự chú ý của nhiều người, chẳng hạn như những người nổi tiếng tổ chức đầu tư Chris Burniske, đối tác tại Placeholder, nhận xét rằng "DeFi có tác động đến Ethereum lớn hơn ICO". Tuy nhiên, thực tế là ETH vẫn chưa thu được nhiều giá trị do sự bùng nổ của Defi. Điều này khác với tác động của ICO vào năm 2017. Rõ ràng là chúng không thể so sánh được và lý thuyết mới nhất là sự kết hợp giữa Defi+DAO thực sự có thể gây ra hiệu ứng giống như ICO.
Mặc dù khái niệm DAO (Tổ chức tự trị phi tập trung) rất đột phá nhưng trên thực tế nó không phù hợp với các công ty hoặc tổ chức truyền thống và mô hình Tổ chức liên tục (CO) với khái niệm tương tự về mặt lý thuyết có thể được sử dụng cho các công ty như Airbnb, nó mang lại nhiều tính năng rất có lợi cho tất cả các bên liên quan trong nền kinh tế kỹ thuật số, nhưng nó cũng liên quan đến các luật chứng khoán liên quan.
Trong bài viết này, chúng tôi sẽ giới thiệu các khái niệm về Tổ chức liên tục (CO), Phát hành chứng khoán liên tục (CSO) và Quỹ tín thác tự trị phi tập trung (DAT).
Phiên bản: 1.2
Từ khóa: Chứng khoán công bằng (FAIR), Phát hành chứng khoán liên tục (CSO), Quỹ tín thác tự trị phi tập trung (DAT), Hợp đồng thông minh đường cong liên kết, Đám đông
Tóm tắt
Nền kinh tế số đã làm thay đổi căn bản bản chất của mối quan hệ giữa khách hàng và doanh nghiệp. Các cá nhân ngày nay đã chuyển đổi từ người tiêu dùng thụ động thành lực lượng quan trọng trong việc tạo ra giá trị, cho dù thông qua công việc thực tế của họ (như Airbnb, Uber, Apple App Store, Amazon Marketplace, v.v.) hay thông qua dữ liệu của họ (như Facebook, Google, v.v.) Chờ đợi). Bằng cách tận dụng công việc của người dùng, các tổ chức trong nền kinh tế kỹ thuật số có khả năng tạo ra các sản phẩm cá nhân hóa trải nghiệm người dùng để duy trì lợi nhuận ngày càng tăng trên quy mô lớn, từ đó mang lại cho các nhà đầu tư lợi tức đầu tư khổng lồ.
Thật không may, các tổ chức ngày nay không có cách đơn giản và hiệu quả để gắn kết chặt chẽ lợi ích của người dùng với thành công tài chính của tổ chức. Điều này phần lớn là do luật chứng khoán ngày nay áp đặt các hạn chế và xung đột cụ thể đối với việc bán và phân phối chứng khoán cho các nhà đầu tư không được công nhận.
Để giải quyết vấn đề này, chúng tôi đề xuất một mô hình mới: Tổ chức liên tục (CO), một loại hình tổ chức mới được thiết kế để điều phối lợi ích của các bên liên quan tốt hơn các tổ chức truyền thống. Tổ chức tiếp tục đề cập đến một tổ chức thiết lập đợt chào bán chứng khoán liên tục (CSO) bằng cách chuyển một số hoặc tất cả số tiền thu được đã thực hiện của mình sang Quỹ tín thác tự trị phi tập trung (DAT). DAT là hợp đồng thông minh sử dụng các quy tắc được xác định trước để tự động phát hành, mua lại và tiêu hủy chứng khoán kỹ thuật số hoàn toàn được gọi là chứng khoán công bằng (FAIR) nhằm đáp ứng nhu cầu thị trường.
Nhìn chung, Tổ chức liên tục (CO) mang lại những tính năng rất có lợi cho tất cả các bên liên quan, chẳng hạn như:
- Những người sáng lập có quyền tiếp cận cơ chế đơn giản và hiệu quả để huy động vốn đồng thời gắn kết chặt chẽ cộng đồng với thành công tài chính của dự án mà không ảnh hưởng đến quản trị tổ chức, khả năng tạo ra hiệu ứng mạng lưới mạnh mẽ.
- Nhân viên chuyển đổi quyền chọn cổ phiếu kém thanh khoản thành chứng khoán không thể chuyển nhượng, có tính thanh khoản và công bằng một cách thuận lợi, thực sự gắn kết lợi ích của họ với lợi ích của tổ chức.
- Các nhà đầu tư ban đầu sẽ nhận được những gì họ xứng đáng nhận được nếu tổ chức thành công mà không phải lo lắng về việc bị pha loãng quá mức trong vòng cấp vốn lớn hơn sau này.
-Người dùng, khách hàng, nhà cung cấp và đối tác của tổ chức có thể đầu tư vào tổ chức theo cách ít ma sát hơn và ít được phép hơn, do đó điều chỉnh lợi ích của họ với lợi ích của tổ chức.
- Do tính chất "bảo mật" của chứng khoán công bằng, các cơ quan quản lý có thể bảo vệ công dân tốt hơn khỏi các ICO rủi ro đồng thời có khả năng đánh thuế thu nhập do các tổ chức đang hoạt động tạo ra.
-Môi trường này được hưởng lợi từ việc tách rời lợi ích quản trị và tài chính do mô hình tổ chức bền vững đề xuất, cho phép những người sáng lập và tổ chức của họ tập trung hơn vào phát triển lâu dài.
Của Tất nhiên, do tính chất "bảo mật" của chứng khoán công bằng, yêu cầu tổ chức phát hành phải tuân thủ luật chứng khoán của khu vực pháp lý nơi nó đặt trụ sở.
Mục lục
1. Nền
1.1 Các tổ chức đã phát triển và thích ứng với nền kinh tế kỹ thuật số
1.2 Sự trỗi dậy của quần chúng
1, 3 thách thức mới
1 , 4 Sự xuất hiện và các vấn đề của ICO
2. Tổ chức liên tục (CO)
2.1 Hiểu mô hình đường cong liên kết mã thông báo
2.2 Tiếp tục Phát hành chứng khoán (CSO)
2, 3 Quỹ ủy thác tự trị phi tập trung (DAT)
2, 4 Vòng đời của tổ chức liên tục (CO)
2 , 5 Vấn đề thị trường thứ cấp
2, 6 Lợi ích của Tổ chức liên tục (CO)
3. CSO và các trường hợp sử dụng hiện hành
4. Cân nhắc về mặt pháp lý và quy định
5. Kết luận
1. Nền
1.1 Các tổ chức đã phát triển và thích ứng với nền kinh tế kỹ thuật số
Khi thế giới chuyển đổi từ thời đại công nghiệp sang thời đại kỹ thuật số, đối với Cấu trúc pháp lý được phát minh và tối ưu hóa để đáp ứng nhu cầu kinh doanh của thời đại công nghiệp hiện đang bộc lộ những hạn chế. Trên thực tế, nền kinh tế kỹ thuật số đã thúc đẩy các công ty thích ứng và chuyển đổi cách thức kinh doanh, đến mức bản chất của các công ty này đã thay đổi hoàn toàn:

Nhưng bất chấp những thay đổi mạnh mẽ về mặt tổ chức, chúng tôi vẫn sử dụng cùng một loại pháp nhân để điều hành hoạt động kinh doanh của mình. Các thực thể pháp lý này được thiết kế trong phạm vi tiểu bang để đáp ứng nhu cầu của các tổ chức thời đại công nghiệp. Chúng không còn phù hợp trong thời đại điện toán và kết nối mạng, nơi các tổ chức xóa nhòa ranh giới giữa người dùng và nhân viên bằng cách tận dụng sức mạnh của đám đông để thu được lợi nhuận ngày càng tăng trên quy mô lớn.
Ví dụ: tài xế Uber vừa là người dùng Uber vừa là nhân viên Uber, điều này cũng đúng với chủ nhà Airbnb, người dùng Facebook cũng là nhân viên Facebook (không được trả lương), v.v.
1, 2 Sự trỗi dậy của Số lượng lớn ;
Nicolas Colin mô tả tình huống này một cách ngắn gọn trong cuốn sách Hedging:
Để xác định bản chất của sức mạnh này, Nicolas Colin đã định nghĩa khái niệm "vô số" đại chúng trong cuốn sách đồng tác giả với Henri Verdier:
"Quần chúng được định nghĩa là hàng tỷ cá nhân ngày càng được trang bị các thiết bị mạnh mẽ và được kết nối với nhau thông qua các mạng lưới rộng lớn."
Trong nền kinh tế kỹ thuật số , các tổ chức dựa vào số đông (ví dụ: “tài xế Uber”, “chủ nhà Airbnb”, “nhà phát triển ứng dụng Apple”, “Gương mặtngười dùng sách”) với tư cách là một doanh nghiệp đang bùng nổ nhưng công chúng không có hứng thú với sự giàu có mà nó tạo ra ở cấp độ tổ chức. Thay vào đó, hầu hết mọi người đã tham gia vào "nền kinh tế tự do", công việc bán thời gian nơi họ được trả tiền khi hoàn thành thành công một dịch vụ. Những công việc này từng rất hiếm trong thời đại công nghiệp nhưng ngày càng trở nên phổ biến.
1, 3 thách thức mới
Sự chuyển đổi căn bản của các tổ chức trong nền kinh tế kỹ thuật số tạo ra những thách thức đáng kể cho tất cả các bên liên quan cần được giải quyết:
Dành cho người sáng lập:
" Làm cách nào để truyền cảm hứng cho cộng đồng nhằm thúc đẩy sự thành công lâu dài của tổ chức của tôi?"
Câu trả lời là tiền. Trong nền kinh tế kỹ thuật số, nơi đám đông đã trở thành một thành phần quan trọng trong lực lượng lao động của tổ chức, những người sáng lập cần có cơ chế mới để thu hút, giữ chân và trao quyền cho các cộng đồng toàn cầu đa dạng. Nhiều chiến lược tiếp thị đã tồn tại nhưng không có chiến lược nào mang lại sự liên kết lâu dài, vững chắc về lợi ích giữa tổ chức và cộng đồng. Theo luật chứng khoán hiện hành, giải pháp thực sự (bán và/hoặc phân phối chứng khoán cho đại chúng) rất phức tạp về mặt pháp lý nên đây không phải là một lựa chọn thực tế.
"Airbnb là một công ty dựa vào cộng đồng và chúng tôi sẽ chẳng là gì nếu không có chủ nhà. Chúng tôi muốn những chủ nhà trung thành nhất của mình trở thành cổ đông, nhưng những chính sách này sẽ cần phải thay đổi để biến điều đó thành hiện thực."
Đoạn trên là của Giám đốc điều hành Airbnb Brian Chesky trong thư bình luận do Airbnb viết gửi SEC. Nội dung được đề cập. (Lưu ý: Rõ ràng SEC không đồng ý với điều này. Airbnb tuy chưa phá sản nhưng đang gặp nguy hiểm)
"Làm cách nào tôi có thể xây dựng mối quan hệ tin cậy và lâu dài với cộng đồng của mình?"
Câu trả lời là sự tin tưởng. Để hình thành một liên minh lâu dài và mạnh mẽ với công chúng, một tổ chức cần có được sự tin tưởng của công chúng. Tuy nhiên, khi ngày càng có nhiều người hiểu cách thức hoạt động của mô hình đầu tư mạo hiểm (VC), các tổ chức được hỗ trợ bởi VC sẽ ngày càng khó có được sự tin tưởng của cộng đồng. Trên thực tế, cho đến khi nhà đầu tư yêu cầu thanh khoản, lợi ích của công ty VC chỉ phù hợp với lợi ích của tổ chức. Khi các nhà đầu tư yêu cầu tính thanh khoản, sự liên kết lợi ích đột nhiên tập trung vào thời gian rất ngắn và các nhà đầu tư muốn bán cổ phiếu của mình ở mức giá tốt nhất có thể. Trong hầu hết các trường hợp, những người sáng lập bị suy yếu nghiêm trọng và mất quyền kiểm soát tổ chức, vì vậy họ không thể làm gì nhiều để tạo ra một kết quả khác.
Dành cho nhân viên:"Đối với những rủi ro tôi gặp phải, tôi muốn lợi nhuận tài chính tỷ lệ thuận với giá trị tôi tạo ra."
Câu trả lời là nắm bắt việc tạo ra giá trị hợp lý. Không giống như các nhà đầu tư đa dạng hóa danh mục đầu tư, nhân viên không được đa dạng hóa, họ chỉ nhận thu nhập từ tổ chức mà họ làm việc. Có nhiều kế hoạch được thiết kế để gắn kết lợi ích của nhân viên với sự thành công tài chính của tổ chức, nhưng hầu hết các kế hoạch đều cung cấp các chứng khoán hoặc quyền chọn có điều kiện có tính thanh khoản kém và có thể chuyển nhượng đối với chứng khoán. Việc thiếu tính di động trong các tổ chức tư nhân thường có nghĩa là nhân viên buộc phải để lại rất nhiều giá trị (giá trị mà họ đã góp phần tạo ra) khi rời khỏi tổ chức.
Dành cho công chúng:
"Tôi hy vọng rằng tôi có thể nhận được phần thưởng tài chính từ tổ chức thông qua đóng góp của mình ."
Câu trả lời là tích lũy tài sản lâu dài và đảm bảo tài chính. Khi một cộng đồng (dù là người dùng, người lao động, đối tác, nhà cung cấp, khách hàng...) yêu thích sản phẩm hoặc dịch vụ do tổ chức cung cấp, họ muốn được khen thưởng về mặt tài chính vì những đóng góp tích cực của họ cho sản phẩm và trong việc giúp tổ chức Xây dựng sự giàu có lâu dài khi bạn phát triển. Và chỉ có rất nhiều lợi ích đối với các khuyến nghị, phiếu giảm giá một lần, v.v., thứ mọi người muốn là tiền! Điều này đặc biệt đúng trong bối cảnh ngày nay.
Dành cho nhà đầu tư:"Tôi muốn chấp nhận rủi ro để nhận được lợi tức đầu tư tốt nhất."
Câu trả lời là lợi tức đầu tư cao nhất. Tất cả các nhà đầu tư đều mong muốn một điều: khả năng bán cổ phiếu của họ ở mức định giá cao nhất có thể. Nhu cầu quản trị của nhà đầu tư đơn giản xuất phát từ thực tế là khoản đầu tư của họ kém thanh khoản và họ cần quản trị để bảo vệ nó cho đến khi sự kiện thanh khoản xảy ra. Miễn là họ có thể bán cổ phần của mình ở mức giá tốt nhất khi họ thấy phù hợp, các nhà đầu tư sẽ rất vui. Không có tính thanh khoản, hoạt động đầu tư của VC giống như trò chơi chạy tại nhà, tức là tìm kiếm một khoản đầu tư mang lại lợi nhuận đặc biệt và bù đắp quá mức cho phần lớn các khoản đầu tư kém hiệu quả.
Dành cho cơ quan quản lý:"Tôi muốn giúp đỡ các nhà đổi mới, bảo vệ các nhà đầu tư và thu phần thuế hợp lý của mình."
Các cơ quan quản lý (thường) nhằm mục đích cung cấp cho các nhà đổi mới khung pháp lý để giúp họ tạo ra các dịch vụ và sản phẩm mới. Một khía cạnh quan trọng của khung pháp lý này là giúp các nhà đổi mới huy động vốn đồng thời cung cấp cho các nhà đầu tư sự bảo vệ pháp lý hợp lý chống lại hành vi sai trái. Trong nền kinh tế tiền kỹ thuật số, chiến lược này sẽ tạo ra lợi nhuận cao thông qua thuế. Thật không may cho các cơ quan quản lý, nền kinh tế kỹ thuật số khiến việc đánh thuế trở nên khó khăn hơn:
"Nền kinh tế kỹ thuật số tách biệt một cách có hệ thống các địa điểm thương mại với các địa điểm tiêu dùng. Do đó, ngày càng khó xác định giá trị do nền kinh tế này tạo ra nằm ở đâu. , và đó là việc áp dụng các quy định thuế đã lỗi thời ngày càng trở nên khó khăn hơn." - Pierre Collin & Nicolas Colin
Đối với Trái đất:
"Tôi cần một tổ chức có tầm nhìn dài hạn."
Việc tạo ra các biện pháp khuyến khích cho phép các tổ chức tối ưu hóa trong thời gian dài đồng thời chịu trách nhiệm về các tác động môi trường mang lại lợi ích cao cho toàn thể nhân loại. Cho đến hôm nay, việc chúng ta không thể thiết lập các cơ chế quản trị có hiệu lực toàn cầu đối với các vấn đề môi trường và hành vi ngắn hạn của thị trường tài chính ngày nay khiến bi kịch về tài sản chung càng trở nên hiện thực hơn.
Sự xuất hiện và các vấn đề của ICO thứ 1 và thứ 4
Trong những năm gần đây, sự phát triển của tiền điện tử đã tạo ra một phương thức tài trợ tổ chức mới-Cung cấp tiền xu ban đầu (ICO).
Các tổ chức thực hiện các hoạt động này ít nhiều sử dụng các phương pháp quảng bá sau:"Chúng tôi tạo ra một lượng token cố định trên blockchain. Những token này không phải là chứng khoán vì chúng tôi sẽ không cung cấp cho nhà đầu tư bất kỳ quyền tài chính hoặc quyền biểu quyết nào. Tuy nhiên, bạn có thể mong đợi những token này để có giá trị trong tương lai vì chúng tôi đã thiết kế một hệ thống có chức năng ***X và chúng tôi đang bán một số lượng mã thông báo nhất định để tài trợ cho việc phát triển dự án. Các mã thông báo này sẽ sớm có mặt trên thị trường và chúng tôi sẽ được niêm yết trên sàn giao dịch XX, đừng bỏ lỡ cơ hội này..."
Trên Bề ngoài, các ICO dường như phù hợp tốt với lợi ích của các bên liên quan chính trong tổ chức, chẳng hạn như những người sáng lập huy động được số tiền lớn mà không được trao bất kỳ quyền quản trị nào, cho phép họ theo đuổi tầm nhìn của riêng mình. Các nhà đầu tư cũng rất vui vì họ có thể rút tiền nhanh chóng khi mã thông báo được niêm yết trên sàn giao dịch. Tính thanh khoản sớm này cho phép họ giảm đáng kể rủi ro, tất nhiên là có đủ thanh khoản. Nhân viên cũng có thể vui mừng vì họ có thể nhận được token thanh khoản và rút tiền.
Nhưng vấn đề là: đối với các nhà đầu tư thiếu kinh nghiệm, rất khó để đánh giá liệu một token có giá trị hay không. , nhiều nhà đầu tư bán lẻ đã được thu hoạch hoàn toàn bởi một số bên dự án hứa hẹn mang lại lợi nhuận cực cao.
Trên thực tế, trong hầu hết các dự án, rủi ro liên quan đến đầu tư dự án cao hơn rất nhiều so với lợi nhuận tiềm năng, như sau Đây những rủi ro chính liên quan đến ICO là:
- Nhóm có được khuyến khích hợp lý để tạo ra sản phẩm không? Trong nhiều dự án, những người sáng lập để lại cho mình một lượng lớn token mà không có hoặc có rất ít thời gian lock-up nên nếu ICO thành công, những người sáng lập sẽ trở nên giàu có ngay lập tức và có thể mất đi cơ hội thực sự tạo ra sản phẩm có sức mạnh.
-Nhóm có thể tạo ra sản phẩm không? Các dự án thường ở giai đoạn đầu, không có sản phẩm nào để trưng bày mà chỉ có tầm nhìn tốt được mô tả trong sách trắng.
-Sản phẩm có thể được tạo ra theo tiến độ đề xuất không? Nhiều bên tham gia dự án đã đánh giá thấp những hạn chế kỹ thuật đáng kể của việc tích hợp blockchain với token trong hệ thống.
-Sản phẩm có mang lại trải nghiệm tốt cho người dùng không? Hầu hết các dự án đều đánh giá thấp hoàn toàn các hạn chế về UX đi kèm với việc tích hợp mã thông báo vào hệ thống.
-Khi giao hàng có sử dụng được không? Thật khó để biết liệu một nhóm có thể đạt được sự phù hợp với sản phẩm/thị trường hay không.
- Nếu người dùng thích sản phẩm, mã thông báo có thu được bất kỳ giá trị nào không? Có thể có những trường hợp dự án rất thành công nhưng token của nó không có giá trị vì nó không phải là chứng khoán.
-Nếu một token có giá trị thì đó có phải là một khoản đầu tư tốt không? Bạn biết đấy, hầu hết các dự án đều bán token của họ với mức định giá rất cao.
Vì những lý do trên, phần lớn các dự án ICO sẽ thất bại và chúng không phải là mục tiêu đầu tư tốt. Tệ hơn nữa, một dự án có thể rất thành công nhưng token của nó không có giá trị, điều này đặt ra hai câu hỏi quan trọng:
-Các nhà đầu tư bán lẻ sẽ bị lừa vì cách hoạt động của thác Shitcoin trong ICO;
-Các nhà quản lý không biết phải làm gì với ICO. Một mặt, họ hoan nghênh sự đổi mới thu hút nhân tài và nhà đầu tư, nhưng mặt khác , họ càng không thích các nhà đầu tư bán lẻ bị lừa dối hơn nữa.
Thực tế hiện nay trước mắt chúng ta là phần lớn các ICO trên thị trường đều là lừa đảo.
2. Tổ chức liên tục (CO)
Tổ chức liên tục đề cập đến bất kỳ tổ chức nào thiết lập đợt chào bán chứng khoán liên tục (CSO) với mục đích giúp mọi bên liên quan có khả năng đầu tư vào tổ chức bất cứ lúc nào.
2.1 Chào bán chứng khoán liên tục (CSO)
Chào bán chứng khoán liên tục (CSO) Đó là một điều mới lạ cách để các tổ chức có được nguồn tài chính mà không phải giải phóng bất kỳ vốn sở hữu hoặc bất kỳ quyền quản trị nào. CSO sử dụng doanh thu thực tế của tổ chức làm tài sản thế chấp để hỗ trợ chứng khoán kỹ thuật số hoàn toàn (được gọi là chứng khoán công bằng) mà bất kỳ ai cũng có thể mua hoặc bán để suy đoán về doanh thu trong tương lai của tổ chức.
Để tạo ra đợt chào bán chứng khoán liên tục (CSO), một tổ chức sẽ đồng ý với một khoảng thời gian tối thiểu được xác định trước theo thời gian, sử dụng một tỷ lệ phần trăm cố định của doanh thu thực hiện để tạo ra tài sản thế chấp có giá trị. Cụ thể, điều này đạt được bằng cách bơm một tỷ lệ phần trăm cố định của thu nhập nói trên vào Quỹ tín thác tự trị phi tập trung (DAT). Và DAT là một hợp đồng thông minh sử dụng các hợp đồng đường cong liên kết token để tự động phát hành và mua lại chứng khoán công bằng nhằm đáp ứng nhu cầu thị trường của nhà đầu tư.
Lưu ý quan trọng về các loại tiền tệ tương tác với DAT:
(Trong các ví dụ sau, chúng tôi sử dụng ETH làm tiền tệ để tương tác với DAT. ETH là tiền tệ gốc của Ethereum, nhưng điều này không Điều này có nghĩa là người dùng phải sử dụng ETH để tương tác với DAT. Trên thực tế, chúng tôi cũng có thể thay thế ETH bằng các đồng tiền ổn định (như DAI hoặc USDC) để loại bỏ tác động của sự biến động.)
2.2 Hiểu mã Mô hình đường cong liên kết đồng xu
Kể từ khi Simon De La Rouvière lần đầu tiên đề xuất mô hình đường cong liên kết vào năm 2017, nhiều người đã khám phá ý tưởng này.
Hợp đồng đường cong liên kết là một loại hợp đồng thông minh đặc biệt phát hành mã thông báo riêng thông qua chức năng mua và bán. Để mua mã thông báo, người mua gửi ETH đến hàm Mua để tính giá ETH trung bình của mã thông báo và gửi cho bạn số tiền chính xác. Chức năng Bán hoạt động ngược lại, hợp đồng sẽ tính giá bán trung bình hiện tại và gửi cho bạn số lượng ETH chính xác.
Và trong trường hợp tổ chức liên tục (CO), chức năng mua và bán sẽ khác nhau:
Mô hình đường cong liên kết mã thông báo có các tính năng thú vị , bao gồm:
-Nguồn cung không giới hạn, không giới hạn số lượng token có thể được đúc;
-Tính giá xác định, giá mua và bán token tăng hoặc giảm theo số lượng token được đúc;
-Được đảm bảo Thanh khoản tức thời, hợp đồng đường cong liên kết là đối tác của giao dịch luôn giữ đủ lượng dự trữ Ether để mua lại mã thông báo. Vì vậy, token có thể được mua và bán ngay lập tức bất kỳ lúc nào và đường cong liên kết hoạt động giống như một nhà tạo lập thị trường tự động.
-Giá liên tục, giá của token n thấp hơn token n+1 và cao hơn token n-1, tính số lượng token được đúc cho một lượng ETH nhất định (hoặc số lượng ETH được trả lại cho một lượng nhất định số lượng token ) đòi hỏi kiến thức nhất định về phép tính tích phân.
Điều đáng chú ý là trong mô hình đường cong liên kết, trục x biểu thị số lượng mã thông báo được phát hành. Để đưa ra một ví dụ đơn giản, giả sử B(x)=x và s(x)=0. Chi phí C của việc mua 10 token đầu tiên, được tính bằng bề mặt giữa đường mua và đường bán, có thể được biểu thị bằng công thức sau:
Do đó, Trong ví dụ của chúng tôi, C=10*10/2=50.
2, 3 Quỹ ủy thác tự trị phi tập trung (DAT)
Trong trường hợp Tổ chức liên tục (CO), chúng tôi giới thiệu các đường cong liên kết dựa trên lợi nhuận: một đường sử dụng hai hàm khác nhau, một dành cho đường cong mua vào, đường còn lại dành cho đường cong bán : B (mua) và S (bán)
.
Đường cong liên kết ủy thác tự trị phi tập trung để phát hành chứng khoán công bằng (FAIR)
Những giá trị này chứng khoán sẽ đại diện cho các yêu cầu về dự trữ tiền mặt của DAT. Điều quan trọng cần lưu ý là, không giống như cổ phiếu, chứng khoán vốn không thể hiện quyền sở hữu của tổ chức mà chỉ có quyền tài chính đối với khoản dự trữ tiền mặt do DAT quản lý.
Và dự trữ tiền mặt của DAT là một hàm số của doanh thu của tổ chức. Do đó, bằng cách mua chứng khoán vốn, nhà đầu tư có được khả năng tiếp cận tài chính với thu nhập trong tương lai của tổ chức.
Hàm B xác định giá để mua chứng khoán hợp lý từ DAT. B là hàm tuyến tính có độ dốc dương b sao cho B(x)=b*x, trong đó
và b>0. Độ dốc b có thể được chọn tùy ý, b càng cao thì giá trị của mã thông báo đơn vị càng nhiều, ngược lại, b càng thấp thì giá trị của mã thông báo đơn vị càng ít.
Nếu bạn muốn khoản đầu tư của mình Nếu bạn có nhiều mã thông báo, hãy chọn giá trị b rất nhỏ (chẳng hạn như 1x10^(-9)).
Hàm S xác định mức giá mà DAT mua lại chứng khoán hợp lý. S cũng là một hàm tuyến tính và có độ dốc s sao cho S(x) = s * x, trong đó
và s>0. Tuy nhiên, trong một tổ chức bền vững (CO), giá trị của s thay đổi theo thời gian. Để minh họa giá trị của s thay đổi như thế nào theo thời gian, điều quan trọng là phải hiểu cách DAT nhận và xử lý số tiền mà nó nhận được.
Chức năng mua đầu tư()
DAT Nguồn tiền đầu tiên là các nhà đầu tư muốn đầu tư vào một tổ chức bền vững. Họ thực hiện điều này bằng cách gọi hàm buy() của DAT. Bất cứ khi nào một nhà đầu tư “bên ngoài” gửi tiền đến DAT, DAT sẽ gửi một phần tiền mặt vào kho dự trữ tiền mặt của DAT và phần còn lại sẽ được chuyển vào ví của tổ chức. Chúng ta gọi I là tỷ lệ phần trăm của quỹ dự trữ tiền mặt, và I này là một hằng số.
Dòng giá trị khi đầu tư diễn ra
Tác động đến hợp đồng đường cong liên kết DAT khi đầu tư xảy ra
Các nhà đầu tư mua chứng khoán hợp lý làm như vậy để đầu tư vào các tổ chức cơ bản và các nhà đầu tư không muốn tiền được dự trữ DAT, họ muốn tiền của họ được tổ chức sử dụng hiệu quả, vì vậy giá trị của s phải thấp hơn b một bậc, có nghĩa là lý tưởng nhất là giá trị của I phải thấp. Tôi thậm chí có thể bằng 0 nếu các đặc điểm của tổ chức (doanh thu, tăng trưởng...) có thể được chứng minh.
Ví dụ: Giả sử nhà đầu tư gửi 10 ETH đến DAT, nếu I=10% thì DAT sẽ chuyển 9 ETH vào ví của tổ chức và giữ 1 ETH trong dự trữ tiền mặt.
Các quy tắc trên không áp dụng nếu nhà đầu tư là tổ chức thụ hưởng, tức là tổ chức này tự đầu tư về mặt kỹ thuật. Trong trường hợp đó, tôi luôn bằng 100%, có nghĩa là mỗi khi một tổ chức đầu tư vào DAT của mình, 100% số tiền mà tổ chức đó sử dụng để mua chứng khoán công bằng sẽ chảy vào dự trữ mua lại. Để biết thêm thông tin, hãy xem Mua chứng khoán công bằng của các tổ chức thụ hưởng bên dưới.
Tính toán
Khi nhà đầu tư mua một chứng khoán công bằng với giá c, anh ta sẽ nhận được x đơn vị chứng khoán công bằng, trong đó x bằng:
trong đó c là số lượng chứng khoán hợp lý được sử dụng để mua, b là độ dốc doanh số và a là số lượng chứng khoán hợp lý đang lưu hành trước khi giao dịch.
Chứng khoán công bằng được mua bởi tổ chức thụ hưởng- buy()
Bất cứ lúc nào, tổ chức thụ hưởng có thể quyết định mua chứng khoán công bằng. Để làm được điều này, tổ chức thụ hưởng gọi hàm buy() giống như các nhà đầu tư khác, nhưng với bên ngoài Không giống như các nhà đầu tư, 100% số tiền mà các tổ chức thụ hưởng sử dụng để mua chứng khoán công bằng đều được chuyển vào dự trữ mua lại (nghĩa là khi tiền đến từ các tổ chức thụ hưởng, tỷ lệ đóng góp I bằng 100%).
Điều này đảm bảo sự thống nhất hoàn toàn về lợi ích giữa tất cả các nhà đầu tư. Trên thực tế, nếu tổ chức thụ hưởng có thể mua chứng khoán bình đẳng với cùng tỷ lệ đầu tư I như các nhà đầu tư bên ngoài, điều này đặc biệt có nghĩa là tổ chức thụ hưởng có thể mua chứng khoán bình đẳng với giá thấp hơn so với các nhà đầu tư bên ngoài (vì theo định nghĩa, Tổ chức nhận được ( 1-I)% số tiền đầu tư. Sự khác biệt này có thể dễ dàng bị lợi dụng bởi các tổ chức và nhà quản lý không trung thực.
Mua chứng khoán công bằng cũng là một cách để các tổ chức thưởng cho những người nắm giữ chứng khoán công bằng. Trên thực tế, khi một tổ chức thụ hưởng mua chứng khoán công bằng, nó không chỉ làm tăng dự trữ mua lại mà còn làm tăng độ dốc của đường cong doanh thu (xem chi tiết bên dưới).
Do đó, đối với một tổ chức có doanh thu ngoài chuỗi, việc mua chứng khoán công bằng là cách mà một tổ chức thực sự chuyển doanh thu của mình đến DAT. Điều này có nghĩa là tổ chức càng tạo ra nhiều doanh thu thì tổ chức đó càng tích lũy được nhiều chứng khoán vốn theo thời gian để có thể sử dụng để khuyến khích hơn nữa các bên liên quan chính của mình.
Tất nhiên, nếu một tổ chức muốn để tối đa hóa Để tăng đáng kể mức thù lao cho người nắm giữ chứng khoán công bằng, người ta cũng có thể quyết định đốt chứng khoán công bằng của mình một cách đơn giản bằng cách sử dụng hàm burn().
Dòng giá trị khi các tổ chức thụ hưởng mua chứng khoán hợp lý
Tác động của việc các tổ chức thụ hưởng mua chứng khoán vốn lên đường cong trái phiếu
Sự khác biệt giữa khoản đầu tư của các nhà đầu tư bên ngoài và việc mua chứng khoán hợp lý của các tổ chức thụ hưởng được bắt nguồn từ tỷ lệ vốn của họ đóng góp tương ứng vào quỹ dự trữ DAT:
-Đầu tư từ các nhà đầu tư bên ngoài : Số tiền M là DAT Quỹ dự trữ đóng góp I * M, đồng thời tạo ra giá trị tương đương của M. Do đó, (I*M)/M=I tỷ lệ đóng góp và I<100%;
-Công bằng được mua bởi tổ chức thụ hưởng Chứng khoán: Số tiền M sẽ đóng góp M vào quỹ dự trữ của DAT và đúc giá trị tương đương của M nên tỷ lệ đóng góp của M/M là 100%;
Sau khi mỗi giao dịch hoàn tất, s có thể được tính toán lại dựa trên số tiền dự trữ Rt:
Vậy
Ví dụ: Giả sử I=10%, s0=0,1, b=1, giả sử nhà đầu tư mua ở mức giá là 50 ETH Sau khi mua 10 token đầu tiên, DAT hiện có mức dự trữ là 50x10% = 5 ETH. Sau đó, tổ chức thụ hưởng tạo ra 0,0995 token với giá 1 ETH, dẫn đến s1=0,1176. Do đó, vì s1>s0, Hoạt động này làm tăng giá trị của chứng khoán vốn cho người nắm giữ, tức là các nhà đầu tư giờ đây có thể bán chứng khoán vốn của mình với giá cao hơn trước.
Burn Fair Securities- burn()
Người nắm giữ chứng khoán công bằng có thể đốt chứng khoán công bằng của mình bất cứ lúc nào bằng cách gọi hàm burn().
Về mặt kỹ thuật, việc đốt chứng khoán công bằng không phá hủy chúng (tổng nguồn cung vẫn giữ nguyên), nhưng nó đảm bảo rằng không ai có thể sử dụng chúng, do đó giá trị cận biên của chúng được phân phối lại đều cho những người nắm giữ chứng khoán công bằng khác.
Sẽ không có ý nghĩa gì nếu các nhà đầu tư làm điều này, nhưng tổ chức thụ hưởng sẽ có lý do để làm điều đó, chẳng hạn như (1) họ sẽ không sử dụng các chứng khoán công bằng này, hoặc (2) nếu họ muốn thêm tất cả các chứng khoán công bằng khác giá trị của người nắm giữ chứng khoán thì việc phá hủy là có ý nghĩa.
Chức năng đầu tư-sell()
Nhà đầu tư có thể quyết định bán chứng khoán vốn của mình để thu hồi ETH bất cứ lúc nào và họ thực hiện việc này bằng cách gọi hàm sell(). Khi DAT nhận được chứng khoán công bằng, nó sẽ đốt chứng khoán công bằng đã nhận và gửi ETH trở lại nhà đầu tư theo chức năng S. Độ dốc s của S tăng dần theo thời gian với mỗi khoản thanh toán mà DAT nhận được. ETH trả lại cho các nhà đầu tư được rút từ dự trữ tiền mặt “mua lại” DAT và không ảnh hưởng đến nguồn vốn của tổ chức.
Dòng giá trị xảy ra khi bán chứng khoán hợp lý
Tác động của việc nhà đầu tư bán token lên hợp đồng đường cong liên kết DAT
Các phép tính liên quan:
Khi nhà đầu tư bán x chứng khoán hợp lý, giả sử trước đó không có chứng khoán hợp lý nào bị đốt, anh ta sẽ nhận được số tiền c, c Bằng:
trong đó s là độ dốc doanh số và a là số lượng chứng khoán hợp lý đang lưu hành trước khi giao dịch.
Trong trường hợp chứng khoán công bằng bị đốt, phép tính trở thành:
trong đó x' là sự đốt cháy chứng khoán công bằng.
thu nhập-pay()
Các tổ chức liên tục có thể cảm nhận các khoản thanh toán của khách hàng trực tiếp thông qua DAT bằng cách gọi hàm pay() của nó.
Bất cứ khi nào DAT nhận được khoản thanh toán P, một phần nhỏ khoản thanh toán nhận được sẽ được chuyển vào khoản dự trữ tiền mặt. Chúng tôi gọi D (để phân phối) là phần trăm doanh thu chuyển vào dự trữ tiền mặt và d là phần doanh thu tương ứng (d=P*D). Toàn bộ số tiền d được giữ trong quỹ dự trữ tiền mặt của DAT, do đó làm tăng giá trị chứng khoán vốn.
Cần lưu ý rằng khi gọi pay Hàm () cũng kích hoạt việc phát hành chứng khoán công bằng mới với số lượng bằng với số lượng chứng khoán công bằng được tạo khi lệnh buy(d) được gọi. Theo mặc định, những chứng khoán vốn mới được tạo này sẽ được gửi đến tổ chức, như hiển thị bên dưới:
Khi một tổ chức bền vững Dòng giá trị khi dựa vào DAT để nhận thanh toán
Ngoài ra, khách hàng có thể chỉ định một tham số của hàm pay() để gửi chứng khoán công bằng mới được tạo đến địa chỉ mà họ chọn (rất có thể là địa chỉ ví của họ), trong trường hợp đó, Luồng giá trị trông như thế này:
Luồng giá trị khi khách hàng chỉ định địa chỉ ví
Ví dụ: Giả sử D=5%, nếu Tổ chức tiếp tục nhận được khoản thanh toán 100 ETH, 5 ETH sẽ được chuyển vào dự trữ tiền mặt "mua lại", do đó làm tăng giá trị chung của chứng khoán hợp lý.
Lưu ý: Đối với một số tổ chức đang hoạt động (ví dụ: một công ty không có pháp nhân cơ bản), việc nhận thanh toán từ khách hàng (tức là doanh thu của tổ chức đang hoạt động) trực tiếp thông qua DAT là hợp lý. Điều quan trọng cần lưu ý là thu nhập của tổ chức không nhất thiết phải thông qua DAT, vì tổ chức cũng có thể quyết định thưởng cho những người nắm giữ chứng khoán công bằng chỉ thông qua việc mua chứng khoán công bằng.
Dành cho các tổ chức đang kinh doanh Giả sử, rất có thể họ muốn nhận khoản thanh toán từ khách hàng của mình bằng tiền pháp định trước tiên, sau đó chuyển một phần nhỏ doanh thu nhận được của họ sang DAT để tăng giá trị của chứng khoán công bằng, như minh họa bên dưới:
Bằng cách này, DAT Nó hoàn toàn vô hình đối với khách hàng (không thay đổi trải nghiệm người dùng) và tổ chức không phải sửa đổi bất kỳ quy trình bán hàng được tối ưu hóa cao nào.
Nhóm chứng khoán công bằng trước khi khai thác
Khi DAT được tạo (khi DAT được tạo, các quy tắc là không thể thay đổi), tổ chức có thể quyết định "khai thác trước" một số chứng khoán hợp lý cho chính mình, điều đó có nghĩa là rằng nó có chứng khoán công bằng Scratch DAT thì khác.
Chứng khoán công bằng trước khi khai thác thường có ý nghĩa rất lớn đối với các tổ chức, cho dù đó là thưởng cho người sáng lập, trả lương cho nhân viên sớm, thưởng cho người dùng sớm hay cung cấp nhóm thanh khoản cho thị trường thứ cấp.
Tuy nhiên, điều quan trọng là phải nhận ra rằng chứng khoán công bằng được khai thác trước cũng có mức giá tiềm năng, bởi vì những chứng khoán công bằng được khai thác trước "miễn phí" này thể hiện áp lực bán hàng đối với DAT và chúng không cung cấp dự trữ tiền mặt "mua lại" của DAT . bất kỳ đóng góp nào.
Về mặt kỹ thuật, điều này có nghĩa là số lượng mã thông báo Fair Security được khai thác trước càng lớn thì đường cong bán càng thấp (tức là độ dốc của s được xác định trước đó). Vì vậy, cụ thể, nếu một tổ chức quyết định khi thiết lập DAT rằng họ muốn đúc một lượng lớn chứng khoán hợp lý trước tiên, tổ chức đó có thể phải hết sức cẩn thận vì nếu đúc quá nhiều, nó có thể có tác động tiêu cực đáng kể đến rủi ro của nhà đầu tư. và lợi nhuận tài chính.
Trong cùng điều kiện, tác động của các token được khai thác trước
Vì vậy, với tư cách là một tổ chức, bạn có thể có những lý do chính đáng để khai thác trước một số chứng khoán vốn, nhưng hãy cẩn thận vì việc cố gắng khai thác quá nhiều có thể khiến chứng khoán vốn kém hấp dẫn đối với các nhà đầu tư. Vì vậy, một quy tắc tốt là: chỉ cần đúc trước các chứng khoán hợp lý bắt buộc trước khi tạo ra doanh thu và khi doanh thu tiếp tục có, tổ chức sẽ tăng giá trị của chứng khoán hợp lý bằng cách chuyển doanh thu của họ sang DAT.
Tóm tắt
Tổ chức liên tục (CO) là một tổ chức phát hành chứng khoán công bằng thông qua CSO bằng cách chuyển một phần hoặc toàn bộ doanh thu thực tế của mình sang một loại quỹ tín thác cụ thể được gọi là Quỹ ủy thác tự trị phi tập trung (DAT) Smart hợp đồng. Những chứng khoán hợp lý này thể hiện các yêu cầu về dự trữ tiền mặt hiện tại và tương lai của DAT và cho phép các nhà đầu tư giao dịch dựa trên mức tăng trưởng doanh thu của tổ chức. Trong thiết kế như vậy, các tổ chức, nhà đầu tư và khách hàng tiềm năng tương tác bằng cách gửi ETH hoặc chứng khoán hợp lý đến DAT:
2, 4 Phát hành chứng khoán liên tục vòng đời
1. Khởi tạo
Giai đoạn khởi tạo CSO rất cụ thể vì nó không sử dụng đường cong liên kết. Trên thực tế, để bắt đầu CSO, tổ chức thụ hưởng cần đặt Mức tài trợ tối thiểu Mục tiêu (MFG), mục tiêu tối thiểu này là số tiền đầu tư cần thiết để bắt đầu đường cong liên kết. Tất cả các nhà đầu tư đầu tư trước khi đạt được mục tiêu tài trợ tối thiểu (sử dụng hàm buy()) sẽ nhận được chứng khoán hợp lý ở cùng mức giá trung bình, như thể hiện trong hình bên dưới:
Giai đoạn đầu của CSO
Cho đến khi đạt được mục tiêu tài chính tối thiểu, tất cả số tiền sẽ được giữ dưới dạng ký quỹ. Nhà đầu tư có thể quyết định rút khoản đầu tư của mình bất kỳ lúc nào (bằng cách gọi hàm sell() ) và sẽ nhận được 100% vốn đầu tư. Sau khi đạt được mục tiêu tài trợ tối thiểu, đường cong trái phiếu sẽ bắt đầu hoạt động và một phần nhỏ của mục tiêu tài chính tối thiểu sẽ được đưa vào dự trữ tiền mặt, trong khi số tiền còn lại được chuyển cho các tổ chức thụ hưởng.
Ngoài ra, tổ chức thụ hưởng có thể đơn phương quyết định hủy bỏ CSO trước khi đạt được mục tiêu tài trợ tối thiểu, trong trường hợp đó nhà đầu tư có thể rút 100% vốn đầu tư.
Cần lưu ý rằng một khi Nếu đạt được mục tiêu tài chính tối thiểu thì tổ chức không thể hủy CSO nữa. Tương tự, sau khi đạt được mục tiêu tài chính tối thiểu, khi đường cong trái phiếu bắt đầu, các nhà đầu tư không thể rút tiền. Bây giờ họ chỉ có thể gọi hàm sell(), Phương thức hoạt động được mô tả ở phần trước.
Cơ chế mục tiêu tài chính tối thiểu này bảo vệ cả nhà đầu tư và tổ chức, nhưng cần lưu ý rằng các tổ chức không nên đặt mục tiêu tài chính tối thiểu quá cao, nếu không nó sẽ biến CSO thành một chiến dịch huy động vốn cộng đồng đơn giản và điều này làm mất đi mục đích của CSO.
2. Giao hàng
Một CSO có thể tiếp tục vô thời hạn, nhưng có tùy chọn chấm dứt nó và tổ chức thụ hưởng có thể quyết định đóng nó bất cứ lúc nào sau khi hết thời gian tối thiểu.
Để cung cấp một số thông tin cần thiết cho nhà đầu tư, các tổ chức thụ hưởng phải đảm bảo thời gian hoạt động tối thiểu cho CSO của họ (ví dụ: 3 năm, 5 năm, 10 năm...). Sau khoảng thời gian tối thiểu này, các tổ chức được tự do lựa chọn có nên đóng cửa CSO hay không. Ngoài ra, bất kỳ lúc nào, tổ chức cũng có thể tăng thời gian tối thiểu cam kết duy trì hoạt động của CSO.
Tất nhiên, việc đóng một CSO không phải là miễn phí. Để đóng một CSO, tổ chức thụ hưởng phải trả một khoản phí thoát. Giá phí thoát bằng giá phát hành (mua) hiện tại của chứng khoán công bằng nhân với số lượng FAIR còn tồn đọng. Sau khi thanh toán phí thoát, tổ chức có thể đóng CSO của mình để mọi nhà đầu tư có thể bán phần chứng khoán hợp lý của mình ở cùng một mức giá: giá thầu hiện tại.
Trực quan hóa phí thoát cần thiết để đóng CSO
Làm như vậy có nghĩa là nhà đầu tư cuối cùng sẽ không bị lỗ hoặc không kiếm được lợi nhuận, trong khi các nhà đầu tư ban đầu dự kiến sẽ đạt được Khả năng sinh lời (điều này rõ ràng không được đảm bảo vì giá phát hành cuối cùng không nhất thiết là giá cao nhất).
2.5 Các vấn đề trên thị trường thứ cấp
Sự chênh lệch giữa đường cong mua và bán cũng tạo cơ hội cho các giao dịch trên thị trường thứ cấp về chứng khoán công bằng. Nếu giá của một chứng khoán công bằng mới được tạo ra là 10, thì các nhà đầu tư thà mua chứng khoán công bằng đã được đúc từ các nguồn khác có giá thấp hơn.
Rõ ràng, thị trường thứ cấp sẽ phải chịu sự điều chỉnh Quy định của DAT Giới hạn phạm vi giá động: Việc người mua đặt giá thầu cao hơn mức giá hiện tại do DAT đề xuất là không hợp lý. Tương tự như vậy, sẽ không có ý nghĩa gì nếu người bán yêu cầu mức giá thấp hơn mức DAT đề xuất.
Điều thú vị là sự gia tăng gần đây của các nhà tạo lập thị trường tự động trên thị trường thứ cấp (như Uniswap hoặc Kyber) có nghĩa là việc tích hợp hoàn toàn nền tảng chính thị trường (DAT) và thị trường thứ cấp từ góc độ trải nghiệm người dùng là một tính năng do Fairmint cung cấp, tính năng này rất quan trọng để giảm biến động giá và tối đa hóa lợi nhuận của nhà đầu tư.
2, 6 Tổ chức bền vững Lợi ích của (CO)
Các tổ chức bền vững mang lại nhiều lợi ích cho tất cả các bên liên quan so với các tổ chức truyền thống, vì
Người sáng lập:
- Xây dựng các động lực khuyến khích vững chắc để phát triển cộng đồng;
- Tuyển dụng nhân tài dễ dàng hơn từ mọi nơi trên thế giới;
- Duy trì quyền kiểm soát lâu dài đối với tổ chức ;
-Làm cho tổ chức của bạn trở nên hiệu quả hơn kiên cường trước những thăng trầm trong kinh doanh;
-Ít phiền nhiễu hơn (pháp lý, gây quỹ) và tập trung hơn vào việc thực thi;
-Tiếp cận thanh khoản cá nhân;
Dành cho nhân viên:
- Căn chỉnh lợi ích tài chính cá nhân của bạn với lợi ích của tổ chức;
- Có quyền lựa chọn bán chứng khoán vốn của mình khi bạn thấy phù hợp;
Dành cho đại chúng:
- Nếu tổ chức thành công , chia sẻ giá trị được tạo ra;
- Hưởng lợi ích kinh tế lâu dài như người lao động;
Đối với nhà đầu tư:
- Tận dụng vốn chủ sở hữu Tính thanh khoản của chứng khoán làm giảm rủi ro đầu tư;
-Bán chứng khoán công bằng của bạn với giá thị trường mở;
-Bán chứng khoán công bằng của bạn với tốc độ bạn muốn;
-Có thể tham gia đầu tư trên toàn thế giới;
br>
Dành cho cơ quan quản lý:
-Hỗ trợ sự đổi mới trong phạm vi quyền hạn của bạn để tạo ra các sản phẩm và dịch vụ mới;
-Bảo vệ công dân khỏi gian lận chứng khoán công bằng;-Thu thuế dễ dàng với DAT.
3. CSO và các trường hợp sử dụng có thể áp dụng
Mô hình Tổ chức liên tục (CO) không nhất thiết phải liên quan đến blockchain, nhưng việc triển khai nó đòi hỏi phải sử dụng ngôn ngữ hợp đồng thông minh hoàn chỉnh Turing. Ngoài ra, các đồng tiền ổn định không nhất thiết phải cần thiết nhưng chúng rất quan trọng để cải thiện tổ chức bền vững. có lợi cho trải nghiệm người dùng.
Các trường hợp sử dụng mà chúng tôi cho là hợp lý bao gồm:
-Động lực lâu dài của nhân viên. Tạo động lực cho nhân viên là chủ đề then chốt đối với bất kỳ tổ chức thành công nào. Thật không may, các cơ chế ngày nay còn lâu mới hoàn hảo, đặc biệt là đối với các tổ chức tư nhân có cổ phiếu không được niêm yết công khai. Hãy nói chuyện . Thay vì trực tiếp trao cho nhân viên vốn sở hữu hoặc cung cấp quyền chọn mua cổ phiếu, các tổ chức có thể sử dụng DAT để cung cấp cho nhân viên những chứng khoán không thể chuyển nhượng, có tính thanh khoản và công bằng, phù hợp với sự thành công của tổ chức.
-Các tổ chức có cộng đồng đóng góp lớn mà cho đến nay vẫn gặp khó khăn về mặt pháp lý và kỹ thuật trong việc khuyến khích tài chính. Nếu bạn kinh doanh nền tảng ở giai đoạn cuối (ví dụ: Airbnb, Uber, v.v.) và muốn thu hút cộng đồng của mình hơn nữa vào nền tảng, bạn có thể thành lập một tổ chức bền vững bằng cách thiết lập DAT. Rõ ràng, bạn sẽ không đầu tư ngay 100% thu nhập của mình vào một tổ chức đang hoạt động mà thay vào đó, bạn cam kết mua một lượng chứng khoán DAT Equitable nhất định mỗi tháng. Bằng cách này, bạn có thể dễ dàng điều chỉnh tài chính cộng đồng của mình phù hợp với sự thành công của doanh nghiệp. Ngoài ra, bạn có thể sử dụng chứng khoán công bằng và phân phối chúng cho cộng đồng, nhân viên, v.v. theo bất kỳ cách nào bạn muốn.
-Khởi nghiệp ở giai đoạn đầu. Các doanh nhân đang phát triển thị trường hoặc bất kỳ loại mạng lưới hai mặt nào luôn phải đối mặt với vấn đề con gà và quả trứng. Bằng cách xây dựng một tổ chức bền vững và sử dụng chứng khoán công bằng, họ có thể khuyến khích chắc chắn những người chấp nhận sớm tham gia và đóng góp cho dự án.
- Token hóa bất động sản. Cho rằng các nhà đầu tư vào các tổ chức bền vững mua chứng khoán hợp lý để dự đoán dòng tiền trong tương lai, việc sử dụng các tổ chức bền vững để mua bất động sản và mã hóa nó rất có ý nghĩa. Trên thực tế, bất động sản là nguồn cung cấp dòng tiền ổn định và có thể dự đoán được nổi tiếng, vì vậy một dự án như vậy có thể tạo ra một tổ chức liên tục (CO) để tài trợ cho việc mua lại bất động sản và mang lại cho các nhà đầu tư lợi nhuận có thể dự đoán được.
-Cộng đồng trực tuyến chưa có tổ chức, bạn không cần tổ chức hiện có để tạo CO và cũng không cần hợp nhất CO. Giả sử bạn có ý tưởng kinh doanh và muốn thành lập một tổ chức bền vững trong một cộng đồng trực tuyến thuần túy thì cũng phù hợp. Người thụ hưởng DAT có thể chỉ đơn giản là ví đa chữ ký của người đứng đầu dự án, DAT sẽ đúc trước FAIR để khuyến khích cộng đồng và thông số DAT sẽ được đặt ở mức cao để mang lại lợi nhuận đáng kể cho cộng đồng khi tạo ra doanh thu.
Bốn , những cân nhắc về mặt pháp lý và quy định
Tuyên bố miễn trừ trách nhiệm: Nội dung trên chỉ phản ánh quan điểm của người đề xuất kế hoạch CSO và không cấu thành ý kiến pháp lý. Bạn cần tham khảo ý kiến luật sư luật chứng khoán chuyên nghiệp trong khu vực pháp lý của mình để được tư vấn pháp lý.
Điều quan trọng cần lưu ý là CSO là một loại hình chào bán chứng khoán khác và do đó, một tổ chức đang hoạt động có thể sẽ cần phải tuân thủ luật chứng khoán của khu vực tài phán mà tổ chức đó đặt trụ sở.
Ví dụ: ở Hoa Kỳ, một CSO có thể tiếp tục sử dụng quyền miễn trừ theo Quy định D 4(a)(2) Quy tắc 506(c). Sử dụng quy tắc miễn trừ này có nghĩa là CSO đang phát hành chứng khoán bị hạn chế, trong hầu hết các trường hợp, phải chịu thời hạn khóa 1 năm trước khi được chuyển nhượng. Vì vậy, vui lòng tìm kiếm lời khuyên pháp lý từ luật sư chứng khoán của bạn trước khi tham gia vào các hoạt động đó.
5. Kết luận
Bất kỳ loại hình tổ chức nào, dù vì lợi nhuận hay phi lợi nhuận, đều có thể trở thành một tổ chức liên tục (CO) bằng cách thành lập một CSO.
Chào bán chứng khoán liên tục (CSO) là một cách mới để các tổ chức có được nguồn tài chính mà không phải giải phóng bất kỳ vốn chủ sở hữu hoặc bất kỳ quyền quản trị nào. CSO sử dụng doanh thu thực tế của tổ chức làm tài sản thế chấp để hỗ trợ chứng khoán kỹ thuật số hoàn toàn được gọi là Chứng khoán Công bằng (FAIR) mà bất kỳ ai cũng có thể mua hoặc bán để suy đoán về doanh thu trong tương lai của tổ chức.
Để tạo ra một CSO, một tổ chức đồng ý sử dụng một tỷ lệ phần trăm cố định trong doanh thu thực tế của mình để thiết lập tài sản thế chấp giá trị trong một khoảng thời gian tối thiểu được xác định trước. Cụ thể, điều này đạt được bằng cách bơm một tỷ lệ phần trăm cố định của thu nhập nói trên vào quỹ ủy thác tự trị phi tập trung (DAT), đây là một nền tảng tự động phát hành và mua lại chứng khoán công bằng để đáp ứng nhu cầu thị trường của nhà đầu tư.
Tổ chức liên tục (CO) là một loại hình tổ chức dựa trên Internet mới hiệu quả, ổn định và toàn diện hơn các tổ chức truyền thống. Nhờ có chứng khoán hoàn toàn kỹ thuật số, thanh khoản và công bằng, các tổ chức bền vững có thể điều chỉnh lợi ích của các bên liên quan tốt hơn các tổ chức truyền thống. Trên hết, chúng rất dễ tích hợp và các đặc tính của chúng khiến chúng trở nên lý tưởng để thúc đẩy nhân viên, phát triển và phát triển cộng đồng cũng như tạo ra các tổ chức trực tuyến ảo.
Link gốc: https://www.8btc.com
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia


 Bài viết liên quan