Nhà đầu tư huyền thoại Druckenmiller gần như đã bán sạch cổ phiếu Mỹ: lần mờ mịt nhất về thị trường trong 50 năm qua, cơ hội tiếp theo của AI không nằm ở sức mạnh tính toán
Lời tòa soạn: Nếu một nhà đầu tư huyền thoại đã tung hoành trên thị trường tài chính gần 50 năm, duy trì kỷ lục lợi nhuận hàng năm trong thời gian dài, đột nhiên nói với bạn rằng hiện tại ông ấy không muốn mua bất cứ thứ gì nữa, thì điều đó có nghĩa là gì?
Trong một buổi phỏng vấn công khai mới nhất, Stanley Druckenmiller, nhà sáng lập Duquesne Family Office và là nhà đầu tư vĩ mô huyền thoại, đã đưa ra một nhận định hiếm thấy: "Tôi không thể nhớ nổi còn có giai đoạn nào giống như hiện tại, khiến tôi mờ mịt đến vậy về thị trường trong 12 tháng tới." Hồi đầu năm nay, ông còn hoàn toàn lạc quan về cổ phiếu Mỹ, bán khống trái phiếu Mỹ, đặt cược giá đồng tăng, và thu về lợi nhuận đáng kể nhờ đầu tư vào cơ sở hạ tầng AI. Chưa đầy một năm, gần như toàn bộ các vị thế này đã được thoái lui. Việc Fed chuyển hướng sang tăng lãi suất, chênh lệch tín dụng mở rộng, hàng hóa đạt đỉnh và quay đầu giảm, cùng các tín hiệu kỹ thuật trong nội bộ thị trường chứng khoán ngày càng xấu đi, đã khiến ông chọn tạm rời khỏi cuộc chơi, đặt bảo toàn vốn lên hàng đầu.
Nhưng điều đáng chú ý hơn việc ông không muốn đặt cược thêm nữa, chính là sự đánh giá lại logic đầu tư AI của ông. Trong bốn năm qua, chip, trung tâm dữ liệu và cơ sở hạ tầng năng lực tính toán là động cơ tạo ra của cải quan trọng nhất của thị trường tăng giá AI, và Druckenmiller cho rằng giai đoạn này có thể đang qua đi. Cơ hội tiếp theo sẽ chuyển từ xây dựng năng lực tính toán sang tận dụng năng lực tính toán, thậm chí có thể do chính các công ty mô hình nền tảng ngày nay tạo ra. Ông đưa ra một giả định táo bạo: khi các phòng thí nghiệm AI sở hữu năng lực trí tuệ đủ mạnh, tại sao chúng vẫn phải thu phí theo Token, thay vì trực tiếp bán kết quả nhiệm vụ, thậm chí tiến vào các ngành như an ninh mạng, y tế để cạnh tranh lợi nhuận với các doanh nghiệp hiện hữu? Nếu nhận định này đúng, cục diện phân bổ giá trị của ngành AI có thể sẽ trải qua một cuộc tái cấu trúc lớn.
Trong cuộc trò chuyện kéo dài khoảng 23 phút này, Druckenmiller còn nói về kỷ luật giao dịch của mình khi không dựa vào mô hình VaR mà đánh giá rủi ro bằng lãi lỗ thực tế, về lo ngại suy thoái kinh tế vào nửa cuối năm 2027, cũng như những đột phá tiềm năng trong thập kỷ tới ở trung tâm dữ liệu vũ trụ, nhiệt hạch và y tế AI. Ông thậm chí cho rằng xác suất trung tâm dữ liệu vũ trụ trở thành hiện thực trong vòng mười năm đạt ít nhất 70%.
Ông không nghi ngờ tiềm năng dài hạn của AI, nhưng bắt đầu nghi ngờ môi trường định giá và tài trợ của thị trường hiện tại; ông tin rằng cuộc cách mạng công nghệ sẽ tiếp tục, nhưng không cho rằng nhà đầu tư nhất thiết phải tham gia vào bất kỳ thời điểm nào. Đối với thị trường đã trải qua nhiều năm cơn sốt đầu tư AI, câu hỏi đáng suy ngẫm nhất từ cuộc phỏng vấn này có lẽ là: khi việc mở rộng năng lực tính toán không còn đủ để hỗ trợ đà tăng liên tục, lợi nhuận của vòng thị trường tăng giá AI tiếp theo sẽ chảy về đâu?
Dưới đây là nguyên văn:
TL;DR
· Chuyển từ hoàn toàn lạc quan sang bảo toàn vốn. Druckenmiller cho biết các vị thế như mua cổ phiếu, bán khống trái phiếu Mỹ và mua đồng được nắm giữ hồi đầu năm nay giờ gần như đã thoái lui toàn bộ, danh mục cổ phiếu hiện tại nhìn chung gần như trung tính, và đã chuyển sang bán khống đồng.
· Môi trường vĩ mô đảo chiều. Fed chuyển sang tăng lãi suất, chênh lệch tín dụng mở rộng, độ rộng thị trường suy yếu, cổ phiếu phòng thủ dẫn dắt đà tăng, khiến ông bắt đầu cảnh giác với diễn biến kinh tế nửa cuối năm 2027.
· Trọng tâm đầu tư AI chuyển từ hạ tầng sang ứng dụng. Đầu tư hạ tầng tính toán trong bốn năm qua đã tạo ra lợi nhuận khổng lồ, nhưng động lực tăng trưởng tương lai có thể chuyển sang tầng ứng dụng, đặc biệt là an ninh mạng và y tế.
· Các công ty AI có thể không còn thu phí theo Token. Ông dự đoán các phòng thí nghiệm AI hàng đầu có thể không còn bằng lòng với việc bán lệnh gọi mô hình, mà trực tiếp giao nhiệm vụ, vận hành kinh doanh, giành tỷ lệ lớn hơn trong giá trị thương mại.
· Chính trị và tài trợ là hai rủi ro lớn của thị trường tăng giá AI. Dù lạc quan dài hạn về tiến bộ công nghệ, ông vẫn cảnh giác với áp lực tài trợ hạ tầng AI và rủi ro chính trị.
· Đánh giá dài hạn cho thập kỷ tới. Ông cho rằng xác suất hiện thực hóa trung tâm dữ liệu vũ trụ ít nhất là 70%, xác suất đột phá quyết định trong nhiệt hạch hạt nhân khoảng 20%, và tin rằng ung thư có thể trở thành bệnh có thể quản lý trong vòng mười năm.
Sau gần 50 năm hoạt động trên thị trường đầu tư, nhà đầu tư huyền thoại Stanley Druckenmiller, người sáng lập Duquesne Family Office, đưa ra một nhận định hiếm thấy: ông gần như chưa bao giờ thiếu chắc chắn về hướng đi thị trường 12 tháng tới như lúc này.
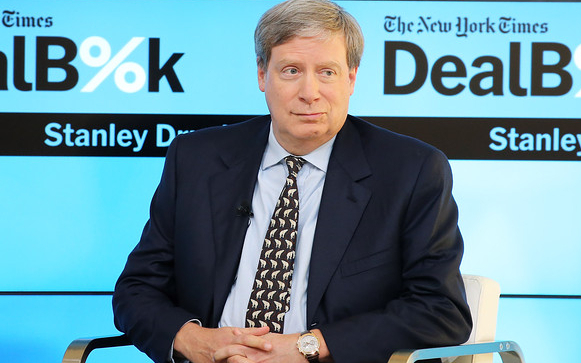
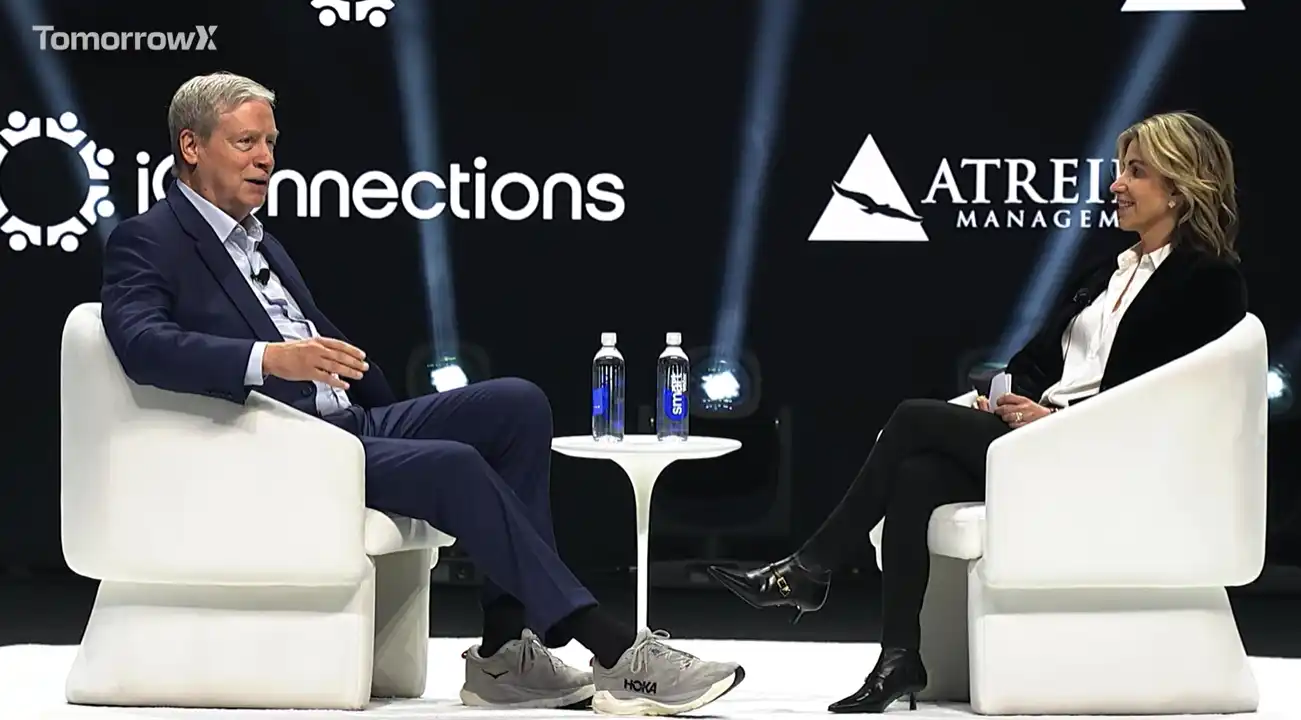
Tại TomorrowX Summit diễn ra ngày 17 tháng 11 tại Austin, Mỹ, Druckenmiller đã có cuộc trò chuyện khoảng 23 phút với Iliana Bouzali, lãnh đạo mảng phái sinh toàn cầu của Morgan Stanley. Từ chính sách Fed, đầu tư AI đến quản lý rủi ro và xu hướng công nghệ thập kỷ tới, ông giải thích lý do vì sao mình đang chuyển từ trạng thái tích cực đặt cược thị trường sang ưu tiên bảo toàn vốn.
Trong cuộc phỏng vấn hồi tháng 1 năm nay, ông vẫn lạc quan về kinh tế Mỹ và thị trường chứng khoán, bán khống trái phiếu chính phủ Mỹ để phòng ngừa, nắm giữ vị thế mua đồng, và cho rằng lĩnh vực chăm sóc sức khỏe có thể trở thành người chiến thắng đột phá.
Nhưng khi được hỏi còn giữ bao nhiêu trong các vị thế đó hiện nay, câu trả lời của ông chỉ một câu: "Cơ bản không còn một cái nào."
Điều này không có nghĩa ông đột nhiên bi quan về AI hay đổi mới công nghệ dài hạn. Ngược lại, ông cho rằng tiềm năng to lớn của AI vẫn còn, chỉ là môi trường vĩ mô từng hỗ trợ đà tăng của thị trường chứng khoán đã đảo chiều, và cơ hội đầu tư giai đoạn tiếp theo của AI đang chuyển từ hạ tầng sang ứng dụng thực sự tạo ra giá trị thương mại.
Từ lạc quan toàn diện đến án binh bất động: Môi trường thị trường đã đảo chiều hoàn toàn
Druckenmiller giải thích rằng vào đầu năm nay, ông có mức độ chắc chắn khá cao về xu hướng thị trường.
Khi đó nền kinh tế Mỹ hoạt động mạnh mẽ, lãi suất quỹ liên bang khoảng 3,5%, tốc độ tăng trưởng kinh tế danh nghĩa đạt 6%. Theo quan điểm của ông, điều này có nghĩa là chính sách tiền tệ vẫn còn cực kỳ nới lỏng. Biểu đồ dot plot của Fed thậm chí còn cho thấy khả năng cắt giảm lãi suất thêm trong năm.
Đồng thời, giá hàng hóa tiếp tục tăng, các mặt hàng như đồng liên tục lập đỉnh mới. Đường Advance-Decline của thị trường chứng khoán cùng các chỉ báo kỹ thuật khác mà ông theo dõi cũng đồng loạt mạnh lên, trong khi chênh lệch tín dụng duy trì ở mức cực thấp.
Trong điều kiện kinh tế tăng trưởng mạnh và môi trường tiền tệ nới lỏng, ông cho rằng khả năng xảy ra suy thoái kinh tế trong 6 đến 12 tháng tới là cực kỳ thấp.
Một yếu tố thúc đẩy quan trọng khác đến từ AI.
Vào mùa thu năm trước, những tiến bộ của Claude Code khiến giới nội bộ ngành công nghệ bắt đầu nhận ra rằng tốc độ phát triển của công nghệ AI có thể lại tăng tốc. Kỳ vọng mở rộng chi tiêu vốn từ đó càng củng cố thêm nhận định mua cổ phiếu của ông.
Tuy nhiên, cuộc chiến nổ ra sau đó đã thay đổi nhịp độ đầu tư. Druckenmiller thừa nhận ông từng hoảng loạn và bán tháo một lượng lớn tài sản. Nhưng khi nhanh chóng mua lại, ông lại càng tin chắc rằng đầu tư vào cơ sở hạ tầng AI sắp bước vào giai đoạn bùng nổ toàn diện.
Đợt điều chỉnh này cũng giúp ông thanh lọc những tài sản có tiềm năng tăng giá hạn chế trong danh mục, khiến vị thế tập trung hơn vào các cơ hội liên quan đến cơ sở hạ tầng AI.
Tuy nhiên, đến tháng 11, tình hình đã hoàn toàn khác biệt.
Dù nền kinh tế Mỹ vẫn mạnh mẽ, nhưng gần như tất cả các yếu tố khác từng hỗ trợ thị trường tăng giá trước đó đều đã đảo chiều.
Đầu tiên là chính sách tiền tệ. Fed không còn cắt giảm lãi suất mà bước vào giai đoạn tăng lãi suất. Druckenmiller chỉ ra rằng ban lãnh đạo Fed đã thay đổi, định hướng chính sách mới tỏ ra cảnh giác rõ rệt hơn với môi trường tiền tệ siêu nới lỏng kéo dài, thâm hụt tài khóa không ngừng mở rộng, và lạm phát liên tục năm năm vượt mục tiêu.
Thứ hai là xu hướng hàng hóa. Những mặt hàng đầu năm còn liên tục phá đỉnh nay đã có dấu hiệu tạo đỉnh và quay đầu. Ông tiết lộ danh mục đầu tư của mình thậm chí đã chuyển từ vị thế mua đồng sang bán khống đồng.
Bên trong thị trường chứng khoán cũng xuất hiện sự phân kỳ đáng cảnh giác.
Ông đặc biệt đề cập rằng đường Advance-Decline của chứng khoán Mỹ đã tạo đỉnh ngay từ ngày 14 tháng 8, trong khi các chỉ số chứng khoán chính phải đến tháng 10 mới lập đỉnh mới. Điều này có nghĩa là ngay cả khi chỉ số tiếp tục tăng, phạm vi cổ phiếu thực sự tham gia vào đà tăng đã bắt đầu thu hẹp.
Trong khi đó, chênh lệch tín dụng không ngừng mở rộng, cổ phiếu phòng thủ cũng bắt đầu vượt trội so với cổ phiếu chu kỳ.
Theo ông, những tín hiệu này cùng nhau cho thấy môi trường thị trường đã hoàn toàn khác so với đầu năm.
「Mọi thứ hiện nay gần như đều ngược lại với thời điểm đó.」
Vì vậy, ông không mua ròng cổ phiếu với quy mô lớn, cũng không chuyển sang bán khống toàn diện.
Druckenmiller thừa nhận rằng ông luôn thích tìm kiếm cơ hội bán khống, nhưng đối mặt với sự đổi mới to lớn mà AI đang thúc đẩy, ông không muốn mạo hiểm đi ngược xu hướng để bán khống. Đặc biệt là sau khi một số cổ phiếu công nghệ đã trải qua mức giảm rõ rệt và vị thế thị trường được thanh lọc, khả năng phục hồi ngắn hạn cũng không thể bỏ qua.
Hiện tại, danh mục cổ phiếu của ông tuy vẫn bao gồm cả vị thế mua và bán, nhưng mức độ ròng tổng thể gần như bằng không, chỉ giữ lại một số vị thế liên quan đến đồng USD với quy mô nhỏ.
Mục tiêu hàng đầu của ông đã chuyển từ theo đuổi lợi nhuận sang tránh thua lỗ.
「Hiện tại tôi đang bảo toàn vốn. Thay vì cố gắng kiếm tiền, tôi đang cố gắng không để mất tiền.」
Ông thậm chí còn đùa rằng khi bạn bè gọi điện để thảo luận về thị trường, họ có thể nghe trực tiếp một tin nhắn tự động: 「Đừng tìm tôi, hiện tại tôi không chơi nữa.」
Lần tạm dừng này có thể chỉ kéo dài hai ngày, cũng có thể kéo dài sáu tháng. Ông không biết khi nào sẽ quay lại tham gia mạnh mẽ.
Đối với xu hướng kinh tế trong tương lai, ông đặc biệt quan tâm đến rủi ro tăng trưởng thấp hơn kỳ vọng có thể xuất hiện vào nửa cuối năm 2027. Hàng hóa yếu đi, phong cách thị trường chuyển từ cổ phiếu chu kỳ sang cổ phiếu phòng thủ, khiến ông bắt đầu đánh giá lại những thay đổi về lãi suất và chu kỳ kinh tế.
Cơ sở hạ tầng AI không còn là giao dịch dài hạn tốt nhất, cơ hội tiếp theo nằm ở lớp ứng dụng
Mặc dù tổng thể chuyển sang thận trọng, Druckenmiller không hề mất đi sự quan tâm đến AI.
Ngược lại, ông cho rằng nếu thị trường chứng khoán trong tương lai có thể mở ra một đợt tăng mạnh mới, AI vẫn có thể là động lực quan trọng. Nhưng cơ hội đầu tư chính trong giai đoạn tiếp theo có thể không đến từ các công ty chip, trung tâm dữ liệu và cơ sở hạ tầng khác đã có hiệu suất mạnh nhất trước đó.
「Hiện tại chúng tôi đang tìm kiếm các kịch bản ứng dụng của AI, chứ không phải cơ sở hạ tầng.」
Ông thừa nhận rằng sau đợt giảm gần đây và việc thanh lọc vị thế, cơ sở hạ tầng AI có thể vẫn là cơ hội giao dịch chiến thuật rất tốt.
Nhưng ông không cho rằng lĩnh vực này có thể tiếp tục trở thành động lực cốt lõi thúc đẩy danh mục đầu tư tăng trưởng mạnh mẽ như bốn năm qua.
Sáng tạo giá trị mới có thể xuất hiện ở tầng ứng dụng AI. Và trong nhiều ứng dụng tiềm năng, ông đưa ra một phán đoán khá gây tranh cãi: công ty ứng dụng AI hấp dẫn nhất có thể chính là các phòng thí nghiệm AI đang huấn luyện mô hình nền tảng ngày nay.
Logic của ông là, khi năng lực AI tiếp tục tăng cường, các nhà phát triển mô hình dẫn đầu có thể sẽ không còn dừng lại lâu dài ở mô hình kinh doanh bán dịch vụ gọi mô hình theo Token.
Ngược lại, công ty nắm giữ năng lực trí tuệ tiên tiến nhất hoàn toàn có thể bỏ qua khâu chỉ cung cấp mô hình nền tảng, trực tiếp bán nhiệm vụ hoàn chỉnh cho khách hàng, thậm chí tự mình bước vào các ngành cụ thể để kinh doanh.
「Nếu bạn nắm giữ trí tuệ mạnh mẽ nhất thế giới, bạn có thể bắt đầu bán nhiệm vụ thay vì Token, và còn có thể tạo ra doanh nghiệp của riêng mình.」
Điều này có nghĩa là mô hình kinh doanh của doanh nghiệp AI có thể thay đổi căn bản.
Trong mô hình hiện tại, công ty AI chủ yếu thu nhập thông qua cung cấp giao diện mô hình, năng lực tính toán hoặc dịch vụ đăng ký, khách hàng sử dụng những năng lực này để phát triển các ứng dụng khác nhau.
Nhưng nếu nhà phát triển mô hình trực tiếp giao nộp kết quả nhiệm vụ, cách phân phối giá trị thương mại sẽ thay đổi. Doanh nghiệp mua không còn chỉ là quyền sử dụng mô hình, mà là giá trị thực tế từ việc vấn đề được giải quyết, công việc được tự động hoàn thành.
Ví dụ đầu tiên Druckenmiller đưa ra là an ninh mạng.
Theo quan điểm của ông, mô hình AI tiên tiến nhất vừa có thể mang lại mối đe dọa an ninh mạng hoàn toàn mới, vừa có năng lực triển khai số lượng lớn AI Agent, tự động nhận diện, phòng thủ và ứng phó với các mối đe dọa này.
「Trong lĩnh vực an ninh mạng, ai có thể cạnh tranh với những công ty này?」
Quan điểm của ông là, vì AI tiên tiến bản thân đang thay đổi ranh giới năng lực tấn công mạng, nên công ty nắm giữ công nghệ AI mạnh nhất cũng có thể sở hữu năng lực phòng thủ mạnh nhất.
Chăm sóc sức khỏe là một lĩnh vực khác có tiềm năng to lớn.
Khi năng lực mô hình, hệ thống tự động hóa và kiến thức chuyên ngành không ngừng kết hợp, AI không chỉ có thể hỗ trợ nghiệp vụ hiện có, mà còn có thể trực tiếp đảm nhận một phần công việc trước đây cần chuyên gia thực hiện.
Đối với nhà đầu tư, sự thay đổi này có nghĩa là việc nắm bắt giá trị AI có thể chuyển từ nhà cung cấp hạ tầng sang công ty có thể trực tiếp hoàn thành nhiệm vụ thương mại.
Trong tương lai, điều đáng chú ý không chỉ là doanh nghiệp nào sở hữu nhiều GPU nhất, xây dựng nhiều trung tâm dữ liệu nhất, mà còn là ai có thể sử dụng AI thực sự hoàn thành công việc và thu được doanh thu và lợi nhuận từ đó.
Tuy nhiên, ông không đánh đồng phán đoán này với việc lạc quan vô điều kiện về toàn bộ lĩnh vực AI.
Ở cuối cuộc phỏng vấn, khi người dẫn chương trình yêu cầu ông chỉ ra những luận điểm gấu về AI đáng được xem xét nghiêm túc nhất, ông đưa ra hai câu trả lời: rủi ro chính trị và rủi ro tài trợ vốn.
Ông cho rằng cả hai yếu tố này đều đáng lo ngại. Ngay cả khi bản thân công nghệ AI vẫn tiến bộ nhanh chóng, những thay đổi trong môi trường chính sách và nguồn cung vốn cũng có thể ảnh hưởng đến lợi nhuận và nhịp độ phát triển của các khoản đầu tư liên quan.
Không dùng VaR để quản lý rủi ro: khi hiệu quả lãi lỗ không đúng, nên giảm vị thế
So với việc phán đoán hướng đi của thị trường, cách giải thích của Druckenmiller về quản lý rủi ro cũng đáng được chú ý không kém.
Là một nhà đầu tư vĩ mô lâu năm hoạt động xuyên suốt các thị trường cổ phiếu, trái phiếu, hàng hóa và lãi suất, ông không cho rằng nhà đầu tư nhất thiết phải luôn duy trì vị thế cao ở một loại tài sản nào đó.
Trong sự nghiệp đầu tư của mình, đã có một thời gian dài ông hoàn toàn rút khỏi thị trường cổ phiếu, chuyển sang tận dụng các tài sản vĩ mô khác để tìm kiếm cơ hội.
Sự tự do trong phân bổ xuyên tài sản này cho phép ông chủ động giảm rủi ro khi không có sự chắc chắn, thay vì buộc phải duy trì vị thế liên tục để giữ một phong cách đầu tư nào đó.
Ông chỉ ra rằng lợi nhuận lâu dài của Duquesne không tích lũy đều đặn mà thể hiện rõ đặc điểm theo từng giai đoạn. Có những năm, danh mục đầu tư có thể chỉ đạt lợi nhuận 5% đến 8%; sau đó có thể là ba bốn năm liên tiếp thể hiện mạnh mẽ, rồi bước vào một giai đoạn tương đối trầm lắng.
Ông mô tả cách đầu tư này là những giai đoạn bùng nổ lợi nhuận liên tục xuất hiện.
Đây cũng là lý do ông không bận tâm đến việc thiếu cơ hội đầu tư lớn trong thời gian ngắn. Ông nhấn mạnh rằng việc bản thân lâu nay chưa từng có một năm lỗ không có nghĩa là trong quá trình đầu tư không trải qua những đợt sụt giảm lớn, mà chỉ là theo cách tính từ cuối năm này đến cuối năm sau, cuối cùng không ghi nhận lợi nhuận âm.
Về quản lý rủi ro, phương pháp của ông thậm chí khác biệt hoàn toàn với nhiều nhà đầu tư tổ chức.
Ông không dựa vào mô hình giá trị chịu rủi ro (VaR), cũng không dựa vào kiểm tra áp lực, mà lấy hiệu quả lãi lỗ thực tế (P&L) của danh mục đầu tư làm tín hiệu rủi ro quan trọng nhất.
Nếu hiệu quả thực tế của một vị thế bắt đầu lệch khỏi phán đoán ban đầu, hoặc mối tương quan giữa các tài sản không còn phù hợp với kỳ vọng, ông sẽ cân nhắc cắt giảm mức độ rủi ro.
Ông cho rằng các mô hình rủi ro truyền thống tồn tại một vấn đề then chốt: khi thị trường thực sự bước vào trạng thái hỗn loạn, mối tương quan vốn có giữa các tài sản thường mất hiệu lực. Và những mối tương quan này chính là nền tảng mà nhiều mô hình rủi ro dựa vào để tồn tại.
Ông đề cập rằng vào đầu năm nay, một số nhà đầu tư đồng thời nắm giữ vị thế bán khống cổ phiếu phần mềm và vị thế cơ sở hạ tầng AI đã từng trải qua cú sốc do sự mất hiệu lực tương quan này gây ra.
Ngược lại, lãi lỗ thực tế có thể phản ánh nhanh hơn sự lệch pha giữa giả định đầu tư và thực tế thị trường.
Đằng sau đó còn có một kỷ luật liên quan đến nhịp độ giao dịch.
Druckenmiller tin rằng nhà đầu tư cũng giống như vận động viên, đều sẽ trải qua giai đoạn phong độ tốt và giai đoạn phong độ kém.
Khi ông nhận thấy phán đoán của mình liên tục được thị trường xác nhận, ông sẽ tăng quy mô vị thế; khi phán đoán bắt đầu sai thường xuyên, ông sẽ giảm rủi ro, cố gắng tìm lại nhịp điệu với quy mô vị thế nhỏ hơn.
Ông ví trạng thái này như người đánh bóng trong trận bóng chày: đôi khi có thể nhìn rõ đường bóng đến, đôi khi lại hoàn toàn không tìm được cảm giác. "Khi tôi có phong độ tốt, tôi sẽ đặt cược lớn. Khi tôi có phong độ kém, tôi cố gắng chỉ thực hiện những thử nghiệm nhỏ."
Đối với ông, một trong những năng lực quan trọng nhất của đầu tư là biết khi nào nên tấn công, khi nào nên tạm dừng.
Lợi thế của nhà đầu tư vĩ đại không nằm ở IQ, mà ở khả năng thực thi, tư duy cởi mở và kỷ luật
Druckenmiller cũng nói về những sai lầm mà nhà đầu tư có IQ cao dễ mắc phải.
Theo quan điểm của ông, thông minh không đảm bảo thành công trong đầu tư. Trên thực tế, quá thông minh đôi khi lại cản trở nhà đầu tư điều chỉnh phán đoán kịp thời.
Nguyên nhân là một khi đã dành nhiều thời gian xây dựng một logic đầu tư nào đó, người ta dễ trở nên phụ thuộc quá mức vào kết luận nghiên cứu của mình. Ngay cả khi thị trường đã thay đổi, họ vẫn không muốn thừa nhận phán đoán ban đầu có thể không còn phù hợp.
Druckenmiller cho rằng đầu tư cần một thứ gọi là "sự khiêm tốn trí tuệ" (Intellectual Humility), tức là luôn giữ tư duy cởi mở, sẵn sàng điều chỉnh phán đoán dựa trên thông tin mới.
Ông không phản đối đầu tư tập trung cao độ.
Ngược lại, ông từng mượn một câu nói nổi tiếng để mô tả triết lý đầu tư của mình: "Hãy đặt tất cả trứng vào một giỏ, rồi cẩn thận trông chừng cái giỏ đó." Nhưng theo ông, nhiều nhà đầu tư chỉ nhớ nửa đầu câu mà quên nửa sau.
Đầu tư tập trung đòi hỏi nhà đầu tư phải có niềm tin mạnh mẽ, đồng thời cũng phải theo dõi sát sao biến động thị trường. Một khi thực tế bắt đầu lệch khỏi logic đầu tư, cần phải hành động nhanh chóng.
Về sự khác biệt giữa nhà đầu tư giỏi và nhà đầu tư hàng đầu, ông nhấn mạnh bốn phẩm chất: niềm đam mê to lớn với sự nghiệp đầu tư, khát khao học hỏi không ngừng, ý thức cạnh tranh gần như ám ảnh, và tính kỷ luật nghiêm ngặt.
Theo ông, những nhà đầu tư hàng đầu thường cực kỳ khao khát chiến thắng và cũng cực kỳ không muốn thất bại. Quan trọng hơn, họ có thể kiên trì với kỷ luật đầu tư của mình trong dài hạn, ngay cả khi phương pháp cụ thể của các nhà đầu tư khác nhau có thể hoàn toàn khác biệt.
Cách giao dịch của chính ông, ở một mức độ nào đó, cũng thể hiện sự kết hợp giữa khả năng phán đoán và khả năng thực thi này. Druckenmiller gọi đó là "Đầu tư trước, nghiên cứu sau" (Invest, Then Investigate).
Khi ông nghe được một ý tưởng đầu tư hấp dẫn, phát hiện biểu đồ kỹ thuật phù hợp với logic, hoặc cho rằng người đưa ra ý tưởng thực sự hiểu ngành liên quan, ông có thể sẽ thiết lập một vị thế có ý nghĩa trước.
Vị thế này chưa chắc đã đặc biệt lớn, nhưng nếu phán đoán sai, vẫn đủ để tạo ra tổn thất rõ rệt.
Và khi đưa ra quyết định ban đầu, thông tin ông nắm giữ có thể chỉ khoảng 15% so với yêu cầu của các nhà đầu tư truyền thống.
Sau đó, ông sẽ để đội ngũ nghiên cứu điều tra sâu trong hai đến ba tuần, rồi dựa trên thông tin mới để quyết định tiếp tục tăng vị thế hay thoát ra trực tiếp.
Phương pháp này không có nghĩa là bỏ qua nghiên cứu, mà là kết hợp phán đoán sơ bộ, phản hồi thực tế từ thị trường và nghiên cứu chuyên sâu sau đó, tránh bỏ lỡ cơ hội đầu tư vì theo đuổi thông tin đầy đủ hoàn toàn.
Tuy nhiên, ông cũng thừa nhận rằng mình từng vi phạm nghiêm trọng kỷ luật giao dịch.
Vào tháng 1 năm 2000, ông đã bán vị thế liên quan đến Nasdaq, nhưng lại mua lại vào đúng ngày bong bóng cổ phiếu công nghệ đạt đỉnh.
Ông cho rằng mình có thể chỉ cách đỉnh thị trường một giờ.
Điều thúc đẩy ông mua lại không phải là thay đổi cơ bản, mà là nỗi sợ bỏ lỡ cực độ (FOMO).
Khi có người hỏi ông học được gì từ sai lầm này, ông trả lời: "Không học được gì cả. Lúc đó tôi đã biết mình không nên làm vậy, nhưng tôi không thể kiểm soát bản thân."
Rủi ro dài hạn mà nước Mỹ đối mặt: nguồn cung nhân tài và thâm hụt tài chính
Ngoài biến động thị trường ngắn hạn, Druckenmiller còn đề cập đến hai vấn đề đang âm thầm tích tụ nhưng có thể ảnh hưởng sâu sắc đến nền kinh tế Mỹ.
Thứ nhất là giáo dục và nguồn cung nhân tài.
Ông lo ngại chất lượng giáo dục cơ bản từ mẫu giáo đến trung học phổ thông của Mỹ đang giảm sút. Trước đây, Mỹ có thể dựa vào việc thu hút nhân tài xuất sắc toàn cầu để bù đắp một phần cho những thiếu hụt của hệ thống giáo dục trong nước.
Nhưng nếu chính sách nhập cư tiếp tục hạn chế nhân tài kỹ năng cao vào Mỹ, cơ chế hỗ trợ lâu dài cho đổi mới công nghệ của Mỹ có thể bị suy yếu.
Ông cho biết, một phần đáng kể trong các doanh nghiệp công nghệ lớn của Mỹ được lãnh đạo bởi người nhập cư, và việc dòng nhân tài trong tương lai có thể duy trì được hay không sẽ ảnh hưởng trực tiếp đến năng lực cạnh tranh dài hạn của ngành công nghệ Mỹ.
Mặc dù vậy, ông vẫn tin rằng các chính sách liên quan cuối cùng sẽ có triển vọng được điều chỉnh.
Vấn đề thứ hai là tài chính của Mỹ.
Druckenmiller nhớ lại, ngay từ năm 2011 đến 2012, ông đã từng kêu gọi giới trẻ tại nhiều trường đại học ở Mỹ quan tâm đến vấn đề thâm hụt tài chính và chi tiêu phúc lợi.
Khi đó, dựa trên những thay đổi về cơ cấu dân số, ông phán đoán áp lực tài chính của Mỹ sẽ gia tăng đáng kể trong giai đoạn từ năm 2020 đến năm 2030.
Chi tiêu trong đại dịch sau đó, cùng với chi tiêu chính phủ không ngừng mở rộng trong môi trường lãi suất thấp kéo dài, đã khiến vấn đề tài chính tiếp tục tích tụ.
Nhưng vị thế đồng tiền dự trữ quốc tế của đồng USD cũng cho phép Mỹ có thể chịu đựng quy mô thâm hụt mà các quốc gia khác khó có thể duy trì trong một thời gian khá dài.
Ông lo ngại rằng trạng thái này có thể không kéo dài mãi mãi.
Mượn một câu nói về phá sản, ông mô tả cách khủng hoảng tài chính có thể xảy ra là: "Đầu tiên là diễn ra chậm rãi, sau đó đột ngột bùng phát toàn diện."
Ông dự đoán, trong mười năm tới, Mỹ có thể cần tiến hành cải cách tài chính dưới sự thúc đẩy của một cuộc khủng hoảng thị trường tài chính.
Điều này không có nghĩa là ông cho rằng khủng hoảng chắc chắn đang cận kề, mà là sự mất cân bằng tài chính tích tụ lâu dài cuối cùng có thể cần được thúc đẩy điều chỉnh ở cấp độ chính trị thông qua áp lực thị trường.
Mười năm tới: Trung tâm dữ liệu vũ trụ, năng lượng nhiệt hạch và điều trị ung thư
Mặc dù cực kỳ thận trọng về xu hướng thị trường trong năm tới, Druckenmiller vẫn lạc quan về sự phát triển công nghệ trong mười năm tới.
Khi được yêu cầu đưa ra một vài dự đoán có vẻ cấp tiến nhưng ông cho rằng có xác suất nhất định thành hiện thực, ông đã đưa ra ba hướng.
Đầu tiên là năng lượng nhiệt hạch.
Ông cho rằng xác suất đạt được năng lượng nhiệt hạch trong mười năm tới, hoặc ít nhất chứng minh rõ ràng rằng việc thương mại hóa năng lượng nhiệt hạch sắp trở thành hiện thực, là khoảng 20%.
Hướng thứ hai là trung tâm dữ liệu vũ trụ.
Đối với việc triển khai trung tâm dữ liệu trong vũ trụ trong mười năm tới, ông đưa ra xác suất ít nhất đạt 70%, thậm chí có thể cao hơn.
Phán đoán này phản ánh kỳ vọng lạc quan của ông về sự tiến hóa dài hạn của cơ sở hạ tầng năng lực tính toán. Mặc dù ông cho rằng cơ hội lợi nhuận từ đầu tư cơ sở hạ tầng AI truyền thống đang thay đổi, nhưng điều này không có nghĩa là nhu cầu năng lực tính toán hoặc các đổi mới công nghệ liên quan đã gần đến điểm kết thúc.
Hướng thứ ba là y tế, đặc biệt là điều trị ung thư.
Druckenmiller cho biết ông đã phục vụ trong ban quản trị của Trung tâm Ung thư Memorial Sloan Kettering khoảng 30 năm.
Theo quan điểm của ông, những đột phá trong lĩnh vực điều trị ung thư trong vài thập kỷ qua đến từ giải trình tự gen, sự hiểu biết về đột biến gen, và những tiến bộ công nghệ như liệu pháp miễn dịch.
Và sự tham gia của AI có thể tiếp tục tăng tốc quá trình này.
「Tôi nghĩ chúng ta sẽ chiến thắng ung thư. Tôi tin rằng ung thư sẽ trở thành một căn bệnh có thể quản lý được. Tôi nói mười năm, không phải hai mươi năm.」
「Chiến thắng」 ở đây không có nghĩa là tất cả các loại ung thư sẽ được chữa khỏi hoàn toàn trong mười năm, mà là dự đoán lạc quan dài hạn của cá nhân Druckenmiller về việc ung thư dần trở thành một căn bệnh có thể quản lý được.
Điều này cũng giải thích tại sao ông chọn thận trọng trên thị trường ngắn hạn, nhưng không từ bỏ niềm tin dài hạn vào đổi mới công nghệ.
Theo quan điểm của ông, xu hướng phát triển dài hạn của công nghệ và môi trường định giá ngắn hạn của thị trường tài chính là hai việc khác nhau.
AI vẫn có thể tạo ra giá trị kinh tế to lớn, nhưng điều đó không có nghĩa là mua các tài sản liên quan vào bất kỳ thời điểm nào cũng có thể đạt được lợi nhuận đầu tư lý tưởng.
Từ việc lạc quan toàn diện vào đầu năm, đến nay gần như rút khỏi các giao dịch định hướng, điều Druckenmiller làm không phải là phủ nhận phán đoán AI trước đó, mà là thừa nhận môi trường thị trường đã thay đổi.
Đối với các nhà đầu tư hiện tại, quan điểm của ông chỉ ra hai manh mối: một mặt, chính sách tiền tệ, môi trường tín dụng cũng như rủi ro chính trị và tài trợ đang thay đổi điều kiện đầu tư vào tài sản AI; mặt khác, khi AI chuyển từ xây dựng cơ sở hạ tầng sang ứng dụng thương mại thực tế, nhóm tạo ra giá trị tiếp theo có thể không còn là những công ty có hiệu suất mạnh nhất trong bốn năm qua.
Giữ vốn khi thiếu sự chắc chắn, đặt cược tập trung khi cơ hội thực sự xuất hiện, có lẽ chính là phương pháp đầu tư cốt lõi giúp Druckenmiller vượt qua nhiều chu kỳ thị trường.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan