Meta kéo sập toàn cầu, thị trường đã không còn tìm ra "ai sẽ trả tiền cho AI"

TL;DR
· Meta quý tài chính thứ ba đạt doanh thu 64,6 tỷ USD, tăng 26% so với cùng kỳ, EPS điều chỉnh 7,40 USD, đều vượt kỳ vọng. Dòng tiền tự do chuyển từ dương 10,63 tỷ USD cùng kỳ năm trước sang âm 2,12 tỷ USD, cận dưới hướng dẫn chi tiêu vốn năm 2026 được nâng lên, cổ phiếu giảm khoảng 7% trong ngày.
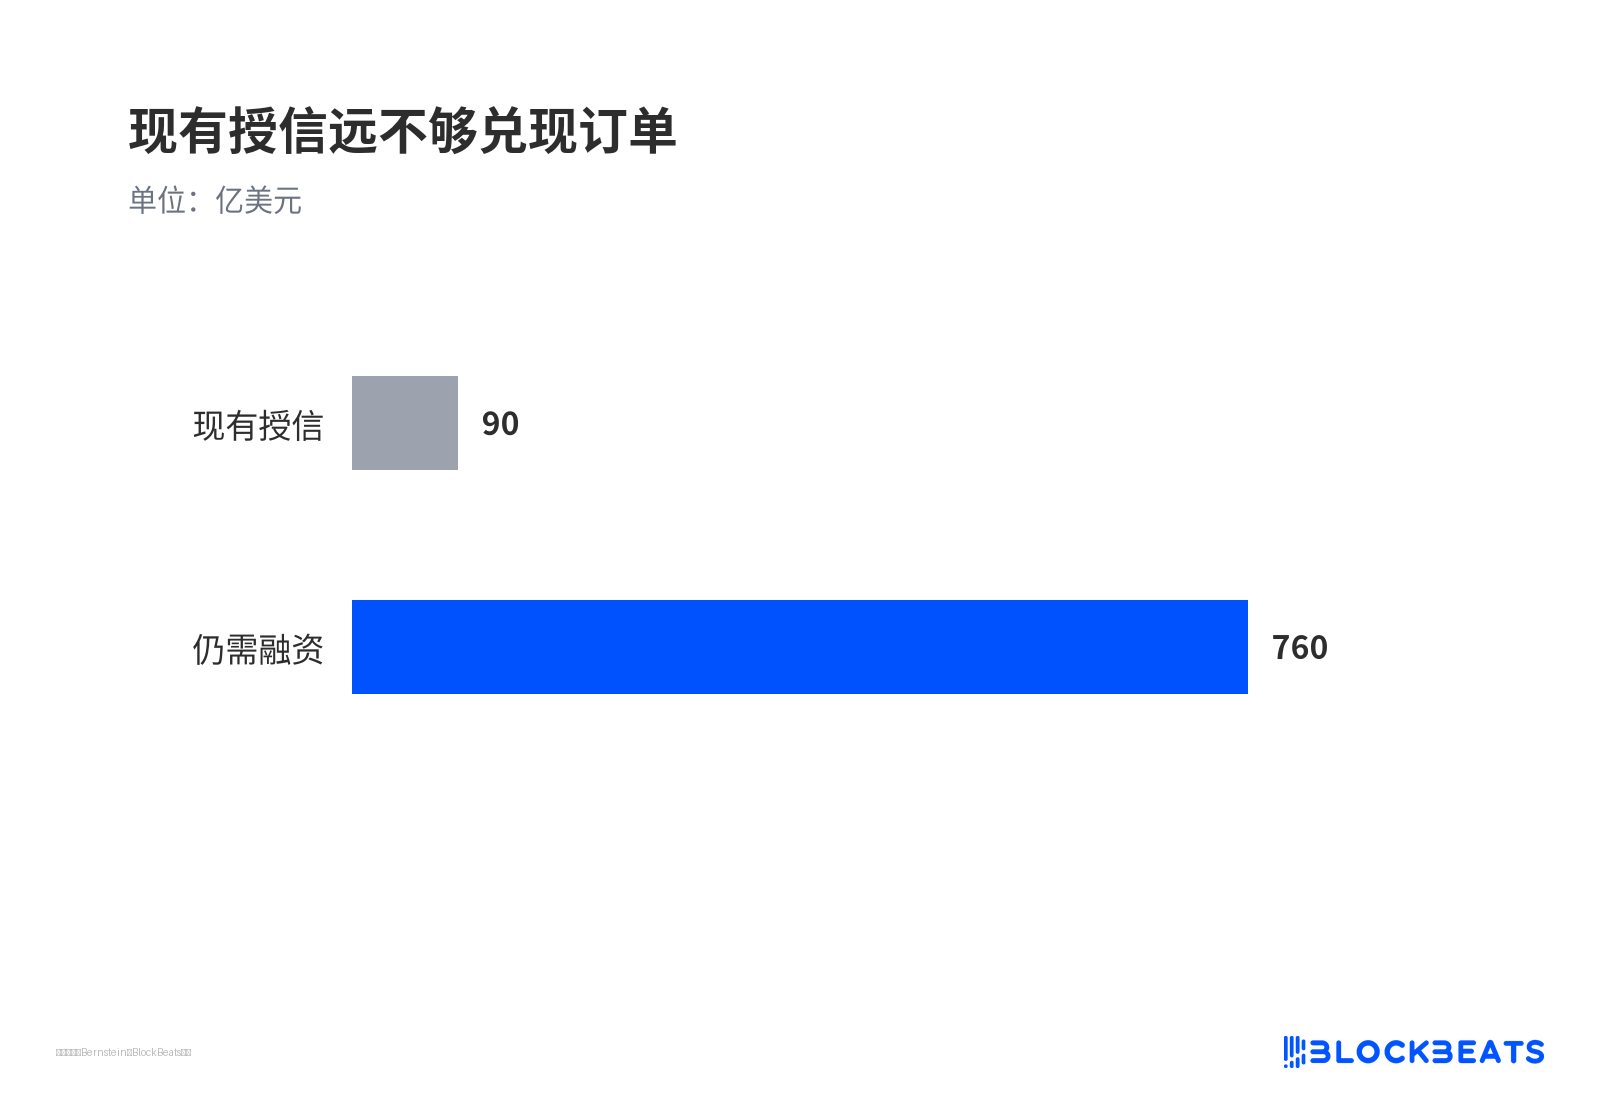
· Jensen Huang nói nhu cầu neo-cloud "vượt trần", hiện thiếu là vốn lưu động, trong khi chuyên gia phân tích Madison Rezaei của Bernstein hạ giá mục tiêu CoreWeave, ước tính cần khoảng 85 tỷ USD tài trợ để thực hiện các đơn hàng đã cam kết.
· Mã liên quan: META, NVDA, LRCX, CRWV.
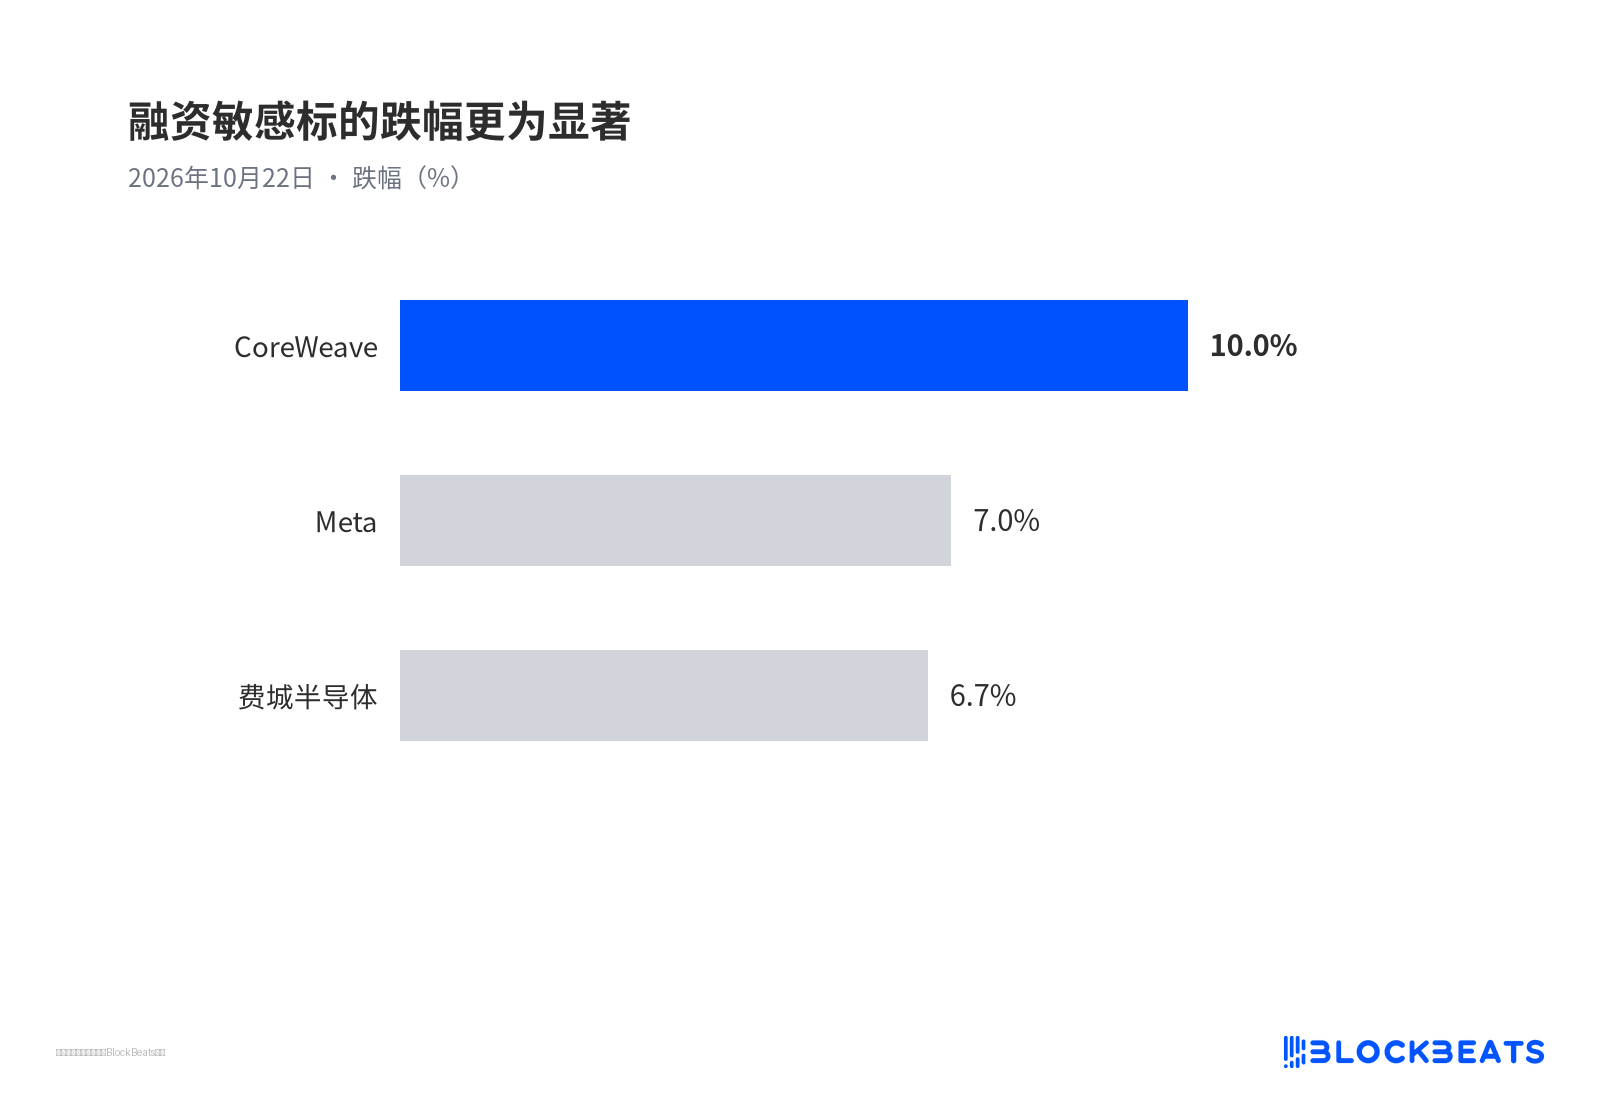
Ngày 22 tháng 10, chứng khoán Mỹ có một tổ hợp hiếm thấy. Chỉ số Nasdaq giảm khoảng 2,6%, chỉ số bán dẫn Philadelphia giảm mạnh khoảng 6,7%, Meta giảm khoảng 7%, chỉ số Dow gần như đi ngang.
Nếu chỉ nhìn mức giảm, đây giống như một đợt rút lui khác của giao dịch AI đông đúc. Nhưng đối tượng được định giá đã thay đổi. Hai năm qua thị trường hỏi "còn phải mua bao nhiêu chip", giờ hỏi "số tiền này từ đâu ra, do cổ đông của ai gánh chịu".
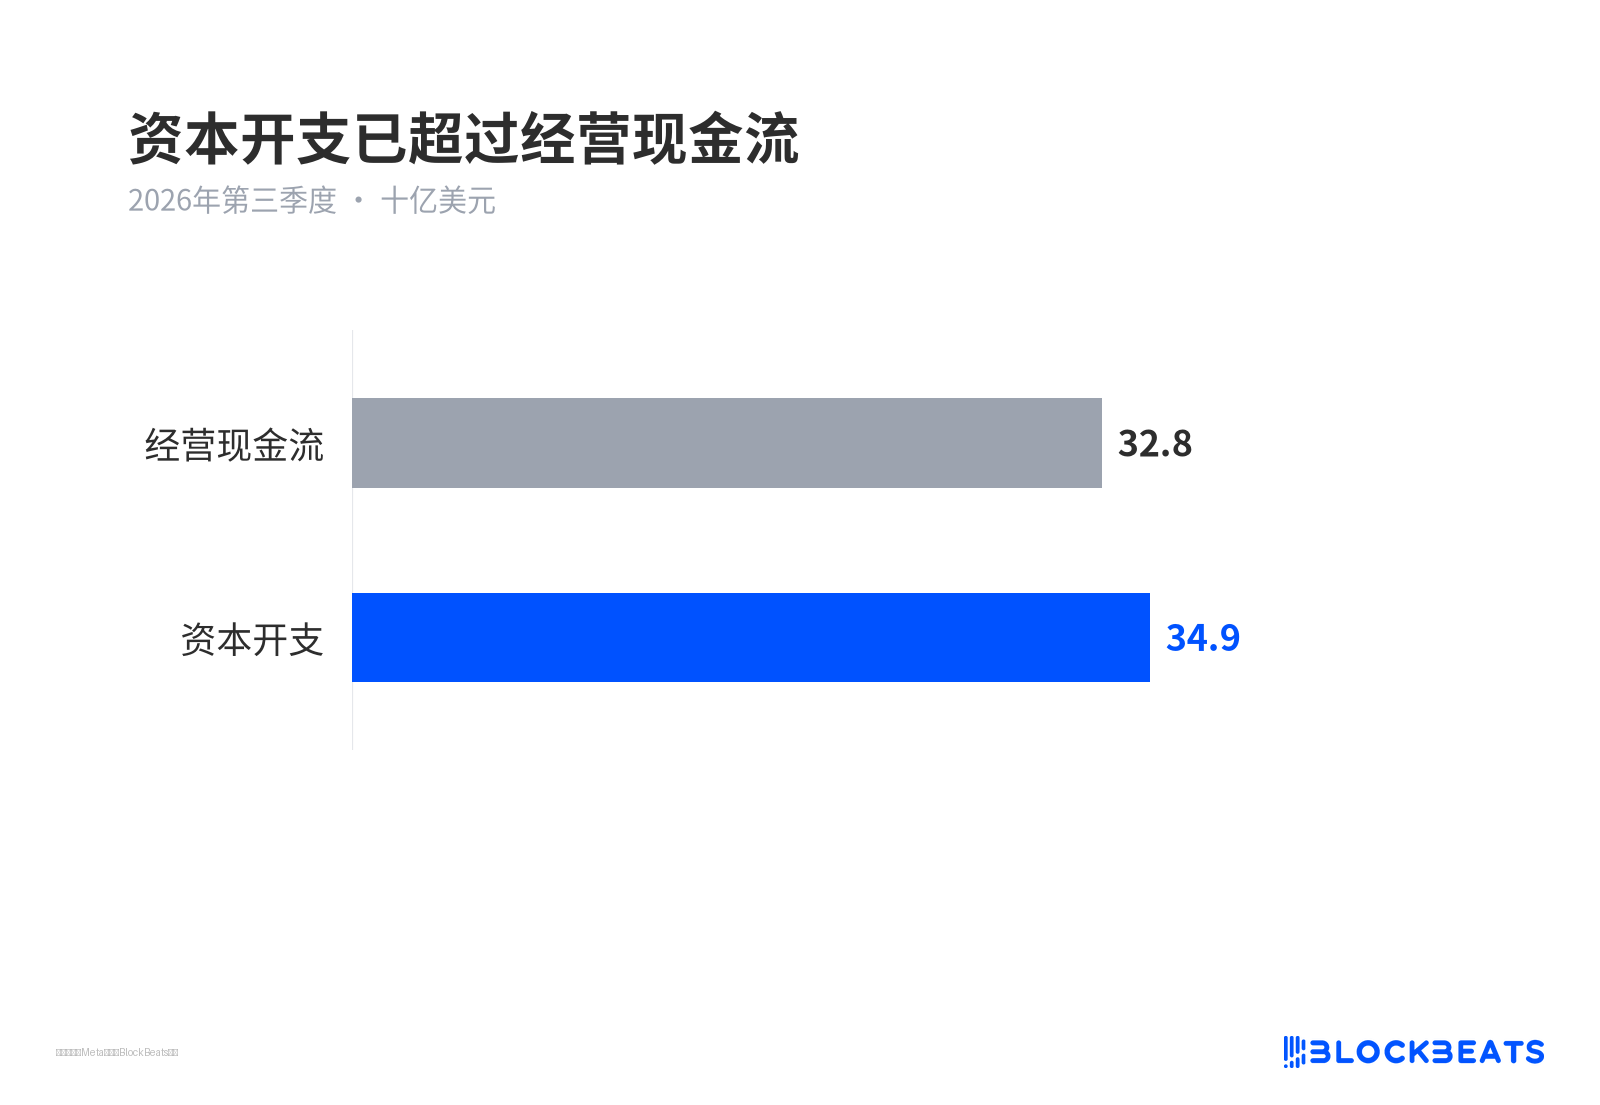
Điểm kích hoạt là báo cáo quý tài chính thứ ba của Meta công bố ngày hôm trước. Doanh thu và lợi nhuận điều chỉnh đều vượt kỳ vọng, EPS điều chỉnh 7,40 USD, loại trừ 9,89 tỷ USD chi phí pháp lý, theo GAAP chỉ còn 3,83 USD. Nhưng dòng tiền tự do chuyển từ dương 10,63 tỷ USD cùng kỳ năm trước sang âm 2,12 tỷ USD, lần đầu xuất hiện dòng tiền ròng âm theo quý.
Cùng đêm đó, hướng dẫn chi tiêu vốn năm 2026 thu hẹp về 135 tỷ đến 145 tỷ USD, cận dưới được nâng lên so với 130 tỷ USD trước đó. Hội đồng quản trị cũng phê duyệt việc phát hành cổ phiếu Class C không có quyền biểu quyết theo tỷ lệ 1:1 vào tháng 1 năm 2027. Ba việc ghép lại, sự chú ý của thị trường chuyển từ nhu cầu sang tài trợ.
Dòng tiền tự do lần đầu tiên trở thành số âm
Chi tiêu vốn của Meta trong quý khoảng 35 tỷ USD, doanh thu quảng cáo vẫn tăng, nhưng chi phí mua máy chủ, xây dựng trung tâm dữ liệu đã vượt dòng tiền vào trong quý. Việc kinh doanh không lỗ, nhưng tiền mặt lần đầu tiên chảy ròng ra ngoài.
Chi tiêu vốn đã vượt dòng tiền hoạt động
Thiết kế của Class C chính là để dành chỗ cho việc này. Loại cổ phiếu này không có quyền biểu quyết, việc phát hành không làm thay đổi quyền kiểm soát của Zuckerberg, đồng thời công ty vẫn giữ khả năng phát hành thêm cổ phiếu cùng loại trong tương lai để huy động vốn. Thứ mà thị trường bán trong ngày hôm đó không phải là việc chia tách cổ phiếu, mà là "nguồn cung cổ phần có thể xuất hiện trong tương lai".
Điều này cũng giải thích tại sao doanh thu vượt kỳ vọng lại không đỡ được giá cổ phiếu. Khi định giá được xây dựng trên giả định dòng tiền tăng trưởng vĩnh viễn, việc thay đổi phương thức huy động vốn sẽ trực tiếp thay đổi tỷ lệ chiết khấu, chứ không chỉ thay đổi con số lợi nhuận của quý tiếp theo.
Jensen Huang nói thiếu tiền, Bernstein nói tiền trở nên đắt hơn nghĩa là nhu cầu giảm đi
Về đợt giảm của cùng một ngày, phía thượng nguồn chuỗi cung ứng và phía bán hàng đưa ra những lý do trái ngược nhau.
CEO Nvidia Jensen Huang trong cuộc phỏng vấn với CNBC cho biết nhu cầu neocloud (các nhà cung cấp dịch vụ đám mây cho thuê GPU cho các công ty AI, tự vay tiền mua card rồi cho thuê lại) đang "vượt mức", hiện tại cái thiếu là vốn lưu động, nhu cầu vốn lớn hơn nhiều so với nguồn cung, nhưng "vấn đề này sẽ được giải quyết". Nguyên văn hướng đến ràng buộc về thanh khoản và nguồn cung, không phải đơn hàng biến mất.
Thị trường lại đọc nó như bằng chứng gián tiếp cho nút thắt tài trợ. Nếu ngay cả phía thượng nguồn nhất cũng thừa nhận khách hàng thiếu tiền, thì nhịp độ đơn hàng chip sẽ phụ thuộc vào nhịp độ tài trợ, chứ không phải cường độ nhu cầu.
Phía bên kia còn trực tiếp hơn. Nhà phân tích Madison Rezaei của Bernstein đã hạ giá mục tiêu của CoreWeave từ 74 USD xuống 51 USD, duy trì đánh giá kém hiệu quả so với thị trường, và ước tính việc thực hiện các đơn hàng đã cam kết cần khoảng 85 tỷ USD tài trợ.
Hạn mức tín dụng hiện có còn xa mới đủ để thực hiện đơn hàng
Giá mà thị trường đưa ra còn trực tiếp hơn. Lợi suất trái phiếu CoreWeave tăng lên khoảng 15,8%, chênh lệch hợp đồng hoán đổi rủi ro tín dụng kỳ hạn 5 năm (chi phí mua bảo hiểm cho việc vỡ nợ trái phiếu) vượt 1100 điểm cơ bản. Khi chi phí biên của việc vay tiền cao đến trên 15%, tốc độ mở rộng của mảng kinh doanh cho thuê card sẽ không còn do nhu cầu quyết định, mà do chủ nợ sẵn sàng cấp bao nhiêu hạn mức quyết định.
Trọng tâm xung đột từ đó trở nên rõ ràng. Jensen Huang cho rằng nhu cầu không có vấn đề, vấn đề tiền sẽ được giải quyết, Bernstein cho rằng tiền trở nên đắt hơn tự nó đã có nghĩa là nhu cầu hiệu quả giảm đi. Bảng giao dịch ngày 22 tháng 10 là lần đầu tiên thị trường bỏ phiếu quy mô lớn cho quan điểm sau.
Hướng dẫn của Lam truyền nỗi lo tài trợ sang đơn hàng thiết bị
Mức giảm phía chip lớn hơn so với các nhà cung cấp dịch vụ đám mây. Nvidia giảm khoảng 4%, CoreWeave giảm khoảng 10%.
Các mục tiêu nhạy cảm với huy động vốn giảm mạnh hơn
Lam Research là bên khuếch đại tâm lý. Hướng dẫn doanh thu quý tháng 12 của công ty có giá trị trung vị cao hơn một chút so với kỳ vọng đồng thuận của các nhà phân tích, nhưng không đạt được kỳ vọng cao hơn mà phía mua vẫn kín đáo chờ đợi, đồng thời cảnh báo tỷ trọng doanh thu từ khách hàng Trung Quốc sẽ giảm rõ rệt, và nút thắt chuỗi cung ứng có thể khiến một phần lô hàng bị hoãn. Cổ phiếu giảm khoảng một phần mười trong ngày.
Cần phân biệt rõ quy mô. Hướng dẫn của Lam chỉ có thể giải thích đợt thoái lui của chính cổ phiếu thiết bị, không thể giải thích mức giảm 6,7% của toàn ngành. Vai trò của nó là một ví dụ cụ thể, cho thấy lo ngại về huy động vốn lan truyền từ bảng cân đối của các nhà cung cấp dịch vụ đám mây thành vấn đề khả năng hiển thị đơn hàng thiết bị như thế nào.
Ngay cả khi Lam nhấn mạnh nhu cầu AI vẫn mạnh, chi tiêu thiết bị nhà máy wafer toàn cầu năm 2027 dự kiến vượt 200 tỷ USD, và biên lợi nhuận gộp cùng biên lợi nhuận hoạt động trong quý đạt mức kỷ lục, thị trường vẫn giao dịch trước hết theo hướng "biên tế không đạt kỳ vọng". Bản thân điều này là bằng chứng cho thấy định giá cực kỳ nhạy cảm với độ dốc chi tiêu vốn.
Kênh huy động vốn vẫn còn, nhưng giá đã thay đổi
Nhìn xa hơn, Meta là mẫu vật đầu tiên được nhìn thấy trong vòng thay đổi cấu trúc vốn này. Theo ước tính của Morgan Stanley, chi tiêu vốn liên quan của các nhà cung cấp dịch vụ đám mây siêu quy mô cộng với neo-cloud trong năm tới có thể đạt 1,58 nghìn tỷ USD, khoảng trống dòng tiền tự do bao gồm thuê có thể lên tới 540 tỷ USD. Ước tính của Goldman Sachs thấp hơn, chi tiêu vốn của các nhà cung cấp dịch vụ đám mây hàng đầu năm 2026 khoảng 800 tỷ USD.
Hai ngân hàng đầu tư có cách tính khác nhau, con số chênh lệch gần gấp đôi, nhưng cùng chỉ về một điều: quy mô xây dựng AI đã vượt quá khả năng trang trải bằng dòng tiền nội sinh của bất kỳ công ty đơn lẻ nào.
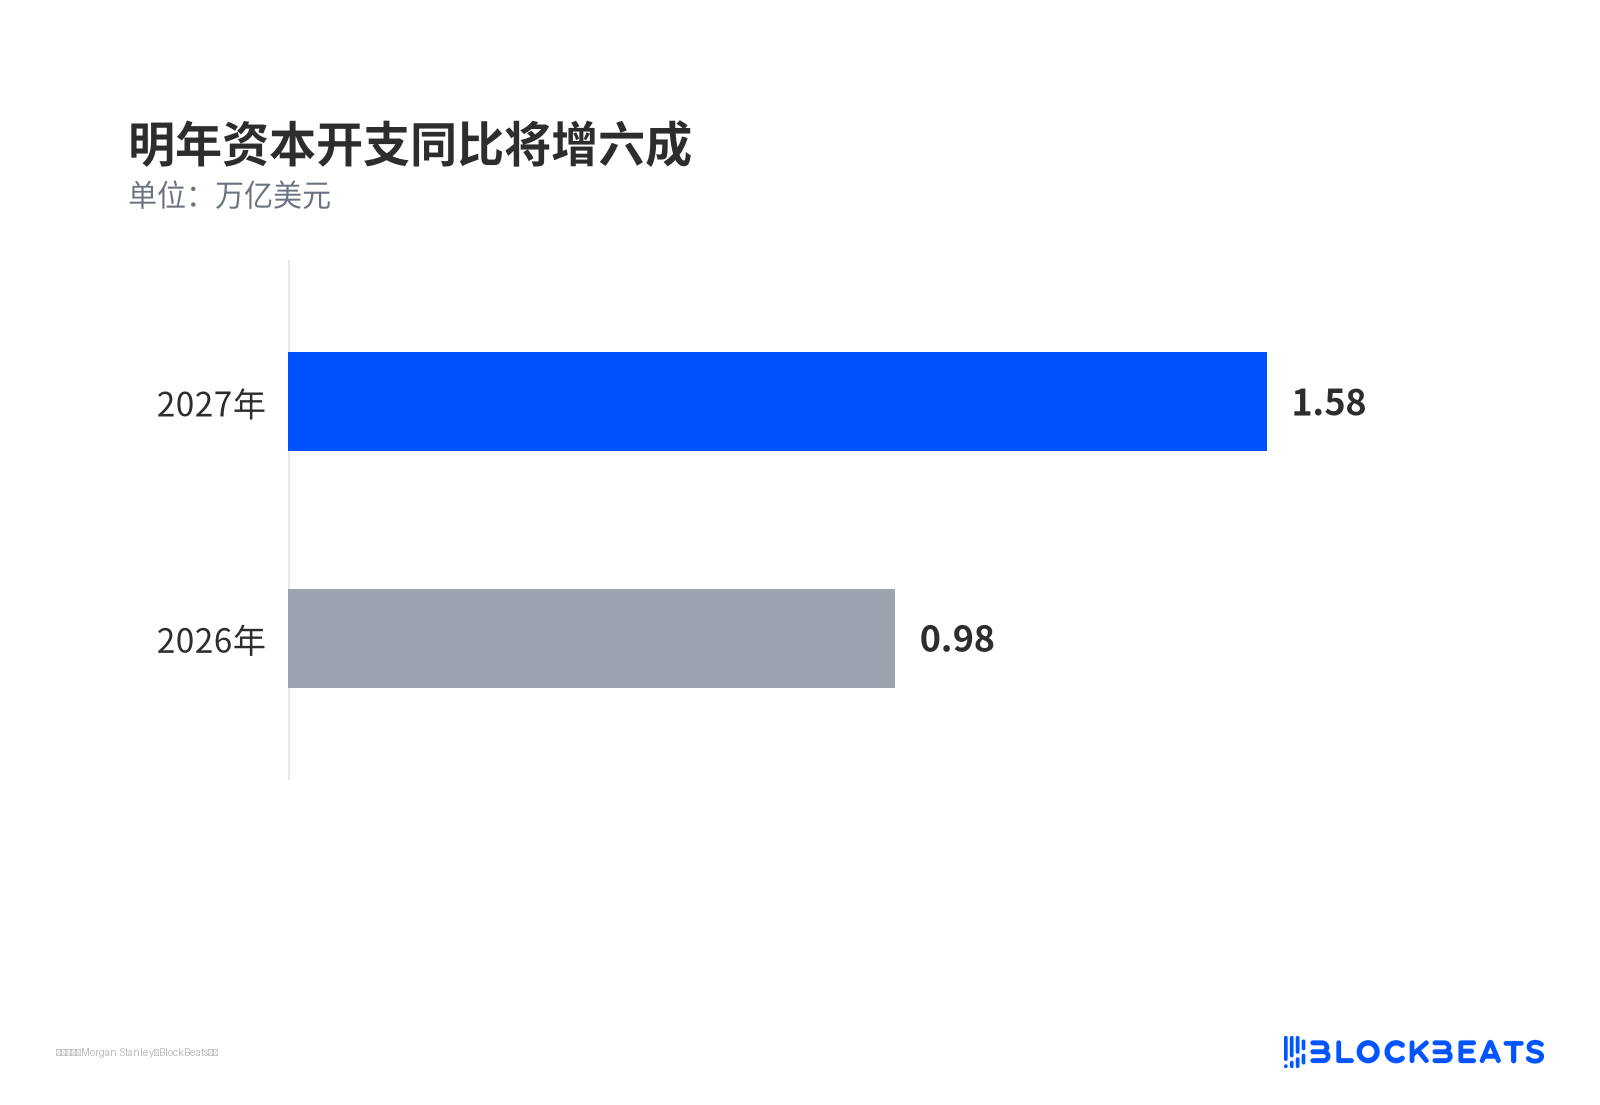
Chi tiêu vốn năm sau sẽ tăng sáu mươi phần trăm so với cùng kỳ
Bằng chứng hiện tại chỉ có thể hỗ trợ đến đây. Cơ cấu vốn đang chuyển từ dòng tiền nội sinh sang vốn bên ngoài, thị trường bắt đầu định giá pha loãng và chênh lệch lãi suất. Điều này không hỗ trợ "nhu cầu AI đã đạt đỉnh", cũng không hỗ trợ "cửa sổ huy động vốn đã đóng". Trái phiếu của CoreWeave tuy đắt nhưng vẫn có người mua. Class C của Meta chỉ để lại kênh, chưa lập tức phát hành thêm quy mô lớn.
Cần theo dõi khi nào "pha loãng kỳ vọng" biến thành "pha loãng đã thực hiện". Nếu tiếp theo xuất hiện đợt phát hành cổ phần hoặc nợ kiểu mới quy mô lớn thực tế từ các công ty hàng đầu, áp lực định giá sẽ chuyển từ giả định chiết khấu thành nguồn cung cổ phần thực sự. Nếu chênh lệch tín dụng của lĩnh vực công nghệ tiếp tục mở rộng, và các công ty ngoài neo-cloud cũng bị yêu cầu phần bù rủi ro cao hơn, ràng buộc huy động vốn sẽ không còn là cá biệt. Ngược lại, nếu chi tiêu vốn quý tới tiếp tục được nâng lên, đơn hàng và doanh thu theo kịp, đợt điều chỉnh này nhiều khả năng chỉ là định giá lại theo giai đoạn.
Ngày 22 tháng 10 để lại không phải kết luận "AI xong rồi", mà là một phương trình mới: nhu cầu vẫn còn, nhưng đằng sau mỗi GPU, đều phải trả lời trước tiền từ đâu mà có.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia