Định giá tăng gấp 6 lần trong 3 tháng, OpenRouter có xứng đáng với 7,5 tỷ đô la?
Tiêu đề gốc: 《IOSF Weekly Brief|Khi Vercel biến định tuyến AI thành tính năng miễn phí, vì sao OpenRouter vẫn đáng giá 7,5 tỷ USD?》
Tác giả gốc: 0xjacobzhao, IOSF
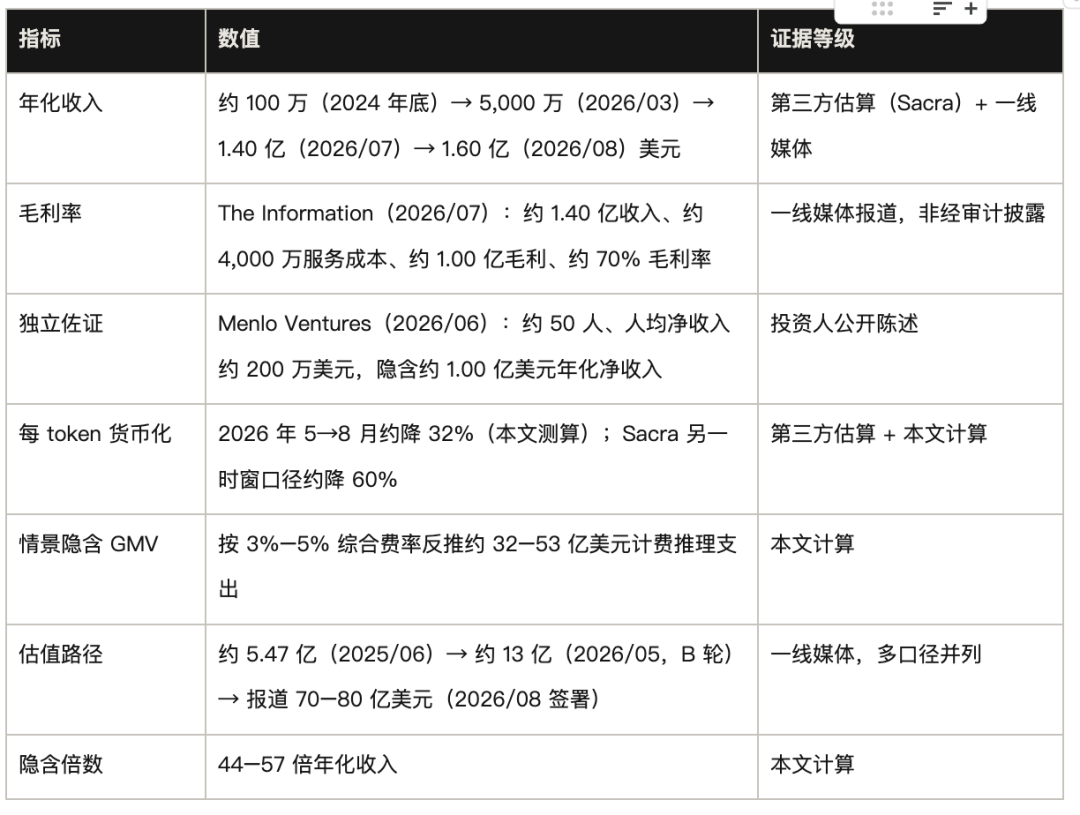
Ngày 19 tháng 8 năm 2026, Stripe tuyên bố đạt thỏa thuận mua lại OpenRouter, đây là thương vụ mua lại lớn nhất kể từ khi thành lập. Hai bên không tiết lộ giá trị cuối cùng; truyền thông đưa tin khoảng từ 7 tỷ đến hơn 8 tỷ USD, trong đó The New York Times đưa mức khoảng 7,5 tỷ USD. So với vòng B định giá khoảng 1,3 tỷ USD cách đây 83 ngày, tương đương mức định giá lại gần 6 lần trong chưa đầy ba tháng.
Những gì OpenRouter làm không hề phức tạp: quy tụ hơn 500 mô hình và hơn 80 nhà cung cấp năng lực tính toán về sau một giao diện tương thích OpenAI. Nó đã xác thực thành công một điều — nhu cầu suy luận có thể được tổng hợp, và quy mô có thể rất lớn. Nhưng đồng thời nó cũng phơi bày một mâu thuẫn mang tính cấu trúc: việc chuẩn hóa giao thức, chính xác cũng khiến khách hàng chỉ cần đổi một dòng base URL là có thể rời đi. Vậy nên mệnh đề thực sự của thương vụ này là: liệu nó có thể chuyển dòng lệnh có thể di chuyển thành trí tuệ mô hình không thể di chuyển?
Quan điểm cốt lõi / KEY TAKEAWAYS
▪Giá trị và hào bảo vệ đến từ cùng một xu hướng: tính có thể thay thế của mô hình tăng lên, khuếch đại giá trị của việc lựa chọn đa mô hình và điều phối động, đây là nền tảng tồn tại của OpenRouter; nhưng khả năng tương tác của gateway cũng đồng thời tăng cường, lại đẩy chi phí chuyển đổi của nhà phát triển xuống mức đóng băng — tương thích OpenAI khiến bất kỳ phương án thay thế nào cũng có thể được tích hợp tức thì. Cùng một lực lượng vừa là thuận gió vừa là ngược gió.
▪Phía cung là thị trường thực, nhưng không phải hào bảo vệ độc quyền: cùng một mô hình trên OpenRouter được hơn mười nhà cung cấp suy luận cùng đấu giá, chênh lệch về giá, thông lượng và tính khả dụng rất rõ rệt, việc nâng cao tính khả dụng nhờ dự phòng đa nhà cung cấp là có thể đo lường. Nhưng cùng nhóm nhà cung cấp đó cũng đồng thời kết nối với các gateway cạnh tranh như Vercel — đa trú (multi-homing) là trạng thái thường thấy. Tính thanh khoản của năng lực tính toán do đó là hiệu dụng thị trường đã được xác thực, chứ không phải hào bảo vệ mang tính loại trừ.
▪Dưới sức ép "không tăng giá", mô hình hoa hồng khó duy trì định giá cao: các nhà cung cấp đám mây và những người chơi nền tảng đang coi định tuyến cơ bản như hạ tầng miễn phí để tham chiến, tỷ lệ kiếm tiền trên mỗi Token liên tục chịu áp lực, hoa hồng thuần kênh khó có thể chống đỡ mức P/S trên 40 lần.
▪Stripe đặt cược vào bước chuyển dịch từ "đường ống" sang "điểm kiểm soát": thương vụ mua lại nhằm kết nối "định tuyến mô hình + dữ liệu đo từ xa + danh tính/ngân sách/thanh toán của Agent". Liệu có thể tiến hóa từ một middleware có thể thay thế thành một điểm kiểm soát giao dịch Agent không thể tách rời hay không, chính là chìa khóa thành bại của canh bạc lần này.
01 /OpenRouter là gì: vấn đề, khách hàng và sản phẩm
▍1.1 Nó giải quyết không chỉ là "một API kết nối nhiều mô hình"
OpenRouter giải quyết không chỉ là vấn đề tiện lợi của "một API kết nối nhiều mô hình", mà còn là việc AI Builder phải liên tục quản lý động việc lựa chọn mô hình, điều phối nhà cung cấp, tính khả dụng, độ trễ, chi phí và chiến lược dữ liệu trong một thị trường suy luận cực kỳ phân mảnh. Khi số lượng mô hình vượt qua một trăm, hiệu năng tiên tiến thay đổi liên tục và giá Token không ngừng giảm phát, việc ràng buộc chặt ứng dụng vào một mô hình duy nhất đã trở thành một rủi ro nghiêm trọng — điều này không chỉ đồng nghĩa với chi phí chưa tối ưu và rủi ro ngừng hoạt động tại một điểm, mà còn đánh mất khả năng chuyển đổi nhanh chóng khi có mô hình mới ra mắt.
▍1.2 Khách hàng thực sự là AI builder, không phải người dùng AI thông thường
Khối lượng xử lý hơn 400 nghìn tỷ Token mỗi tháng, hơn 10 triệu người dùng toàn cầu, hơn 80 nhà cung cấp, hơn 500 mô hình, cùng hơn 250.000 ứng dụng bao phủ hơn 4,2 triệu người dùng cuối mà OpenRouter công bố — đã tiết lộ rõ ràng cấu trúc B2B2C thực sự của nó: OpenRouter nằm giữa nhà phát triển và người dùng cuối ở hạ nguồn của họ, chứ không trực tiếp hướng đến người tiêu dùng AI thông thường.
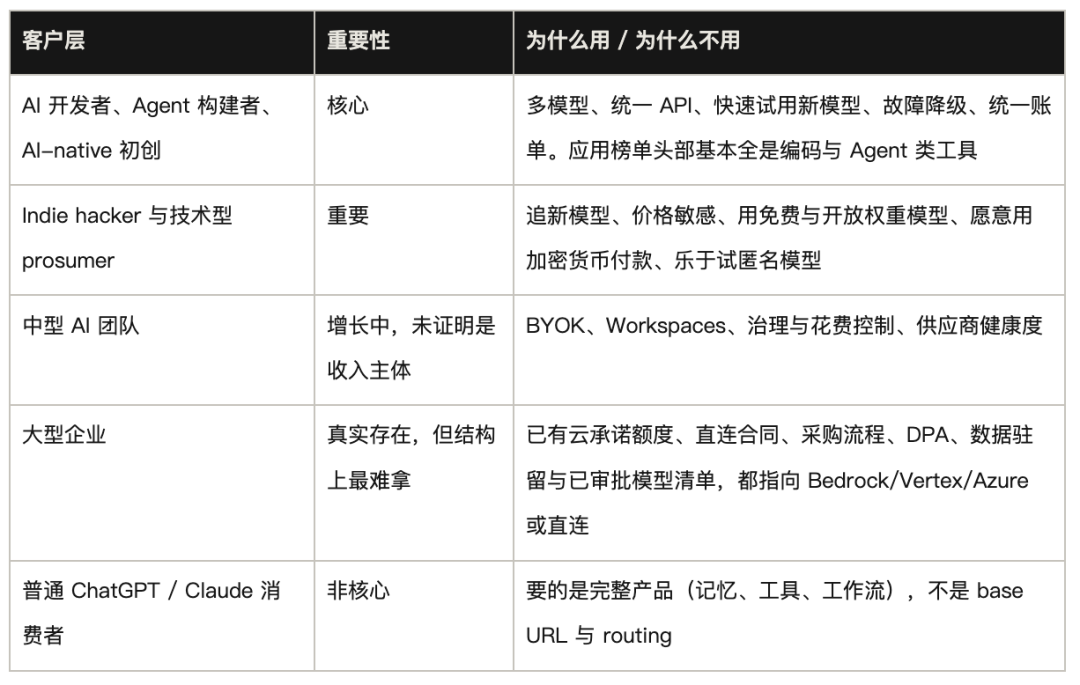
"Ngày càng nhiều người sử dụng AI" gần như chắc chắn sẽ thành hiện thực, nhưng phần tăng trưởng lưu lượng này hoàn toàn có thể không đi qua OpenRouter. Trong mô hình "con người chọn sản phẩm", người dùng tự chọn sử dụng ChatGPT hoặc Claude, việc định tuyến diễn ra trong não bộ con người, họ mua một ứng dụng đầu cuối hoàn chỉnh, giá trị của OpenRouter không cao; chỉ khi thị trường chuyển sang mô hình "phần mềm chọn mô hình", tức là Agent trong mỗi lần thực thi nhiệm vụ sẽ tự động khớp mô hình tốt nhất, nhà cung cấp năng lực tính toán, mức giá và độ trễ theo thời gian thực, thì giá trị của OpenRouter mới được giải phóng tối đa.
▍1.3 Ngăn xếp sản phẩm: Bắt đầu từ cổng kết nối, giá trị nằm ở hai tầng trên
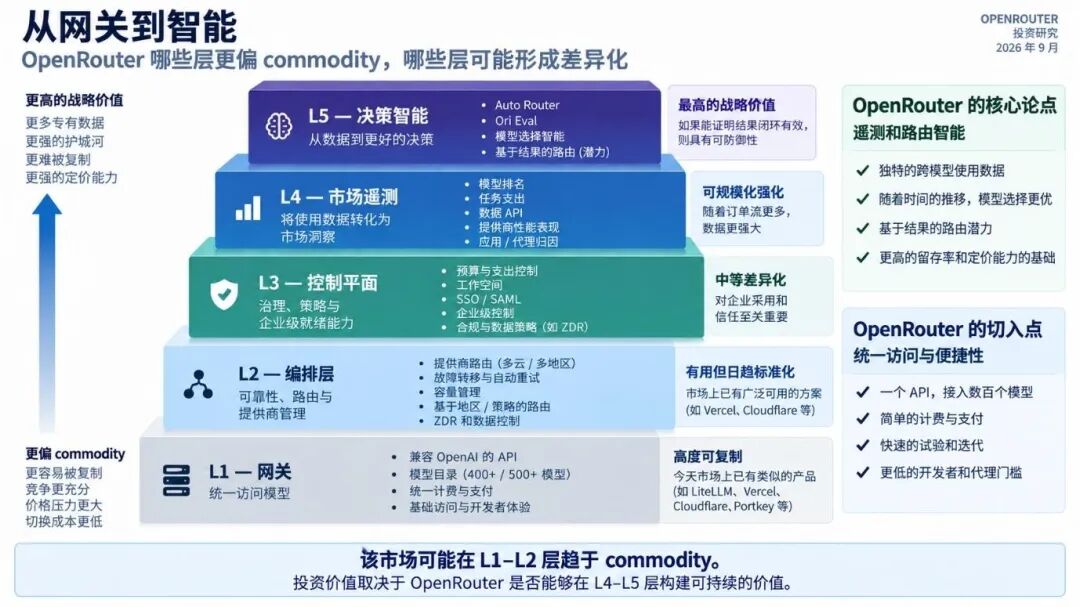
Hình 1 Ngăn xếp sản phẩm OpenRouter L1–L5.
OpenRouter thâm nhập thị trường bằng cổng kết nối, nhưng phần bù định giá và luận điểm đầu tư hoàn toàn được xây dựng trên tầng dữ liệu và tầng ra quyết định. L1 Cổng kết nối (Gateway), L2 Điều phối và lập lịch (Orchestration), L3 Mặt phẳng điều khiển (Control Plane) đã bị hàng hóa hóa ở mức cao, trở thành chip cơ bản trên bàn của đường đua; L4 Đo lường từ xa thị trường (Market Telemetry) và L5 Trí tuệ ra quyết định (Decision Intelligence) mới là chiến địa duy nhất để xây dựng sự khác biệt hóa và quyền định giá.
▪L1 Cổng kết nối (Gateway):Cung cấp API thống nhất tương thích OpenAI, tính phí thống nhất và thử nghiệm nhanh hàng trăm mô hình. Độ khó sao chép cực thấp, đối thủ cạnh tranh (như LiteLLM, Vercel, Portkey) có thể thay thế ngay lập tức.
▪L2 Điều phối và lập lịch (Orchestration):Chịu trách nhiệm giảm cấp khi lỗi đa đám mây/đa vùng, tự động thử lại, quản lý dung lượng và định tuyến tài nguyên tính toán động. Tuy hữu ích nhưng đã dần trở thành chức năng tiêu chuẩn của middleware mã nguồn mở và các nhà cung cấp đám mây.
▪L3 Mặt phẳng điều khiển (Control Plane):Bao gồm kiểm soát ngân sách, quản lý không gian làm việc, SSO/SAML và ZDR (không lưu trữ dữ liệu) cùng các kiểm soát tuân thủ cấp doanh nghiệp. Thuộc nhóm chức năng khác biệt hóa ở mức vừa phải, là tấm vé thông hành để tiếp cận các doanh nghiệp vừa và lớn.
▪L4 Đo lường từ xa thị trường (Market Telemetry):Chuyển đổi khối lượng sử dụng khổng lồ thành thông tin tình báo thương mại, bao gồm xếp hạng ngành, chi tiêu theo cấp độ tác vụ, hiệu suất nhà cung cấp tài nguyên tính toán và quy kết App/Agent. Giá trị của nó tăng cường theo quy mô dòng đơn hàng, là nền tảng hiệu ứng quy mô của OpenRouter.
▪L5 Trí tuệ ra quyết định (Decision Intelligence): Giá trị chiến lược cực cao, bước đột phá then chốt của hào bảo vệ. Nhằm chuyển đổi dữ liệu đo lường từ xa thành lựa chọn mô hình tốt hơn và định tuyến nhận biết kết quả (Outcome-aware routing), trực tiếp thúc đẩy giới hạn trên của R&D và thương mại hóa.
02 / Trần quy mô thị trường cao đến mức nào?
▍2.1 Năm loại điểm kiểm soát của dịch vụ suy luận AI
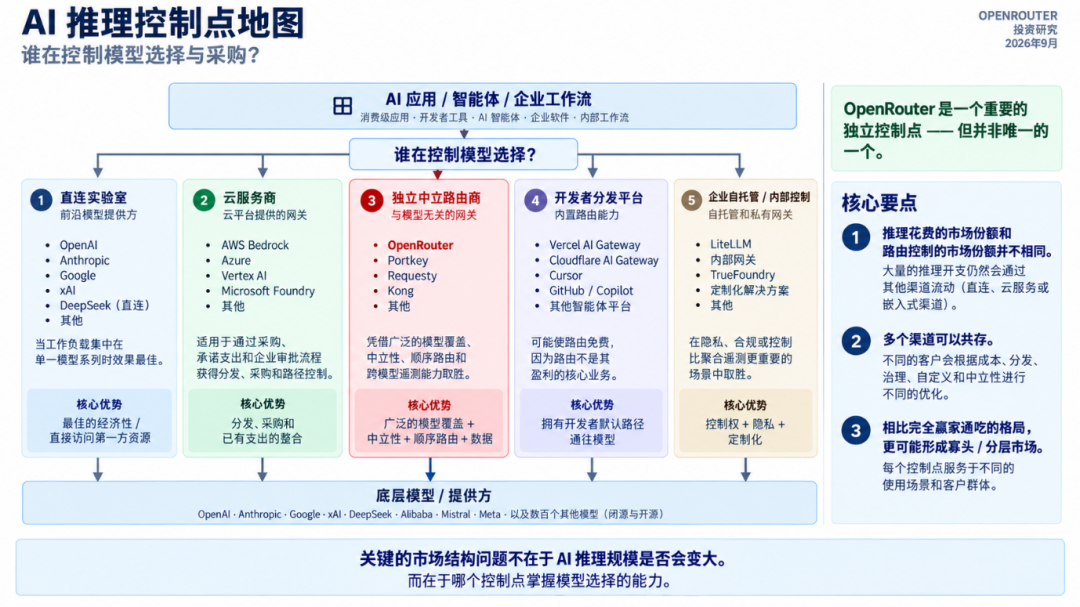
Hình 2 Bản đồ điểm kiểm soát suy luận AI.
Giữa ứng dụng AI và mô hình nền tảng, năm điểm kiểm soát quyền lựa chọn mô hình thể hiện cục diện khác biệt rõ ràng: kết nối trực tiếp từ nhà sản xuất gốc nhờ tính kinh tế cực cao của một dòng mô hình duy nhất và quyền truy cập ưu tiên gốc để khóa tải chuyên biệt; các nhà cung cấp đám mây siêu quy mô thống trị mua sắm cấp doanh nghiệp nhờ hạn mức cam kết đám mây sẵn có, kênh phân phối và phê duyệt tuân thủ; định tuyến độc lập trung lập (như OpenRouter) giành dòng đơn hàng nhờ độ phủ toàn bộ mô hình, tính trung lập và tổng hợp dữ liệu đo từ xa xuyên mô hình; nền tảng phân phối cho nhà phát triển kiểm soát lối vào quy trình làm việc mặc định và cung cấp định tuyến như tính năng miễn phí kèm theo; trong khi cổng riêng tư/tự xây dựng chiếm ưu thế trong các kịch bản đòi hỏi cực cao về quyền riêng tư dữ liệu và tùy chỉnh sâu.
▍2.2 Quy mô thị trường: Lượng suy luận AI không thể chảy hết vào định tuyến độc lập
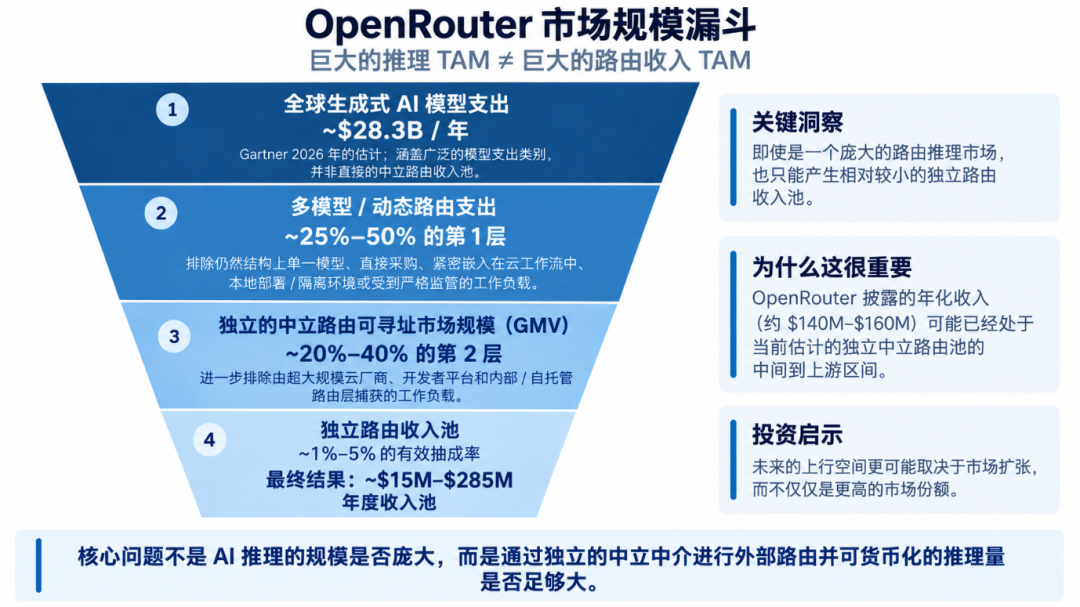
Hình 3 Phễu quy mô thị trường (từ dưới lên, theo tiêu chuẩn Gartner 2026).
Lượng suy luận AI khổng lồ không đồng nghĩa với bể doanh thu định tuyến độc lập khổng lồ. Theo tính toán tiêu chuẩn Gartner, chi tiêu toàn cầu cho mô hình AI tạo sinh năm 2026 vào khoảng 28,3 tỷ USD; sau khi trừ dần kết nối trực tiếp một mô hình, quy trình làm việc của nhà cung cấp đám mây và giải pháp tự lưu trữ doanh nghiệp, thị trường thực sự mà cổng trung lập độc lập có thể tham gia chỉ còn 1,4–5,7 tỷ USD; xét thêm các yếu tố như BYOK, miễn phí giảm giá và cạnh tranh không tăng giá (tỷ lệ hiệu quả thực tế 1%–5%), bể doanh thu thực tế cuối cùng của định tuyến độc lập bị thu hẹp đáng kể xuống còn 15–280 triệu USD (trung tâm khoảng 60–150 triệu USD). Doanh thu hàng năm 140–160 triệu USD mà OpenRouter hiện được bên thứ ba ước tính đã nằm ở phần trung trên của khoảng ước tính này. Nếu các giả định trên đại khái đúng, tăng trưởng trong tương lai sẽ ngày càng phụ thuộc vào việc bản thân bể doanh thu mở rộng, chứ không thể chỉ dựa vào việc nâng cao thị phần.
03 /Tại sao người thắng lại là OpenRouter
Nếu công nghệ gateway dễ bị sao chép, tại sao nó lại trở thành người dẫn đầu danh mục? Câu trả lời không chỉ nằm ở sản phẩm, mà nằm ở thứ tự.
▍3.1 Bánh đà thanh khoản đã được chứng minh, bánh đà thông minh đang hình thành
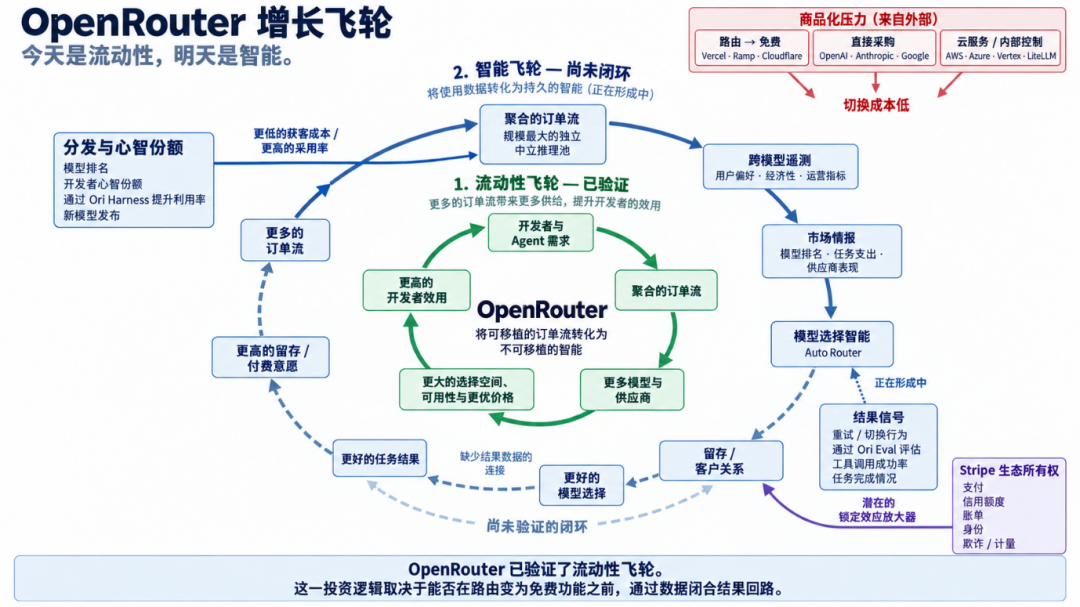
Hình 4 Hai bánh đà: vòng màu xanh lá đã được chứng minh, đoạn nét đứt màu xanh dương chưa được chứng minh.
Chuỗi của Bánh đà thanh khoản (Liquidity Flywheel) là: nhu cầu từ nhà phát triển và Agent thúc đẩy tổng hợp dòng lệnh, từ đó thu hút thêm nhiều nhà cung cấp mô hình và năng lực tính toán tham gia, mang lại lựa chọn phong phú hơn và lợi thế về giá, nâng cao tính hữu dụng cho nhà phát triển, tạo thành vòng lặp tích cực. Việc tính phí và đo lường mức sử dụng của OpenRouter thể hiện sức bùng nổ cực mạnh — lượng Token xử lý hàng tuần từ 5 nghìn tỷ vào tháng 11 năm 2025, đến tháng 8 năm 2026 đạt hơn 55 nghìn tỷ (trung bình hơn 10 nghìn tỷ mỗi ngày), tăng hơn 10 lần trong chín tháng.
Chuỗi của Bánh đà thông minh (Intelligence Flywheel) là tổng hợp dòng lệnh tích tụ dữ liệu viễn trắc xuyên mô hình và thông tin thị trường, từ đó phản hồi lại trí tuệ lựa chọn mô hình (Auto Router). Tuy nhiên, chuỗi phản hồi dữ liệu «từ lựa chọn mô hình tốt hơn đến kết quả thực thi nhiệm vụ tốt hơn (Better Task Outcomes)» hiện vẫn thiếu vòng lặp then chốt, chưa hoàn toàn chứng minh được hiệu quả của nó.
▍3.2 Tâm trí giảm chi phí thu hút khách hàng, nhưng không tăng chi phí chuyển đổi
Tiêu đề trang so sánh của các đối thủ gateway bên thứ ba thường là «sản phẩm thay thế OpenRouter», chứ không phải ngược lại. Đây là tín hiệu ngôn ngữ học tiêu chuẩn của danh mục mặc định. Nhưng nó giảm chi phí thu hút khách hàng, không phải tỷ lệ rời bỏ. Tương thích với OpenAI nghĩa là thao tác di chuyển chỉ là đổi một base URL và một key. Danh mục mặc định giúp OpenRouter dễ dàng giành được dự án mới, nhưng hầu như không ngăn được dự án cũ rời đi.
▍3.3 OpenRouter đồng thời là nơi phát hành và khám phá mô hình
Các phòng thí nghiệm mới nổi có thể tung ra bản xem trước miễn phí hoặc ẩn danh vào một hồ lưu lượng nhà phát triển và Agent thực tế khổng lồ, thu thập phản hồi sử dụng, giành được sự hiển thị trên bảng xếp hạng, và chỉ tiết lộ danh tính sau khi nhu cầu đã hình thành. Hunter Alpha của Xiaomi và Ox Alpha của Z.ai đều đã hoàn thành khởi động nguội theo cách này. Đối với các nhà cung cấp mô hình chưa có phân phối nhà phát triển quy mô lớn, OpenRouter là một kênh khám phá toàn cầu và khởi động nguội đặc biệt có giá trị. Điều này củng cố lợi thế phân phối, không phải hào bảo vệ nguồn cung độc quyền.
04 / Kinh tế sản phẩm và mô hình kinh doanh
Khách hàng thực sự đang trả tiền cho điều gì? Nền tảng chính thức tuyên bố rõ ràng không đánh giá cao giá suy luận, giá nhà cung cấp được truyền thẳng, 5,5% là phí nền tảng khi mua credits, hạn mức miễn phí của BYOK được tính theo số tiền chứ không phải số yêu cầu. Câu hỏi thực sự là: khoản phí này bắt đầu trở nên không đáng kể dưới những điều kiện nào.
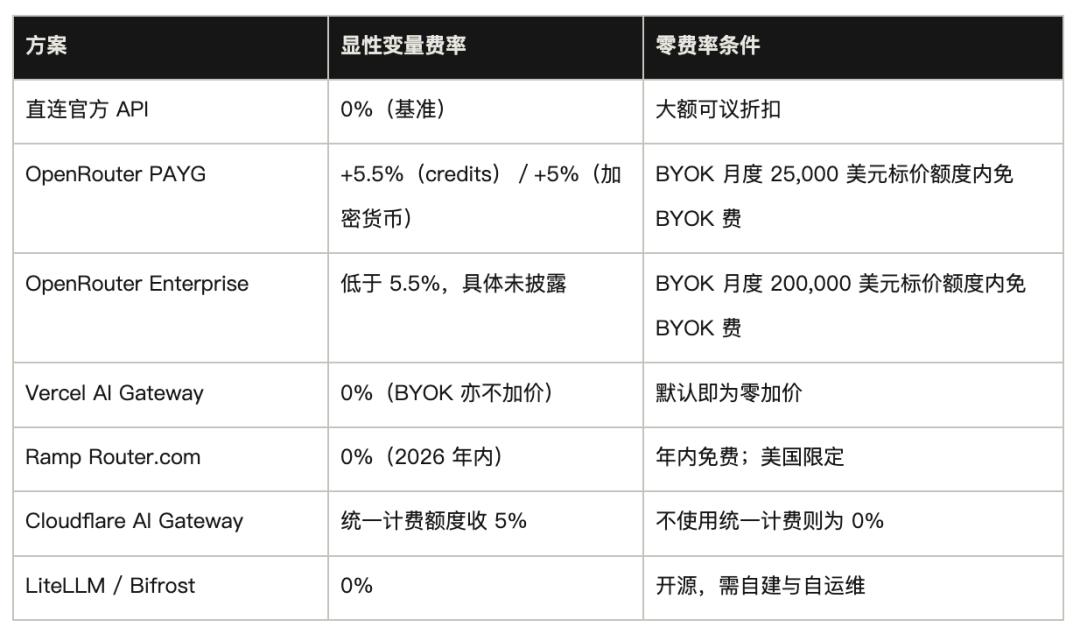
Trong thị trường tràn lan các nền tảng trung chuyển cung cấp giá chính thức chỉ bằng ba phần mười, vẫn có khách hàng trả phí cao hơn 5,5%. Một lời giải thích có độ tin cậy cao là niềm tin vào đối tác giao dịch: nhận được đúng mô hình này, độ dài ngữ cảnh này, cấu hình suy luận này, nhà cung cấp này, không bị âm thầm hạ cấp hoặc đổi mô hình.Niềm tin có ý nghĩa khác biệt hóa đối với các trung chuyển xám và đuôi dài; đối với mua sắm của doanh nghiệp lớn, nó về cơ bản là điều kiện gia nhập.
05 / Giải cấu trúc hào bảo vệ: Dòng đơn hàng, thanh khoản tính toán và bánh đà thông minh
▍5.1 Dòng đơn hàng phía nhu cầu: Quy mô đáng kể, nhưng thiếu rào cản chuyển đổi
Ngay cả khi API và mã định tuyến hoàn toàn có thể sao chép, dòng đơn hàng và các sản phẩm phụ của nó vẫn tạo thành tài sản phi hàng hóa hóa duy nhất của OpenRouter. Nó khóa bốn quyền lực cốt lõi: vị thế thương lượng với nhà cung cấp, quyền phân phối khởi động nguội mô hình mới, khả năng chuyển hướng lưu lượng có mục tiêu, và kiểm soát mối quan hệ toàn tuyến với khách hàng (quyền danh tính, ngân sách thanh toán, phân tích sử dụng, khám phá và chiến lược hạ cấp).
Tuy nhiên, tài sản này thiếu khả năng phòng thủ: khả năng tương thích giao diện OpenAI cực kỳ hạ thấp chi phí chuyển đổi, cộng với sự chèn ép từ Vercel/Cloudflare (phân phối hệ sinh thái sẵn có), các gã khổng lồ đám mây (gói mua sắm doanh nghiệp), Ramp (mua tặng miễn phí) và LiteLLM (khách hàng lớn tự xây dựng), đa thuộc tính (Multi-homing) đã trở thành tiêu chuẩn ngành.
▍5.2 Dịch vụ suy luận phía cung: Thị trường giao dịch tài sản nhẹ trưởng thành nhưng không độc quyền
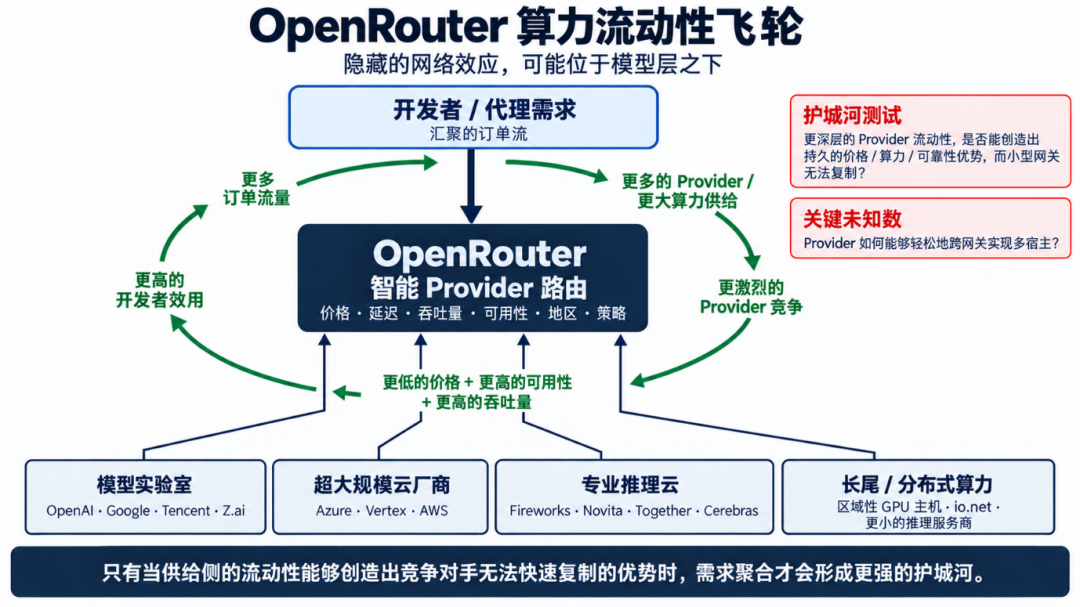
Hình 5 Bánh đà thanh khoản tính toán: hiệu ứng mạng ẩn có thể nằm bên dưới tầng mô hình.
Một tầng của OpenRouter dễ bị đánh giá thấp hơn, đó là thanh khoản về năng lực tính toán và nhà cung cấp bên dưới mô hình. Cùng một mô hình thường được nhiều điểm cuối suy luận đồng thời đảm nhiệm, nền tảng sẽ liên tục so sánh giá cả, độ trễ, thông lượng, tỷ lệ khả dụng, khu vực và chính sách dữ liệu, rồi phân phối yêu cầu một cách linh hoạt. Đối với OpenRouter ngày nay, bộ "trí tuệ nhà cung cấp" này thực ra trưởng thành hơn cả trí tuệ chọn lựa mô hình: nó đã vận hành trong lưu lượng sản xuất thực tế.
Dòng đơn hàng càng lớn, càng thu hút nhiều nhà sản xuất gốc, nhà cung cấp đám mây, đám mây suy luận chuyên nghiệp và năng lực tính toán phân tán tham gia; nguồn cung càng nhiều, cạnh tranh về giá cả và hiệu năng càng đầy đủ, sức hấp dẫn của nền tảng đối với phía nhu cầu cũng càng mạnh. Nhưng bánh đà này có một hạn chế then chốt: nhà cung cấp có thể đa thuộc tính với chi phí thấp, đồng thời kết nối với OpenRouter, Vercel hoặc các kênh khác. Do đó, thanh khoản tính toán hiện tại giống như một tài sản dẫn đầu khó tích lũy hơn là một rào cản độc quyền không thể di chuyển.
▍5.3 Tài sản dữ liệu: dẫn đầu về quy mô, nhưng vòng khép kín vẫn ở trạng thái quyền chọn
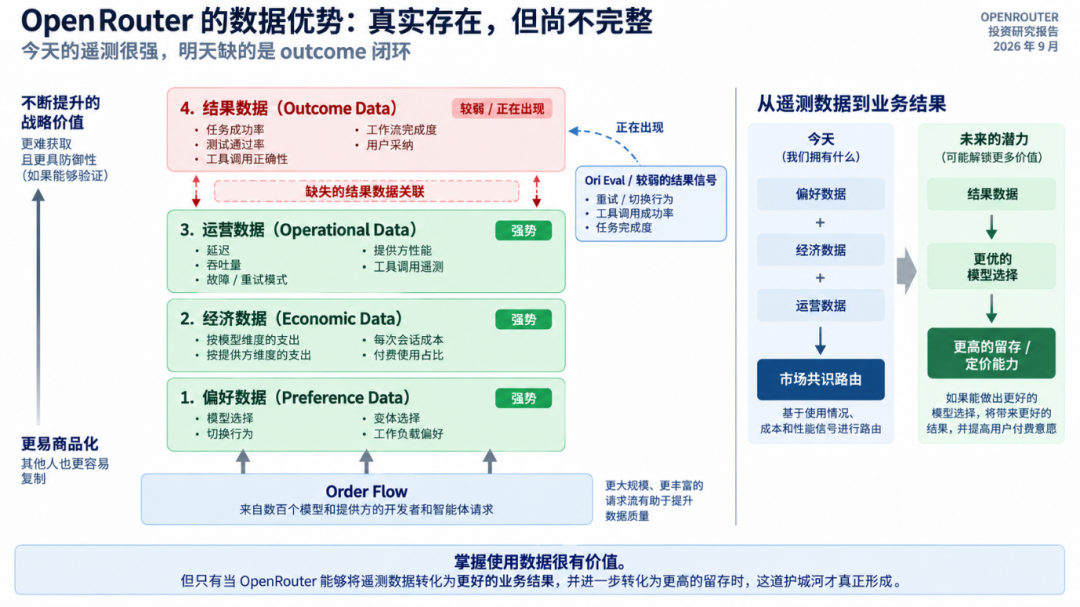
Hình 6 Bốn loại dữ liệu và vòng dữ liệu kết quả còn thiếu.
OpenRouter đã tích lũy được dữ liệu về sở thích, kinh tế và hiệu suất vận hành cực kỳ mạnh mẽ và độc đáo trên các chiều không gian xuyên mô hình, xuyên nhà cung cấp, xuyên ứng dụng và xuyên khu vực — đây là góc nhìn độc quyền mà các phòng thí nghiệm sản xuất gốc (chỉ thấy lưu lượng của chính mình), cổng tự lưu trữ (không có dữ liệu tổng hợp) và nhà cung cấp đám mây (bị giới hạn trong hệ sinh thái đám mây của chính họ) đều không thể đạt được. Mặc dù vậy, tài sản dữ liệu này vẫn đối mặt với hai hạn chế nội tại về kỹ thuật và thương mại:
▪Tính nội sinh: Lựa chọn của chính bộ định tuyến sẽ thay đổi phân phối lưu lượng, do đó "dữ liệu hiệu suất" bản thân nó là kết quả của hành vi thuật toán.
▪Thiên lệch bao phủ: Lưu lượng riêng tư và một phần nhạy cảm về tuân thủ sẽ không đi vào tổng hợp công khai, mà nhóm khách hàng này thường lại là nhóm sẵn sàng trả tiền hơn.
▪Thiên lệch mẫu: Cấu trúc mô hình của Vercel và OpenRouter khác biệt rất lớn, cho thấy dữ liệu của bất kỳ cổng đơn lẻ nào cũng không thể trực tiếp đại diện cho toàn bộ thị trường AI.
Ở cấp độ vòng lặp quyết định và tỷ lệ chấp nhận, bánh đà thông minh dẫn dắt bởi kết quả hiện vẫn đang ở trạng thái quyền chọn. Một mặt, chuỗi liên kết chưa được tự động hóa, Auto Router hiện tại chỉ dựa vào tín hiệu chi tiêu thị trường ẩn danh trong 7 ngày qua, mặc dù siêu dữ liệu hành vi như thử lại, gián đoạn đã có thể quan sát trực tiếp, nhưng vòng lặp hoàn chỉnh «yêu cầu sản xuất → chấm điểm kết quả → tự động điều chỉnh trọng số định tuyến» vẫn chưa được thông suốt; mặt khác, tỷ lệ chấp nhận chưa được chứng minh. Do đó, trí tuệ lựa chọn mô hình của nó ở giai đoạn hiện tại nên được đánh giá một cách lý tính như một quyền chọn dài hạn đang trong quá trình hình thành.
▍5.4 Chuỗi phụ thuộc: giới hạn trên của hào bảo vệ dữ liệu được quyết định bởi luồng đơn hàng
Telemetry, Rankings và Auto Router về mặt cơ chế đều là sản phẩm của luồng đơn hàng.
Đối thủ cạnh tranh cướp đi luồng đơn hàng cuối cùng sẽ tích lũy được loại dữ liệu tương tự; và trước khi trí tuệ định tuyến được chứng minh có thể cải thiện kết quả, bản thân dữ liệu không tạo ra được sự giữ chân độc lập với luồng đơn hàng. Do đó giới hạn trên của chồng hào bảo vệ được quyết định bởi mắt xích yếu nhất, và mắt xích này chính là chi phí chuyển đổi. Điều này cũng định nghĩa lại phương hướng của chiến lược chuyển đổi: thuật toán định tuyến về nguyên tắc là có thể tái xây dựng — miễn là có được luồng đơn hàng với quy mô tương đương. Thứ thực sự không thể di chuyển là dữ liệu lịch sử không thể hồi phục và đồ thị nhận dạng thanh toán.
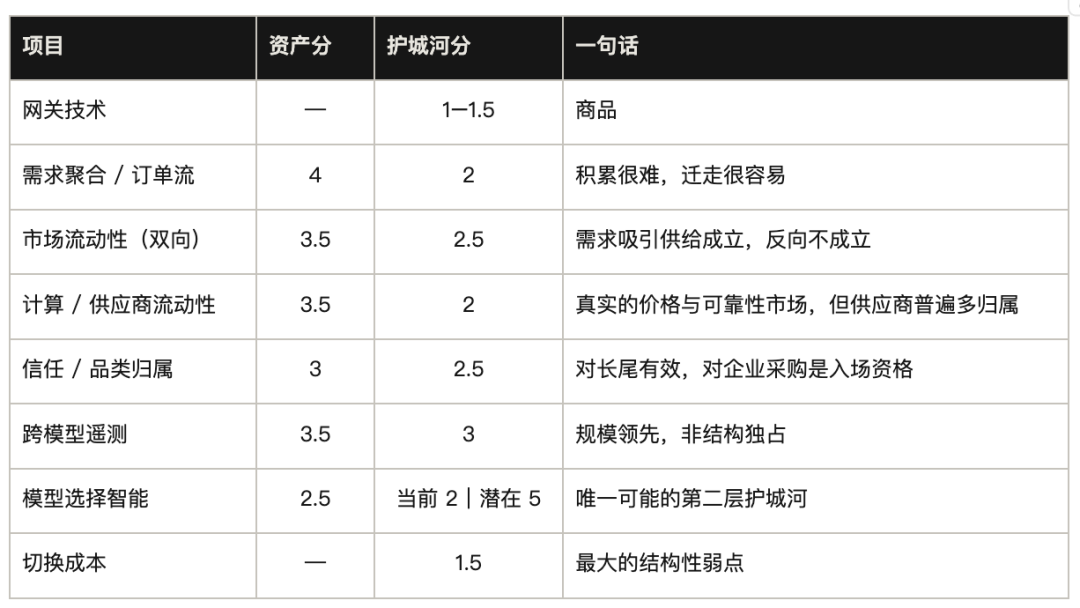
▍5.5 Bảng điểm hào bảo vệ
Giá trị tài sản và khả năng phòng thủ được chấm điểm riêng. Chi phí chuyển đổi thấp là cơ chế khiến tài sản không thể cố định hóa, không trừ điểm lặp lại ở các hàng khác.
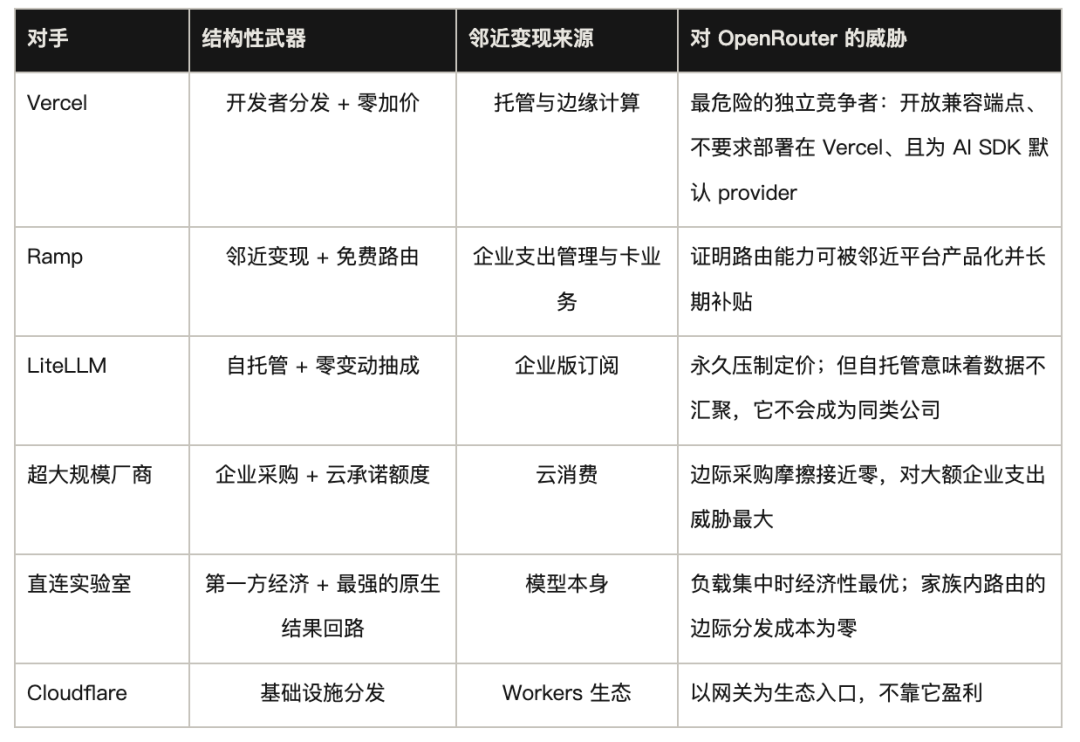
06 / Áp lực cạnh tranh và thương phẩm hóa
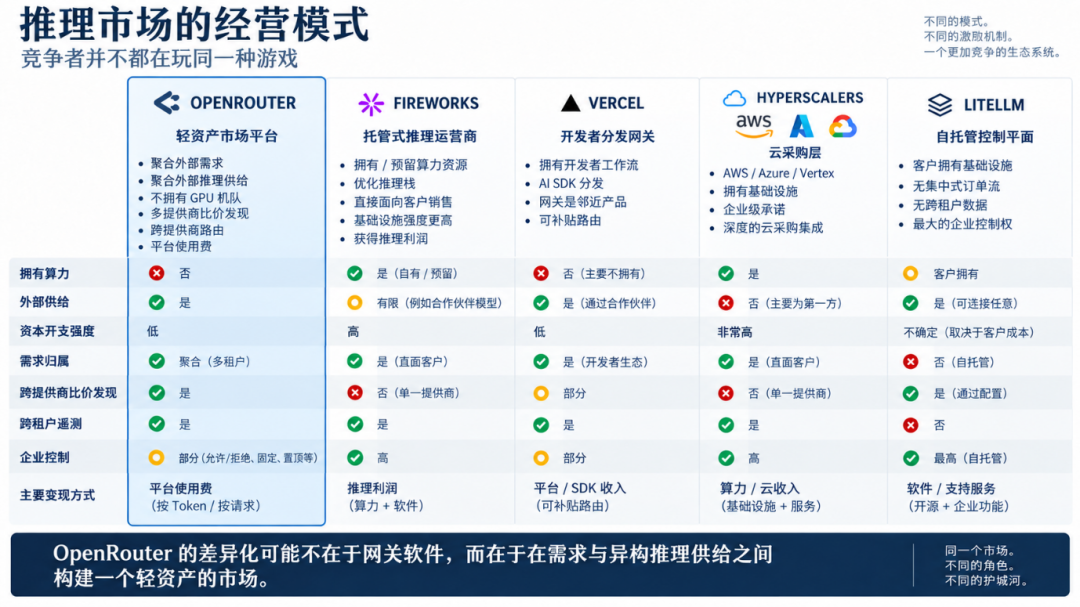
Hình 7 Năm mô hình kinh doanh của thị trường suy luận: đối thủ cạnh tranh không chơi cùng một trò chơi.
So sánh đối thủ cạnh tranh như những cổng cùng loại sẽ bị sai lệch. Chúng khác nhau về cấu trúc ở khả năng tự sở hữu năng lực tính toán, nguồn cung bên ngoài, cường độ chi tiêu vốn, quyền sở hữu nhu cầu, khám phá giá xuyên nhà cung cấp, telemetry xuyên người thuê, kiểm soát doanh nghiệp và phương thức kiếm tiền — do đó động lực khác nhau, hào bảo vệ cũng khác nhau. Đặc điểm cấu trúc rõ nét nhất của OpenRouter là đồng thời tổng hợp nhu cầu bên ngoài và nguồn cung suy luận không đồng nhất theo phương thức tài sản nhẹ, và biến bản thân việc định tuyến xuyên nhà cung cấp thành sản phẩm cốt lõi: không sở hữu GPU, tổng hợp nhu cầu bên ngoài và nguồn cung suy luận bên ngoài, kiếm tiền nhờ phí nền tảng.
Đối thủ nguy hiểm nhất không phải là một cổng kết nối tốt hơn, mà là một công ty không cần kiếm tiền từ định tuyến.
07 / Tính kinh tế và định giá
Lượng sử dụng bùng nổ theo cấp số nhân liệu có chuyển hóa thành tính kinh tế tài chính hấp dẫn?
Doanh thu = GMV trả phí × tỷ lệ phí tổng hợp; mà GMV trả phí = lượng token trả phí × giá trị hiệu dụng đơn vị token.
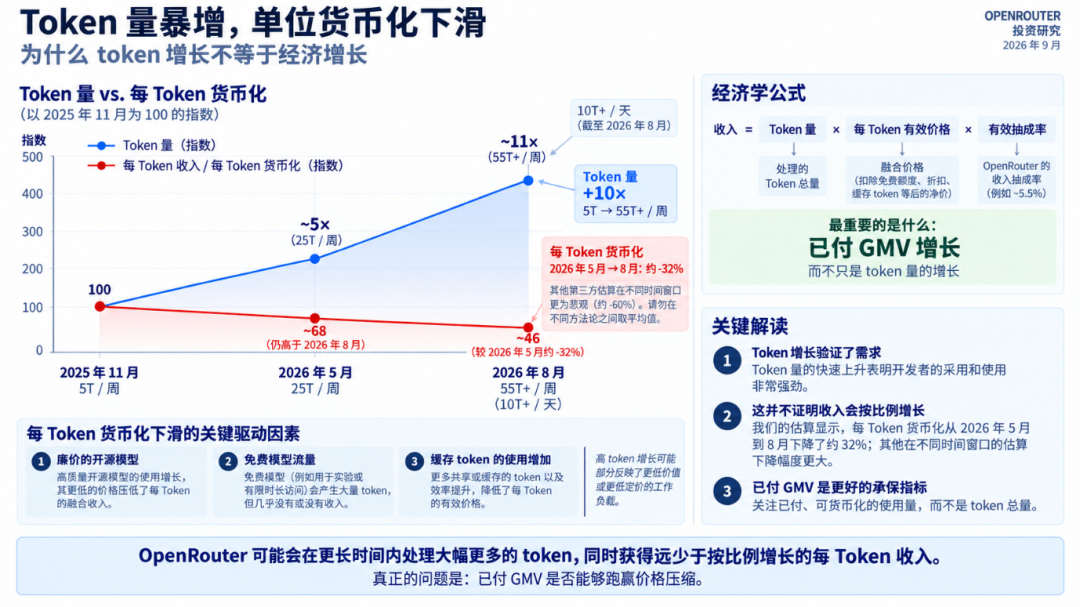
Hình 8 Khối lượng đang bùng nổ, đơn vị tiền tệ hóa đang suy giảm.
Trong ba yếu tố thúc đẩy tăng trưởng doanh thu, chỉ có khối lượng xử lý Token là đi lên một chiều, còn giá Token và tỷ lệ phí đều đối mặt với áp lực giảm liên tục:
▪Bùng nổ về khối lượng (yếu tố duy nhất đi lên): Khối lượng Token xử lý hàng tuần từ 5 nghìn tỷ vào tháng 11 năm 2025, tăng lên hơn 55 nghìn tỷ vào tháng 8 năm 2026, tăng hơn 10 lần trong chín tháng.
▪Tỷ lệ tiền tệ hóa đơn vị sụt giảm thẳng đứng (hai yếu tố đi xuống): Doanh thu trên mỗi nghìn tỷ Token giảm từ $64.4k vào tháng 5 năm 2026 xuống $44.0k vào tháng 8, giảm khoảng 32% trong cùng kỳ.
▍7.1 Bằng chứng tài chính
08 / Tại sao Stripe mua nó
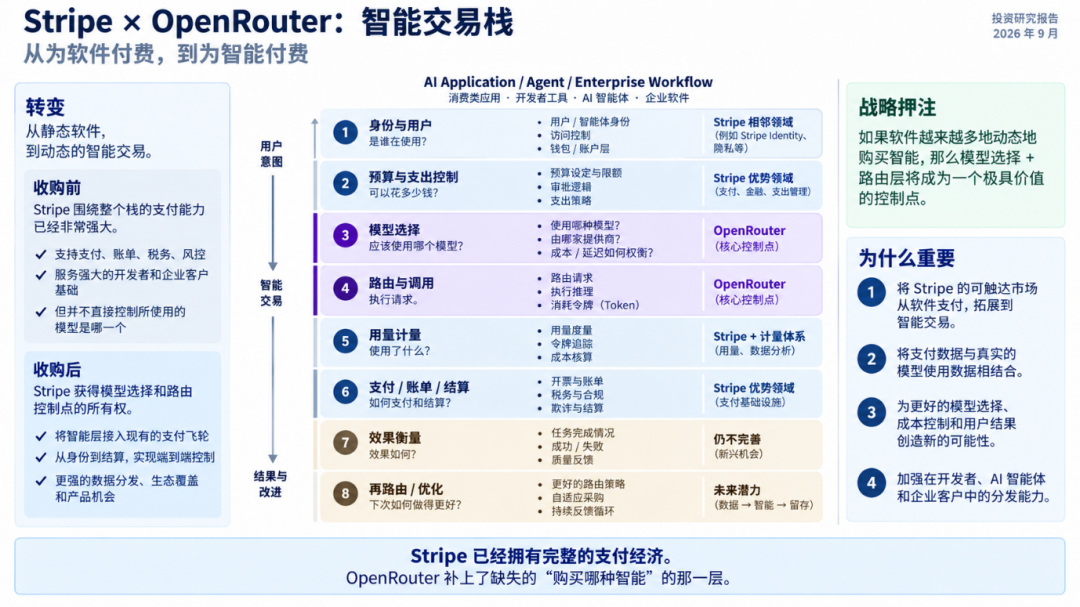
Hình 9 Tám khâu của ngăn xếp giao dịch thông minh.
Khung trong thư nhà đầu tư ngày 19 tháng 8 năm 2026 của Stripe là: vốn và trí tuệ đang trở thành hai dòng chảy kỹ thuật số hỗ trợ mọi doanh nghiệp; trước đây mỗi nhà phát triển đều cần quản lý đường ống doanh thu của mình, điều này đã khai sinh ra Stripe; từ nay về sau mỗi nhà phát triển cũng cần quản lý đường ống trí tuệ của mình.
▍8.1 Kinh tế tức thời: Không phải "thanh toán nội bộ hóa"
Hai bên đã hợp tác sâu rộng từ tháng 1 năm 2026: OpenRouter sử dụng Invoicing, Tax và Radar của Stripe, đồng thời đã có tích hợp tính phí token. Phần gia tăng thực sự mà thương vụ mua lại mang lại là sự tích hợp sâu sắc về quyền sở hữu, sản phẩm và dữ liệu, cùng khả năng kiểm soát hoàn chỉnh hơn đối với chuỗi "ai mua loại trí tuệ nào, cách đo lường và thanh toán ra sao".
▍8.2 Điểm kiểm soát chiến lược
Giá trị của OpenRouter đối với Stripe không nằm ở bản thân "cổng kết nối", mà ở việc nó có thể trở thành tầng điều phối cho việc mua sắm trí tuệ: Stripe đã nắm giữ danh tính, ngân sách, đo lường, thanh toán và quyết toán, còn OpenRouter bổ sung khả năng lựa chọn và thực thi mô hình. Kết hợp cả hai mới có cơ hội bao phủ toàn bộ chuỗi giao dịch của Agent từ ngân sách đến mua trí tuệ rồi đến quyết toán.
▍8.3 Quyền chọn dài hạn
Không gian tưởng tượng dài hạn cũng chính là từ đây: Danh tính Agent → Ngân sách → Lựa chọn mô hình và nhà cung cấp → Tiêu thụ trí tuệ → Đo lường → Quyết toán → Đo lường kết quả → Tối ưu hóa lại. Hai bước cuối cùng hiện vẫn còn thiếu. Nếu OpenRouter không thể thực sự đưa phản hồi kết quả trở lại quyết định định tuyến trong tương lai, thì nó vẫn chỉ là một tầng trung gian thông minh hơn; nếu vòng lặp khép kín được thiết lập, nó mới có thể dần trở thành điểm kiểm soát mà Stripe sẵn sàng trả mức phí cao cho.
Ngược lại, đây cũng là rủi ro lớn nhất của thương vụ này: Nếu điểm kiểm soát quan trọng nhất cuối cùng của nền kinh tế Agent là ngân sách và quyết toán, còn lựa chọn mô hình chỉ là một tính năng có thể cung cấp miễn phí, thì giá trị chiến lược của OpenRouter đối với Stripe sẽ thấp hơn so với kỳ vọng hiện tại.
09 /Tổng kết logic phân tích cốt lõi
Logic lạc quan (Bull Case) tập trung vào sự bùng nổ nhu cầu và hào bảo vệ tiềm năng ở tầng thứ hai:
▪Nhu cầu và thanh khoản đã được xác thực đầy đủ: Khối lượng Token xử lý hàng tuần tăng từ 5 nghìn tỷ lên hơn 55 nghìn tỷ, tăng trưởng kép khoảng 9% mỗi tuần từ đầu năm đến nay;
▪Sự chuyển dịch đa mô hình Agentic mang lại thuận gió mang tính cấu trúc, với mức tiêu thụ Token gấp 5–30 lần so với trò chuyện tiêu chuẩn và nâng cao đáng kể giá trị kinh tế của quyết định định tuyến;
▪ Về phía cung, OpenRouter đã trở thành lựa chọn hàng đầu cho khởi động nguội toàn cầu của các phòng thí nghiệm thiếu kênh phân phối riêng;
▪ Dữ liệu viễn trắc đa mô hình mà nó tích lũy về mặt cơ chế không thể bị các đối thủ khác sao chép;
▪ Đồng thời, định tuyến nhận biết kết quả tạo thành hào bảo vệ tiềm năng ở tầng thứ hai và có công cụ tương ứng;
▪ Về tài chính, biên lợi nhuận gộp của nó cao khoảng 70%, cùng với sự tin cậy mạnh mẽ từ đối tác giao dịch, liên tục duy trì sẵn lòng chi trả của khách hàng đuôi dài.
Logic giảm giá (Bear Case) thì nhắm thẳng vào sự chèn ép thương mại hóa và tính mong manh của mô hình kinh doanh:
▪ Chức năng định tuyến đang nhanh chóng trở thành hạ tầng miễn phí (Vercel không tăng giá, Ramp miễn phí trong năm, LiteLLM tự vận hành không thu phí);
▪ Chi phí chuyển đổi của khách hàng cực thấp, di chuyển kỹ thuật tính bằng giờ và đa thuộc tính trở thành trạng thái mặc định;
▪ Khách hàng lớn sau khi tập trung tải và quy mô mua sắm tăng lên, động cơ rời bỏ tốt nghiệp (Graduate Out) để tránh chia hoa hồng theo tỷ lệ tăng lên đáng kể;
▪ Khả năng kiếm tiền trên mỗi Token liên tục bị pha loãng và có tương quan cơ chế với tăng trưởng Token;
▪ Quan trọng hơn, vòng lặp kết quả chưa được chứng minh, tỷ lệ áp dụng và cải thiện nhân quả của Auto Router đều thiếu bằng chứng công khai;
10 / Kết luận: OpenRouter tổng hợp giá trị, nhưng không khóa chặt lâu dài
OpenRouter ngày nay thể hiện sự dẫn đầu chứ không phải hào bảo vệ: nó đã chứng minh thành công giá trị của tổng hợp nhu cầu và thanh khoản tính toán, nhưng chưa chứng minh được khóa chặt khách hàng; tích lũy được viễn trắc đa mô hình độc quyền, nhưng thiếu dữ liệu kết quả quan trọng nhất (Outcome Data). Tài sản mạnh nhất và điểm yếu lớn nhất của nó cùng nguồn gốc — dòng đơn hàng dễ bị dẫn đi, nhà cung cấp phổ biến đa thuộc tính, và các nền tảng như Vercel, Ramp sẵn sàng giáng đòn chiều kích bằng cách biến định tuyến thành tính năng miễn phí.
Stripe trả 7,5 tỷ USD phí bảo hiểm mua không chỉ là một cổng lưu lượng API, mà là một quyền chọn kỳ hạn: đặt cược liệu OpenRouter có thể vượt từ "tổng hợp lưu lượng" sang "tạo sinh thông tin tình báo", cuối cùng nâng chiều thành điểm kiểm soát lựa chọn, đo lường và thanh toán mô hình cốt lõi nhất trong nền kinh tế Agent.
Trong đầu tư hạ tầng AI, điều thực sự khan hiếm là lợi thế quyết định không thể bị đối thủ sao chép bằng mã sau khi lưu lượng lắng đọng. Khi đối thủ cung cấp chức năng định tuyến như công cụ miễn phí, liệu OpenRouter có thể khiến khách hàng, ngay cả khi báo giá định tuyến của đối thủ bằng không, vẫn không muốn thay đổi dòng base URL đó? Câu trả lời cho câu hỏi này quyết định liệu 7,5 tỷ USD là phí bảo hiểm hay là món hời.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan