Goldman Sachs đưa ra mười tín hiệu để đánh giá tâm lý AI của Trung Quốc đang ở đâu?

TL;DR
· Goldman Sachs liệt kê mười tín hiệu để đánh giá tiến độ điều chỉnh của công nghệ cứng AI Trung Quốc dựa trên các khía cạnh như giá cả, định giá, đòn bẩy, vị thế nhà đầu tư, chính sách và yếu tố cơ bản.
· Sự đảo chiều phong cách, hạ nhiệt của nhà đầu lẻ, gia tăng mua lại cổ phiếu và "đội ngũ quốc gia" chuyển sang mua ròng cho thấy một phần tâm lý quá nóng đã được giải phóng.
· Nhưng thanh khoản, đòn bẩy và vị thế tổ chức của cổ phiếu công nghệ A-share vẫn tập trung cao độ, động lực nâng dự báo lợi nhuận của công nghệ cứng cũng bắt đầu chậm lại, điều chỉnh không thể trực tiếp coi là đã chạm đáy.
Công nghệ cứng AI của Trung Quốc sau giai đoạn tăng nhanh nửa đầu năm đang bước vào một đợt định giá lại tâm lý.
Báo cáo chiến lược Trung Quốc do Goldman Sachs công bố ngày 9/8 cho thấy, trong danh mục cổ phiếu AI mà họ xác định, cổ phiếu đại diện cho công nghệ cứng AI tăng trung bình 33% trong nửa đầu năm. Khi giao dịch phần cứng AI toàn cầu đảo chiều, STAR 50, ChiNext và CSI 1000 đã điều chỉnh hơn 20% so với đỉnh gần đây.
Câu hỏi đặt ra là, đợt điều chỉnh này chỉ là chốt lời ngắn hạn, hay có nghĩa là giao dịch AI đang trải qua thay đổi sâu sắc hơn?
Goldman Sachs không chỉ nhìn vào mức giảm của chỉ số, mà từ mười khía cạnh: phân hóa lợi nhuận, mức độ tập trung thị trường, định giá, đòn bẩy, tâm lý nhà đầu lẻ, vị thế tổ chức, hành vi công ty niêm yết, chính sách, dòng vốn "đội ngũ quốc gia" và dự báo lợi nhuận, để đánh giá tâm lý và chu kỳ điều chỉnh của công nghệ cứng AI Trung Quốc đang ở giai đoạn nào.
Mười tín hiệu cùng chỉ ra một câu trả lời không quá cực đoan: vị thế đầu cơ tích lũy trước đó, định giá quá cao và đòn bẩy đã giải phóng một phần đáng kể, nhưng rủi ro tập trung vị thế vẫn còn, động lực nâng dự báo cơ bản cũng đang chậm lại. Giai đoạn thị trường đông đúc nhất có thể đã qua, nhưng vẫn chưa thể xác nhận điều chỉnh đã hoàn toàn kết thúc.
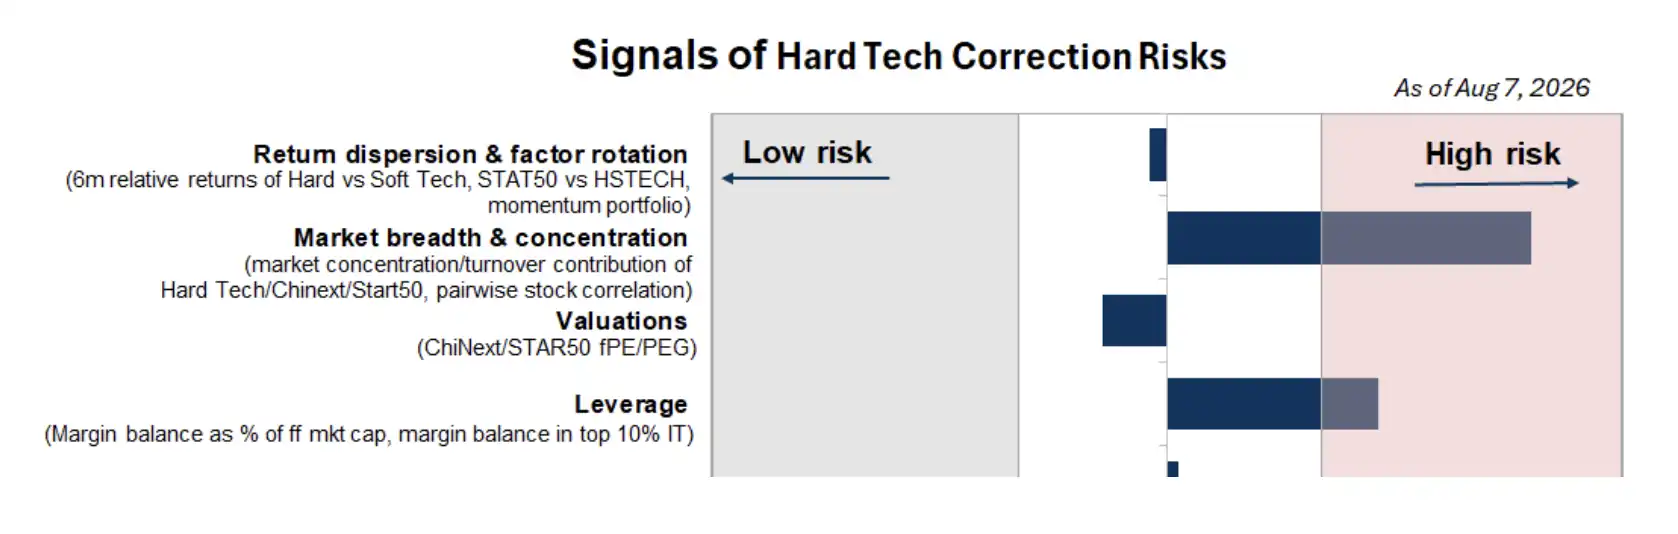
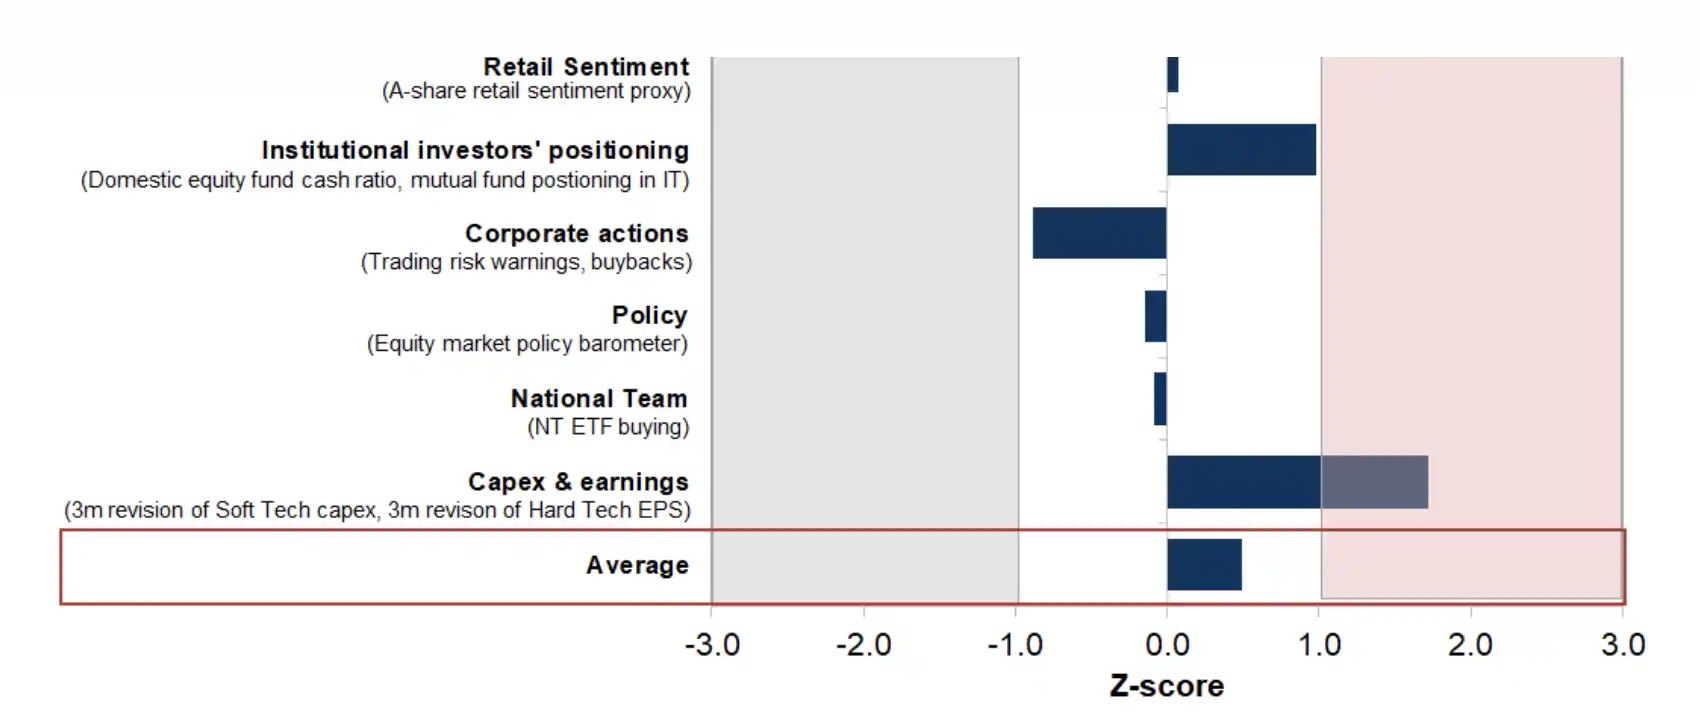
Mười chỉ số tổng hợp của Goldman Sachs cho thấy, rủi ro về độ rộng thị trường và mức độ tập trung của công nghệ cứng AI Trung Quốc là nổi bật nhất, đòn bẩy, vị thế tổ chức và điều chỉnh dự báo lợi nhuận vẫn ở vùng cao; định giá, tâm lý nhà đầu lẻ, hành vi doanh nghiệp và tín hiệu chính sách đã hạ nhiệt rõ rệt. Dữ liệu tính đến ngày 7/8/2026.
Tín hiệu giá cả: Giá bắt đầu hạ nhiệt, mức độ tập trung vẫn cao
Tín hiệu một: Khoảng cách lợi nhuận giữa công nghệ mềm và công nghệ cứng thu hẹp nhanh chóng
Trong nửa đầu năm, đặc điểm lớn nhất của giao dịch AI Trung Quốc không phải là tất cả tài sản AI đều tăng đồng loạt, mà là dòng vốn tập trung cao độ vào công nghệ cứng.
Dữ liệu Goldman Sachs cho thấy, trong 6 tháng đầu năm, khoảng cách lợi nhuận giữa STAR 50 và Hang Seng Tech Index từng vượt 100 điểm phần trăm, tương đương mức cao khi độ phân tán thị trường tăng vọt đầu năm 2021. Phong cách vốn hóa nhỏ, tăng trưởng cao và động lượng cũng trở thành lực dẫn dắt chính của thị trường thời điểm đó.
Bước sang tháng 7, các phong cách này nhanh chóng đảo chiều. Khi giao dịch phần cứng AI toàn cầu hạ nhiệt, lợi nhuận vượt trội của các yếu tố công nghệ cứng, vốn hóa nhỏ và động lượng đã bị thu hẹp đáng kể. Khoảng cách hiệu suất giữa công nghệ mềm và công nghệ cứng đã quay trở lại gần mức trung bình dài hạn.
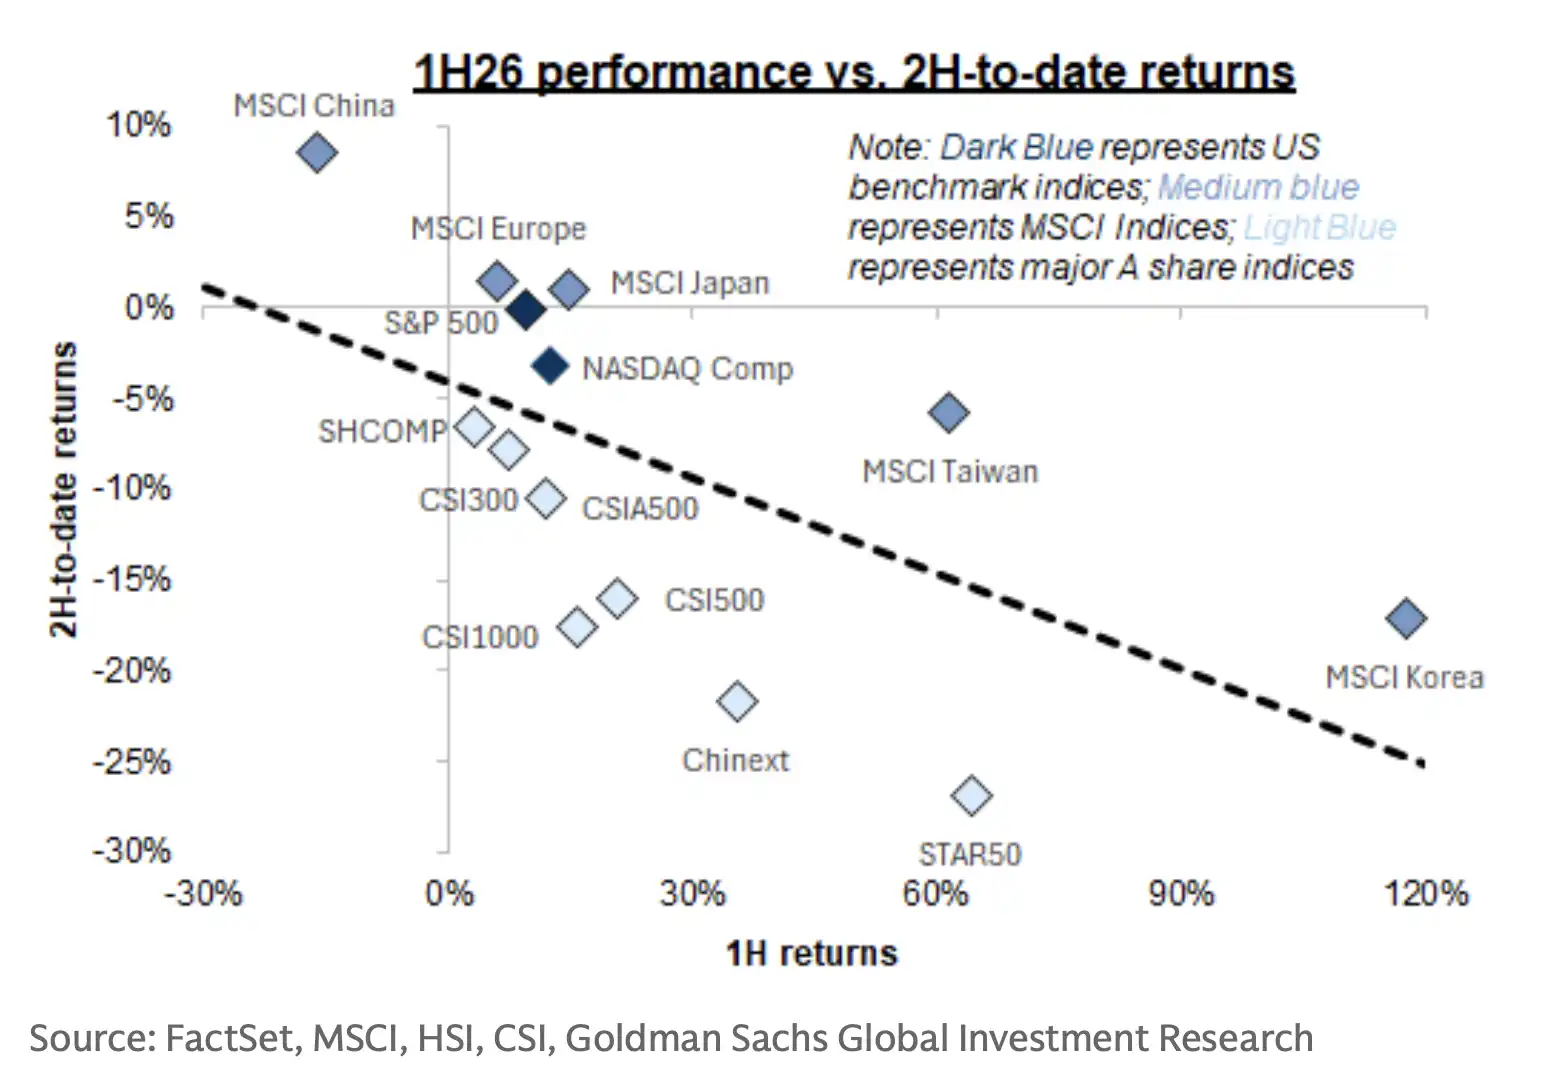
Các cổ phiếu dẫn đầu trước đây đã thoái lui phần lớn mức tăng của nửa đầu năm kể từ tháng 7
Mức điều chỉnh của các yếu tố động lượng và quy mô thậm chí đã bước vào vùng khá cực đoan. Goldman Sachs dựa trên đó nhận định rằng, xét theo động lượng giá, giai đoạn thoái lui và đảo chiều phong cách nhanh nhất có thể bắt đầu dịu lại.
Tín hiệu này nghiêng về tích cực: các hướng có mức tăng lớn nhất và vị thế tập trung nhất trước đó đã trải qua quá trình hạ nhiệt rõ rệt. Nhưng tốc độ giảm giá chậm lại không đồng nghĩa với việc các cổ phiếu liên quan đã hoàn tất quá trình thanh lý.
Tín hiệu hai: Mức tăng của STAR 50 vẫn do một số ít cổ phiếu đóng góp
Tín hiệu thứ hai đến từ độ rộng thị trường.
Goldman Sachs ước tính, khoảng 90% mức tăng của STAR 50 từ đầu năm đến nay đến từ 10 cổ phiếu hoạt động tốt nhất. Để so sánh, tỷ lệ này là 23% vào đầu năm 2021 và 46% đối với Chỉ số ChiNext vào giữa năm 2015.
Khối lượng giao dịch cũng đang tập trung vào một số ít hướng. Khối công nghệ, ChiNext và STAR 50 hiện lần lượt chiếm 26%, 14% và 6% tổng khối lượng giao dịch tiền mặt của thị trường A-share, đều ở mức cao trong những năm gần đây.
Trong khi đó, mức tương quan giữa lợi nhuận của các cổ phiếu riêng lẻ trên thị trường A-share vẫn ở mức thấp trong những năm gần đây. Tương quan thấp có nghĩa là thị trường không chủ yếu giao dịch theo hướng tăng hoặc giảm đồng loạt dựa trên các yếu tố vĩ mô, mà tiếp tục theo đuổi các chủ đề vi mô như AI và công nghệ.
Điều này cho thấy, mặc dù giá cổ phiếu công nghệ cứng đã điều chỉnh, AI vẫn là tín hiệu định giá quan trọng nhất của thị trường, lợi nhuận và khối lượng giao dịch chưa thực sự lan tỏa. Tâm lý đã hạ nhiệt, nhưng cấu trúc giao dịch vẫn tập trung.
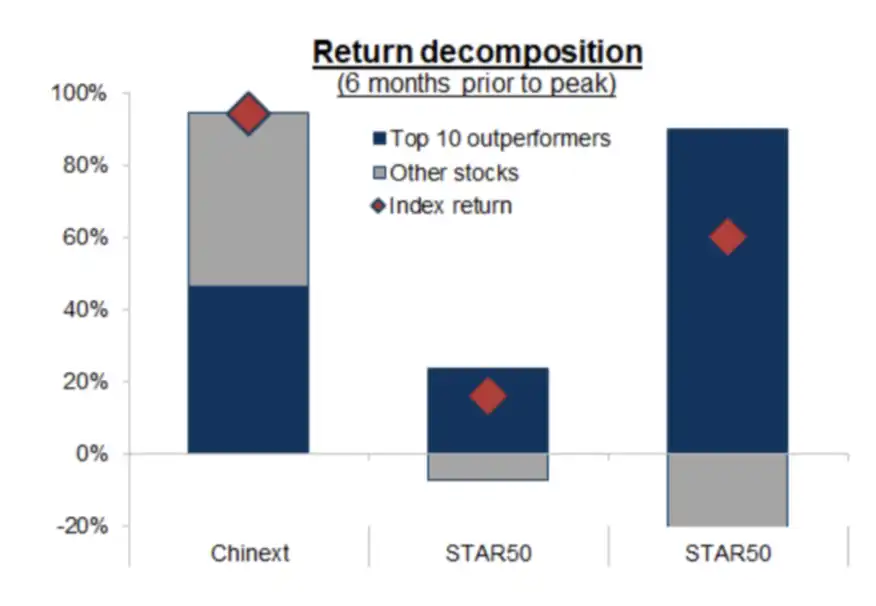
Khoảng 90% mức tăng của STAR 50 từ đầu năm đến nay đến từ 10 cổ phiếu hoạt động tốt nhất, cao hơn đáng kể so với mức 23% vào đầu năm 2021 và 46% của Chỉ số ChiNext vào giữa năm 2015. Một số ít cổ phiếu dẫn dắt chỉ số tăng, đồng nghĩa độ rộng thị trường của giao dịch công nghệ cứng AI vẫn chưa đủ
Tín hiệu ba: Định giá quay về mức trung bình, giá trị tuyệt đối vẫn chưa rẻ
Định giá là tín hiệu thứ ba để đánh giá liệu tâm lý đã được giải phóng đầy đủ hay chưa.
Tại đỉnh điểm tháng 6, chỉ số ChiNext (创业板) có P/E dự phóng tính theo vốn hóa thị trường khoảng 26 lần, trong khi P/E dự phóng trung vị của các cổ phiếu thành phần STAR 50 (科创 50) khoảng 50 lần. Sau đợt điều chỉnh giá kể từ đó, định giá của các công ty công nghệ cứng trên thị trường A-share đã giảm xuống gần hoặc dưới mức trung bình dài hạn.
Nếu tính đến tăng trưởng lợi nhuận, PEG dự phóng của các công ty liên quan cũng đang ở mức trung vị lịch sử hoặc thấp hơn. Điều này có nghĩa là, xét riêng từ vị thế định giá so với lịch sử của chính mình, một phần tình trạng quá nóng đã được hấp thụ.
Tuy nhiên, định giá tuyệt đối của STAR 50 vẫn ở mức cao. Sau khi nhóm cổ phiếu AI toàn cầu điều chỉnh đồng loạt, mức chiết khấu định giá của các cổ phiếu AI Trung Quốc so với các đối thủ nước ngoài cũng đã thu hẹp rõ rệt. "Tấm đệm an toàn" từng là "cùng là AI, tài sản Trung Quốc rẻ hơn" đã trở nên mỏng hơn.
Do đó, tín hiệu định giá không đưa ra thông điệp "đã rẻ", mà là "giai đoạn đắt nhất có thể đã qua". Thị trường từ nay sẽ phụ thuộc nhiều hơn vào việc hiện thực hóa lợi nhuận, thay vì tiếp tục dựa vào sự mở rộng định giá.
Tín hiệu dòng vốn: Nhà đầu tư cá nhân đã hạ nhiệt, tổ chức và đòn bẩy vẫn chưa rút lui hoàn toàn
Tín hiệu 4: Dư nợ margin giảm, nhưng mức độ tập trung đòn bẩy lại lập đỉnh mới
Dư nợ margin là chỉ số trực tiếp nhất để quan sát giao dịch đòn bẩy trên thị trường A-share.
Dữ liệu từ Goldman Sachs cho thấy, dư nợ margin của thị trường A-share đã giảm từ khoảng 3.000 tỷ nhân dân tệ xuống còn khoảng 2.600 tỷ nhân dân tệ, tỷ lệ so với vốn hóa tự do chuyển nhượng cũng giảm từ 6,0% xuống 5,5%. Điều này cho thấy một phần dòng vốn đòn bẩy đã rời khỏi thị trường.
Nhưng dù là dư nợ margin hay tỷ lệ margin, hiện vẫn cao hơn mức bình thường trong lịch sử. Goldman Sachs cho rằng, nếu quá trình giảm đòn bẩy tiếp tục, so với mức giảm đòn bẩy rõ rệt hơn gần đây của thị trường Hàn Quốc và Đài Loan (Trung Quốc), chu kỳ giảm đòn bẩy của thị trường A-share có thể vẫn đang ở giai đoạn sớm hơn.
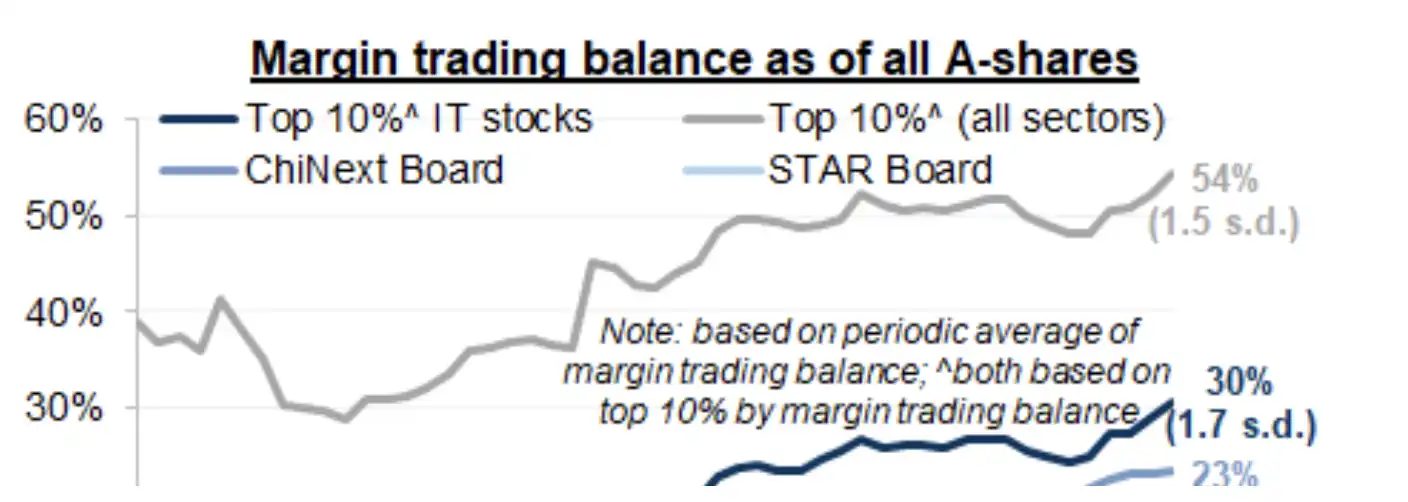
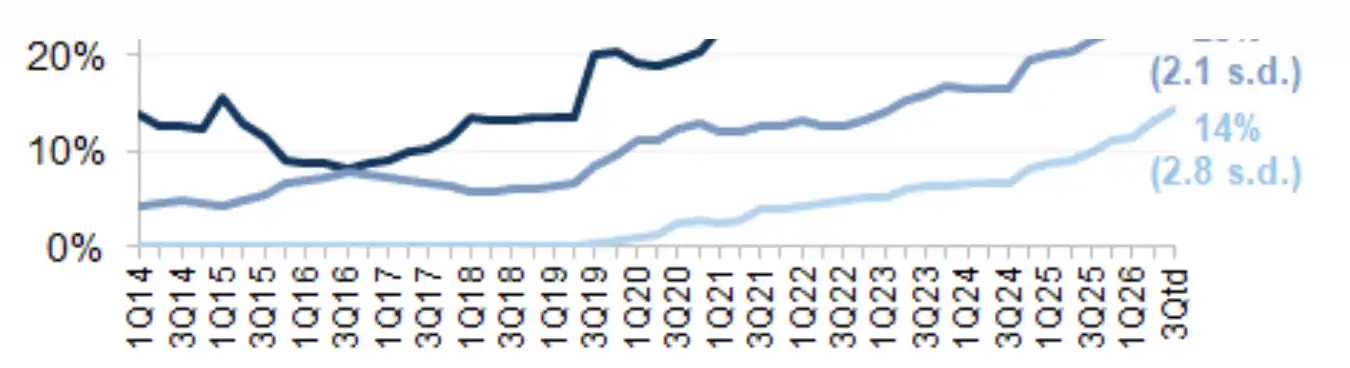
Dư nợ margin của thị trường A-share tuy đã giảm từ mức cao, nhưng đòn bẩy vẫn tập trung ở nhóm cổ phiếu công nghệ. Theo tính toán của Goldman Sachs, 10% cổ phiếu có dư nợ margin tập trung nhất chiếm khoảng 30% tổng dư nợ margin toàn thị trường, ở mức cao lịch sử, và có thể khuếch đại biến động cục bộ nếu cổ phiếu công nghệ cứng tiếp tục giảm.
Điều cần chú ý hơn là sự phân bố của đòn bẩy. Theo tính toán của Goldman Sachs, 10% cổ phiếu có dư nợ margin tập trung nhất hiện chiếm khoảng 30% tổng dư nợ margin toàn thị trường A-share, lập mức cao kỷ lục, tập trung chủ yếu ở nhóm cổ phiếu công nghệ cứng AI.
Điều này có nghĩa là, rủi ro đòn bẩy toàn thị trường có thể thấp hơn đáng kể so với năm 2015, nhưng bên trong nhóm công nghệ cứng AI vẫn tồn tại áp lực cơ cấu. Một khi các cổ phiếu liên quan tiếp tục giảm, các vị thế margin tập trung vẫn có thể khuếch đại biến động.
Tín hiệu thứ năm: Mức độ ưa thích rủi ro của nhà đầu tư cá nhân hạ từ trạng thái nóng sang trung tính
Tín hiệu thứ năm của Goldman Sachs đến từ tâm lý nhà đầu tư cá nhân.
Mặc dù tỷ trọng của quỹ công chúng trong nước, quỹ hưu trí và quỹ bảo hiểm không ngừng tăng lên, nhà đầu tư cá nhân vẫn đóng góp khoảng 70% khối lượng giao dịch trung bình hàng ngày của thị trường chứng khoán A. Do đó, sự thay đổi tâm lý của nhà đầu tư cá nhân vẫn sẽ trực tiếp ảnh hưởng đến biến động ngắn hạn của thị trường.
Chỉ số "phong vũ biểu tâm lý nhà đầu tư cá nhân" mà Goldman Sachs xây dựng bao gồm các chỉ số tần suất cao như dữ liệu margin, số lượng tài khoản mở mới, đăng ký IPO, tỷ lệ vòng quay và phân bổ cổ phiếu. Chỉ số này hiện đã giảm từ mức cao hơn khoảng 1 độ lệch chuẩn so với giá trị trung bình một năm trước đó xuống gần mức 0 độ lệch chuẩn.
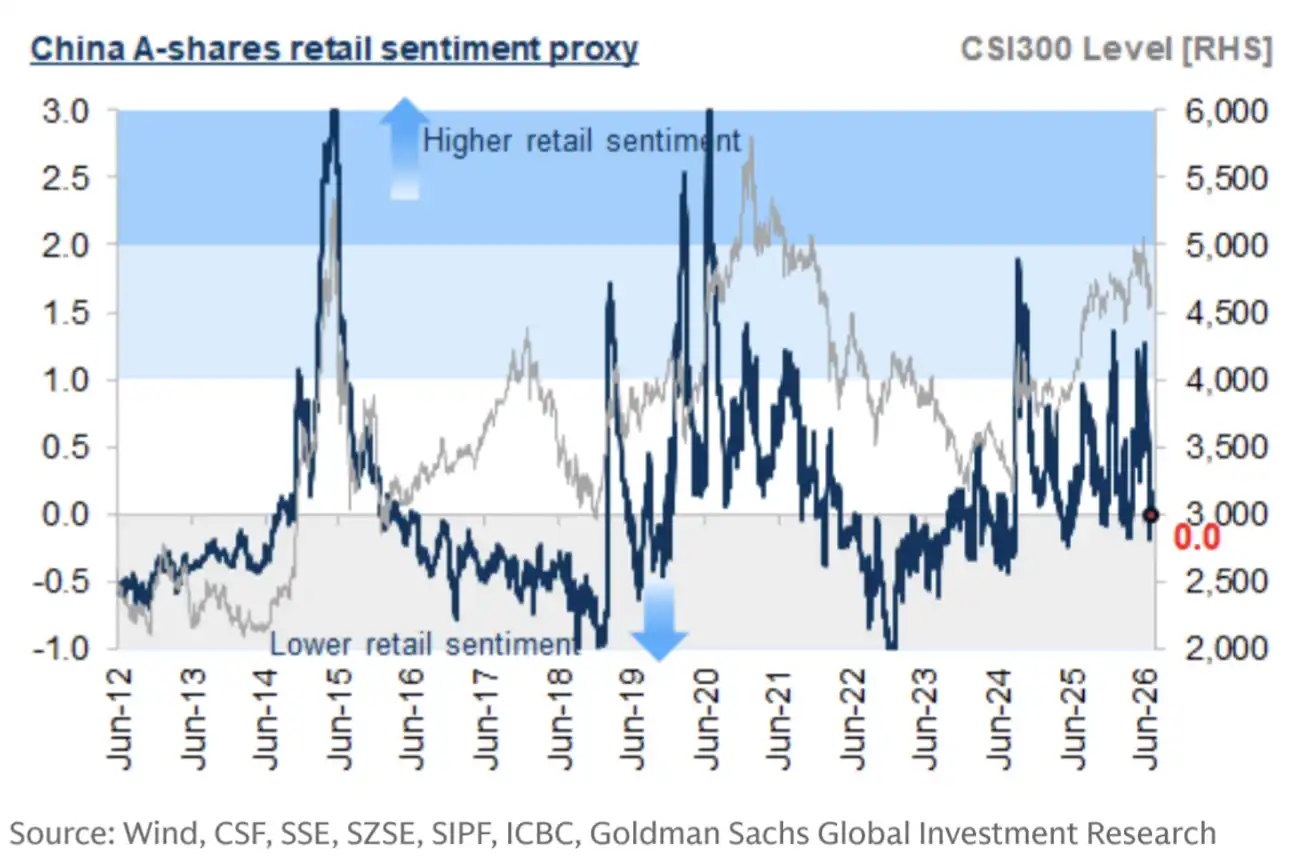
Chỉ số tâm lý nhà đầu tư cá nhân trên thị trường chứng khoán A của Goldman Sachs đã giảm từ mức cao hơn khoảng 1 độ lệch chuẩn so với giá trị trung bình một tháng trước xuống gần mức 0 độ lệch chuẩn, cho thấy tâm lý đuổi theo giá tăng đã nhanh chóng lắng dịu. Tuy nhiên, mức độ ưa thích rủi ro hiện tại chỉ quay trở lại trạng thái trung tính đến hơi trầm lắng, chưa bước vào vùng bi quan cực đoan.
Điều này có nghĩa là mức độ ưa thích rủi ro của nhà đầu tư cá nhân trên thị trường chứng khoán A đã hạ từ trạng thái nóng trở về trung tính, thậm chí hơi trầm lắng.
Tâm lý nhà đầu tư cá nhân hạ nhiệt nhanh chóng là bằng chứng cho thấy đợt điều chỉnh lần này đã giải phóng một phần áp lực đầu cơ. Nhưng mức 0 độ lệch chuẩn không đại diện cho sự bi quan cực đoan, cũng không phải là "đáy hoảng loạn" theo nghĩa truyền thống. Nó chỉ cho thấy nhiệt độ đuổi theo giá tăng đã lắng dịu, nhưng chưa thể chứng minh thị trường đã hoàn tất đợt bán tháo cuối cùng.
Tín hiệu thứ sáu: Quỹ công chúng hạ tỷ trọng nhẹ, phân bổ công nghệ vẫn ở mức cao lịch sử
Hành vi của nhà đầu tư tổ chức phức tạp hơn so với nhà đầu tư cá nhân.
Dữ liệu của Goldman Sachs cho thấy quy mô quản lý quỹ công chúng trong nước đã tiến gần đến 40 nghìn tỷ nhân dân tệ, trong đó khoảng 7 nghìn tỷ nhân dân tệ được phân bổ vào cổ phiếu, lần lượt chiếm 6,6% tổng vốn hóa thị trường và 15% vốn hóa tự do lưu thông của thị trường chứng khoán A.
Trong giai đoạn điều chỉnh thị trường, tỷ lệ tiền mặt của các quỹ công chúng cổ phiếu có xu hướng tăng lên, cho thấy các nhà quản lý quỹ đã hạ rủi ro ở mức độ hợp lý. Tuy nhiên, mức phân bổ và tỷ trọng vượt chuẩn của họ đối với các cổ phiếu công nghệ như bán dẫn, phần cứng và phần mềm vẫn đang ở mức cao lịch sử.
Việc hạ rủi ro của các chiến lược hệ thống có thể rõ rệt hơn. Khối lượng giao dịch tiền mặt và chênh lệch margin của cổ phiếu vốn hóa nhỏ và vừa giảm xuống, cho thấy hoạt động của các nhà đầu tư hệ thống như quỹ định lượng đã suy yếu và có thể đã trải qua quá trình giảm đòn bẩy sâu hơn.
Tín hiệu này có sự phân hóa rõ rệt bên trong: vốn định lượng và vốn ngắn hạn đã co lại, nhưng vị thế cốt lõi của các tổ chức truyền thống đối với cổ phiếu công nghệ vẫn chưa có sự nới lỏng đáng kể. Chỉ cần phân bổ của các tổ chức vẫn ở mức cao, công nghệ cứng AI khó có thể được định nghĩa là một giao dịch đã hoàn toàn thoát khỏi tình trạng quá tải (crowded trade).
Hành vi và tín hiệu chính sách: Công ty bắt đầu mua lại, "đội ngũ quốc gia" bắt đầu hỗ trợ đáy
Tín hiệu thứ bảy: Mua lại tăng, cảnh báo giao dịch bất thường giảm
Hành vi của chính các công ty niêm yết thường phản ánh đánh giá của người nội bộ về định giá và rủi ro rõ ràng hơn so với các khẩu hiệu thị trường.
Goldman Sachs quan sát hành vi doanh nghiệp từ ba góc độ: mua lại cổ phiếu, cảnh báo giao dịch và giao dịch của cổ đông lớn. Theo tính toán quý, trong quý 3 năm 2026, hoạt động mua lại cổ phiếu A-share đã tăng lên mức cao nhất trong nhiều năm, với số lượng và giá trị giao dịch mua lại đã công bố lần lượt tăng 35% và 59% so với cùng kỳ.
Việc tăng cường mua lại thường có nghĩa là ban lãnh đạo cho rằng giá cổ phiếu của công ty thấp hơn giá trị nội tại, hoặc ít nhất là sẵn sàng đầu tư tiền mặt ở mức giá hiện tại để hỗ trợ lợi nhuận cho cổ đông.
Một thay đổi khác là các cảnh báo về biến động giá bất thường và rủi ro giao dịch do các công ty niêm yết công bố đã tăng rõ rệt vào tháng 6, tức trước đợt điều chỉnh thị trường, nhưng sau đó đã giảm mạnh. Giao dịch của cổ đông lớn và ban lãnh đạo công ty cũng quay trở lại trạng thái cân bằng hơn, thay vì bán ròng như trong phần lớn thời gian của nửa đầu năm.
Nhóm tín hiệu này nhìn chung nghiêng về tích cực: hành vi của người nội bộ doanh nghiệp không còn nghiêng về bán ra và cảnh báo quá nóng như giai đoạn cuối của đà tăng, mà dần chuyển sang mua lại và giảm bán ròng.
Tín hiệu thứ tám: Rủi ro thắt chặt chính sách từ đỉnh quay về mức trung tính
Chu kỳ tâm lý của thị trường chứng khoán Trung Quốc thường chịu ảnh hưởng từ các thay đổi chính sách.
Việc giảm đòn bẩy năm 2015 và siết chặt quản lý bắt đầu từ cuối năm 2020 từng là những nguyên nhân quan trọng dẫn đến đảo chiều thị trường; ngược lại, sự hỗ trợ chính sách rõ ràng cũng nhiều lần thúc đẩy cổ phiếu Trung Quốc bật tăng mạnh.
Goldman Sachs sử dụng mô hình ngôn ngữ lớn để phân tích các tuyên bố công khai của cơ quan quản lý và nhà hoạch định chính sách, đo lường rủi ro hỗ trợ và thắt chặt chính sách mà thị trường chứng khoán phải đối mặt từ hai khía cạnh: tần suất và cường độ của ngôn từ.
Mô hình cho thấy lo ngại của các nhà hoạch định về tình trạng quá nóng của thị trường và rủi ro thắt chặt chính sách phát sinh từ đó đã đạt đỉnh chu kỳ trong quý 1 năm 2026, sau đó đã quay trở lại vùng trung tính hơn.
Điều này có nghĩa là chính sách hiện tại không còn là chất xúc tác tâm lý rõ ràng, cũng không còn là nguồn áp lực chính của đợt điều chỉnh này. So với các yếu tố giá cả, đòn bẩy và lợi nhuận, tín hiệu chính sách tạm thời gần với mức trung tính hơn.
Tín hiệu thứ chín: "Đội ngũ quốc gia" chuyển từ bán ròng sang mua ròng
Tín hiệu thứ chín đến từ "đội ngũ quốc gia".
Goldman Sachs ước tính "đội ngũ quốc gia" theo nghĩa rộng hiện nắm giữ khoảng 5 nghìn tỷ nhân dân tệ tài sản cổ phiếu A-share, tương đương 5% tổng vốn hóa thị trường A-share. Trong lịch sử, loại vốn này thường mua vào ngược chiều khi thị trường chịu áp lực, và có thể bán ra ở mức cao khi thị trường tăng và sức hấp dẫn định giá giảm.
Dữ liệu theo dõi của Goldman Sachs cho thấy, sau khi "đội ngũ quốc gia" bán ra khoảng 1.500 tỷ nhân dân tệ cổ phiếu A trong 6 tháng trước đó, trong 3 tuần qua đã chuyển sang mua ròng hơn 140 tỷ nhân dân tệ, bao gồm một lượng nhỏ ETF Khoa học Kỹ thuật 50.
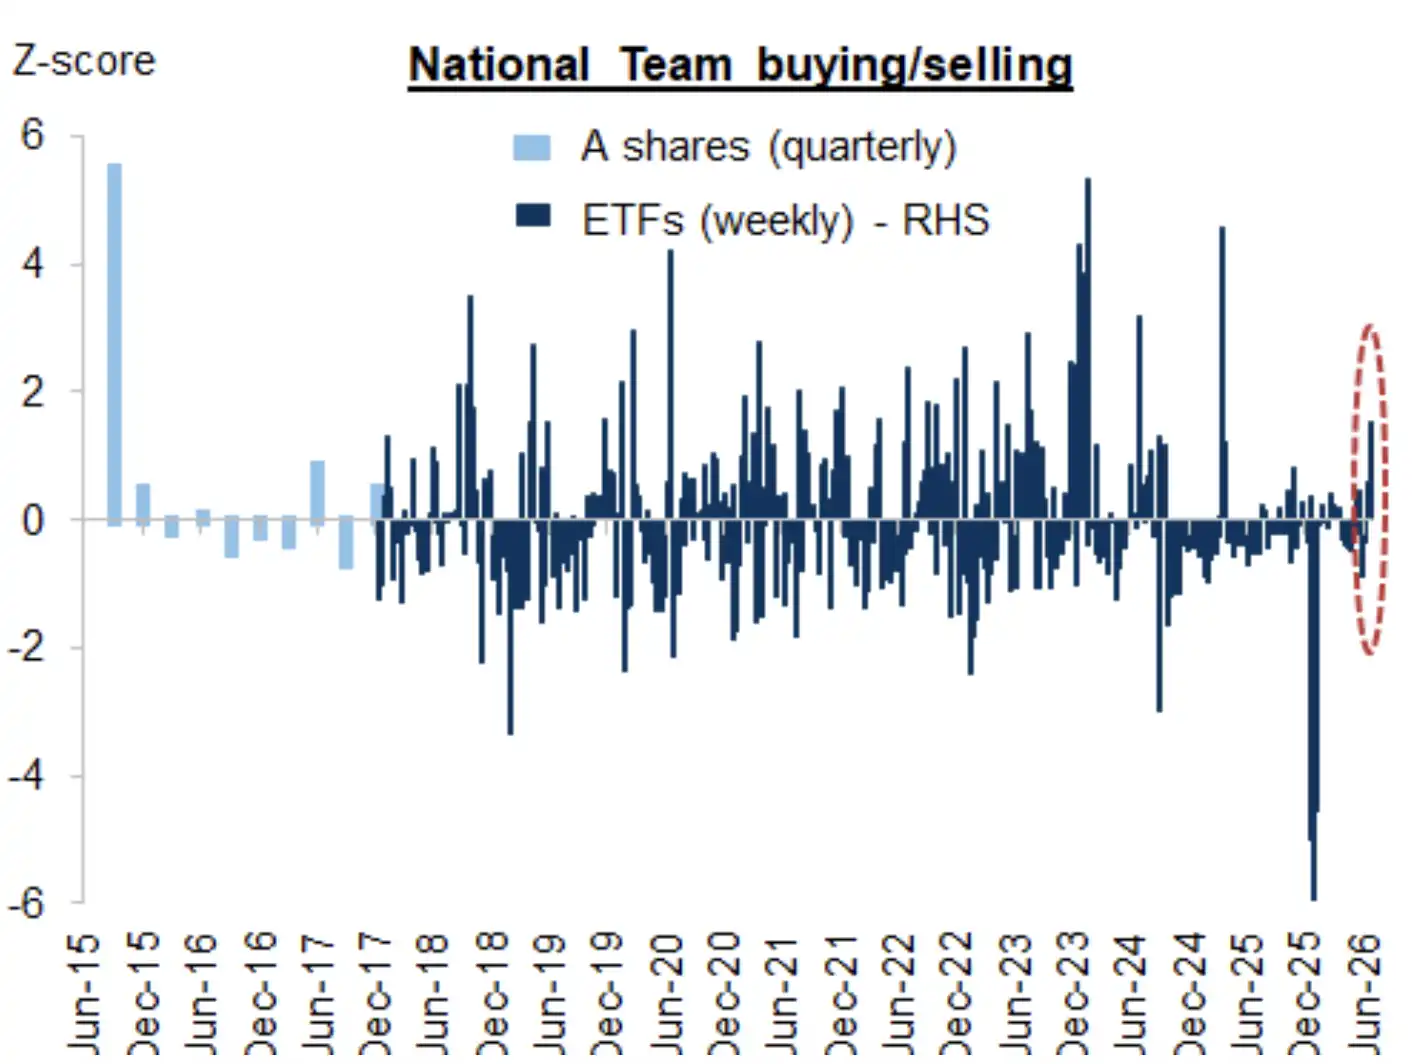
Goldman Sachs ước tính, sau khi "đội ngũ quốc gia" bán ra khoảng 1.500 tỷ nhân dân tệ cổ phiếu A trong 6 tháng trước đó, trong 3 tuần qua đã chuyển sang mua ròng hơn 140 tỷ nhân dân tệ, lực lượng hỗ trợ thị trường đã xuất hiện trở lại. Tuy nhiên, báo cáo chưa xác nhận quy mô mua vào đợt này đã đạt đến ngưỡng lịch sử thường tương ứng với đáy trung hạn.
"Đội ngũ quốc gia" chuyển từ bán sang mua, cho thấy đánh giá của dòng vốn chính sách về rủi ro thị trường đã thay đổi, đồng thời cũng tạo ra một lớp đệm giảm giá nhất định cho thị trường chung.
Nhưng điều này vẫn chưa thể trực tiếp xác nhận đáy trung hạn. Hồi quy lịch sử của Goldman Sachs cho thấy, chỉ khi quy mô mua ròng hàng tuần của "đội ngũ quốc gia" vượt quá 1,5 độ lệch chuẩn thì mới có khả năng tương ứng với đáy trung hạn của thị trường chung. Kết luận rõ ràng hơn hiện tại là lực lượng hỗ trợ đã xuất hiện trở lại, chứ không phải thị trường đã được đỡ đáy vô điều kiện.
Tín hiệu cơ bản: Chi tiêu AI vẫn mạnh, động lực nâng dự báo lợi nhuận bắt đầu chạm đỉnh
Tín hiệu 10: Chi tiêu vốn tiếp tục tăng, nhưng thay đổi biên không còn tăng tốc
Tín hiệu cuối cùng, cũng là tín hiệu quyết định xu hướng AI có thể đi được bao xa, đến từ chi tiêu vốn và dự báo lợi nhuận.
Goldman Sachs dự báo, 9 công ty siêu quy mô lớn và nhà cung cấp dịch vụ đám mây chính của Mỹ và Trung Quốc có thể chi hơn 900 tỷ USD cho AI trong năm nay, và tăng lên 1.300 tỷ USD vào năm sau, tương đương lần lượt 1,7% và 2,3% tổng GDP của hai nước Mỹ - Trung.
Khoản chi tiêu này truyền dẫn dọc theo chuỗi công nghiệp AI toàn cầu, bao phủ chip nhớ Hàn Quốc, gia công wafer Đài Loan (Trung Quốc), vật liệu và thiết bị bán dẫn Nhật Bản, cũng như các công ty điện lực, cơ sở hạ tầng và công nghệ Trung Quốc.
Từ đầu năm đến nay, dự báo chi tiêu vốn năm 2026 và 2027 của 8 công ty siêu quy mô niêm yết Mỹ - Trung lần lượt được nâng lên 32% và 75%, thúc đẩy dự báo lợi nhuận năm tài chính 2026 và 2027 của ngành công nghệ cứng Trung Quốc lần lượt tăng 12% và 22%.
Điều này cho thấy đà tăng của công nghệ cứng AI Trung Quốc không chỉ do cảm xúc và đòn bẩy thúc đẩy, phía sau thực sự có sự hỗ trợ từ chi tiêu vốn và tăng trưởng lợi nhuận.
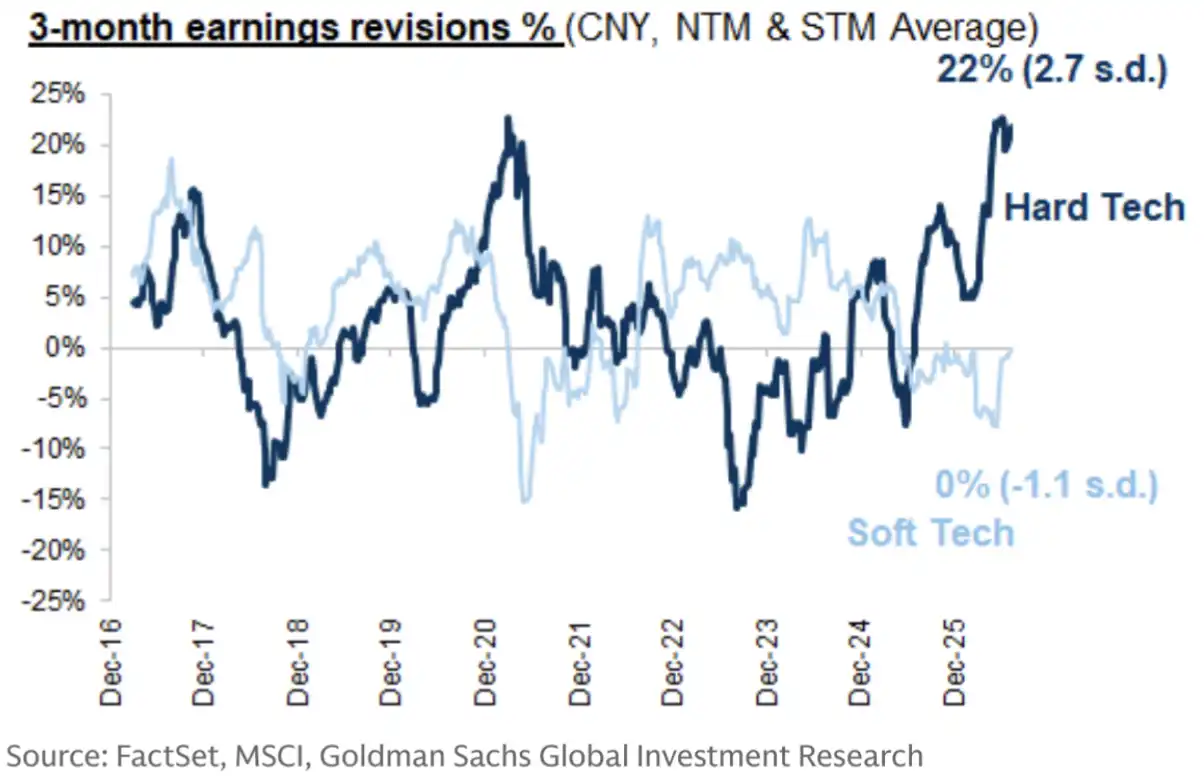
Mức nâng dự báo lợi nhuận của công nghệ cứng Trung Quốc vẫn cao hơn rõ rệt so với công nghệ mềm, cho thấy xu hướng AI không hoàn toàn do cảm xúc thúc đẩy. Tuy nhiên, Goldman Sachs cho rằng động lực nâng dự báo lợi nhuận của công nghệ cứng có thể đã chạm đỉnh trong ngắn hạn, trong khi điều chỉnh dự báo lợi nhuận của công nghệ mềm vẫn còn dư địa cải thiện theo chu kỳ.
Vấn đề nằm ở chỗ, tốc độ điều chỉnh tăng dự báo chi tiêu vốn đã chậm lại từ mức cao, động lực điều chỉnh tăng dự báo lợi nhuận của các công ty công nghệ cứng Trung Quốc cũng ít nhất trong ngắn hạn đã xuất hiện dấu hiệu chạm đỉnh. Trái lại, động lực điều chỉnh lợi nhuận của công nghệ mềm vẫn còn dư địa cải thiện theo chu kỳ.
Do đó, trong vài tháng tới, yếu tố then chốt ảnh hưởng đến tâm lý AI sẽ không còn chỉ là quy mô chi tiêu vốn lớn đến đâu, mà là liệu chi tiêu vốn có thể tiếp tục vượt kỳ vọng hay không, cũng như liệu các nhà cung cấp dịch vụ đám mây có thể đưa ra lộ trình kiếm tiền từ AI rõ ràng hơn hay không.
Mười tín hiệu cùng chỉ ra: Cơn sốt đã hạ nhiệt, nhưng quá trình điều chỉnh vẫn chưa hoàn toàn kết thúc
Đặt mười tín hiệu lại với nhau, vị thế hiện tại của ngành công nghệ cứng AI Trung Quốc dần trở nên rõ ràng.
Các tín hiệu tích cực bao gồm: khoảng cách lợi nhuận cực đoan giữa công nghệ cứng và công nghệ mềm đã thu hẹp, phong cách đầu tư momentum và vốn hóa nhỏ đã hoàn tất đảo chiều nhanh chóng, định giá đã quay về gần mức trung bình dài hạn, tâm lý nhà đầu tư cá nhân giảm về mức trung tính, hoạt động mua lại cổ phiếu của các công ty niêm yết tăng lên, giao dịch bán ra của cổ đông lớn tiến về trạng thái cân bằng, và "đội ngũ quốc gia" cũng đã chuyển sang mua ròng trở lại.
Những thay đổi này cho thấy, vị thế đầu cơ tích lũy trong nửa đầu năm, định giá quá nóng và áp lực đòn bẩy đã được giải phóng một phần đáng kể.
Nhưng các tín hiệu thận trọng cũng vẫn tồn tại: định giá tuyệt đối của STAR 50 vẫn ở mức cao, mức độ tập trung giao dịch và lợi nhuận của cổ phiếu công nghệ trên thị trường A-share đang ở mức cao, dư nợ margin vẫn cao hơn mức bình thường lịch sử, mức độ tập trung đòn bẩy đạt mức cao mới, và tỷ trọng phân bổ của quỹ công chúng vào cổ phiếu công nghệ cũng vẫn ở mức cao lịch sử.
Về mặt cơ bản, tình hình nằm giữa hai thái cực trên. Chi tiêu vốn AI toàn cầu vẫn mạnh mẽ, dự báo lợi nhuận của công nghệ cứng cũng đang được điều chỉnh tăng, nhưng động lực điều chỉnh tăng của chi tiêu vốn và dự báo lợi nhuận đã bắt đầu chậm lại.
Goldman Sachs do đó vẫn duy trì khuyến nghị "tăng tỷ trọng" đối với thị trường A-share, và về mặt cấu trúc vẫn lạc quan dài hạn với công nghệ cứng AI, nhưng trong ngắn hạn nhấn mạnh hơn vào luân chuyển và phân bổ đa dạng hóa. Khuyến nghị của họ bao gồm tăng dần tỷ trọng vào các cổ phiếu công nghệ mềm Hồng Kông được chọn lọc, các hướng hưởng lợi từ chính sách và tự chủ kiểm soát, đồng thời chú ý đến các cổ phiếu có điều chỉnh tăng lợi nhuận, IPO cũng như lợi tức tiền mặt từ cổ tức và mua lại cổ phiếu.
Đối với nhà đầu tư, mười tín hiệu này không đơn giản đưa ra kết luận "AI đã chạm đáy" hay "xu hướng AI đã kết thúc", mà là một bảng đo nhiệt độ tâm lý: giai đoạn nóng nhất có thể đã qua, đợt giảm mạnh nhất cũng có thể đã bắt đầu chậm lại, nhưng sự tập trung vị thế và kỳ vọng lợi nhuận vẫn cần tiếp tục được hấp thụ.
Trong giai đoạn tiếp theo, liệu giao dịch AI của Trung Quốc có thể nóng lên trở lại hay không sẽ phụ thuộc nhiều hơn vào lợi nhuận doanh nghiệp và khả năng kiếm tiền từ AI, thay vì một lần nữa dựa vào định giá, đòn bẩy và tâm lý đuổi theo xu hướng tăng.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan