RealVision nhà sáng lập: Thị trường bi quan lan rộng, nhà đầu tư làm sao giữ vững tâm lý?
Tiêu đề gốc: Vị trí của Crypto trong Kỷ nguyên Bùng nổ
Tác giả gốc: Raoul Pal, Nhà sáng lập Real Vision
Biên dịch gốc: Chopper, Foresight News
Giờ đây, khi mở dòng tin tức, bạn sẽ thấy tâm lý thị trường đầy bi quan. Chu kỳ đã kết thúc, ngành crypto đã chết, quy luật tăng giảm bốn năm một lần tuyên bố vô hiệu, tất cả những ai khuyên bạn mua vào đều sai. Diễn biến giá coin đi ngược kỳ vọng của đám đông, một khi giá vượt quá nhận thức, tâm lý bi quan sẽ lan rộng. Lịch sử luôn lặp lại.
Tôi đã chứng kiến vô số lần luân hồi như vậy và biết rõ kết cục của câu chuyện. Bước vào ngành crypto mười ba năm, hầu như mọi sai lầm có thể mắc phải tôi đều đã trải qua. Trước khi trình bày logic lạc quan liên tục của mình, hãy kể về những cú vấp ngã tôi đã gặp, kinh nghiệm thực sự luôn đến từ thất bại.
Năm 2013, tôi tham gia khi giá Bitcoin ở mức 200 USD. Nhưng thời điểm mua không phải là điều quan trọng. Trước khi mua đồng Bitcoin đầu tiên, tôi đã viết bản phân tích định giá vĩ mô đầu tiên dành cho Bitcoin.
Theo tiêu chuẩn ngày nay, mô hình định giá này rất thô sơ. Tôi tham khảo cách định giá hàng hóa, thống kê tổng trữ lượng vàng trên mặt đất và dưới lòng đất, sau đó áp dụng khuôn khổ này lên Bitcoin. Kết luận là: nếu Bitcoin có thể trở thành vàng kỹ thuật số, với điều kiện giá vàng duy trì ở mức hiện tại, giá trị mỗi đồng Bitcoin có thể đạt 1 triệu USD.
Bài viết này nhanh chóng lan truyền trong giới công nghệ Silicon Valley và tài chính, lúc đó chưa ai xây dựng hệ thống định giá cho Bitcoin từ góc nhìn vĩ mô. Tôi không chỉ đưa ra quan điểm, mà còn giới thiệu Bitcoin cho tất cả khách hàng đăng ký GMI, bao gồm nhiều quỹ phòng hộ và văn phòng gia đình. Năm 2013, giới thiệu Bitcoin giá 200 USD cho các nhà đầu tư này cần rất nhiều dũng khí.
Kết luận cốt lõi của tôi lúc đó là: "Giá Bitcoin hiện tại 200 USD, mục tiêu dài hạn có thể chạm 1 triệu USD. Vì khả năng tôi sai lầm khá cao, tôi chủ động giảm 10%, đưa ra mục tiêu 10 năm là 100.000 USD."
Kết quả cuối cùng gần như phù hợp với dự đoán, Bitcoin thực sự đã chạm mức giá này.
Tuy nhiên, nhìn đúng điểm kết thúc và hiểu được biến động trên đường đi hoàn toàn là hai chuyện khác nhau.
Nhìn lại hành trình này, tôi tham gia ở mức giá tuyệt vời, giá liên tục tăng gấp đôi, gấp ba, sau đó giảm 84%. Tôi tự an ủi rằng đây là cược dài hạn, không cần hành động. Sau đó thị trường lại bùng nổ vào cuối năm 2017, một ngày nhìn vào bảng giá, giá tăng lên một con số khó tin, và tôi chọn bán ra.
Tại sao? Nỗi sợ hãi (FUD) hoành hành. Tranh cãi về fork liên tục xuất hiện, khắp nơi đầy rẫy luận điệu "bong bóng", trong lòng không ngừng tự nhủ: hãy chốt lời kịp thời khi có mức tăng gấp mười lần, đừng để toàn bộ lợi nhuận quay về con số không.
Tôi đã thanh lý và rời khỏi thị trường. Nhưng sau khi tôi bán ra, Bitcoin lại tiếp tục tăng gấp mười lần.
Tôi cố tỏ ra không hối tiếc, nhưng trong lòng biết rõ mình đã phạm một sai lầm lớn. Tệ hơn nữa, trong thời kỳ đại dịch, giá coin lại giảm mạnh, tôi quay lại thị trường, tự cho rằng mình đã bắt đáy rất thông minh. Sự thật không phải vậy: tôi bán ra ở mức 2000 đô la, nhưng lại mua vào ở mức 8000-9000 đô la. Mua bán liên tục, chốt lời ở đỉnh, giao dịch ngắn hạn quanh vị thế... tất cả các thao tác đều cản trở chiến lược dài hạn duy nhất đúng đắn phát huy tác dụng.
Tôi từng tính toán sơ qua, nếu số vốn ban đầu 200.000 đô la cứ nắm giữ bất động, thì giá trị hiện tại có lẽ đã lên tới hàng trăm triệu đô la. Sức mạnh của lãi kép nằm ở đây, đồng thời cũng chứng minh rằng con người rất dễ đưa ra những quyết định ngu ngốc. Bản thân tài sản liên tục tăng giá, còn tôi thì không ngừng can thiệp vào quá trình đó.
Lợi nhuận ảo khổng lồ vuột mất, khoản học phí đắt đỏ này đã dạy tôi một bài học: kéo dài tầm nhìn theo chu kỳ, loại bỏ tạp âm, nắm giữ dài hạn. Đối với bất kỳ công ty chứng khoán nào, "tài khoản ngủ đông" thường có lợi nhuận tốt nhất, vì người nắm giữ không tùy tiện thao túng tài sản.
Trên đây là bài tổng kết của tôi. Tiếp theo, hãy nói về logic mà ngày nay tôi đã ngộ ra, nhưng năm đó lại chưa thể hoàn toàn thấu hiểu.
Bitcoin là kho báu lưu trữ giá trị
Vài tuần qua, tôi liên tục viết bài thảo luận về vấn đề mất giá tiền tệ, tất cả các phân tích cuối cùng đều dẫn đến điểm này. Cơ cấu nhân khẩu học thúc đẩy nợ, nợ thúc đẩy tiền tệ liên tục mất giá, so với tài sản dài hạn, sức mua của tiền mặt giảm khoảng 8% mỗi năm. Để hiểu đầy đủ logic truyền dẫn này, có thể đọc các bài viết trước của tôi, tóm gọn: nắm giữ tiền mặt giống như cầm một cục đá đang tan chảy, lựa chọn hợp lý là nắm giữ tài sản có tổng lượng không thể tăng thêm một cách tùy tiện.
Bitcoin là tài sản thuần túy nhất trong số này. Tổng lượng vĩnh viễn bị khóa ở mức 21 triệu đồng, không có ủy ban nào bỏ phiếu để tăng thêm. Nó là loại tiền tệ cứng nhất do con người tạo ra, đảm nhận chức năng của lớp lưu trữ giá trị, một kho báu kỹ thuật số.
Nhưng kho báu có giới hạn tăng trưởng, hiểu được điều này là vô cùng quan trọng. Thị trường mục tiêu của Bitcoin là dòng vốn tiết kiệm toàn cầu đang tìm kiếm nơi trú ẩn an toàn. Quy mô tương đương với thị trường vàng khoảng 35 nghìn tỷ đô la, cộng với một phần tài sản khác dùng để bảo toàn giá trị. Nhận định của tôi là Bitcoin sẽ tiếp tục chiếm lấy tỷ trọng phân bổ của dòng vốn này. Đối thủ cạnh tranh thực sự của nó chỉ có Zcash, một loại tiền điện tử có thuộc tính riêng tư, có thể trong tương lai sẽ chiếm được 10% thị trường, phần còn lại sẽ do Bitcoin nắm giữ.
Vì vậy, logic về kho kỹ thuật số là hợp lý, Bitcoin là một tài sản chất lượng cao. Nhưng kho báu chỉ là một nửa câu chuyện, thậm chí chỉ là một phần nhỏ.
Hệ thống kinh tế xây dựng trên kho báu
Bitcoin không có khả năng lập trình. Dựa trên thiết kế ban đầu, nó chỉ giỏi một việc, còn lại không đảm nhận chức năng nào khác. Các blockchain hợp đồng thông minh là một đường đua hoàn toàn khác. Trên thị trường có vô số blockchain, tôi liên tục đánh giá cao ba cái: Ethereum, Solana và Sui. Sai lầm phổ biến nhất của công chúng là gộp chúng với Bitcoin vào cùng một danh mục "tiền điện tử" và tranh luận xem đồng nào sẽ chiến thắng cuối cùng.
Mọi người bỏ qua sự thật quan trọng: nhiệm vụ của chúng hoàn toàn khác nhau. Bitcoin giải quyết vấn đề lưu trữ giá trị, còn nền tảng hợp đồng thông minh giải quyết vấn đề cộng tác đa bên.
Khung thời đại tăng trưởng theo cấp số nhân mà tôi đề xuất cho rằng: Trí tuệ nhân tạo, robot, năng lượng và công nghệ mã hóa đồng thời bùng nổ phát triển. Nền kinh tế tương lai không còn phụ thuộc vào lao động con người, mà do máy móc dẫn dắt. Hàng tỷ tác nhân AI thông minh thực hiện giao dịch không ngừng nghỉ, mua sức mạnh tính toán, thanh toán lẫn nhau, với tốc độ giao dịch vượt xa con người.
Kéo theo một câu hỏi hiển nhiên: Chúng dựa vào đâu để thực hiện giao dịch? Hệ thống ngân hàng truyền thống không phù hợp. Nền kinh tế máy móc không thể chịu đựng chu kỳ thanh toán ba ngày, phụ thuộc vào ngân hàng đại lý, hay các tổ chức thanh toán ngừng hoạt động vào cuối tuần. Các tác nhân thông minh cần một kênh cơ sở có thể lập trình, thanh toán tức thì và hoạt động 24/7 – đây chính là giá trị của các blockchain hợp đồng thông minh. Chúng sẽ trở thành tầng thanh toán cơ sở cho nền kinh tế máy móc trong thời đại số.
Do đó, đầu tư vào các blockchain này không phải là đặt cược vào một loại token cụ thể, mà là đặt cược vào cơ sở hạ tầng mà nền kinh tế thế hệ tiếp theo sẽ vận hành. Bản thân token không chỉ là tiền tệ, mà là quyền lợi của người nắm giữ trong mạng lưới, là tầng cộng tác của thời đại kỹ thuật số.
Điều này cũng có nghĩa là không thể áp dụng mô hình định giá Bitcoin để đánh giá blockchain, càng không thể dùng phương pháp định giá doanh nghiệp truyền thống. Blockchain không phải là một công ty, mà là một hệ thống kinh tế. Để đánh giá giá trị của một nền kinh tế, cần xem xét tổng khối lượng hoạt động kinh tế diễn ra trên đó.
Khi so sánh thị trường mục tiêu của hai đường đua này, luận điểm cốt lõi trở nên rõ ràng. Bitcoin nhắm vào nguồn vốn tiết kiệm toàn cầu, tương ứng với quy mô khoảng 35 nghìn tỷ USD, ngang bằng với vàng, đáng để đầu tư. Các nền tảng hợp đồng thông minh, trong tương lai có khả năng đáp ứng nhu cầu thanh toán cho bất động sản toàn cầu (khoảng 400 nghìn tỷ USD), nợ toàn cầu (khoảng 325 nghìn tỷ USD) và thị trường chứng khoán toàn cầu (khoảng 125 nghìn tỷ USD). Đây không chỉ là quy mô lớn hơn, mà còn cao hơn một bậc.
Kết luận không cần bàn cãi: về dài hạn, tổng vốn hóa thị trường của các blockchain hợp đồng thông minh chất lượng cao sẽ gấp nhiều lần Bitcoin. Điều này không có nghĩa là Bitcoin sẽ thất bại; nó sẽ hoàn thành hoàn hảo nhiệm vụ lưu trữ giá trị. Lý do: nền kinh tế xây dựng trên kho báu, về bản chất sẽ lớn hơn chính kho báu. Kho báu lưu trữ vốn tiết kiệm, còn kênh cơ sở mang dòng chảy của toàn bộ nền kinh tế.
Quan điểm phản bác: Chúng chỉ là token chức năng?
Tôi có thể thấy trước quan điểm bearish chủ đạo trên thị trường, đáng để phân tích kỹ lưỡng thay vì chỉ bác bỏ đơn giản. Luận điệu này như sau: Bitcoin được thiết kế từ nền tảng để bảo toàn vốn, tích lũy giá trị liên tục như một loại tiền tệ. Ethereum, Solana, Sui chỉ là tài sản chức năng, cơ sở hạ tầng tài chính; cơ sở hạ tầng sẽ không tăng giá trị liên tục như tài sản tiền tệ thuần túy. Dù công nghệ có tốt đến đâu, chúng cũng không phải là mục tiêu đầu tư chất lượng.
Nhưng suy luận ngược lại sẽ phát hiện ra lỗ hổng. Tài sản lưu trữ giá trị thuần túy có giới hạn tăng trưởng dựa trên tổng quy mô tiết kiệm tìm kiếm sự bảo toàn. Quy mô rất lớn, nhưng tồn tại trần rõ ràng. Giới hạn của tài sản cơ sở hạ tầng phụ thuộc vào tất cả các ứng dụng có thể xây dựng trên nó; mỗi khi dự án mới ra đời, trần này lại được nâng cao hơn. Phí giao dịch thấp không đồng nghĩa với giá trị thấp. Mạng lưới cơ sở có thể mở rộng phổ biến nhờ chi phí thấp, và giá trị mạng lưới cũng tăng liên tục theo đó.
Ở đây tồn tại một ranh giới rõ ràng: các giao thức cho vay, sàn giao dịch xây dựng trên Ethereum thuộc về dự án thương mại, có doanh thu, rào cản cạnh tranh, và có thể định giá dựa trên dòng tiền. Bản thân Ethereum không phải là dự án thương mại. Giá trị của Ethereum đến từ tổng thể hệ sinh thái xây dựng trên nó. Một khi Ethereum ngừng hoạt động, không chỉ một doanh nghiệp biến mất, mà tất cả các layer 2, phần lớn thị trường stablecoin, toàn bộ hệ sinh thái DeFi sẽ sụp đổ ngay lập tức. Đây là giá trị cốt lõi của nó – nó là nền tảng cơ bản mà mọi dự án phụ thuộc để tồn tại, chứ không phải là một trong số nhiều dự án.
Tương tự, điều này giải thích tại sao layer 2 khó có thể tái tạo giá trị của blockchain layer 1. Layer 2 thuê bảo mật từ chuỗi chính bên dưới, và phần lớn lợi nhuận cuối cùng chảy ngược về lớp nền. Ngay cả khi một layer 2 thịnh vượng ra đời trên Ethereum, về bản chất nó liên tục đẩy cao giá trị của Ethereum. Cuối cùng, mọi giá trị đều lắng đọng ở layer 1 cơ bản.
Tại sao thị trường hiện tại lại bi quan?
Quay lại tâm lý thị trường ở đầu bài viết. Nếu logic dài hạn vững chắc như vậy, tại sao tình hình hiện tại lại khó chịu? Môi trường thanh khoản liên tục nới lỏng và điều kiện tài chính dần dịu lại đã hình thành từ lâu. Điều bất ngờ làm xáo trộn nhịp điệu thị trường là đà tăng giá không đến như dự kiến. Sự sụt giảm thị trường vào tháng 10 năm 2025, việc chính phủ đóng cửa gây ra một loạt nhiễu loạn, phá vỡ nhịp điệu thị trường ban đầu, khiến thời điểm khởi động bị trì hoãn. Nhiều nhà đầu tư đã hiểu "trì hoãn" thành "logic hoàn toàn thất bại".
Logic nền tảng chưa bao giờ sụp đổ. Khoảng cách giữa giá tài sản tiền điện tử và kỳ vọng thanh khoản kéo dài hơn dự kiến của tôi, nhưng khoảng cách này chỉ được sửa chữa, không bao giờ đóng vĩnh viễn.
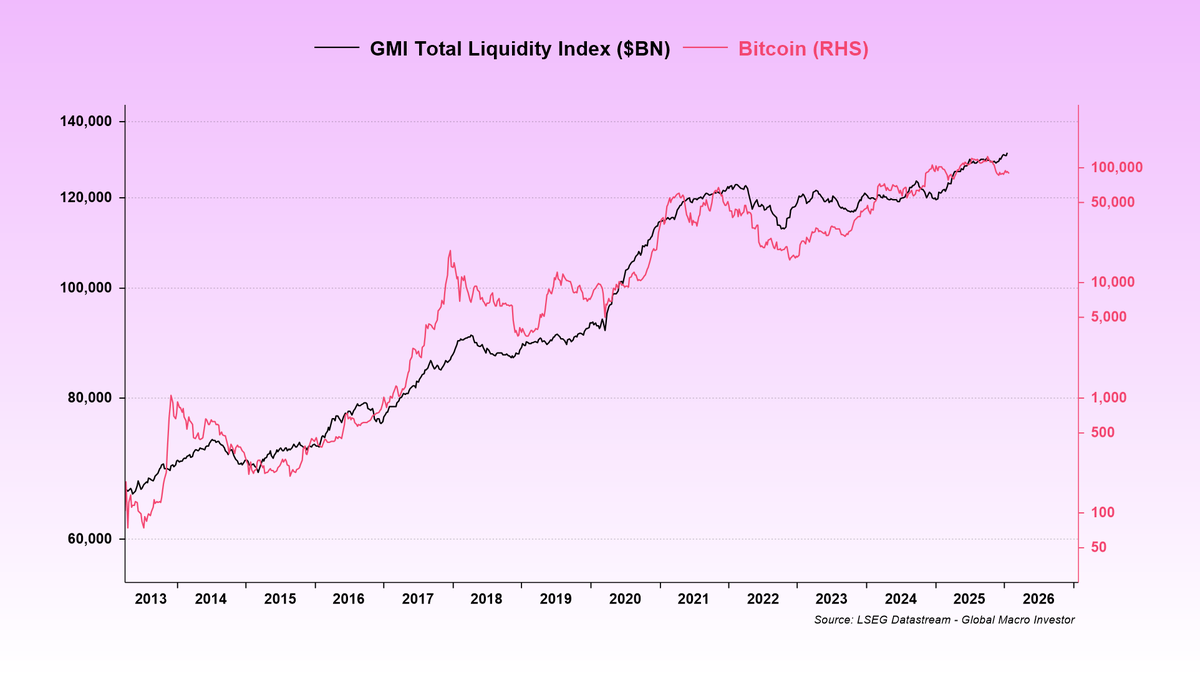
Trước đây, chỉ số PMI sản xuất của Mỹ duy trì dưới ngưỡng 50 trong thời gian dài, chu kỳ kinh doanh rơi vào suy thoái. Ngành tiền điện tử phụ thuộc nhiều vào hoạt động thị trường và ý định đầu tư, do đó cần sự phục hồi của chu kỳ vĩ mô. Trong một thời gian dài, môi trường vĩ mô liên tục chịu áp lực. Ngoài ra, Bitcoin đôi khi xuất hiện tình trạng chiết khấu thanh khoản theo từng giai đoạn, tách rời khỏi xu hướng thanh khoản tổng thể – hiện tượng này diễn ra theo chu kỳ. Biến động của tài sản tiền điện tử cao hơn chỉ số thanh khoản; khi thị trường nóng, mức tăng vượt kỳ vọng; khi thị trường lạnh, mức giảm cũng vượt kỳ vọng. Trong dài hạn, hệ số tương quan giữa chúng duy trì ở mức khoảng 87%.
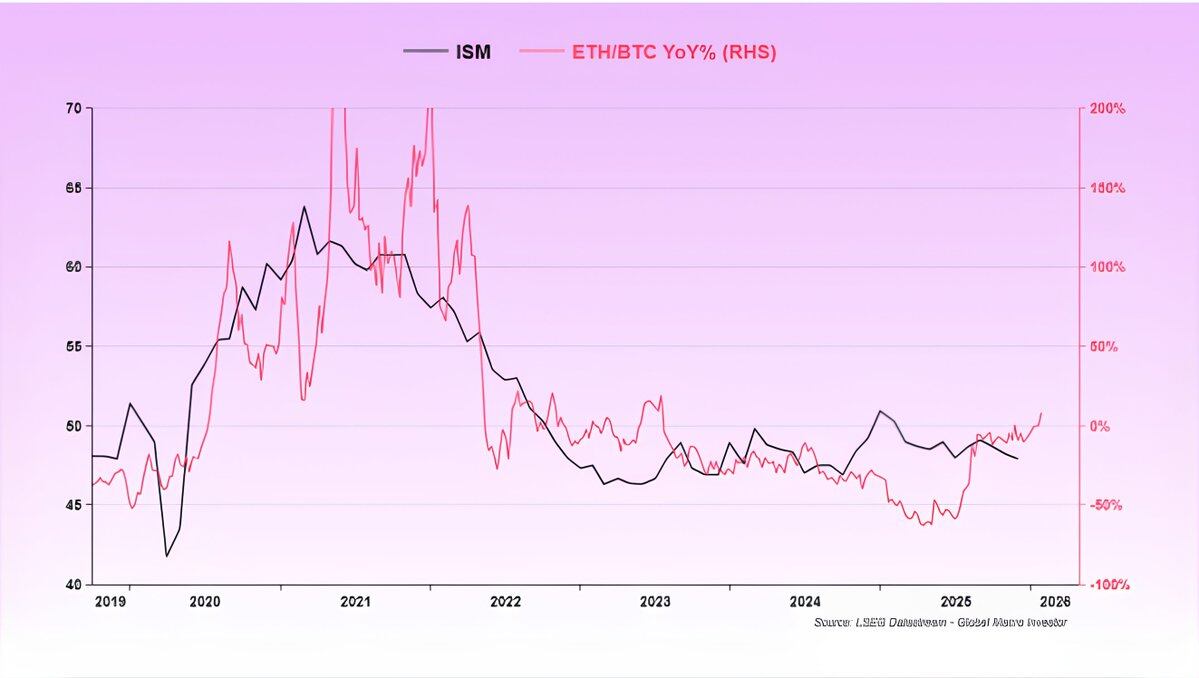
Hiện tại thị trường đang trong giai đoạn trầm lắng, vì vậy nhiều người cho rằng logic dài hạn đã mất hiệu lực, nhưng thực tế không phải vậy. Chu kỳ kinh tế đã chạm đáy và bắt đầu phục hồi. Chỉ số PMI sản xuất đã ở vùng mở rộng trong sáu tháng liên tiếp, với dữ liệu mới nhất tháng 7 ghi nhận 53,3. Quy luật lịch sử cho thấy, trong môi trường vĩ mô như vậy, thị trường crypto thường đón nhận sự ấm lên. Trong giai đoạn đi lên của chu kỳ, khẩu vị rủi ro của nhà đầu tư tăng cao, và thị trường crypto cũng sẽ có sự phân hóa: trái phiếu rác vượt trội so với trái phiếu chính phủ, các token vốn hóa nhỏ vượt trội so các token vốn hóa lớn đầu ngành; các blockchain hợp đồng thông minh như Ethereum vượt trội so với Bitcoin. Nguyên nhân là do hoạt động kinh tế sôi động đẩy cao nhu cầu về không gian khối, trong khi nhu cầu tiết kiệm thúc đẩy xu hướng của Bitcoin.
Cách thức thực hiện
Tôi sẽ không đưa ra danh mục đầu tư cố định, cũng không dự đoán đáy. Mười ba năm kinh nghiệm trong ngành đã dạy tôi rằng, không ai có thể canh thời điểm chính xác, nếu cố gắng dự đoán, cuối cùng rất có thể sẽ lặp lại bi kịch bán Bitcoin ở mức 2000 đô la.
Phần tổng kết ở đầu bài viết mới là bài học quan trọng nhất. Lĩnh vực crypto là một cuộc chơi dài hạn, đồng thời thử thách tâm lý cực kỳ lớn, không ít người có thu nhập và tài sản gắn chặt với ngành. Người chiến thắng cuối cùng không phải là người có khả năng giao dịch ngắn hạn tốt nhất. Mà là những nhà đầu tư có thể hiểu rõ bản chất của tài sản nắm giữ, tin tưởng vào xu hướng phổ cập liên tục của mạng lưới, và có thể chịu đựng những đợt sụt giảm sâu 50% xuất hiện vài năm một lần.
Hãy kéo dài tầm nhìn, loại bỏ tiếng ồn thị trường. Đồng thời phân bổ vào kho kỹ thuật số (Bitcoin) và kênh kinh tế nền tảng (các blockchain hợp đồng thông minh chất lượng cao), đi theo đường cong tăng trưởng của ngành, không cần tốn sức cố gắng vượt qua chu kỳ.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan