Tiền bạc là mảnh vỡ vĩnh cửu: Thanh toán bên thứ ba không có tính nguyên lý cơ bản
Tiêu đề gốc: "Những mảnh vỡ vĩnh cửu của tiền tệ: Thanh toán bên thứ ba không có nguyên lý cốt lõi"
Nguồn gốc: Zuoye Weiboshan
Bốn thế hệ cùng tồn tại trong ngành thanh toán
Gió nổi trước cơn bão, Stripe lại đang cố gắng thâu tóm PayPal, vòng quay phong thủy thay đổi, lần trước là 30 năm trước, PayPal của Peter Thiel sáp nhập X.com thế hệ đầu của Elon Musk.
Tôi không hiểu, tại sao mọi người đều nói về sự tăng trưởng chậm lại của PayPal, như thể đường đua FinTech này đầy rủi ro cho chúng ta. Hai mươi năm trước, Peter Thiel bắt đầu hành trình từ thanh toán, khởi nghiệp lần đầu, băng đảng PayPal thống nhất. Nơi nào Musk đặt chân đến, người dân đều chào đón nồng nhiệt, thực sự chiếm hết thiên thời, cảnh tượng tràn đầy sức sống và vạn vật cạnh tranh ấy vẫn còn trước mắt. Chỉ hai mươi năm ngắn ngủi, Payment lại biến thành nơi chôn vùi chúng ta sao?
Tăng trưởng là kỳ tích, stablecoin thì không
"Stripe không niêm yết trong đại dịch, giờ nhìn lại là sai lầm"
Mọi nỗ lực của Stripe đều nhằm vào giấc mơ niêm yết xa vời, trong bối cảnh đại dịch bơm tiền, Stripe lần đầu chạm mức định giá $100B.
Nhưng không theo kịp Coinbase và các công ty khác niêm yết, khiến định giá của nó liên tục giảm, nhầm lẫn cơ hội thời đại với nỗ lực cá nhân, vì vậy, sau đau đớn, Stripe bắt đầu con đường M&A.
Stripe khởi đầu với mô hình thân thiện với Dev, tích hợp API một chạm, sức hấp dẫn đối với nhà phát triển không hề nhỏ, đây cũng là chiến lược đặc biệt nhất của ngành thanh toán, không bận tâm về phí và bối cảnh, mà tiếp cận những người thực sự làm việc phía sau.
Stripe hy vọng tái sử dụng kinh nghiệm của mình nhiều lần, từ phía B thâm nhập hệ thống thu hộ, từ phía C thâm nhập stablecoin, thậm chí triển khai giao thức ACP/MPP phía Agent, hy vọng tái tạo toàn bộ ngành thanh toán.
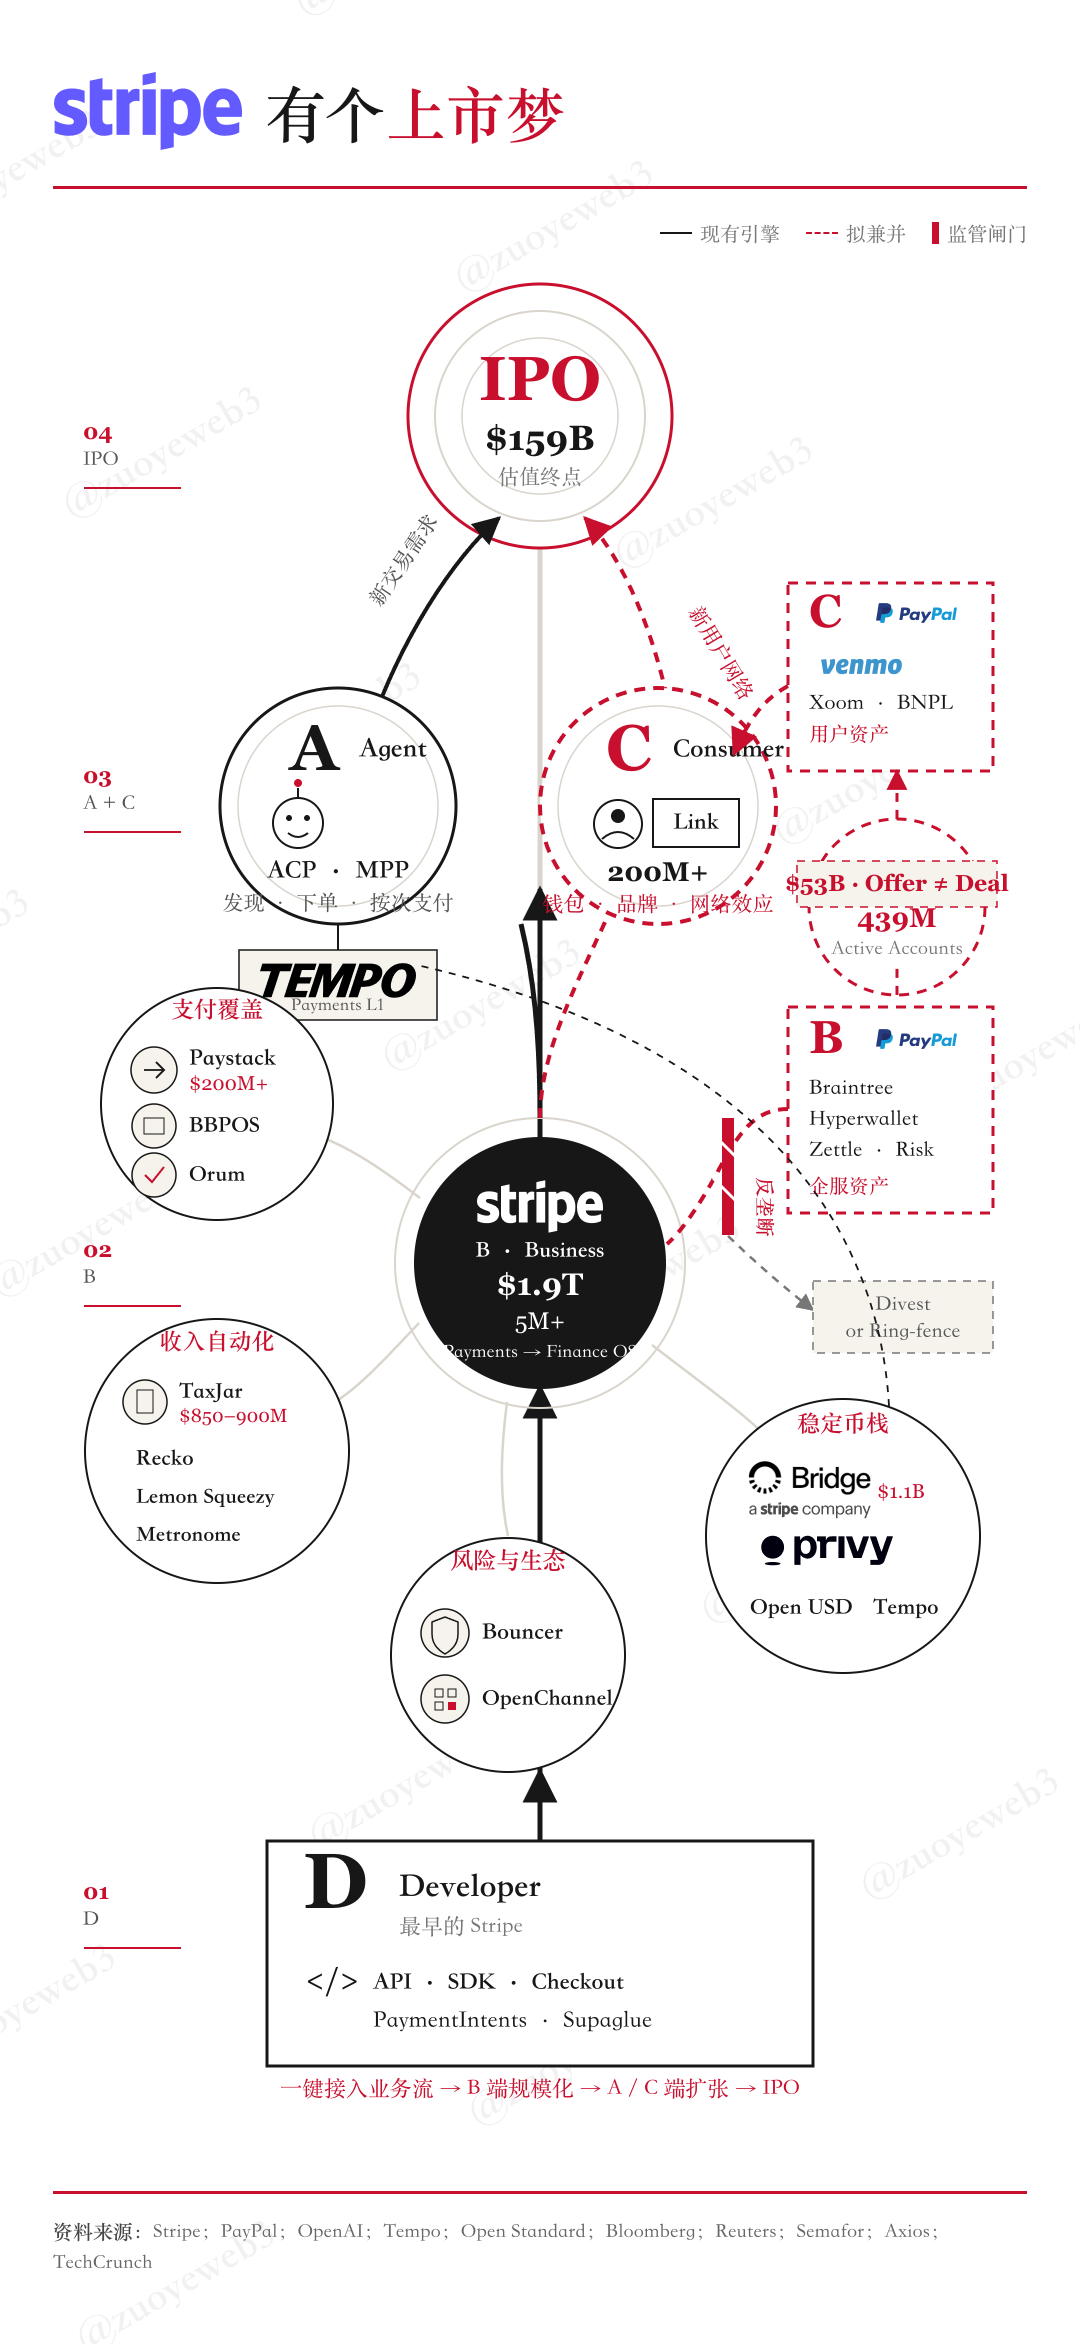
Chú thích hình ảnh: Con đường niêm yết gập ghềnh của Stripe
Nguồn hình ảnh: @zuoyeweb3
Ngành thanh toán luôn tồn tại hai đặc điểm, cũng cản trở sự tiến bộ của Stripe:
1. Cấu trúc phân mảnh cao của ngành thanh toán vẫn chưa thay đổi, chỉ cần khoanh vùng một quốc gia, một ngành, thậm chí vài công ty, là có thể tồn tại dai dẳng, không thể bị loại bỏ trực tiếp bởi các lực lượng bên ngoài;
2. Thanh toán là sản phẩm phụ của ngành ngân hàng, các nhà phát triển và doanh nghiệp B/C cuối cùng đều là sự ngoại hóa của quy trình ngân hàng, stablecoin cuối cùng cũng bị ngân hàng đưa vào quỹ đạo.
Đặc biệt là loạt thương vụ mua lại liên quan đến stablecoin, từ việc phát hành Bridge, đến cổng vào ví Privy, thậm chí cả Tempo và OpenUSD, đều khó lặp lại vinh quang trong quá khứ của Stripe.
Đề xuất mua lại PayPal lần này thực chất là kết quả từng giai đoạn của nỗ lực mở cửa thị trường người dùng cuối (C-end) bằng stablecoin của Stripe, cố gắng bổ sung cho mình bằng mảng kinh doanh C-end của PayPal.
Vấn đề của PayPal không nằm ở việc lạc hậu so với thời đại, từ Venmo đến PYUSD, đều không cứu vãn được xu hướng suy giảm của PayPal.
Nói cách khác, PayPal đã quá già, sự mất khả năng cấu trúc của toàn bộ doanh nghiệp không thể hồi sinh chỉ bằng cách làm kinh doanh mới.
Stripe, khởi động muộn hơn một chút, vẫn muốn tăng thêm nhiều khả năng kể chuyện cho mình trước khi IPO.
Nếu Stripe bao bọc backend để chiếm lĩnh thị trường nhà phát triển, thì thị trường stablecoin bao bọc frontend—câu chuyện về mạng lưới phát hành có lẽ đã kết thúc, Tempo và OpenUSD sẽ tác động đến giá cổ phiếu của Circle, nhưng không thể lay chuyển Tether dù chỉ một chút.
Nếu giới hạn trên của Stripe chỉ là Coinbase hoặc Circle, thì IPO chắc chắn sẽ gặp số phận phá giá, so với vốn hóa thị trường của Adyen và định giá của Airwallex, câu chuyện stablecoin kết hợp với Agent của Stripe là hữu ích.
Stablecoin không phải là điều thường nhật của hệ thống thanh toán hiện tại, mà là một xu hướng có thể thấy trước;
Agent vẫn cần tìm cho mình một cổng vào để gia nhập hệ thống hiện tại.
Ở mặt tích cực của tin tức, Agent đã dùng stablecoin mua sức mạnh tính toán và Token một cách điên cuồng, nhưng ngoài nghi ngờ về số lượng, Agent vẫn chưa tham gia vào hoạt động kinh doanh của Web3, chứ chưa nói đến các công ty và hệ thống ngân hàng bảo thủ hơn.
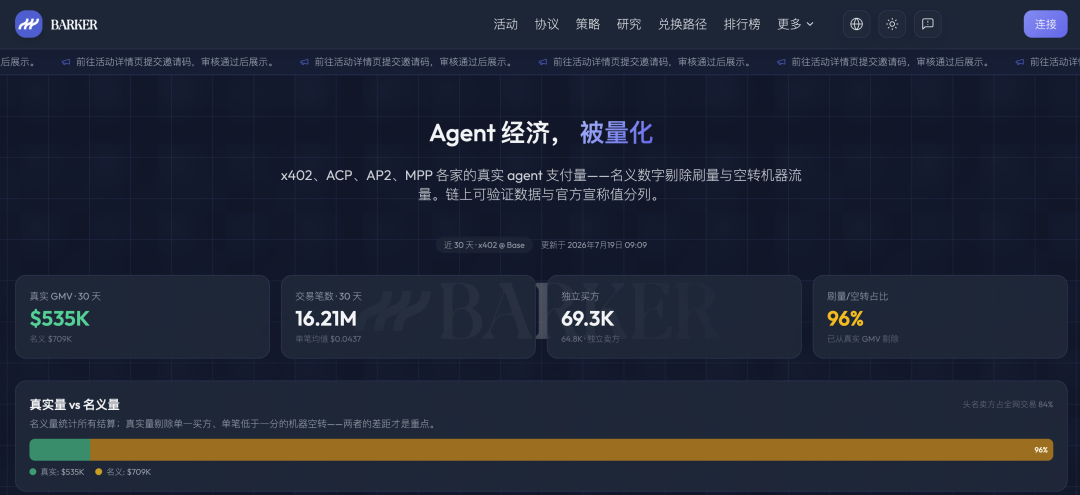
Chú thích hình ảnh: Agent hiện chủ yếu được dùng để tạo khối lượng giao dịch
Nguồn hình ảnh: @BarkerMoneyX
Phía A (tương lai), phía B, phía C, phía D (phát tài), nhưng định giá của Stripe khó thoát khỏi giá trị hợp lý tối đa 50 tỷ của FinTech, 100 tỷ chứa quá nhiều tưởng tượng chủ quan.
Nếu không thể nhanh chóng chạm tới tương lai, thì mở rộng quy mô và hệ sinh thái là điểm duy nhất Stripe có thể tập trung, bạn có thể hiểu Stripe như một loại sản phẩm quyền chọn.
· Agent sẽ sử dụng stablecoin OUSD, chạy trên Tempo, Stripe có thể ở cấp độ của Visa;
· Agent sẽ sử dụng stablecoin, nhưng OUSD thất bại, Tempo chiếm một phần thị trường, Stripe nên có định giá 100 tỷ + định giá của blockchain Tempo;
· Kinh tế Agent khó thành hiện thực, Agentic Payment bị che phủ bởi khái niệm mới, thì Stripe ít nhất vẫn còn mảng kinh doanh cốt lõi.
Thua lỗ đầu tư dĩ nhiên là thất bại, nhưng bỏ lỡ còn đáng tiếc hơn, từ bài toán khó mà Stripe đặt ra cho thị trường sơ cấp, toàn bộ ngành thanh toán sẽ tiến hóa ra sao, cũng đáng để chúng ta suy ngẫm thêm.
Thanh toán chỉ là cửa ngõ, dịch vụ gia tăng mới là lợi nhuận
「Agent là tương lai có thể thấy được, nhưng điều kiện là phải sống sót đến ngày đó」
Đứng ở giữa năm 2026, đây là một thời điểm rất tinh tế, khung thời gian cuối cùng để thông qua các đạo luật rõ ràng, lợi nhuận từ stablecoin có thể sẽ được quyết định dứt khoát.
Đồng thời, tương lai xa của kinh tế Agent, hiện tại tập trung vào mô hình thay thế lao động cổ trắng, cổ xanh, cũng như các lĩnh vực phần cứng như thiết bị đeo mới, điện thoại AIOS.
Về sự cải tạo thanh toán của Agent, chưa gây ra sự quan tâm xã hội, có lý do để cho rằng đây là cơ hội tiềm ẩn của stablecoin, cơ hội β do thời đại mang lại.
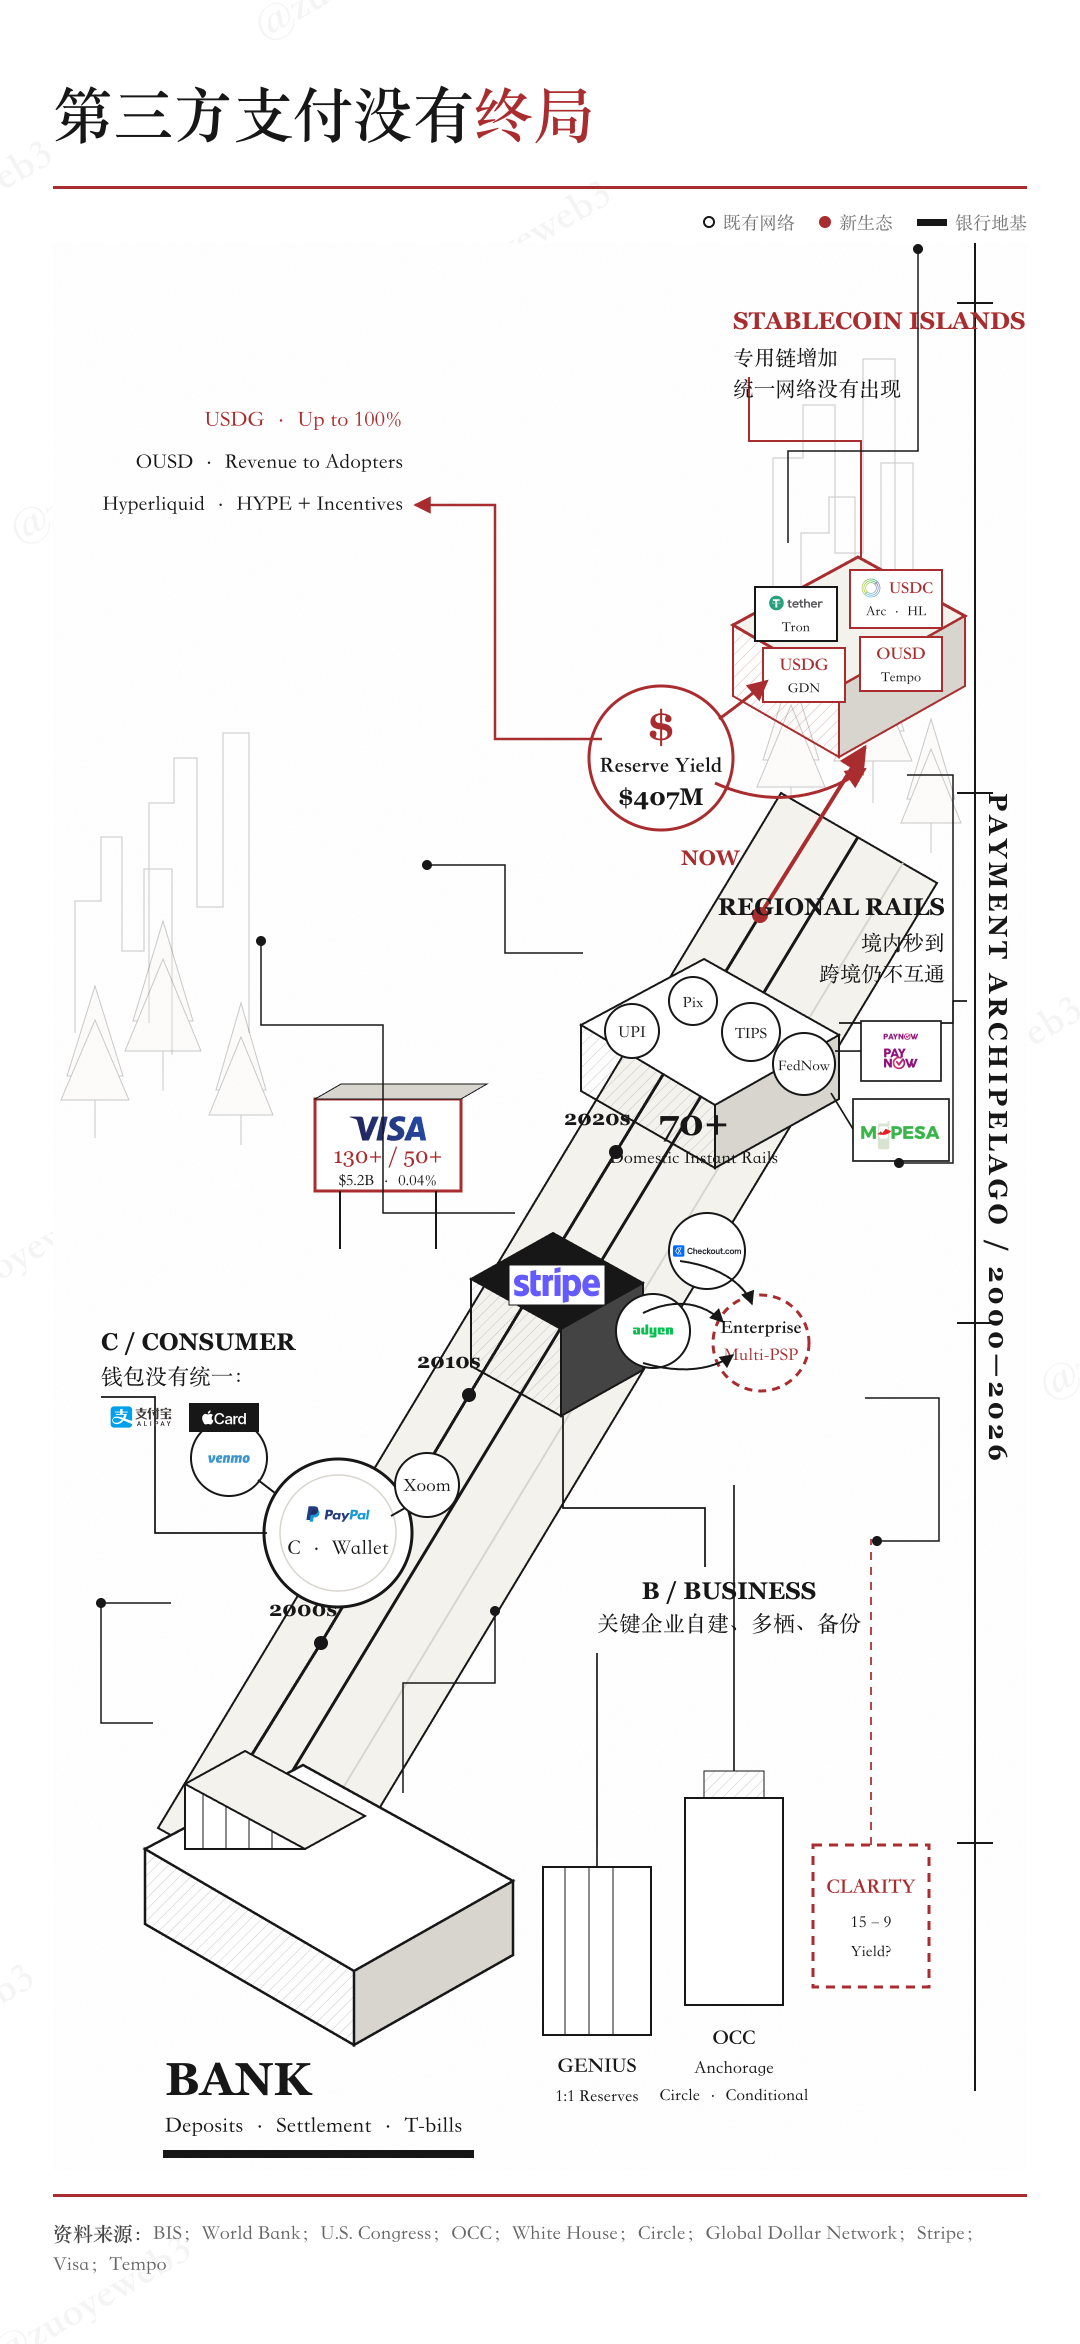
Chú thích hình ảnh: Ngành thanh toán chuyển động vĩnh cửu
Nguồn hình ảnh: @zuoyeweb3
Tuy nhiên, mô hình vận hành mà ngành thanh toán từng xây dựng dựa trên "giấy phép + bản địa hóa" có thể sẽ chịu tác động liên tục từ các mạng lưới thanh toán bù trừ.
Stablecoin ở front-end vẫn cần các cổng vào như nạp tiền, cũng như các cổng ra như chuyển tiền trên chuỗi và quy đổi thành tiền mặt, đây cũng là cơ sở tuân thủ của ngành ngân hàng.
Làn sóng FinTech do Internet thúc đẩy trong 30 năm qua cuối cùng đã gia tăng sức kiểm soát của ngành ngân hàng đối với thanh toán, chứ không trực tiếp cải tạo hay làm biến mất các lĩnh vực như xuất bản, tiêu dùng, giải trí, ẩm thực.
Dưới làn sóng công nghệ, ngân hàng dù ngày càng trở nên minh bạch hơn, nhưng vẫn nắm giữ các điểm cuối là tiền mặt và mạng lưới chi nhánh mở tài khoản. Theo một nghĩa nào đó, sự phân mảnh của ngành thanh toán có thể quy về sự chia cắt theo khu vực và mảng của ngân hàng, còn giấy phép và ranh giới chủ quyền chỉ là sự thừa nhận thực tế.
Nhưng trong các động thái của Stripe và Circle, còn ẩn chứa một khả năng khác của thanh toán: front-end thu hút khách hàng bằng stablecoin, back-end kiếm lời từ thanh toán bù trừ.
Stripe và Circle thực ra rất giống nhau, đại diện cho hình thái giao thoa tương lai giữa FinTech và Crypto, cả hai đều đang phát triển public chain (Tempo vs Arc), stablecoin (OUSD vs USDC) và mạng lưới thanh toán bù trừ.
Sở dĩ không phải là chia sẻ lợi nhuận từ phát hành stablecoin, vì Circle đã bắt đầu trợ cấp cho các kênh Hyperliquid, OUSD trực tiếp chia lợi nhuận cho đối tác, cả hai đã bắt đầu cuộc đua nội bộ, chắc chắn không phải là tương lai.
Nhưng hệ thống thanh toán bù trừ, lần đầu tiên cho phép public chain của cả hai không cần phải trợ cấp mạnh tay cho đối tác, mà hoàn toàn dựa vào hiệu quả vốn để thu lợi từ hiệu ứng mạng lưới thanh toán và stablecoin.
Hệ thống thanh toán bù trừ không phức tạp, thanh toán bù trừ fiat truyền thống phụ thuộc vào tổ chức thẻ, SWIFT, ngân hàng trung ương và ngân hàng thương mại các nước, chồng chéo phức tạp, từ lâu đã quá tải.
Còn các public chain stablecoin mới nổi không có gánh nặng lịch sử, có thể tập trung vào việc nâng cao hiệu quả thanh toán bù trừ. Và khi Circle và Stripe giành được giấy phép ngân hàng đặc biệt từ OCC (phê duyệt có điều kiện), sau khi chia lợi nhuận từ stablecoin, họ chắc chắn sẽ tiến tới thanh toán bù trừ.
Còn mạng lưới thanh toán bù trừ, có khả năng sẽ tách rời một phần khỏi hệ thống ngân hàng thương mại, và giữ lại lợi nhuận trong tay mình.
Kết luận
Stripe đã bỏ lỡ cơ hội lên sàn trong thời kỳ đại dịch, lao vào cuộc chiến tranh giành lãnh địa trong lĩnh vực thanh toán bên thứ ba. Trận chiến này là mô hình Verdun vĩnh cửu, không bao giờ có thể dùng quy mô để đè bẹp các tay chơi nhỏ trong từng khu vực và ngành nghề.
Phải thay đổi cách sống, dùng hiệu quả để đối mặt với ngành ngân hàng. Từ PayPal đến Stripe, từ stablecoin đến Agent, ngành thanh toán đã có bốn thế hệ cùng tồn tại. Lần này liệu có chiến thắng không?
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan