Thị trường vừa sợ lỡ nhịp lại vừa sợ đứng đỉnh, diễn biến bất thường của chỉ số S&P Low Volatility đang tiết lộ điều gì?
Tiêu đề gốc: FOMO với NBO?
Tác giả gốc: Jim Paulsen, nhà phân tích tài chính
Biên dịch gốc: TechFlow
Dẫn nhập: Chỉ số biến động thấp S&P 500 xuất hiện bất thường lần đầu trong lịch sử: khi thị trường giảm thì nó tăng, khi thị trường tăng thì nó giảm. Hành vi giá chưa từng thấy này phơi bày trạng thái tâm lý phân liệt của thị trường hiện tại – nhà đầu tư vừa sợ bỏ lỡ cơn sốt AI (FOMO), vừa sợ đứng ở đỉnh cao (NBO). Dữ liệu lịch sử cho thấy, tín hiệu này thường báo hiệu thị trường chứng khoán và cổ phiếu công nghệ sẽ hoạt động kém trong thời gian tới.
Hành vi giá độc đáo gần đây của chỉ số biến động thấp S&P 500 cho thấy, nhà đầu tư đồng thời rơi vào hai nỗi lo: vừa sợ bỏ lỡ cơ hội (FOMO), vừa sợ không kịp rời khỏi thị trường (NBO).
Gần đây, chỉ số cổ phiếu biến động thấp S&P 500 đã lập kỷ lục chưa từng có. Thông thường, cổ phiếu biến động thấp tăng ít hơn khi S&P 500 tăng và giảm ít hơn khi S&P 500 giảm. Tuy nhiên, trong sáu tháng qua, đầu tư biến động thấp trung bình tăng vào những ngày S&P 500 giảm và giảm vào những ngày S&P 500 tăng. Nói cách khác, sự sụt giảm hàng ngày của S&P 500 không chỉ khiến cổ phiếu biến động thấp mang tính phòng thủ vượt trội nhờ "giảm ít hơn", mà còn trực tiếp đẩy giá cổ phiếu biến động thấp lên cao; ngược lại, vào những ngày S&P 500 tăng, cổ phiếu biến động thấp không chỉ hoạt động kém mà còn giảm giá thực tế.
Theo tôi, hành vi giá cực đoan chưa từng có gần đây của chỉ số biến động thấp S&P 500 cho thấy, nhà đầu tư đồng thời rơi vào nỗi lo kép về việc bỏ lỡ cơ hội (FOMO) và không kịp rời khỏi thị trường (NBO). Nhìn từ lịch sử, hành vi giá của cổ phiếu biến động thấp này thường là tín hiệu cảnh báo cho thị trường chứng khoán và cổ phiếu công nghệ.
Chỉ số biến động thấp S&P 500 là gì?
Chỉ số biến động thấp S&P 500 nhằm đo lường hiệu suất của 100 cổ phiếu có biến động thấp nhất trong chỉ số S&P 500. Chỉ số này bao gồm nhiều loại chứng khoán phòng thủ, bao gồm cổ phiếu chất lượng cao, lợi nhuận ổn định, cổ tức an toàn, có beta giá thấp. Đây là mục tiêu mua điển hình của những người sợ hãi và là đối tượng bán nhanh khi thị trường lạc quan. Chỉ số này được thiết kế đặc biệt để tăng ít hơn trong thị trường bò và giảm ít hơn trong thị trường gấu, nhằm đáp ứng nhu cầu của những nhà đầu tư bảo thủ vừa muốn tham gia thị trường vừa sợ không kịp rời khỏi.
Nhưng khi đầu tư biến động thấp tăng khi thị trường giảm và giảm khi thị trường tăng, điều này có nghĩa là gì? Theo tôi, điều này mô tả một thị trường không bị chi phối bởi sự lạc quan quá mức hay bi quan quá mức, mà bởi những nhà đầu tư đồng thời lo lắng về FOMO và NBO. Lạc quan quá mức khiến cổ phiếu biến động thấp hoạt động kém, bi quan quá mức khiến cổ phiếu biến động thấp trở thành người chiến thắng. Nhưng khi nỗi sợ FOMO và NBO cùng nổi bật, cổ phiếu biến động thấp sẽ bất thường "tăng" vào ngày giảm và "giảm" vào ngày tăng. Trong bối cảnh FOMO và NBO cùng tồn tại, ngày thị trường tăng không chỉ thu hút mua vào cổ phiếu rủi ro cao mà còn đi kèm với bán ra cổ phiếu biến động thấp; trong khi ngày thị trường giảm đồng thời kích thích bán ra cổ phiếu rủi ro cao và mua vào cổ phiếu biến động thấp.
Hiệu suất của Chỉ số Biến động Thấp S&P trong các ngày tăng và giảm của S&P 500
Biểu đồ 1 thể hiện mức thay đổi giá trung bình hàng ngày (tính theo phần trăm) của Chỉ số Biến động Thấp S&P 500 trong giai đoạn trượt 6 tháng, trên tất cả các ngày S&P 500 tăng (đường xanh) và giảm (đường đỏ) kể từ năm 1990. Như minh họa, trong hầu hết các giai đoạn trượt 6 tháng, khi S&P 500 tăng, mức thay đổi giá trung bình của Chỉ số Biến động Thấp S&P 500 là dương; và khi S&P 500 giảm, mức thay đổi này là âm.
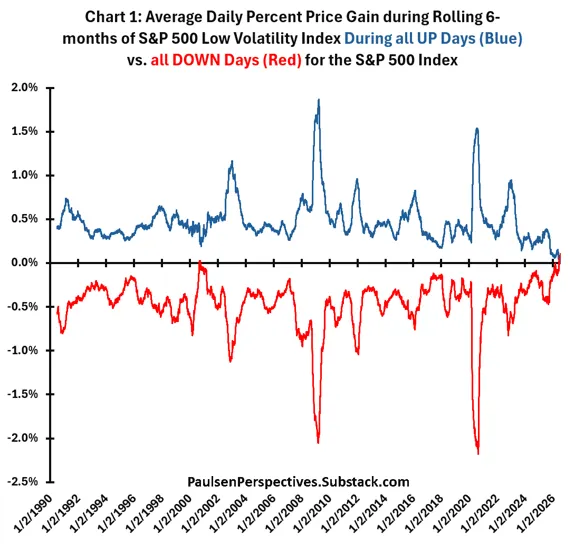
Ngoại trừ giai đoạn hiện tại, chỉ có một khoảng thời gian ngắn vào năm 2000 khi mức thay đổi giá phần trăm của chỉ số biến động thấp trong 6 tháng trượt là "dương" trong các ngày S&P 500 tăng, và chưa từng xuất hiện trường hợp "âm" trong các ngày S&P 500 giảm. Mặc dù chỉ số biến động thấp hầu như luôn hoạt động kém hơn trong các giai đoạn thị trường S&P 500 tăng và vượt trội trong các giai đoạn giảm, nhưng ngoại trừ thời kỳ hiện tại, nó chưa bao giờ tăng trong tất cả các ngày S&P 500 giảm và giảm trong tất cả các ngày S&P 500 tăng trong vòng sáu tháng qua. Nói cách khác, trong sáu tháng qua, hiệu suất của Chỉ số Biến động Thấp S&P 500 là "độc nhất" so với bất kỳ giai đoạn nào kể từ năm 1990 – nó tăng trung bình trong tất cả các ngày S&P 500 giảm (đường đỏ), đồng thời giảm trung bình trong tất cả các ngày S&P 500 tăng (đường xanh)! Điều này có thể phản ánh một tâm lý hoặc cảm xúc nhà đầu tư mang tính bước ngoặt hoặc ít nhất là rất hiếm gặp đang thúc đẩy thị trường chứng khoán – theo suy đoán của tôi, đó là sự kết hợp giữa FOMO và NBO.
Hiệu suất trung bình của chỉ số biến động thấp trong ngày tăng trừ ngày giảm
Biểu đồ 2 minh họa sự thay đổi độc đáo này trong hiệu suất của Chỉ số Biến động Thấp S&P 500 từ một góc nhìn hơi khác. Nó thể hiện sự khác biệt về hiệu suất trung bình của chỉ số biến động thấp trong 26 tuần qua, giữa tất cả các tuần S&P 500 tăng so với tất cả các tuần S&P 500 giảm. Đây chính là chênh lệch giữa đường xanh và đường đỏ trong Biểu đồ 1. Như minh họa, trong giai đoạn hiện tại, sự chênh lệch này "độc nhất" mang giá trị âm (tức là chỉ số biến động thấp tăng ít hơn trong các giai đoạn S&P 500 tổng thể tăng so với các giai đoạn S&P 500 giảm).
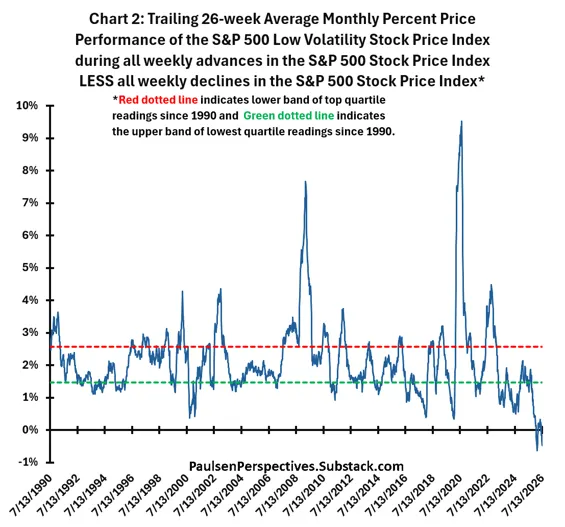
Mặc dù sự chênh lệch hiệu suất này chưa bao giờ âm như hiện tại, nhưng nó thường rơi vào tứ phân vị thấp nhất trong lịch sử (tức là dưới đường đứt nét màu xanh lá) gần một số đỉnh quan trọng của thị trường chứng khoán – ví dụ như giữa năm 2000, năm 2007, năm 2018, đầu năm 2020 và cuối năm 2021. Nó cũng thường tăng vọt lên tứ phân vị cao nhất (trên đường đứt nét màu đỏ) gần một số đáy quan trọng của thị trường chứng khoán – ví dụ như đầu năm 1991, cuối năm 2002, tháng 3 năm 2009, giữa năm 2020 và cuối năm 2022.
FOMO/NBO và Hiệu suất Tương lai của S&P 500
Sự khác biệt về hiệu suất giữa các ngày tăng và giảm của Chỉ số Biến động Thấp S&P 500 có ý nghĩa gì đối với hiệu suất tổng thể của S&P 500 trong tương lai? Biểu đồ 3 nhấn mạnh rằng, kể từ năm 1990, mức tăng giá trung bình hàng năm của S&P 500 trong 1 tuần tới rất nhạy cảm với sự chênh lệch của chỉ số biến động thấp theo tứ phân vị. Khi chênh lệch biến động thấp nằm ở tứ phân vị cao nhất (tức là trên đường đứt nét màu đỏ trong Biểu đồ 2), mức tăng giá trung bình hàng năm của S&P 500 trong tương lai đạt mức mạnh mẽ 17,26%. Khi chênh lệch biến động thấp nằm ở hai tứ phân vị giữa, mức tăng giá trung bình hàng năm trong 1 tuần tới giảm xuống còn 10,12%. Cuối cùng, khi chênh lệch biến động thấp nằm ở tứ phân vị thấp nhất, mức tăng giá trung bình hàng năm của S&P 500 trong 1 tuần tới giảm xuống mức đáng thất vọng là 3,92%.
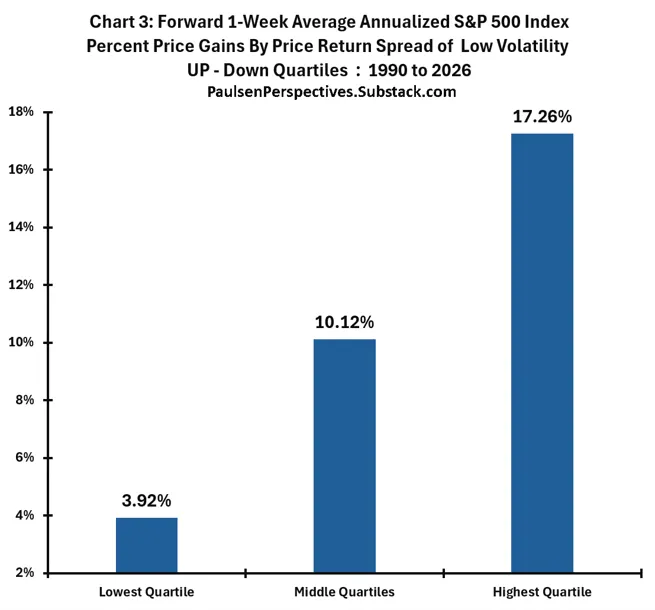
Rõ ràng, sự khác biệt về hiệu suất của chỉ số biến động thấp trong các giai đoạn thị trường tăng và giảm tổng thể đã từng rất quan trọng đối với hiệu suất tương lai của chỉ số S&P 500. Về bản chất, miễn là đầu tư biến động thấp hoạt động tốt hơn nhiều trong thị trường tăng so với thị trường giảm, S&P 500 thường mang lại kết quả vững chắc. Tuy nhiên, khi đầu tư biến động thấp hoạt động tốt hơn trong các ngày thị trường giảm so với các ngày thị trường tăng, hiệu suất tương lai của S&P 500 thường gặp khó khăn.
Nhìn chung, tôi cho rằng chỉ số này đại diện cho một chỉ báo về tâm lý nhà đầu tư. Hiệu suất của đầu tư biến động thấp cho thấy mức độ coi trọng của nhà đầu tư đối với việc né tránh rủi ro. Khi đầu tư biến động thấp bắt đầu hoạt động tốt hơn nhiều trong thị trường giảm so với thị trường tăng, điều này cho thấy các nhà đầu tư coi trọng việc bảo toàn vốn hơn – tức là nỗi sợ lớn nhất của họ là không kịp thoát khỏi thị trường. Còn ở vị trí độc đáo mà chúng ta đang ở hiện tại – giá biến động thấp trong các ngày tăng là âm, vì FOMO khiến nhà đầu tư bán cổ phiếu biến động thấp để chuyển sang các lựa chọn thay thế mạo hiểm hơn, đồng thời giá biến động thấp trong các ngày giảm là dương, vì thị trường giảm thực sự khiến nhà đầu tư sợ hãi NBO – điều này có nghĩa là một tâm lý lo lắng gần như phân liệt đang thúc đẩy thị trường chứng khoán.
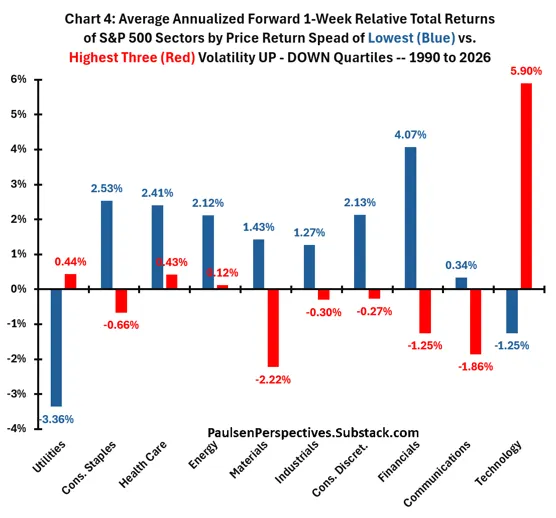
Cuối cùng, Biểu đồ 4 cho thấy hiệu suất của mười ngành chính trong S&P 500 kể từ năm 1990 (ngành Bất động sản không được xem xét do lịch sử ngắn hơn), khi chênh lệch hiệu suất biến động thấp nằm ở tứ phân vị thấp nhất (cột màu xanh) so với khi nằm ở ba tứ phân vị cao nhất (cột màu đỏ). Ngoại trừ ngành Tiện ích, kết quả ở tứ phân vị thấp nhất đặc biệt có lợi cho các ngành kinh tế cũ của S&P 500, trong khi các ngành kinh tế mới (tức là Công nghệ và Dịch vụ Truyền thông) thường hoạt động tốt hơn nhiều khi chênh lệch hiệu suất biến động thấp nằm ở ba tứ phân vị trên. Do đó, nếu chênh lệch biến động thấp duy trì ở tứ phân vị dưới cùng, dựa trên kinh nghiệm lịch sử, các nhà đầu tư không chỉ nên kỳ vọng S&P 500 hoạt động kém hiệu quả mà còn nên cân nhắc tăng mức độ tiếp xúc với các ngành kinh tế cũ và thận trọng hơn với việc tập trung quá mức vào Công nghệ và Dịch vụ Truyền thông.
Nhận xét cuối cùng
Đây là lần đầu tiên trong chu kỳ tăng giá này, giao dịch kinh tế mới xuất hiện khiếm khuyết. Mặc dù các cổ phiếu công nghệ/viễn thông vẫn dẫn dắt thị trường chứng khoán và gần đây nhận được sự thúc đẩy mạnh mẽ từ câu chuyện AI, nhưng biến động thị trường đã gia tăng—bằng chứng là chỉ số S&P 500 giảm gần 20% vào mùa xuân năm 2025 và giảm gần 10% trong quý đầu năm 2026. Dù kết quả lợi nhuận—đặc biệt từ các công ty kinh tế mới—vẫn xuất sắc, nhưng hiệu suất của cổ phiếu công nghệ S&P 500 và chỉ số Mag 7 kể từ giữa năm 2024 chỉ nhỉnh hơn thị trường một chút. Hơn nữa, lần đầu tiên trong chu kỳ tăng giá này, trong năm qua, các "mục tiêu thị trường rộng hơn" như cổ phiếu vốn hóa nhỏ, cổ phiếu giá trị và cổ phiếu quốc tế đã có hiệu suất gần hơn với cổ phiếu kinh tế mới.
Các chỉ số tâm lý nhà đầu tư cho thấy nhà đầu tư không quá nhiệt tình cũng không quá bi quan. Chỉ số Sợ hãi & Tham lam của CNN ở mức dưới trung bình một chút, trong khi chỉ số tâm lý AAII ở mức trên trung bình một chút.
Không ai muốn bỏ lỡ cơ hội AI thống trị thế giới (FOMO?), nhưng nhiều người cũng ngày càng bất an trước định giá cao, tập trung nắm giữ và kỳ vọng lợi nhuận tương lai cực kỳ lạc quan (NBO?). Kết quả? Lần đầu tiên trong lịch sử, chênh lệch hiệu suất giữa ngày tăng và ngày giảm của chỉ số biến động thấp trở nên âm, phản ánh thị trường chứng khoán dường như ngày càng bị thúc đẩy đồng thời và có thể phân liệt bởi cả FOMO và NBO! Điều này cho thấy các nhà đầu tư có thể cần thận trọng trong những tháng tới.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan