UBS phân tích: Meta muốn bán năng lực tính toán AI dư thừa, liệu có thể giảm bớt áp lực EPS đình trệ không?

TL;DR
· Bloomberg cho biết Meta đang xem xét bán năng lực tính toán AI dư thừa hoặc mở quyền truy cập mô hình, UBS duy trì xếp hạng Mua và giá mục tiêu 865 USD.
· UBS dự báo EPS của Meta năm 2026, 2027 gần như đi ngang, chi tiêu AI đang đè nặng lên biên lợi nhuận và đòn bẩy hoạt động.
· Việc bán năng lực tính toán chưa được công ty xác nhận chính thức, liệu có tạo đủ nguồn thu đệm hay không vẫn là ẩn số lớn nhất.
Bloomberg cho biết Meta đang xem xét bán năng lực tính toán AI dư thừa cho các công ty bên ngoài, hoặc mở quyền truy cập vào các mô hình AI được lưu trữ trên cơ sở hạ tầng hiện có; UBS sau đó duy trì xếp hạng Mua và giá mục tiêu 12 tháng là 865 USD cho Meta, nhưng không điều chỉnh tăng bất kỳ dự báo lợi nhuận nào.
Điểm đáng chú ý trong nhận định này không phải là Meta có ngay lập tức trở thành một công ty điện toán đám mây hay không, mà là liệu nó có thể tìm ra một nguồn thu gần hơn cho chi tiêu vốn AI cường độ cao hay không. Tính đến ngày 1 tháng 7 năm 2026, giá cổ phiếu Meta là 601,85 USD, giá mục tiêu 865 USD tương ứng với tiềm năng tăng giá khoảng 43,7%; nhưng trong mô hình của UBS, EPS GAAP pha loãng năm 2026 của Meta là 32,61 USD, năm 2027 chỉ là 32,98 USD, gần như không tăng trưởng, và thấp hơn kỳ vọng đồng thuận năm 2027 là 34,81 USD.
Đây chính là điều khiến nhà đầu tư lo ngại nhất: cơ sở hạ tầng AI trước tiên mang lại chi phí khấu hao, máy chủ, trung tâm dữ liệu và vận hành, trong khi việc thực sự kiếm tiền từ các sản phẩm như Meta AI chatbot, Business Agents ở quy mô lớn có thể mất nhiều thời gian hơn. Nếu năng lực tính toán dư thừa có thể được bán ra ngoài, Meta ít nhất có thêm một cách để giảm áp lực lợi nhuận trong khi chờ doanh thu từ ứng dụng AI bùng nổ.
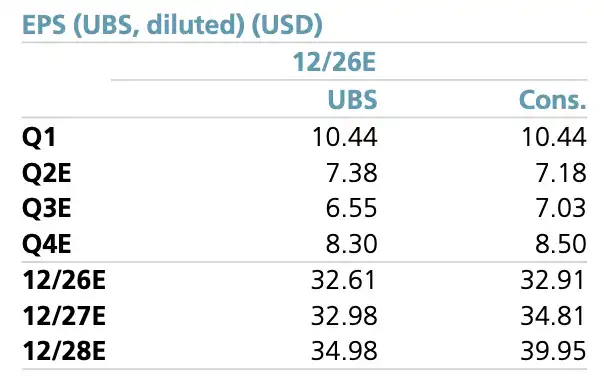
Bảng dự báo EPS hàng quý và cả năm của Meta; EPS GAAP pha loãng năm 2026E là 32,61 USD, năm 2027E là 32,98 USD, cho thấy EPS gần như đình trệ.
Đằng sau giá mục tiêu 865 USD là một bài kiểm tra áp lực biên lợi nhuận
UBS không đưa tin tức từ Bloomberg trực tiếp vào dự báo lợi nhuận, điều này rất quan trọng. Giá mục tiêu 865 USD vẫn dựa trên 26 lần EPS GAAP pha loãng dự kiến cuối quý 1 năm 2028 là 33,26 USD, giá mục tiêu không được điều chỉnh tăng vì ý tưởng "bán năng lực tính toán".
Nói cách khác, logic đầu tư hiện tại vẫn dựa trên mảng kinh doanh quảng cáo cốt lõi của Meta, tiềm năng kiếm tiền từ sản phẩm AI và khả năng phục hồi lợi nhuận dài hạn, chứ không phải dựa trên một dịch vụ đám mây mới chưa được triển khai. Bán sức mạnh tính toán giống như một phương án đệm tùy chọn: nếu cơ sở hạ tầng AI mà Meta xây dựng vượt quá nhu cầu sử dụng nội bộ trong ngắn hạn, công ty có thể cho thuê một phần năng lực cho khách hàng bên ngoài, giảm bớt tác động của tài nguyên nhàn rỗi lên báo cáo lợi nhuận.
Áp lực tài chính đã được phản ánh trong dự báo tỷ suất lợi nhuận. UBS dự kiến doanh thu của Meta sẽ tăng từ khoảng 201 tỷ USD vào năm 2025 lên 252,3 tỷ USD vào năm 2026, 309,4 tỷ USD vào năm 2027 và 360,9 tỷ USD vào năm 2028. Nhưng trong cùng kỳ, tỷ suất lợi nhuận EBIT sẽ giảm từ 59,8% vào năm 2025 xuống 47,6% vào năm 2026, 44,3% vào năm 2027 và tiếp tục giảm xuống 41,4% vào năm 2028.
Doanh thu vẫn tăng trưởng, nhưng tỷ suất lợi nhuận lại giảm, cho thấy chi tiêu cho AI đang ăn mòn một phần đòn bẩy hoạt động. Đối với một công ty nền tảng vốn có tỷ suất lợi nhuận cao từ mảng quảng cáo, thị trường sẵn sàng định giá bao nhiêu phụ thuộc vào việc các nhà đầu tư tin rằng khoản chi tiêu AI này cuối cùng sẽ mang lại bao nhiêu doanh thu, chứ không chỉ đơn thuần trở thành một cấu trúc chi phí nặng nề hơn.
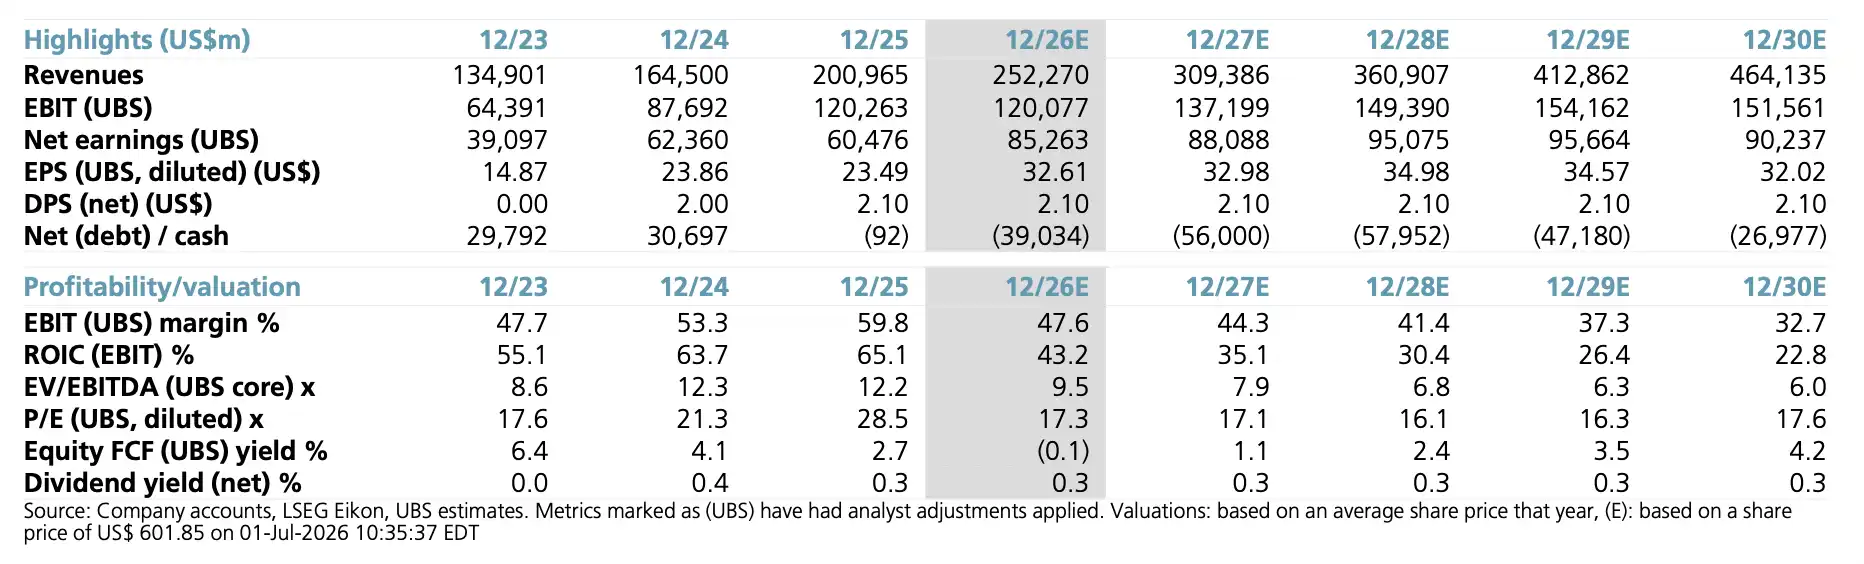
Bảng tổng hợp điểm nổi bật tài chính và dự báo dài hạn; dự báo doanh thu tăng lên 360,9 tỷ USD vào năm 2028, nhưng tỷ suất lợi nhuận EBIT giảm từ 59,8% năm 2025 xuống 41,4% năm 2028.
Zuckerberg trước đó đã đưa "bán dịch vụ đám mây" lên bàn thảo luận
Hướng đi mà Bloomberg đề cập không hoàn toàn bất ngờ. Zuckerberg trước đó đã thừa nhận trong các buổi công khai rằng nếu năng lực tính toán bị dư thừa, việc bán dịch vụ ra bên ngoài là một lựa chọn.
Trong phiên hỏi đáp cổ đông ngày 27 tháng 5 năm 2026, ông cho biết nếu công ty dư thừa năng lực tính toán, việc bán dịch vụ đám mây "là một lựa chọn nằm trên bàn thảo luận", và đây cũng là một trong những lý do khiến ông tự tin hơn vào việc đầu tư mạnh tay. Thậm chí sớm hơn, trong cuộc họp ngày 29 tháng 10 năm 2025, ông còn đề cập rằng hầu như tuần nào cũng có công ty bên ngoài hỏi về dịch vụ API hoặc cung cấp tài nguyên tính toán, công ty lúc đó chưa hành động, nhưng nếu xảy ra dư thừa, đó có thể là một lựa chọn.
Hai lần phát biểu này cho thấy ban lãnh đạo Meta ít nhất đã đưa "kiếm tiền từ cơ sở hạ tầng AI nội bộ ra bên ngoài" vào phạm vi cân nhắc. Có hai hình thức bán ra bên ngoài khả thi: một là gần với cho thuê tài nguyên tính toán thô hơn, hai là mở quyền truy cập vào các mô hình AI được lưu trữ trên cơ sở hạ tầng của Meta. Hình thức đầu tiên giống cung cấp sức mạnh tính toán hơn, hình thức thứ hai gần với API hoặc dịch vụ mô hình hơn.
Tuy nhiên, điều này vẫn còn cách xa so với mô hình kinh doanh điện toán đám mây truyền thống. Mô hình kinh doanh của AWS, Azure và Google Cloud là một hệ sinh thái nền tảng đám mây hoàn chỉnh, bao gồm tính toán, lưu trữ, cơ sở dữ liệu, mạng, bảo mật, công cụ dành cho nhà phát triển và dịch vụ doanh nghiệp. Kết luận mà các tài liệu hiện tại của Meta có thể hỗ trợ chỉ là: nếu việc xây dựng năng lực tính toán AI vượt quá nhu cầu nội bộ, công ty có thể đưa một phần tài nguyên ra thị trường để kiếm tiền, chứ không phải xác nhận Meta sẽ chính thức tiến vào thị trường đám mây.
Sự phân biệt này rất quan trọng. Nếu hiểu rằng Meta đang chính thức thách thức ba ông lớn đám mây, kết luận sẽ bị thổi phồng quá mức; nhưng nếu hiểu đây là một khoản đệm thu nhập trong chu kỳ chi tiêu vốn AI, thì mới phù hợp hơn với các tài liệu hiện tại.
Bán năng lực tính toán có thể giúp giảm áp lực, nhưng không thể trực tiếp giải quyết vấn đề lợi nhuận từ đầu tư AI
Vấn đề Meta đang đối mặt không phải là doanh thu biến mất, mà là khoảng cách thời gian giữa tăng trưởng và đầu tư. Mảng quảng cáo vẫn có thể tạo ra dòng tiền, nhưng đầu tư AI lại yêu cầu công ty phải xây dựng cơ sở hạ tầng quy mô lớn từ trước. Vấn đề nằm ở chỗ, những khoản đầu tư này khi nào và dưới hình thức nào sẽ chuyển hóa thành doanh thu có thể thấy được.
Nếu các công ty bên ngoài sẵn sàng mua tài nguyên tính toán hoặc quyền truy cập mô hình, Meta có thể ghi nhận một phần doanh thu sớm hơn, giảm bớt áp lực "chi tiền trước, kiếm tiền sau". Đối với các nhà đầu tư, điều này sẽ rút ngắn thời gian chờ đợi lợi nhuận từ đầu tư AI, đồng thời giải thích tại sao các nhà phân tích vẫn sẵn sàng duy trì mức giá mục tiêu cao ngay cả khi EPS gần như đình trệ.
Dự báo lợi nhuận từ UBS cũng phản ánh sự căng thẳng trong định giá này: dựa trên mức giá hiện tại 601,85 USD, giá mục tiêu ngụ ý tiềm năng tăng giá cổ phiếu 43,7%, tổng lợi nhuận cổ phiếu khoảng 44,1%, so với giả định lợi nhuận thị trường 9,2%, lợi nhuận vượt trội khoảng 34,9%.
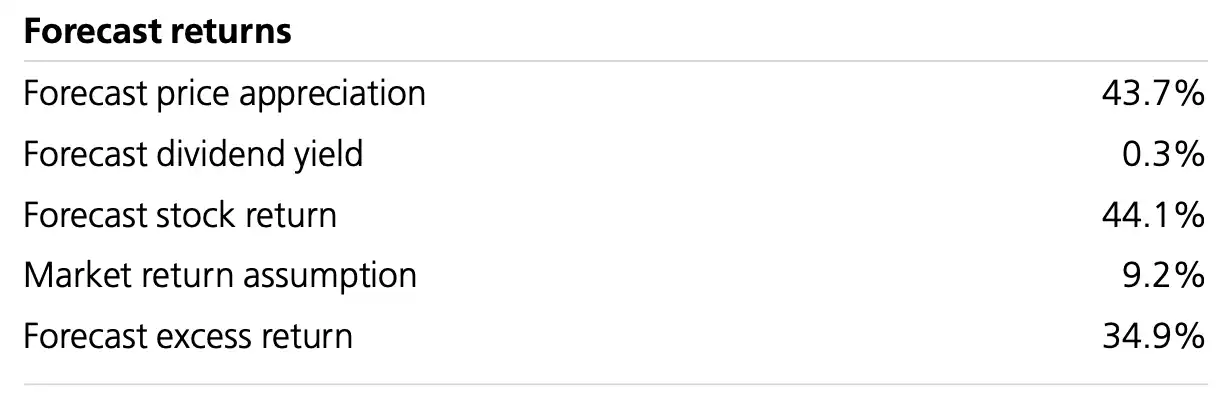
Bảng phân tích tỷ lệ lợi nhuận dự kiến; tăng giá cổ phiếu 43,7%, tổng lợi nhuận 44,1%, giả định lợi nhuận thị trường 9,2%, lợi nhuận vượt trội 34,9%.
Tuy nhiên, bán năng lực tính toán không đồng nghĩa với việc áp lực lợi nhuận tự động biến mất. Trước hết, công ty vẫn chưa chính thức xác nhận kế hoạch kinh doanh liên quan, cũng chưa tiết lộ khách hàng tiềm năng, định giá, quy mô hoặc thời gian ra mắt. Thứ hai, nếu năng lực tính toán AI được bán ra bên ngoài, có thể phải đối mặt với các vấn đề về điều phối tài nguyên, thỏa thuận cấp độ dịch vụ, hỗ trợ khách hàng, tuân thủ bảo mật và độ tin cậy của cơ sở hạ tầng. Thứ ba, nếu nhu cầu từ các sản phẩm AI nội bộ tiếp tục tăng trưởng nhanh, quy mô "dư thừa" có thể bán ra ngoài có thể không đủ lớn.
Ranh giới thực tế hơn là, việc kiếm tiền từ bên ngoài chỉ thực sự có ý nghĩa trong hai trường hợp: một là Meta thực sự xây dựng năng lực tính toán dư thừa theo từng giai đoạn; hai là khách hàng bên ngoài sẵn sàng trả giá đủ cao để mua các tài nguyên hoặc quyền truy cập mô hình này. Nếu không, điều này chỉ có thể làm dịu câu chuyện thị trường, khó có thể thay đổi rõ rệt đường cong EPS.
Công ty chưa xác nhận, dự báo cũng chưa được điều chỉnh tăng
Điểm đáng chú ý nhất trong báo cáo này là sự thận trọng khi không biến tin tức thành việc nâng dự báo lợi nhuận. UBS duy trì xếp hạng Mua và mục tiêu giá 865 USD, đồng thời khẳng định không điều chỉnh bất kỳ ước tính nào. Điều này có nghĩa là "dịch vụ cho thuê sức mạnh tính toán AI" hiện vẫn chỉ là một lựa chọn tiềm năng tăng trưởng, chứ chưa phải là doanh thu chắc chắn đã được đưa vào mô hình.
Điều này cũng để lại hai câu hỏi cho thị trường.
Câu hỏi đầu tiên là liệu hoạt động kinh doanh này có thực sự được triển khai hay không. Meta có thể thảo luận về việc bán các dịch vụ đám mây dư thừa, nhưng liệu cuối cùng có ra mắt, dưới hình thức sản phẩm nào, và nhắm đến đối tượng khách hàng nào, vẫn chưa có câu trả lời. Nếu chỉ là một phương án khả thi trên lý thuyết từ ban lãnh đạo, thì tác động ngắn hạn đến mô hình tài chính sẽ rất hạn chế.
Câu hỏi thứ hai là quy mô có đủ lớn hay không. Áp lực chi tiêu vốn AI của Meta thể hiện trên toàn bộ đường cong tỷ suất lợi nhuận. Để bù đắp áp lực giảm tỷ suất lợi nhuận EBIT từ 59,8% năm 2025 xuống còn 44,3% năm 2027, doanh thu từ sức mạnh tính toán bên ngoài cần đạt quy mô đáng kể và có tỷ suất lợi nhuận đủ cao. Việc chỉ bán một lượng nhỏ tài nguyên nhàn rỗi có thể chỉ cải thiện tâm lý thị trường, nhưng chưa chắc thay đổi được kỳ vọng lợi nhuận dài hạn.
Meta vẫn là một công ty nền tảng với dòng tiền cốt lõi từ quảng cáo. Đầu tư vào cơ sở hạ tầng AI cuối cùng phải được thu hồi thông qua hiệu quả quảng cáo, tác nhân thương mại, trợ lý AI và hệ sinh thái nhà phát triển, nếu không sẽ tiếp tục kéo giảm tỷ suất lợi nhuận. Việc kiếm tiền từ sức mạnh tính toán dư thừa có thể rút ngắn con đường này, nhưng không thể thay thế việc các sản phẩm AI cốt lõi thực sự đạt quy mô.
Do đó, mục tiêu giá 865 USD kết hợp với dự báo EPS gần như không thay đổi phản ánh sự bất đồng cốt lõi của thị trường về Meta: Liệu các nhà đầu tư có sẵn sàng tiếp tục tin tưởng rằng cơ sở hạ tầng này sẽ tạo ra đủ lợi nhuận trong tương lai, ngay cả khi tỷ suất lợi nhuận bị kéo giảm bởi đầu tư AI hay không. Bán sức mạnh tính toán đưa ra một câu trả lời gần hơn, nhưng câu trả lời này vẫn chưa được ghi vào báo cáo tài chính.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan