Ngoài sự tăng vọt của Nhật Bản và Hàn Quốc, thị trường chứng khoán Singapore đạt mức cao lịch sử, xuất khẩu AI tăng trưởng đang thúc đẩy vòng tuần hoàn nội địa.

TL;DR
· Ngày 3/6, chỉ số STI đạt mức cao nhất trong phiên là 5150 điểm.
· Sự bùng nổ xuất khẩu liên quan đến AI đang tạo ra phản hồi tích cực với dữ liệu kinh tế địa phương.
· Các mã liên quan: DBS (Singapore), OCBC (Singapore), Delta Electronics
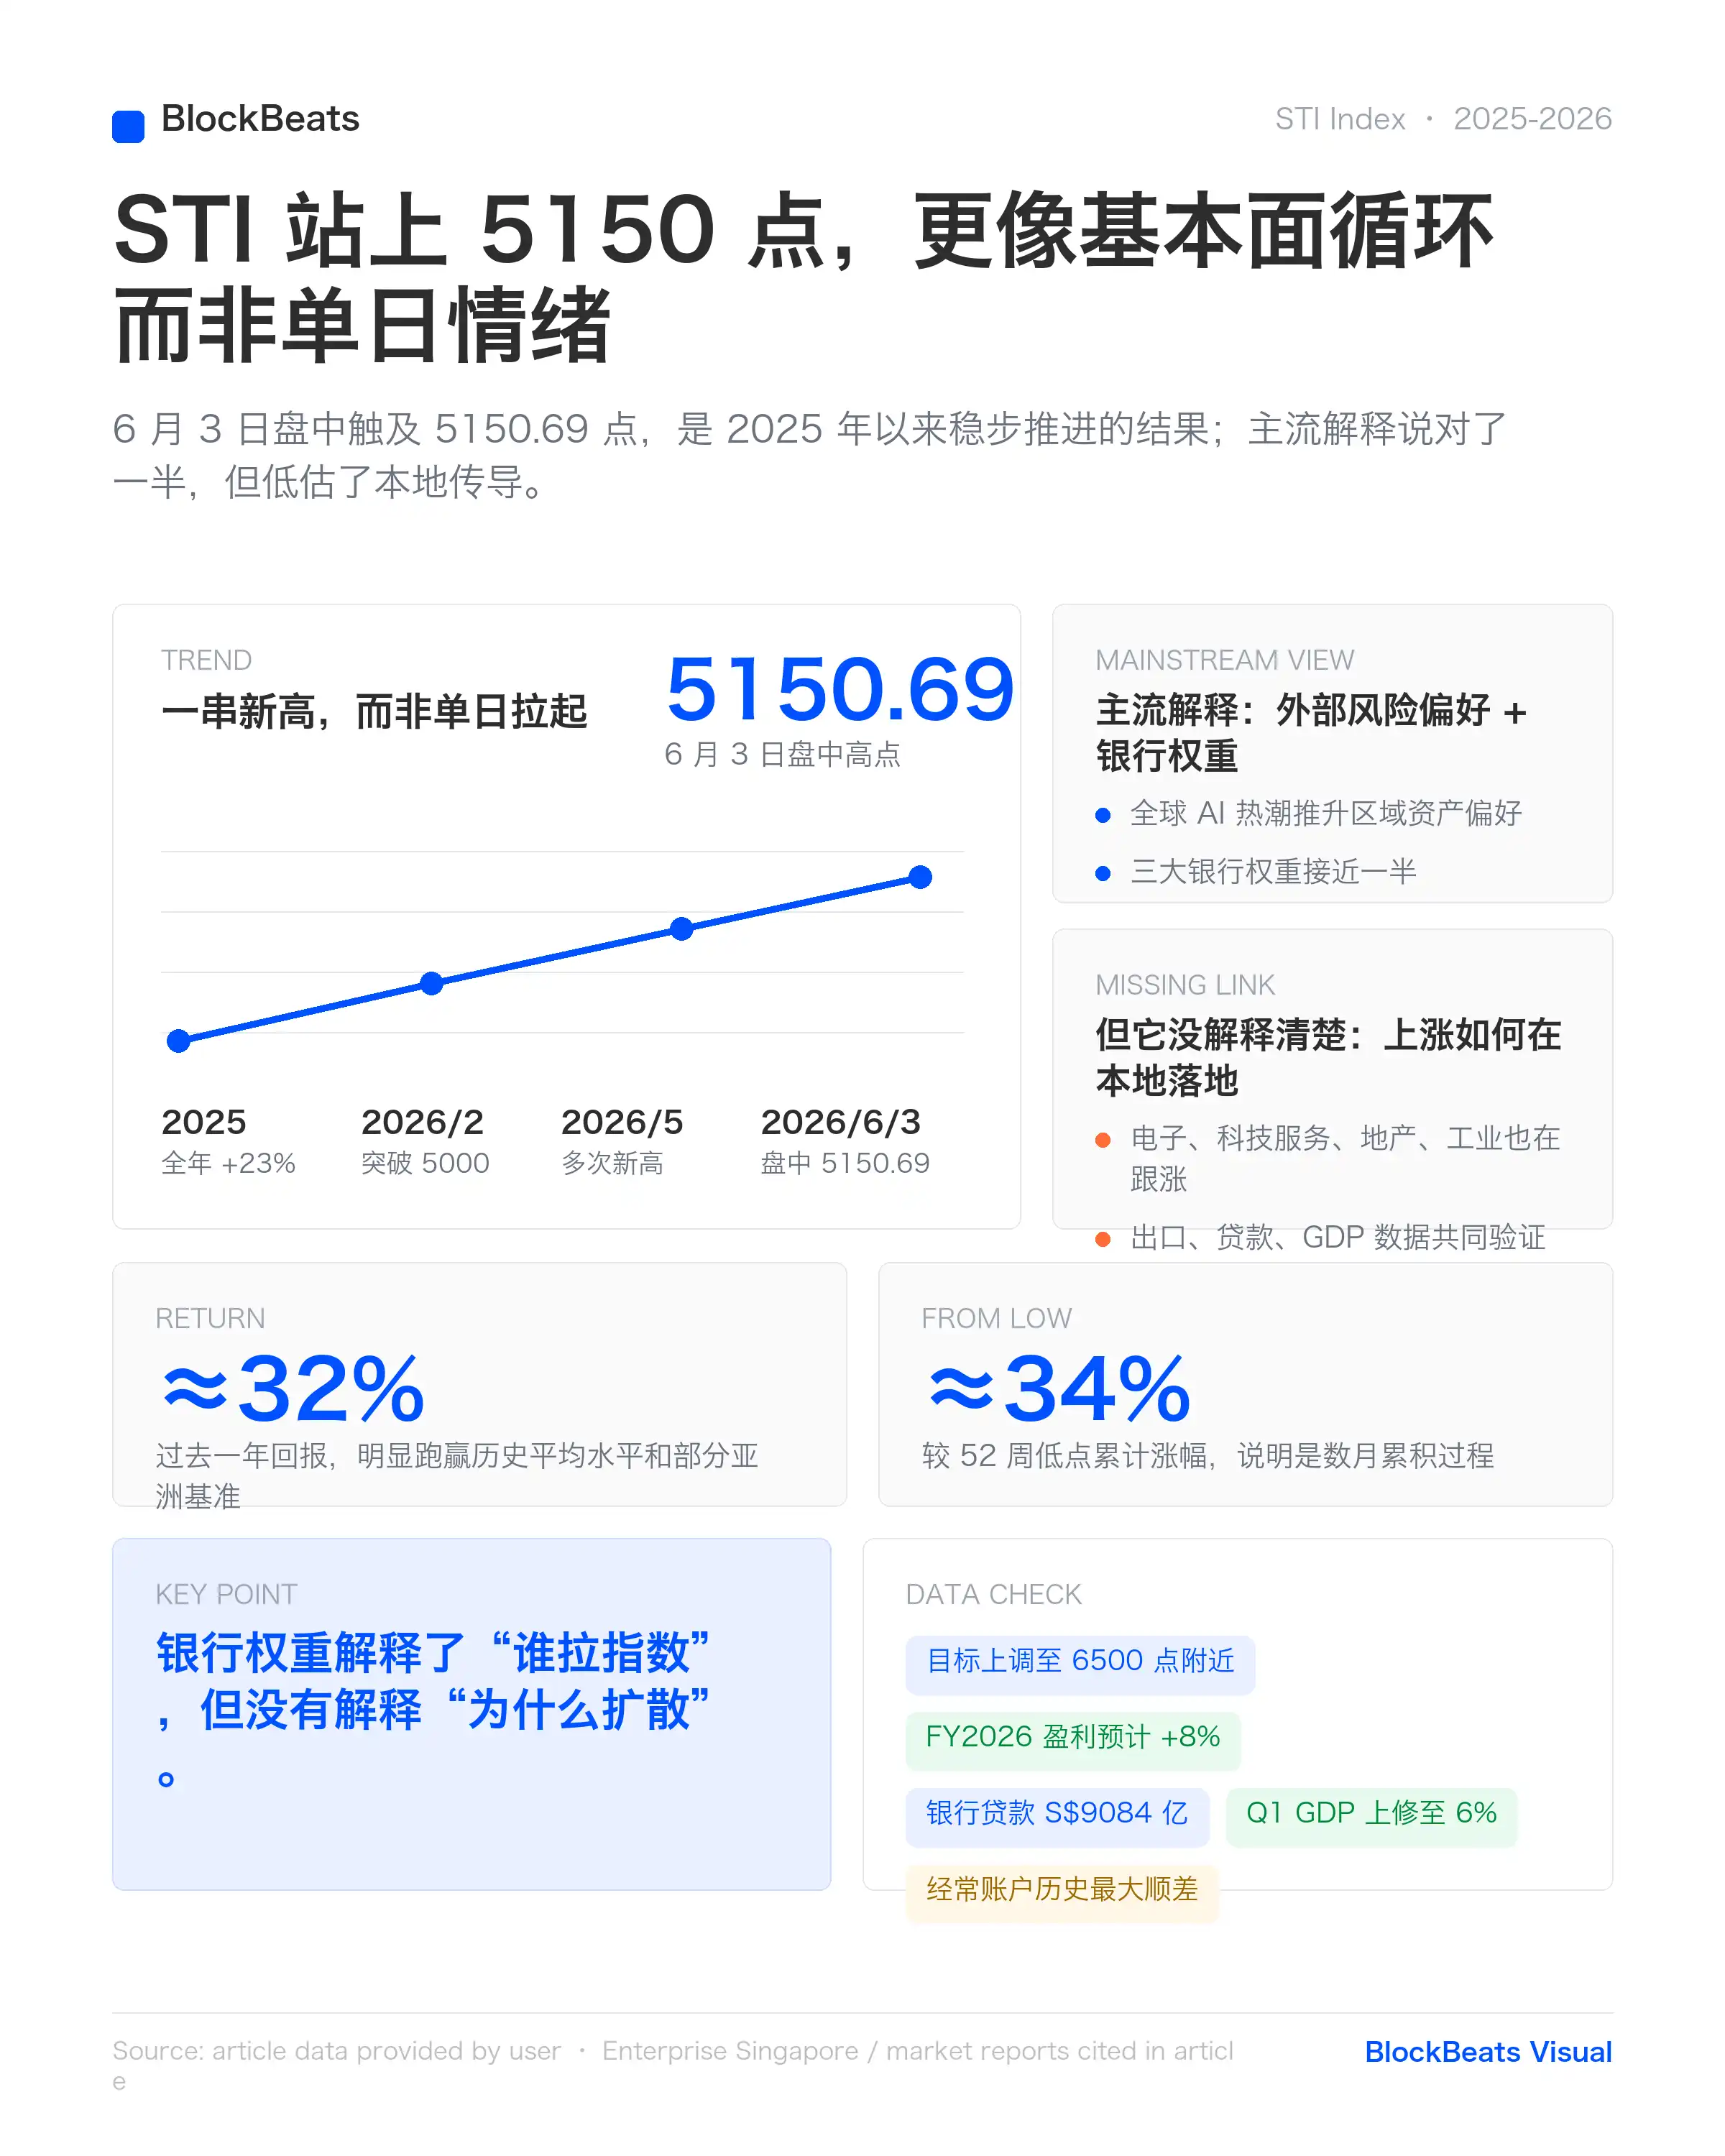
Trong phiên giao dịch ngày 3/6 tại thị trường chứng khoán Singapore, chỉ số Straits Times Index (STI) đã tăng 1,1%, chạm mức 5150,69 điểm trong phiên, lập kỷ lục lịch sử mới. Trước đó, vào tháng 5, chỉ số này đã nhiều lần phá vỡ kỷ lục đóng cửa và trong phiên; lần đầu tiên vượt mốc 5000 điểm vào tháng 2, với mức tăng khoảng 32% trong năm qua và khoảng 11% từ đầu năm nay, cao hơn nhiều so với mức thấp nhất 3845 điểm trong năm qua và vùng trung bình dài hạn 3300–3400 điểm.
Thị trường thường cho rằng đợt tăng này là do làn sóng AI toàn cầu lan tỏa đến khu vực châu Á - Thái Bình Dương, lợi nhuận ổn định của ba ngân hàng lớn Singapore, môi trường lãi suất thấp và nền kinh tế địa phương có khả năng phục hồi tốt. Những giải thích này nắm bắt được hiện tượng bề mặt, nhưng chưa làm rõ cách chi tiêu vốn liên quan đến AI từng bước chuyển hóa thành sự cải thiện của xuất khẩu phi dầu mỏ nội địa Singapore (NODX), và cùng với việc điều chỉnh tăng GDP, tăng trưởng cho vay ngân hàng, môi trường lãi suất thấp tạo thành một vòng lặp tự củng cố lẫn nhau. Vòng lặp do nội địa thúc đẩy này giúp thị trường chứng khoán Singapore không chỉ đơn giản đi theo tâm lý khu vực, mà còn có điểm tựa riêng.
Chỉ số STI đạt 5150 điểm, liệu các giải thích chính thống có đầy đủ không?
Ngày 3/6, STI đạt 5150,69 điểm trong phiên, là kết quả của sự tiến triển ổn định của thị trường tăng giá kể từ năm 2025, chứ không phải sự bùng nổ cảm xúc trong một ngày. Năm 2025, chỉ số tăng 23% cả năm; sau khi phá vỡ mốc 5000 điểm vào tháng 2/2026, tháng 5 đã nhiều lần lập đỉnh mới, với mức lợi nhuận khoảng 32% trong năm qua, vượt trội so với mức trung bình lịch sử và một số chỉ số tham chiếu của thị trường châu Á. So với mức thấp nhất trong 52 tuần qua, mức tăng tích lũy khoảng 34%, là quá trình tích lũy dần dần trong vài tháng, và khối lượng giao dịch thị trường cũng sôi động hơn trước.
Quan điểm chính thống cho rằng làn sóng AI toàn cầu đã nâng cao khẩu vị rủi ro khu vực, cùng với ba ngân hàng lớn (DBS, OCBC, UOB) chiếm gần một nửa trọng số trong chỉ số, dữ liệu kinh tế cải thiện và môi trường lãi suất thấp cùng thúc đẩy. Nhiều tổ chức đã nâng mục tiêu chỉ số lên gần 6500 điểm, nhấn mạnh rằng lợi nhuận năm tài chính 2026 dự kiến tăng khoảng 8%, cho vay ngân hàng trong tháng 4 đạt mức kỷ lục 908,4 tỷ đô la Singapore, GDP quý I được điều chỉnh tăng lên 6%, và tài khoản vãng lai cũng ghi nhận thặng dư lớn nhất lịch sử.
Các yếu tố này thực sự tồn tại và phù hợp với diễn biến của chỉ số. Tuy nhiên, cách nói "theo làn sóng AI + trọng số ngân hàng chi phối" có phần đơn giản hóa. Nó chưa giải thích đầy đủ cách thức tăng trưởng lan tỏa cụ thể trong nền kinh tế nội địa. Trọng số ngân hàng cao là sự thật, nhưng nếu chỉ dựa vào ngân hàng, các ngành phi ngân hàng lẽ ra phải tụt hậu rõ rệt. Thực tế, các cổ phiếu điện tử, dịch vụ công nghệ, bất động sản và công nghiệp cũng đóng góp vào mức tăng trong nhiều phiên giao dịch. Điều này cho thấy nhu cầu AI đã được hiện thực hóa qua số liệu xuất khẩu và tạo ra phản hồi tích cực mạnh mẽ hơn với nền kinh tế nội địa, chứ không chỉ đơn thuần dựa vào tâm lý bên ngoài.
Tăng trưởng xuất khẩu AI thúc đẩy vòng tuần hoàn kinh tế nội địa như thế nào?
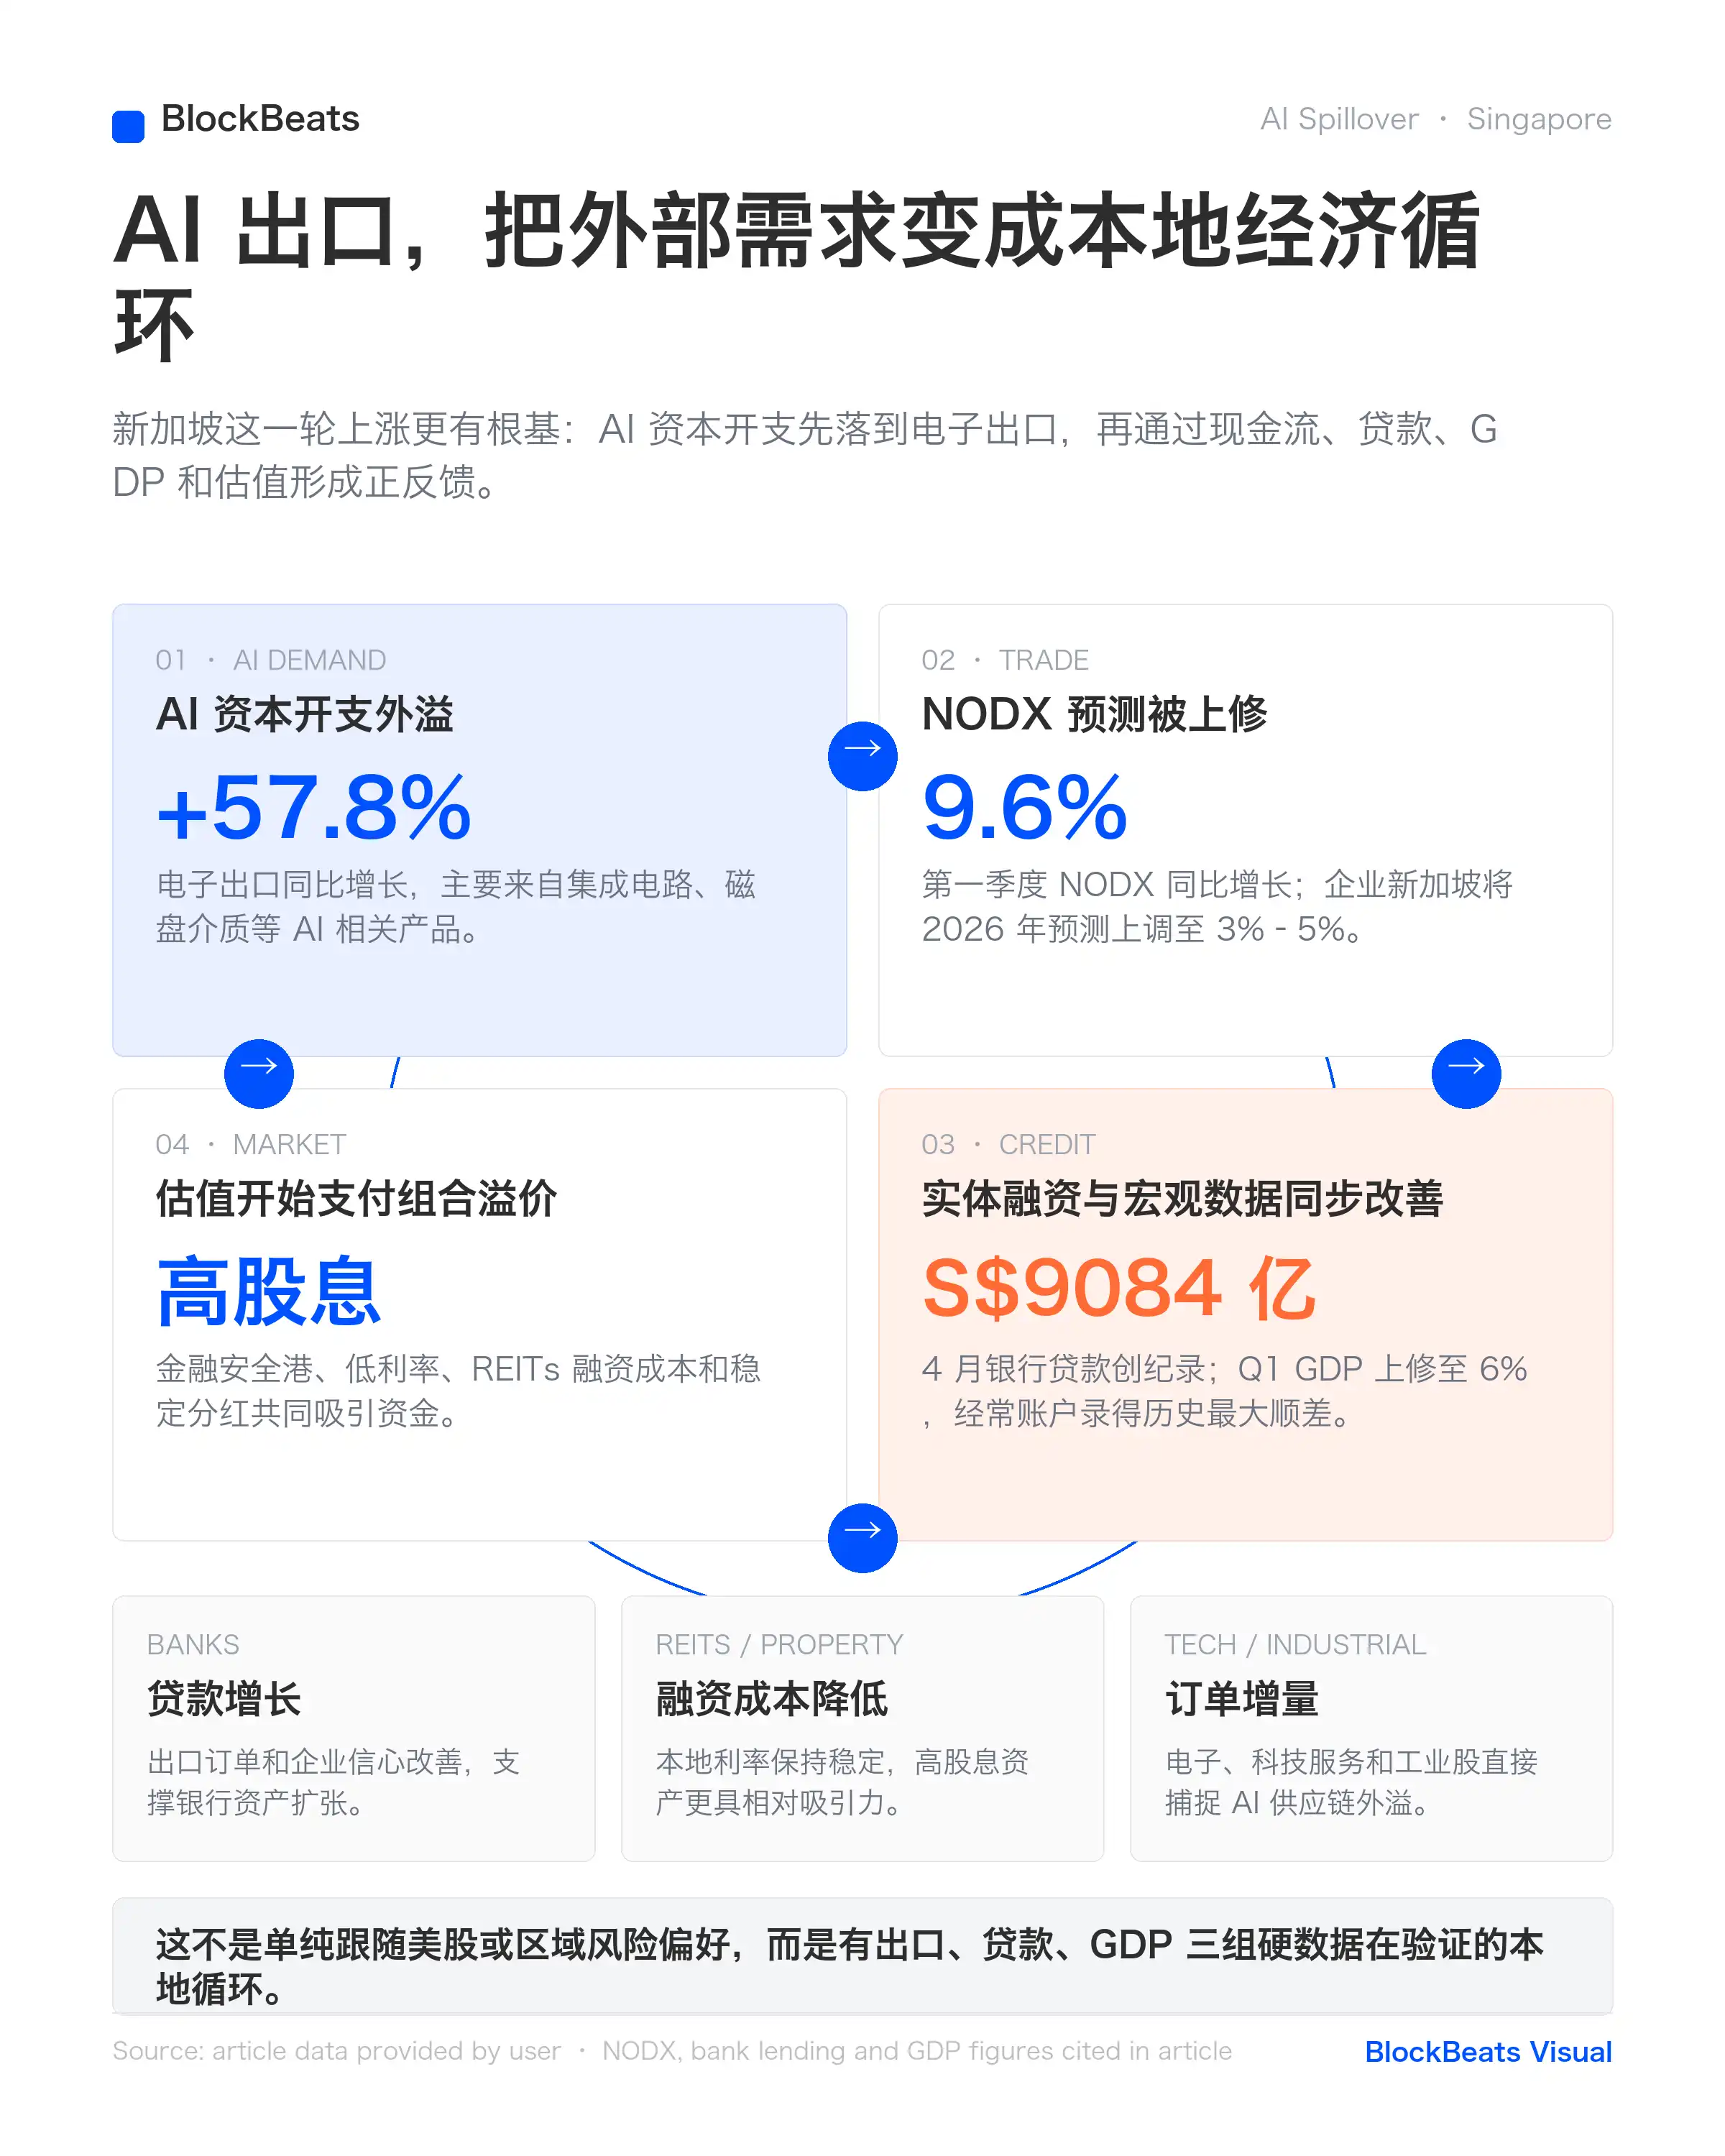
Sự lan tỏa từ chi tiêu vốn liên quan đến AI đã mang lại lợi ích cụ thể cho xuất khẩu điện tử và dịch vụ công nghệ của Singapore. Trong quý I, NODX tăng 9,6% so với cùng kỳ, trong đó xuất khẩu điện tử tăng 57,8%, chủ yếu từ các sản phẩm liên quan đến AI như mạch tích hợp và phương tiện lưu trữ từ tính, trong khi xuất khẩu phi điện tử tương đối ổn định. Do đó, Enterprise Singapore đã nâng dự báo tăng trưởng NODX năm 2026 lên 3%–5% từ mức thận trọng hơn trước đây. Sự cải thiện này, cùng với việc GDP quý I được điều chỉnh tăng lên 6%, cho vay ngân hàng đạt kỷ lục vào tháng 4 và thặng dư tài khoản vãng lai, đã tạo thành một vòng phản hồi tích cực trong nền kinh tế nội địa.
Nói đơn giản, giống như đơn đặt hàng thượng nguồn tăng lên trực tiếp cải thiện khả năng tài chính và lợi nhuận của hạ nguồn. Nhu cầu AI thúc đẩy xuất khẩu điện tử, cải thiện dòng tiền và niềm tin của doanh nghiệp, ngân hàng sẵn sàng mở rộng cho vay để hỗ trợ nền kinh tế thực, môi trường lãi suất thấp (lãi suất chuẩn nội địa ổn định) lại giảm chi phí tài chính, hỗ trợ định giá REITs và bất động sản, đồng thời sức hấp dẫn của cổ tức cao thu hút dòng vốn vào các tài sản tương đối an toàn này. Vòng tuần hoàn này có nền tảng vững chắc hơn so với việc chỉ chạy theo thị trường chứng khoán Mỹ hoặc khẩu vị rủi ro khu vực, vì nó được xác thực bởi các dữ liệu cứng như xuất khẩu thực tế, cho vay và GDP.
Kết quả là, thị trường hiện định giá thị trường chứng khoán Singapore không chỉ dựa trên chênh lệch lãi suất ròng của ngân hàng hay thay đổi chính sách, mà bắt đầu trả phí bảo hiểm cho sự kết hợp "hưởng lợi gián tiếp từ chuỗi cung ứng AI + nơi trú ẩn tài chính an toàn + cổ tức cao". Ngân hàng nhận được hỗ trợ từ tăng trưởng cho vay, REITs được hưởng chi phí tài chính thấp hơn, còn cổ phiếu điện tử và công nghiệp trực tiếp nắm bắt được mức tăng từ đơn đặt hàng xuất khẩu. Điều này cũng giải thích tại sao chỉ số liên tục lập đỉnh mới ngay cả khi có bất ổn địa chính trị ở Trung Đông – dữ liệu nội địa cung cấp sự hỗ trợ độc lập với tâm lý toàn cầu.
Ngoài sự chi phối của ngân hàng, sự liên kết giữa các ngành đã tạo thành sức mạnh tổng hợp
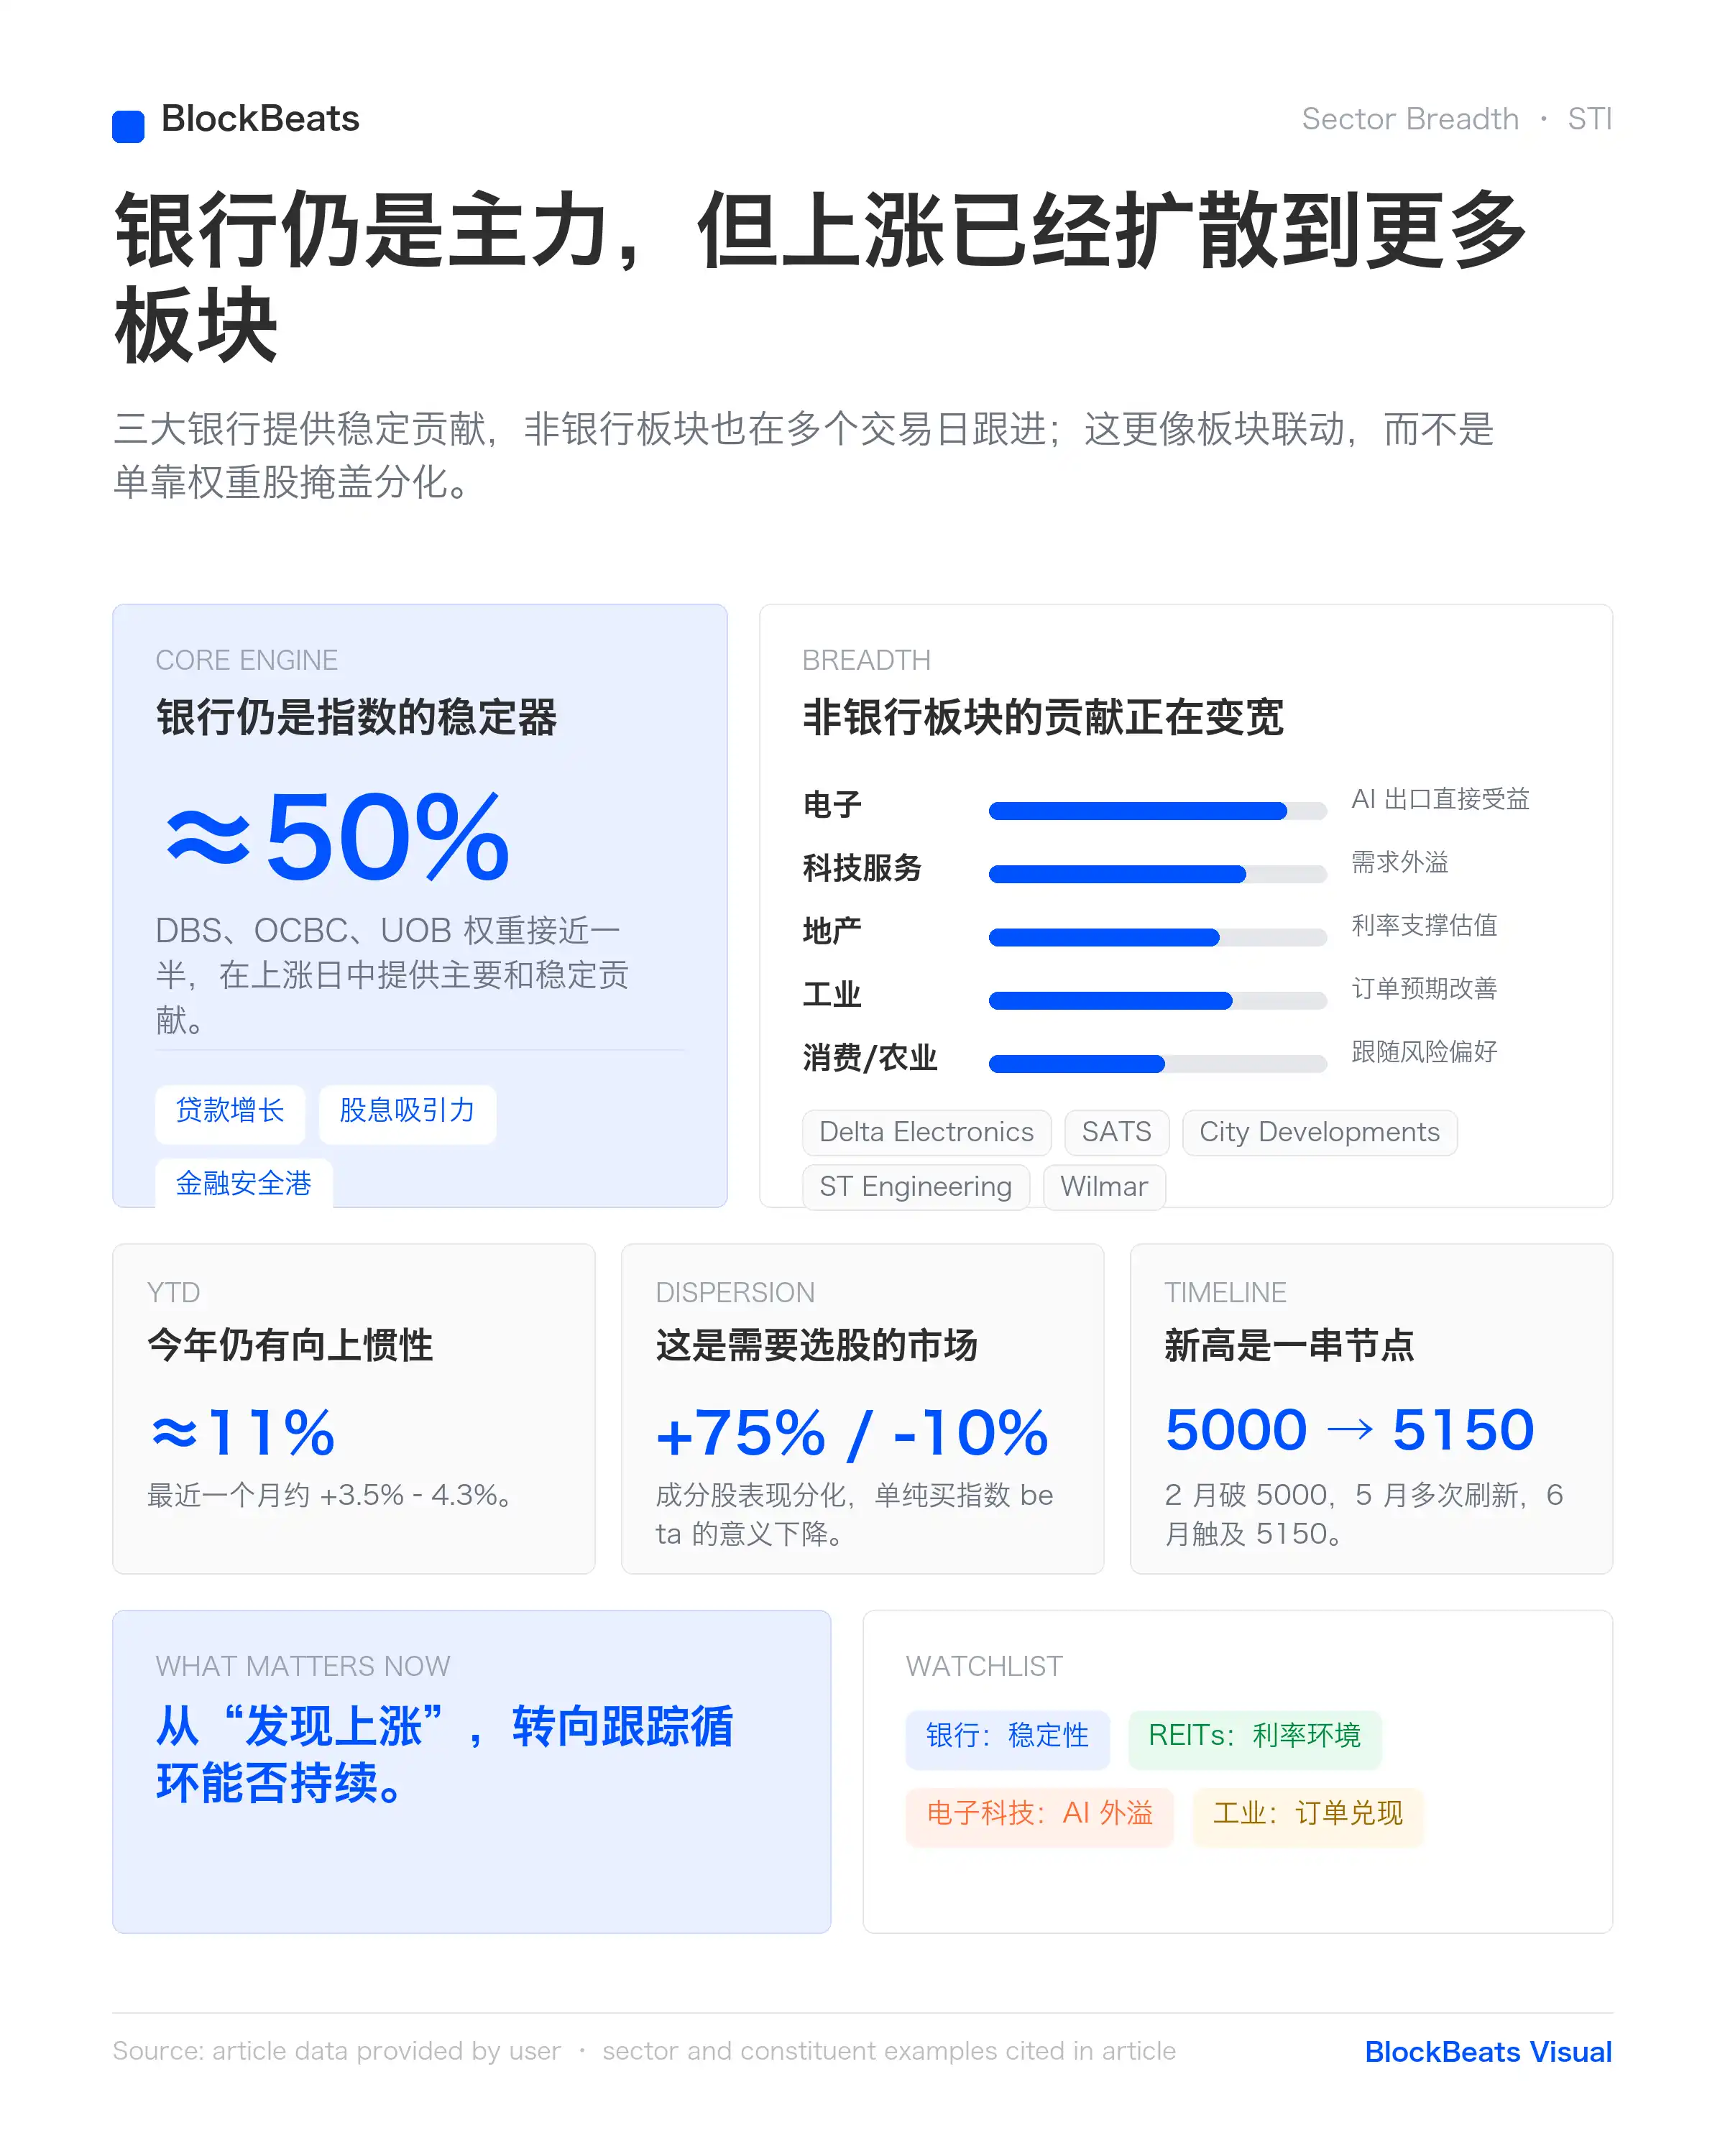
Ngân hàng vẫn là động lực chính thúc đẩy chỉ số tăng, với trọng số của ba ngân hàng lớn chiếm gần một nửa, đóng góp ổn định trong nhiều phiên giao dịch. Tuy nhiên, các ngành điện tử, dịch vụ công nghệ, bất động sản và công nghiệp đã rõ ràng bắt kịp. Các cổ phiếu thành phần như Delta Electronics, SATS, City Developments, ST Engineering, Wilmar cũng đóng góp mức tăng đáng kể trong nhiều phiên gần đây, cùng với ngân hàng đẩy chỉ số lên cao, chứ không chỉ đơn thuần bị che lấp bởi trọng số ngân hàng. Nếu chỉ có ngân hàng kéo chỉ số, sự phân hóa giữa các ngành phi ngân hàng lẽ ra phải lớn hơn, nhưng thực tế là mức tăng khá rộng rãi, cho thấy sự cải thiện từ xuất khẩu AI đã chuyển hóa thành kỳ vọng lợi nhuận được nâng cao trên diện rộng.
Xét về mặt thời gian, xu hướng này đang trong giai đoạn duy trì. Giai đoạn 2025-2026 là một chuỗi các mức cao kỷ lục dần dần (phá vỡ mốc 5.000 điểm vào tháng 2, nhiều lần thiết lập kỷ lục mới vào tháng 5, đạt 5.150 điểm vào tháng 6), từ đầu năm đến nay tăng khoảng 11%, riêng tháng gần nhất tăng khoảng 3,5%–4,3%. Hầu hết các tổ chức đều nâng mục tiêu, nhưng cũng nhắc nhở rằng đây là thị trường cần phải chọn cổ phiếu, vì sự phân hóa giữa các cổ phiếu thành phần rất rõ rệt (cổ phiếu tăng mạnh nhất năm nay lên tới 75%, cổ phiếu yếu nhất giảm 10%). Điều này có nghĩa là việc đơn thuần mua beta của chỉ số không có ý nghĩa bằng việc lựa chọn các tài sản hưởng lợi cụ thể.
Nếu tốc độ chi tiêu cho AI duy trì ổn định và dữ liệu nội địa tiếp tục được xác nhận, sự liên kết giữa các ngành này có thể hỗ trợ cho việc mở rộng định giá hơn nữa. Ngược lại, nếu các cú sốc bên ngoài gia tăng hoặc sự phân hóa ngành mở rộng, hiệu ứng trọng số của ngân hàng có thể trở lại chi phối. Ở giai đoạn hiện tại, đối với nhà đầu tư, xu hướng vẫn còn dư địa tăng, phù hợp để coi thị trường chứng khoán Singapore như một phần của danh mục đa dạng hóa – ngân hàng mang lại sự ổn định, REITs hưởng lợi từ môi trường lãi suất, và cổ phiếu công nghệ điện tử nắm bắt sự lan tỏa của AI. Nhưng hiện tại cần chuyển từ "phát hiện xu hướng tăng" sang tập trung vào việc liệu chu kỳ này có thể duy trì hay không, chú trọng vào sự đóng góp của các ngành cụ thể, thay vì chỉ nhìn vào mức điểm của chỉ số.
Hiện thực hóa lợi nhuận và các cú sốc bên ngoài vẫn là thử thách lớn nhất
Mặc dù sự cải thiện từ xuất khẩu AI và phản hồi tích cực nội địa cung cấp hỗ trợ, nhưng liệu mức tăng trưởng lợi nhuận khoảng 8% trong năm tài chính 2026 có thực sự được hiện thực hóa hay chỉ dừng lại ở dữ liệu, vẫn là thử thách cốt lõi. Hiện tại, định giá đã bao gồm nhiều kỳ vọng lạc quan, nếu báo cáo tài chính của doanh nghiệp không đạt kỳ vọng, dư địa tăng tiếp của chỉ số sẽ bị hạn chế. Một số tổ chức cũng nhắc nhở rằng đây vẫn là thị trường cần chọn cổ phiếu kỹ lưỡng, và sự phân hóa giữa các cổ phiếu thành phần có thể mở rộng.
Tình hình địa chính trị Trung Đông hoặc sự thay đổi trong nhịp độ chi tiêu vốn AI toàn cầu, cùng với tác động thực tế đến dòng vốn và tâm lý thị trường, là một ranh giới khác. Hiện tại, tác động biên của các yếu tố này còn hạn chế, thậm chí một số ngày giao dịch còn nhận được hỗ trợ nhờ tin tức liên quan dịu đi. Nhưng nếu giá dầu biến động mạnh hoặc chi tiêu cho AI chậm lại rõ rệt, sức hấp dẫn của nơi trú ẩn an toàn có thể tạm thời suy giảm. Liệu khối lượng giao dịch có thể tiếp tục mở rộng, mức độ phân hóa nội bộ ngành, và tình hình cụ thể của dòng vốn từ tổ chức và ETF sẽ là tín hiệu quan trọng để đánh giá liệu xu hướng này có thể kéo dài hay không.
Đối với các tài sản cụ thể, các ngân hàng như DBS, OCBC, UOB vẫn có giá trị phân bổ, với điều kiện tăng trưởng cho vay và chênh lệch lãi suất được hiện thực hóa; các REITs liên quan đến CapitaLand hưởng lợi từ lãi suất thấp, nhưng cần cảnh giác với khả năng chi phí tài chính phục hồi; các cổ phiếu hưởng lợi từ xuất khẩu như Delta Electronics phụ thuộc vào mức độ thực thi của đơn hàng AI. Nhà đầu tư tốt nhất nên gắn kết việc xác nhận sau đó với quyết định phân bổ: nếu báo cáo tài chính mạnh mẽ, khối lượng giao dịch hỗ trợ và sự phân hóa có thể kiểm soát, xu hướng này có thể tiếp tục; nếu không, đó có thể là tín hiệu để tái cân bằng, chuyển một phần vị thế sang các tài sản có chất xúc tác rõ ràng hơn, hoặc chờ đợi sự điều chỉnh.
Những thay đổi tiếp theo của các biến số này sẽ quyết định liệu sức hấp dẫn của Singapore với tư cách là lựa chọn đa dạng hóa ổn định tại châu Á có thể tiếp tục duy trì từ giai đoạn hiện tại hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan