Đại cầu Wall Street? Cổ phiếu siêu lớn biến mất giá trị, Goldman Sachs thoát chết trong gang tấc, Biểu đồ minh họa cuộc khủng hoảng tín dụng riêng tư

Ngày đóng cửa thứ Hai, 6 tháng 4 năm 2026, cổ phiếu của Blue Owl Capital, ông lớn quản lý tín dụng tư nhân của Mỹ, đã giảm xuống còn 8.45 đô la. Đây là mức giá thấp nhất kể từ khi niêm yết, với mức giảm mạnh trong tuần, và giá cổ phiếu đã giảm xuống cấp độ 7.80 đô la trong phiên giao dịch. Sự kiện gây ra làn sóng bán ra này là do dữ liệu rút vốn từ Nửa thâm quyển quý của Blue Owl được công bố vào tuần trước. Hai quỹ chính không giao dịch của hãng, OTIC (Lợi nhuận Công nghệ Blue Owl) và OCIC (Thu nhập Tín dụng Blue Owl), đã nhận được tổng cộng khoảng 5.4 tỷ đô la yêu cầu rút vốn từ nhà đầu tư trong quý này, trong đó tỷ lệ rút vốn của OTIC đạt 40.7% của cổ phiếu lưu thông, OCIC là 21.9%, cả hai quỹ đã kích hoạt cổng chặn ngành cứng 5%, chỉ giải ngân được dưới 12 tỷ đô la theo tỷ lệ.
Các phương tiện tài chính chính thống ngay lập tức đã biến sự kiện này thành "Sự suy vong của cảm nhận tư nhân về tín dụng" và "AI Lan rộng từ công ty phần mềm đến các bên nợ". Nhưng hai nhãn này đã che mắt đi một vấn đề quan trọng hơn. Trong cùng một tuần đó, tỷ lệ rút vốn quý 1 của Goldman Sachs Private Credit Corp, thuộc quản lý của Goldman Sachs Asset Management, là 4.999%, chỉ kém cổng chặn 5% 0.001 điểm phần trăm, trở thành một trong số ít các mô hình khác hàng, có thể là mô hình duy nhất không kích hoạt cổng chặn, giải ngân đầy đủ cho nhà đầu tư rút vốn. Cuộc triều cường rút vốn này không phải là "Sự sụp đổ của tín dụng tư nhân", mà là một sự phân biệt chữ K rõ ràng.
Theo báo cáo của Bloomberg vào ngày 6 tháng 4, quỹ của Goldman với quy mô 157 tỷ đô la đã là một trong những ngoại lệ "Tránh thoái vốn." Trong khi đó, tỷ lệ rút vốn của OTIC của Blue Owl là 8.1 lần của Goldman, OCIC là 4.4 lần của Goldman. Khi mọi sự chú ý của thị trường đều tập trung vào sự lao dốc mạnh của Blue Owl, câu hỏi đáng lưu ý thực sự là tại sao cùng một cấu trúc, cùng một tuần, cùng cổng chặn 5%, hai công ty lại có kết quả hoàn toàn khác nhau.
Giá cổ phiếu mất gấp ba hai tháng
Trước hết hãy nhìn vào quá trình định giá Blue Owl trên thị trường. Theo dữ liệu lịch sử hàng tuần từ Yahoo Finance, vào tuần của ngày 20 tháng 1 năm 2025, Blue Owl Capital (OWL) đã đạt mức giá 25.02 đô la, đỉnh cao lịch sử. Đến tuần của ngày 6 tháng 4 năm 2026, cổ phiếu đã giảm xuống còn 8.45 đô la, giảm 66.2% trong 15 tháng, mất gần ba phần hai giá trị thị trường.
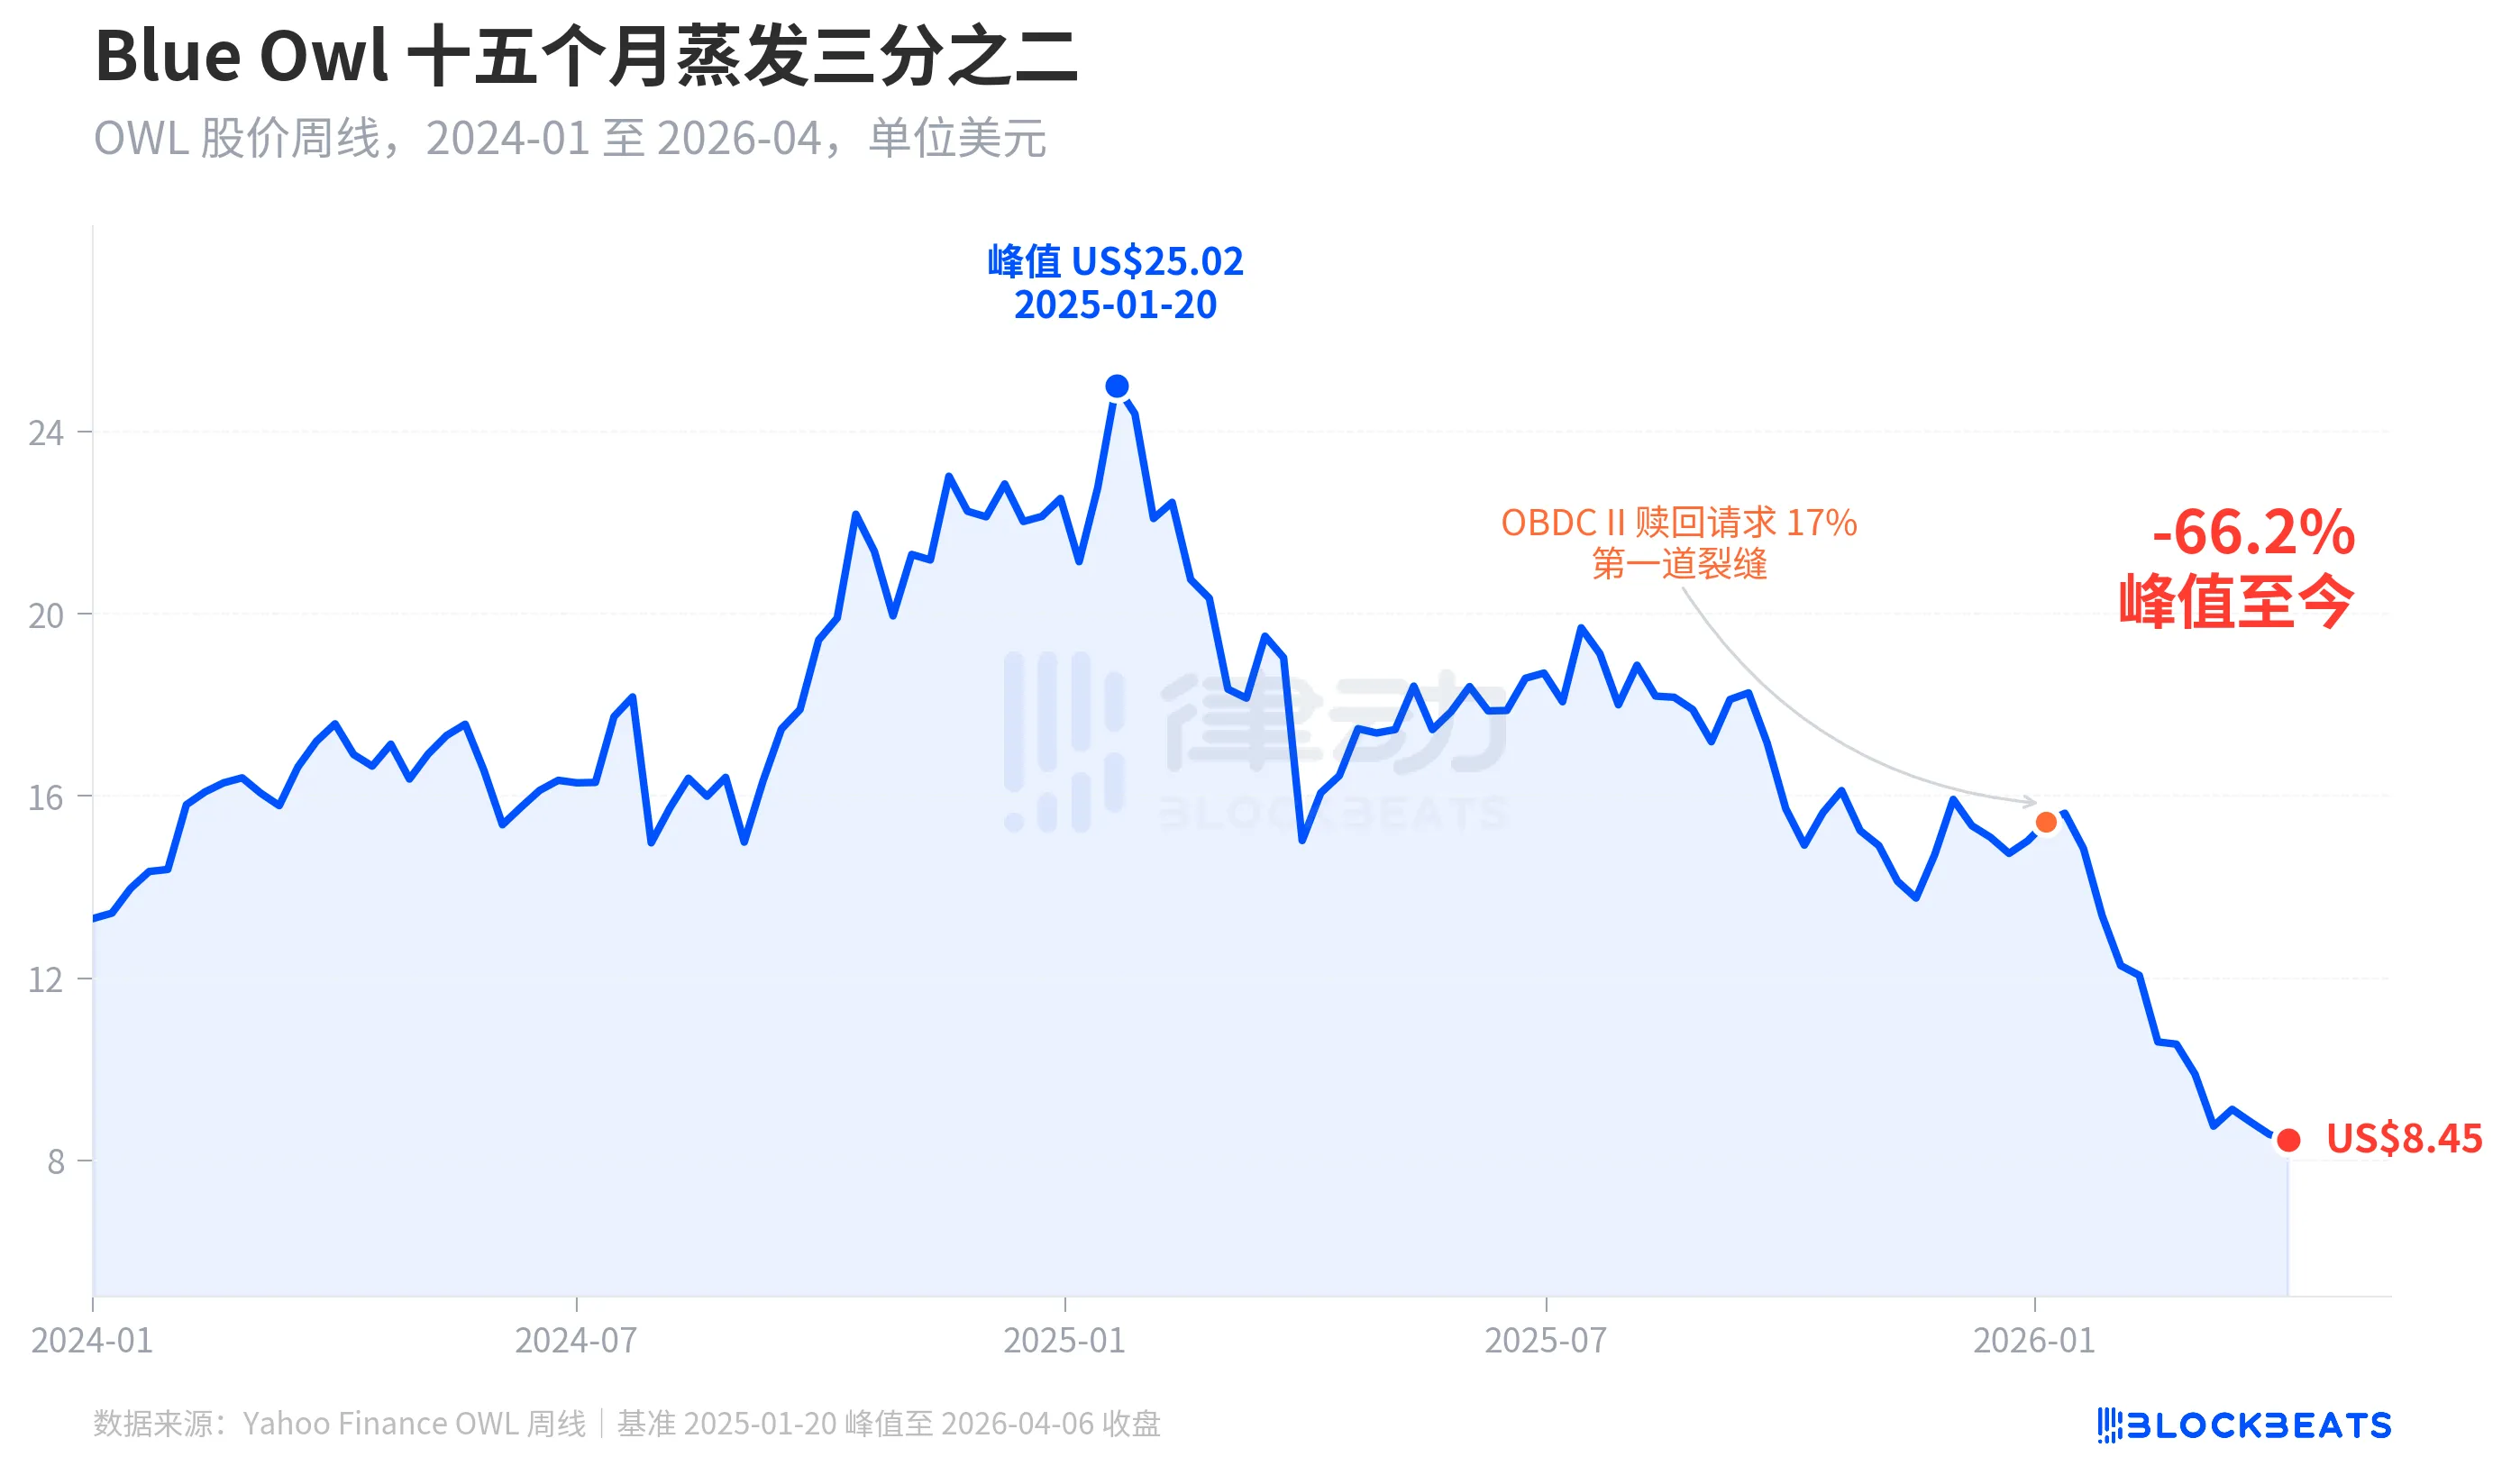
Lần đầu tiên giá cổ phiếu bắt đầu có dấu hiệu rạn nứt rõ rệt là vào đầu tháng 1 năm 2026, một quỹ khác của Blue Owl là OBDC II (một quỹ BDC không niêm yết quy mô nhỏ hơn) tiết lộ đã nhận được yêu cầu rút vốn tương đương 17% cổ phiếu lưu hành, điều này được coi là "vết nứt đầu tiên". Sau đó, giá cổ phiếu liên tục giảm, cho đến cuối quý 1, hai quỹ chính OTIC và OCIC cùng kích hoạt cổng chật, trong phiên thứ Hai giá cổ phiếu một lúc đã chạm đáy tuyệt đối từ khi niêm yết với mức 7,80 đô la.
Thú vị là, mức giảm giá cổ phiếu của Blue Owl (-66,2%) vượt xa so với mức độ suy thoái cơ bản của công ty. OCIC vẫn sở hữu 360 tỷ đô la tài sản quản lý, giá trị tài sản ròng giảm khoảng 6,5% trong quý 1 năm 2026, quy mô quản lý tổng thể của công ty vẫn vượt 2.900 tỷ đô la. Thị trường rõ ràng đang sử dụng hai yếu tố "sự không chắc chắn về việc thanh toán trong tương lai" và "sự sụp đổ niềm tin vào định giá", chứ không phải chỉ là hiệu suất hiện tại, để định giá lại công ty này.
Cùng một cổng chật, hai số phận khác nhau
Điều thực sự có thể làm sáng tỏ được "sự phân biệt chữ cái K" là bản mặt. Đặt cùng nhau năm quỹ BDC vĩ đại nhưng có tính thanh khoản nữa cuối quý 1 năm 2026 đã công bố dữ liệu rút vốn công khai, cấu trúc trở nên rõ ràng.
Theo Bloomberg, CNBC và thông cáo từ các fond, tỉ lệ rút vốn của năm quỹ theo thứ tự là Blue Owl OTIC 40,7%, Blue Owl OCIC 21,9%, Apollo Debt Solutions 11,2%, Quỹ Thu Nhập Tư Nhân của Morgan Stanley North Haven 10,9%, Goldman Sachs Private Credit Corp 4,999%. Năm quỹ này có thể chia thành ba nhóm khá rõ ràng.
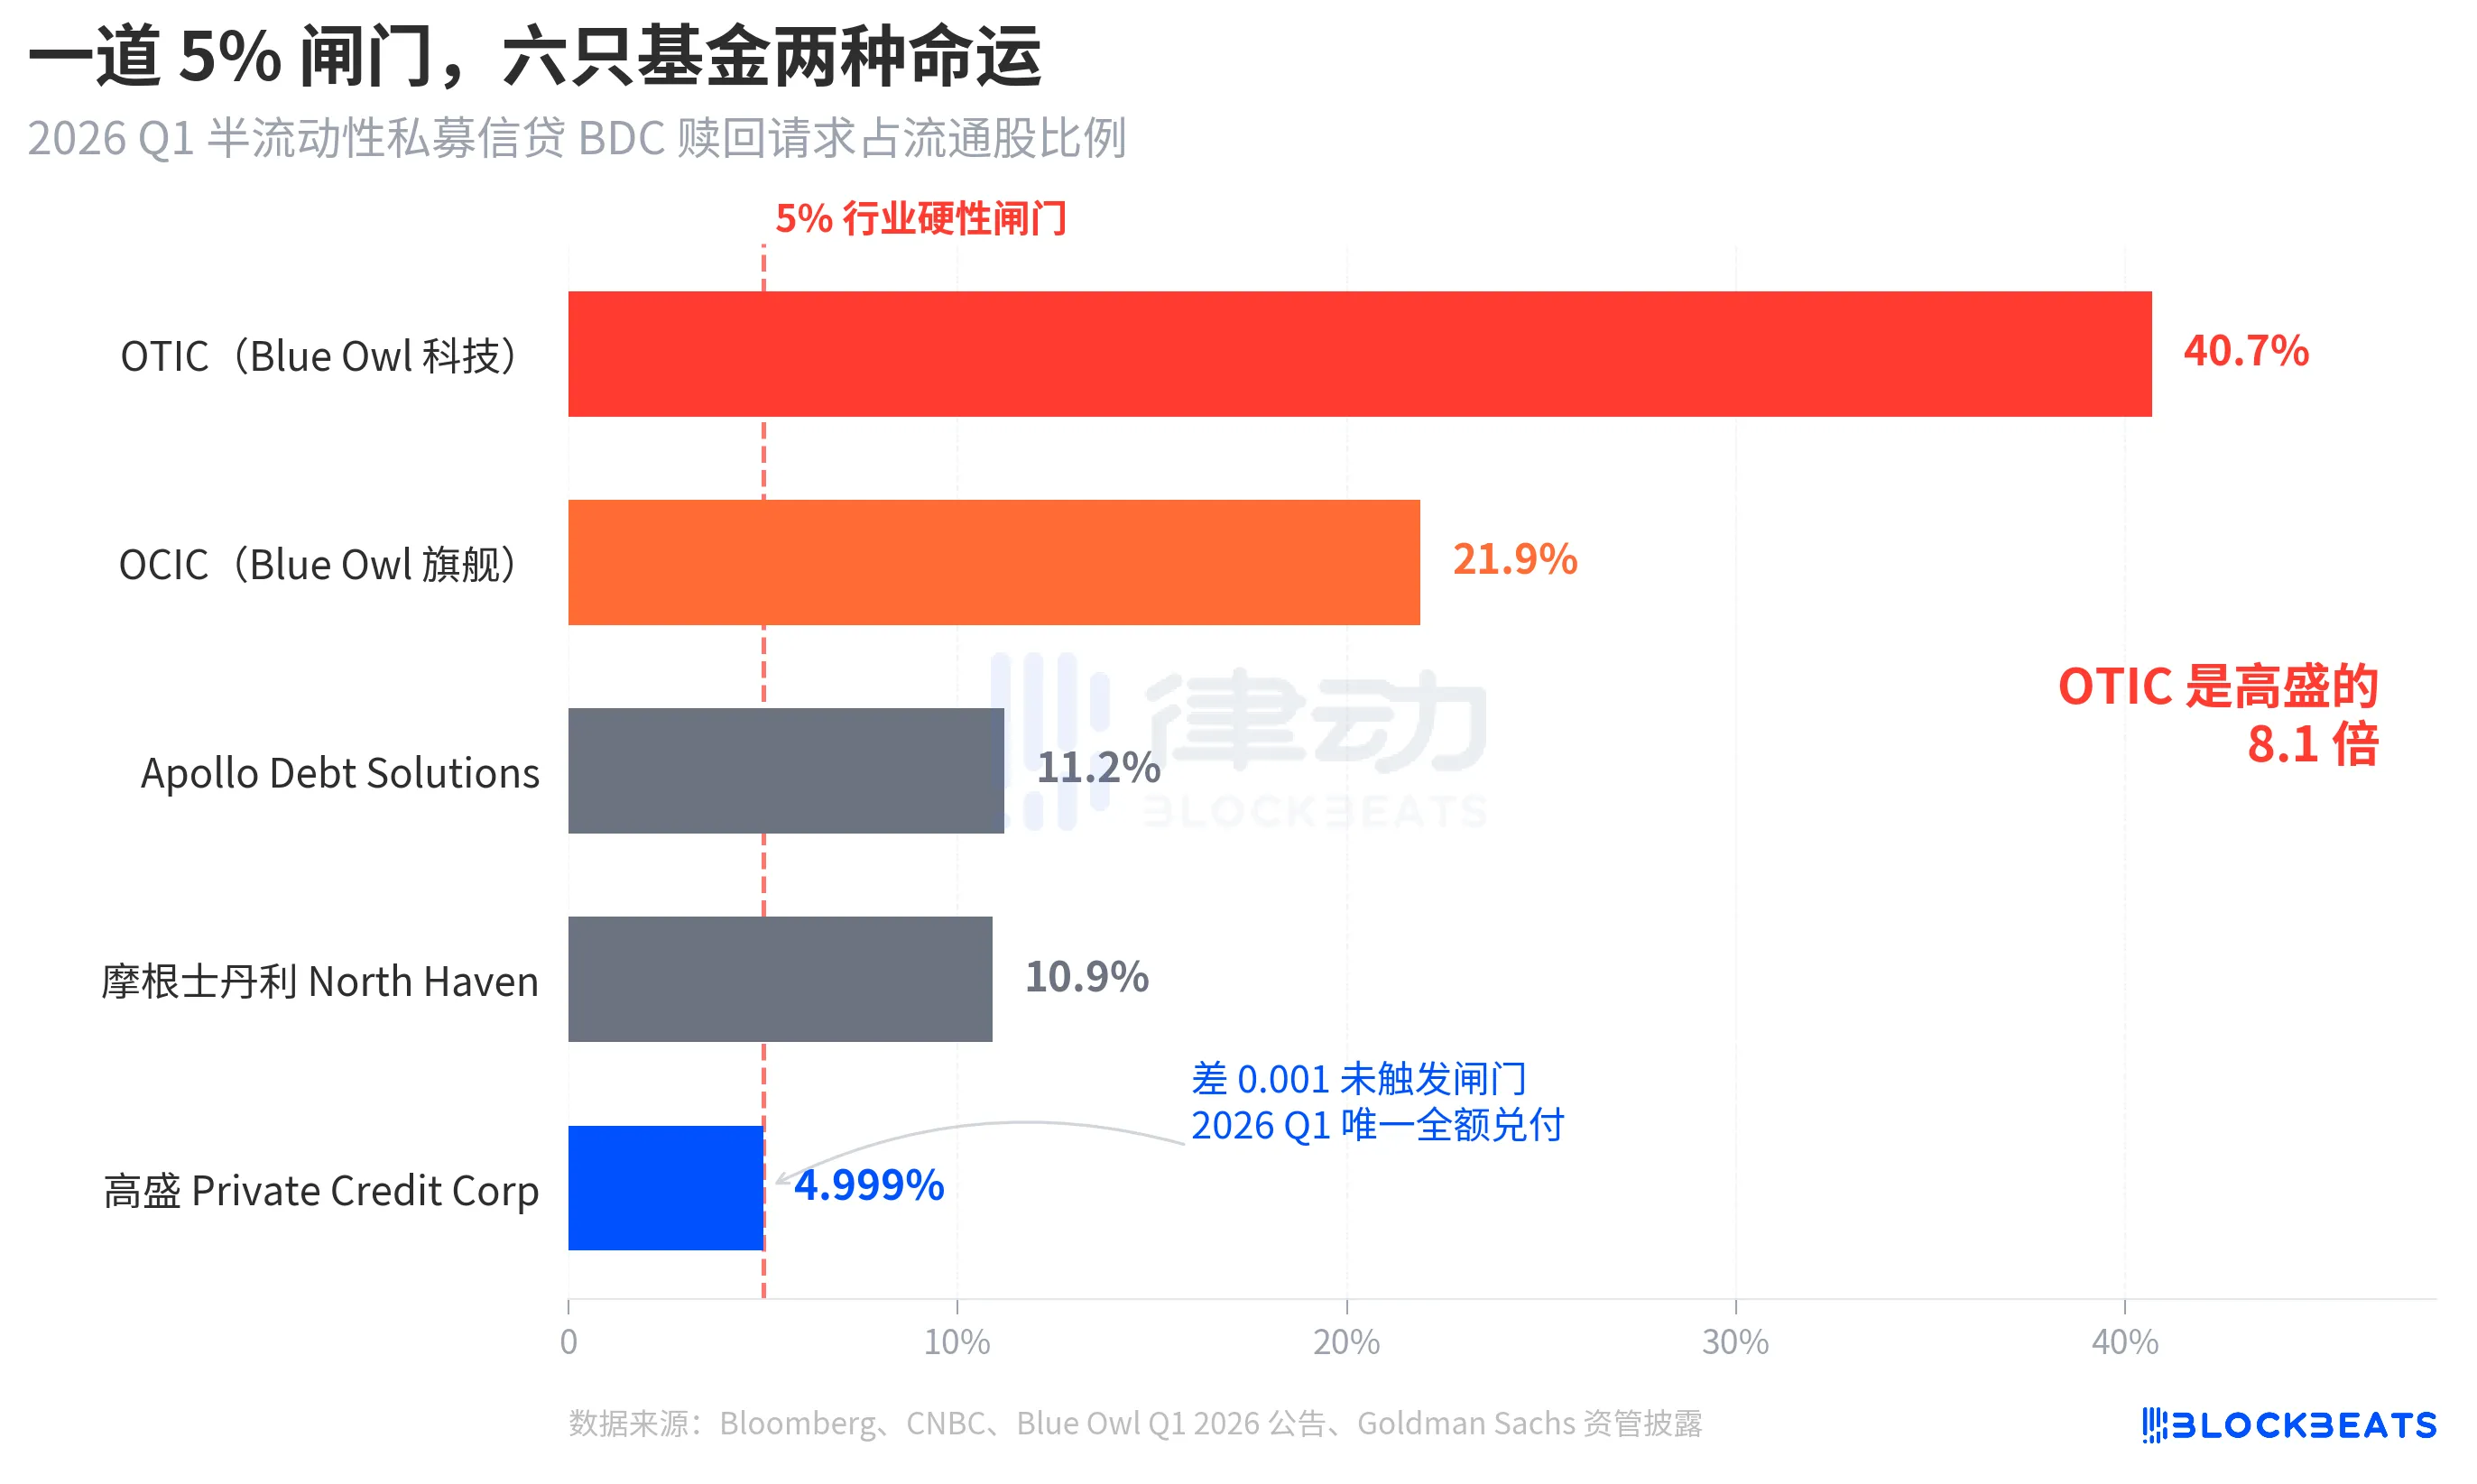
Nhóm cao, hai quỹ của Blue Owl vượt xa cổng chật, OTIC gần như một nửa cổ đông muốn rút và OCIC gần bốn lần cổng chật. Theo quy tắc, chỉ có thể giải ngân tối đa 5% yêu cầu rút vốn cổ phiếu lưu hành, OTIC thực tế chỉ giải ngân khoảng 179 triệu đô la, OCIC giải ngân khoảng 988 triệu đô la, số rút vốn còn lại hơn 42 tỷ đô la bị khóa ngoài cổng chật.
Nhóm trung, tỷ lệ rút vốn của Apollo và Morgan Stanley rơi vào khoảng 10% đến 11%. Theo Bloomberg ngày 11 tháng 3 và ngày 23 tháng 3, Apollo Debt Solutions giải ngân khoảng 45% yêu cầu, North Haven giải ngân khoảng 46%, theo giải thích của PitchBook và iCapital trong ngành, họ cũng đã kích hoạt cổng chật nhưng áp lực ít hơn đáng kể so với Blue Owl.
Dưới dưới, chỉ có Goldman Sachs. 4.999% là một trong những quỹ lớn duy nhất trong cùng một thời kỳ không chạm mức cửa 5%, tất cả các yêu cầu rút vốn đều được thanh toán đầy đủ theo tỷ lệ 100%.
Bloomberg đã sử dụng thuật ngữ "Dodges Exodus" (Tránh khỏi Sự rút vốn tràn lan) trong tiêu đề bài viết, OTIC là 8.1 lần của Goldman Sachs, con số này đã cho thấy sự chênh lệch mạnh mẽ. Cùng một tuần, cùng một cấu trúc, cùng một số quy tắc, số phận của hai tổ chức hoàn toàn khác nhau.
Bong bóng, nhà đầu tư cá nhân đưa nó lên 4.4 lần
Để hiểu tại sao làn sóng rút vốn này lại đến mạnh mẽ như vậy, trước tiên cần nhìn vào độ sâu của dòng nước đến. Theo thống kê ngành của Robert A. Stanger & Co., quy mô gọi vốn hàng năm của BDC phi giao dịch tại Mỹ trong năm qua đã thể hiện một đường cong parabol.
Năm 2021 toàn bộ là 143 tỷ USD, đến năm 2025 cả năm lên lịch sử với 630 tỷ USD, tăng lên 4.4 lần trong năm. Cùng một thống kê cho thấy, năm 2025, năm tổ chức lớn nhất (Blackstone, Blue Owl, Apollo, Ares và HPS) đã chiếm khoảng 83%, khoảng 523 tỷ USD đã tập trung vào năm đầu. Vốn từ nhà đầu tư cá nhân đổ vào trong năm qua, không chỉ về tổng số lớn mà phân phối cũng cực kỳ tập trung.
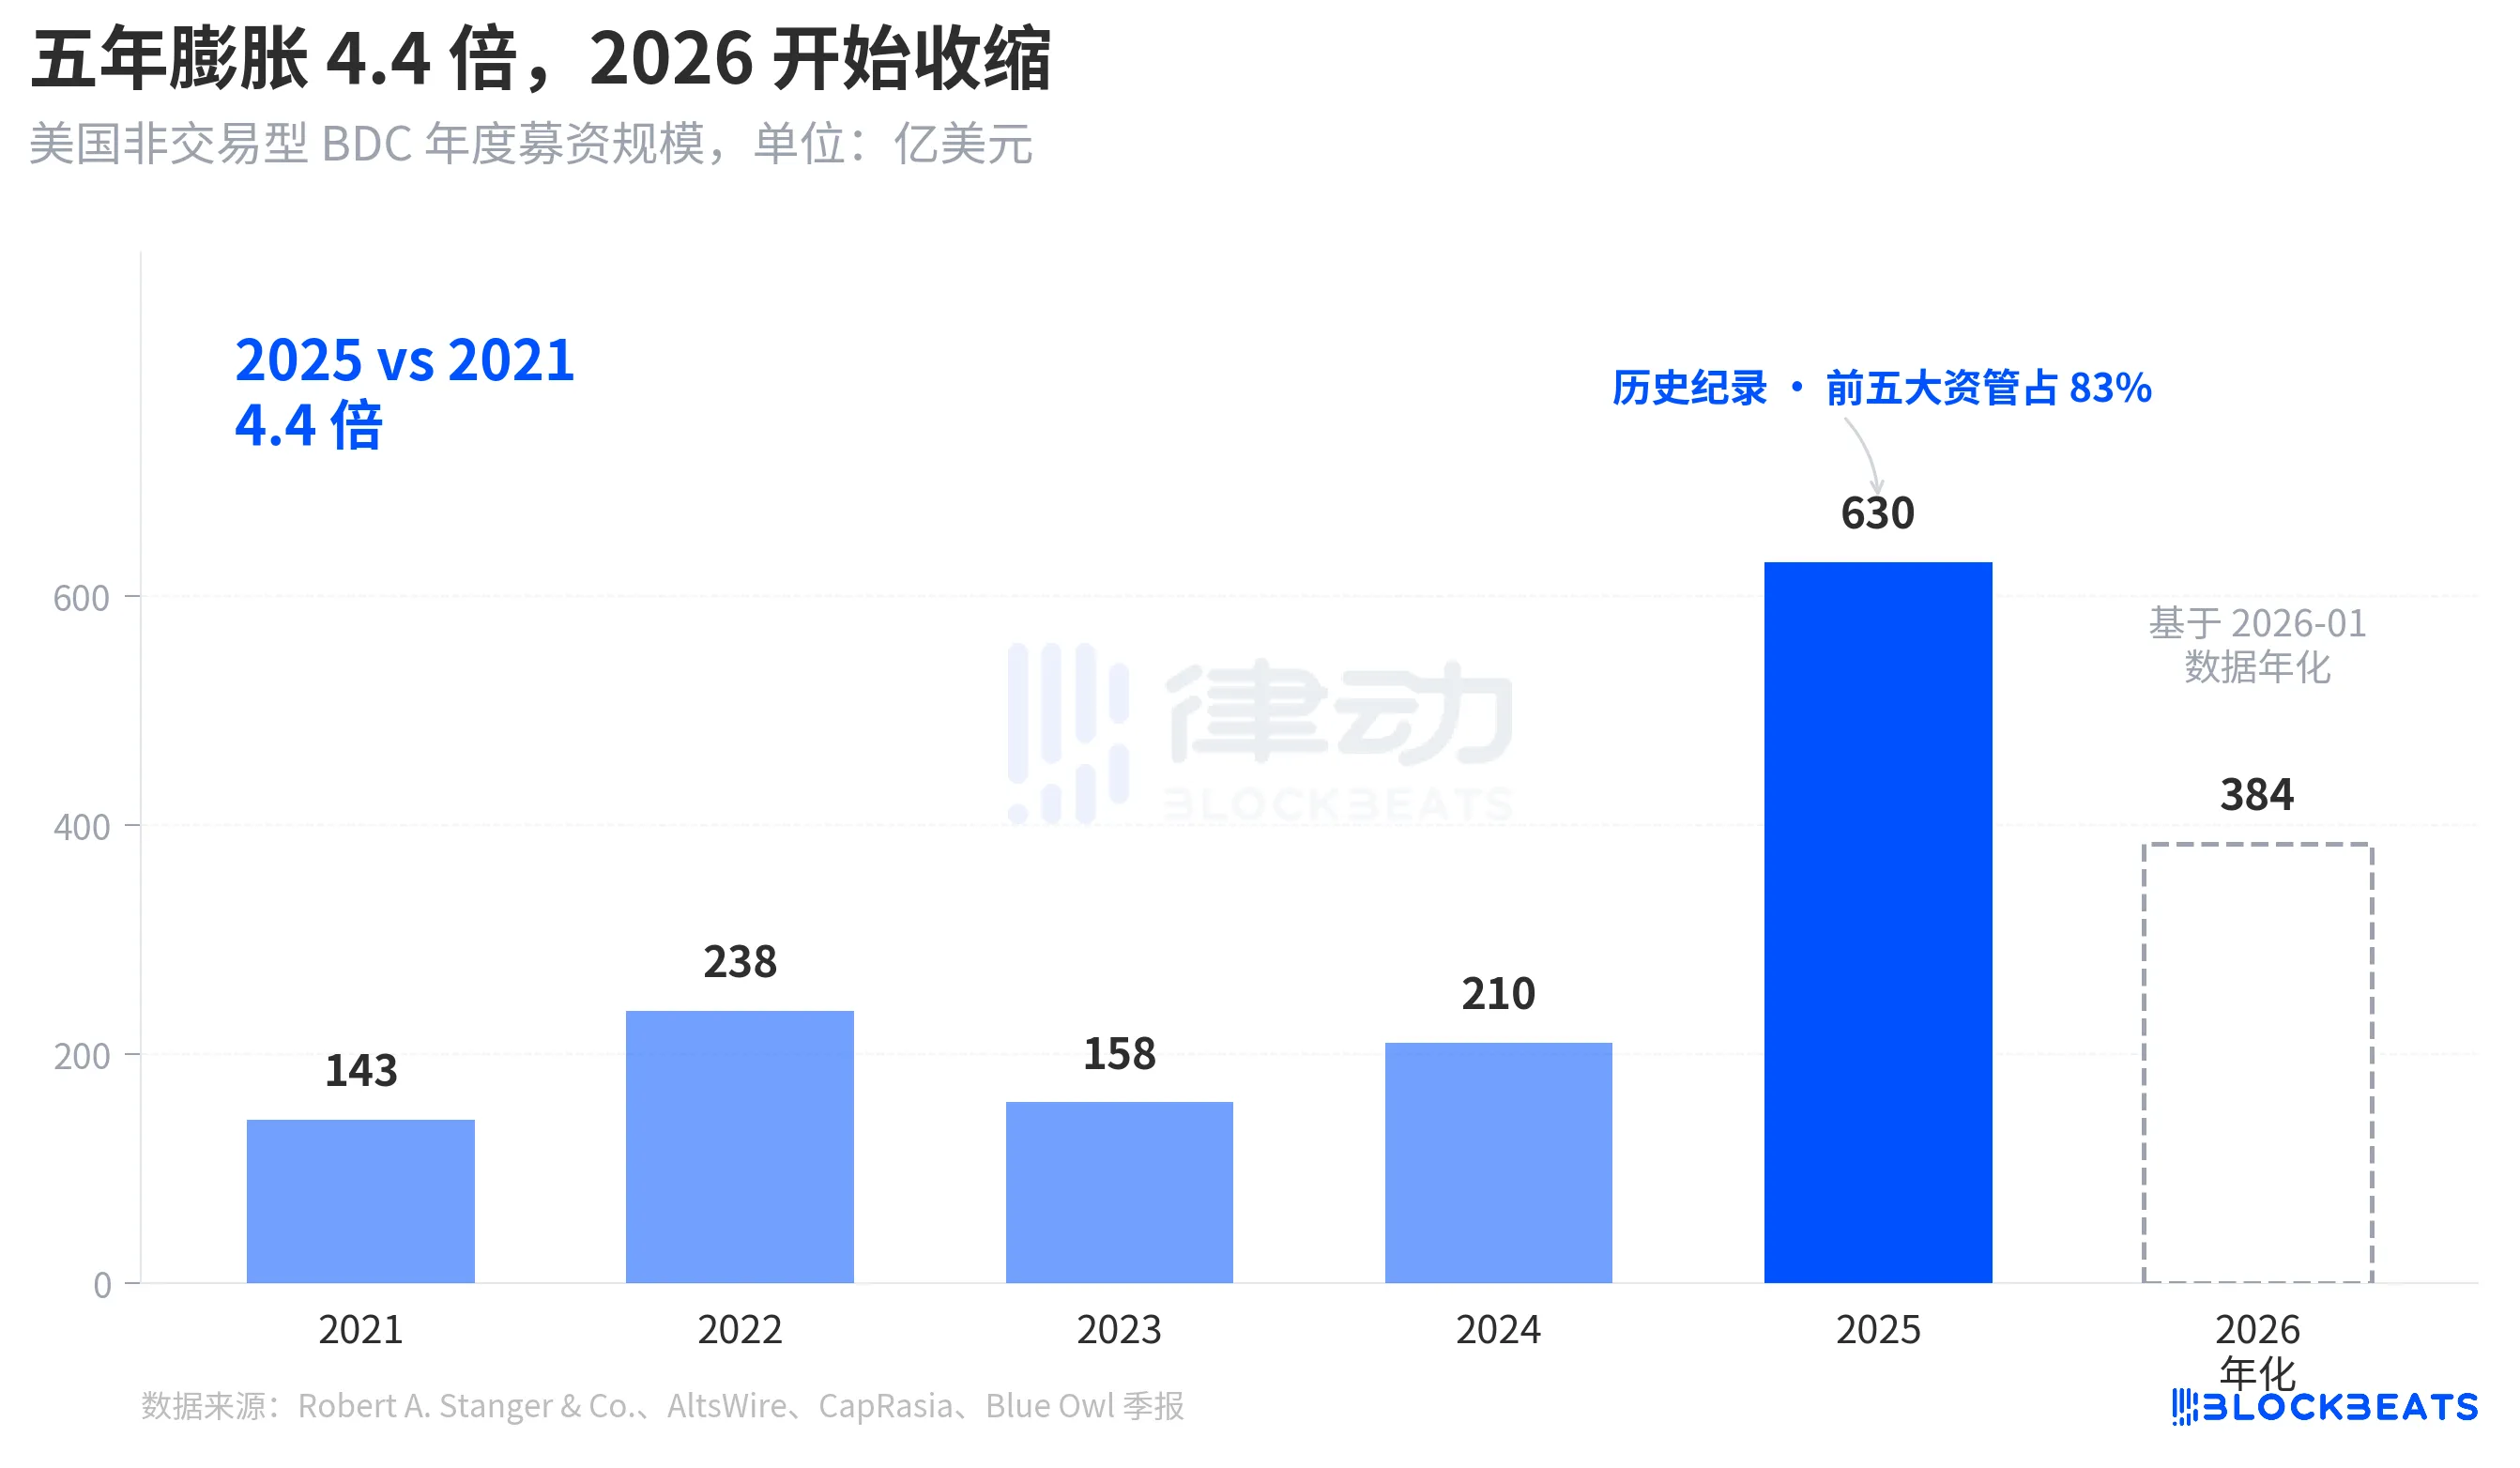
Nhưng đến tháng 1 năm 2026, dữ liệu hàng tháng của Stanger cho thấy việc gọi vốn của BDC phi giao dịch chỉ còn 32 tỷ USD, giảm gần một nửa so với đỉnh 62 tỷ USD vào tháng 3 năm 2025. Theo báo cáo của Connect Money và FinancialContent, doanh số bán hàng tổng thể của BDC vào quý đầu năm 2026 giảm khoảng 40% so với cùng kỳ năm trước. Trong cùng một quý mà nhà đầu tư bắt đầu yêu cầu rút vốn tập trung, dòng vốn mới đã bắt đầu chậm lại rõ rệt, áp lực rút vốn tăng cao và việc mua mới giảm, việc giữ cửa rút vốn và mua mới giảm cùng xảy ra, cánh cửa chắn bị đạp mạnh hơn bất kỳ người nào dự đoán.
Điều này không phải là một chu kỳ rút lui, mà là lần đầu tiên cơ cấu "BDC bền vững bán nửa lưu chuyển" được bán cho nhà đầu tư cá nhân nhìn từ phía tài chính.
Từ BREIT đến Blue Owl, sự yếu đuối từ từ trở nên rõ rệt trong bốn năm
Đặt sự rút vốn này vào một trục thời gian dài hơn, bạn sẽ nhận ra nó không phải là một sự xuất hiện đột ngột.
Cấu trúc "Bán nửa lưu chuyển bền vững" này có hai lớp cam kết. Nó cho phép quỹ không niêm yết, không định giá công khai và cam kết rằng các nhà đầu tư có thể rút một phần cổ phần theo NAV mỗi quý. Theo bản chất, đây là việc đóng gói tài sản không lưu chuyển (tín dụng tư nhân, bất động sản tư nhân) thành một sản phẩm "có vẻ như có thể rút bất cứ lúc nào". Để ngăn chặn vấn đề ép giá, ngành đã thiết lập một cánh cửa rút vốn hàng quý 5%, một khi yêu cầu rút vượt quá 5% cổ phiếu lưu hành, quỹ sẽ thanh toán theo tỷ lệ, phần còn lại bị khóa vào quý tiếp theo chờ đợi.
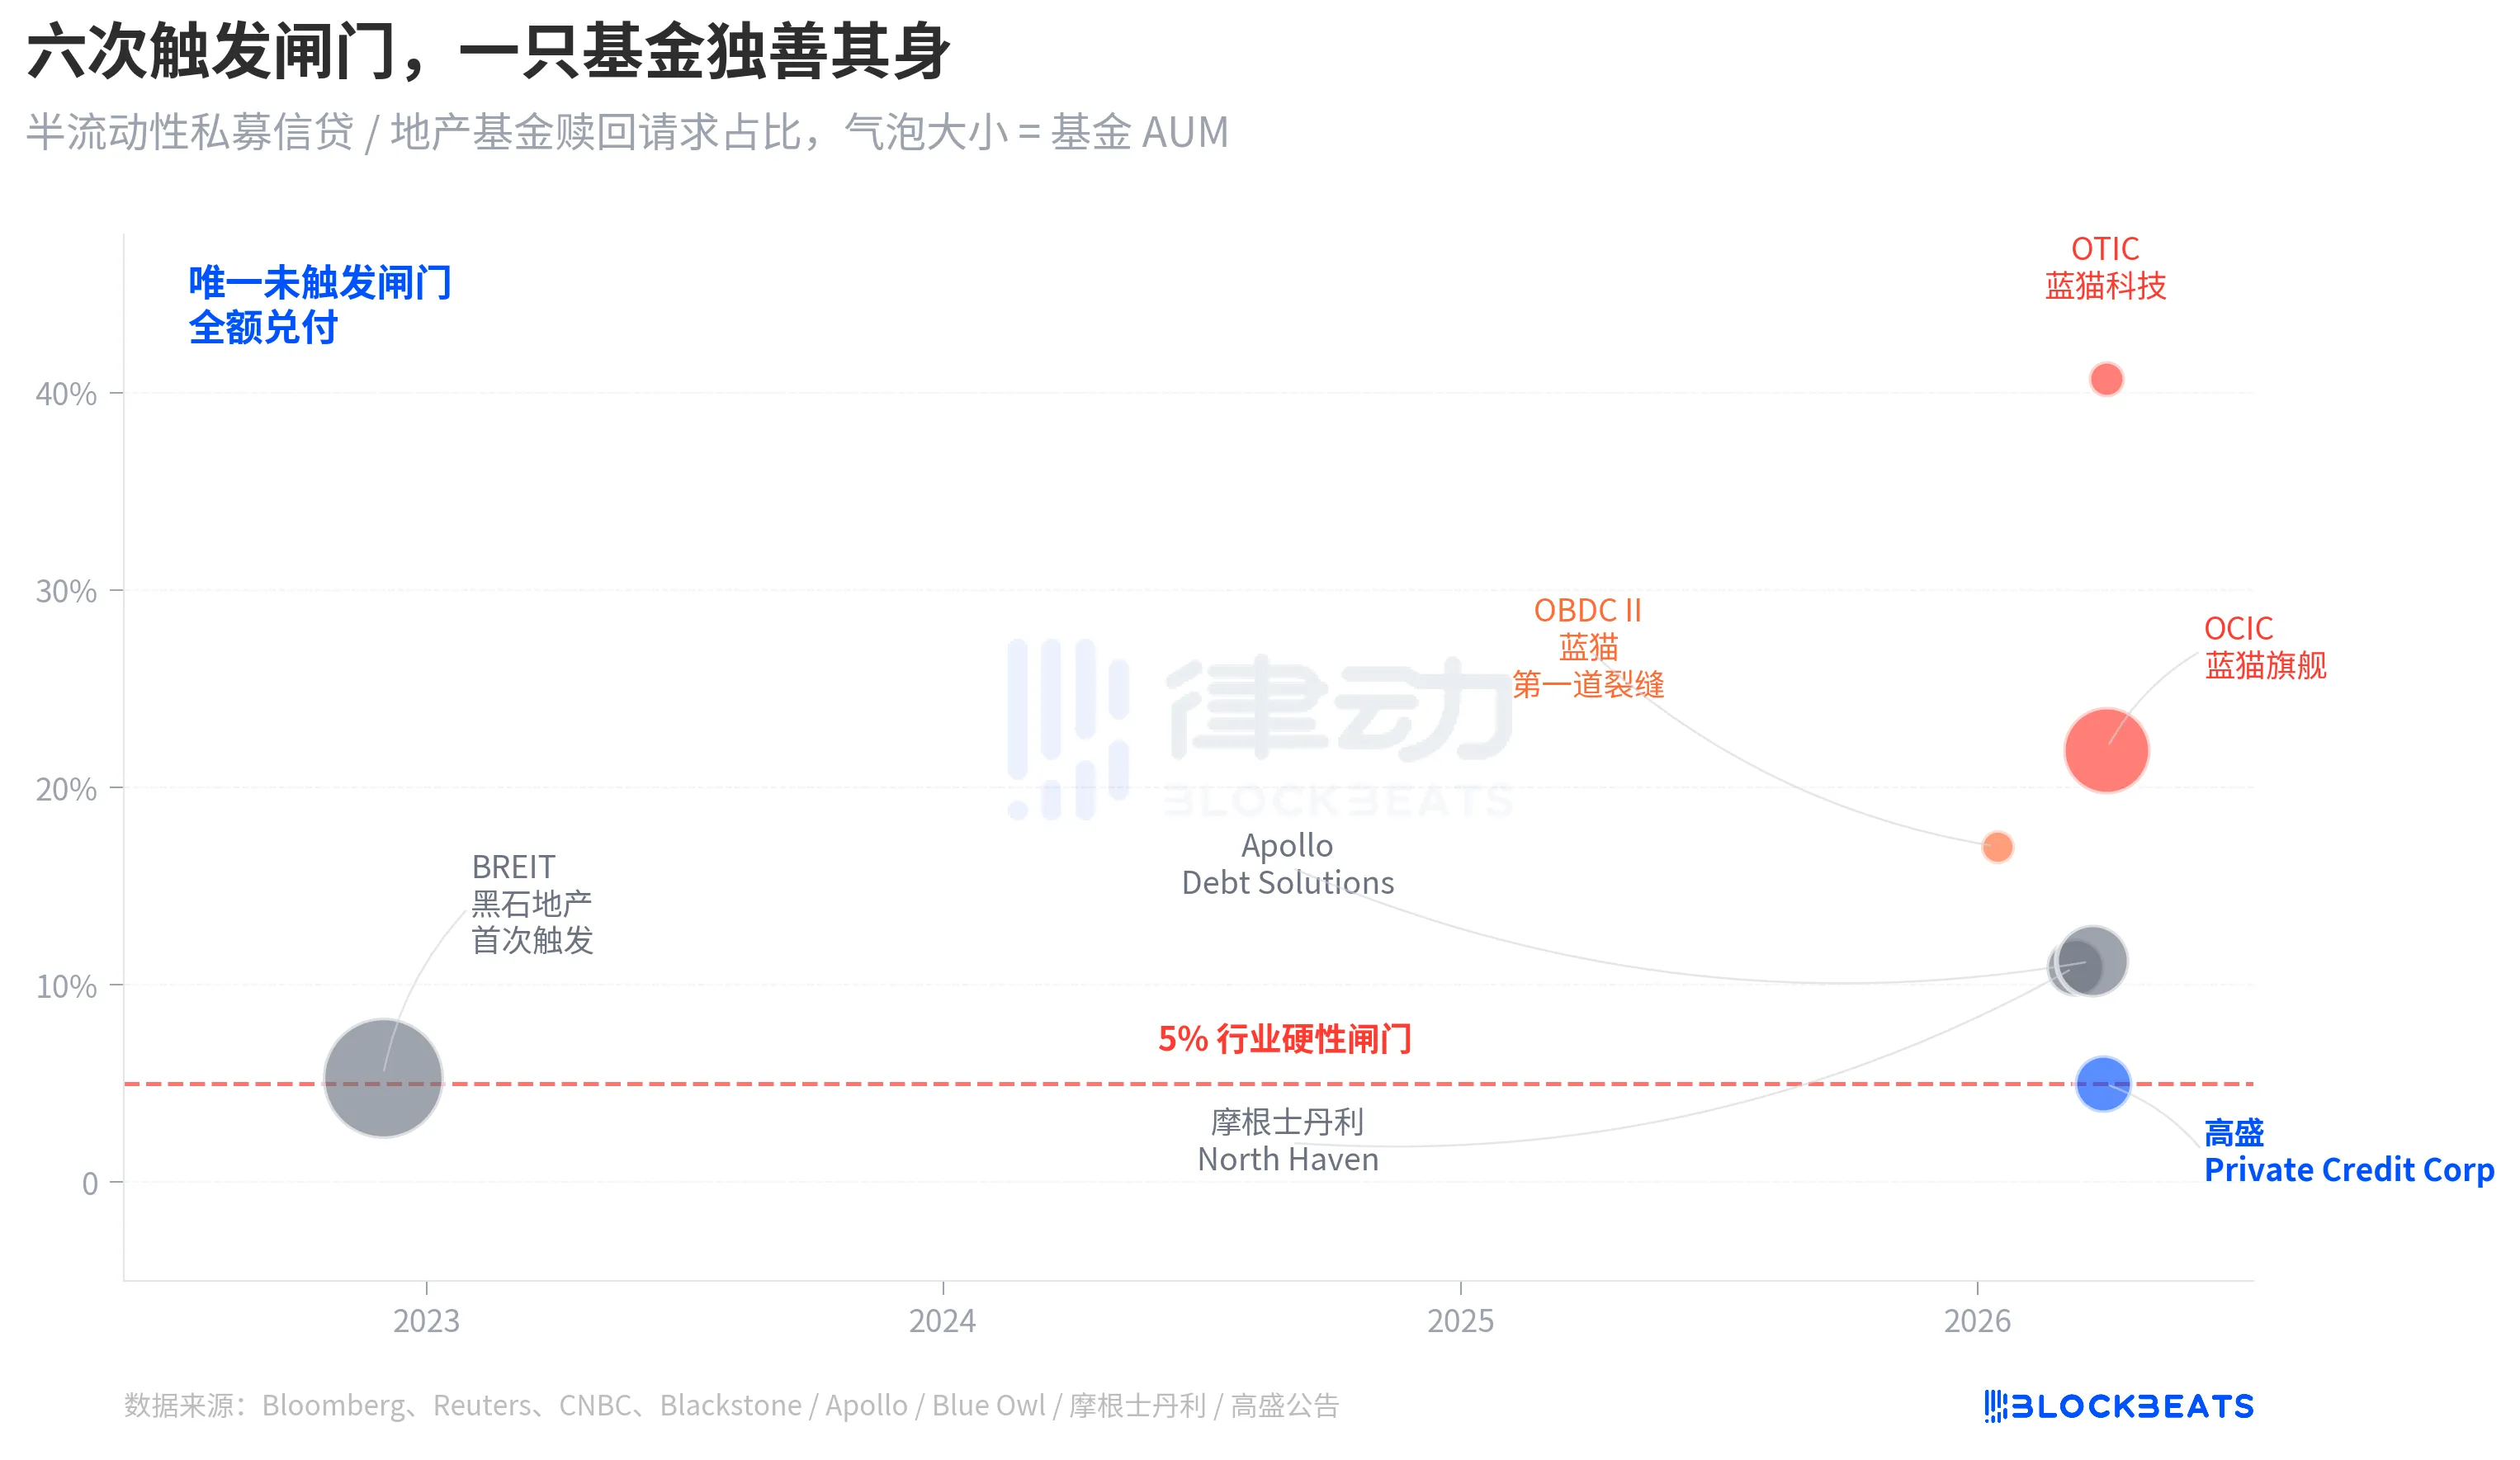
Trong tháng 11 năm 2022, Quỹ Trái đất không giao dịch BREIT do Blackstone sở hữu đã lần đầu tiên kích hoạt biện pháp cản trở này, trở thành sự kiện dòng tiền của hệ thống đầu tiên trong một cấu trúc lưu thông bán lưu động vĩnh viễn. Theo dữ liệu từ Caproasia, trong tháng 1 năm 2023, BREIT chỉ phát hành 25% yêu cầu trong tháng đó, tính đến tháng 11 năm 2023, BREIT đã hoàn toàn thanh toán yêu cầu rút vốn trị giá 143 tỷ USD. Sự kiện này được giải thích là một sự kiện tách biệt của tài sản bất động sản và không kéo thị trường tín dụng tư nhân xuống đáy biển.
Bốn năm sau đó, sự rạn nứt tương tự từ bất động sản lan sang tín dụng. Vào tháng 1 năm 2026, Blue Owl OBDC II tiết lộ 17% yêu cầu rút vốn, trở thành tín hiệu đầu tiên. Ngày 11 tháng 3, Morgan Stanley North Haven kích hoạt biện pháp cản trở. Ngày 23 tháng 3, Apollo Debt Solutions kích hoạt biện pháp cản trở. Ngày 2 tháng 4, cả Blue Owl OCIC và OTIC đều kích hoạt biện pháp cản trở. Trong vòng bảy ngày, bốn công ty quản lý tài sản hàng đầu của BDC lớn liên tục bị đẩy vào cùng một cửa, trong khi Goldman Sachs với sự chênh lệch 4.999%, vẫn đứng ngoài cổng.
Sự yếu kém cấu trúc của BDC lưu thông bán vĩnh viễn không phải là điều mà Blue Owl's lần này dòng tiền rút mới chỉ tiết lộ, nó đã được thể hiện rõ từ lần trước của BREIT vào năm 2022, chỉ là trong bốn năm, không ai thực sự coi nó là vấn đề.
Nguyên nhân, OTIC đổ áp đến 80% vào Công nghệ và Y tế
Bây giờ quay trở lại vấn đề quan trọng ấy, tại sao cùng một cấu trúc, cùng một tuần, Goldman Sachs và Blue Owl lại chênh lệch tới 8 lần. Mở ra hồ sơ đầu tư của OTIC, câu trả lời sẽ trở nên rõ ràng.
Theo báo cáo xếp hạng của KBRA và báo cáo tài chính quý 4 năm 2024 của Blue Owl OTIC tiết lộ, đến cuối năm 2025, quy mô của danh mục đầu tư của OTIC là 62 tỷ USD, sở hữu 190 công ty, bao gồm 39 thị trường cuối cùng, trong đó 92% có sự ủy quyền từ quỹ vốn riêng, 93% là các khoản vay có tài sản bảo đảm cấp cao với quyền ưu tiên đầu tiên. Từ cấu trúc bảng cân đối sổ sách, đây là một quỹ không xấu, nhưng mức độ tập trung ngành của nó rất đặc biệt. Hệ thống phần mềm chiếm 16.1%, Công nghệ y tế chiếm 13.0%, Phần mềm ứng dụng chiếm 12.4%, chỉ ba lĩnh vực nhỏ này đã chiếm 41.5% tổng cả KVP.
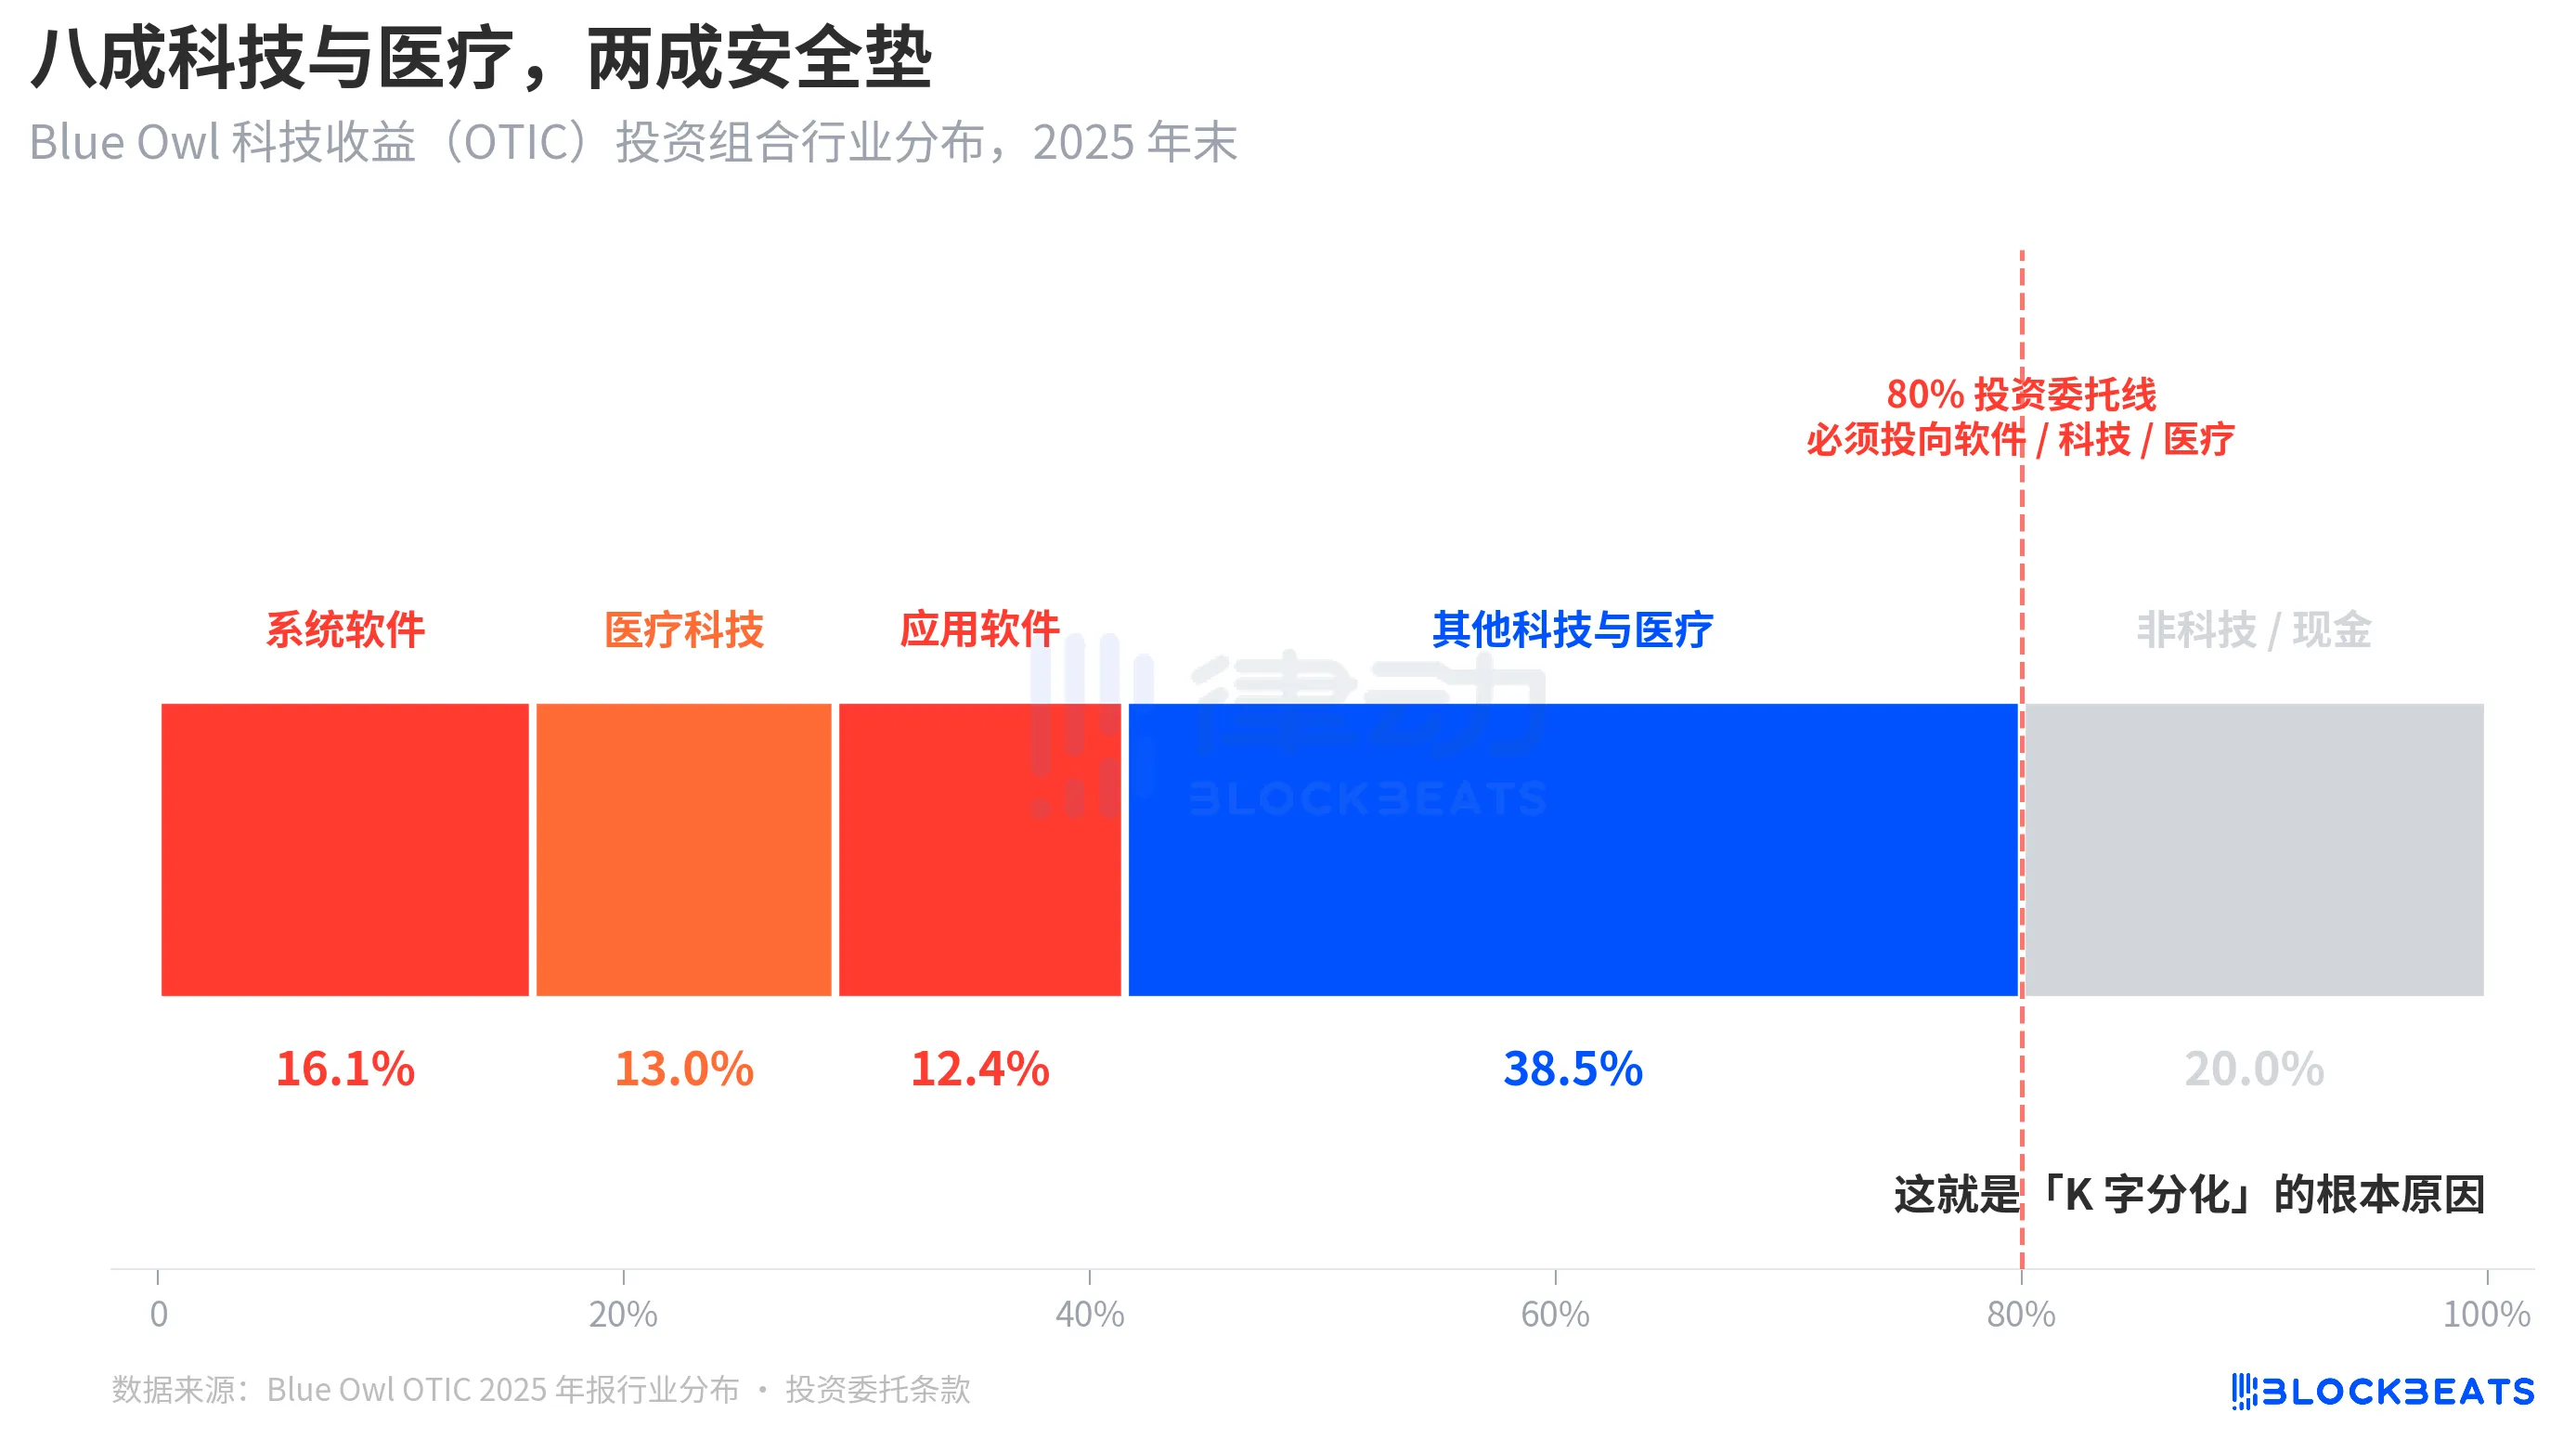
Quan trọng là, đây không phải là sở thích ngắn hạn của quản lý, mà là một quy tắc cứng nhắc được viết vào hiến pháp đầu tư OTIC, ít nhất 80% tổng tài sản phải đầu tư vào các công ty liên quan đến "phần mềm và công nghệ". Trong tài liệu công khai, Blue Owl mô tả OTIC như là "chuyên sâu vào các công ty phần mềm hàng đầu thị trường, cung cấp các giải pháp nhiệm vụ chính, có doanh thu định kỳ". OTIC từ ban đầu được thiết kế như một quỹ tín dụng công nghệ SaaS.
Và trong câu chuyện thị trường của nửa năm trước đây, SaaS đã là một trong những danh mục tài sản bị định giá lại mạnh mẽ nhất bởi AI. Khi các nhà đầu tư bắt đầu lo lắng về "sự đe doạ của AI đến doanh thu đăng ký dài hạn của các công ty phần mềm", một quỹ tín dụng riêng với 80% tài trợ đầu tư vào phần mềm và công nghệ đứng đầu danh sách. Theo báo cáo từ Bloomberg và Reuters, chính quyền quản lý của Blue Owl cũng đã thừa nhận trong giao tiếp với các nhà đầu tư rằng áp lực rút vốn trong quý một đến một phần đến từ "lo lắng về AI đe doạ các công ty phần mềm".
Trong khi đó, cổ đông hạng mục của Công ty Tín dụng Riêng Goldman Sachs High Yield Corp (tài sản quản lý 157 tỷ USD) đã được mô tả bởi Bloomberg là "độ phân tán đáng kể so với các đối thủ", không có bất kỳ lĩnh vực công nghiệp đơn lẻ nào đạt mức tài trợ công nghệ của OTIC. Cùng loại quỹ tín dụng riêng tư, cấu trúc có độ lưu động nửa, cùng 5% cổng, tài sản cơ bản với mức phơi nhiễm đến chủ đề thị trường hiện tại một cái 80% một cái dưới 15%, kết quả là tỷ lệ rút vốn một cái 40,7%, một cái 4,999%.
Đây mới chính là nguyên nhân cốt lõi của "sự phân hóa hình chữ K". Điều đó không phải là do việc suy thoái của quỹ tín dụng riêng như một loại tài sản, mà là do các quỹ đặt cược vào cùng một chủ đề thị trường mà gặp vấn đề, trong khi các quỹ phân tán hơn gần như không bị ảnh hưởng. Phân hóa xảy ra ở tầng phơi nhiễm rủi ro, không phải ở tầng cấu trúc.
Kết
CEO của JPMorgan Chase, Jamie Dimon, trong bức thư gửi cổ đông năm 2026 được công bố vào ngày 6 tháng 4, ngẫu nhiên trùng với ngày mà Blue Owl rơi vào mức giá thấp nhất. Trong bức thư, ông viết rằng: Tín dụng riêng tổng thể thiếu minh bạch và các phương pháp đánh giá giá trị cho vay nghiêm ngặt, điều này khiến mọi người có thể chọn bán nếu họ nghĩ rằng tình hình sẽ trở nên tồi tệ hơn, ngay cả khi sự mất mát thực tế ít thay đổi.
Câu nói của Dimon chỉ ra vấn đề cấu trúc. Tín dụng riêng khó có thể theo dõi giá thị trường, còn người giữ cổ phần cảm nhận về rủi ro lại nhạy cảm hơn so với sự mất mát thực sự. Nhìn vào ngày 7 tháng 4 năm 2026 sẽ thấy ý nghĩa kép. Một là sự chênh lệ không thể nhỏ hơn 0,001 của Goldman, phần lớn là kết quả của cấu trúc phân tán chứ không phải may mắn. Hai là toàn bộ thị trường tín dụng riêng quy mô 1.8 nghìn tỷ USD vẫn chưa giải quyết được mâu thuẫn cơ bản giữa "lưu động và cấu trúc không minh bạch".
Một cánh cổng 5% đã không chia Blue Owl và Goldman Sachs thành "Quỹ Tốt" và "Quỹ Xấu", mà chỉ đơn giản là đặt hai quyết định đầu tư khác nhau - "Cược cụm vào chủ đề hiện tại" và "Phân tán" - trên cùng một biểu đồ nến để giải quyết một lần.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan