Người một khi có mặt của riêng mình: Ví Agentic và Tuổi 20 của Ví vào Thập kỷ Tiếp theo
原文标题:《Con Đường của Sự Tồn Tại: Ví Hành Động và Thập Kỷ Tiếp Theo của Ví Điện Tử》
原文来源:Ví Bitget
Vào năm 1984, con chuột của Apple (Macintosh) đã giết chết dòng lệnh. Vào năm 2026, Agent đang giết chết con chuột.
Điều này không phải là lối ngôn ngữ ẩn dụ. Google, Amazon, NVIDIA, Visa, Microsoft, Alibaba - những công ty đã bỏ ra hàng tỷ đô la để mài dũa giao diện đồ họa đang chủ động tránh GUI, chuyển sang giao diện dòng lệnh (CLI), API và giao diện tự nhiên của Agent. Logic đằng sau rất đơn giản: Sự tăng trưởng từ 0 đến 1 phụ thuộc vào con người, nhưng với một nhóm người dùng tăng mười lần tiếp theo, họ không còn nhìn vào màn hình nữa.
Nhưng điều mà tất cả mọi người đều tránh né đó là: Khi người dùng của phần mềm chuyển từ con người sang Agent, liệu con người cần phải tiếp tục hiện diện không?
Ngay từ năm 1950, nhà sáng lập lý thuyết điều khiển Wiener (Norbert Wiener) đã cảnh báo rằng: Một khi con người mất khả năng quan sát và can thiệp, vòng lặp âm thanh sẽ bị hỏng, hệ thống sẽ mất kiểm soát. Điều mà OpenAI đang nhấn mạnh hôm nay với "Kĩ Thuật Võ Rơi", về bản chất cũng là sự tiếp tục của tư duy này.
Hơn bảy thập kỷ sau đó, Ví Hành Động đang đối mặt với phiên bản mật mã của vấn đề này. Cửa sổ xác nhận, yêu cầu ký, quá trình phê duyệt, sao lưu từ khóa ghi nhớ, xác minh đa yếu tố... Các biện pháp an ninh mà ví mật mã đã mất mười năm để xây dựng, đều đang trả lời một câu hỏi: "Thao tác này, liệu chính bạn đã ủy quyền không?" Agent khiến cấu trúc tương tác con người này trở nên không hiệu quả: tiếp tục yêu cầu xác nhận thủ công từng bước, Agent không thể thực hiện được việc thực thi liên tục, thời gian thực và tự động; việc trực tiếp giao quyền kiểm soát chìa khóa riêng biệt vô hạn cho Agent sẽ đặt con người vào nguy cơ không thể chấp nhận được.
Câu trả lời không nằm ở hai cực. Tự trị hoàn toàn là ngữ cảnh quyến rũ nhất của thời đại Agent, nhưng cảnh báo của Wiener vẫn hoàn toàn đúng.
Chúng tôi tin rằng, Ví Hành Động cần phải phục vụ đồng thời cho hai loại thực thể: Một mặt cung cấp khả năng thiết lập quy tắc, kiểm soát rủi ro và khả năng can thiệp quản trị cho con người; mặt khác cung cấp quyền thực hiện bị ràng buộc cho Agent, giúp họ có thể tự chủ trong việc thực hiện các hoạt động trên chuỗi trong ranh giới cụ thể. Nói cách khác, ví cần phải tiến hóa từ một công cụ chứa tài sản và chữ ký được con người sử dụng, trở thành một hệ thống quyền lực và thực thi giúp con người đặt ra định rõ ranh giới và giúp Agent hoạt động trong ranh giới đó.
Hệ thống này nên trông như thế nào? Đó chính là câu hỏi mà bài viết này sẽ trả lời.
Một, Trận Chiến Ví Dày Đặc, Trận Chiến Ví
Trong bài viết Fat Wallet Thesis, Delphi Digital đã đưa ra một nhận định mạnh mẽ: Khi các giao thức và ứng dụng ngày càng đồng nhất, giá trị sẽ lắng đọng tại tầng ví, vì ví gần nhất với người dùng, nắm giữ kênh phân phối và luồng lệnh, trong khi người dùng cũng sẽ ở lại trong một ví cụ thể trong thời gian dài do giao diện quen thuộc, tài sản lắng đọng và sự cản trở di chuyển.
Nhưng Agent không tuân thủ cùng logic đó. Là người thực thi máy "vô tình", Agent sẽ không ở lại trong một ví như con người vì giao diện quen thuộc, sở thích thương hiệu hoặc thói quen sử dụng, mà sẽ tiếp tục tìm kiếm bộ hạ tầng hiệu quả nhất, thời gian trễ tối thiểu nhất và tối ổn nhất để thực hiện. Khi các tiêu chuẩn như ERC-8004 ngày càng phổ biến, danh tính và tầng uy tín của Agent cũng có thể di chuyển giữa các hệ thống khác nhau, điều này có nghĩa là hiệu ứng khóa ví đối với Agent, tự nhiên yếu hơn hiệu ứng khóa đối với con người.
Tuy nhiên, điều này không có nghĩa là giá trị của ví biến mất, mà là vị trí lắng đọng giá trị sẽ thay đổi. Trong kịch bản sử dụng cá nhân đơn giản, Agent sẽ làm suy yếu bức tường phòng thủ của ví dựa vào giao diện, thói quen và điểm vào, trong khi ở kịch bản triển khai tổ chức tương đối phức tạp, khi một doanh nghiệp đã thiết lập chiến lược, quy trình phê duyệt, thông số kiểm soát rủi ro và hệ thống kiểm toán xung quanh toàn bộ "đội hình Agent," chi phí chuyển đổi không còn đến từ trải nghiệm người dùng phía trước mà đến từ việc xây dựng lại toàn bộ cấu hình quyền hạn, quản trị và vận hành.
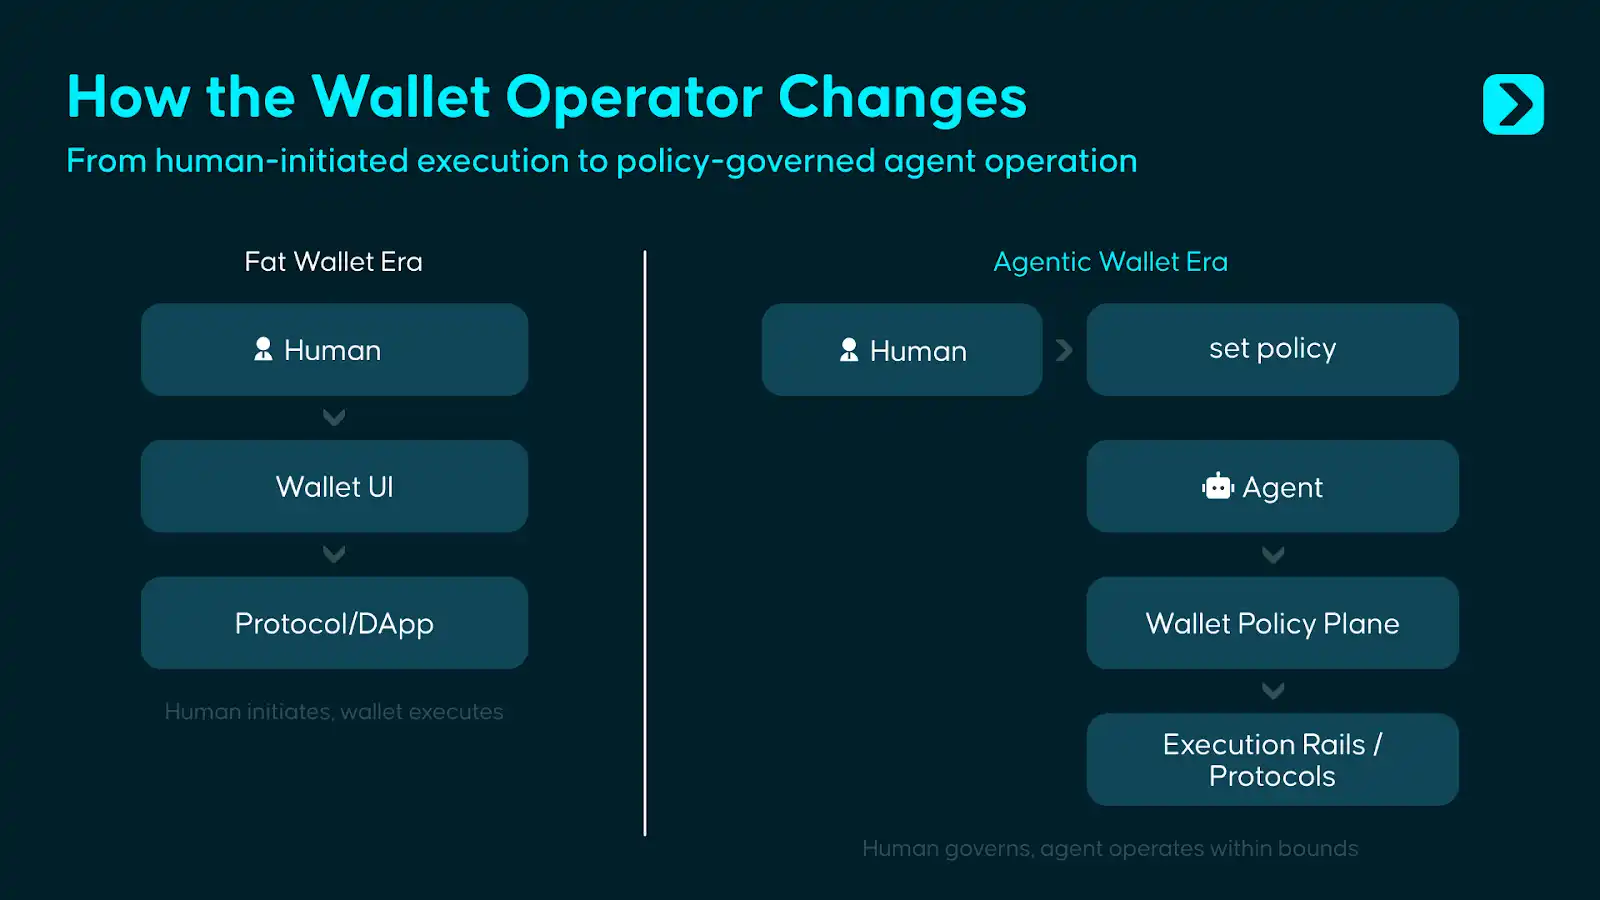
Do đó, Ví Agentic trả lời một câu hỏi khác ngoài Fat Wallet: Fat Wallet đua tranh điểm vào của người dùng, còn Ví Agentic đua tranh quyền kiểm soát khi phần mềm bắt đầu trực tiếp chi phối tài chính.
Nếu nhìn lại lịch sử phát triển của ví, ta sẽ thấy mỗi lần thay đổi hình thái sản phẩm, cơ bản là tương ứng với sự thay đổi của đối tượng niềm tin của người dùng:
· Ví từ Khóa Ghi Nhớ, yêu cầu người dùng tin tưởng chính mình.
· Ví Hợp Đồng Thông Minh, yêu cầu người dùng tin tưởng mã nguồn.
· Ví Nhúng, yêu cầu người dùng tin tưởng nhà cung cấp dịch vụ.
Và đến khi đến Ví Agentic, điều mà người dùng cần phải tin tưởng, là một hệ thống kiểm soát bao gồm quyền, chiến lược và cơ chế quản lý cùng nhau.
Mục tiêu của hệ thống này không phải là để phần mềm kiểm soát các quỹ, mà là để phần mềm hoạt động dưới sự ủy quyền hạn chế, đồng thời để con người luôn giữ quyền kiểm soát cuối cùng. Chính vì vậy, lõi của Agentic Wallet không chỉ là "để Agent có thể sử dụng ví", mà là "để Agent quản lý các quỹ của người dùng con người trong các điều kiện có thể hạn chế, kiểm tra và can thiệp".
Hai, Ranh giới của Ví, Điểm bắt đầu của Agent
Các ví hiện có vẫn hoạt động tốt trong bối cảnh mà chúng đã được thiết kế, nhưng vấn đề đang nảy sinh là ngày càng nhiều các trường hợp sử dụng do Agent điều khiển đang vượt ra khỏi ranh giới thiết kế hiện có của ví.
Tình huống 1: Agent Giao dịch cần hành động nhanh chóng, nhưng "có khả năng thực hiện" không đồng nghĩa với "được phép thực hiện"
Một Agent quản lý danh mục theo dõi liên tục thanh khoản qua các chuỗi khác nhau. Khi cơ hội xuất hiện, nó cần phải hoàn thành giao dịch trong vòng vài giây. Logic kiểm soát của ví truyền thống là người dùng mở ứng dụng - kiểm tra giao dịch - nhấp để xác nhận. Đến khi toàn bộ quy trình này hoàn thành, cửa sổ cơ hội thường đã đóng lại.
Về mặt kỹ thuật, Agent đã có khả năng gọi hàm swap, tạo calldata, cầu nối quỹ, vấn đề ở đây là, khả năng không đồng nghĩa với quyền hạn. Một Agent có thể khởi xướng giao dịch, nhưng điều đó không có nghĩa là nó nên được phép tự do sử dụng quỹ.
Vai trò của Agentic Wallet chính là phân chia hai khái niệm này: Agent có thể hành động ngay lập tức, nhưng chỉ có thể hoạt động trong các quy tắc được thiết lập trước, chẳng hạn như chỉ được phép tài sản đã được phê duyệt, tuân thủ ranh giới trượt giá và tự động tạm dừng khi điều kiện thị trường bất thường. Kỹ năng xác định những gì Agent "có thể làm", trong khi ví chịu trách nhiệm ràng buộc những gì Agent "được phép làm".
Tình huống 2: Agent Thanh toán cần chi tiền, nhưng không nên sở hữu quyền kiểm soát toàn bộ quỹ
Một Agent thanh toán chịu trách nhiệm tự động thanh toán hóa đơn API, phí đăng ký dịch vụ SaaS và thanh toán nhà cung cấp. Trong hệ thống ví hiện tại, nó thường chỉ có hai lựa chọn: hoặc đợi phê duyệt thủ công cho từng khoản thanh toán, hoặc giữ một khóa riêng có quyền ký vô hạn. Lựa chọn đầu tiên không thể mở rộng, lựa chọn thứ hai có rủi ro quá lớn.
Agentic Wallet cung cấp một hình thức ủy quyền hạn chế: Nó chỉ có thể thanh toán cho các nhà cung cấp được liệt kê trắng, chỉ có thể sử dụng tài sản đã chỉ định, chỉ được thực hiện trong giới hạn ngân sách hàng ngày và tất cả các khoản chi tiêu đều được ghi chép đầy đủ.
Scenario 3: Multiple Agents Need to Have Isolated Permissions Under a Shared Budget
One entity may run multiple Agents simultaneously: one for transactions, one for payments, one for review. The current wallet can certainly create multiple sub-accounts, but it is not a native capability of the existing wallet to uniformly arrange permissions for these accounts, set a global budget cap, enforce cross-Agent policy constraints, and form a unified audit trail.
However, in the Agentic Wallet model, this would be treated as a design priority: each Agent has independent, well-defined permissions; at the same time, a unified policy layer is responsible for controlling overall risk exposure, cross-Agent frequency limits and shared budget, and generating consistent audit records.
These scenarios point to the same conclusion: private key management is still the cornerstone of wallet security, allowing Agents direct access to private keys is an unacceptable risk in any scenario. But merely managing private keys is not enough.
When an operator transitions from a human to an Agent, the wallet must also address a second question: who is allowed to act under what conditions, to what extent, on which assets, towards which objects. Private key management is the first line of defense, and managing the permission boundaries of non-human operators is the second firewall added in the Agent era.
III. Bounded Autonomy: Agentic Wallet Design Philosophy
The current industry is still in the early exploration stage of the Agentic Wallet, and there is no mature Agentic Wallet solution yet. However, as mentioned in the preface, the Agentic Wallet envisioned in this article is a fund control system that connects human governance with Agent execution: humans are responsible for setting boundaries, Agents are responsible for actions within the boundaries, and the wallet is responsible for ensuring that this set of constraint relationships is always executable, auditable, and intervenable.
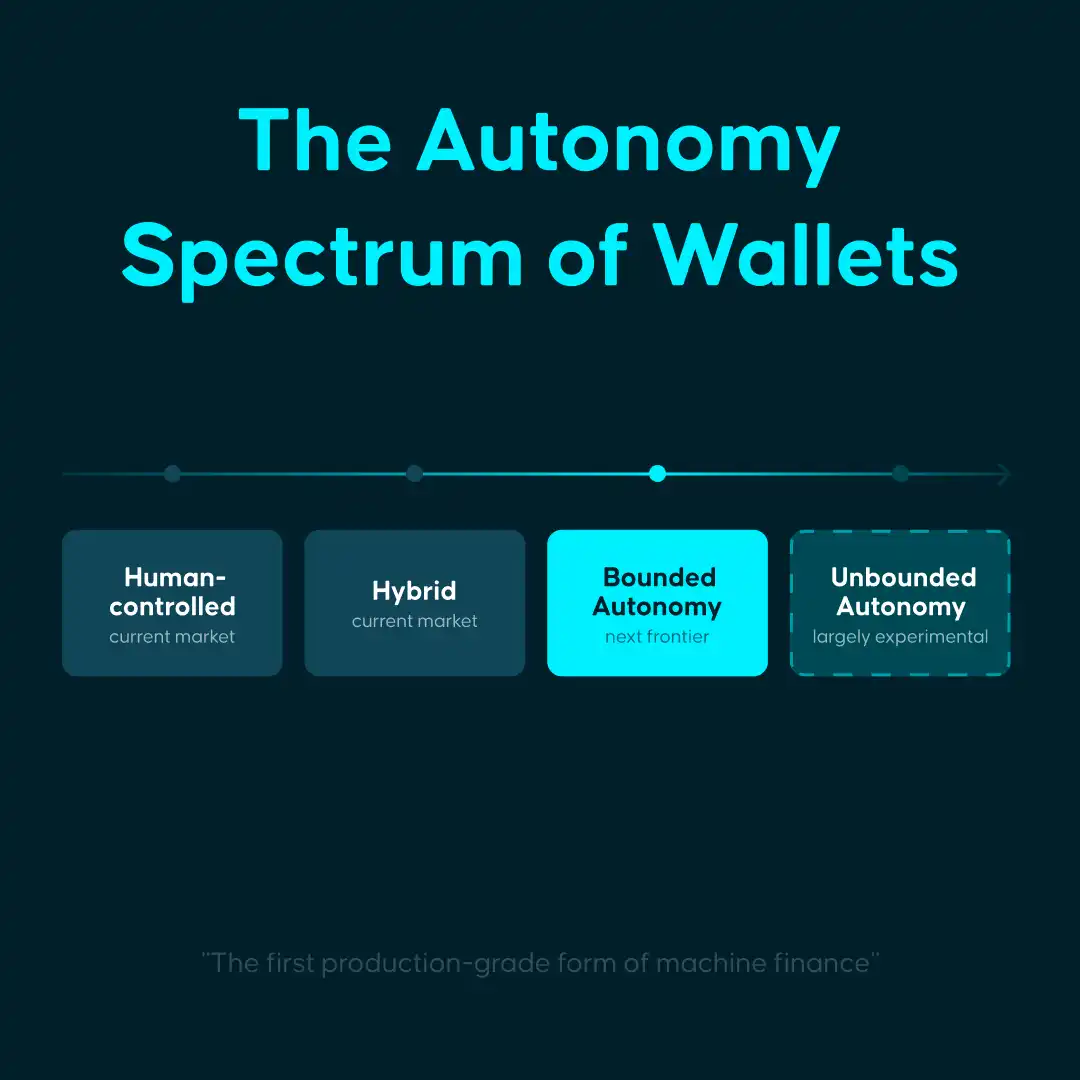
At the same time, depending on the degree of authorization that the Agent receives, the Agentic Wallet may also serve the following 4 scenarios:
Human-controlled: The Agent provides suggestions and assistance, and each operation still requires human confirmation. The improvement lies in interaction efficiency, and the logic of fund control remains unchanged.
Hybrid: Đại lý xử lý các hoạt động thông thường như truy lời, báo giá, nhắc nhở hoặc thực hiện với rủi ro thấp; Tần suất can thiệp của con người giảm xuống, nhưng các trường hợp biên vẫn cần được phê duyệt bởi con người, chẳng hạn như chạm vào việc chuyển khoản tiền, gọi hợp đồng hoặc nhánh ngoại lệ.
Bounded Autonomy: Đại lý tự hành trong các quy tắc, hạn ngạch và con đường từ chối rõ ràng. Con người từ người phê duyệt từng giao dịch chuyển sang là người tạo ra các quy tắc. Agentic Wallet được thảo luận trong bài viết chủ yếu chỉ đến loại này.
Full Autonomy: Đại lý có chủ suất kinh tế gần như toàn diện, có thể tự lập lịch chi tiền và chịu trách nhiệm về kết quả mà không cần các ranh giới được xác định trước. Mô hình này lý thuyết là hợp lý, nhưng vẫn chưa phát triển đầy đủ về mặt an ninh, quản trị, trách nhiệm và tuân thủ, hiện tại chủ yếu dừng ở giai đoạn thử nghiệm.
Để làm tham chiếu, Stripe đã phân loại thương mại đại lý thành năm cấp độ trong bức thư hàng năm 2025: L1 là Điền biểu mẫu (Loại bỏ biểu mẫu web), L2 là Tìm kiếm mô tả (Tìm kiếm mô tả), L3 là Tính nhất quán (Bền vững), L4 là Ủy quyền (Uỷ nhiệm), L5 là Mua trước (Dự đoán) ; đồng thời xác định rõ rằng, ngành hiện tại vẫn "lảo đảo trên ranh giới của L1 và L2".
Dưới góc nhìn đó, nhu cầu thị trường lớn nhất hiện tại có thể đến từ các tình huống kiểm soát bởi con người và loại hỗn hợp, và Hạn chế tự hành là đích thực sự hiện tại, cũng là dạng thể hiện sản xuất đầu tiên của Đại lý quản lý vốn.
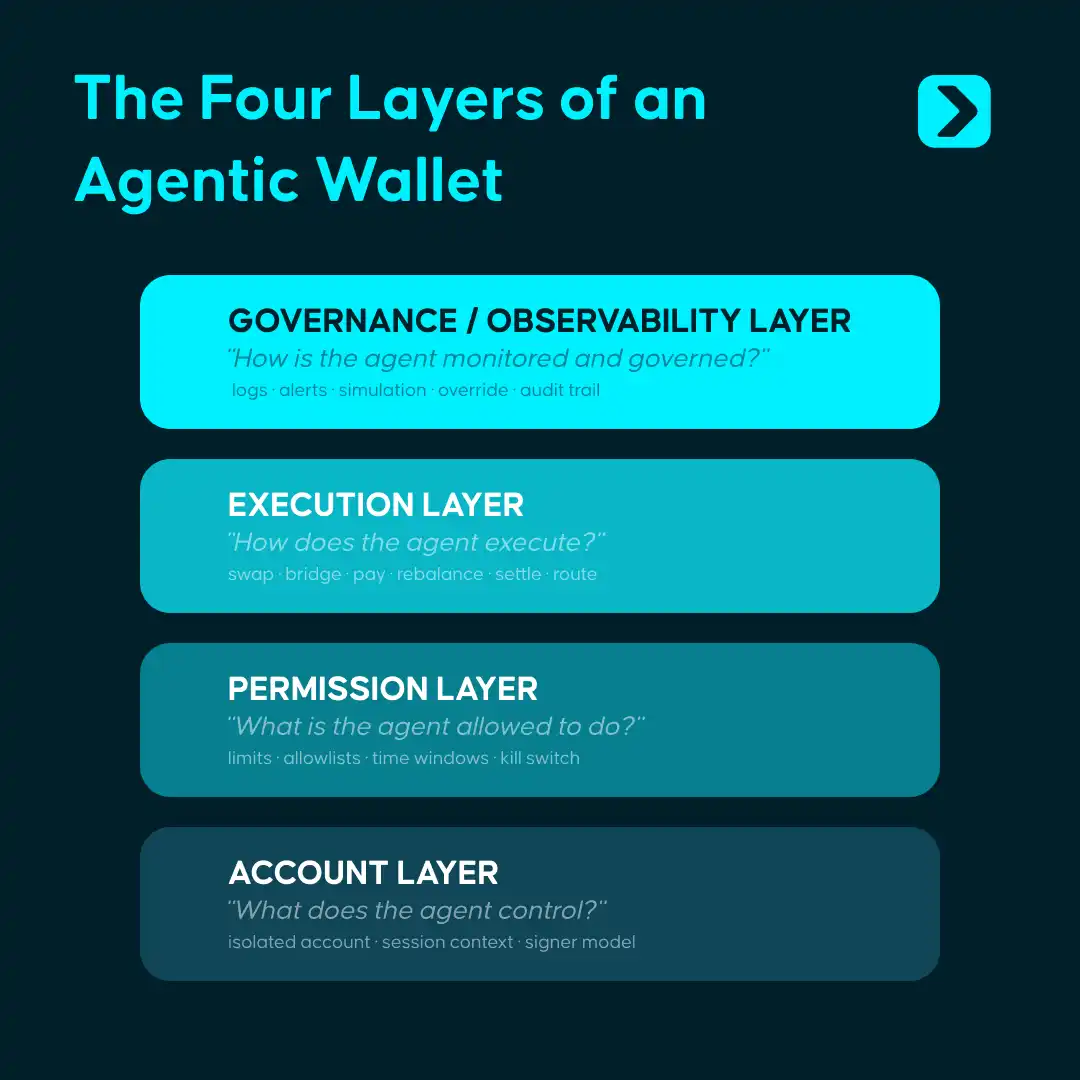
Để thực hiện ý tưởng này cần tổ chức bốn tầng kiến trúc:
· Tầng tài khoản: Tạo ra một thùng chứa kinh tế độc lập, cách ly cho mỗi Đại lý, ví dụ bằng cách sử dụng EOA, tài khoản hợp đồng thông minh, ví máy chủ hoặc môi trường TEE. Hệ thống cần áp dụng quy tắc khác biệt cho từng Đại lý.
· Tầng quyền lực: Xác định giới hạn hành vi của Đại lý, chẳng hạn như hạn mức có thể sử dụng, tài sản có thể vận hành, hợp đồng tương tác có thể thực hiện, cửa sổ thời gian có thể thực thi, logic hành động sau khi chạm ranh giới. Đây là tầng cốt lõi của toàn bộ kiến trúc.
· Tầng thực thi: Hướng đến giao diện của Đại lý chứ không phải là nhấp chuột của con người. Gửi, thanh toán, trao đổi, cầu nối, cân bằng lại, thanh lý, giải ngân, tất cả đều cần được trừu tượng hóa thành nguyên tắc cơ bản mà chương trình có thể gọi trực tiếp.
· Governance Layer: Cần cung cấp nhật ký, mô phỏng, theo dõi kiểm toán, cảnh báo, công tắc tạm dừng, quyền phủ quyền của con người, cơ chế phục hồi và nhiều hơn nữa. Tầng này quyết định xem Agentic Wallet có thực sự có thể hoạt động trong môi trường sản xuất hay không.
Ở trên cơ sở kiến trúc bốn tầng, cần bốn khả năng cốt lõi để hỗ trợ hoạt động hệ thống:
Skills: Cung cấp mô-đun hoạt động chuỗi tiêu chuẩn hóa. Agentic có thể thực hiện giao dịch, thanh toán, kết nối cầu như gọi hàm mà không cần tự lắp ráp calldata tầng dưới. Skill giải quyết vấn đề trừu tượng khả năng "có thể làm gì".
Chính sách + KYA / KYT: Bộ máy chính sách chịu trách nhiệm kiểm tra quy tắc cho mỗi hoạt động, chuyển đổi ranh giới do con người đặt ra thành điều kiện ràng buộc máy có thể thực thi; cơ chế KYA / KYT được sử dụng để xác định nguồn gốc, danh tính, ngữ cảnh rủi ro và lịch sử vận hành của Agent. Phần trước ràng buộc hành vi, phần sau nhận dạng tác nhân, đảm bảo tất cả hoạt động tài chính luôn nằm trong ranh giới đã định trước.
Session Key: Cung cấp cơ chế ủy thác an toàn với thời hạn, hạn ngạch và phạm vi hạn chế. Agent nhận được sự cho phép tạm thời và hạn chế, không phải là khóa riêng toàn bộ. Quyền được phép sẽ tự động hết hạn, không cần phải rút lại thủ công, "cho phép Agent có thể thực thi mà không cần tiếp xúc với khóa riêng toàn bộ".
Audit and Notification: Cung cấp nhật ký hoạt động có thể theo dõi và hệ thống cảnh báo thời gian thực. Mỗi giao dịch có thể được truy xuất, mỗi ngoại lệ có thể cảnh báo, mỗi tác nhân có thể tạm dừng bất cứ lúc nào.
Hiện tại, chúng ta thường kiểm soát hành vi lô-gic của Agent thông qua chỉ thị, nhưng việc sắp xếp nhiệm vụ không đồng nghĩa với ràng buộc tài chính.
Agent vẫn có thể hiểu lầm, lệch hướng, hoặc bị tấn công hoặc ô nhiễm đầu vào độc hại. Ý nghĩa của tầng Ví chính là chuyển đổi các vấn đề liên quan đến quyền lực tài chính như "có thể sử dụng tiền, có thể sử dụng bao nhiêu tiền, có thể tương tác với tài sản nào, có thể tương tác với đối tượng nào, và phải dừng ở mức độ nào trong trường hợp ngoại lệ" thành các quy tắc hệ thống đã được cố định trước. Ngay cả khi Agent có sự lệch hướng, hành động tài chính thực sự có thể xảy ra vẫn bị hạn chế trong ranh giới đã thiết lập trước đó.
Four. Tình Hình Hiện Tại của Ví Agentic: Bốn Con Đường và Bốn Khoảng Trống
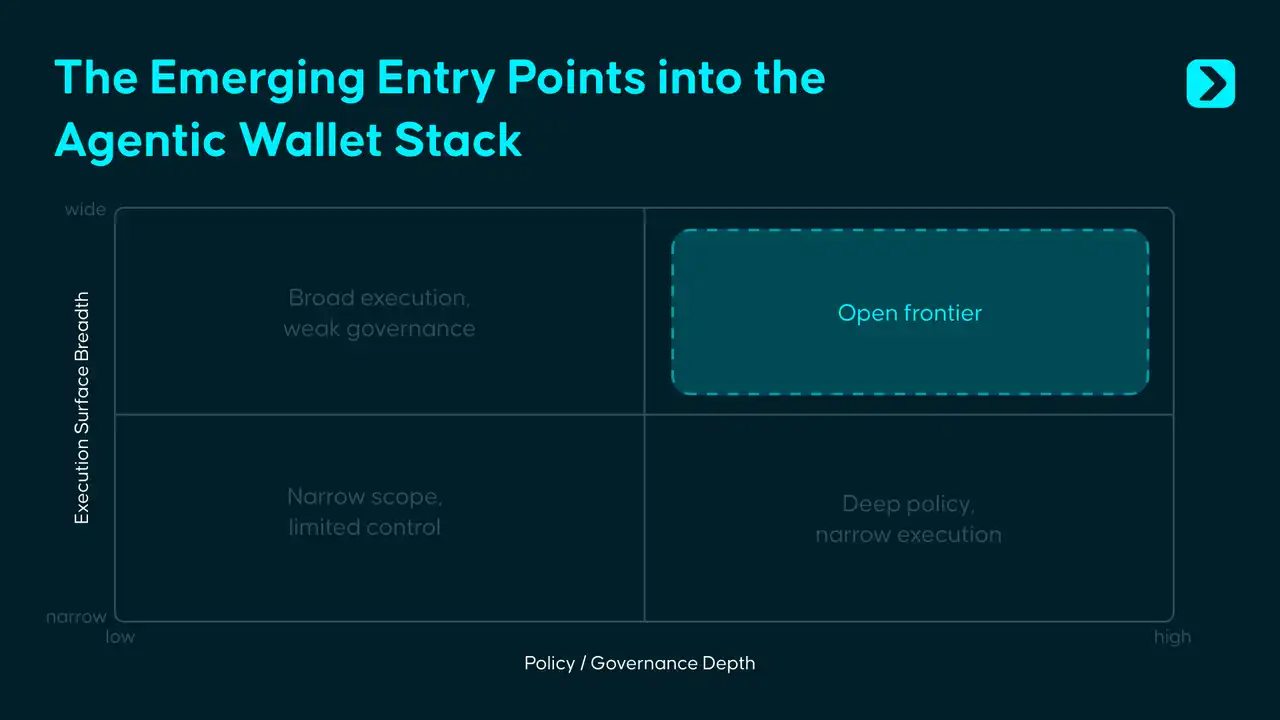
Quanh Ví Agentic hiện tại, chúng tôi quan tâm đến 4 trường hợp điển hình, đã cơ bản giải quyết vấn đề "Làm thế nào để Đại lý tiếp cận hệ thống tài chính", nhưng chưa trả lời "Làm thế nào để Đại lý sử dụng tài chính an toàn xuyên chuỗi và trong môi trường phức tạp".
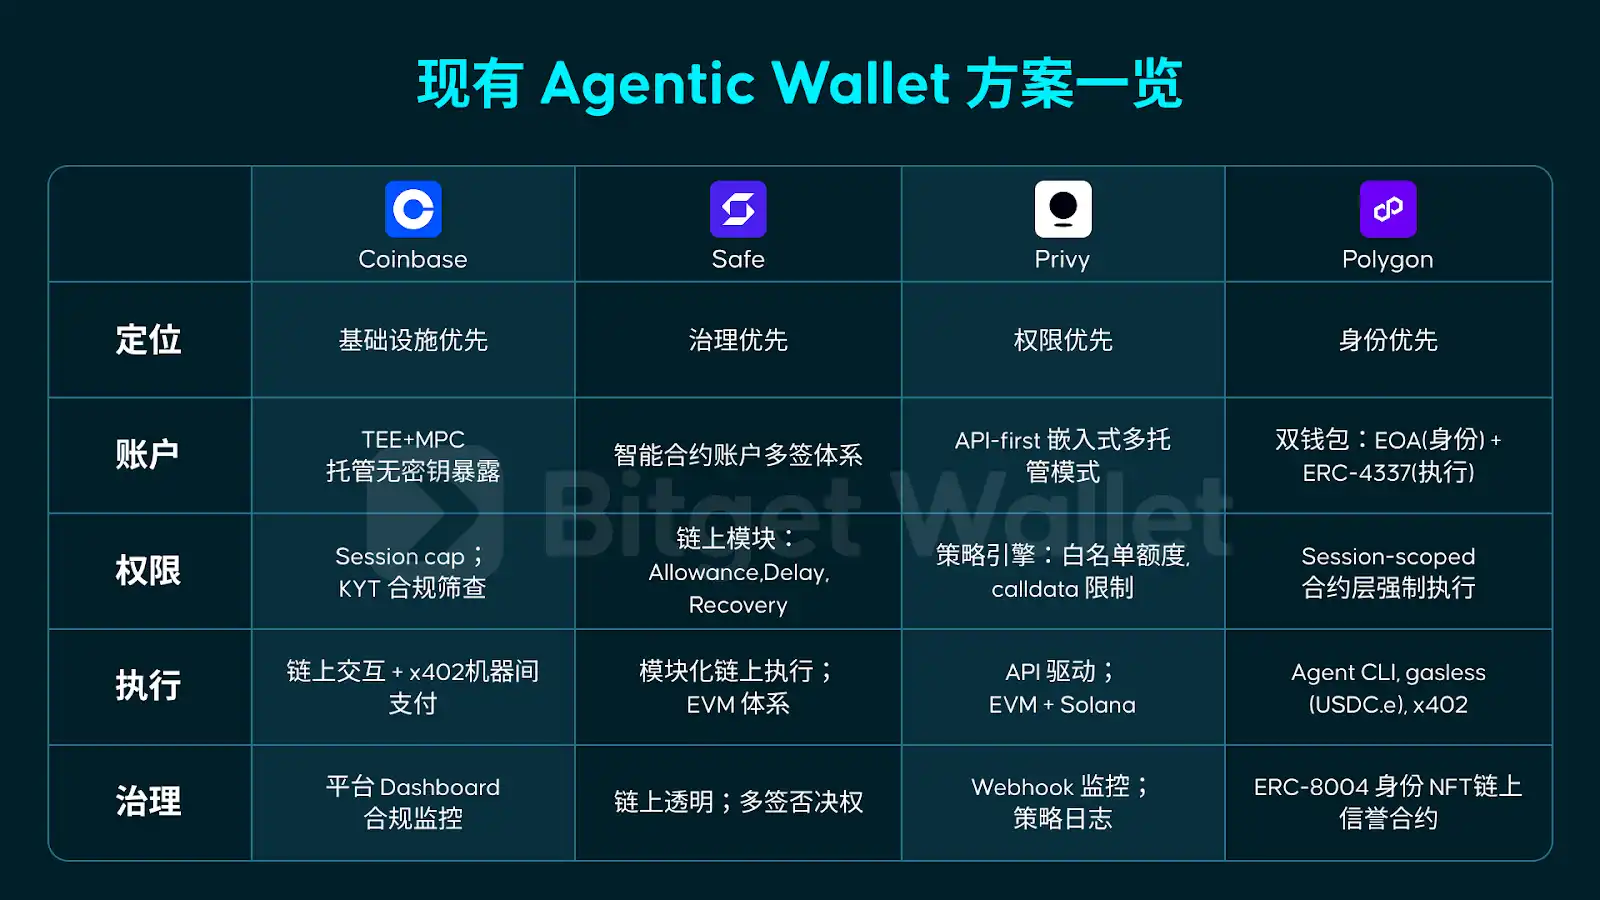
Coinbase, Safe, Privy và Polygon đã từng cho ra các giải pháp khả thi của riêng mình ở cấp độ cơ sở, quản trị, quyền hạn và định danh, tuy nhiên việc chưa hoàn thành là kết hợp những khả năng cục bộ này thành một hệ thống kiểm soát thống nhất có thể hoạt động xuyên chuỗi, di chuyển xuyên môi trường, và vẫn tồn tại trong các tình huống đối đầu phức tạp. Ở giai đoạn hiện tại, điểm nghẽn chung của Ví Agentic, tập trung chủ yếu vào bốn khoảng trống sau:
Thứ nhất, Danh tính và Uy tín chưa thể chuyển giao.
Hệ thống danh tính và uy tín của Đại lý trên chuỗi có thể được thiết lập, nhưng hệ thống tín dụng cơ bản và thông thường có thể sử dụng xuyên chuỗi, xuyên ví, và xuyên môi trường vẫn chưa tồn tại. Lịch sử và uy tín mà một Đại lý tích luỹ trong một cộng đồng nào đó không thể tự nhiên chuyển sang một cộng đồng khác.
Thứ hai, Tầng chiến lược thiếu chuẩn thống nhất.
Coinbase sử dụng giới hạn chi tiêu, Safe sử dụng mô-đun trên chuỗi, Privy sử dụng bộ máy chính sách, Polygon sử dụng ví phiên session-scoped. Ngành công nghiệp hiện đã nhận thức rộng rãi rằng tầng quyền hạn là cốt lõi, nhưng vẫn chưa hình thành chuẩn mực chiến lược thống nhất, có thể chuyển giao, kết hợp, và tái sử dụng xuyên sản phẩm.
Thứ ba, An ninh đối đầu vẫn rất trống trải.
Châm biếm ngay lập tức, âm mưu nhiễm, Kỹ năng độc ác, và Đầu vào bên ngoài bị ô nhiễm, những vấn đề này sẽ không được giải quyết tự động bởi việc kiểm định hợp đồng truyền thống. Vấn đề thực sự mới mẻ mà thời đại của Đại lý đem lại là: khi quá trình quyết định của mô hình bị bóp méo bởi đầu vào xấu xa, ví sẽ nhận biết, can thiệp, và ngăn chặn rủi ro.
Thứ tư, Việc phủ sóng toàn chuỗi vẫn chưa thực hiện.
Các giải pháp hiện tại chủ yếu tồn tại trên một chuỗi đơn lẻ hoặc một phạm vi nhiều chuỗi hạn chế, nhưng hoạt động kinh tế của Đại lý sẽ không mãi mãi chỉ nằm ở một sinh thái duy nhất. Một Ví Agentic thực sự trưởng thành phải đối mặt với các vấn đề nhiều chuỗi, nhiều môi trường thực thi và tính nhất quán về quyền hạn xuyên ngành.
Năm, Dưới Bề Mặt Nước: Agentic Wallet Trong Mười Năm Tiếp Theo
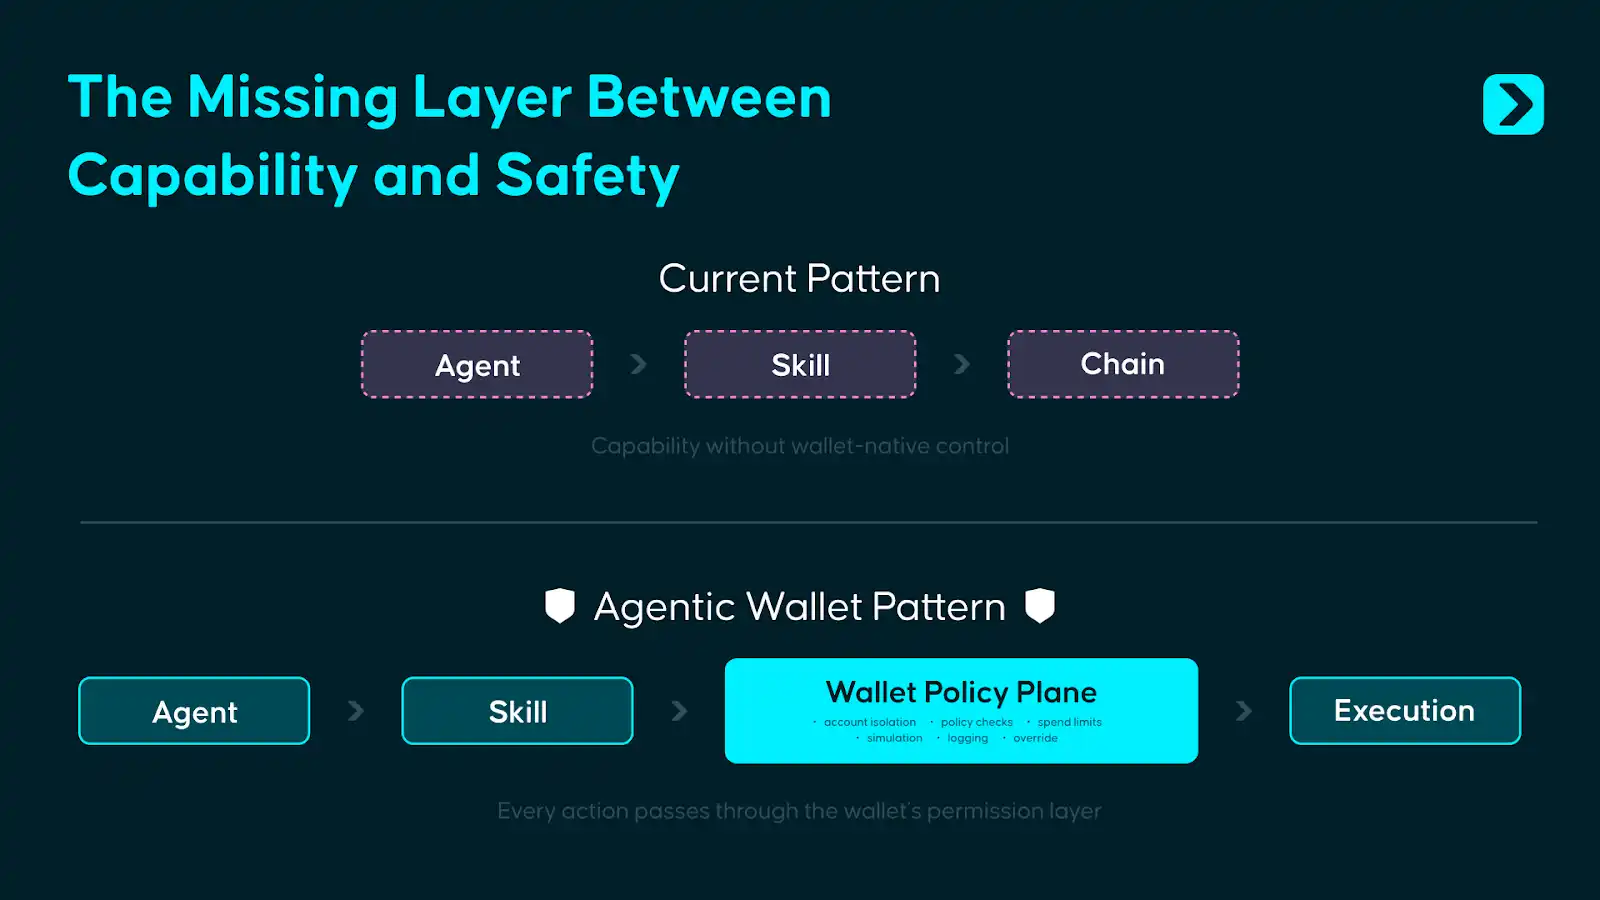
Hiện tại, việc thiết kế của Agentic Wallet tập trung vào việc tăng cường quyền kiểm soát chi tiết của con người đối với Agent. Trong hầu hết các triển khai, vai trò của ví tiền điện tử gần với một người ký chủ động: Agent gọi Skill, Skill tạo giao dịch, ví tiền điện tử hoàn thành chữ ký phía sau, và giao dịch được thực hiện trên chuỗi.
Nhưng nếu Agent thực sự bắt đầu quản lý tài chính, việc chỉ có việc ký duy nhất ở bước cuối cùng rõ ràng không đủ. Cách tiếp cận hợp lý hơn là để quyền kiểm soát xảy ra trước khi thực thi: Sau khi Agent gọi Skill, yêu cầu đi vào Mặt Phẳng Chính sách bên trong ví tiền điện tử trước, chỉ khi được kiểm tra chính sách, thực thi mới được phê duyệt.
Mặt Phẳng Chính sách của Ví tới từ cách nghĩ của Mặt điều khiển và Mặt dữ liệu trong kiến trúc hệ thống. Nó nằm giữa hành vi Agent và thực thi trên chuỗi, tổng hợp Máy chủ Quy định, kiểm tra KYT/KYA, xác minh Khóa Phiên, đánh giá Rủi ro và xử lý ngoại lệ thành một giao diện quyết định thống nhất.
Cách tiếp cận này không xa lạ, kiến trúc thanh toán của Stripe cũng có logic tương tự: Nhà phát triển gọi API đơn giản, nhưng trước khi tiền di chuyển thực sự, Stripe đã hoàn thành việc xác định rủi ro, kiểm tra quy tắc và xử lý tuân thủ sau nền. Agentic Wallet cần làm điều tương tự, cung cấp một giao diện thực thi sạch sẽ cho nhà phát triển ở tầng trên, và sử dụng Máy chủ Quy định tiền trước để đưa ra quyết định phê duyệt quyền hạn.
Sự cấp bách đến từ việc, các loại tấn công như Inject Prompt, Tool Poisoning, và kỹ năng độc hại đang nhanh chóng mở rộng, trong khi cơ sở hạ tầng bảo mật phía ví tiền điện tử vẫn đang chậm lại. Mặt Phẳng Chính sách của Ví chuẩn hóa chưa trở thành nguyên tắc cơ bản phổ biến trong ngành ngày nay.
Tuy nhiên, Mặt Phẳng Chính sách cũng không phải là điểm cuối. Khi danh tính và hệ thống uy tín của Agent từng bước trưởng thành, logic ủy quyền sẽ chuyển từ tiến chạy theo quy tắc tĩnh sang được dẫn động bởi niềm tin động. Ngày nay dựa vào giới hạn được thiết lập trước, mức tín dụng, danh sách trắng và con đường phủ định chủ thể; trong tương lai, hồ sơ giao dịch trên chuỗi, lượt đồng hành và dữ liệu tin cậy xuyên hệ thống sẽ từ từ hình thành cơ sở tín dụng của Agent có thể xác minh, và nhiều quyết định ủy quyền hơn sẽ được đưa ra dựa trên danh tính, lịch sử và hiệu suất thực tế.
Khi Môi trường Bắt đầu Tương tác Kinh tế ở Tốc độ máy giữa các Đại lý, Cơ chế Kiểm soát phải được Tích hợp từ đầu vào Hệ thống. Vai trò của Ví Cũng sẽ thay đổi theo:Ở giai đoạn đầu, nó là Người bảo vệ, chịu trách nhiệm ngăn chặn Hành vi Vi phạm; ở giai đoạn trưởng thành, nó gần giống cơ sở hạ tầng hơn, chịu trách nhiệm để các Bên Đáng tin cậy liên kết với tài khoản, quyền hạn và hệ thống thanh toán một cách ít ma sát hơn.
Trong thập kỷ qua, Trận chiến của Ví đã diễn ra tại cái cổng đó trên màn hình. Trong thập kỷ tiếp theo, Trận chiến sẽ diễn ra ở lớp Kiểm soát mà Người dùng không thấy được.
Bài viết này được đăng bởi một bên thứ ba và không thể hiện quan điểm của BlockBeats.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan