Báo cáo nghiên cứu của OKX Ventures: Cái nhìn toàn cảnh về kinh doanh thông minh, kiến trúc, xu hướng và lộ trình triển khai
Làn sóng thay đổi do trí tuệ nhân tạo thúc đẩy đang âm thầm định hình lại nền tảng của thế giới kinh doanh. Như "AI 2027" đã nói: "Dự kiến sau năm 2025, trí tuệ nhân tạo sẽ ngày càng trở nên giống một thực thể tự chủ hơn là một trợ lý đơn thuần." Chúng ta đang ở bước ngoặt, nơi các tác nhân thông minh đang chuyển đổi từ những công cụ thông thường không thể tin cậy thành các tác nhân thông minh tự chủ.

Những độc giả quan tâm đến thế giới AI và Fintech sẽ thấy rằng kể từ cuối năm 2024, các ông lớn trong lĩnh vực Internet, thanh toán và thương mại điện tử như Paypal, Visa, Mastercard, Stripe và Amazon đã bắt đầu triển khai "kinh doanh thông minh" và "thanh toán thông minh". Logic đằng sau điều này thực sự rất rõ ràng: thế giới kinh doanh truyền thống đã chứng kiến một xu hướng ngày càng rõ ràng, và việc ứng dụng giao diện đại lý trên quy mô lớn sẽ phá vỡ mọi logic kinh doanh và quan hệ sản xuất ban đầu dựa trên GUI (giao diện người dùng đồ họa Internet) truyền thống trong 30 năm qua. Trên cơ sở này, hoạt động thương mại điện tử truyền thống, tiếp thị quảng cáo và logic thanh toán tài chính đã được viết lại hoàn toàn, và thậm chí một danh mục mới sẽ xuất hiện: Thương mại Đại lý (Thương mại Thông minh).
Hầu hết người dùng và nhà giao dịch trong thế giới tiền điện tử vẫn chưa nhận thức được sự thay đổi mô hình này, tương tự như sự thay đổi mô hình từ xe ngựa sang đầu máy hơi nước và từ Internet máy tính sang Internet di động. Sự chuyển đổi này của thương mại đại lý không chỉ là sự mở rộng thông minh của "thương mại điện tử" như nhiều người vẫn nghĩ.
Báo cáo nghiên cứu này của OKX Ventures nhằm mục đích cung cấp cho độc giả (đặc biệt là độc giả Crypto, bởi vì bạn thực sự có lợi ích trong trò chơi!) một góc nhìn toàn cảnh về thương mại đại lý, phân tích một cách có hệ thống cấu trúc và lộ trình kỹ thuật của nó, phân tích sự đổi mới thương mại của sự chuyển đổi này, khám phá những khó khăn cốt lõi mà nó gặp phải trong quá trình triển khai cuối cùng, và cuối cùng chứng minh tại sao tiền điện tử có thể trở thành cơ sở hạ tầng nền tảng không thể thiếu của nó.
1. Thương mại đại lý là gì?
Chúng tôi đã tham khảo đầy đủ các công ty sau: Stripe (ra mắt Stripe Issuing), Visa (đề xuất khái niệm Intelligence Commerce và API hỗ trợ)), Mastercard (ra mắt Agent Pay), Coinbase (ra mắt giao thức thanh toán x402) Mô tả về Commcerce và Agentic Payment đưa ra những định nghĩa đơn giản sau:
Agentic Commerce là một mô hình kinh doanh được điều khiển bởi các tác nhân AI có thể thực hiện nhiều tác vụ khác nhau thay mặt người dùng, bao gồm tìm kiếm sản phẩm, so sánh các lựa chọn, đưa ra đề xuất và hoàn tất giao dịch mua. Các tác nhân AI này có thể tương tác với các nền tảng thương mại điện tử, xử lý giao dịch và quản lý toàn bộ quy trình mua sắm, nhằm mục đích mang lại trải nghiệm mua sắm được cá nhân hóa, an toàn và thuận tiện hơn. Tính năng "Mua hàng cho tôi" của Amazon (cho phép các tác nhân AI hỗ trợ người dùng mua hàng từ các thương hiệu bên thứ ba) và công cụ "Operator" của OpenAI (tự động hoàn thành các tác vụ mua sắm trực tuyến) là những ví dụ nổi tiếng nhất.
Hiện tại, Agentic Commerce vẫn là một lĩnh vực mới nổi và chưa có nhiều dữ liệu kinh doanh hoặc thương mại công khai. Theo báo cáo năm 2024 của Gartner, chưa đến 1% các công ty hoặc nhà cung cấp thương mại điện tử đã áp dụng Agentic AI vào hoạt động kinh doanh hoặc dịch vụ của họ. Tuy nhiên, thị trường đang rất chú ý đến công nghệ này. Theo một khảo sát thống kê thương mại điện tử năm 2025, 90% các công ty thương mại điện tử sẵn sàng tìm hiểu cách tích hợp Agentic AI vào hoạt động kinh doanh của họ. Tại sao các ông lớn thanh toán truyền thống lại cùng nhau tung ra nhiều sản phẩm thanh toán mới được điều chỉnh theo các kịch bản thông minh vào năm ngoái và năm nay trước khi Agentic Commerce được sử dụng rộng rãi? Liệu họ có nhìn thấy bất kỳ cơ hội lớn nào đằng sau điều này không?
1.1 Vai trò của người dùng đã thay đổi từ "người thực hiện" sang "khách hàng", và liên kết ra quyết định kinh doanh quan trọng đã được chuyển từ "trang thanh toán" sang "lớp ý định".
Mua sắm trực tuyến truyền thống giống như ghé thăm một siêu thị ảo được thiết kế tốt: người tiêu dùng xem qua các kệ hàng, so sánh sản phẩm và cuối cùng là thanh toán. Toàn bộ quá trình xoay quanh "khám phá chủ động". Mục tiêu tối ưu hóa của các nhà cung cấp là làm cho quá trình này diễn ra suôn sẻ và giảm thiểu sự do dự của người dùng thông qua giao diện tinh tế, các đề xuất chính xác và thanh toán nhanh chóng.
Giờ hãy tưởng tượng một thế giới Thương mại Điện tử mới: bạn không cần phải duyệt từng trang web thương mại điện tử, so sánh tỷ lệ giá cả/hiệu suất hay đặt hàng thủ công, chỉ cần nói một lệnh mơ hồ với trợ lý AI, chẳng hạn như "mua cho tôi một đôi giày chạy bộ". Sau đó, AI sẽ bắt đầu tìm kiếm vô số nhà cung cấp, sàng lọc sản phẩm, phân tích giá cả, đánh giá và hậu cần, thậm chí còn xem xét tính thân thiện với môi trường của chuỗi cung ứng. Trong suốt quá trình, bạn có thể không cần chạm vào màn hình hay nhập mật khẩu một lần nào.
Thay đổi quan trọng là vai trò của người dùng chuyển từ "người thực hiện" sang "khách hàng", và cốt lõi của hành vi kinh doanh được nâng cấp từ "luồng nhấp chuột" lên "luồng ý định". Việc tiêu thụ không còn là một chuỗi các lựa chọn rời rạc nữa, mà là sự ủy quyền tổng thể cho mục tiêu cuối cùng (người dùng có thể trực tiếp nói với trợ lý AI: Tôi muốn trang trí lại nhà theo phong cách Địa Trung Hải, hãy giúp tôi chọn vật liệu).
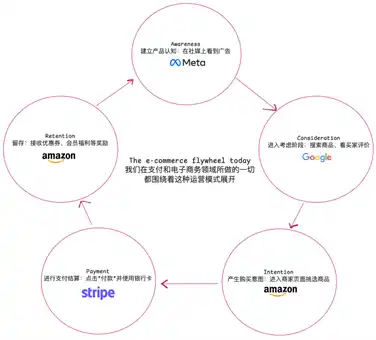
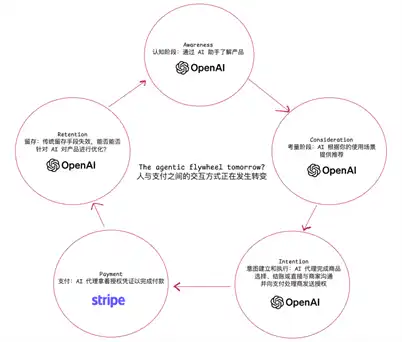
Khi các quyết định kinh doanh được chuyển từ "trang thanh toán" sang "lớp ý định", hệ thống kinh doanh hiện tại sẽ phải đối mặt với tác động như một trận lở tuyết. Từ tiếp thị đến các chiến lược tăng trưởng người dùng, nền tảng của logic kinh doanh thương mại điện tử truyền thống dựa trên phân tích hành vi con người trong nhiều thập kỷ đã bị phá vỡ bởi quá trình ra quyết định hợp lý của các tác nhân AI:
·Kiểm thử A/B: AI có thể so sánh hàng chục giải pháp trong vài mili giây và việc dành hai tuần để kiểm tra màu biểu tượng nút nào có tỷ lệ chuyển đổi cao hơn trở nên vô nghĩa.
·Đề xuất được cá nhân hóa: Tất cả các thuật toán đề xuất hiện có dựa trên lịch sử duyệt web của con người đều không hợp lệ và mô hình đề xuất cần được xây dựng lại dựa trên logic ra quyết định của AI.
·Phục hồi giỏ hàng: Quá trình ra quyết định của AI sẽ không có "sự do dự" hoặc "bỏ rơi" giống như con người do nhiều trải nghiệm khác nhau hoặc các lý do chủ quan hoặc khách quan khác. Tỷ lệ bỏ giỏ hàng và các chiến lược tối ưu hóa tương ứng sẽ trở thành dĩ vãng (tỷ lệ bỏ giỏ hàng trung bình toàn cầu hiện nay là 70%)
Tiếp thị truyền thống dựa vào "nền kinh tế thị giác": hình ảnh đẹp, quảng cáo video giật gân và các nút đỏ cho "mua hàng trong thời gian giới hạn". Những chiến lược kích thích tiêu dùng bốc đồng này đều che giấu ý định của người bán về tâm lý hành vi con người. Ngược lại, AI sẽ không bốc đồng. Nó là một tác nhân ra quyết định hoàn toàn lý trí. Nó chỉ quan tâm đến việc dữ liệu do API trả về có rõ ràng và các tham số có đầy đủ hay không. Nó sẽ lạnh lùng so sánh các thông số kỹ thuật sản phẩm, giá cả lịch sử, tính kịp thời của hậu cần, đánh giá của người dùng và thậm chí cả lượng khí thải carbon của chuỗi cung ứng. Từ giờ trở đi, sẽ không còn "chiếm giữ tâm trí người dùng" nữa.
Trong tương lai, tiếp thị của Agentic Commerce sẽ không còn là việc tạo ra các quảng cáo bắt mắt nữa, mà là tạo ra một "sơ yếu lý lịch đáng tin cậy có thể đọc được bằng máy". "Product-Agent Fit" sẽ thay thế "Product-Market Fit". Việc sản phẩm của bạn có dễ dàng được lập chỉ mục, hiểu và đề xuất bởi hệ sinh thái AI thông minh chính thống (như máy chủ MCP và giao thức A2A) hay không sẽ quyết định sự tồn tại của nó trên thị trường.
Tuy nhiên, trước khi tác nhân thông minh có thể nhanh chóng đưa ra suy luận và quyết định dựa trên các mục tiêu được giao phó của con người và "ý định đầu ra" để tiến nhanh đến mục tiêu cuối cùng: "hoàn thành hành vi thương mại", tác nhân thông minh sẽ va phải một bức tường vững chắc và dừng lại - hệ thống thanh toán truyền thống.

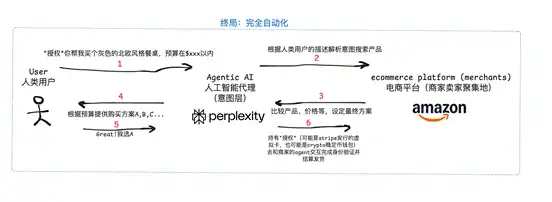
2. Sự không tương thích nghiêm trọng: Tại sao hệ thống tài chính truyền thống lại là rào cản đối với Thương mại Đại lý
Tác nhân thông minh có thể hoàn thành việc thu thập thông tin, phân tích và ra quyết định một cách hoàn hảo, nhưng khi đạt đến mắt xích cuối cùng của vòng lặp khép kín kinh doanh, nó sẽ va phải một bức tường vững chắc, đó là hệ thống thanh toán tài chính được thiết kế hoàn toàn cho con người mà chúng ta đã mất hàng thập kỷ để xây dựng.
Toàn bộ hệ thống thanh toán và kiểm soát rủi ro hiện đại về cơ bản là một "hệ thống chống tự động hóa". Triết lý thiết kế cốt lõi của nó là: giả định rằng tự động hóa đồng nghĩa với gian lận.
Hãy nghĩ về từng liên kết trong quy trình thanh toán hiện tại của chúng tôi:
·Mã xác minh đồ họa (CAPTCHA): Sử dụng một câu hỏi mà máy móc khó nhận dạng để chứng minh rằng bạn là "con người".
·Mã xác minh SMS/xác thực hai yếu tố (2FA): Giả sử bạn có một thiết bị vật lý có thể nhận SMS và có thể nhập mã xác minh theo cách thủ công, thì hành vi này cực kỳ khó khăn đối với chương trình.
·Xác thực bảo mật 3D: Nó sẽ buộc bạn phải chuyển đến một trang ngân hàng mới và yêu cầu bạn nhập mật khẩu giao dịch riêng, điều này làm gián đoạn hoàn toàn mọi quy trình tự động.
·Phân tích hành vi kiểm soát rủi ro: Các hệ thống kiểm soát rủi ro tiên tiến thậm chí sẽ phân tích các "đặc điểm của con người" như quỹ đạo di chuyển chuột, tốc độ gõ, dấu vân tay thiết bị, v.v. để xác định tính xác thực của giao dịch.
Tất cả những "biện pháp bảo mật" này đã trở thành "xiềng xích" trong kỷ nguyên Thương mại Đại lý: đủ loại câu hỏi tương đương với "Bạn có phải là người không?" đều chặn các tác nhân tự động mà chúng ta gửi đi.
Do đó, tương lai của thanh toán không còn là "Trang Thanh toán" nữa mà phải là "Giao thức". Đây là một cuộc cách mạng về cơ chế tin cậy và ủy quyền. Chúng ta cần một hệ thống thông tin xác thực kỹ thuật số mới cho phép người dùng cấp "ủy quyền lập trình" một cách an toàn với phạm vi, giới hạn thời gian và giới hạn số tiền rõ ràng cho các tác nhân AI của họ.
Thanh toán Đại lý thuộc bộ giao thức này. Nó thuộc về liên kết thanh toán cuối cùng trong Thương mại Đại lý. Các tác nhân AI sử dụng các phương pháp an toàn và hiệu quả (chẳng hạn như thông tin xác thực được mã hóa) để thực hiện giao dịch thay mặt cho người dùng. Điều này đảm bảo quá trình thanh toán liền mạch và bảo mật, đồng thời thường có các hạn chế và kiểm soát do người dùng thiết lập để duy trì sự tin cậy và bảo mật. "AgenticToken" của Mastercard hỗ trợ các tác nhân AI hoàn tất đăng ký và thanh toán định kỳ. AgentToolkit của PayPal giúp các đại lý AI xử lý quy trình thanh toán. Visa và Stripe đều có các công cụ tương tự. Thử nghiệm gần đây của Stripe với Perplexity là sự kết hợp của cả hai. Người dùng có thể sử dụng Perplexity như một giao diện để trực tiếp đưa ra hướng dẫn trang trí nhà mới, đưa ra các đề xuất toàn diện và cung cấp các sản phẩm cụ thể. Khi người dùng xác nhận đó là giải pháp họ thích, Đại lý sẽ trực tiếp sử dụng nền tảng thanh toán của Đại lý do Stripe xây dựng để hoàn tất việc thanh toán và giao hàng tự động.
Tôi tin rằng bạn có thể hiểu sơ bộ lý do tại sao những gã khổng lồ như VISA và Mastercard lại háo hức tung ra các giải pháp thanh toán tương ứng được điều chỉnh cho Agentic Commerce. Bởi vì tất cả họ đều đang đặt cược vào việc ai sẽ là người định hình thế hệ giao thức thanh toán "máy móc" tiếp theo. Đây là một canh bạc nhằm làm chủ cơ sở hạ tầng nền tảng của thế giới kinh doanh tương lai, và mục tiêu cuối cùng của sự thay đổi này là đưa thanh toán trở về bản chất của nó - dòng chảy giá trị vô nghĩa.
3. Những thách thức cụ thể của việc xây dựng một bộ cơ sở hạ tầng tài chính hỗ trợ trải nghiệm mượt mà cho Agentic Commerce là gì? Làm thế nào để thực hiện?
3.1 Thách thức cốt lõi: Niềm tin, Ý định và Tự động hóa
Vấn đề nan giải của việc xây dựng hệ thống Thanh toán Agentic không phải là một triển khai kỹ thuật đơn giản, mà là một vấn đề cơ bản bắt nguồn từ sự thay đổi mô hình.
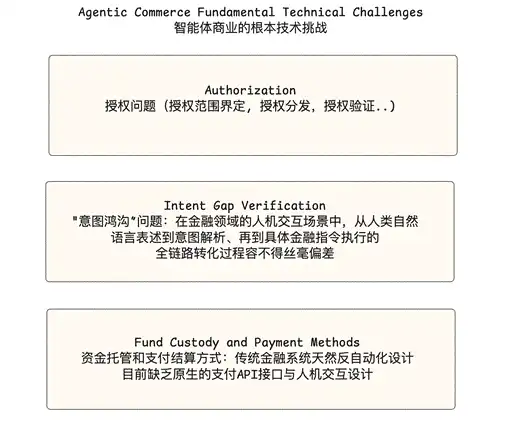
1. "Ai có thể làm được": Từ việc xác thực thanh toán truyền thống đến thách thức của việc ủy quyền thương mại điện tử
Trong lĩnh vực thanh toán, khi nói đến người dùng cuối, chúng ta thường tập trung vào việc xác thực hơn là ủy quyền. Nếu bạn nhấp vào "mua" trên một trang web thương mại điện tử, bạn đã ủy quyền rõ ràng và rất khó để phản đối (vì bạn đã nhập thông tin thẻ tín dụng và nhấp vào nút một cách rõ ràng), do đó, cốt lõi của thanh toán truyền thống được xây dựng xung quanh việc "nhận dạng con người", và câu hỏi tự vấn của nó là: "Làm thế nào tôi có thể xác nhận người thực hiện giao dịch là bạn?" - tức là xác minh danh tính.
Nhưng trong kỷ nguyên kinh doanh do AI thúc đẩy trong tương lai, lĩnh vực thanh toán sắp trải qua những thay đổi quan trọng: ủy quyền đang trở thành một mắt xích quan trọng trong quy trình thanh toán, và câu hỏi về ủy quyền này giờ đây có vẻ phức tạp và thú vị hơn, bởi vì hướng dẫn ủy quyền của người dùng không rõ ràng như kịch bản đơn giản "nhấp vào nút để mua" trong thương mại điện tử truyền thống, và người dùng thực tế có thể thể hiện ý định thanh toán của mình theo nhiều cách khác nhau. Một điểm phức tạp khác là, khi một yêu cầu thanh toán được gửi đi, chúng ta đang ủy quyền cho ai? Đó là người dùng thực tế, tác nhân thông minh hay công ty phát triển tác nhân thông minh?
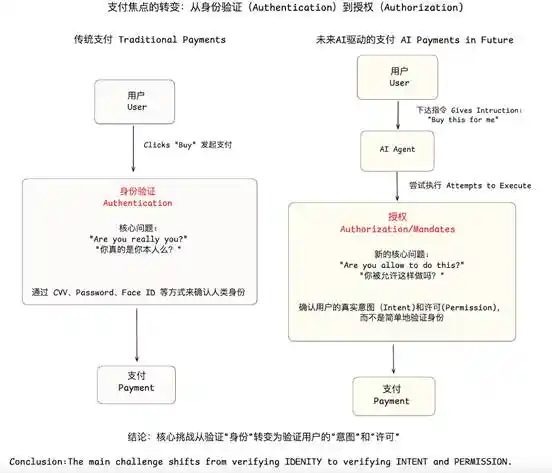
Hiện tại, chúng ta có thể nghĩ về các vấn đề ủy quyền trong kịch bản thanh toán của tác nhân thông minh:
· Bóng ma danh tính: "Người yêu cầu giao dịch" này nên là người dùng cuối, mô hình AI, nhà phát triển ứng dụng thông minh hay máy chủ đang chạy nó? Chúng ta thiếu một bộ tiêu chuẩn danh tính có thể xác minh được thiết kế cho "máy móc", điều này có thể dẫn đến lỗ hổng bảo mật trong mọi liên kết.
· Ranh giới ủy quyền: Làm thế nào để ủy thác quyền tài chính một cách an toàn cho AI? Làm thế nào để xác định chính xác và thực thi nghiêm ngặt các ranh giới ủy quyền (số tiền, thời gian, người bán) và làm thế nào để đảm bảo rằng chính ủy quyền không bị giả mạo hoặc lạm dụng cũng là những vấn đề mới.
· Quy trách nhiệm: Khi tác nhân thông minh mắc lỗi hoặc bị lợi dụng một cách ác ý để gây ra tổn thất, ai chịu trách nhiệm là một câu hỏi rất hóc búa. Quyền và trách nhiệm không rõ ràng là trở ngại lớn nhất đối với các ứng dụng quy mô lớn.
2. "Cần làm gì": Khoảng cách Xác minh Ý định
Vấn đề xác minh ý định thực chất là một vấn đề phái sinh của vấn đề ủy quyền. Bản chất xác suất của LLM tự nhiên trái ngược với các yêu cầu xác định của tài chính. Mặc dù lớp thanh toán không thể khắc phục được "ảo tưởng" của AI, một hệ thống tài chính được thiết kế tốt phải có khả năng thu hẹp khoảng cách giữa đầu ra của AI và ý định thực sự của người dùng.
Từ hướng dẫn đến ý định: Thanh toán truyền thống xử lý "hướng dẫn thanh toán" (Trả 50 cho Người bán X), giả định rằng hướng dẫn là chính xác. Thanh toán thông minh cần xử lý "ý định giao dịch" ("Mua cho tôi một cốc latte yến mạch cỡ vừa"). Hệ thống thanh toán cần có khả năng xác minh các hướng dẫn thanh toán cuối cùng với ý định ngôn ngữ tự nhiên ban đầu.
Ràng buộc hành vi của AI: Điều chúng ta cần không phải là một hệ thống thanh toán có thể đọc được suy nghĩ của AI, mà là một hệ thống có "ranh giới" vững chắc. Nó có thể hạn chế hành vi của AI thông qua dữ liệu có cấu trúc, các quy tắc nghiêm ngặt ở cấp độ API, và thậm chí cả logic hợp đồng thông minh để đảm bảo rằng kết quả thực hiện của nó nằm trong "vùng an toàn" do người dùng thiết lập. Ví dụ, một quy tắc chỉ cho phép tiêu thụ không quá 10 đô la tại Starbucks có thể ngăn chặn hiệu quả các giao dịch cao hoặc sai sót do "ảo giác" của AI gây ra.
3. Phương pháp lưu ký quỹ và thanh toán gốc máy
Như đã đề cập ở trên, các hệ thống thanh toán truyền thống vốn dĩ "chống tự động hóa" và tất cả các biện pháp bảo mật được thiết kế cho GUI truyền thống sẽ trở thành những xiềng xích cản trở tự động hóa hoàn toàn trong các kịch bản thương mại đại lý. Do đó, chúng ta cần một bộ API thanh toán và mạng lưới thanh toán mới được thiết kế cho các hệ thống gốc máy, có thể bao gồm các tính năng sau:
· Ưu tiên lập trình: Tất cả các tương tác nên được thực hiện thông qua API có cấu trúc thay vì mô phỏng các cú nhấp chuột của con người trên GUI.
· Thanh toán không ma sát: Các giao dịch nên được hoàn thành với độ trễ và chi phí gần như bằng không, đặc biệt là đối với các giao dịch vi mô quan trọng để hỗ trợ nền kinh tế máy móc.
· Khả năng di chuyển dữ liệu: Các giao dịch nên có khả năng mang siêu dữ liệu phong phú, có cấu trúc để đối chiếu tự động, kiểm toán và xây dựng các dịch vụ tài chính tiên tiến hơn, thay vì chỉ đơn giản là số tiền giao dịch và tên đơn vị chấp nhận thanh toán như các hình thức thanh toán truyền thống.
3.2 Đột phá: Ba giai đoạn hướng tới Tài chính Tự chủ
Đối mặt với những thách thức nêu trên, ngành công nghiệp đang khám phá một con đường tiến hóa từ "hỗ trợ" đến "đại lý" và "tự chủ". Ba giai đoạn này cho thấy rõ chúng ta còn cách xa một nền kinh tế thông minh thực sự như thế nào.
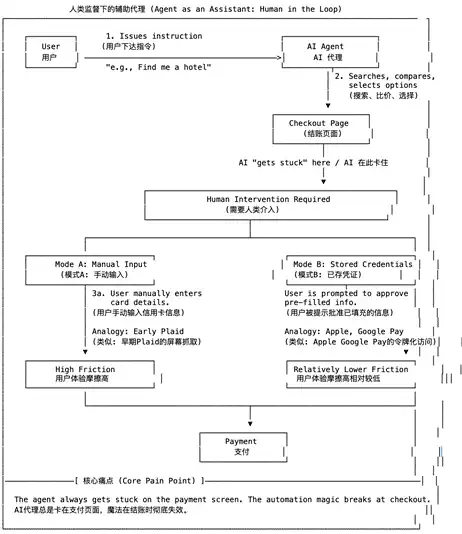
Giai đoạn 1: Đại lý được hỗ trợ dưới sự giám sát của con người
Đây là mô hình phổ biến nhất hiện nay. AI đóng vai trò là một "công cụ điền biểu mẫu tự động" tiên tiến, chịu trách nhiệm cho mọi công việc front-end tẻ nhạt, nhưng lại "dừng lại" tại những thời điểm quan trọng và trả lại quyết định cuối cùng cho con người.
· Phương pháp triển khai: Tác nhân thông minh có thể hoàn thành tất cả các tác vụ front-end như tìm kiếm, so sánh giá và điền thông tin, nhưng "dừng lại" tại liên kết thanh toán quan trọng nhất và trả lại quyền kiểm soát cho con người. Ví dụ: nó tự động điền thông tin thẻ tín dụng, nhưng yêu cầu bạn nhập mã CVV thủ công; hoặc nó hướng dẫn bạn đến trang đăng nhập của PayPal hoặc Stripe và bạn hoàn tất xác thực cuối cùng trực tiếp.
· Cốt lõi kỹ thuật: Về cơ bản, nó là tự động hóa trình duyệt (mô phỏng các thao tác của con người) hoặc điền trước bằng thông tin đăng nhập được lưu trữ (chẳng hạn như ApplePay/Google Pay).
· Điểm khó khăn cốt lõi: Điểm khó khăn lớn nhất là trải nghiệm bị phân mảnh. Sự cải thiện hiệu quả do tác nhân thông minh mang lại dừng đột ngột ở bước cuối cùng và không đạt được "tự động hóa đầu cuối" thực sự.
Giai đoạn 2: Đại lý được Kiểm soát với tư cách là Đại diện trong Phạm vi Ủy quyền
Đây là chiến trường mà các ông lớn thanh toán như Visa, Mastercard và Stripe đang cạnh tranh quyết liệt. Họ đang cố gắng tạo ra một "ví kỹ thuật số được kiểm soát" cho các đại lý thông minh, với thẻ ảo và API thanh toán chuyên dụng làm cốt lõi. Người dùng có thể tạo một hoặc nhiều thẻ ảo với các hạn chế nghiêm ngặt cho đại lý thông minh của riêng họ. Thẻ ảo có thể được thiết lập với giới hạn tiêu dùng đơn lẻ/tổng thể, danh mục nhà cung cấp cụ thể (chẳng hạn như chỉ được sử dụng để thanh toán vé máy bay) và thời hạn hiệu lực.
·Phương pháp triển khai: Đại lý gọi thẻ ảo này để bắt đầu thanh toán thông qua một API đặc biệt (chẳng hạn như API Ý định Đặt hàng của Stripe), và về cơ bản không cần sự can thiệp của người dùng trong suốt quá trình. Sự hợp tác giữa Perplexity Pro và Stripe là một trường hợp điển hình.
·Cốt lõi kỹ thuật: Chuyển đổi mối quan hệ tin cậy từ "tin tưởng một AI không chắc chắn" sang "tin tưởng một công cụ thanh toán với các tham số nhất định và được kiểm soát bởi đơn vị phát hành thẻ". Đây là một phương pháp chuyển giao rủi ro thông minh.
·Những điểm khó khăn cốt lõi: Chúng tôi cho rằng đây là giải pháp phù hợp nhất cho các ứng dụng quy mô lớn hiện nay vì các đơn vị chấp nhận thẻ truyền thống kết nối với hệ thống thẻ tín dụng không cần thực hiện bất kỳ thay đổi nào và người dùng không nhận thức được nhiều về những thay đổi trong toàn bộ quy trình vì họ không sở hữu thẻ ảo. Tuy nhiên, khi các kịch bản gốc Agentic hơn trong kinh doanh thông minh (chẳng hạn như B2B Agentic Business) phát triển lên một tầm cao mới trong tương lai, khả năng lập trình thông tin ủy quyền và giới hạn dung lượng dữ liệu thông tin của thẻ ngân hàng sẽ trở thành những hạn chế phát triển. Ngoài ra, một số nhà nghiên cứu trong ngành đã đề xuất rằng các giải pháp tương tự như thẻ ảo của Stripe vẫn dựa trên hệ thống truyền thống "nhập thông tin thẻ thủ công". Mặc dù có thể được "vô hiệu hóa" bằng cách sử dụng chụp màn hình hoặc tương tác GUI tự động trên trình duyệt không đầu, nhưng các phương pháp này vẫn là những giải pháp có rủi ro cao về mặt công nghệ và tuân thủ. Hơn nữa, cấu trúc phí của Stripe không phù hợp với các giao dịch siêu nhỏ (với phí giao dịch cố định là 0,35 đô la + thêm 2,5% phí).
Hãy lấy ví dụ về sự hợp tác Agentic Commerce do Stripe và Perplexity ra mắt trong năm nay (người dùng có thể trực tiếp đưa ra hướng dẫn trong giao diện Perplexity để AI tìm sản phẩm và hoàn tất giao dịch thanh toán thông qua dịch vụ Agentic Payment tương ứng do Stripe ra mắt).
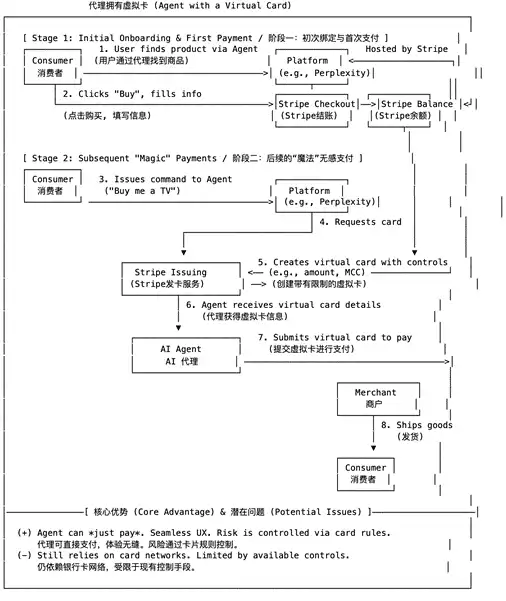
Giai đoạn 1 (liên kết ban đầu): Người dùng trải qua quy trình Thanh toán Stripe tiêu chuẩn lần đầu tiên, không chỉ hoàn tất giao dịch mua mà quan trọng hơn là ủy quyền cho nền tảng thông tin thanh toán và số tiền của mình (được thanh toán vào Số dư Stripe). Giai đoạn 2 (thanh toán không tiếp xúc tiếp theo): Đây là quy trình cốt lõi. Khi người dùng đưa ra lệnh một lần nữa, nền tảng (chẳng hạn như Perplexity) không còn làm phiền người dùng nữa mà trực tiếp yêu cầu Stripe Issuing (dịch vụ phát hành thẻ Stripe) cấp một thẻ ảo một lần với các quy tắc kiểm soát rủi ro nghiêm ngặt (số tiền, danh mục đơn vị chấp nhận thẻ, v.v.). Vai trò của Stripe trong toàn bộ chuỗi:
·Stripe Checkout: Là mục nhập ban đầu, nó ghi lại thông tin thanh toán và ủy quyền của người dùng một cách an toàn.
·Stripe Balance: Là nguồn vốn của nền tảng, các khoản thanh toán bằng thẻ ảo tiếp theo được chi tiêu từ đây.
·Stripe Issuing: Đây là "động cơ" của toàn bộ quy trình, tạo ra các công cụ thanh toán được kiểm soát (thẻ ảo) theo yêu cầu, chuyển đổi hành vi AI không chắc chắn thành sự kiện thanh toán có thể kiểm soát và xác định được.
·Cơ chế xác minh người bán (cách người bán xác minh rằng AI là AI của người dùng): Người bán không trực tiếp xác minh rằng "AI là bạn", mà dựa vào xác minh nền tảng của Stripe. Stripe kiểm tra xem thẻ ảo có hợp lệ không (trong giới hạn, không hết hạn); liệu giao dịch có được khởi tạo bởi nền tảng được ủy quyền hay không; Nếu nền tảng (chẳng hạn như Perplexity Pro) bị tấn công, Webhook và kiểm soát giới hạn của Stripe có thể phát hiện các bất thường và tạm dừng giao dịch.
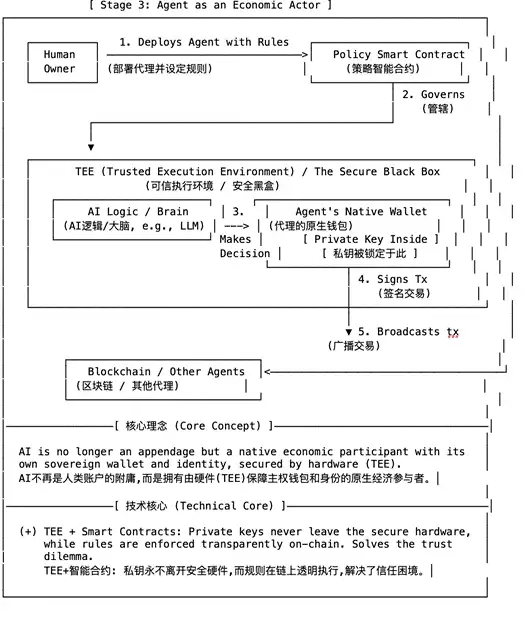
Giai đoạn 3: Đại lý với tư cách là một tác nhân kinh tế
Đây là hình thức cuối cùng của Thương mại Đại lý và là giai đoạn mà Tiền điện tử đóng vai trò cốt lõi. AI không còn là chư hầu của tài khoản con người nữa, mà là một người tham gia kinh tế kỹ thuật số bản địa với ví và danh tính độc lập riêng. Nó có thể tự động tham gia vào một mạng lưới kinh tế hoàn toàn mới được thiết kế cho máy móc. Chúng tôi dựa trên mô hình "Đại lý có thể sống bên trong ví stablecoin" do Fintech Brainfood đưa ra để hình dung giải pháp kỹ thuật này, và việc triển khai như sau: Ủy quyền - Lớp Quản trị Quy tắc/Chính sách: Con người ủy quyền cho các hợp đồng thông minh. Con người không trực tiếp tương tác với AI để ủy quyền. Phương pháp ủy quyền trở thành con người triển khai một hợp đồng thông minh quản trị/chính sách quy tắc, thiết lập ranh giới cho hành vi thực thi của AI (ví dụ: khi X, Y và Z được đáp ứng cùng lúc, tác nhân AI có thể sử dụng tiền). An toàn cốt lõi (TEE và các công nghệ khác): Bộ não ra quyết định của AI và khóa riêng ví trên chuỗi gốc của AI được đóng gói trong hộp đen bảo mật phần cứng của TEE, không thể truy cập được từ bên ngoài. Quy trình nội bộ của TEE: Bộ não AI đưa ra quyết định thanh toán, quyết định này được chuyển đến mô-đun ví bên trong TEE. Mô-đun ví ký giao dịch bằng khóa riêng nội bộ của nó.
·Thực hiện và thanh toán giao dịch: Các giao dịch đã ký được phát sóng từ TEE và gửi đến blockchain hoặc tương tác với các tác nhân AI khác (ví dụ: các thương gia sẽ có tác nhân AI riêng của họ trong tương lai).
4. Phân tích Dự án Thanh toán Agentic, một Hạt giống của Cơ sở hạ tầng Tài chính cho Doanh nghiệp Thông minh Tương lai
Trong lĩnh vực kinh doanh thông minh, khi so sánh các dự án này, chúng ta có thể thấy rằng họ đã chọn những con đường khác nhau và tập trung vào việc xây dựng cơ sở hạ tầng Thanh toán Agentic trong tương lai. Nhìn chung, những đổi mới này chủ yếu xoay quanh ba vấn đề cốt lõi: cách thực hiện ủy quyền một cách an toàn và hiệu quả, cách đảm bảo rằng các tác nhân AI hoạt động trong ranh giới do người dùng đặt ra và cách đạt được thanh toán. Sau đây là phân tích ngắn gọn về ba dự án Skyfire, Payman và Catena Labs:
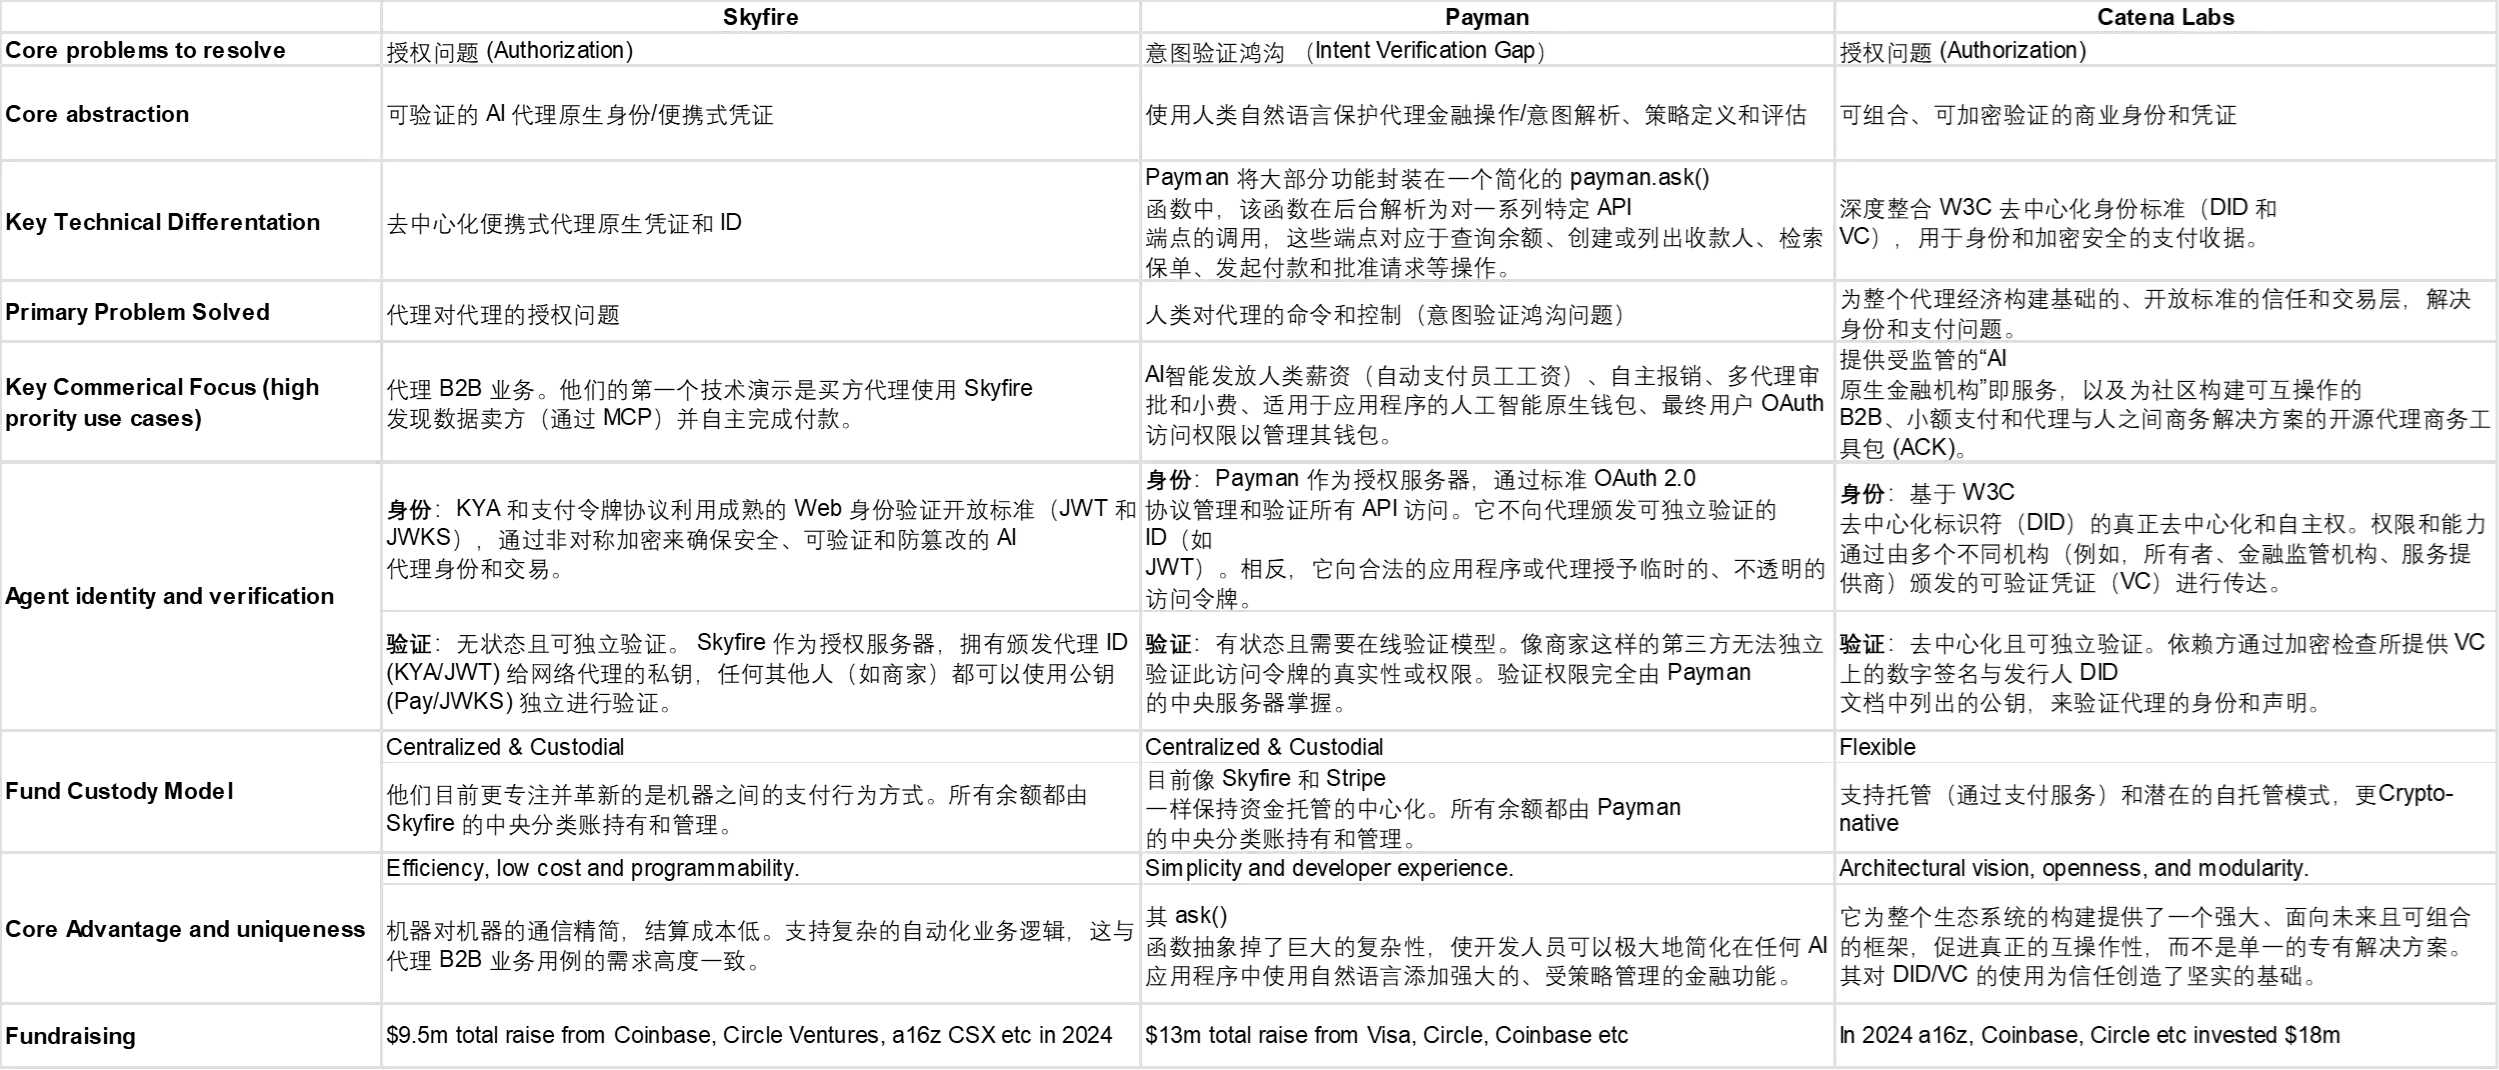
Skyfire cam kết xác định một giao thức "ủy quyền" chuẩn hóa cho Agentic Commerce. Nhóm nghiên cứu tập trung nhiều hơn vào việc ưu tiên các kịch bản ứng dụng của Agentic B2B trong tương lai. Họ nhận thấy rằng rào cản lớn nhất đối với các giao dịch B2B tự động (chẳng hạn như mua dữ liệu, lệnh gọi API) giữa các tác nhân AI trong tương lai là việc thiếu một danh tính gốc máy có thể xác minh rộng rãi. Vì mục đích này, sản phẩm cốt lõi của Skyfire là một giao thức ủy quyền gốc máy được phát triển dựa trên tiêu chuẩn xác thực Internet mở và trưởng thành truyền thống JWT/JWKS. Logic kỹ thuật chung của giao thức này là: Skyfire, với tư cách là một tổ chức tập trung đáng tin cậy, cấp một "thông tin xác thực thanh toán" được mã hóa, có giới hạn thời gian và phạm vi cho tất cả các Agent đã đăng ký trên mạng của mình. Thông tin xác thực này có thể được xác minh độc lập và ngoại tuyến bởi bất kỳ dịch vụ bên thứ ba nào, do đó đạt được các tương tác kinh doanh giữa máy với máy hiệu quả, chi phí thấp và có thể lập trình mà không ảnh hưởng đến bảo mật, đặt nền tảng cho việc xây dựng mạng lưới B2B Agentic mở.
Khác với Skyfire, vốn tập trung vào các giao thức liên tác nhân, Payman chọn tập trung vào việc giải quyết điểm yếu "chỉ huy và điều khiển tác nhân của con người", gần với lớp ứng dụng tác nhân hơn, tức là vấn đề Khoảng cách Xác minh Ý định mà chúng tôi đã đề cập trước đó. Nhóm nghiên cứu nhận thấy rõ ràng rằng với sự bùng nổ của các ứng dụng AI, nhu cầu cấp thiết nhất của các nhà phát triển không phải là một giao thức giao dịch hoàn toàn mới, mà là một "lớp năng lực tài chính" có thể đơn giản hóa đáng kể các hoạt động tài chính phức tạp và có thể được nhúng an toàn vào bất kỳ ứng dụng nào. Sản phẩm cốt lõi do Payman tạo ra cho mục đích này là một hàm trừu tượng payman.ask() và một tập hợp các định nghĩa ý định tài chính phức tạp cùng các khả năng giao dịch tài chính đằng sau nó. Logic kỹ thuật chung của nó là: thông qua một giao diện ngôn ngữ tự nhiên mạnh mẽ, tất cả "công việc nhàm chán, khó khăn và mệt mỏi" như phân tích ý định, thực thi chiến lược, kiểm soát rủi ro và kết nối ngân hàng đều được đóng gói, cho phép các nhà phát triển cung cấp cho trợ lý AI hoặc công cụ tự động hóa của họ khả năng tài chính mạnh mẽ thông qua một dòng mã ngôn ngữ tự nhiên. Các kịch bản ứng dụng chính được nhóm đề cập bao gồm lương AI, hoàn trả tự động, phê duyệt đa tác nhân, v.v.
Catena Labs cũng tập trung vào việc giải quyết vấn đề ủy quyền của thương mại đại lý. Đội ngũ cam kết xây dựng một cơ sở hạ tầng tin cậy và giao dịch mở, tuân thủ và dựa trên nền tảng mã hóa cho nền kinh tế đại lý. Họ tin rằng để giải quyết hoàn toàn "khủng hoảng danh tính" và "rào cản giao dịch" của các đại lý AI, họ không thể chỉ dựa vào thông tin xác thực do các tổ chức tập trung cấp, mà phải quay trở lại các tiêu chuẩn nhận dạng cơ bản và thực sự phi tập trung hơn. Vì mục đích này, sản phẩm cốt lõi của Catena Labs là một khung giao thức nguồn mở có tên là Agent Commerce Kit (ACK) (tích hợp sâu các mã định danh phi tập trung và thông tin xác thực của W3C), chủ yếu bao gồm hai bộ tiêu chuẩn: lớp nhận dạng (ACK-ID) và lớp thanh toán (ACK-Pay). Điểm đặc biệt là giải pháp lớp ủy quyền của họ phi tập trung hơn về mặt cấp phép thay vì để ủy quyền được xác định bởi một tổ chức duy nhất.
5. Khám phá trong Đại dương Xanh: Mô hình Thương mại hóa Kinh doanh Thông minh
Kinh doanh thông minh sẽ mang lại tác động mang tính cấu trúc cho các nền tảng kinh doanh cốt lõi của Internet trong hai thập kỷ qua - thương mại điện tử và quảng cáo trên công cụ tìm kiếm. Chúng ta cần một khuôn khổ lý thuyết mới để hiểu được sự thay đổi này, có thể được gọi là "Lý thuyết Lớp Ý định".
Trước đây, giá trị được tạo ra ở hai nơi: điểm bắt đầu khám phá (chẳng hạn như tìm kiếm của Google) và điểm kết thúc của giao dịch (chẳng hạn như trang thanh toán của Amazon). "Lý thuyết tổng hợp" của Ben Thompson giải thích một cách hoàn hảo cách các nền tảng tổng hợp người dùng (lưu lượng truy cập) có được sức mạnh định giá khổng lồ. Trong kỷ nguyên của các thực thể thông minh, cốt lõi của giá trị đang chuyển dịch ngược dòng, từ "khám phá" và "giao dịch" sang "biểu hiện và thực hiện ý định". Trung tâm quyền lực định giá mới này chính là "lớp ý định" - giao diện tương tác giữa người dùng và trợ lý AI ưa thích của họ, và toàn bộ logic kinh doanh và quan hệ sản xuất ban đầu 30 năm tuổi dựa trên GUI (giao diện người dùng đồ họa Internet) truyền thống sẽ bị phá vỡ, và một hệ sinh thái kinh doanh đa cấp mới đang nổi lên.
Các công ty có trợ lý AI chính thống như OpenAI đã nắm vững cách tiếp cận ý định của người dùng và là "người gác cổng" của hệ sinh thái kinh doanh mới. Đã có nhiều cuộc thảo luận trên thị trường về việc phân tích mô hình kinh doanh của họ. Hoa hồng giao dịch/tiếp thị liên kết (Mô hình Hoa hồng/Liên kết), đăng ký tính năng nâng cao (Mô hình Đăng ký), API nền tảng như một sản phẩm (API-as-a-Product) là những con đường thương mại hóa chính của họ. Đây không phải là trọng tâm của bài viết này, vì vậy tôi sẽ không đi sâu vào chi tiết.
5.1 Thách thức và cơ hội cho các nhà cung cấp dịch vụ và thương nhân trong bối cảnh kinh doanh thông minh
Đối với các công ty bán hàng hóa và cung cấp dịch vụ, trọng tâm cạnh tranh sẽ chuyển từ "người dùng vận hành" sang "máy dịch vụ", điều này sẽ trực tiếp dẫn đến việc làm suy yếu sự tiếp xúc trực tiếp giữa người tiêu dùng và thương hiệu. Trong tương lai, lòng trung thành có thể không còn hướng đến một nền tảng thương mại điện tử hoặc thương hiệu cụ thể nữa, mà hướng đến trợ lý AI hiểu rõ nhất về bản thân và công ty đằng sau nó.
·Từ "tối ưu hóa UX" sang "tối ưu hóa API (MCP)": Trọng tâm cạnh tranh của các nhà cung cấp không còn là thiết kế trực quan hay trải nghiệm người dùng của trang web, mà là "khả năng đọc AI" của sản phẩm và dịch vụ. Dữ liệu sản phẩm của bạn có được cấu trúc không? API có ổn định, hiệu quả và được ghi chép rõ ràng không? Thông tin về giá cả và hàng tồn kho có thể được AI thu thập chính xác theo thời gian thực không? Những thứ này sẽ trở thành hào nước mới, và các thương gia cần đóng gói doanh nghiệp của mình vào các giao thức có thể đọc được bằng máy để các tác nhân AI có thể phát hiện, so sánh và gọi đến (những người bạn quan tâm đến MCP đã có nhiều thảo luận liên quan trong năm nay).
· Đấu thầu trả tiền theo hiệu suất: Các thương gia không còn mua quảng cáo từ khóa nữa, mà trả tiền cho nền tảng lớp ý định để trở thành "nhà cung cấp được ưu tiên" hoặc "nhà cung cấp được chứng nhận" trong các lĩnh vực cụ thể (chẳng hạn như "mua vé hạng phổ thông" hoặc "đặt chỗ tại nhà hàng Michelin"). Các thương gia chỉ cần trả tiền khi trợ lý AI áp dụng giải pháp của mình và tạo ra doanh số thực tế hoặc khách hàng tiềm năng hiệu quả.
·Dịch vụ ưu tiên API: Doanh nghiệp có thể gói gọn các năng lực kinh doanh cốt lõi của mình (như hậu cần, thiết kế, sáng tạo nội dung và tư vấn pháp lý) vào các API tiêu chuẩn và bán trực tiếp cho các tác nhân AI khác để sử dụng, trở thành một "mô-đun chức năng" trong nền kinh tế máy móc, được thanh toán theo mức sử dụng hoặc theo yêu cầu.
Các rào cản kinh doanh của các công ty đã xây dựng "hiệu ứng mạng lưới" trong chuỗi kinh doanh truyền thống có thể bị phá vỡ, và thị trường sẽ trở nên cởi mở hơn. Các động lực thị trường mạnh mẽ hơn sẽ mang lại những thay đổi cho các mô hình định giá kinh doanh, và các mô hình định giá năng động và linh hoạt hơn sẽ xuất hiện. Các tác nhân sẽ cần thông tin chi phí-lợi ích rõ ràng để đưa ra quyết định, và mô hình định giá trong thế giới kinh doanh truyền thống cũng sẽ thay đổi.
5.2 Lộ trình Kinh doanh cho Nhà cung cấp Cơ sở hạ tầng Tài chính & Ủy thác
Trong Thương mại Đại lý, thách thức chính là việc xác thực ủy quyền và ý định trước khi giao dịch được khởi tạo. Một mặt, hệ thống phải giải quyết vấn đề tin cậy "đại lý với đại lý", tức là cung cấp một bộ danh tính kỹ thuật số có thể xác minh cho các đại lý AI để đảm bảo tính hợp pháp và bảo mật của tương tác. Hầu hết các công ty thanh toán đại lý hiện đang tập trung vào việc giải quyết vấn đề này. Điều này có thể dẫn đến một mô hình kinh doanh tương tự như "xác thực danh tính AI dưới dạng dịch vụ", trong đó các nhà cung cấp dịch vụ có thể tính phí cho việc cấp và xác minh thông tin xác thực danh tính AI, hoặc cung cấp nền tảng quản lý danh tính AI cấp doanh nghiệp để thu doanh thu đăng ký. Mặt khác, hệ thống cần thu hẹp "khoảng cách ý định" giữa các lệnh mơ hồ của con người và các hoạt động tài chính có thể thực thi bằng máy, đồng thời chuyển đổi ngôn ngữ tự nhiên một cách an toàn thành các lệnh gọi API chính xác. Điều này đã dẫn đến mô hình "Khả năng Tài chính dưới dạng Dịch vụ", trong đó các nhà cung cấp dịch vụ có thể đóng gói khả năng này vào API hoặc SDK, tính phí dựa trên số lượng lệnh gọi hoặc luồng giao dịch, hoặc cung cấp giải pháp cho các tình huống cụ thể (chẳng hạn như hoàn tiền tự động bằng AI).
Ngoài việc ủy quyền và xác minh ý định, thách thức cuối cùng là xây dựng một cơ sở hạ tầng thanh toán và ủy thác thực sự dành riêng cho máy móc và hỗ trợ các giao dịch tự động. Các kênh tài chính truyền thống được thiết kế dành cho con người và phải đối mặt với những hạn chế về chi phí và hiệu quả khi xử lý các giao dịch tần suất cao, số lượng nhỏ và có thể lập trình được do AI điều khiển. Về vấn đề này, các giải pháp kỹ thuật của mỗi công ty sẽ khác nhau (cho dù đó là giải pháp thẻ ảo, API thanh toán hay cho phép các thực thể thông minh có ví trên chuỗi), nhưng xét về mô hình kinh doanh, logic kinh doanh của họ có thể nhất quán và cốt lõi là tính phí để cung cấp năng lượng và sự tin cậy cho dòng giá trị tự động (chia sẻ luồng giao dịch, trả tiền theo mức sử dụng). Ngoài ra, việc cung cấp các dịch vụ giá trị gia tăng có thể tăng cường hào kinh tế, chẳng hạn như cung cấp các chiến lược kiểm soát rủi ro động, có thể lập trình được cho hành vi của AI, các công cụ tuân thủ và kiểm toán tự động hoặc các giải pháp quản lý thanh khoản đa tài sản.
6. Cơ sở hạ tầng tối ưu: Tại sao tiền điện tử là đối tác tốt nhất cho doanh nghiệp thông minh?
6.1 Các giải pháp từ các công ty thanh toán truyền thống như Stripe và Visa có thể không phải là đích đến cuối cùng
Như đã đề cập ở trên, các công ty thanh toán lớn của Hoa Kỳ đang triển khai các giải pháp phù hợp hơn với các thực thể thông minh và không yêu cầu thay đổi lớn đối với các cơ sở tài chính hiện có (chúng tôi phân loại chúng thành giai đoạn thứ hai: các tác nhân được kiểm soát trong phạm vi ủy quyền). Giải pháp tiêu biểu nhất là giải pháp thẻ ảo Stripe Issued, nhưng các giải pháp này giống như giải pháp trung dung hơn và vẫn còn xa mới đến đích cuối cùng của thanh toán thực thể thông minh hoàn toàn tự động:
· Thiếu giao diện API thanh toán gốc và thiết kế tương tác giữa người và máy tính: Hiện tại không có cách trực tiếp nào để thực hiện thanh toán thông qua lệnh gọi API. Mặc dù thẻ ảo có tiềm năng, nhưng chúng không giải quyết được khoảng trống này. API thẻ ảo hỗ trợ việc phát hành và quản lý thẻ ảo, nhưng vẫn dựa vào việc nhập thông tin thẻ thủ công (như số thẻ, ngày hết hạn, CVV) vào giao diện thanh toán của người bán. Hệ thống thanh toán về cơ bản được thiết kế xung quanh các tương tác lấy con người làm trung tâm hơn là thực thi theo chương trình. Việc dựa vào chụp màn hình hoặc trình duyệt không có giao diện để mô phỏng các hoạt động của con người là mơ hồ về mặt pháp lý và bị ngành công nghiệp đặt câu hỏi là dễ vỡ về mặt kỹ thuật, vì vậy đây không chỉ là một thách thức kỹ thuật mà còn là một thách thức về tuân thủ.
· Sự phổ biến của các cơ chế chống tự động hóa và cơ chế chống gian lận: Hầu hết các trang web hiện nay vẫn sử dụng các hệ thống chống robot phức tạp như mã xác minh để ngăn chặn các tương tác tự động. Các cơ chế này khiến các tác nhân hoặc tập lệnh khó hoàn thành giao dịch và vẫn cần sự can thiệp của con người để bỏ qua chúng. Đồng thời, các giao dịch tự động thường bị các thuật toán chống gian lận gắn cờ, có thể dẫn đến việc từ chối thanh toán, khóa tài khoản hoặc thậm chí là đóng cửa.
· Tuân thủ theo định hướng con người và các thách thức tuân thủ với trách nhiệm mơ hồ: Các quy trình kinh doanh và hệ thống tuân thủ được thiết lập trong nhiều thập kỷ dựa trên sự đồng ý và trách nhiệm rõ ràng của con người. Mọi giao dịch mua hàng thương mại điện tử hoặc API tự phục vụ đều được thực hiện thông qua giao diện người dùng đồ họa được thiết kế cho con người, điều đó có nghĩa là mọi người cần phải chấp nhận giao dịch mua hàng theo cách thủ công tại điểm bán hàng, bao gồm việc ký các điều khoản và điều kiện và hoàn thành một số quy trình thỏa thuận kinh doanh. Việc tự động hóa các quy trình này thường vi phạm các điều khoản dịch vụ của trang web. Ngoài ra, tuân thủ PCI truyền thống sẽ không thích hành vi lưu số thẻ tín dụng (thẻ ảo cũng là thẻ tín dụng) trong phần mềm đại lý thông minh vì PCI có một bộ quy định quản lý nghiêm ngặt đối với việc xử lý, lưu trữ và truyền dữ liệu thẻ.
Tóm lại, thách thức cốt lõi của các giải pháp này từ các công ty thanh toán truyền thống như Stripe và Visa là các công ty truyền thống cố gắng điều chỉnh hành vi của máy móc theo một khuôn khổ được thiết kế cho con người và không thể cung cấp một giải pháp "máy móc nguyên bản" về cơ bản.
6.2 Crypto cung cấp cơ sở hạ tầng gốc cho Agentic Commerce
Công nghệ mật mã, đặc biệt là ví tự lưu trữ và hệ thống khóa công khai-riêng tư, cung cấp một bộ giải pháp "máy móc nguyên bản" cho những thách thức cốt lõi của Agentic Commerce. Đầu tiên, nó cung cấp cho mỗi tác nhân AI một danh tính kỹ thuật số độc lập và có thể xác minh thông qua các tiêu chuẩn mở như danh tính phi tập trung (DID), giải quyết cơ bản vấn đề "bóng ma danh tính" trong các hệ thống tập trung truyền thống. Trên cơ sở này, việc ủy quyền không còn dựa vào các quy tắc nền cứng nhắc và mơ hồ nữa, mà được nâng cấp lên một cơ chế có thể lập trình, tinh vi và hoàn toàn minh bạch thông qua hợp đồng thông minh. Người dùng có thể thiết lập hướng dẫn ủy quyền cho các tác nhân AI không thể bị can thiệp, bao gồm nhiều điều kiện như số tiền cụ thể, danh mục người bán và thời hạn hiệu lực. Mức độ kiểm soát chi tiết này vượt xa các công cụ tài chính truyền thống và giảm đáng kể rủi ro tín nhiệm.
Khi thanh toán được thực hiện, một tác nhân AI với ví trên chuỗi có thể thực hiện các giao dịch thực sự tự động và liền mạch. Nó không còn cần phải mô phỏng hành vi của con người để điền thông tin thẻ tín dụng nữa mà tương tác trực tiếp với blockchain thông qua API, giúp loại bỏ rất nhiều trở ngại trong quy trình thanh toán truyền thống. Các giao dịch chi phí thấp do stablecoin thúc đẩy giúp việc thanh toán nhỏ, tần suất cao giữa các AI trở nên khả thi về mặt kinh tế, điều này khó có thể đạt được với các kênh thanh toán truyền thống. Quan trọng hơn, trên blockchain, thanh toán và quyết toán là các hoạt động nguyên tử diễn ra đồng thời, không chỉ loại bỏ quy trình bù trừ và đối chiếu phức tạp trong tài chính truyền thống mà còn đặt nền tảng cho tương tác kinh tế theo thời gian thực giữa các tác nhân AI. Tất cả các giao dịch được ghi lại trên chuỗi không thể thay đổi, tạo thành một dấu vết kiểm toán có thể theo dõi công khai, mang lại sự minh bạch và tin cậy chưa từng có cho việc theo dõi sau và giải quyết tranh chấp.
6.3 Triển khai và Rủi ro của Tác nhân AI Sở hữu Ví tiền điện tử
Khi các tác nhân AI được trao quyền kiểm soát ví tiền điện tử, một loạt các rủi ro kỹ thuật và vận hành sâu sắc cũng theo sau. Mối đe dọa trực tiếp nhất đến từ các cuộc tấn công vào chính hệ thống AI, chẳng hạn như giả mạo tác nhân AI hoặc môi trường hoạt động của nó, hoặc thậm chí là đánh cắp trực tiếp khóa riêng mà nó quản lý. Ý tưởng cốt lõi để giải quyết thách thức này là tránh để tác nhân AI trực tiếp giữ toàn bộ khóa riêng, và thay vào đó áp dụng các công nghệ như MPC và TEE để phân phối hoặc kiểm soát theo chương trình việc quản lý khóa và ủy quyền giao dịch, do đó loại bỏ các rủi ro điểm đơn. Ngoài ra, các cuộc tấn công cũng có thể xảy ra ở các liên kết khác của chuỗi tương tác, chẳng hạn như ý định ủy quyền của người dùng bị giả mạo trong quá trình truyền hoặc ví của chính người dùng được sử dụng để ủy quyền bị đánh cắp. Do đó, điều quan trọng là phải thiết lập một cơ chế xác minh ý định mạnh mẽ và áp dụng xác thực đa yếu tố trong các hoạt động khóa để xây dựng bảo vệ bảo mật đầu cuối.
Bên cạnh những thách thức về an ninh kỹ thuật, một trở ngại cơ bản hơn đến từ sự mơ hồ của luật pháp và quy định. Khung pháp lý hiện hành được thiết kế cho các tác nhân con người khiến việc xác định tình trạng pháp lý của các tác nhân AI trở nên khó khăn, dẫn đến "khoảng trống trách nhiệm". Khi một hợp đồng thông minh gặp phải lỗ hổng, hoặc một tác nhân AI đưa ra quyết định sai do "ảo tưởng" và gây ra tổn thất tài sản, việc quy trách nhiệm (cho dù là người dùng, nhà phát triển AI hay nền tảng) trở thành một vấn đề nan giải. Để đạt được các ứng dụng quy mô lớn, tính minh bạch trên chuỗi và khả năng truy xuất giao dịch của Crypto cung cấp một nền tảng dữ liệu vững chắc cho việc này, nhưng ngành công nghiệp phải hợp tác chặt chẽ với các cơ quan quản lý để khám phá các khuôn khổ pháp lý và tuân thủ mới phù hợp với nền kinh tế "máy-với-máy".
7. Suy nghĩ thêm
Nếu chúng ta bắt đầu từ những nguyên tắc cơ bản, cần những gì để tạo ra một tác nhân kinh tế có chủ quyền?
Một danh tính có chủ quyền: một danh tính do chính nó sở hữu và kiểm soát, thay vì một danh tính được cấp và thu hồi bởi một nền tảng tập trung. Đây chính là những gì DID cung cấp.
Ví điện tử có chủ quyền: khả năng nắm giữ và chuyển giao giá trị mà không cần sự cho phép của bên trung gian. Đây chính là những gì mật mã khóa công khai-riêng tư và ví điện tử tự quản lý mang lại.
Một bộ quy tắc có chủ quyền: khả năng hoạt động theo một bộ quy tắc minh bạch, bất khả xâm phạm và có thể lập trình được. Đây chính là những gì hợp đồng thông minh mang lại.
Dựa trên suy luận trên, chúng ta có thể đưa ra dự đoán về tương lai:
3-5 năm tới: Các giải pháp do Stripe, Visa, v.v. dẫn đầu sẽ thống trị thị trường sơ khai
Các giải pháp "đại lý được kiểm soát" (chẳng hạn như thẻ ảo) do Stripe và Visa đại diện sẽ thành công trong ngắn hạn. Lý do rất đơn giản: chúng có khả năng tương thích ngược vô song, và các đại lý AI có thể ngay lập tức bắt đầu giao dịch với hàng triệu đơn vị chấp nhận thẻ tín dụng trên toàn thế giới mà không cần chờ đợi bất kỳ sự chuyển đổi nào ở phía bên kia của hệ sinh thái. Điều này giải quyết bài toán "con gà và quả trứng" trong giai đoạn đầu của thị trường và có thể nhanh chóng chuyển đổi năng lực thực thi của AI thành giá trị thương mại. Đối với hầu hết các nhà phát triển ứng dụng đang tìm kiếm giải pháp triển khai nhanh chóng, đây là lựa chọn ít gặp trở ngại nhất và mang lại kết quả nhanh nhất. Tuy nhiên, đây có thể chỉ là giai đoạn chuyển tiếp để thị trường giáo dục mầm non chào đón sự xuất hiện của một mô hình kinh doanh mới cho nền kinh tế máy móc.
Hơn 5 năm: Giá trị của các giải pháp gốc của nền kinh tế máy móc sẽ trở nên nổi bật hơn và đạt đến bước ngoặt
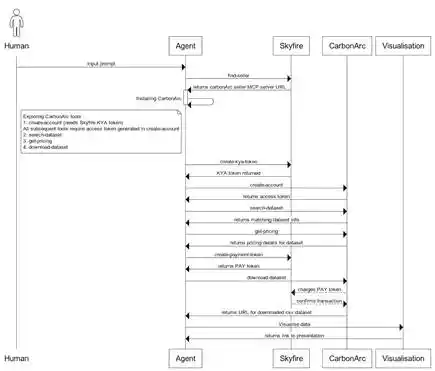
Bản demo kinh doanh của Skyfire cho các kịch bản B2B, trong đó đại lý của công ty A mua dịch vụ dữ liệu từ đại lý của công ty B
Khi Agentic Commerce mở rộng theo cấp số nhân, "điểm khó khăn cốt lõi" của giải pháp giai đoạn hai - sự phụ thuộc vào mạng lưới thẻ truyền thống sẽ ngày càng trở nên không thể chịu đựng được và không thể thích ứng với nền kinh tế gốc của agentic mới (B2B agentic, Nhiều hạn chế của A2A) sẽ trở nên nổi bật: thiếu khả năng lập trình hệ thống ủy quyền (chúng tôi đã dành nhiều thời gian để thảo luận về tầm quan trọng của vấn đề ủy quyền), khó khăn trong việc xây dựng ID agentic di động hỗ trợ đầy đủ thông tin nhận dạng, phí giao dịch cao (đặc biệt là đối với hàng nghìn tỷ giao dịch vi mô) và thanh toán xuyên biên giới chậm sẽ trở thành một rào cản lớn cho sự phát triển của toàn bộ nền kinh tế thông minh. Khi đó, sự chú ý của thị trường sẽ tự nhiên chuyển sang các giải pháp thay thế phù hợp hơn với nền kinh tế máy móc. Cơ sở hạ tầng do tiền điện tử cung cấp - stablecoin, hợp đồng thông minh, danh tính phi tập trung và thông tin xác thực có thể xác minh - không còn chỉ là một "kênh thanh toán tốt hơn" nữa, mà là mô hình kỹ thuật duy nhất có thể cung cấp "chủ quyền" cần thiết cho một nền kinh tế thực sự tự chủ.
Tuyên bố miễn trừ trách nhiệm:
Bài viết này chỉ mang tính chất tham khảo. Bài viết này chỉ thể hiện quan điểm của tác giả và không đại diện cho lập trường của OKX. Bài viết này không nhằm mục đích cung cấp (i) lời khuyên đầu tư hoặc khuyến nghị đầu tư; (ii) lời đề nghị hoặc chào mời mua, bán hoặc nắm giữ tài sản kỹ thuật số; (iii) tư vấn tài chính, kế toán, pháp lý hoặc thuế. Chúng tôi không đảm bảo tính chính xác, đầy đủ hoặc hữu ích của những thông tin này. Việc nắm giữ tài sản kỹ thuật số (bao gồm stablecoin và NFT) tiềm ẩn rủi ro cao và có thể biến động đáng kể. Bạn nên cân nhắc kỹ lưỡng xem việc giao dịch hoặc nắm giữ tài sản kỹ thuật số có phù hợp với mình hay không dựa trên tình hình tài chính của bạn. Vui lòng tham khảo ý kiến chuyên gia pháp lý/thuế/đầu tư cho tình huống cụ thể của bạn. Vui lòng chịu trách nhiệm hiểu và tuân thủ luật pháp và quy định hiện hành của địa phương.
Bài viết này xuất phát từ một đóng góp và không đại diện cho quan điểm của BlockBeats
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan