Quan điểm: Bitcoin giảm mạnh 10 điểm, không hoàn toàn phải trách Jane Street
原始标题:Thông báo Bitcoin bán ra khi thị trường mở cửa? Jane Street đang chịu trách nhiệm, nhưng dữ liệu cho thấy điểm khác
Tác giả gốc: Oluwapelumi Adejumo, CryptoSlate
Dịch giả: DeepTide TechFlow
DeepTide Giới thiệu: Bitcoin gần đây đã tăng giá lên gần 70.000 USD, một học thuyết kết nối Jane Street với "đè giá khi thị trường Mỹ mở cửa" đã lan rộng trong cộng đồng tiền điện tử. Bài viết này sẽ phân tích từng góc độ dựa trên dữ liệu chuỗi khối, cấu trúc ETF và lượng phái trên tùy chọn để kết luận rằng vấn đề thực sự không phải là Jane Street, mà là hộp đen của quá trình phát hiện giá trong thời đại ETF - sự không minh bạch của việc đối phó của tổ chức đang làm cho người đầu tư thông thường ngày càng khó đọc thị trường.
Toàn văn như sau:
Bitcoin đã tăng trở lại gần 70.000 USD trong vòng 24 giờ qua, một cuộc tranh luận quen thuộc lại nổ ra trên thị trường tiền điện tử: các tổ chức Wall Street hoạt động trong hệ sinh thái ETF tiền mặt liệu đã có quá nhiều ảnh hưởng đến quá trình phát hiện giá?
Lần này, bị nhắm đến là Jane Street - một công ty giao dịch lượng tử không chỉ là người môi giới quan trọng của ETF mà còn là bị cáo trong vụ kiện mới liên quan đến sụp đổ của Terraform Labs vào năm 2022.
Trên truyền thông xã hội, nhà giao dịch đã liên kết sự tăng giá gần đây của Bitcoin với một quan điểm: cho rằng một mẫu giảm giá tới trũng giữa phiên giao dịch gần mở cửa thị trường chứng khoán Mỹ đột ngột biến mất sau khi vụ kiện được công khai.
Ý thuyết này nhanh chóng lan rộng vì nó kết hợp hai quan điểm đã kích thích đồng cảm từ trước: sự không tin tưởng vào các tổ chức giao dịch lớn và nỗi lo ngại về thị trường Bitcoin ngày càng hoạt động thông qua các kênh tài chính truyền thống.
Tuy nhiên, bằng chứng ủng hộ "kế hoạch đè giá Bitcoin" vẫn còn yếu.
Sự kiện này đã rõ ràng tiết lộ hơn: cấu trúc của ETF Bitcoin tiền mặt, những gì đã làm cho nhiều nhà đầu tư ngày càng khó phân biệt được nhu cầu tiền mặt thực sự ở đâu, nơi minh bạch thực sự là hoạt động làm thị trường, cơ hội làm thị trường và chênh lệch giá.
Trong ngữ cảnh này, mối tranh cãi về Jane Street đã vượt ra ngoài cáo buộc đối với một tổ chức đơn lẻ. Vấn đề chính là: cơ sở hạ tầng tổ chức mới của Bitcoin làm thay đổi cách thức hình thành giá, liệu thị trường đang trở nên hiệu quả hơn hay ngày càng không minh bạch hơn.
Nguyên Gốc Tin Đồn về Bitcoin của Jane Street
Tin đồn bắt nguồn sau hai ngày giao dịch liên tiếp của Bitcoin tăng mạnh. Người dùng trên X bắt đầu khẳng định rằng, cái gọi là "chương trình bán ra lúc 10 giờ sáng" đã biến mất.
Đáng chú ý, tài khoản X do đồng sáng lập Glassnode Jan Happel và Yann Allemann vận hành, với tên Negentropic, đã đóng vai trò quan trọng trong việc lan truyền lý thuyết này. Họ khẳng định: "Vụ kiện Jane Street đã được công khai, và việc đánh giá mạnh Bitcoin lúc 10 giờ sáng đã kỳ diệu biến mất."
Quan điểm này nhanh chóng thu hút sự chú ý, vì Jane Street không phải là một cái tên xa lạ. Đó là một trong những công ty giao dịch lớn nhất trên thế giới, cũng là một trong những cơ quan tham gia nổi tiếng trên thị trường ETF Bitcoin, đóng vai trò là một trong những người tham gia ủy quyền của IBIT (ETF Bitcoin vật lý của BlackRock).
Trong thực tế, điều này khiến cho họ liên kết chặt chẽ với cơ chế cốt lõi duy trì giá cổ phần ETF phù hợp với giá trị cầm cố gốc.
Trong khi đó, các tranh chấp pháp lý đối với công ty này cũng làm thêm phần kích động cho cuộc tranh cãi này.
Người quản lý phá sản của Terraform Labs đã đưa ra vụ kiện tại Manhattan, cáo buộc các tổ chức như Jane Street đã tận dụng thông tin không công khai mang tính quyết định trong hoạt động thanh khoản liên quan đến Terraform để bò lợi trong quá trình sụp đổ của TerraUSD vào tháng 5 năm 2022.
Bản kiện cáo cho biết, Terraform đã rút khỏi 150 triệu USD thanh khoản TerraUSD từ 3pool của Curve, trong khi các ví liên quan với Jane Street đã rút ra khoảng 85 triệu USD trong vài phút trước khi tin tức này được công khai.
Jane Street phủ nhận hành vi không đúng và gọi đó là một hành động tuyệt vọng chuyển trách nhiệm của Terraform về sự thất bại tự gây ra của họ.
Vụ kiện này không thể chứng minh bất kỳ điều gì về giao dịch Bitcoin hiện tại.
Nhưng nó giải thích tại sao các nhà giao dịch nhanh chóng liên kết Jane Street với một quy luật thị trường có thể quan sát được. Trong thế giới tiền điện tử, niềm tin thường rất mong manh, và một tổ chức bị cáo buộc trong một sự kiện thị trường thường trở thành nghi phạm của sự kiện tiếp theo.
Các Chuyên Gia Trung Gian Phản Bác Tin Đồn
Dựa trên bối cảnh trên, một số nhà giao dịch Bitcoin tin rằng, loại tiền điện tử hàng đầu này đã bị bán khi thị trường chứng khoán Mỹ mở cửa hoặc đóng cửa, giải quyết vị thế dài hạn, và tạo ra một khoảng trống thanh khoản trong sổ đặt hàng mỏng.
Nếu sự bán tháo này biến mất sau khi Jane Street đối mặt với áp lực pháp lý mới, có lẽ công ty đang tạo áp lực lên thị trường.
Ngoài ra, mối liên kết sớm của công ty với người sáng lập FTX Sam Bankman-Fried cũng làm đổ bóng lên hình ảnh của họ. Bankman-Fried đã làm việc tại công ty giao dịch này trước khi thành lập FTX.
Câu chuyện này có sức thuyết phục về mặt cảm xúc, nhưng khẳng định nó lại khó chứng minh hơn nhiều.
Chuyên gia phân tích chuỗi khối Checkonchain James Check đã mạnh mẽ bác bỏ luận điểm này, viết rằng Jane Street không có áp lực lên Bitcoin, mà việc người giữ lâu hạn bán hàng tồn kho mới có thể giải thích được biến động giá.
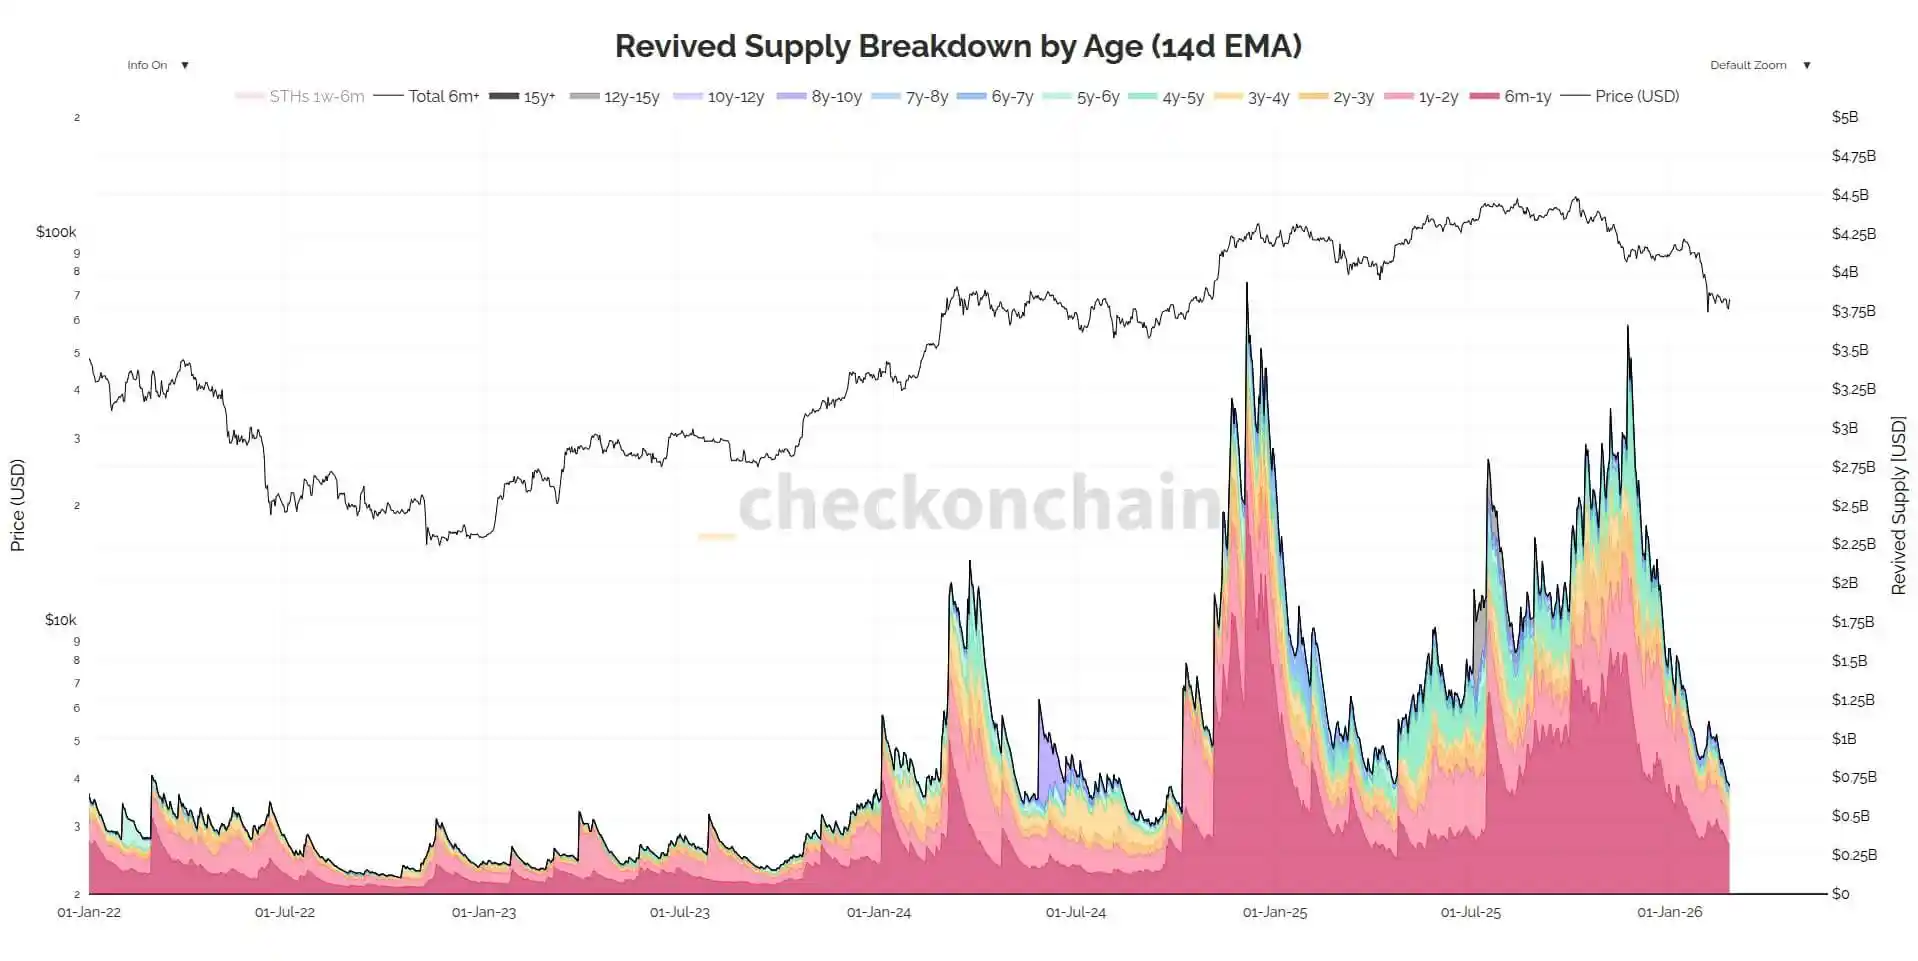
Giám đốc nghiên cứu CryptoQuant Julio Moreno cũng có quan điểm tương tự, cho rằng lý thuyết này đã bỏ qua một yếu tố thú vị hơn nhiều: từ đầu tháng 10 năm 2025 trở đi, nhu cầu Bitcoin hàng tồn kho đã giảm mạnh.
Anh ấy cũng bổ sung rằng cơ chế vận hành mà Jane Street bị đổ lỗi, tương tự như cách quản lý vị thế delta trung lập mà nhiều công ty giao dịch đang áp dụng phổ biến.
Giá trị của những phản biện này nằm ở việc chúng trực tiếp chỉ vào điểm yếu trung tâm của lời đồn: trước khi bước vào năm 2026, Bitcoin đã chịu áp lực tái định giá ở mức độ rộng lớn hơn.
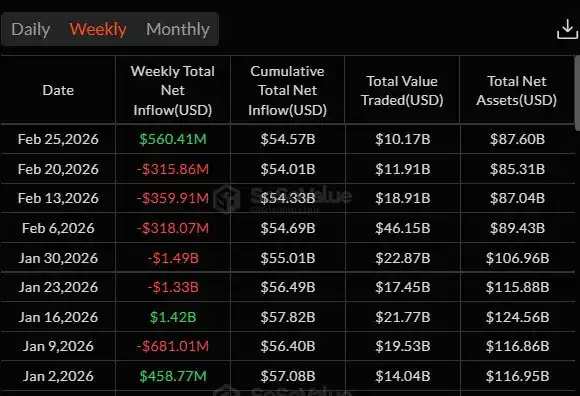
SoSo Value data cho thấy, nhà đầu tư cơ institu đã giảm mức độ tiếp xúc với ETF Bitcoin trong năm tuần liên tiếp, dòng vốn rút khỏi ETF Bitcoin hàng tồn kho đã lên đến khoảng 45 tỷ đô la.
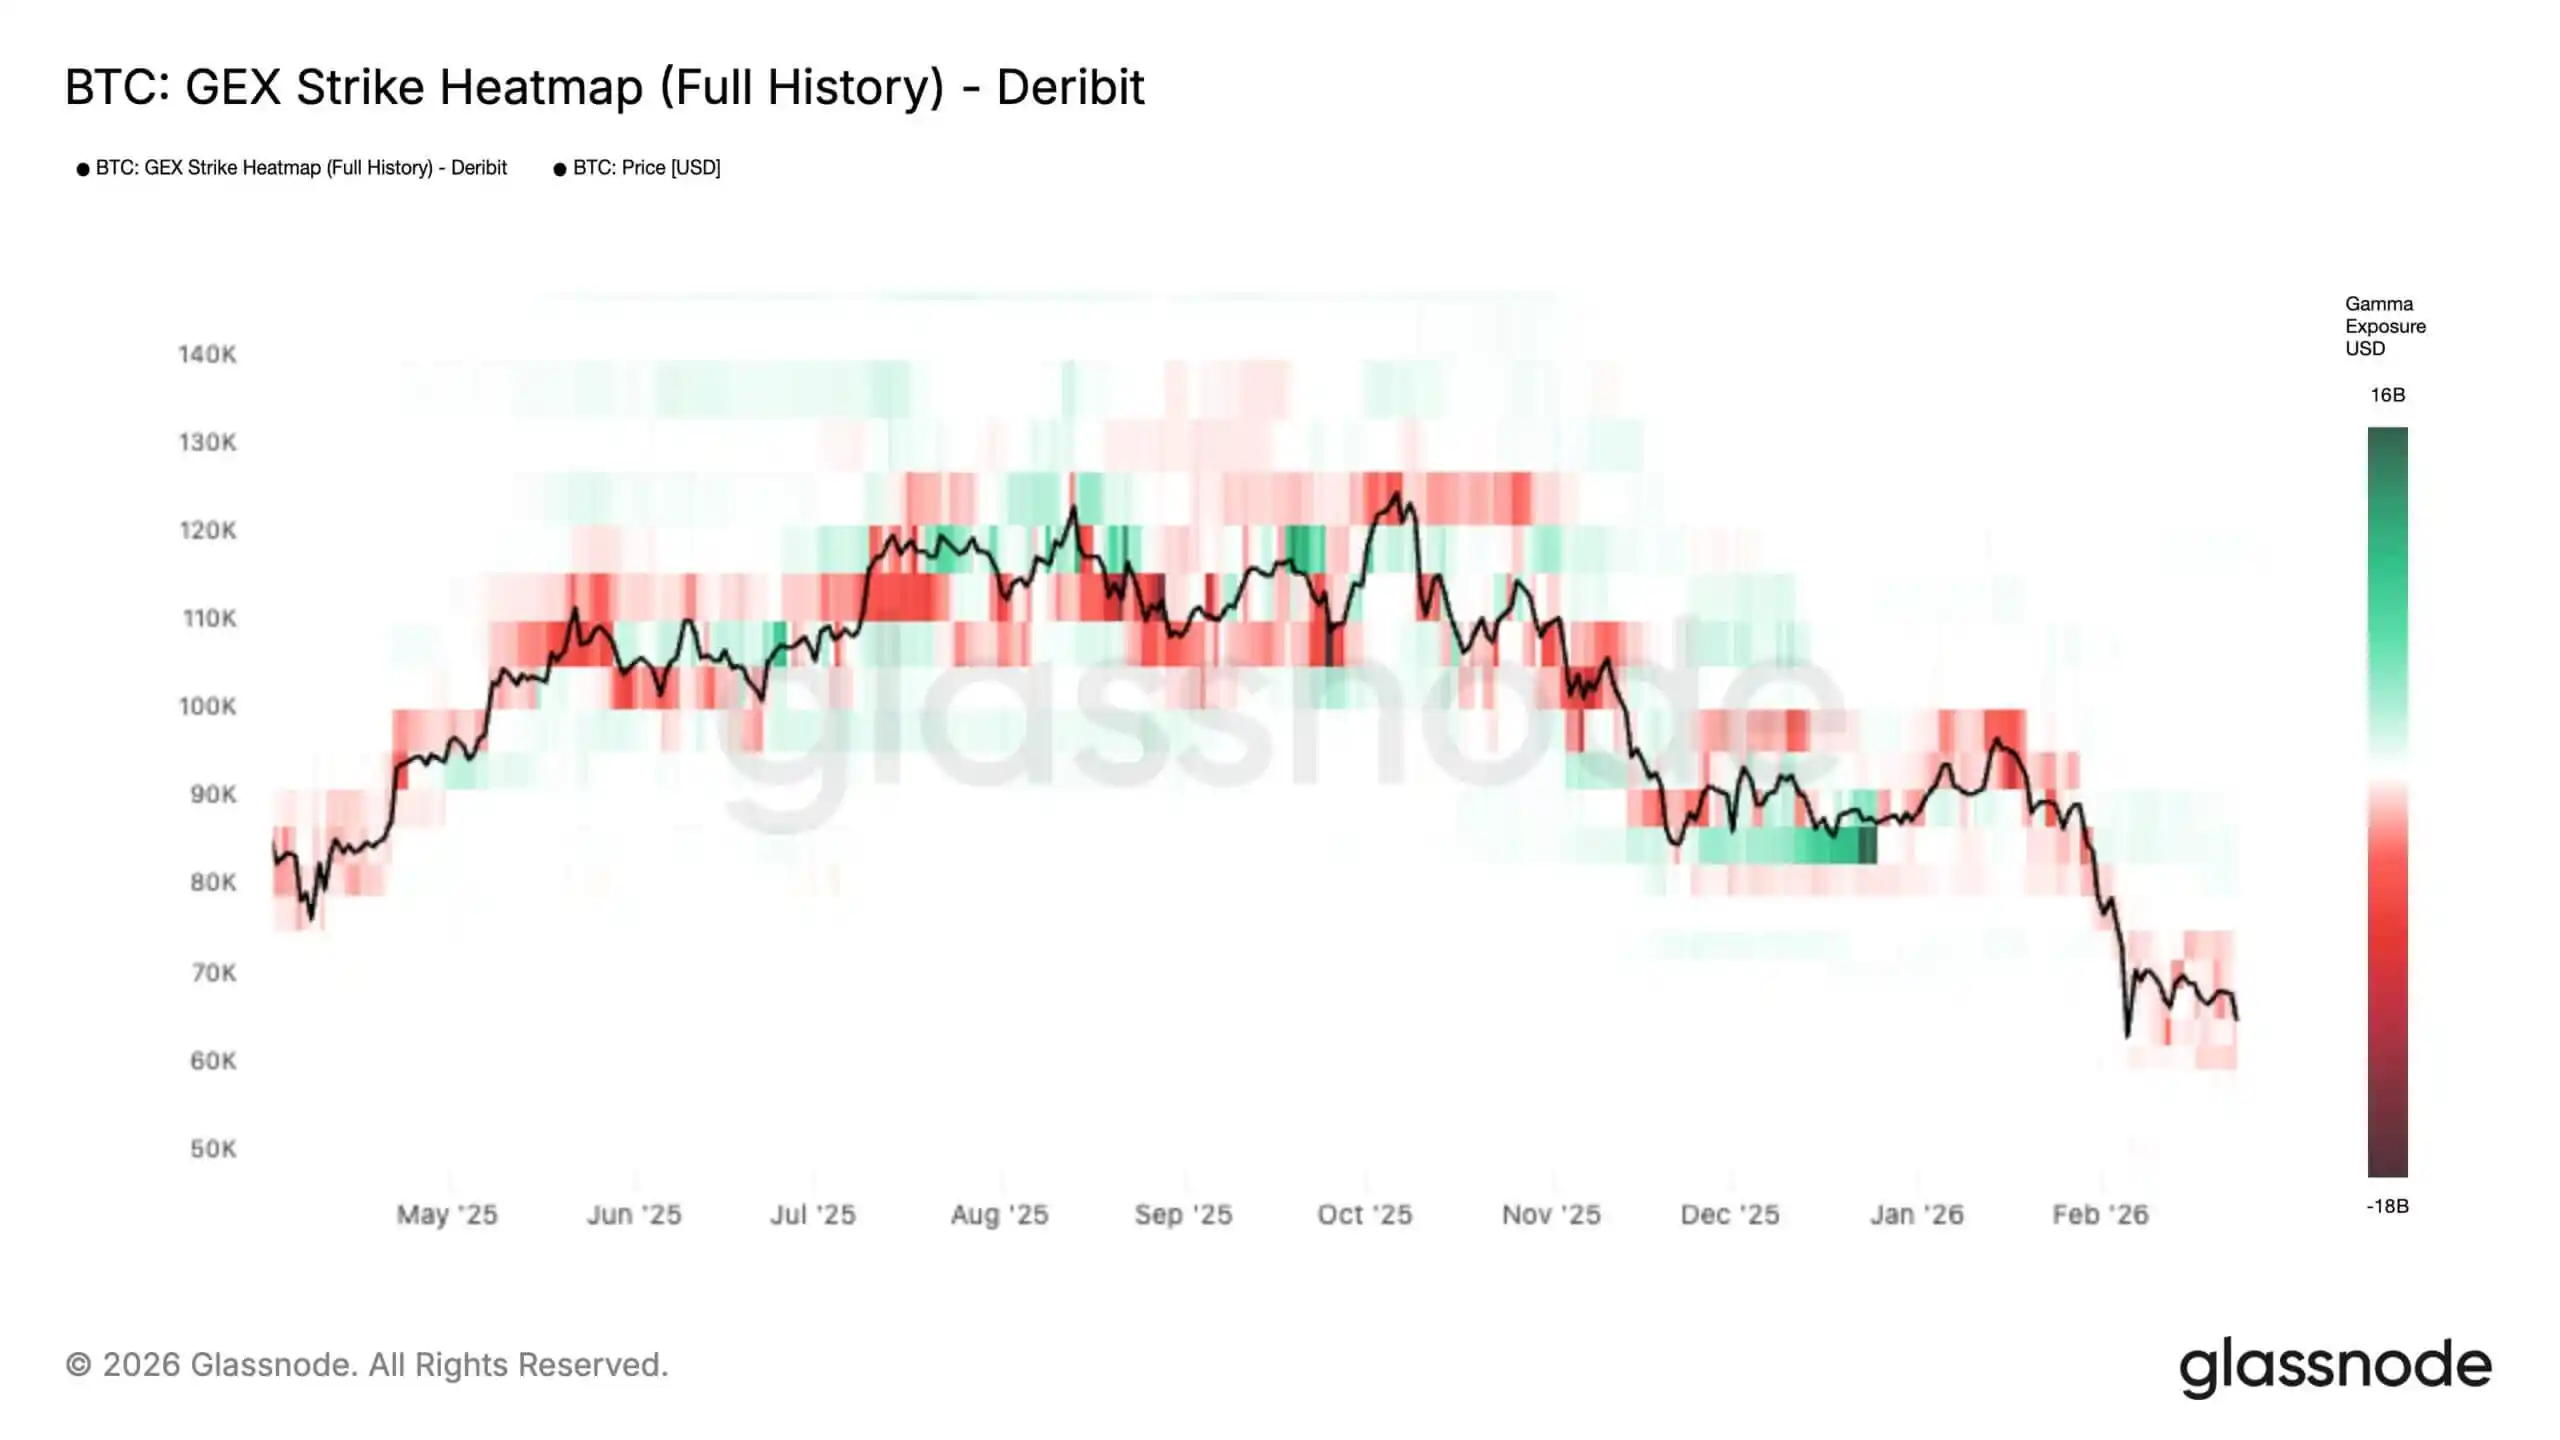
Trong khi đó, dữ liệu từ Glassnode cho thấy, áp lực thị trường lặp lại vào đầu tháng này đã kích hoạt một sự chuyển biến cấu trúc trong thị trường tùy chọn Bitcoin, dẫn đến tình hình không ổn định hơn.
Tổ chức này chỉ ra rằng biểu đồ nhiệt gamma mở cửa toàn bộ lịch sử hiện thị, vùng gamma tiêu cực ở mức giá hiện tại và thấp hơn đang mở rộng, trong khi "bức tường kháng cự" gamma tích lũy phía trên giá hàng hóa đang giảm đi.
Để giải thích một cách đơn giản: những vị thế tùy chọn thường đóng vai trò như bộ giảm sóc đang dần biến mất, thị trường đang di chuyển sang một phạm vi nơi chúng không còn làm giảm chấn nữa, mà thay vào đó làm tăng chấn.
Động chạm này rất quan trọng: khi giá ở trong phạm vi gamma tiêu cực, nhà cung cấp thanh khoản có xu hướng tuân thủ theo diễn biến giá, chứ không phải bán ra khi giảm giá, mua vào khi tăng giá.
Kết quả là: Thị trường có thể di chuyển nhanh và xa hơn dưới tác nhân kích thích tương đối nhỏ — với sự biến động lớn hơn trong phiên và rủi ro lan rộng khi vượt qua mức hỗ trợ quan trọng — cho đến khi Bitcoin chạm vào một "bức tường gamma" dày đặc tiếp theo, việc đối phó mới chuyển về chế độ đệm.
Nói cách khác, các nhà giao dịch đã ở trong một môi trường dễ dàng nhận thấy "ý đồ" ở bất kỳ đâu. Khi thanh khoản thấp và đòn bẩy cao, hầu hết các biến động đột ngột có thể trông giống như hành vi có tổ chức.
Đường ống ETF khó đọc hơn so với bề mặt
Vấn đề sâu xa được đưa ra bởi tranh cãi của Jane Street không phải là về một tổ chức cụ thể, mà về cấu trúc.
Như đã mô tả bởi Giám đốc Đầu tư của ProCap Financial Jeff Park, vấn đề thực sự không phải là một công ty có đang "đàn áp" Bitcoin, mà là cấu trúc thị trường ETF đã mang lại cho các bên được ủy quyền một phạm vi tự do không dễ nhìn ra đối với công chúng.
Điều này quan trọng vì các nhà đầu tư thường hiểu rằng dữ liệu tiết lộ của ETF là một tín hiệu sạch để định hướng, nhưng thực tế không phải vậy. Biểu mẫu 13F có thể chỉ ra vị thế dài hạn của một ETF lớn, nhưng Hướng dẫn của SEC rõ ràng quy định rằng vị thế ngắn không được tính trong đó, và các vị thế ngắn của quyền chọn cũng không bị hủy bỏ bởi tổng giá trị của vị thế dài hạn.
Trong thực tế, thị trường có thể thấy các vị trí cổ phiếu mà không thấy các hợp đồng tương lai, quyền chọn hoặc các công cụ đối phó khác bao bọc chúng.
Điều này gây ra sự mù mờ không rõ ràng, làm gia tăng hơn nữa bởi cách xây dựng niềm tin. Tài liệu giải thích về IBIT của BlackRock cho thấy, quỹ tin cậy này có thể tạo và đổi trả cổ phần thông qua các bên được ủy quyền, cũng như giao dịch với đối tác giao dịch Bitcoin được chỉ định.
Kể từ lần nộp hồ sơ đó, các đối tác bao gồm các bên liên kết của Jane Street Capital như JSCT, LLC, và các bên liên kết của Virtu Americas như Virtu Financial Singapore.
Tài liệu cũng chỉ ra, danh sách các bên được ủy quyền đã mở rộng với sự tham gia của JPMorgan Chase, Citadel Securities, Citigroup, Goldman Sachs, UBS, và Macquarie, với ngày càng nhiều công ty được truy cập vào cơ chế tạo và đổi cổ phần của ETF.
Trong mô hình tiền mặt cũ, việc tạo ra cổ phần ETF yêu cầu quỹ mua Bitcoin thực sự. Nhưng sau khi SEC chấp thuận việc tạo ra và đổi cổ phần vật lý cho ETP mã hóa vào tháng 7 năm 2025, những bên được ủy quyền đã có thêm sự linh hoạt trong việc thu thập và giao Bitcoin thực sự.
SEC cho biết, thay đổi này sẽ giảm chi phí sản phẩm, tăng cường hiệu suất. Nhưng điều này cũng có nghĩa là, rủi ro của người được ủy quyền có thể được quản lý thông qua các công cụ và bên đối tác rộng hơn, từ đó làm cho việc xác định khi hoạt động ETF phản ánh nhu cầu hàng hóa thật sự trở nên khó khăn hơn, khi nào phản ánh quản lý tồn kho, giao dịch giá chênh lệch hoặc xây dựng phòng vệ.
Điều này không phải là bằng chứng về lạm dụng quyền lực, và lập luận của Park cũng không phụ thuộc vào việc chứng minh rằng Jane Street hoặc bất kỳ công ty nào khác đã có hành vi lạm dụng quyền lực. Quan điểm sắc bén hơn của ông là: trong thời đại ETF của Bitcoin, một hộp đen đã được chèn vào giữa dữ liệu nắm giữ công khai và quá trình xác định giá cơ bản.
Điểm xuất phát của giao dịch có vẻ giống như là hoạt động thị trường lành mạnh, và điểm đến cũng vậy. Điều khó quan sát là bước giữa: giao dịch phòng vệ được thực hiện qua vật chất, tương lai, thu hồi hoặc một sự kết hợp của ba loại, cùng với việc cơ chế lợi nhuận tự nhiên có thực sự dẫn dắt nhu cầu hàng hóa thật sự tới Bitcoin hay không.
Đây chính là lý do mà lời đồn về Jane Street có thể gây sốc. Nó không phải là cáo buộc chống lại một bên tham gia cụ thể, mà hơn là một tín hiệu - tiết lộ cách thị trường có kiến thức hạn chế về cấu trúc hoạt động của chính mình.
Tại sao thị trường chứng khoán Mỹ mở cửa có vẻ như là khu vực áp lực bán
“Lý thuyết 10 giờ” nghe có vẻ hợp lý, vì mặc dù không có sự can thiệp cố ý, việc mở cửa thị trường chứng khoán Mỹ từ trước đã là một cửa sổ biến động thực sự.
Thời kỳ này tập trung vào cân bằng lại đa tài sản, điều chỉnh rủi ro liên quan đến cổ phiếu và hoạt động phòng hộ sau phái sinh.
Trong khi các nhà môi giới ETF có thể đối phó với thị trường kho bạc của họ bằng cách sử dụng hợp đồng tương lai hoặc công cụ khác, hợp đồng tương lai có thể đẩy giá hiện tại lên, không chỉ là theo sau giá hiện tại.
Khi bảng đặt hàng mỏng, những hành động này có vẻ lớn hơn, phức tạp hơn so với thực tế. Bloomberg đã báo cáo trong tháng này rằng sâu độ thị trường Bitcoin vẫn thấp hơn 35% so với mức tháng 10, làm nổi bật sự yếu ớt của tính thanh khoản.
Trong khi đó, nhà phân tích makro Alex Kruger cho biết, dữ liệu hiện có không ủng hộ lý thuyết “bán hàng hằng ngày lúc 10 giờ”.
Ông viết rằng, từ ngày 1 tháng 1, lợi nhuận tích lũy của IBIT trong khoảng thời gian từ 10:00 đến 10:30 giờ giờ đông 0,9%, trong khi từ 10:00 đến 10:15 giảm 1%.
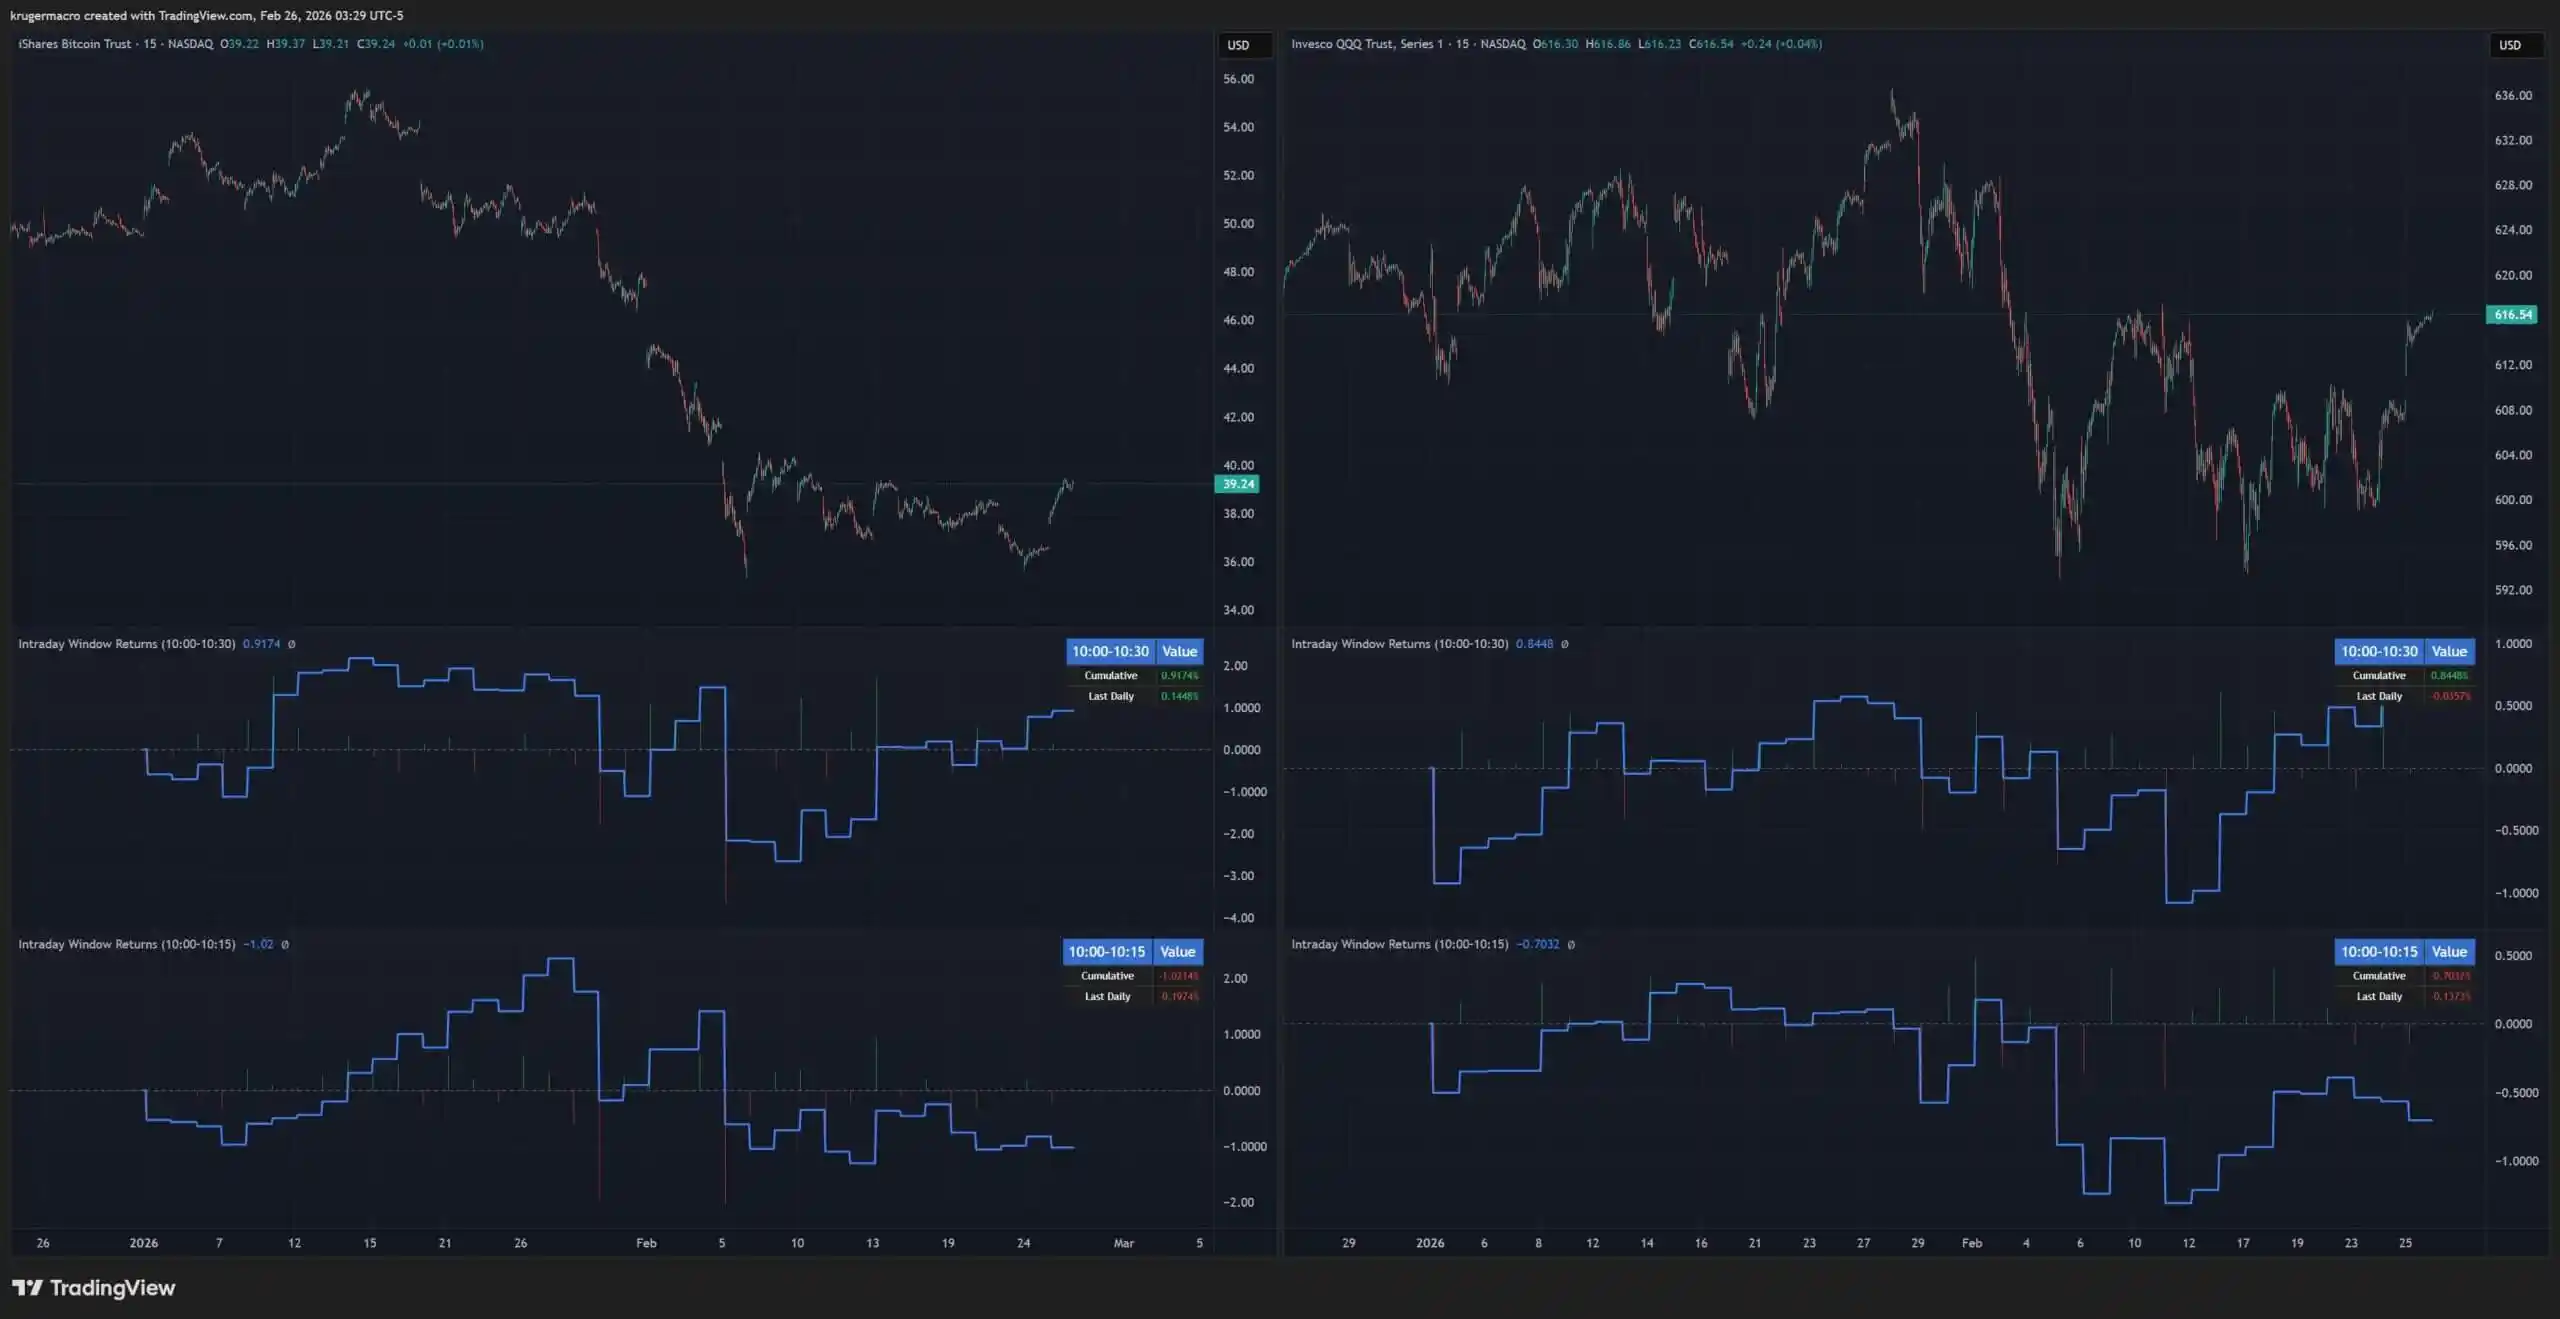
Theo quan điểm của ông, đó chỉ là tiếng ồn, không phải là bằng chứng của quy trình bị kìm hãm có thể tái lập.
Điều quan trọng hơn, ông nói, câu chuyện của cả hai khung giờ này phản ánh rất chặt chẽ với Nasdaq, cho thấy đây là quá trình tái định giá tài sản rủi ro tổng thể, chứ không phải là hoạt động độc quyền của Bitcoin.
Phân tích này phù hợp hơn với bối cảnh thị trường rộng lớn hơn hình ảnh lây lan dạng virus.
Nếu Bitcoin ngày càng được đóng gói thông qua ETF, để giao dịch như một tài sản rủi ro cơ bản, thì áp lực khi mở cửa phiên giao dịch ở thị trường Mỹ – đặc biệt trong môi trường thiếu thanh khoản – tạo ra sự suy yếu của Bitcoin lặp đi lặp lại trong cửa sổ giao dịch cùng một kỳ giao dịch, thì điều này không nên khiến ai bất ngờ.
Tính khan hiếm trên chuỗi rõ ràng, khả năng phát hiện giá không như vậy
Cung cấp của Bitcoin được cố định bởi giao thức. Bất kỳ thay đổi cấu trúc thị trường ETF nào cũng không thể thay đổi điều này. Điều thay đổi là tỷ lệ ngày càng lớn của cầu hỏi – và sự nghi ngờ – hiện nay chảy qua các kênh.
Vụ tranh cãi của Jane Street đã phơi lớp vết giữa hai hiện thực này. Tính khan hiếm trên chuỗi rõ ràng, được chồng lên bởi hệ thống tổ chức, không như vậy.
Nhà đầu tư có thể thấy số lượng cổ phần ETF lưu thông và phần tiết lộ của vị thế, nhưng không thể nhìn thấy mọi lệnh phân phối của thị trường, mọi vị thế ròng nội bộ, hoặc mọi vị thế chênh lệch giữa các thị trường.
Khoảng trống này tạo ra không gian hiểu lầm và cũng tạo ra sự không tin cậy.
Jane Street đã từng bị xem xét ở các thị trường khác, điều này không giúp cải thiện tình hình. Tháng 7 năm 2025, Ủy ban Giao dịch chứng khoán Ấn Độ đã ban hành một lệnh tạm thời liên quan đến một vụ áp đặt chỉ số liên quan đến các thực thể Jane Street, Reuters sau đó đưa tin rằng SEBI đã cấm công ty này tham gia thị trường chứng khoán Ấn Độ trong thời gian kiểm tra vụ án. Jane Street đã phủ nhận hành vi không đúng ứng xử ở đó.
Vụ án ở Ấn Độ không liên quan đến Bitcoin, nhưng nó giải thích vì sao khi tên Jane Street một lần nữa xuất hiện trên tiêu đề, các nhà giao dịch tiền mã hóa đã sẵn sàng tưởng tượng điều tồi tệ nhất.
Tuy nhiên, thực tế hiện tại không thể chứng minh Jane Street đã triển khai một kế hoạch ức chế Bitcoin cố ý.
Chúng chứng minh một điều khác: thị trường Bitcoin sau thời đại ETF, trở nên dễ tiếp cận hơn, tích hợp sâu sắc hơn với tổ chức và cũng khó hiểu hơn đối với nhà đầu tư thông thường.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan