Phân tích vĩ mô của SignalPlus: Dữ liệu kinh tế Hoa Kỳ mạnh mẽ và lạm phát sẽ tiếp tục phục hồi
Tiêu đề gốc: "Phân tích vĩ mô SignalPlus (17/04/2024): Dữ liệu kinh tế Hoa Kỳ mạnh mẽ và lạm phát sẽ tiếp tục phục hồi"
Nguồn gốc: SignalPlus
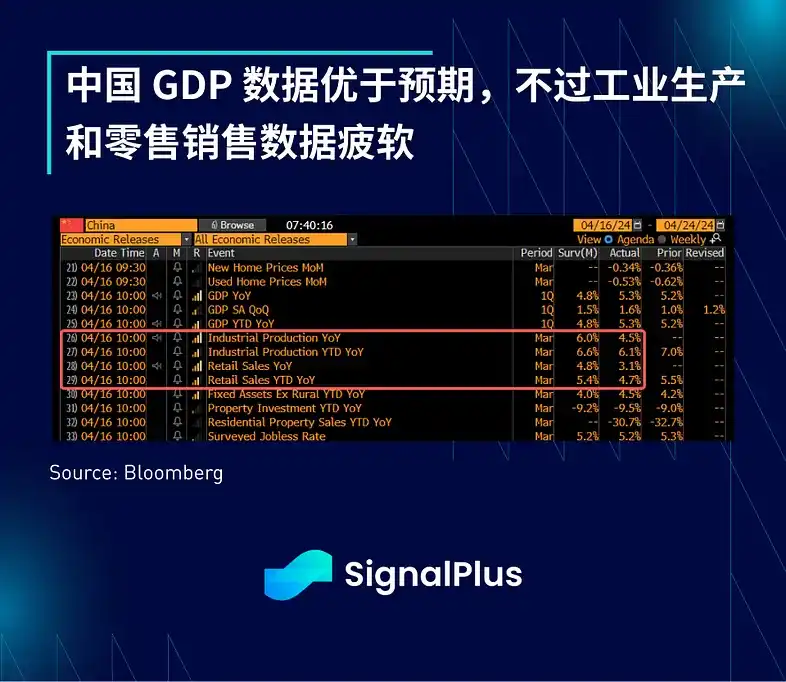
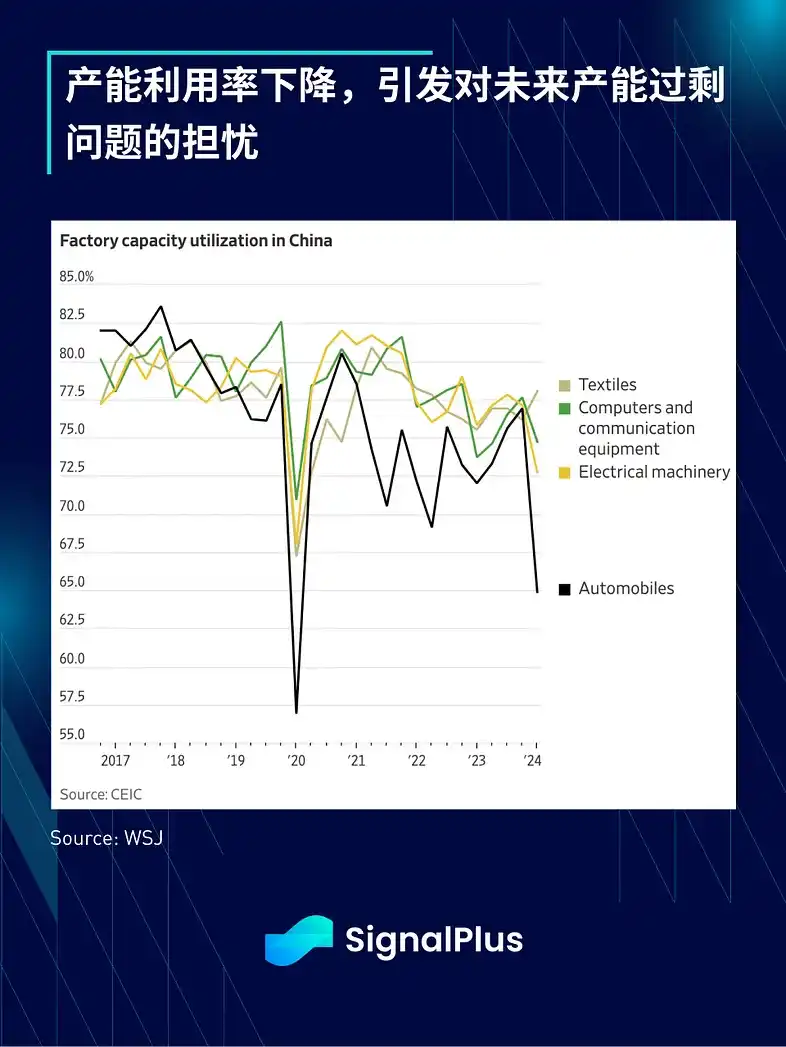
Mặc dù xu hướng giá trong ngày biến động và thanh khoản lệnh mỏng khiến tình hình lãi lỗ vẫn khá chặt chẽ, nhưng thị trường đã có thể tạm nghỉ vào ngày hôm qua. Dữ liệu kinh tế Trung Quốc công bố hôm qua đã có khởi đầu tương đối tích cực, với GDP quý 2 tăng 5,3% so với cùng kỳ năm trước, cao hơn nhiều so với dự báo đồng thuận là 4,8%. Tuy nhiên, sự lạc quan nhanh chóng phai nhạt khi các nhà đầu tư vẫn hoài nghi về sức mạnh của các yếu tố cơ bản, đặc biệt là khi dữ liệu sản xuất công nghiệp và bán lẻ yếu hơn nhiều. Sản xuất công nghiệp chỉ tăng 4,5% vào tháng 3, thấp hơn nhiều so với mức dự kiến là 6,0% và mức tăng trưởng 7% của năm ngoái. Đồng thời, tỷ lệ sử dụng công suất sản xuất giảm mạnh xuống 73,8%, mức thấp nhất bên ngoài đại dịch kể từ năm 2015. Sự suy giảm trong tỷ lệ sử dụng thậm chí còn rõ ràng trong các lĩnh vực được nhà nước hỗ trợ như ô tô, chip, tấm pin mặt trời và các thiết bị điện khác, điều này làm trầm trọng thêm mối lo ngại của các nhà đầu tư về vấn đề dư thừa công suất sắp xảy ra.
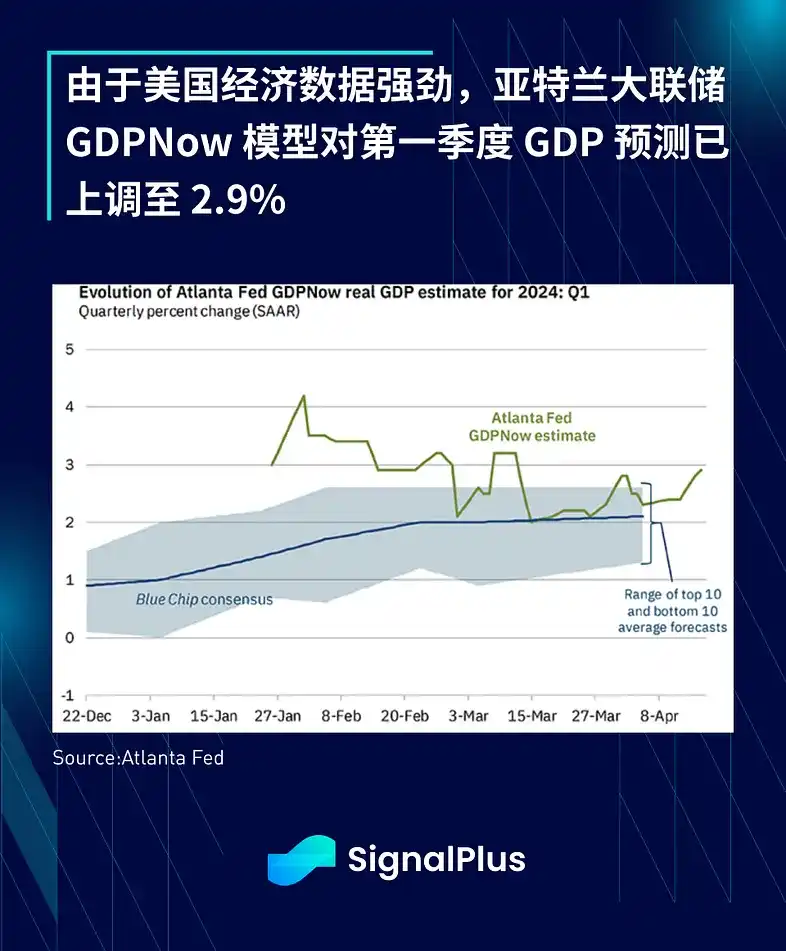
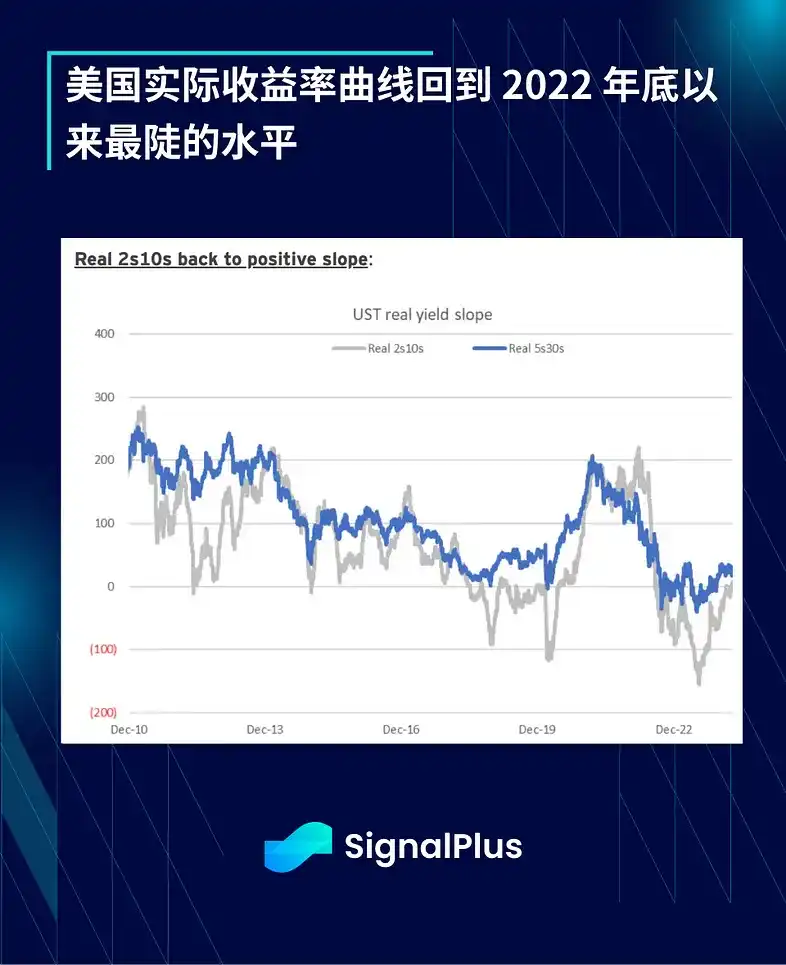
Tại Hoa Kỳ, dữ liệu mạnh gần đây đã dẫn đến việc điều chỉnh tăng dự báo GDP của mô hình GDPNow của Cục Dự trữ Liên bang Atlanta lên 2,9%, vẫn cao hơn nhiều so với dự báo của Phố Wall. Khi lo ngại về lạm phát gia tăng, lợi suất thực tế kỳ hạn 10 năm (điều chỉnh theo lạm phát) đã phục hồi lên 2,2% và đường cong lợi suất thực tế 2/10 cũng dốc lên mức cao nhất kể từ tháng 10 năm 2022. Có ai còn nhớ rằng một số nhà quan sát kinh tế vĩ mô đã “bảo đảm” sẽ có suy thoái vào năm 2022-2023 do đường cong lợi suất đảo ngược không?
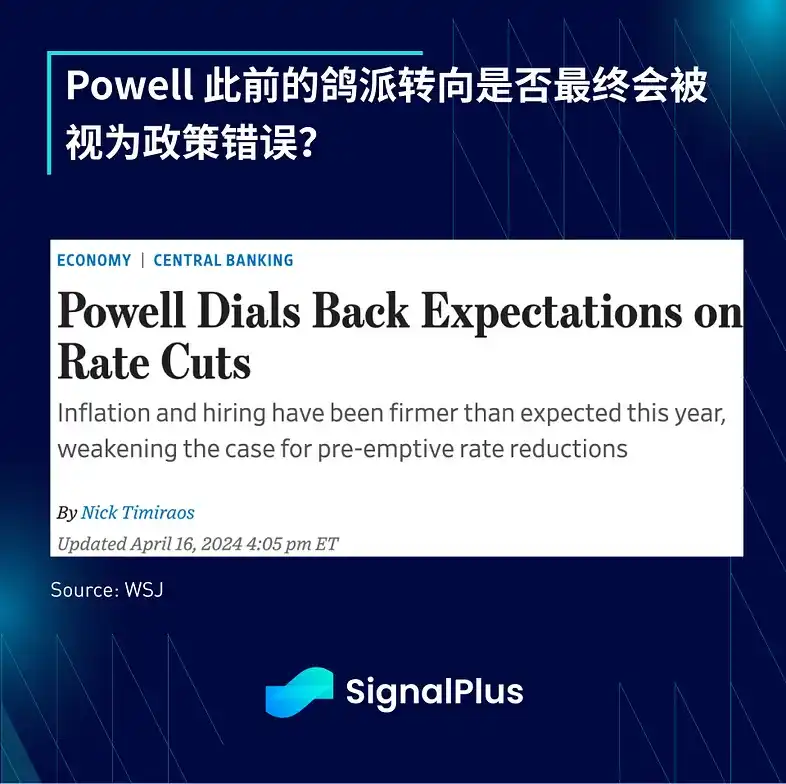
Vì thực tế lạm phát dai dẳng và điều kiện kinh tế mạnh mẽ không thể bị bỏ qua, toàn bộ Fed, và thậm chí cả chính Chủ tịch, đã buộc phải rút lại những phát biểu ôn hòa của mình và Fed đang ở trong một vị trí biệt lập liên quan đến quỹ đạo chính sách trong tương lai:
· Chủ tịch Fed Powell: "Dữ liệu gần đây rõ ràng không mang lại cho chúng tôi sự tự tin hơn, mà thay vào đó cho thấy có thể mất nhiều thời gian hơn dự kiến để đạt được mức độ tự tin này"
· Phó chủ tịch Fed Jefferson: Nếu "lạm phát dai dẳng hơn mức tôi hiện mong đợi", lãi suất của Hoa Kỳ có thể phải duy trì ở mức cao trong thời gian dài hơn.
· Collins của Boston Fed: "Có thể mất nhiều thời gian hơn dự kiến" và "dữ liệu CPI quý đầu tiên cao hơn tôi mong đợi"
Các báo cáo của các ngân hàng trung ương phát triển khác:
· ECB Lagarde: Trừ khi có những bất ngờ lớn, ECB sẽ bắt đầu cắt giảm lãi suất sớm;>
· Ngân hàng Canada Macklem: "Chúng tôi không phải tuân theo các hành động của Fed, chúng tôi phải thực hiện các hành động mà Canada cần"
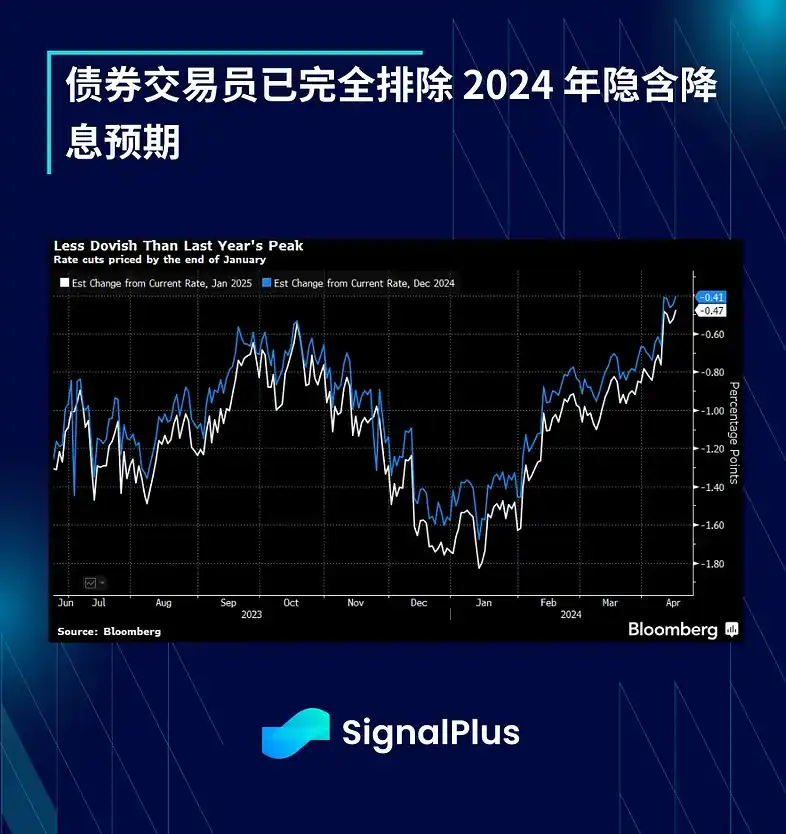
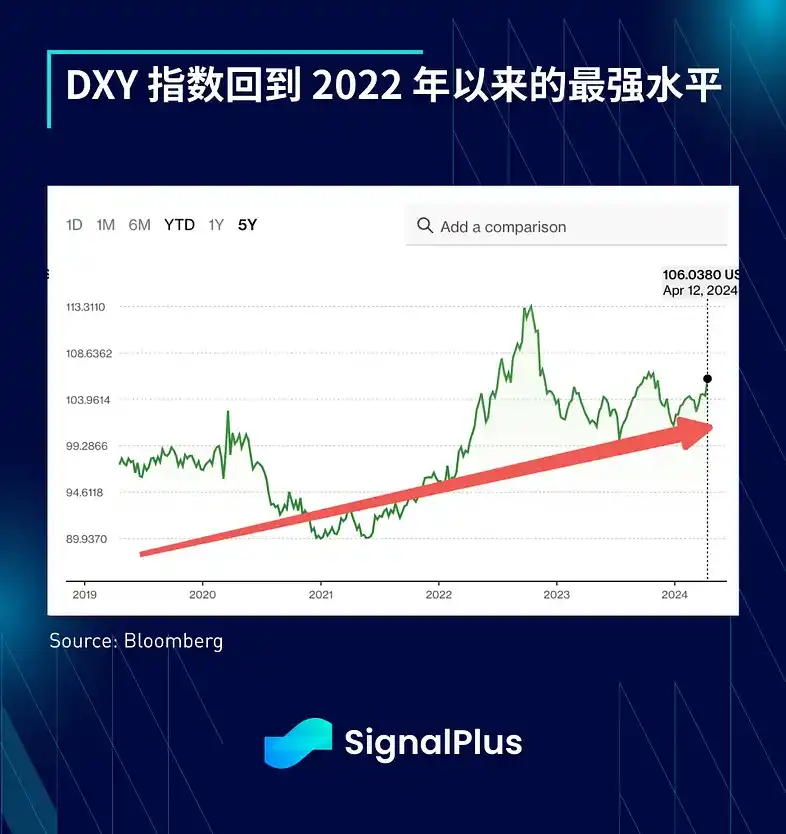
Hầu hết kỳ vọng về việc cắt giảm lãi suất trong năm 2019 và 2020 đã bị xóa bỏ, và tâm lý ôn hòa trong quý đầu tiên thậm chí đã vượt qua mức cao nhất vào tháng 10 năm ngoái. Ngoài ra, sự khác biệt về chính sách giữa Fed và các ngân hàng trung ương khác đã thúc đẩy lực mua mạnh vào đồng đô la Mỹ, với tỷ giá USD/JPY trên 155, USD/CNY trên 7,10 và chỉ số DXY chung trở lại mức mạnh nhất kể từ năm 2022.
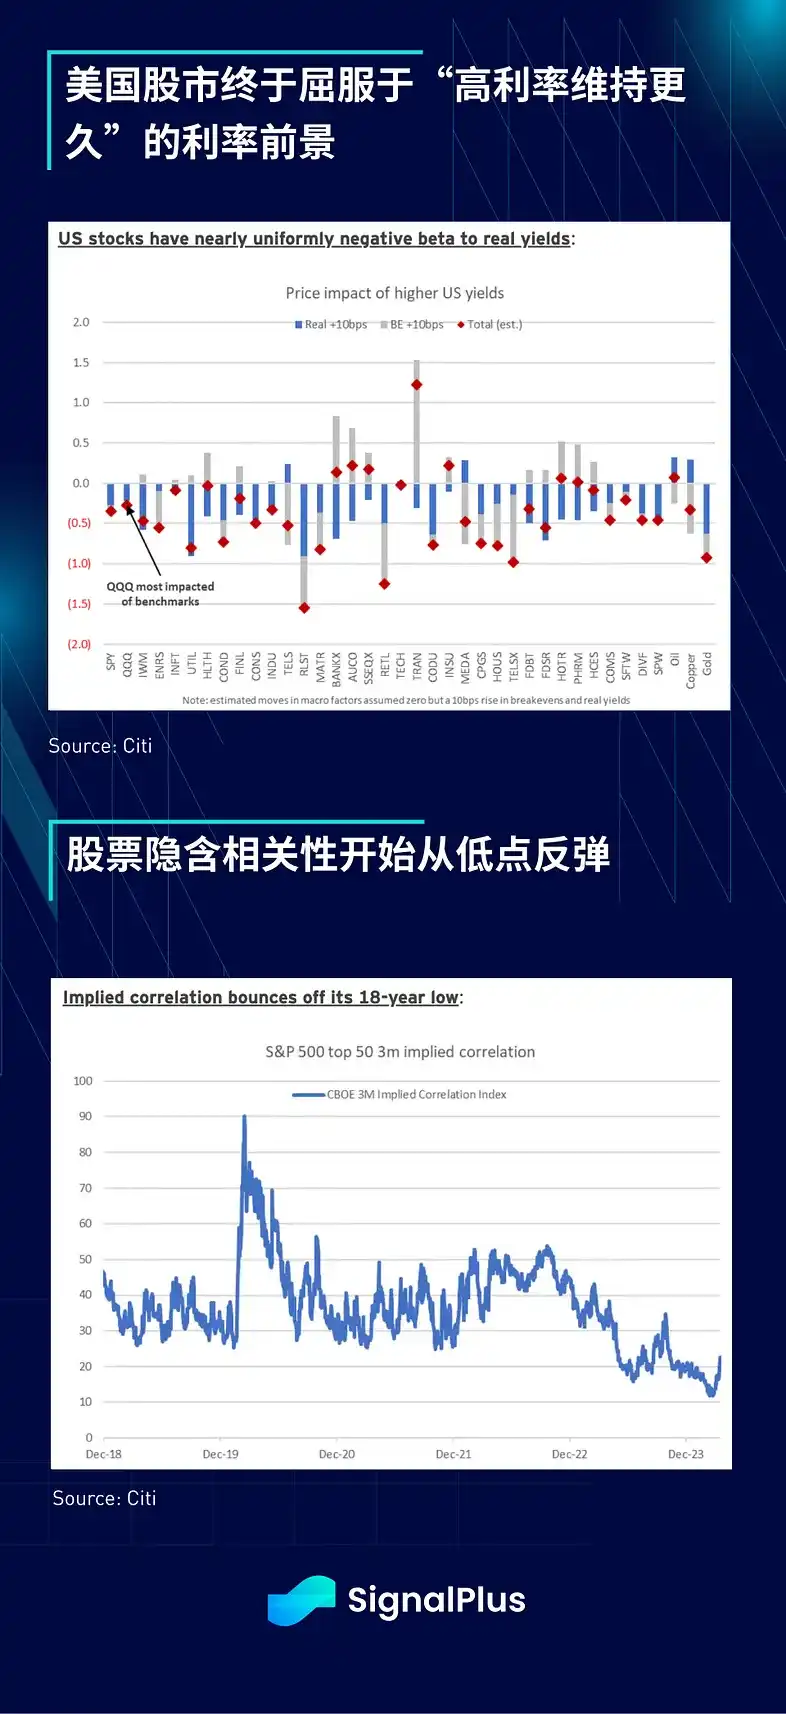
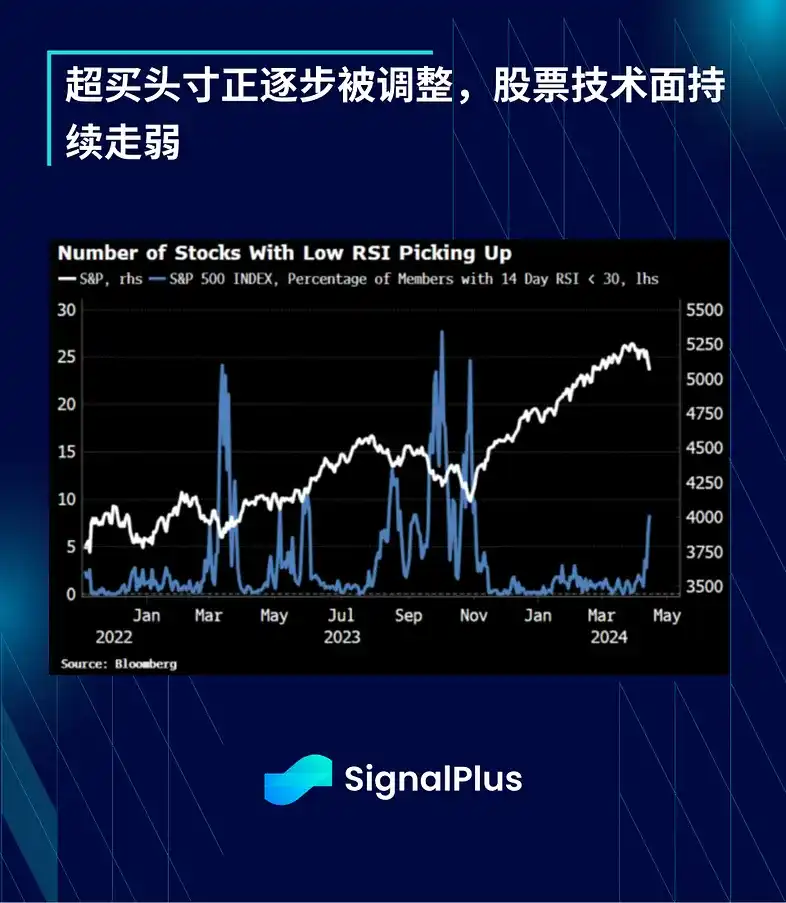
Ngoài ra, tác động lan tỏa của việc lợi suất thực tế tăng lần này nghiêm trọng hơn và thị trường chứng khoán cuối cùng đã chịu khuất phục trước triển vọng lãi suất "lãi suất cao hơn trong thời gian dài hơn", mặc dù điều này chủ yếu là do các vị thế mua quá mức hơn là do những thay đổi về cơ bản. Mối tương quan tiêu cực giữa cổ phiếu Hoa Kỳ và lợi suất đã tăng lên, khiến chỉ số SPX giảm 1% lần đầu tiên kể từ tháng 10 năm ngoái. Ngoài ra, cổ phiếu VIX đóng cửa trên 19 lần đầu tiên kể từ Halloween. Mối tương quan ngụ ý của cổ phiếu đã tăng lên 23, so với chỉ 12 vào cuối tháng 3. Căng thẳng đang diễn ra ở Trung Đông có thể duy trì biến động ngụ ý ở mức cao trong ngắn hạn.
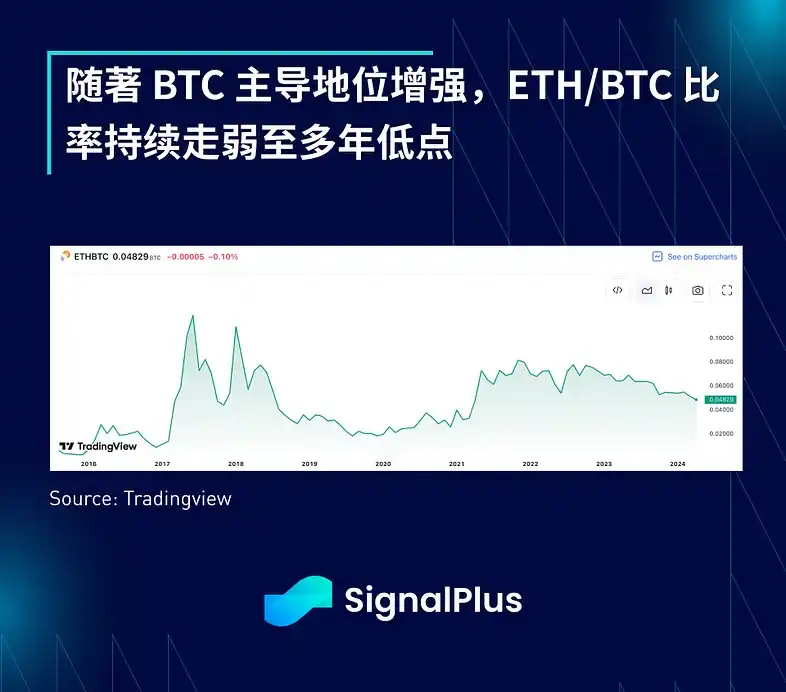
Về mặt tiền điện tử, giá BTC vẫn chưa giảm thêm và đang dao động ở mức 64.000 đô la tại thời điểm viết bài. Tuy nhiên, các token khác hoạt động kém hơn nhiều so với BTC, với tỷ lệ ETH/BTC tiếp tục giảm xuống mức thấp nhất trong gần 4 năm vì khả năng SEC chấp thuận ETF ETH trong vòng này ngày càng trở nên mong manh, trong khi các altcoin đã mất 30% đến 40% giá trị trong tháng qua, cao hơn nhiều so với mức -5% của BTC. Thị trường đã chứng kiến mức giảm nghiêm trọng trong 1,5 tuần qua và sẽ mất khá nhiều thời gian để phục hồi.

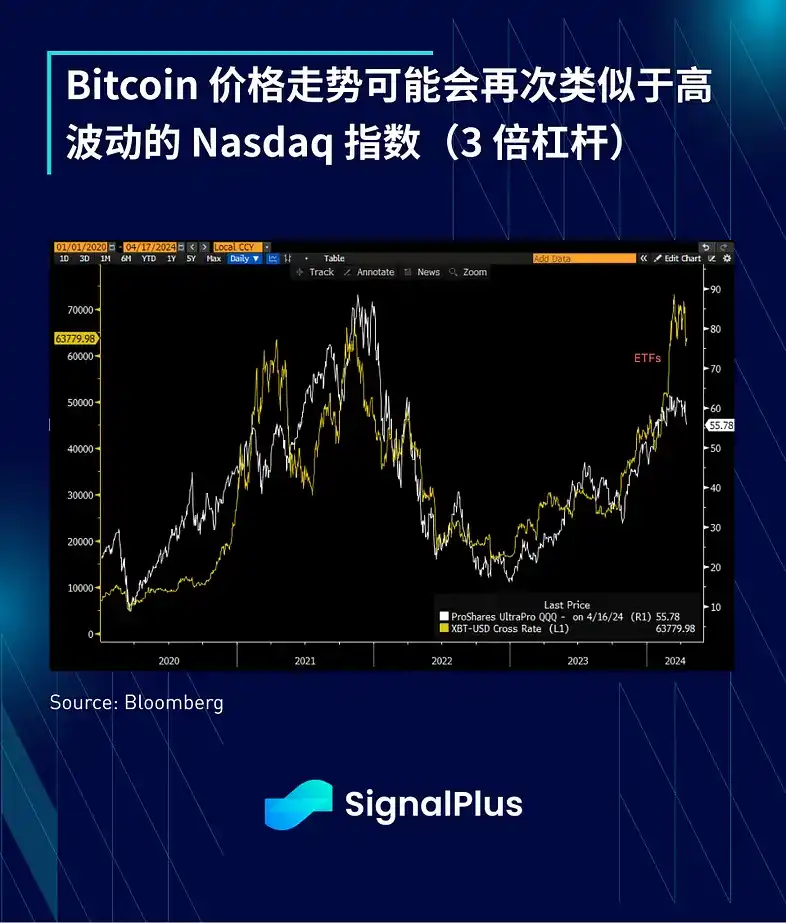
Lãi suất "mua khi giá giảm" của các nhà đầu tư bán lẻ đã giảm mạnh và dòng vốn vào ETF cũng tiếp tục chậm lại, với IBIT của Blackrock là ETF duy nhất cho thấy dòng vốn chảy vào ròng kể từ thứ Sáu tuần trước. Vì diễn biến FOMO hiện tại phần lớn đã kết thúc, chúng tôi kỳ vọng dòng vốn ETF sẽ không còn đáng kể trong ngắn hạn và đồng thời, chúng tôi kỳ vọng diễn biến giá BTC sẽ một lần nữa giống với Nasdaq biến động mạnh hơn, quay trở lại với mô hình hành vi của 4 năm qua.
Tức là Bitcoin không còn giống vàng kỹ thuật số nữa mà giống một công cụ beta đòn bẩy hơn. Hy vọng rằng trong mùa báo cáo thu nhập sắp tới, các cổ phiếu công nghệ tương tự sẽ có thể giữ vững vị thế của mình với kết quả lợi nhuận mạnh mẽ. Chúc mọi người may mắn!
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan