LD Capital: Mua ETH với giá 50% là cơ hội hay bẫy? Phân tích chuyên sâu về Grayscale Trust
Tiêu đề gốc: " "Nghiên cứu xu hướng của LD Capital" Mua ETH với chiết khấu 50%, đó là cơ hội hay bẫy? Một cái nhìn sâu sắc về Grayscale Trust 》
Nguồn gốc: LD Capital
Tóm tắt
Trong Năm 2023, thị trường tiền điện tử sẽ phục hồi mạnh mẽ sau đợt giảm sâu năm ngoái. Nhiều người có thể chưa sẵn sàng "lên tàu" Vào thời điểm này, cổ phiếu quỹ tín thác Grayscale vẫn được chiết khấu khoảng 50% so với tài sản ròng giá trị (NAV), có vẻ đặc biệt hấp dẫn;
Dựa trên trạng thái của cơ sở hạ tầng cốt lõi Ethereum Web3, chúng tôi rất lạc quan về hiệu suất phục hồi của Ethereum Trust (ETHE) trong ma trận sản phẩm tin cậy Grayscale trong thị trường giá lên tiềm năng trong tương lai;
ETHE đã trải qua mức tăng hoặc giảm giá dài hạn trong lịch sử. Các lý do dẫn đến mức chênh lệch dương bao gồm khóa -trong thời gian đăng ký và khả năng tiếp cận sản phẩm cao hơn so với ETH giao ngay. So với việc tự mình giữ tiền riêng, chi phí của ETHE chính phù hợp hơn với các tổ chức ngành tài chính truyền thống và nhà đầu tư bán lẻ mới làm quen;
Việc giảm giá dài hạn hiện nay chủ yếu là do sản phẩm không thể được mua lại trực tiếp và tương tự như quỹ đóng. Nó liên quan đến cơ cấu sản phẩm. Ngoài ra, các hạn chế về cơ hội chênh lệch giá, việc buộc phải thanh lý các nhà đầu cơ lớn, chiết khấu chi phí cơ hội và tác động của các sản phẩm cạnh tranh cũng là những lý do;
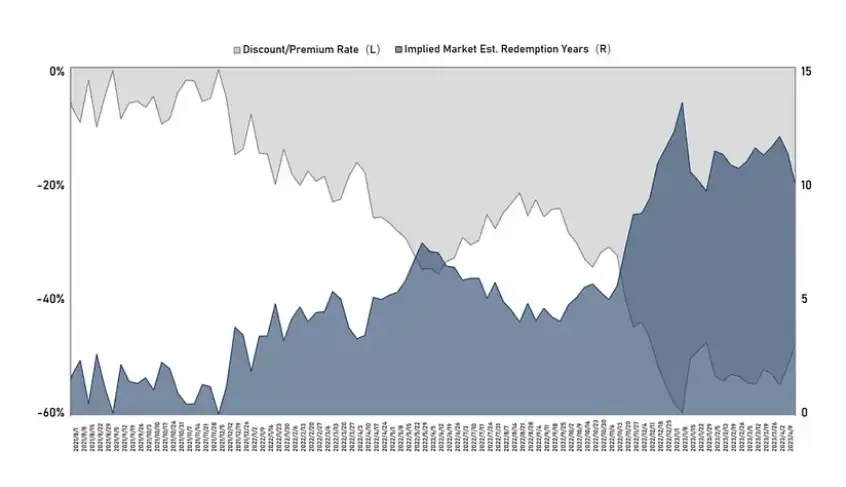
Sau khi hình thành tiêu cực xu hướng cao hơn vào giữa năm 2021, kỳ vọng của thị trường về thời gian để ETHE trở lại ngang giá ngày càng dài hơn, theo tính toán của chúng tôi, nó đã từng vượt quá 14 năm vào cuối năm ngoái và hiện tại nó đã giảm quay lại khoảng 10 năm. Chúng tôi cho rằng kỳ vọng này vẫn còn quá dài và hợp lý hơn là thời gian hồi phục ngụ ý có thể giảm xuống dưới 2 năm khi kỳ vọng lạc quan xuất hiện;
Có bảy cách Các tình huống có thể khiến khoản giảm giá bị thu hẹp hoặc thậm chí biến mất: bao gồm việc mua lại điểm ETH mở (được chia thành hai tình huống: việc mua lại được miễn trừ SEC và đơn đăng ký chuyển đổi ETF được thông qua), được miễn trừ mua lại, giải thể và thanh lý sản phẩm, Grayscale tự chiến lược mua và chênh lệch giá Việc cải thiện sự phát triển và niềm tin của thị trường cũng như giảm chi phí cơ hội sẽ giúp khắc phục khoản chiết khấu;
Kể từ khi ETHE ra đời vào năm 2019, sản phẩm vẫn chưa trải qua một “chu kỳ” hoàn chỉnh”. Chúng tôi tin rằng một chu kỳ hoàn chỉnh sẽ tuân theo chu kỳ phí bảo hiểm, ngang giá, chiết khấu, ngang giá và phí bảo hiểm. Hiện tại, các sản phẩm ETHE mới chỉ hoàn thành một nửa chu kỳ. Chúng tôi tin rằng nếu chúng ta đặt cược vào một thị trường tăng trưởng tiềm năng, ETHE sẽ có độ co giãn tốt hơn .ETE đã tăng hơn ETH từ đầu năm đến nay, 1,7 lần chứng tỏ điều này;
Tuy nhiên, tính toán dữ liệu lịch sử cho thấy tỷ lệ hoàn vốn rủi ro của ETHE kém. Như được trình bày trong Bảng 1, ETHE hoạt động yếu hơn ETH/USD ở hầu hết các khía cạnh. Điều này có nghĩa là nếu bạn dự định nắm giữ ETHE trong thời gian dài, bạn có thể cần áp dụng một số chiến lược nâng cao thu nhập có mục tiêu, nếu không, nếu thị trường tăng giá không đến nhanh chóng, hiệu suất của nó sẽ có nguy cơ yếu hơn thị trường.
Tổng quan
Vào năm 2023, thị trường tiền điện tử một lần nữa trở thành tâm điểm chú ý của các nhà đầu tư, với mức tăng của BTC và ETH dẫn đầu các loại tài sản lớn trên thế giới. Tuy nhiên, nhiều nhà đầu tư vẫn không thể phục hồi sau suy nghĩ của thị trường giá xuống và không nắm bắt kịp thời cơ hội đầu tư này. Nhưng đối với các sản phẩm GBTC và ETHE của Grayscale Trust, nhà đầu tư vẫn có cơ hội mua với mức chiết khấu gần 50%.
Bởi vì chúng tôi tin rằng mạng Ethereum ( ETH) sẽ là cơ sở hạ tầng cốt lõi của các ứng dụng Web 3 chính thống trong tương lai. Ngoài khả năng hấp thụ sức lan tỏa của các quỹ truyền thống như BTC, nó cũng sẽ có những lợi ích mà các ứng dụng sinh thái Web 3 mang lại. Vì vậy, bài viết này sẽ trả tiền đặc biệt chú ý đến hiện tượng giảm giá và khoản đầu tư tiềm năng của sản phẩm ủy thác ETHE.Value của Grayscale và thảo luận chi tiết về các kịch bản mà hiện tượng này có thể thu hẹp hoặc thậm chí biến mất, cũng như lý do để các nhà đầu tư chuyên nghiệp tham gia thị trường tiền điện tử. Ngoài ra, chúng tôi cũng sẽ phân tích cấu trúc pháp lý và những rủi ro tiềm ẩn của sản phẩm này.
Grayscale Bitcoin Trust Trở lại vào tháng 9 năm 2013 Được giới thiệu vào tháng 5, người tạo quỹ tín thác (người cấp phép) được chỉ định hợp pháp là quỹ ủy thác của người chuyển nhượng là chủ sở hữu tài sản và tài sản trong quỹ tín thác và giữ toàn quyền kiểm soát tài sản trong quỹ tín thác. Điều này nhằm mục đích thực tế Tương tự như một quỹ đóng.Theo cơ cấu đặc biệt này, nó cho phép các nhà đầu tư sở hữu gián tiếp tài sản trong quỹ ủy thác bằng cách mua các quyền hưởng lợi.Tương tự như quỹ đóng, ủy thác cấp phép thường không cho phép nhà đầu tư mua lại tài sản của mình bằng bất cứ giá nào thời gian. Số cổ phần được nắm giữ.
Grayscale Ethereum Trust (ETHE) (trước đây gọi là Ethereum Investment Trust) ("Trust") là một quỹ tín thác theo luật định ở Delaware. Nó được thành lập vào ngày 13 tháng 12 năm 2017 và ra mắt công chúng vào tháng 7 năm 2019. Nó áp dụng chính sách tương tự như GBTC. cơ cấu niềm tin.
Ưu điểm của việc sử dụng cấu trúc tin cậy là bởi vì Quỹ tín thác sẽ không giao dịch, mua hoặc bán Ethereum hoặc các công cụ phái sinh của nó trên bất kỳ sàn giao dịch nào, do đó, nó có thể tránh thuộc thẩm quyền của các cơ quan quản lý tương ứng và tạo điều kiện thuận lợi cho việc phát hành sản phẩm càng sớm càng tốt, mặc dù vẫn chưa rõ ràng liệu ETH có thuộc thẩm quyền của CFTC hay SEC hay không.
Đầu tiên, chúng ta hãy xem sơ qua sự khác biệt giữa ETHE và ETH Sự khác biệt chính:
Các phương thức đầu tư khác nhau
ETHE là quỹ tín thác được niêm yết được quản lý bởi Hoa Kỳ Nó được quản lý bởi Ủy ban Chứng khoán và Giao dịch (SEC), giúp các tổ chức quản lý bảng cân đối kế toán của họ dễ dàng hơn; ETHE có thể được giao dịch thông qua các tài khoản chứng khoán chung, đơn giản và rẻ hơn so với trao đổi tiền điện tử; ETHE có thể trở thành quỹ hưu trí cá nhân (IRA) và 401(K) (tài khoản hưu trí của Hoa Kỳ). Kế hoạch phúc lợi), được hưởng lợi ích về thuế đầu tư, bạn không cần phải học cách quản lý ví điện tử tiền điện tử và bạn không cần phải lo lắng về rủi ro chẳng hạn như vô tình làm mất khóa riêng của bạn hoặc ví của bạn bị hack vì lý do riêng của bạn;
Nguồn cung thay đổi
Tổng nguồn cung ETH không có giới hạn trên giới hạn. Việc cung cấp ETHE phụ thuộc vào kế hoạch phát hành của Grayscale;
Nhu cầu thị trường khác nhau
Vì ETHE là một sản phẩm đầu tư nên nó nhu cầu thị trường khác với ETH. Một số nhà đầu tư tổ chức và nhà đầu tư cá nhân có thể sẵn sàng đầu tư vào ETHE hơn, trong khi các nhà giao dịch tiền kỹ thuật số thông thường có thể sẵn sàng giao dịch ETH hơn;
Khác
Các nhà đầu tư ETHE tạm thời không thể đổi tiền từ Grayscale Quay lại tài sản ETH cơ bản hoặc đô la Mỹ tương đương; ETHE tính phí quản lý hàng năm là 2,5% giá trị tài sản ròng; ETHE không thể tham gia vào các hoạt động trên chuỗi như khai thác DeFi.
Chủ đề 1: Tại sao có giảm giá nghiêm trọng?
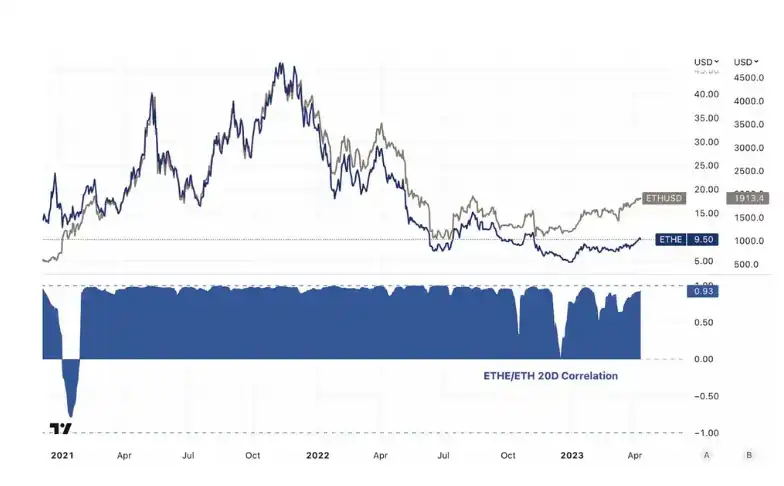
Về mặt lý thuyết, giá của ETHE sẽ dao động xung quanh giá trị của các vị trí ETH, nhưng trên thực tế, hiệu suất giá thứ cấp của nó không hoàn toàn thấp hơn thị trường. Kể từ khi ETHE được niêm yết vào năm 2019, nó đã duy trì trong lịch sử lâu dài -hỗ trợ có kỳ hạn cho ETH. Phí bảo hiểm là dương và từng vượt quá 1000% khi nó được niêm yết vào năm 2019. Kể từ tháng 2 năm 2021, ETHE đã chuyển sang chế độ phí bảo hiểm âm và tiếp tục cho đến ngày nay.
Hình 1: Chiết khấu và phí bảo hiểm ETHE trong lịch sử cũng như xu hướng giá ETH
Nguồn: Graysacle, Nghiên cứu xu hướng
Cổ phiếu ủy thác tiền điện tử của Grayscale Tương tự như quỹ đóng, điều này dẫn đến nguồn cung thị trường rất hạn chế trong giai đoạn đầu. Thứ hai, do thị trường tiền điện tử còn non nớt nên nhiều nhiều nhà đầu tư không biết cách mua và lưu trữ tiền điện tử. Do đó, mã hóa của Grayscale có thể được mua trực tiếp trên nền tảng môi giới chứng khoán của Hoa Kỳ. Trust quỹ đã được mua với giá cao.
Như bạn có thể thấy, ETHE có một giá trị tuyệt đối phí bảo hiểm trong lịch sử Giá trị đạt mức cao nhất vào ngày 21 tháng 6 năm 2019. Cho đến khi phí bảo hiểm âm đầu tiên vào tháng 2 năm 2021, ETHE được giao dịch trên thị trường thứ cấp với mức phí bảo hiểm cao hơn. Sau tháng 2 năm 2021, thị trường đang ở trong một thị trường tăng giá, có nhiều tiềm năng hơn Các sản phẩm chỉ số theo dõi giá Bitcoin/Ethereum đã được ra mắt, các nhà đầu tư có nhiều lựa chọn đầu tư hơn và ETHE bắt đầu giao dịch trên thị trường thứ cấp với mức giá phải chăng hơn so với NAV.
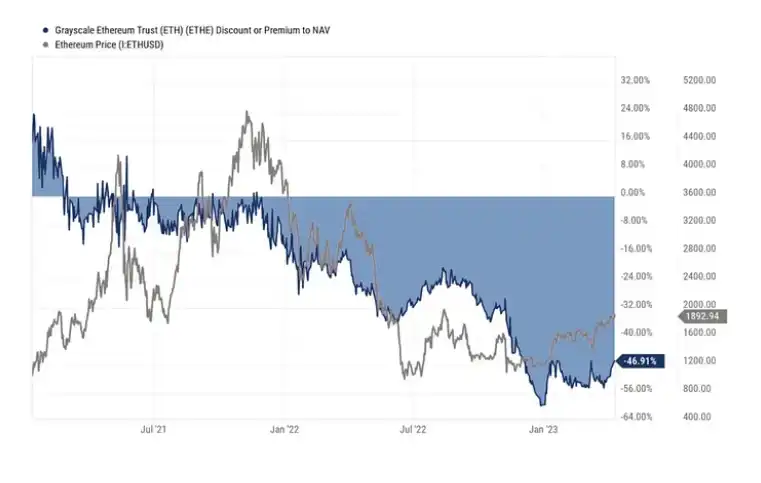
Ngày 29 tháng 6 năm 2021, GBTC Ứng dụng việc chuyển đổi sang ETF đã bị SEC từ chối và Grayscale đã kiện SEC chỉ một giờ sau đó, điều này càng làm tăng thêm mức giảm giá của ETHE. Từ giữa năm 2021 đến cuối năm 2022, khi thị trường tiền kỹ thuật số nói chung đạt đỉnh và suy yếu, trong giai đoạn này, Three Arrows Capital (3AC) và các nhà đầu cơ lớn, dẫn đầu bởi một số công ty tiền điện tử thất bại như BlockFi, đã buộc phải bán cổ phiếu quỹ do đòn bẩy quá mức hoặc hạn chế tài chính. Ngay cả khi thị trường đã giảm giá vào thời điểm đó , họ không thể chờ đợi. Điều này cũng làm mở rộng thêm tình trạng chiết khấu ETHE.
Hình 2: Những thay đổi về chiết khấu/phí bảo hiểm kể từ khi phí bảo hiểm âm đầu tiên xuất hiện vào đầu năm 2021 so với xu hướng giá ETH
Nguồn: Tradingview, Trend Research
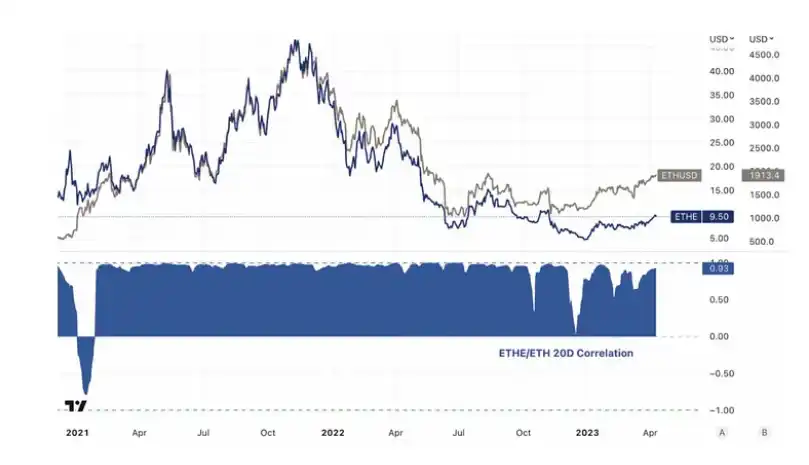
Hình 3: Mối tương quan giữa giá ETHE và ETH hầu như luôn rất cao
Nguồn: Tradingview, Trend Research
Tóm lại, lý do đằng sau phí bảo hiểm âm/phí bảo hiểm dương là cấu trúc sản phẩm quỹ của Grayscale ETHE Trust không thể mua lại trực tiếp. Các lý do dẫn đến phí bảo hiểm dương bao gồm thực tế rằng sản phẩm có thể được chạm vào Phạm vi tiếp cận cao hơn so với ETH giao ngay. So với chi phí giữ khóa riêng, ETHE phù hợp hơn với các tổ chức khu vực tài chính truyền thống và các nhà đầu tư bán lẻ mới làm quen; xử lý bảng cân đối kế toán, lợi thế về thuế và giúp các nhà đầu tư vượt qua các vấn đề liên quan đến tuân thủ; tạo ra phí bảo hiểm âm Các lý do bao gồm cơ cấu quỹ không thể được áp dụng và mua lại trực tiếp, hạn chế về cơ hội chênh lệch giá, chiết khấu chi phí cơ hội và tác động của các sản phẩm cạnh tranh, có liên quan đến bốn lý do chính, sẽ được làm nổi bật bên dưới.
1. Cấu trúc quỹ không thể trực tiếp nộp đơn xin và mua lại
Theo văn bản pháp luật, chỉ những người tham gia được ủy quyền của Grayscale (Người tham gia được ủy quyền (AP)) mới có thể mua và đổi ETH trực tiếp từ Grayscale. AP phải đáp ứng các yêu cầu về trình độ và quy định nhất định, bao gồm việc phải là nhà môi giới hoặc đại lý đã đăng ký và phải đáp ứng các tiêu chuẩn quy định nhất định. Theo quy định, cổ phiếu ủy thác được chia thành các nhóm 100 cổ phiếu và mỗi AP đăng ký ít nhất một nhóm và chỉ có thể đổi lấy ETH giao ngay.
Cho đến nay, chỉ có hai AP . Trước ngày 3 tháng 10 năm 2022, Genesis Global Trading, Inc. của DCG là AP duy nhất; sau ngày 3 tháng 10 năm 2022, Grayscale Securities trở thành AP duy nhất khác của quỹ tín thác.
Vì vậy, nó cũng có thể được hiểu là Bản thân Grayscale Đóng vai trò là đại lý sơ cấp, các nhà đầu tư khác chỉ có thể mua số cổ phiếu chảy ra khỏi tay họ. Vì vậy, mặc dù một số tổ chức có thể đăng ký ETHE với giá gốc trên thị trường sơ cấp, theo quy định, họ không phải là người đăng ký trực tiếp. Không có quyền yêu cầu mua lại. Về lý do tại sao các tổ chức này làm điều này, có thể có hai lý do chính. Một là để nhìn thấy cơ hội chênh lệch giá khi phí bảo hiểm thị trường thứ cấp phát sinh, và hai là sử dụng Grayscale với tư cách là người giám sát để tránh những rủi ro và chi phí khi tự mình quản lý khóa riêng. .
Hiện tại, Trust không vận hành chương trình mua lại cổ phần và do đó AP và khách hàng của họ không thể mua lại cổ phần thông qua Trust. Do đó, những người tham gia không thể tận dụng các cơ hội chênh lệch giá được tạo ra khi giá thị trường thứ cấp lệch khỏi giá trị ròng trên mỗi cổ phiếu nắm giữ tài sản ETH của quỹ tín thác, điều này gây khó khăn cho việc thu hồi chênh lệch giá khi xảy ra chiết khấu. Nếu có thể mua lại trực tiếp, những người tham gia thị trường có thể mua cổ phiếu ủy thác với giá thấp trên thị trường thứ cấp và sau đó mua lại ETH có giá trị cao hơn từ quỹ, từ đó thu hẹp chiết khấu.
2. Những hạn chế về cơ hội kinh doanh chênh lệch giá
Việc không thể đăng ký quy đổi trực tiếp hạn chế cơ hội kinh doanh chênh lệch giá. Đây không phải là trở ngại rõ ràng khi có phí bảo hiểm dương cho việc gửi ETHE trong thị trường giá lên, nhưng khi có mức chênh lệch âm trong thị trường giá xuống còn đáng kể hơn.
Trong thị trường ETF truyền thống, khi An cơ hội chênh lệch giá phát sinh khi nhu cầu về một quỹ ETF tăng hoặc giảm giá thị trường so với NAV, dẫn đến việc định giá sai ở mức chênh lệch hoặc chiết khấu. Việc định giá sai như vậy có xu hướng tự điều chỉnh nhanh chóng thông qua hoạt động chênh lệch giá.
Có hai chế độ chênh lệch giá chính. Một là để đăng ký và đổi quà nhanh chóng. chênh lệch cơ bản giữa cổ phiếu ETF và tài sản cơ bản, và thứ hai là chênh lệch chiến lược cho CTA không thể mua và mua lại nhanh chóng:
Chuyên đăng quảng cáo cơ bản
Trong trường hợp trả phí, nhà đầu tư Arbitrage sẽ được thực hiện bằng cách mua cổ phiếu ETF từ các công ty quỹ và sau đó bán chúng trên thị trường thứ cấp, điều này sẽ làm giảm nhu cầu/giá của ETF.
Trong trường hợp chiết khấu, ETF được mua trên thị trường thứ cấp và được mua lại với giá trị cao hơn tại công ty quỹ để lấy chênh lệch giá; điều này sẽ làm tăng nhu cầu/giá đối với cổ phiếu ETF.
Trọng tài chiến lược CTA
Đối với các ETF khó mua hoặc mua lại kịp thời, bạn có thể sử dụng lợi nhuận chênh lệch giá giữa việc đặt cược vào tài sản cơ bản của ETF và cổ phiếu ETF. Khi phí bảo hiểm đạt đến một mức nhất định, hãy mua tài sản cơ bản và bán khống cổ phiếu ETF; khi mức chiết khấu đạt đến một mức nhất định, hãy bán khống tài sản cơ bản và mua cổ phiếu ETF.
Không gian triển khai của chiến lược này tùy thuộc vào Trong trường hợp của ETHE, do lợi nhuận về giá trị chủ yếu dựa vào các phán đoán của cơ quan quản lý hơn là các hoạt động nhất định của những người tham gia thị trường (chẳng hạn như đăng ký và mua lại), nên độ không chắc chắn cao, dẫn đến chênh lệch giá thị trường có thể chịu đựng được lớn hơn.
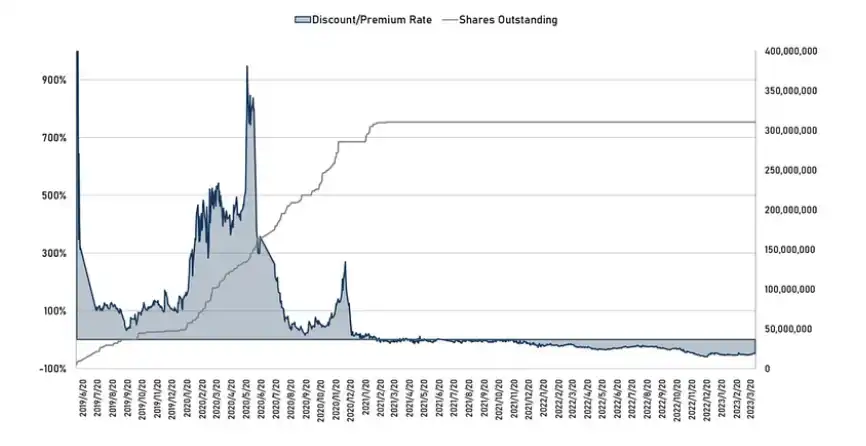
Hình 4: Tỷ lệ chiết khấu và phí bảo hiểm lịch sử ETHE so với số lượng cổ phiếu lưu hành
Nguồn: Graysacle, Trend Research
Từ hình trên Có thể thấy rằng sau khi phí chênh lệch thu hẹp, sau mùa xuân năm 2021, hoạt động kinh doanh chênh lệch giá cơ bản kỳ hạn không còn tồn tại và việc đăng ký cổ phiếu ủy thác mới cũng ngừng hoạt động.
Ngoài ra còn có một kiểu cổ điển tương tự trong thị trường truyền thống Trường hợp quỹ đóng không thể mua lại. Đây là cổ phiếu của Berkshire Hathaway thuộc sở hữu của thần chứng khoán Warren Buffett. Là một công ty đầu tư, giá cổ phiếu của nó có thể bị ảnh hưởng bởi sự biến động trong giá cổ phiếu của các công ty nắm giữ trong danh mục đầu tư của mình, nhưng các nhà đầu tư thông thường không thể yêu cầu Berkshire Hathaway. Hathaway không thể mua lại tài sản dưới tên của mình và không thể đăng ký mua cổ phiếu mới của công ty bất cứ lúc nào.
Nhưng trong vài thập kỷ qua, cổ phiếu của Berkshire Hathaway đã được giao dịch ở mức cao hơn giá trị tài sản ròng của nó, phần lớn là do sự đầu tư thành công của người sáng lập công ty Warren Buffett và vị thế trên thị trường. Tuy nhiên, trong những khoảng thời gian nhất định, mức ưu đãi dành chocổ phiếu của một công ty có thể giảm, phản ánh những thay đổi trong nhận thức của thị trường về công ty đó.
Ví dụ: tháng 3 năm 2020, Berkshire Hathaway The cổ phiếu đã giảm khoảng 30%, dẫn đến giá giao dịch cổ phiếu của công ty bị giảm mạnh. Việc giảm giá có thể phản ánh phần lớn mối lo ngại của thị trường về đại dịch COVID-19 và mức độ tiếp xúc của Berkshire Hathaway đối với các ngành bị ảnh hưởng bởi đợt bùng phát, chẳng hạn như du lịch, hàng không và tài chính.
Quay lại trường hợp ETHE, ETHE là Sau khi đăng ký chính, nó phải được giữ ít nhất 6 tháng trước khi có thể được lưu hành trên thị trường thứ cấp. Do đó, con đường chênh lệch giá cơ bản của phí bảo hiểm dương tồn tại nhưng phải mất nhiều thời gian hơn. Tuy nhiên, ETHE lần đầu tiên trải qua phí bảo hiểm âm vào tháng 2 năm 2021 Sau đó, hành vi đăng ký của các nhà đầu tư trên thị trường sơ cấp gần như bị đình trệ. Điều này rõ ràng là do chênh lệch giá cơ bản phí bảo hiểm âm yêu cầu hỗ trợ mua lại và chưa rõ thời gian mở kế hoạch của Grayscale. Do đó, không có sự khác biệt giữa chiến lược đầu tư của ETHE và vị trí nắm giữ. Với mức tăng giá cao hơn, cổ phiếu đã đóng cửa của nó khó có thể trở lại mức chênh lệch như cổ phiếu của Berkshire Hathaway.
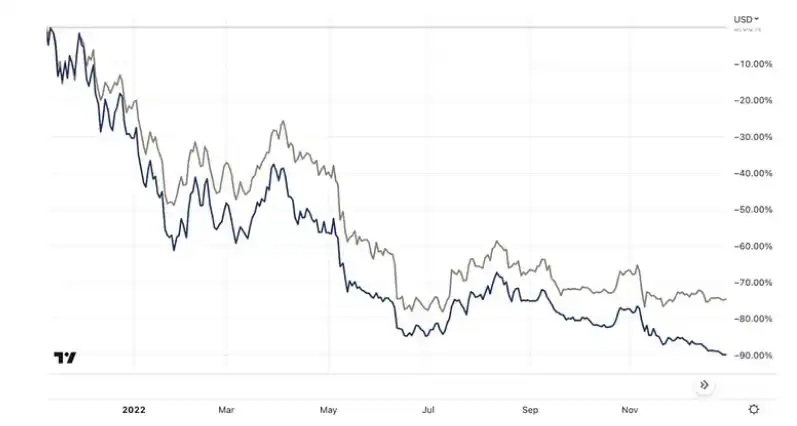
Thứ hai, với tư cách là thị trường tiền kỹ thuật số cũng như Đạt đỉnh và suy yếu, về mặt bán của tổ chức, các nhà đầu cơ lớn dẫn đầu bởi một số công ty tiền điện tử thất bại như Three Arrows Capital (3AC) và BlockFi trước đây đã kiếm tiền từ hoạt động chênh lệch giá cơ bản từ phí bảo hiểm khổng lồ của GBTC và ETHE /b>Tiến hành đăng ký số lượng lớn - đợi 6 tháng mới bán, sau đó buộc phải bán cổ phiếu quỹ do đòn bẩy quá cao hoặc hạn chế tài chính. Dù thị trường lúc đó chiết khấu nhưng họ cũng không thể chờ đợi. Ví dụ, bạn có thể thấy từ thông tin đã được công bố Đầu năm nay, DCG đã buộc phải bán khoảng 25% cổ phần ETHE nắm giữ của mình với giá chỉ bằng một nửa do vấn đề tài chính, làm tăng thêm khoảng trống âm cho ETHE.
Hình 5: So sánh hiệu suất của ETHE và ETH từ điểm cao vào giữa năm 2021 đến điểm thấp vào cuối năm 2022:
Nguồn: Tradingview, Trend Research
3. Giảm chi phí cơ hội
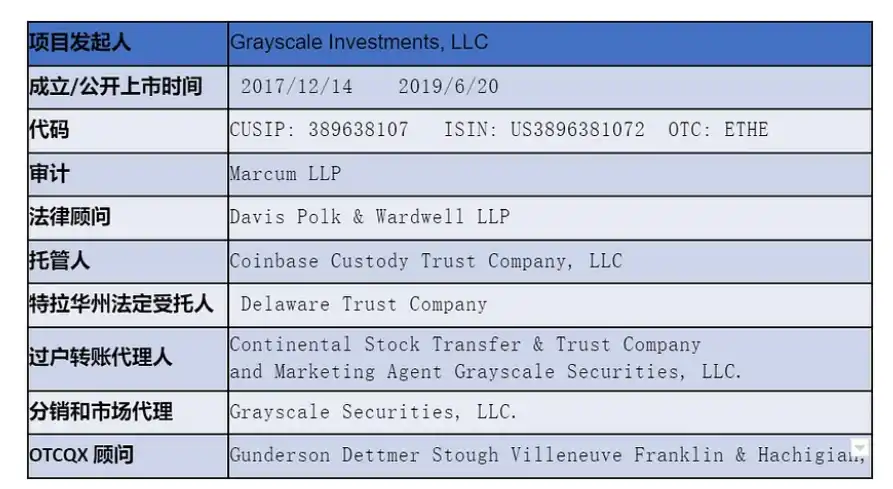
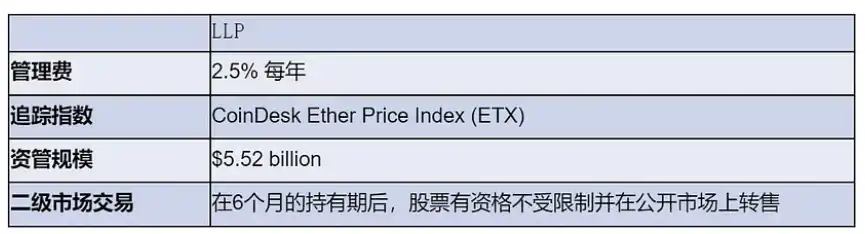
Bảng 1: Thông tin tài chính/pháp lý liên quan đến ETHE (Tính đến ngày 31 tháng 3 năm 2023)
Nguồn: Graysacle, Trend Research blockquote>
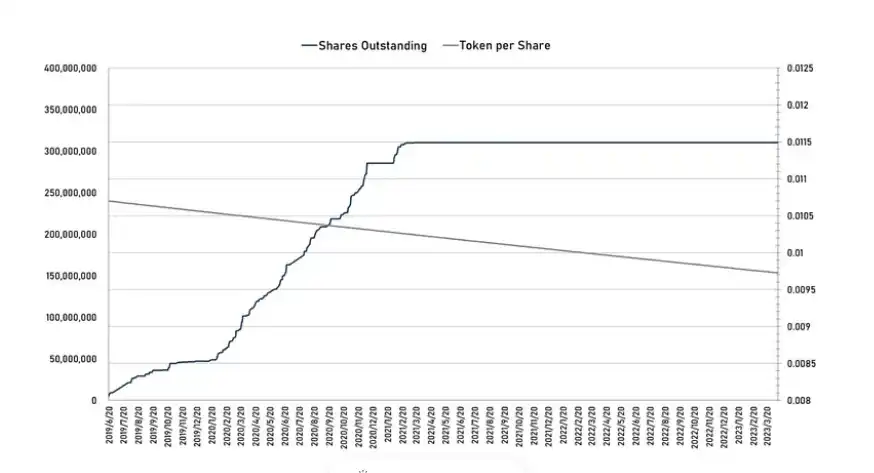
Phí quản lý của Grayscale Ethereum Trust là 2,5% giá trị tài sản ròng (NAV) hàng năm. Trong dữ liệu công khai, Grayscale sẽ khấu trừ các khoản phí tích lũy nhưng chưa thanh toán ước tính của quỹ tín thác từ việc nắm giữ ETH hàng ngày, do đó, lượng ETH được đại diện bởi mỗi ETHE đang giảm dần, điều này cũng có thể được thấy trong hình bên dưới. .
Hình 6: Số lượng cổ phiếu lưu hành ETHE (trái) so với số lượng ETH do quỹ tín thác nắm giữ tương ứng với mỗi cổ phiếu (phải)
Nguồn: Graysacle, Nghiên cứu xu hướng
Nếu các rủi ro khác không được xem xét, khoản chiết khấu hôm nay có thể được hiểu là khoản chiết khấu chi phí cơ hội của việc nắm giữ một vị thế. Vì vậy, căn cứ vào lãi suất chiết khấu thị trường thứ cấp /p>
Chi phí cơ hội nắm giữ vị thế + 10 năm Lợi suất trái phiếu kho bạc Hoa Kỳ + 2,5% phí quản lý, sau đó: (1-Y)^T=1+X
Có sẵn: T=ln(1 + X)/ln(1-Y)
Hình 7: Tỷ lệ chiết khấu lịch sử ETHE so với thời gian mua lại dự kiến của thị trường ngụ ý (trở lại ngang giá) (đơn vị: năm)
Nguồn: Graysacle, Trend Research
Như bạn có thể thấy từ hình trên , 2021 Sau khi hình thành xu hướng phí bảo hiểm âm trung bình, kỳ vọng của thị trường về thời gian để ETHE trở lại trạng thái ngang giá ngày càng dài hơn. Vào cuối năm ngoái, do sự đàn áp của quy định và thị trường lạnh giá, đã từng vượt quá 14 năm và bây giờ đã giảm xuống còn khoảng 10 năm. Nhưng chúng tôi cho rằng kỳ vọng này vẫn còn quá nhiều. Kỳ vọng hợp lý hơn là thời gian phục hồi ngụ ý này có thể giảm xuống dưới 2 năm khi kỳ vọng lạc quan xuất hiện . Kỳ vọng bi quan nhất về thời gian cần thiết cho việc thanh lý và giải thể cuối cùng của sản phẩm có thể phù hợp với mức giá hơn 10 năm. Xét cho cùng, quá trình thanh lý tài sản của Mt. Gox chỉ mất 9 năm.
4. Tác động của sản phẩm cạnh tranh
Trước năm 2019, có rất ít trong thị trường Đối thủ cạnh tranh của các sản phẩm ủy thác Grayscale, vào ngày 18 tháng 2 năm 2021, Mục đích bitcoin ETF - một quỹ của Canada đầu tư trực tiếp vào Bitcoin đã chính thức bắt đầu giao dịch và nhanh chóng tích lũy được hơn 1 tỷ USD tài sản trong vòng một tháng, trong khi phí quản lý là 1% chưa đến một nửa GBTC và cấu trúc ETF của nó có thể theo dõi chặt chẽ Bitcoin, khiến nó trở nên hấp dẫn hơn các sản phẩm của Grayscale.
Chỉ hai tháng sau, vào ngày 17 tháng 4, các cơ quan quản lý Canada đã phê duyệt ba Ethereum cùng lúc. Các quỹ ETF là Ethereum ETF (ETHH), Evolve của Mục đích đầu tư Ethereum ETF (ETHR) của Capital Group và Ethereum ETF (ETHX) của CI Global Capital Management, cả ba đều được niêm yết vào ngày 20 tháng 4. Theo ba trang web chính thức, phí quản lý của ba quỹ ETF Ethereum hơi khác nhau: Phí quản lý của CI Global là 0,4%, phí quản lý của Evolve là 0,75% và phí quản lý của Mục đích đầu tư là 1%. Vào ngày đầu tiên niêm yết, Mục đích Ethereum ETF đã thu hút 26,46 triệu đô la Canada (khoảng 21,32 triệu đô la Mỹ), ETHR của Evolve đã huy động được 2,22 triệu đô la Canada (khoảng 1,79 triệu đô la Mỹ) và tài sản ETHX của CI Global. Quy mô là 2,25 triệu đô la Canada ( khoảng 1,81 triệu USD).
3 ngày sau, ngày 23 tháng 4, Canada The Ethereum ETF thứ tư cũng đã bắt đầu giao dịch trên Sở giao dịch chứng khoán Toronto, được ra mắt bởi công ty quản lý tài sản kỹ thuật số Canada 3iQ và công ty đầu tư CoinShares, cung cấp giao dịch cổ phiếu đô la Canada (ETHQ) và cổ phiếu đô la Mỹ (ETHQ.U).
Ngoài ra, còn có nhiều hơn nữa. nhiều quỹ ETF tương lai ETH, các cổ phiếu liên quan, bao gồm các công ty niêm yết nắm giữ tiền tệ, các doanh nghiệp khai thác và quản lý tài sản, v.v. Thị phần của các công ty niêm yết đã tăng lên. sự khan hiếm đã trở thành một yếu tố cạnh tranh mà Grayscale phải xem xét.
Chủ đề 2: Khi giảm giá có thể giảm - biến mất
Có bảy tình huống có thể khiến mức giảm giá bị thu hẹp hoặc thậm chí biến mất: bao gồm cả việc mua lại mở. Quay trở lại vị trí ETH (được chia thành hai tình huống: mua lại và nhận được miễn trừ SEC và ứng dụng chuyển đổi ETF), được miễn mua lại, giải thể và thanh lý sản phẩm, tự mua lại của Grayscale, phát triển chiến lược chênh lệch giá, cải thiện thị trường sự tự tin và giảm chi phí cơ hội.Giúp sửa chữa trao đổi.
1. Cải thiện môi trường pháp lý - Đơn đăng ký quỹ ETF đã được phê duyệt
Theo tài liệu nộp đơn FORM 10-K mới nhất do Grayscale phát hành vào cuối năm 2022, họ vẫn tin rằng sau khi được SEC chấp thuận cho ETF Sau khi chuyển đổi, niềm tin của nó có thể tiến hành chương trình đổi quà. Mặc dù SEC đã từ chối đơn đăng ký chuyển GBTC thành ETF, nhưng thẩm phán tòa phúc thẩm liên bang Hoa Kỳ vào tháng 3 năm nay đã đặt câu hỏi liệu quyết định của SEC có đúng hay không vì cơ quan này trước đó đã phê duyệt sản phẩm ETF tương lai Bitcoin.
Cần lưu ý rằng Grayscale hiện chỉ có Một ứng dụng chuyển đổi ETF đã được nộp cho GrayscaleBitcoin Trust (GBTC), nhưng không có kế hoạch chuyển đổi Grayscale Ethereum Trust (ETHE) thành ETF nào được công bố. Nhưng những phát triển gần đây chắc chắn là tích cực.Tại phiên điều trần gần đây nhất vào ngày 7 tháng 3 năm nay, Grayscale lập luận rằng có sự mâu thuẫn trong các tiêu chuẩn được SEC áp dụng, vì họ đã phê duyệt các đơn đăng ký quỹ ETF tương lai Bitcoin nhưng đã liên tục từ chối Đơn đăng ký Bitcoin giao ngay cho tiền tệ ETF. .
Grayscale tin rằng do Tài sản cơ bản giống nhau và giá của chúng được lấy từ Bitcoin. Các nhà quản lý Phố Wall nên đối xử tương tự với những sản phẩm này, nhưng thực tế không phải vậy. Grayscale tuyên bố hành động của cơ quan quản lý là tùy tiện và thất thường, do đó đã vi phạm luật liên bang Hoa Kỳ. SEC trả lời rằng họ đã áp dụng các tiêu chuẩn tương tự nhưng các sản phẩm thực sự khác nhau. Theo SEC, thị trường tương lai Bitcoin được quản lý bởi CFTC, điều này làm cho nó khác với các quỹ ETF BTC giao ngay mà họ coi là không được kiểm soát.
Trước phiên điều trần, Luật sư phân tích Bloomberg Elliot Stein tin rằng SEC có lợi thế trong vụ kiện và cơ hội thắng kiện của họ cao hơn nhiều so với các tổ chức phát hành GBTC vì tòa án có xu hướng chiều theo các cơ quan liên bang vì họ là chuyên gia trong lĩnh vực của họ. Elliot Stein tin rằng Grayscale có 70% cơ hội chiến thắng. Nếu GBTC được chấp thuận, nó cũng sẽ trực tiếp mang lại lợi ích cho tâm lý của ETHE. Tuy nhiên, cần lưu ý rằng không giống như BTC, vốn có các quỹ ETF dựa trên hợp đồng tương lai được SEC phê duyệt để niêm yết, SEC vẫn chưa phê duyệt việc niêm yết bất kỳ quỹ dựa trên Ethereum nào. , điều này có liên quan đến cuộc tranh cãi đang diễn ra liên quan đến tình trạng pháp lý của Ethereum.
2. Cải thiện môi trường pháp lý - trở thành công ty đầu tư đã đăng ký hoặc được công nhận là hàng hóa
Grayscale Ethereum Trust (ETHE) là một quỹ tín thác đầu tư đã đăng ký, không phải là một công ty đầu tư đã đăng ký. Nói cụ thể là: một quỹ tín thác được hình thành theo luật của một tiểu bang cụ thể và được đăng ký với Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) theo các miễn trừ khỏi Đạo luật Chứng khoán năm 1933. Điều này có nghĩa là ETHE không cần phải tuân thủ một số yêu cầu nhất định theo Đạo luật Chứng khoán năm 1933, chẳng hạn như tiết lộ thông tin cho công chúng và đăng ký, v.v.
Tuy nhiên, nếu SEC tin rằng quỹ tín thác cần phải được Đạo luật Công ty Đầu tư năm 1940 yêu cầu đăng ký với tư cách là một công ty đầu tư và Grayscale tin rằng trong trường hợp này, cơ cấu quỹ tín thác có thể bị giải thể và cổ phiếu của nó có thể được chuyển đổi thành cổ phiếu, nhưng đây chỉ là phỏng đoán và cuối cùng phụ thuộc vào hoàn cảnh cụ thể của công ty và ý kiến pháp lý cũng như quy định của sàn giao dịch.
Ngoài ra, nếu ETHE được CFTC coi là danh mục đầu tư hàng hóa thì nó cần phải tuân thủ các quy định liên quan của Đạo luật giao dịch hàng hóa (CEA) và được CFTC đăng ký và giám sát , đó cũng là một hướng điều tiết khả thi.
3. Nhận miễn trừ đổi quà
Trên thực tế, Grayscale từng đưa ra kế hoạch mua lại, nhưng kế hoạch này đã bị đình chỉ vào năm 2016 sau khi bị SEC cáo buộc vi phạm Quy định M. Đặc biệt SEC lo ngại rằng việc mua lại cổ phiếu của Grayscale Trust đồng thời tạo ra cổ phiếu mới có thể ảnh hưởng đến giá thị trường và dẫn đến thao túng thị trường, giao dịch nội gián hoặc các hành vi giao dịch không công bằng. Vì vậy, Grayscale đã đình chỉ kế hoạch mua lại GBTC và đã thực hiện hoạt động này trong các đợt phát hành quỹ ủy thác tiếp theo như BCH và ETHE để đảm bảo rằng các hoạt động giao dịch của mình tuân thủ các quy định hiện hành và yêu cầu pháp lý.
Bởi vì Grayscale hiện không tin rằng SEC sẽ Quỹ Tín thác đang xem xét miễn trừ chương trình mua lại đang diễn ra và theo đó, Quỹ Tín thác đã không tìm kiếm sự chấp thuận theo quy định có liên quan từ SEC.
Nhưng chúng tôi không loại trừ việc tích cực tìm kiếm loại giải pháp này trong tương lai. Khả năng được miễn trừ, mặc dù thời gian và xác suất thành công là không chắc chắn. Và việc phát triển tài sản mua lại sẽ làm giảm thu nhập của Grayscale với tư cách là người quản lý ủy thác.Hiện tại, nó có thể không có đủ động lực để tích cực theo đuổi đơn xin miễn trừ.
Nếu sự miễn trừ như vậy được chấp nhận Và Grayscale đồng ý với việc quy đổi và kế hoạch quy đổi có thể được thực hiện. Kế hoạch mua lại sẽ cho phép những người tham gia được ủy quyền (AP) có được cơ hội chênh lệch giá khi giá trị thị trường của cổ phiếu ủy thác lệch khỏi giá trị nắm giữ ETH, trừ đi phí quỹ và các khoản nợ khác. Cơ hội chênh lệch giá này có thể dành riêng cho AP hoặc có thể được AP chuyển giao cho khách hàng. Hiện vẫn chưa rõ ràng vì hiện tại chỉ có các chi nhánh của Grayscale đóng vai trò là AP độc quyền và tính độc quyền có thể gây lo ngại về cạnh tranh không lành mạnh.
4.Mối quan hệ giữa giảm giá và tâm lý thị trường, sự phát triển của chiến lược chênh lệch giá và niềm tin thị trường
Trước đây chúng ta đã thảo luận về vấn đề con đường kinh doanh chênh lệch giá chiết khấu không suôn sẻ nên rõ ràng là không thể sửa chữa được chiết khấu. Nhưng mặt khác, do sự tồn tại của chiến lược CTA, khi thị trường tiền điện tử nói chung bước vào đà tích cực, các nhà giao dịch chênh lệch giá có thể nén phạm vi chiết khấu ngay cả khi hiện tại vẫn chưa thể mua lại. Bởi kể từ khi ETHE ra đời vào năm 2019, sản phẩm vẫn chưa trải qua một “chu kỳ” hoàn chỉnh. Chúng tôi tin rằng một chu kỳ hoàn chỉnh phải tuân theo chu kỳ cao cấp, ngang giá, chiết khấu, ngang giá và cao cấp. Hiện tại, các sản phẩm ETHE chỉ mới hoàn thành nửa đầu của chu kỳ.
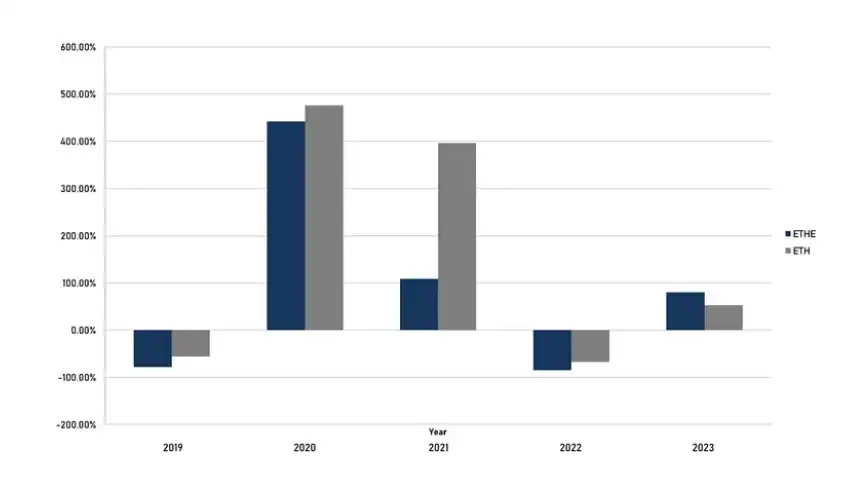
Hình 8: Lợi nhuận hàng năm ETHE so với ETH (có thể thấy rằng ETHE kém hơn ETH về hiệu suất dài hạn hàng năm)
Nguồn: Graysacle , Nghiên cứu xu hướng
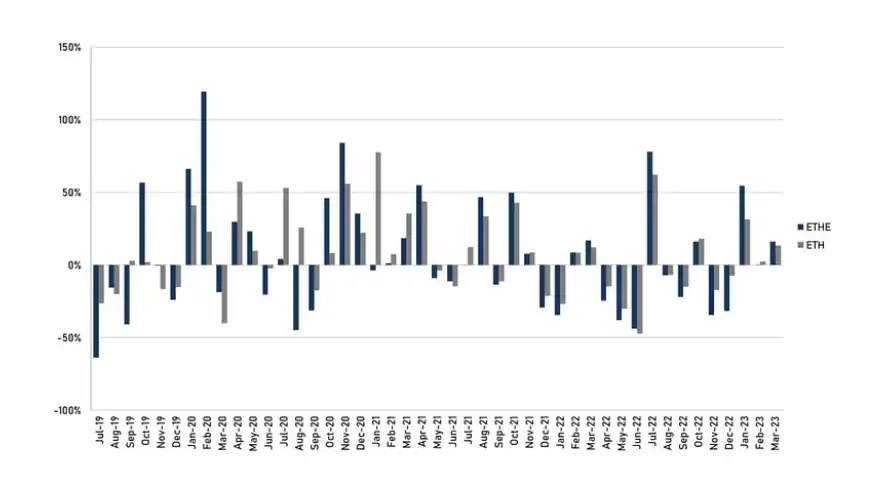
Hình 9: Lợi nhuận hàng tháng ETHE so với ETH (có thể thấy rằng ETHE co giãn trong hiệu suất chu kỳ ngắn Lớn hơn ETH)
Nguồn: Graysacle, Nghiên cứu xu hướng
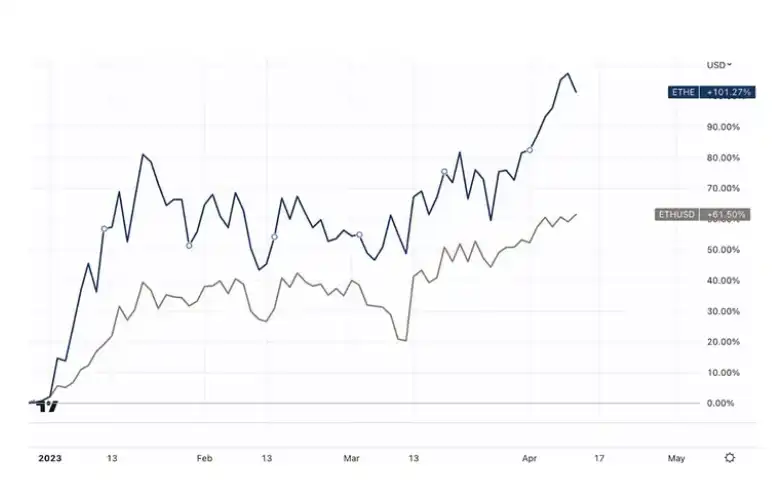
Như có thể thấy khi so sánh lợi nhuận hàng năm và hàng tháng ở trên hình, 2019–2022 thuộc chu kỳ "cao cấp, ngang giá và chiết khấu", chu kỳ này có thể được hiểu là chu kỳ giảm phát bong bóng. ETHE không có lợi nhuận vượt mức và đầu tư trong giai đoạn này không phải là một lựa chọn tốt. Tuy nhiên, do độ co giãn của các sản phẩm ETHE lớn hơn so với chính ETH nên nó sẽ tạo ra lợi nhuận tích cực tốt hơn trong chu kỳ sửa chữa "chiết khấu, ngang bằng và cao cấp" trong tương lai. Trên thực tế, điều đó cũng rõ ràng từ hiệu suất so sánh ba tháng vừa qua trong năm nay, bạn có thể thấy điều này, mức tăng của ETHE gấp 1,7 lần so với ETH.
5. ETF không thể được chuyển đổi và quỹ tín thác cuối cùng bị giải thể và thanh lý
Nếu bạn không thể được miễn mua lại và không được chấp thuận chuyển đổi ETF, nếu tình trạng này kéo dài quá lâu, ban quản lý quỹ sẽ có thể tiếp tục khấu trừ phí, điều này đã khiến nhà đầu tư không hài lòng, do đó Grayscale sẽ phải đối mặt với áp lực thanh lý và giải thể lớn hơn. Sau khi việc thanh lý được xác nhận, việc giảm giá trị NAV trên thị trường thứ cấp có thể nhanh chóng tiếp tục.
Trên thực tế, FTX đã phá sản và các hoạt động của nó Công ty Alameda Research đã kiện Grayscale Investments và chủ sở hữu DCG Group vào tháng 3 năm 2023, tấn công Grayscale vì tính phí cao và từ chối cho phép các nhà đầu tư mua lại từ GBTC và ETHE. Alameda nói rằng do cấu trúc này mà công ty đang phải gánh chịu "hàng tỷ đô la kỹ thuật số". trong tình trạng thua lỗ." Những tình huống tương tự có thể trở nên phổ biến hơn khi thời gian trôi qua.
Ngoài ra, theo các tài liệu khai báo, các tình huống chính có thể dẫn đến việc chấm dứt và thanh lý sớm ETHE Trust cũng bao gồm:
Quy định của liên bang hoặc tiểu bang Hoa Kỳ yêu cầu quỹ ủy thác phải đóng hoặc buộc quỹ ủy thác thanh lý ETH hoặc thu giữ, tịch thu hoặc hạn chế việc sử dụng tài sản của quỹ ủy thác;
Nếu các cơ quan quản lý như CFTC, SEC hoặc FinCEN tin rằng quỹ tín thác cần tuân thủ các luật và quy định cụ thể, Grayscale có thể chọn giải thể quỹ tín thác để tránh trách nhiệm pháp lý không cần thiết và rủi ro tài chính;
Grayscale tin rằng rủi ro, chi phí và lợi ích của tài sản và phí của quỹ tín thác không tỷ lệ thuận với nhau;
giấy phép quỹ tín thác đã bị thu hồi;
Quỹ tín thác không thể chuyển đổi hoặc khiến cho Quỹ tín thác không thể thực hiện những nỗ lực hợp lý để chuyển đổi Bitcoin thành đô la Mỹ;
Người được ủy thác từ chức hoặc bị sa thải mà không có người thay thế, quỹ tín thác mất khả năng thanh toán hoặc phá sản.
6 . Tự mua lại thang độ xám
Giả sử một tình huống cực đoan, tức là Grayscale sẵn sàng mua lại tất cả cổ phiếu đang lưu hành trên thị trường với chi phí thấp hơn NAV và quyết định tư nhân hóa quỹ tín thác hoặc giải thể và thanh lý nó. Một hoạt động như vậy rõ ràng là có lợi nhuận. Và việc công bố kế hoạch mua lại lớn sẽ giúp tăng cường niềm tin của thị trường và có thể có lợi cho việc giảm giá quay trở lại.
Công ty mẹ của Grayscale Digital Money Group 2021 From Từ năm 2022 đến năm 2022, kế hoạch mua lại cổ phiếu quỹ tín thác với tổng trị giá lên tới 1 tỷ USD đã được công bố. Nhưng GBTC kể từ đó đã tiếp tục giao dịch ở mức chiết khấu so với NAV, có thể là do quy mô mua lại đang giảm so với hàng chục tỷ đô la trong quản lý tài sản tổng thể, mặc dù việc mua lại trên thị trường thứ cấp đã giúp thu hẹp mức chênh lệch.
Ngoài ra, ở thang độ xám Giám đốc điều hành Michael Sonnenshein đã đề cập trong bức thư cuối năm 2022 gửi các nhà đầu tư rằng nếu GBTC ETF không thành hiện thực, một trong những cách để các nhà đầu tư mở khóa nó là thông qua chào mua công khai, chẳng hạn như mua lại không quá 20% số dư nợ. cổ phiếu của GBTC. Nếu điều này xảy ra, nên tính đến tất cả các sản phẩm ủy thác của nó và mức chiết khấu của ETHE cũng có thể bị thu hẹp.
7. Giảm chi phí cơ hội
Theo những gì chúng ta đã thảo luận ở chủ đề 2, phần chiết khấu hôm nay có thể hiểu là chiết khấu chi phí cơ hội nên nếu Grayscale cắt giảm chi phí quản lý, hoặc thị trường không có rủi ro Lãi suất thấp hơn sẽ giúp thu hẹp khoản chiết khấu dựa trên cùng kỳ vọng về lợi nhuận ngang bằng. Trên thực tế, Giám đốc điều hành Grayscale Sonnenshein cũng đề cập đến khả năng cắt giảm phí vào tháng 3 năm nay.
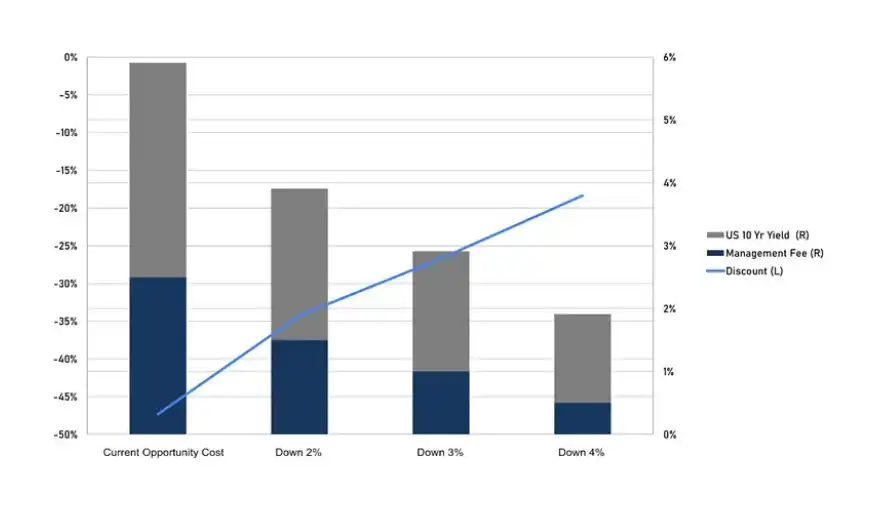
Ngay cả bây giờ dự báo 10,5 năm vẫn còn không thay đổi , hãy thực hiện một mô phỏng đơn giản:
Trái phiếu kho bạc kỳ hạn 10 năm và phí quản lý mỗi trái giảm 1 điểm phần trăm. Tại thời điểm này, chi phí cơ hội là 3,91% hàng năm, có thể giúp chiết khấu thu hẹp từ -47,3 % đến -34,2%;
Nếu mỗi giá trị giảm 1,5 điểm phần trăm thì chi phí cơ hội là 2,91% hàng năm và mức chiết khấu có thể thu hẹp xuống -26,7% ;
Nếu mỗi giá trị giảm 2 điểm phần trăm thì chi phí cơ hội là 1,91% hàng năm và mức chiết khấu có thể thu hẹp xuống -18,35%.
Hình 10: Mô phỏng khả năng thu hẹp chiết khấu do lãi suất phi rủi ro giảm
Nguồn: Graysacle , Trend Research
Chủ đề 3: Tại sao các nhà đầu tư chuyên nghiệp lại thích hợp đặt cược vào thị trường tiền điện tử
1. Các sản phẩm ủy thác tiền kỹ thuật số của Grayscale có lợi thế về khả năng tiếp cận, xử lý kế toán bảng cân đối kế toán, lợi thế về chi phí so với việc tự mình giữ khóa riêng, lợi thế về thuế đầu tư, v.v. và tính đến thời điểm hiện tại, ETHEvẫn là lớn nhất trên thị trường chứng khoán Hoa Kỳ "cổ phiếu" duy nhất được thị trường cung cấp có Ethereum là tài sản chính.
Cụ thể:
Khả năng truy cập: Cổ phiếu của Quỹ Tín thác Tiền tệ Kỹ thuật số Grayscale có thể được giao dịch thông qua các công ty môi giới chứng khoán phổ biến của Hoa Kỳ, điều đó có nghĩa là các nhà đầu tư có thể mua và bán các sản phẩm này dễ dàng hơn. Ngược lại, giao dịch thông qua các sàn giao dịch tiền điện tử hoặc các kênh khác, có thể có nhiều rủi ro và phí xử lý hơn.
Quản lý bảng cân đối kế toán: Sản phẩm Quỹ Tín thác Tiền tệ Kỹ thuật số Grayscale là một sản phẩm bảo mật, có nghĩa là các nhà đầu tư chuyên nghiệp không phải lo lắng về cách xử lý các con số của họ trong tài sản trên bảng cân đối kế toán và có thể dễ dàng đưa chúng vào danh mục đầu tư của mình hơn.
Lợi thế về chi phí lưu trữ: b>Các sản phẩm ủy thác tiền kỹ thuật số thang độ xám có thể có chi phí thấp hơn so với các loại tiền kỹ thuật số giữ khóa riêng của chúng. Ví dụ: khi mua tiền kỹ thuật số trên chuỗi, các nhà đầu tư có thể phải chịu chi phí học tập và phí mạng lưới cao hơn. Và bạn có thể phải đối mặt với nguy cơ rò rỉ khi giữ khóa riêng và đối mặt với khả năng một khi bị mất, tài sản có thể không lấy lại được. Khi mua và bán các sản phẩm ủy thác tiền kỹ thuật số Grayscale, nhà đầu tư chỉ cần trả hoa hồng và phí liên quan đến giao dịch chứng khoán.
Lợi ích về thuế đầu tư:Theo luật thuế của Hoa Kỳ, Sản phẩm ủy thác tiền tệ kỹ thuật số Grayscale được coi là sản phẩm chứng khoán và do đó có thể được hưởng lợi ích về thuế đầu tư giống như các sản phẩm chứng khoán khác. Ví dụ: các nhà đầu tư bán Sản phẩm ủy thác tiền tệ kỹ thuật số Grayscale sau khi nắm giữ chúng hơn một năm sẽ Có thể đủ điều kiện để được hưởng mức thuế lãi vốn thấp hơn.
2. Nếu bạn đặt cược vào một thị trường tăng trưởng tiềm năng, ETHE có tính linh hoạt tốt hơn:
Thị trường tăng trưởng phục hồi kể từ cuối năm 2022 , ETHE Cao nhất là 107%, lớn hơn nhiều so với 61% của ETH. Có thể thấy rất nhiều yếu tố bi quan đã được tính đến trong chu kỳ giảm giá nên khi thị trường phục hồi, độ co giãn của ETHE lớn hơn ETH, đó là đặt cược tốt hơn vào thị trường tăng trưởng.
Hình 11: So sánh tốc độ tăng trưởng của ETHE và ETH kể từ cuối năm 2022
Nguồn: Tradingview, Trend ResearchChủ đề 4: Rủi ro khi đầu tư ETHE
1. Rủi ro về chính sách và cơ chế
Việc chỉ định ETH hoặc bất kỳ tài sản kỹ thuật số nào khác là "chứng khoán" có thể ảnh hưởng xấu đến giá trị của ETH và cổ phiếu;
Bất kỳ khu vực pháp lý nào hạn chế việc sử dụng ETH, hoạt động xác minh hoặc hoạt động của mạng Ethereum hoặc thị trường tài sản kỹ thuật số đều có thể có tác động bất lợi đến giá trị của cổ phiếu;
Những thay đổi hoặc diễn giải về quy định có thể buộc quỹ tín thác phải đăng ký và tuân thủ các quy định mới, điều này có thể phát sinh thêm chi phí cho quỹ tín thác;
Bởi vì các công ty liên kết của Grayscale là tổ chức duy nhất có thể tạo hoặc hủy bỏ cổ phiếu quỹ, cho dù do các hạn chế về quy định hay lý do kỹ thuật, số lượng phát hành và tiêu hủy có thể không được điều chỉnh một cách hiệu quả theo nhu cầu thị trường, do đó, sẽ dẫn đến giá giao dịch trên thị trường thứ cấp thường có thể sai lệch đáng kể so với NAV;
2. Rủi ro đặc trưng thống kê
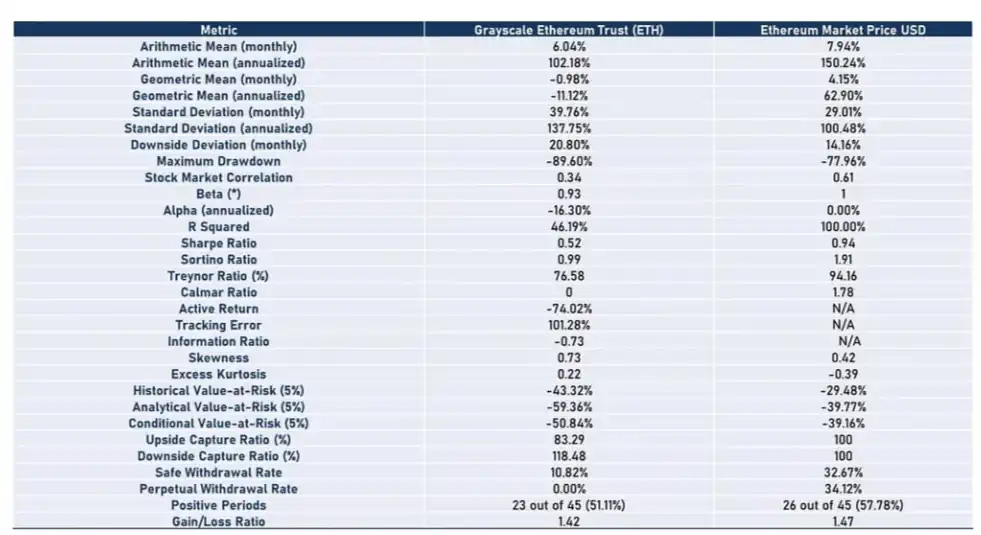
Về mặt lịch sử, tỷ lệ phần thưởng rủi ro của ETHE Không tốt. Như được hiển thị trong Bảng 2, có thể thấy rằng ETHE hoạt động yếu hơn ETH/USD ở hầu hết các khía cạnh. Điều này có nghĩa là nếu bạn chuẩn bị nắm giữ ETHE trong thời gian dài, bạn có thể cần phải áp dụng một số thu nhập mục tiêu Ngược lại, nếu thị trường tăng trưởng không thể đến nhanh chóng, hiệu suất của nó có nguy cơ hoạt động kém.
Bảng 2: Chỉ số rủi ro và lợi nhuận (Tháng 7 năm 2019—Tháng 3 2023)
Nguồn: Graysacle, Trend Research
Lợi suất: Cho dù đó là lợi suất trung bình số học hàng tháng hay hàng năm và lợi suất trung bình hình học, ETH hoạt động tốt hơn ETHE. Đặc biệt về lợi suất hàng năm, Ethereum USD đạt 150,24 %, trong khi Grayscale Ethereum Trust chỉ là 102,18% . Xét về lợi nhuận trung bình hình học hàng năm, Ethereum USD đạt 62,90%, trong khi Grayscale Ethereum Trust là -11,12%.
Lợi nhuận được điều chỉnh theo rủi ro: Từ góc độ các chỉ báo lợi nhuận được điều chỉnh theo rủi ro như tỷ lệ Sharpe, tỷ lệ Sortino và tỷ lệ Treynor, hiệu suất lợi nhuận của ETHE sau khi điều chỉnh rủi ro yếu hơn so với ETH.
Biến động: Độ biến động của ETHE (độ lệch chuẩn) tương đối cao nhất là 137,75%, đồng nghĩa với việc nhà đầu tư có thể phải đối mặt với rủi ro biến động giá lớn hơn. So sánh, ETH có độ biến động thấp hơn 100,48%.
Mức giảm tối đa: b>Mức giảm tối đa của ETHE đạt -89,6%, cao hơn mức -77,96% của Ethereum USD, có nghĩa là trong hiệu suất trước đây, ETHE chịu nhiều tổn thất hơn trong các tình huống xấu nhất.
Tỷ lệ thông tin và trả về đang hoạt động :ETHE có lợi nhuận hoạt động là -74,02% và tỷ lệ thông tin là -0,73, điều đó có nghĩa là Grayscale Ethereum Trust hoạt động kém hơn về mặt quản lý hoạt động so với Ethereum USD, mặc dù điều này chủ yếu là do thứ cấp Do thị trường biến động giá, lượng quỹ nắm giữ không giảm do giao dịch tích cực.
Về cách thực hiện để nâng cao thu nhập của ETHE nhằm đảm bảo rằng nó có thể tồn tại trong thị trường tăng và giảm, chúng ta sẽ thảo luận về vấn đề này trong phần thứ hai của loạt báo cáo.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan