Phân tích tác động của giao thức cam kết lại Ethereum đối với hệ thống đặt cược hiện tại
Tiêu đề gốc: " Sự nguy hiểm của việc đặt lại phần cuối 》
Tác giả gốc: Tripoli
Bản tổng hợp gốc: czgsws
TL;DR
Các giao thức đặt lại có thể tạo ra lợi ích đáng kể cho người xác nhận, nhưng sự thành công của chúng có nguy cơ gây tổn hại đến khả năng tự điều chỉnh việc tham gia đặt cược và kiểm duyệt lực lượng tập trung của Ethereum. Chúng tôi tin rằng mục tiêu cuối cùng hợp lý là giới hạn nhóm trình xác thực ở một kích thước nhất định.
Thách thức lâu dài của Ethereum là thu hút ít người tham gia đặt cược hơn
Chưa hiểu rõ Người ta thường tin rằng trong giai đoạn cuối của Ethereum, quy mô tham gia đặt cược sẽ tiến gần hơn đến các chuỗi như Solana và Cardano, cả hai đều có khoảng 70% nguồn cung cấp mã thông báo được đưa vào cam kết và không hoạt động. Tuy nhiên, cộng đồng nhà phát triển Ethereum có sự đồng thuận sâu sắc rằng đây không phải là một kết quả tốt.
Theo một nghĩa nào đó, những người theo chủ nghĩa tối đa hóa Bitcoin đã đúng về chính sách tiền tệ của Ethereum, nó không cố định và có thể thay đổi trong tương lai. Tuy nhiên, họ đang đi sai hướng, Ethereum sẽ không gặp phải tình trạng lạm phát quá mức, rất có thể nhu cầu tài sản thế chấp sẽ cao hơn nhiều so với dự kiến và phần thưởng tương ứng sẽ giảm.
Những độc giả tin tưởng chắc chắn rằng Ethereum sẽ tuân thủ quy định có thể nghĩ rằng nhiều người tham gia đặt cược hơn là điều tốt cho Ethereum, nhưng họ nên nhớ rằng bằng chứng cổ phần sẽ xung đột với Chính sách tiền tệ hoạt động ngược lại. Khối lượng phát hành cao hơn (và do đó lợi nhuận đặt cược cao hơn) không làm giảm khả năng nắm giữ của chủ sở hữu; thay vào đó, nó khuyến khích chủ sở hữu cầm cố tài sản của họ và đạt được lợi nhuận hàng năm cao hơn.
Ví dụ: mọi người cho rằng EIP-1559 là một kế hoạch tiền tệ rất hợp lý, nhưng 1559 thực sự đã hạ thấp APR đặt cược và khuyến khích hoạt động mạng thay vì đặt cược/nắm giữ.
Các giao thức thiết lập lại như EigenLayer mang lại lợi ích bên ngoài giao thức Ethereum, bóp méo các khuyến khích thị trường và làm suy yếu khả năng kiểm soát chính sách tiền tệ của Ethereum. Những thỏa thuận này vẽ ra một bức tranh đáng lo ngại về một kết cục siêu tài chính có thể xảy ra đối với tài sản tiền điện tử.
Động lực độc quyền
Chính sách tiền tệ của Ethereum bao gồm một vòng phản hồi tiêu cực được tích hợp sẵn để ngăn chặn việc thế chấp quá mức : Khi có nhiều người khóa ETH của họ trong hợp đồng, lợi nhuận sẽ giảm. Điều này làm giảm hoạt động đặt cược bổ sung và giảm chi phí cơ hội khi chọn sử dụng chuỗi.
Tôi thấy hữu ích khi coi những người đặt cược khác nhau như một nhóm độc quyền hoặc một nhóm nhỏ và tính toán doanh thu thực tế tối ưu mà họ có thể thu được từ những người không đặt cược và nguồn cung mà họ sẽ khóa Chia sẻ là một cách hữu ích để phân tích vòng phản hồi này.
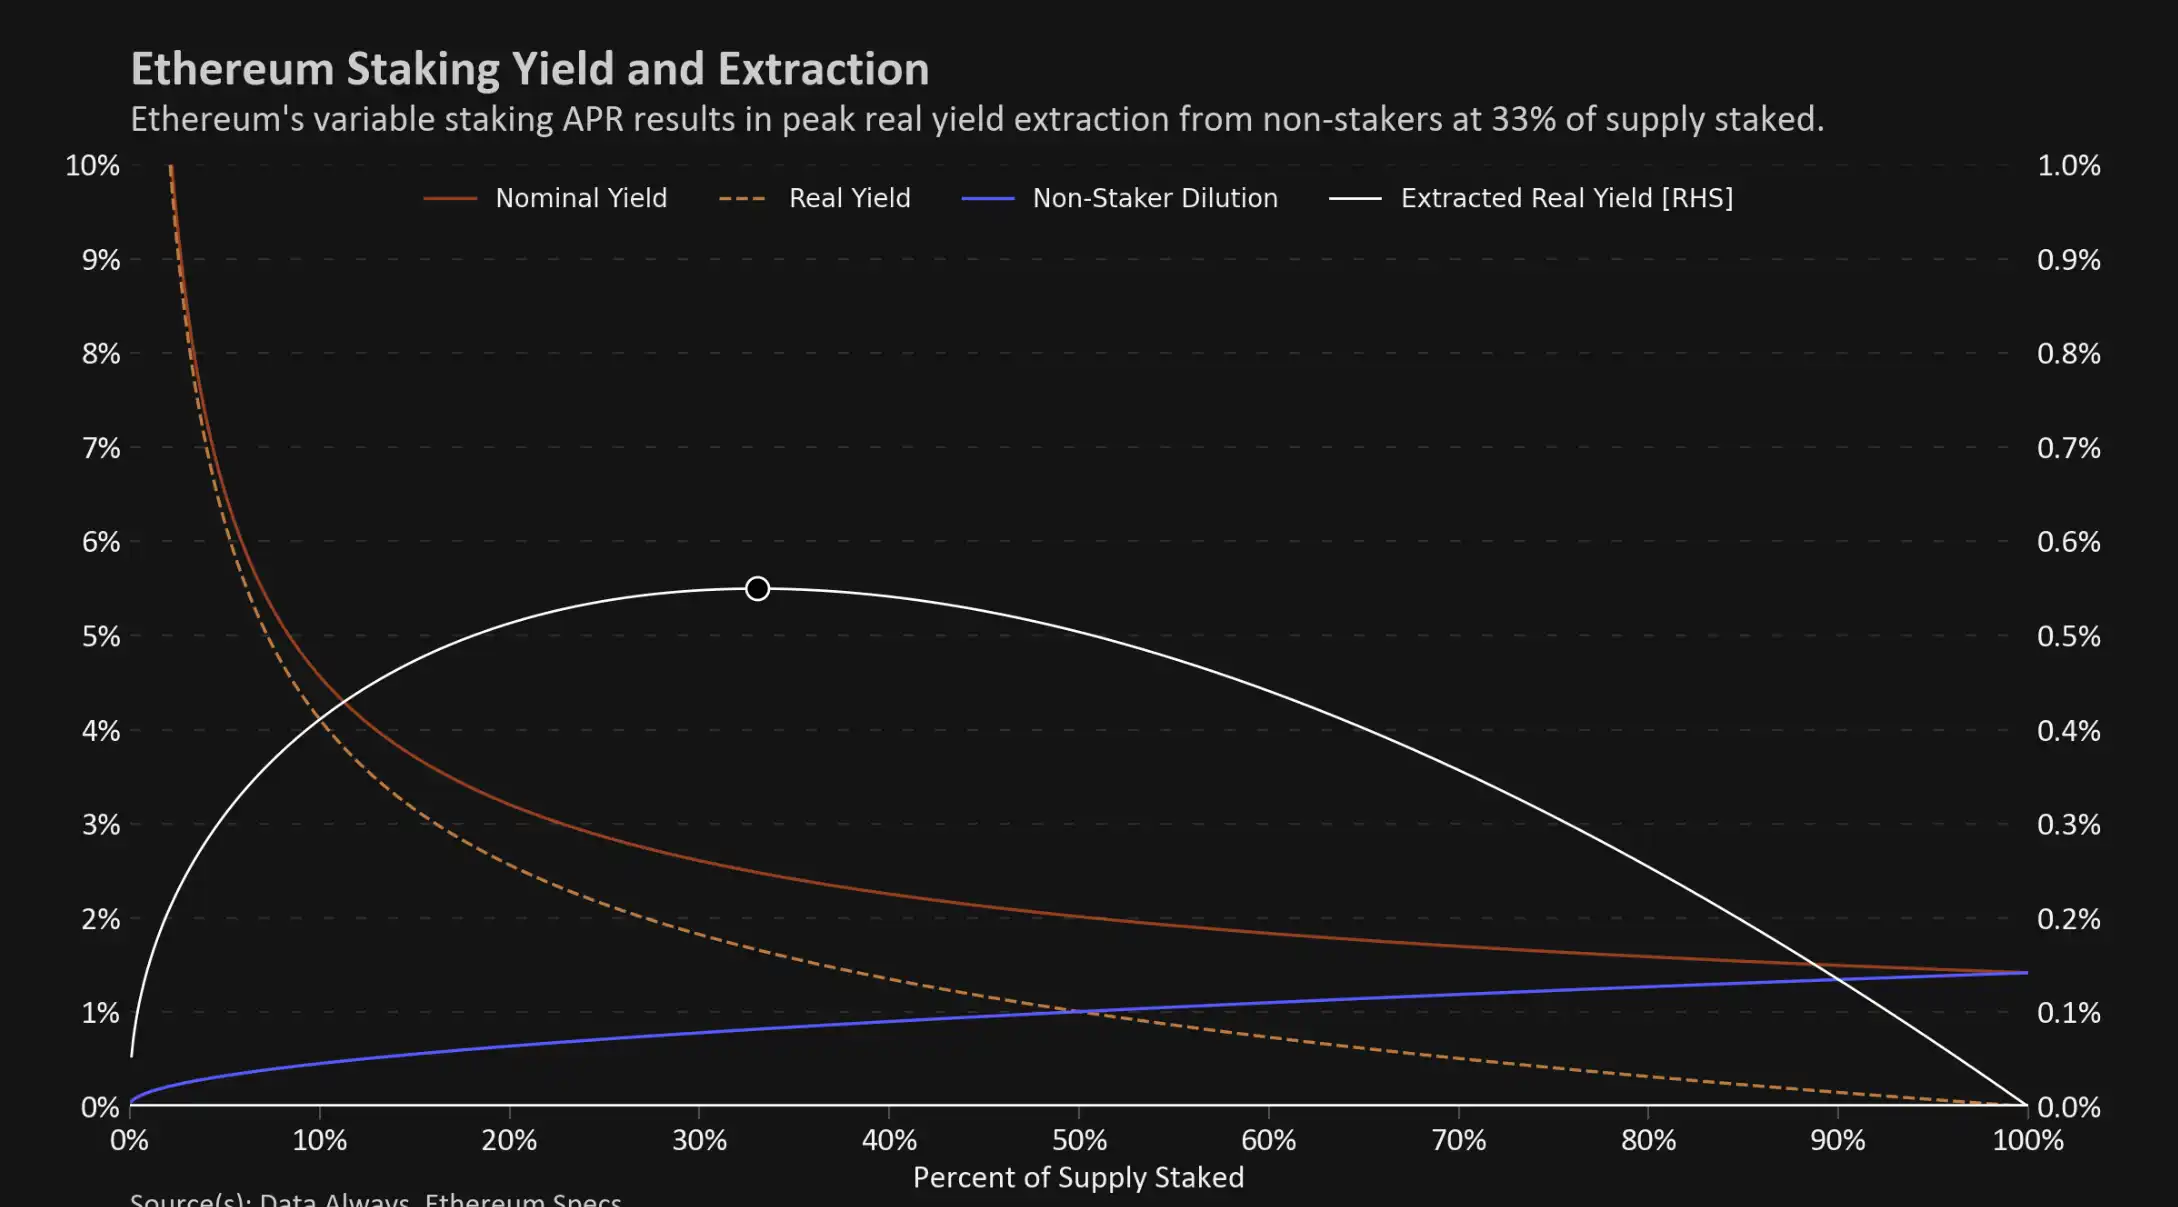
Tôi đã thảo luận vấn đề này trong trước Mô hình này, nhưng để người đọc nhớ lại cách trích xuất đường cong lợi suất thực tế hoạt động, chúng ta nên nhận ra rằng phần thưởng đặt cược hoàn toàn đến từ sự pha loãng của những người nắm giữ và người xác nhận khác. Nếu một cá nhân sở hữu và đặt cược tất cả ETH đang lưu hành, họ chỉ đơn giản là tự pha loãng và do đó không nhận được lợi nhuận thực tế. Tương tự như vậy, nếu không có người đóng góp để bảo mật mạng thì không ai thu được lợi ích. Hai điều kiện biên này ngụ ý điểm rút lợi suất tối đa ở mức 0% và 100% nguồn cung đã cam kết, mà chúng tôi vẽ trong sơ đồ trên.
Bất kỳ sai lệch nào so với mức đỉnh này có nghĩa là việc thu lợi ích của những người không có quyền lợi liên quan thấp hơn mức tối đa. Chúng tôi coi đỉnh trong biểu đồ trên là điểm thấp nhất mà tại đó thị trường tự do dài hạn có khả năng thúc đẩy sự tham gia đặt cược, ở mức khoảng 33%.
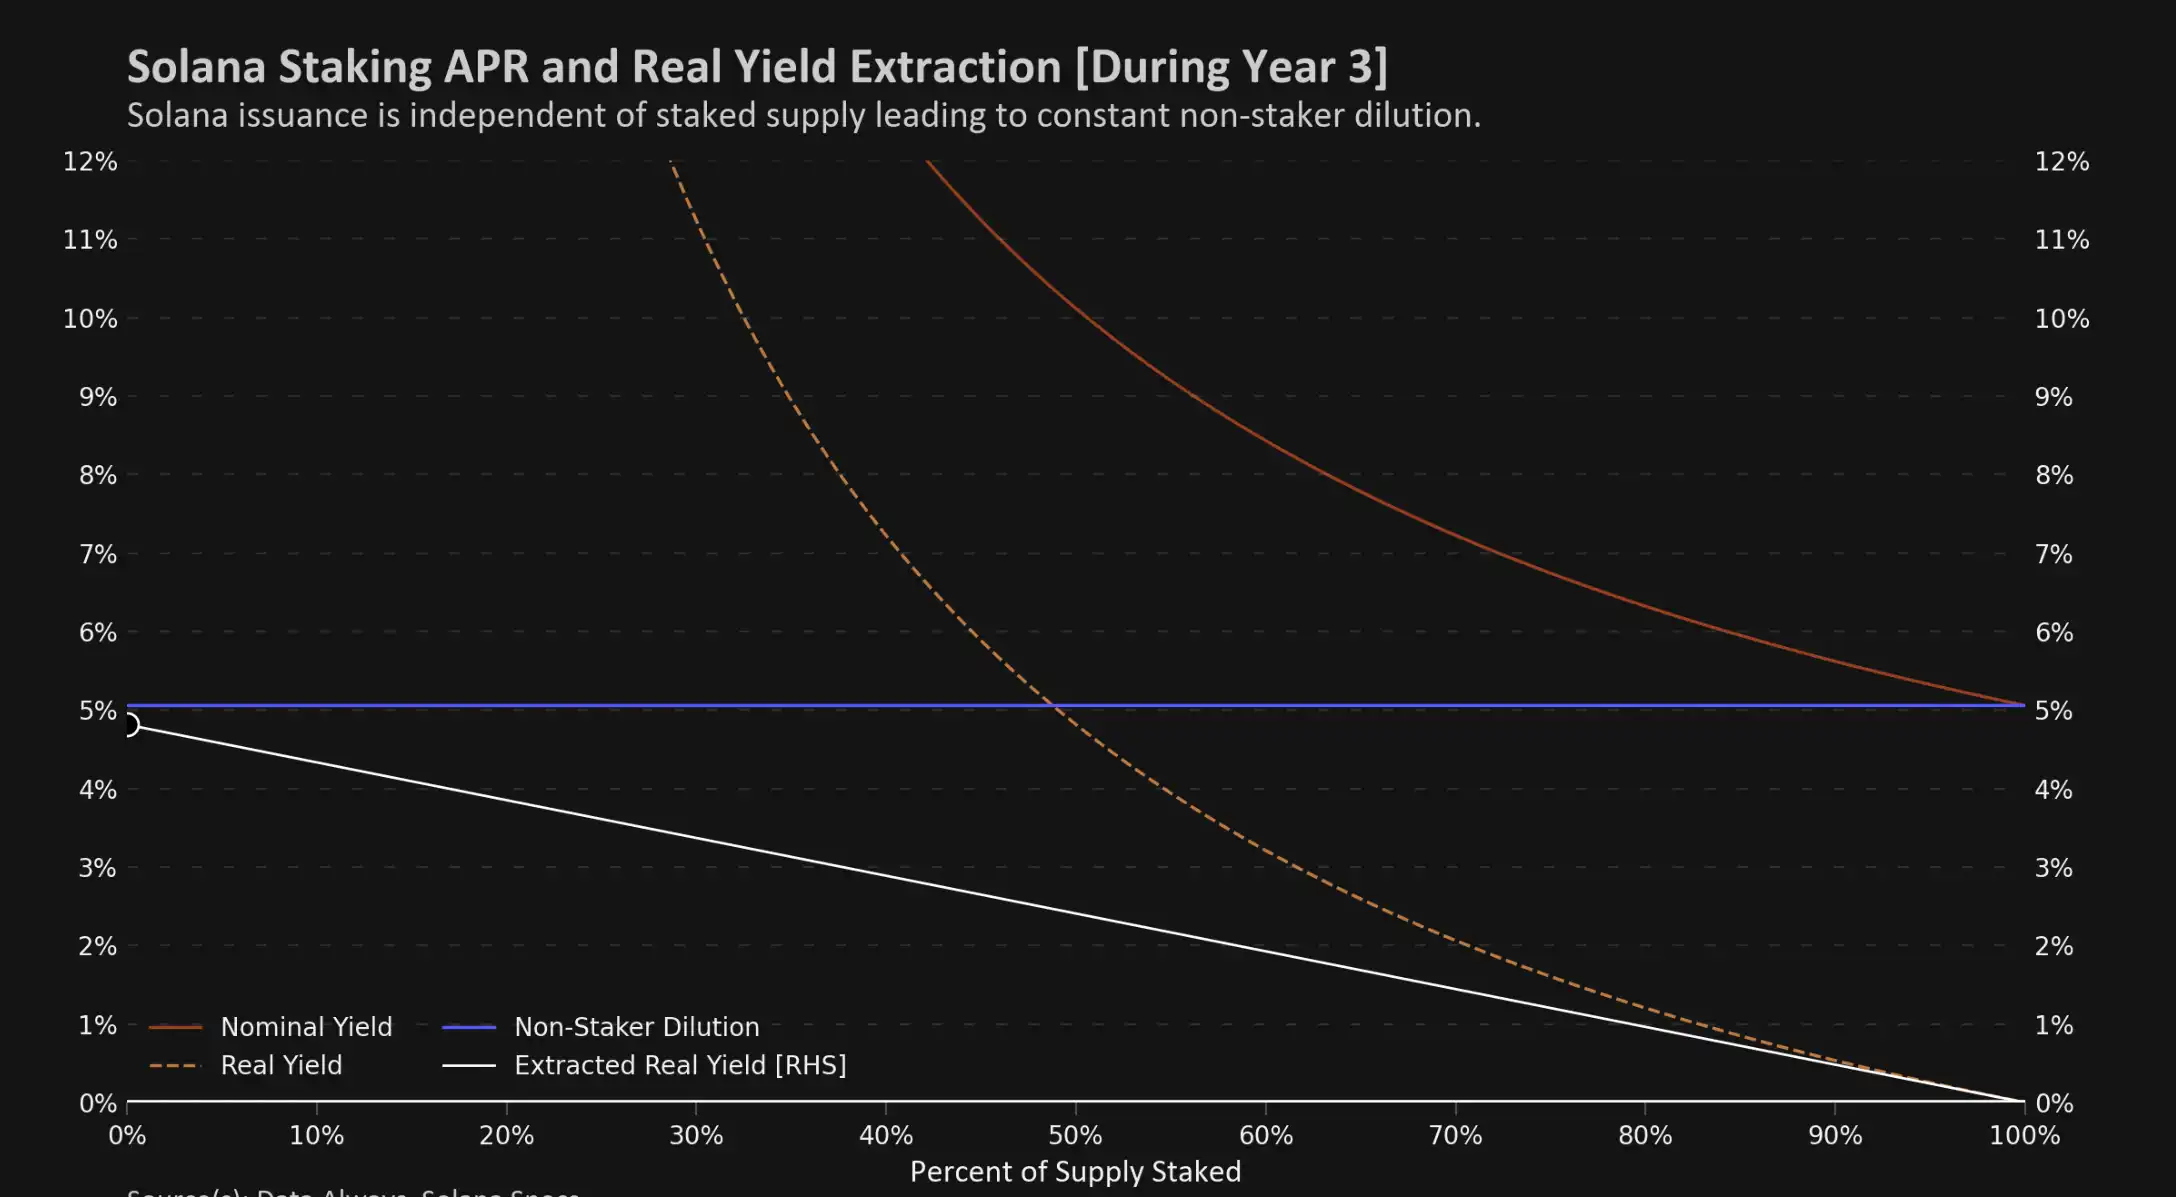
Trái ngược hoàn toàn với lịch phát hành của Ethereum, việc phát hành của Solana được đặt trước và không liên quan gì đến số lượng người xác nhận. Do đó, để tối đa hóa việc khai thác, các bên liên quan độc quyền sẽ nắm giữ càng ít nguồn cung càng tốt (để giảm thiểu khả năng tự pha loãng). Tuy nhiên, trên thực tế, mọi người đều có thể dễ dàng ủy quyền cổ phần của mình, việc phát hành vẫn còn đó và hệ sinh thái vẫn đang phát triển, vì vậy chúng tôi nhận thấy tỷ lệ tham gia rất cao.
Vai trò của chi phí và rủi ro
Bài viết này chủ yếu thảo luận về các yếu tố làm tăng lợi nhuận đặt cược, nhưng cần lưu ý rằng chi phí vận hành và điều chỉnh rủi ro đều quan trọng như nhau. Với sự xuất hiện của bản nâng cấp "Thượng Hải", mức độ rủi ro khi tham gia đặt cược sẽ thay đổi đáng kể và có thể cần phải thảo luận chi tiết hơn vào thời điểm đó.
Đối với phân tích này, Chúng tôi sẽ kết hợp chi phí vận hành và điều chỉnh rủi ro bằng cách cho phép người đọc chọn tỷ lệ chiết khấu. Điều này mang lại sự linh hoạt nhất định; ví dụ: tỷ lệ 25% có thể biểu thị phí đặt cược cho một sàn giao dịch tập trung, Mã thông báo đặt cược lỏng (LST) với tỷ lệ 15% và chiết khấu rủi ro hợp đồng bổ sung 10% hoặc giảm giá cho bất kỳ loại vấn đề nào một người thế chấp nhà có thể có.
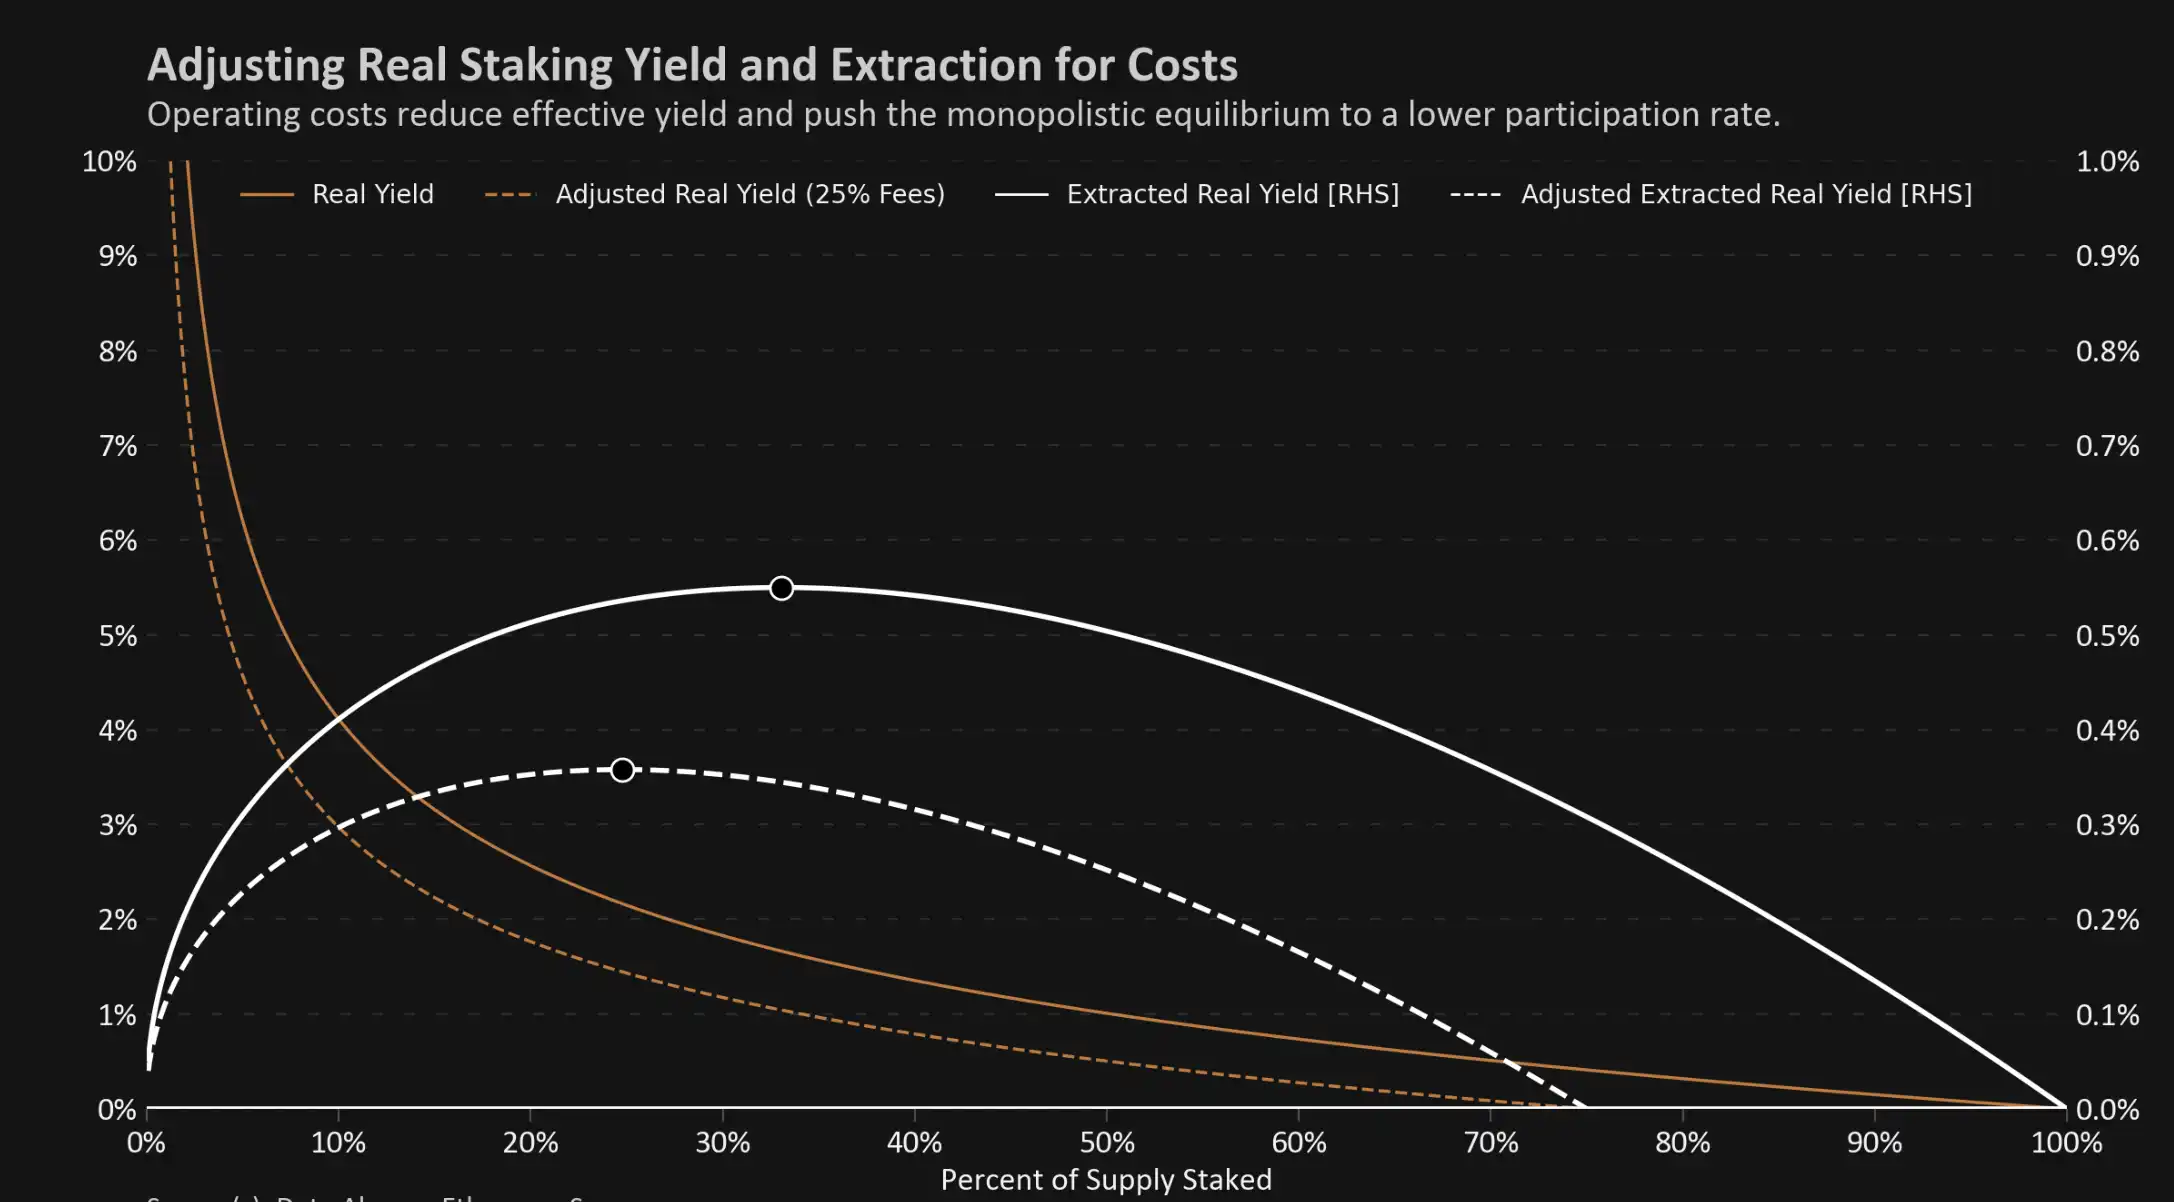
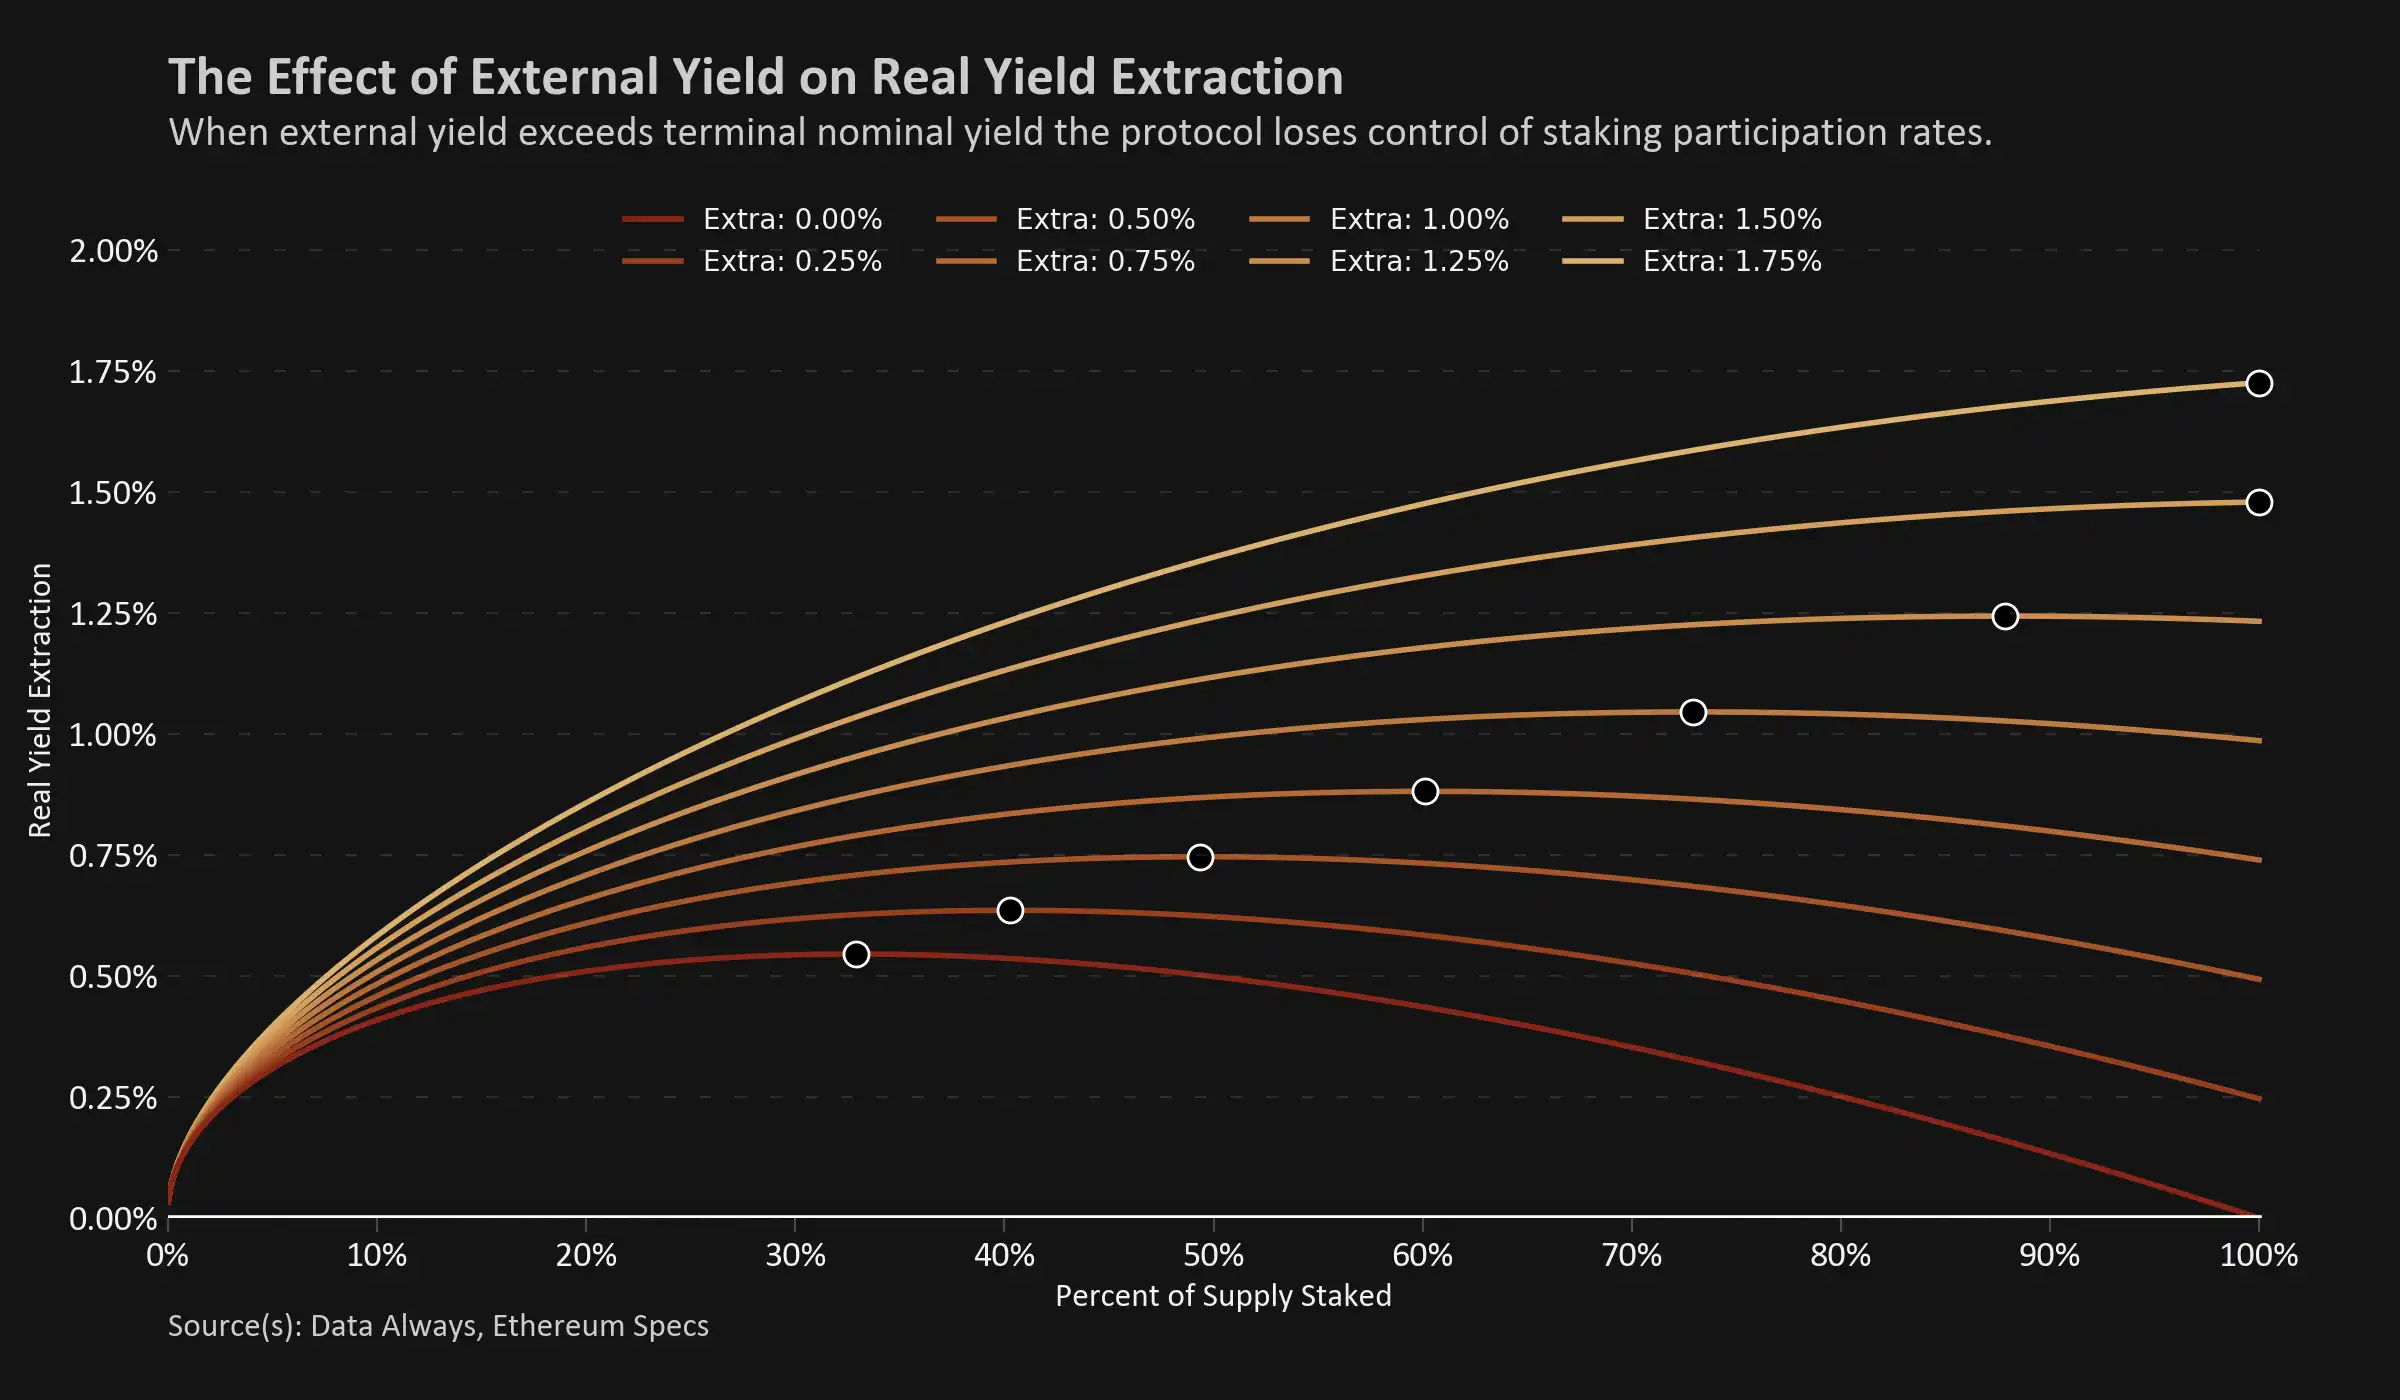
Một điều cần lưu ý là phí được tính theo giá trị danh nghĩa, nhưng lợi nhuận mà người đặt cược quan tâm lại được đo bằng giá trị thực. Khi chúng tôi điều chỉnh phí, lợi nhuận thực tế không còn gần bằng 0 nữa mà trở thành âm ở mức lãi suất cao hoặc mức độ tham gia đặt cược cao. Sự mất kết nối giữa phí danh nghĩa và lợi ích thực tế sẽ làm dịch chuyển trạng thái cân bằng độc quyền sang tỷ lệ tham gia thấp hơn.
Trong biểu đồ bên dưới, chúng tôi đã tạo hồ sơ cho các mức giá khác nhau.
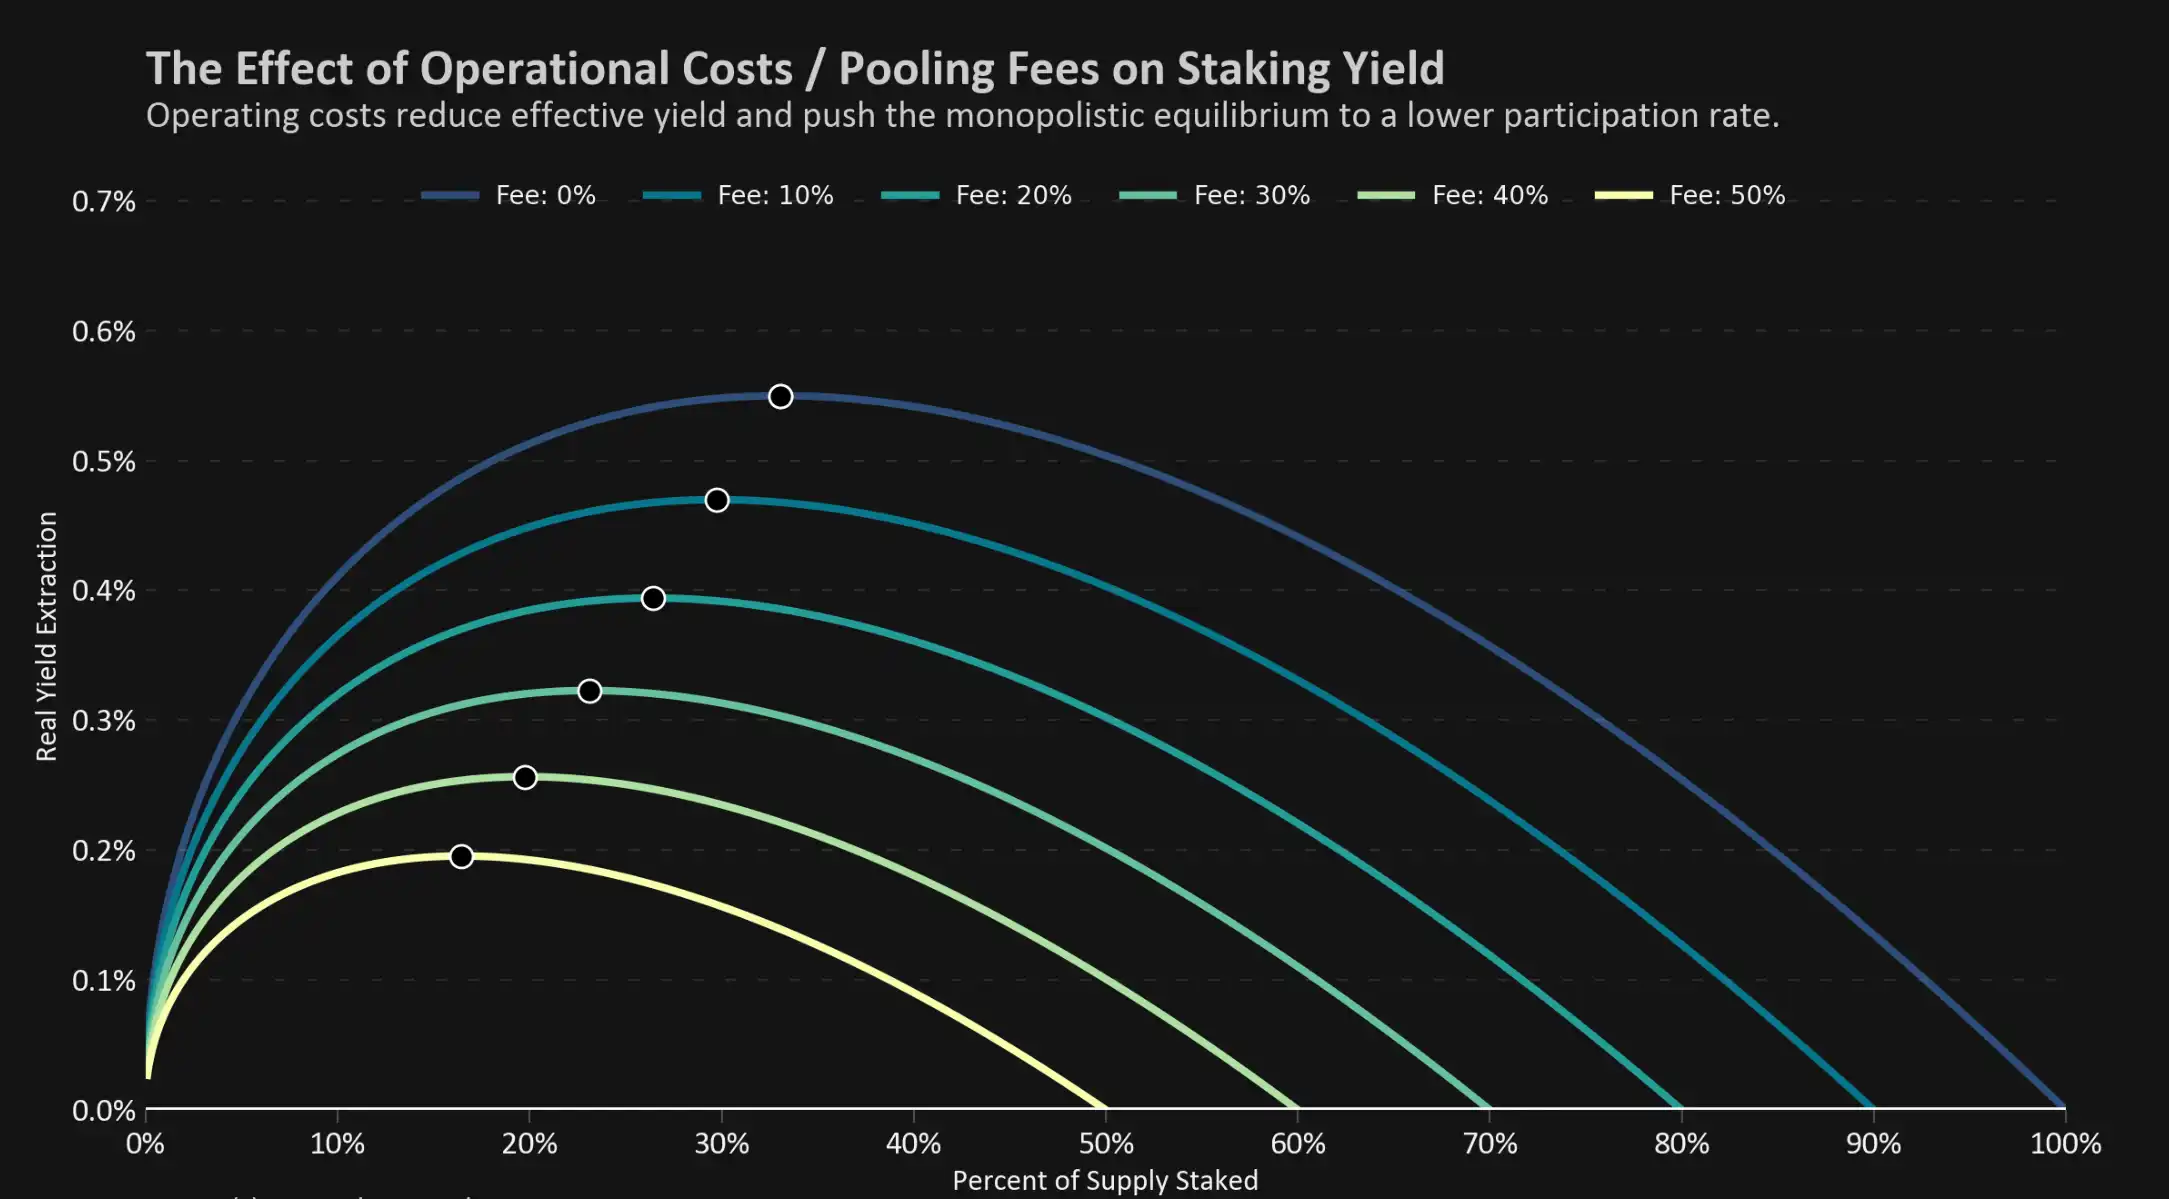
Người ta có thể lập luận rằng tỷ lệ chiết khấu gần hơn 50% là phù hợp trước khi việc rút tiền của người xác thực được kích hoạt, Nhưng chúng tôi không cố gắng gợi ý rằng hệ sinh thái hiện đang gần đạt đến trạng thái cân bằng có ý nghĩa.
Vai trò của việc đặt cược lại và lợi nhuận bên ngoài
Đặt cược lại, thuật ngữ này được sử dụng để mô tả hệ sinh thái đặt cược các hoạt động khác nhau trong hệ thống. Khi mọi người đang thảo luận về LST, chẳng hạn như stETH của Lido hoặc rETH của Rocket Pool, việc đặt lại thường đề cập đến việc đưa phần thưởng đặt cược trở lại hệ sinh thái để tạo ra nhiều trình xác thực hơn và tăng doanh thu mà giao thức kiếm được. Hơn nữa, vào đầu năm 2022, tái thế chấp là một thuật ngữ thường được sử dụng để mô tả các giao dịch ETH tuần hoàn vượt khỏi tầm kiểm soát. Các công ty gửi ETH vào Lido để nhận stETH, sau đó đặt cược các Mã thông báo stETH này để làm đòn bẩy và đặt cược lại để có thêm thu nhập. Bài viết này không thảo luận về một trong hai phương pháp tái cam kết này.
Ngày nay, việc đặt cược lại là phổ biến nhất thông qua các giao thức như EigenLayer, một loạt hợp đồng thông minh cho phép những người đặt cọc Ethereum đặt cược lại các sản phẩm đặt cược của họ để bảo vệ thứ cấp ứng dụng hoặc giao thức. Bằng cách chọn các điều kiện bổ sung tùy chỉnh được xác định bởi hợp đồng thông minh, những người đặt cược sẽ sớm có thể kiếm được lợi nhuận ngoài chính sách tiền tệ của Ethereum. Nếu bạn chưa quen với khái niệm này, tôi khuyên bạn nên đọc phần sau:
· Mô tả của Consensys về loại giao thức này
Sự khác biệt chính giữa việc đặt lại bằng cách sử dụng giao thức tương tự EigenLayer hoặc sử dụng các giao dịch LST định kỳ là khái niệm về lợi nhuận nội bộ và bên ngoài. Mặc dù cả hai phương pháp đều làm tăng lợi nhuận và rủi ro, nhưng việc đặt cược vòng tròn bị hạn chế bởi vòng phản hồi tiêu cực được nhúng trong chính sách tiền tệ của Ethereum. Ngược lại, giao thức Ethereum không thể ngăn người dùng sử dụng các giao thức lợi nhuận bên ngoài.
Kết quả là việc đặt cọc theo vòng tròn sẽ di chuyển điểm cân bằng đến tỷ lệ phần trăm thấp hơn trong nguồn cung đã cam kết, trong khi việc đặt cược lại bên ngoài sẽ chuyển điểm cân bằng lên tỷ lệ phần trăm cao hơn trong nguồn cung đã cam kết. tỷ lệ cung cấp đã cam kết.
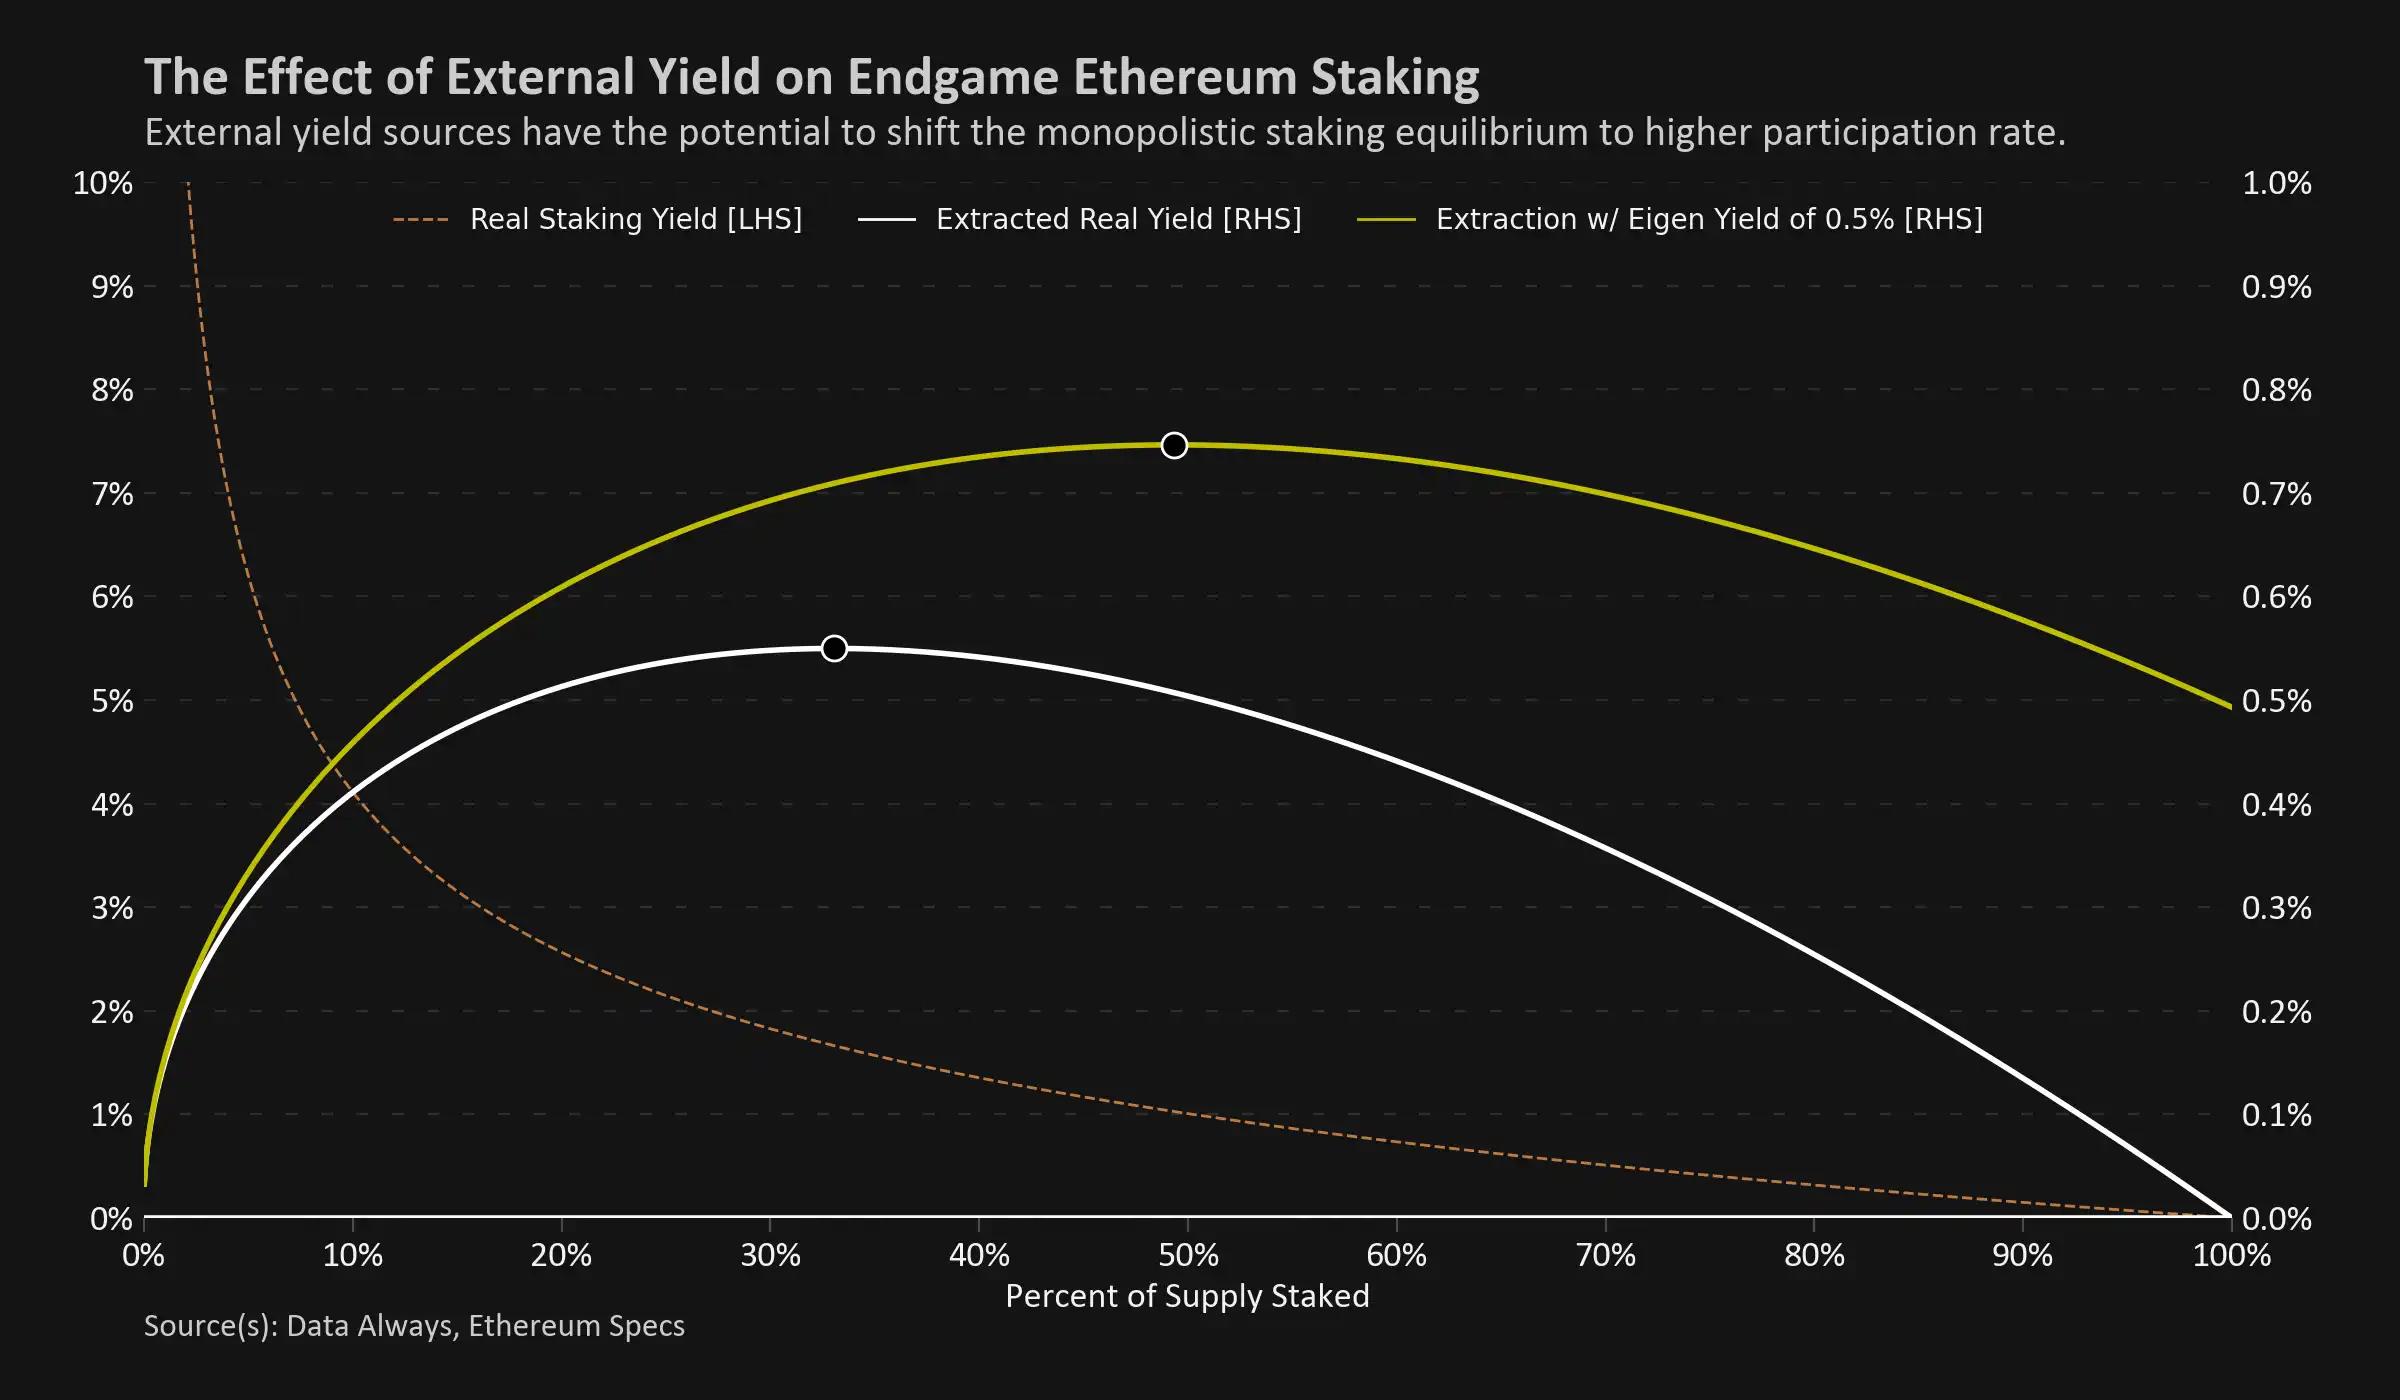
Khi chúng tôi phục vụ bên ngoài khác nhau Khi nào lợi nhuận đặt lại được mô hình hóa tại các điểm cân bằng đang phát triển, kết quả thật đáng kinh ngạc. Vì lợi nhuận bên ngoài không tự pha loãng nên ngay cả một sự gia tăng nhỏ về lợi nhuận cũng có thể có tác động rất lớn đến hệ sinh thái đặt cược. Một giao thức như EigenLayer với hiệu suất chỉ 1% có thể đẩy động lực đặt cược tối ưu đến mức không bền vững.
Cộng đồng nghiên cứu Ethereum nhìn chung tin rằng rằng việc áp dụng chính sách phát hành khả thi tối thiểu là chìa khóa để hạn chế tỷ lệ tham gia đặt cược cao. Ý tưởng là nếu có quá nhiều người muốn đặt cược, việc giảm lợi suất sẽ khiến việc đặt cược trở nên kém hấp dẫn hơn, đồng thời cải thiện tính chất tiền tệ của tài sản tiền điện tử.
Do tính chất cạnh tranh của mạng, chính sách phát hành khả thi tối thiểu vẫn có thể mang lại hiệu quả như mong muốn, nhưng trong vấn đề tối ưu hóa độc quyền, việc đặt cược lại sẽ phá hoại kết quả. Trong động thái này, việc giảm phát hành giao thức sẽ làm giảm tác động của việc tự pha loãng và khuyến khích các công ty độc quyền đặt cọc nhiều token hơn và tận dụng lợi ích bên ngoài.
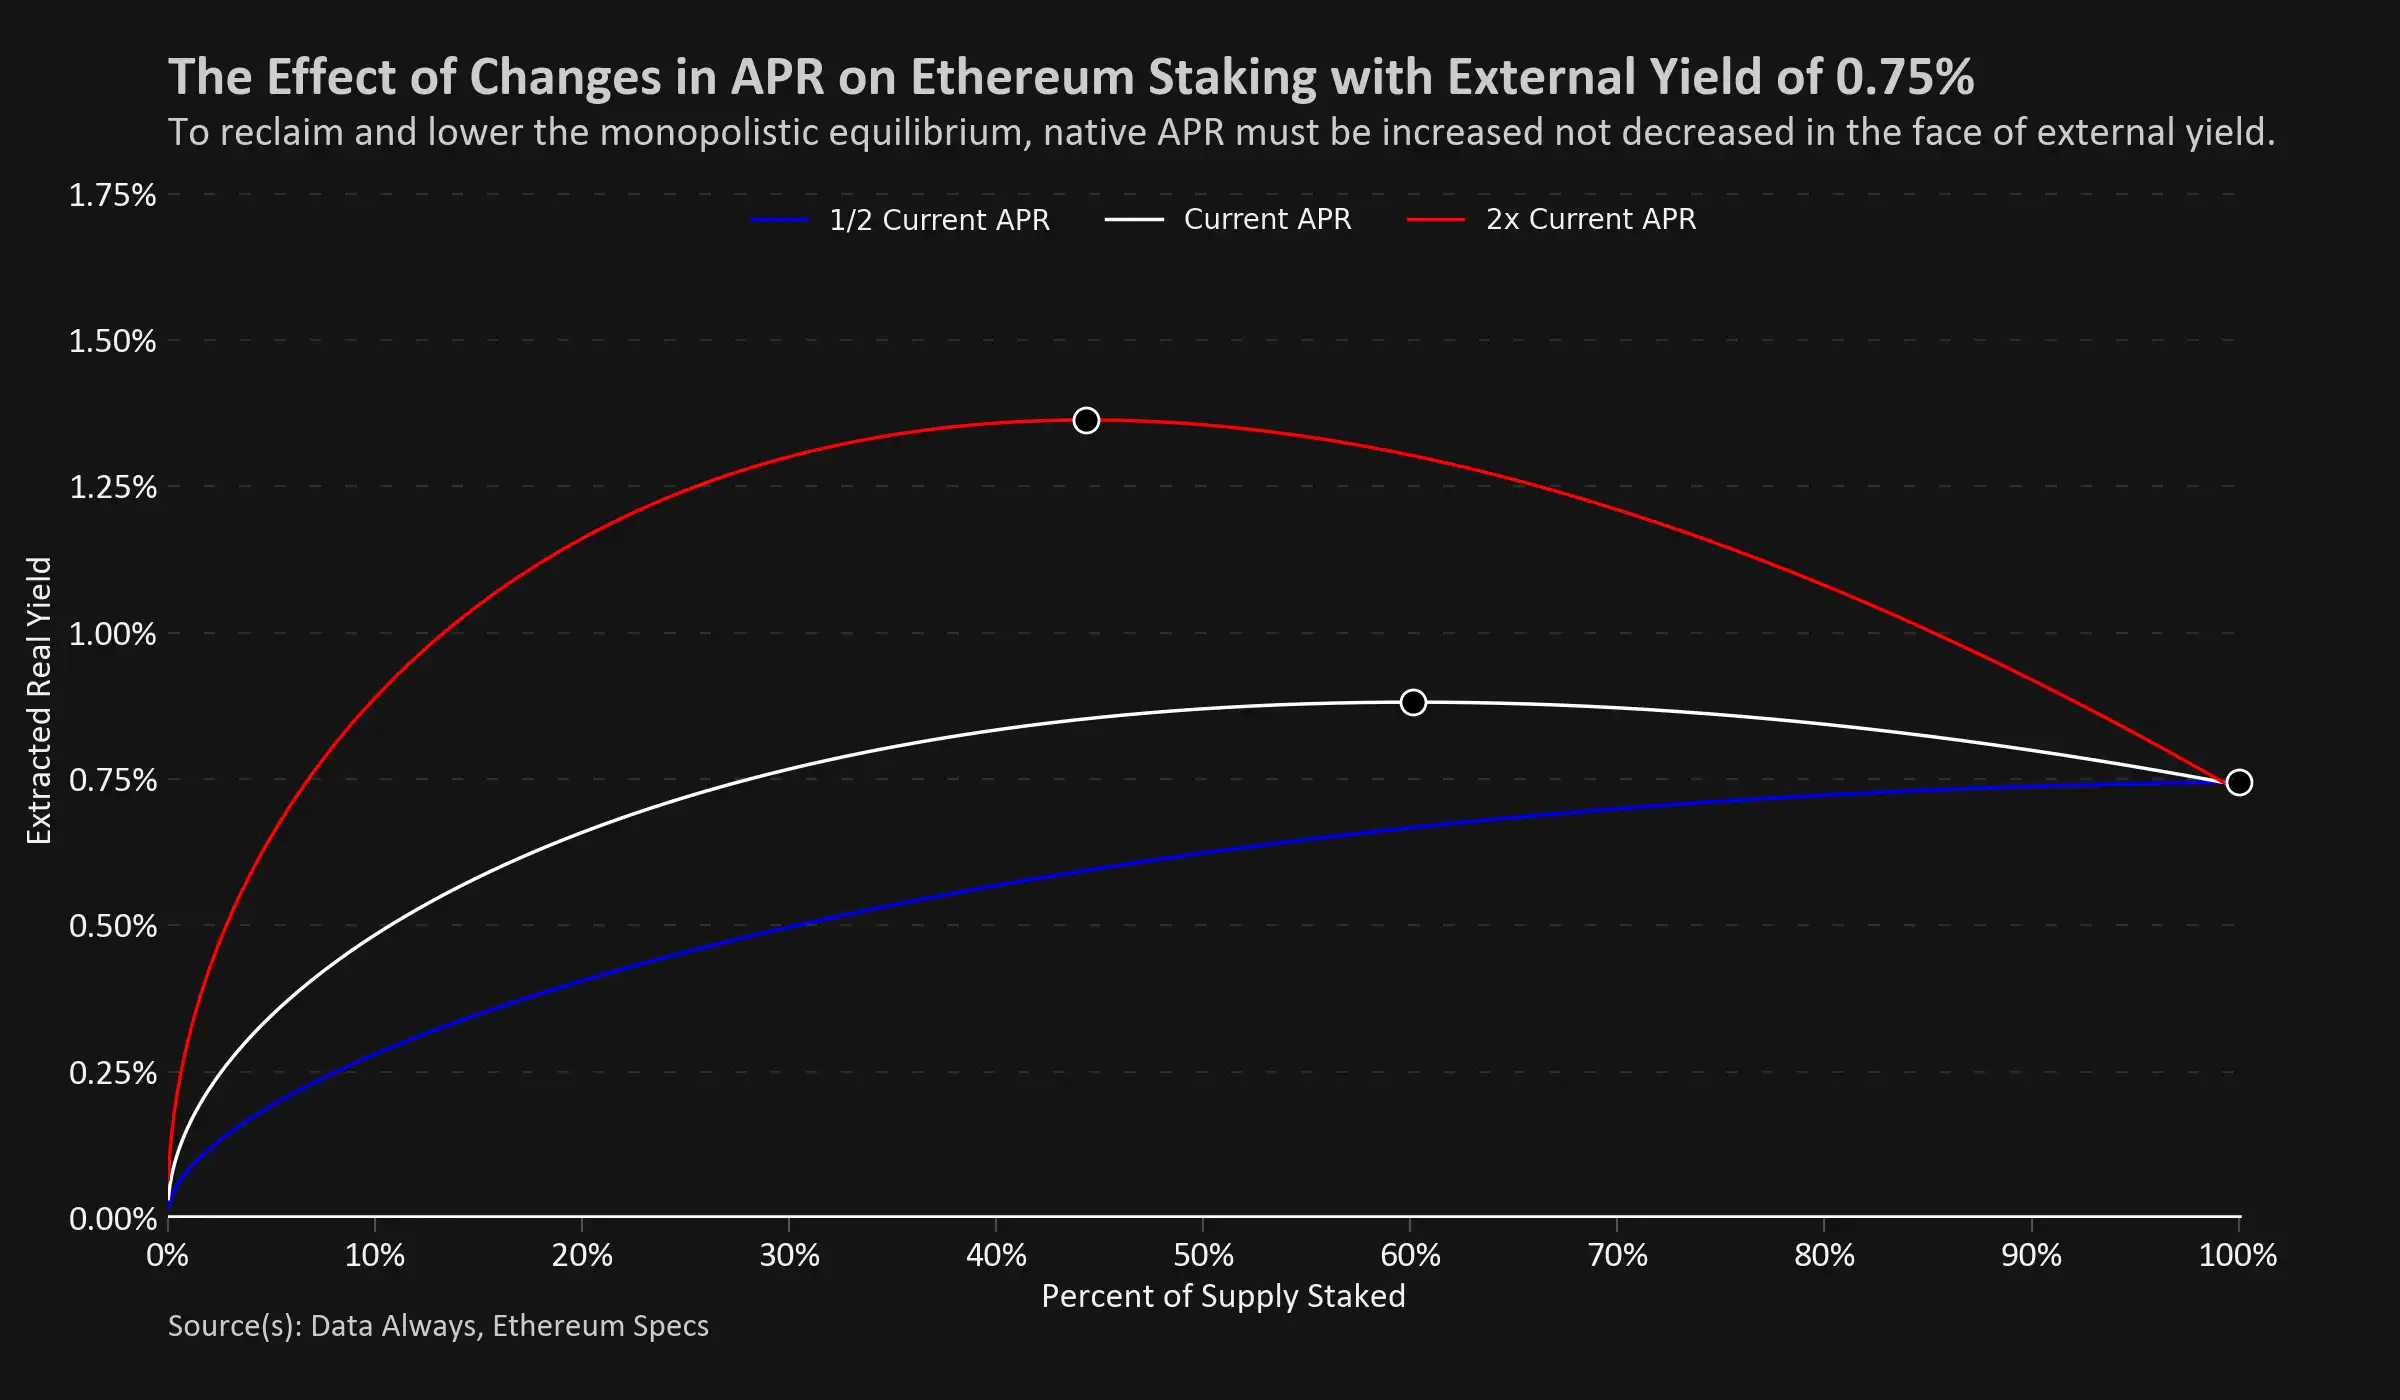
Để lấy lại cân bằng độc quyền Và giảm mức đặt cược tối ưu cho những người chơi lớn, chiến lược lý thuyết trò chơi đúng đắn sẽ là tăng APR đặt cược, thu thêm giá trị cho những người nắm giữ khác, thay vì nhận phần thưởng đặt cược lại.
Phát hành thấp và mức độ tham gia cao có thể là kết quả có thể chấp nhận được đối với mạng, nhưng điều quan trọng là phải theo dõi những thay đổi trong việc tập trung đặt cược. Ví dụ: nếu sự tích hợp của Lido với EigenLayer là kết quả phổ biến nhất trên thị trường thì Phát hành khả thi tối thiểu cũng có thể không phải là giải pháp hiệu quả.
Kết luận
Các giao thức đặt lại làm sai lệch vòng phản hồi đặt cược vốn có. Về lâu dài, Ethereum có thể không điều chỉnh được APR để chống lại tỷ lệ tham gia đặt cược cao và lực lượng tập trung.
Giải pháp cốt lõi cho vấn đề này đã được thảo luận trong nhiều năm và Data Always tin rằng cuối cùng sẽ cần có giới hạn về số lượng người xác thực đang hoạt động. Để tiếp tục theo dõi cuộc thảo luận này, người ta nên theo dõi Nhóm khuyến khích mạnh mẽ của Ethereum và công việc của Anders và Barnab về việc đấu giá các vị trí xác thực.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan