Arthur Hayes: BTFP để cứu ngân hàng, in tiền không giới hạn trên toàn thế giới

Tiêu đề gốc: " Blog của Arthur Hayes: BTFP để cứu các ngân hàng In tiền không giới hạn trên toàn thế giới 》
Tác giả gốc: Arthur Hayes
Bản tổng hợp gốc: GaryMa Wu đã nói về blockchain
Kể từ Cục Dự trữ Liên bang vào năm 2022 Kể từ khi chúng tôi bắt đầu tăng lãi suất vào tháng 3 năm 2019, tôi luôn tin rằng kết quả cuối cùng sẽ luôn là tình trạng hỗn loạn tài chính lớn, sau đó là việc in tiền trở lại. Điều quan trọng cần nhớ là lợi ích tốt nhất của Fed và tất cả các ngân hàng trung ương lớn khác là giữ cho hệ thống tài chính hiện tại của chúng ta (một hệ thống mà họ có quyền lực) tiếp tục hoạt động, do đó, trên thực tế, việc xóa bỏ khoản nợ gây sốc và đòn bẩy là điều không cần thiết. Do đó, chúng ta gần như có thể dự đoán chắc chắn rằng họ sẽ ứng phó với bất kỳ cuộc khủng hoảng tài chính hoặc ngân hàng nghiêm trọng nào bằng cách in tiền và khuyến khích một loạt hành vi mới khiến chúng ta gặp rủi ro ngay từ đầu.
Tôi, giống như nhiều nhà phân tích khác, đã dự đoán từ diễn đàn ảo của chúng tôi rằng Fed sẽ tiếp tục tăng lãi suất cho đến khi phá vỡ điều gì đó. Không ai biết chắc chắn điều gì sẽ sụp đổ trước tiên, nhưng tất cả chúng ta đều biết điều đó sẽ xảy ra. Tuy nhiên, đừng vội kết luận quá sớm. Một số người (bao gồm cả tôi) đã lập luận rằng sự rạn nứt trong một phần nào đó của hệ thống tài chính Hoa Kỳ vào năm 2023 sẽ buộc Fed phải đảo ngược chu kỳ thắt chặt mà cơ quan này đã thực hiện trong năm qua. , và bây giờ có vẻ như chúng tôi đang đi đúng hướng để làm được điều đó. Trên con đường này.
Tôi và người quản lý quỹ phòng hộ yêu thích của tôi đã thảo luận về ý nghĩa của Chương trình tài trợ có kỳ hạn ngân hàng (BTFP) mới của Fed. BTFP cũng cho biết "Mua The Fucking Pivot"! Tôi nghĩ mình đã hiểu tầm quan trọng của những gì Fed vừa làm, nhưng tôi chưa nhận thức đầy đủ tác động thực sự của chính sách này. Tôi sẽ trình bày chi tiết về những gì tôi học được sau, nhưng đủ để nói, BTFP là Kiểm soát đường cong lợi suất (YCC) được đóng gói lại dưới một hình thức mới, sáng bóng, dễ chịu hơn và là một cách rất thông minh để đạt được số lượng mua trái phiếu chính phủ không giới hạn, mà không cần thực sự mua chúng.
Để hiểu đầy đủ lý do tại sao chương trình BTFP này lại mang tính đột phá và gây thiệt hại nặng nề cho những người tiết kiệm, hãy cùng nhìn lại quá trình chúng ta đạt được điều này. Chúng ta phải hiểu tại sao ngay từ đầu các ngân hàng này đã thất bại và tại sao BTFP lại là một phản ứng rất tao nhã đối với cuộc khủng hoảng này.
Tháng 3 năm đó: Dịch bệnh mở cửa xả lũ
Nguồn gốc của mọi chuyện bắt đầu từ Vào tháng 3, Fed đã cam kết sẽ làm bất cứ điều gì cần thiết để chống lại căng thẳng tài chính do đại dịch gây ra.
Ở các nước phương Tây (đặc biệt là Mỹ), dịch bệnh là chuyện nhỏ xảy ra ở Trung Quốc/Châu Á. Giới thượng lưu khẳng định mọi thứ đều bình thường. Tuy nhiên, đột nhiên mọi người bắt đầu bị bệnh. Các cuộc phong tỏa bắt đầu xuất hiện ở Hoa Kỳ và thị trường Hoa Kỳ bắt đầu sa sút. Thị trường trái phiếu doanh nghiệp cũng theo đó và đóng băng ngay sau đó. Căn bệnh lây lan nhanh chóng và sau đó làm xói mòn thị trường Kho bạc Hoa Kỳ. Bị đẩy vào một tình thế khá nghiêm trọng, Fed đã nhanh chóng quốc hữu hóa thị trường tín dụng doanh nghiệp của Hoa Kỳ và bơm một lượng lớn thanh khoản vào hệ thống.
Chính phủ liên bang Hoa Kỳ chuyển tiền trực tiếp vào tài khoản ngân hàng của người dân (dưới hình thức séc kích thích kinh tế), tạo ra gói kích thích tài chính lớn nhất kể từ Thế chiến thứ hai. . Fed thực sự đã rút tiền mặt từ séc của chính phủ. Chính phủ đã phải phát hành một lượng lớn Trái phiếu Kho bạc mới để huy động tiền đi vay, và Fed đã nghiêm túc mua những Trái phiếu Kho bạc này để giữ lãi suất gần bằng 0. Nó có tỷ lệ lạm phát cao, nhưng điều đó không thành vấn đề vào thời điểm đó vì chúng ta đang phải đối mặt với đại dịch thế kỷ.
Đúng như dự đoán, một cuộc bùng nổ tài chính chưa từng có đã bắt đầu. Mọi người đều có một tấm séc kích thích để chi tiêu, dù giàu hay nghèo. Đồng thời, chi phí vốn của các nhà đầu cơ tài sản giảm xuống bằng 0, khuyến khích những khoản đầu tư mạo hiểm điên cuồng. Mọi người đều trở nên giàu có và mọi thứ trở thành một bài tập kéo chảo!
Thị trường giá lên
Vì công chúng có quá nhiều tiền mới nên các ngân hàng tràn ngập tiền gửi . Hãy nhớ rằng, khi chúng ta mua hàng hóa, dịch vụ hoặc tài sản tài chính, tiền không rời khỏi hệ thống ngân hàng mà chỉ chuyển từ ngân hàng này sang ngân hàng khác. Do đó, hầu hết số tiền mới in đều được gửi dưới dạng số dư tiền gửi ở một ngân hàng nào đó.
Đối với các ngân hàng quan trọng trong hệ thống như JP Morgan, Citibank và Bank of America, tỷ trọng tiền gửi đã tăng lên, nhưng không quá mức. Nhưng đối với các ngân hàng vừa và nhỏ, đây là mức tăng trưởng rất lớn.
Chưa bao giờ những ngân hàng yếu thế trong ngành ngân hàng Hoa Kỳ, đôi khi được gọi là ngân hàng khu vực, lại giàu tiền gửi đến vậy. Khi các ngân hàng chấp nhận tiền gửi, họ sử dụng số tiền gửi đó để cho vay. Các ngân hàng này cần tìm nơi gửi toàn bộ số tiền mới này để kiếm được biên lãi ròng (còn gọi là biên lãi ròng). Cho rằng lợi suất bằng 0 hoặc cao hơn 0 một chút, việc gửi tiền vào Cục Dự trữ Liên bang và kiếm lãi từ khoản dự trữ vượt mức của nó không trang trải được chi phí hoạt động, do đó ngân hàng phải làm như vậy bằng cách chấp nhận một số rủi ro tín dụng và/hoặc thời hạn để tăng doanh thu. .
Rủi ro người đi vay không trả được gọi là rủi ro tín dụng. Khoản tín dụng có xếp hạng tín dụng cao nhất mà bạn có thể đầu tư vào (tức là khoản tín dụng có rủi ro tín dụng thấp nhất) là khoản nợ của chính phủ Hoa Kỳ, còn được gọi là nợ Kho bạc, vì chính phủ có thể in tiền một cách hợp pháp để trả nợ. Rủi ro tín dụng cao nhất bạn có thể đầu tư là khoản nợ của một công ty như FTX. Rủi ro tín dụng mà người cho vay sẵn sàng chấp nhận càng cao thì lãi suất mà người cho vay yêu cầu người đi vay phải trả càng cao. Rủi ro tín dụng tăng lên nếu thị trường tin rằng rủi ro doanh nghiệp không có khả năng thanh toán hóa đơn ngày càng tăng. Điều này khiến giá trái phiếu giảm.
Hầu hết các ngân hàng nhìn chung đều rất ngại rủi ro tín dụng (tức là họ không muốn cho các công ty hoặc cá nhân mà họ cho rằng có khả năng vỡ nợ vay tiền). Nhưng trong một thị trường mà giải pháp thay thế rõ ràng và an toàn nhất - đầu tư vào nợ ngắn hạn của chính phủ Mỹ - mang lại lợi suất gần bằng 0%, họ cần tìm cách nào đó để kiếm lợi nhuận. Kết quả là, nhiều ngân hàng bắt đầu tăng lợi nhuận bằng cách chấp nhận rủi ro kỳ hạn.
Rủi ro kỳ hạn là rủi ro khi lãi suất tăng sẽ khiến giá trái phiếu nhất định giảm. Tôi sẽ không giải thích chi tiết cách tính thời hạn của trái phiếu, nhưng bạn có thể coi thời hạn là độ nhạy cảm của giá trái phiếu với những thay đổi của lãi suất. Một trái phiếu nhất định có thời gian đáo hạn càng dài thì rủi ro lãi suất hoặc thời hạn của nó càng cao. Rủi ro kỳ hạn cũng thay đổi cùng với những thay đổi về mức lãi suất, điều đó có nghĩa là mối quan hệ giữa rủi ro kỳ hạn và một mức lãi suất cụ thể là không cố định. Điều này có nghĩa là trái phiếu nhạy cảm hơn với lãi suất khi lãi suất tăng từ 0% lên 1% và ít nhạy cảm hơn với lãi suất khi lãi suất tăng từ 1% lên 2%. Điều này được gọi là độ lồi hoặc gamma.
Nói chung, hầu hết các ngân hàng hạn chế rủi ro tín dụng bằng cách cho các chi nhánh khác nhau của chính phủ Hoa Kỳ vay (chứ không phải từ các công ty rủi ro), nhưng bằng cách mua trái phiếu có kỳ hạn dài hơn ( có rủi ro dài hạn hơn) để tăng thu nhập từ lãi. Điều này có nghĩa là khi lãi suất tăng, họ có thể nhanh chóng mất rất nhiều tiền khi giá trái phiếu giảm. Tất nhiên, các ngân hàng có thể phòng ngừa rủi ro lãi suất bằng cách giao dịch hoán đổi lãi suất. Một số ngân hàng làm điều này, trong khi nhiều ngân hàng thì không. Bạn có thể đọc một số thông tin về những quyết định hết sức ngu ngốc mà ban lãnh đạo SVB đã đưa ra khi phòng ngừa rủi ro lãi suất khổng lồ gắn liền với danh mục trái phiếu chính phủ của mình.
Hãy cùng tìm hiểu nhé. Nếu một ngân hàng nhận 100 đô la tiền gửi, thì họ sẽ mua khoản nợ chính phủ Hoa Kỳ trị giá 100 đô la, chẳng hạn như Kho bạc Hoa Kỳ (UST) hoặc chứng khoán đảm bảo bằng thế chấp (MBS). Cho đến nay, không có vấn đề gì với chiến lược quản lý tài sản nợ này. Trên thực tế, tỷ lệ tiền gửi so với khoản vay phải nhỏ hơn 1:1 để duy trì sự cân bằng an toàn đủ để bù đắp tổn thất cho vay.
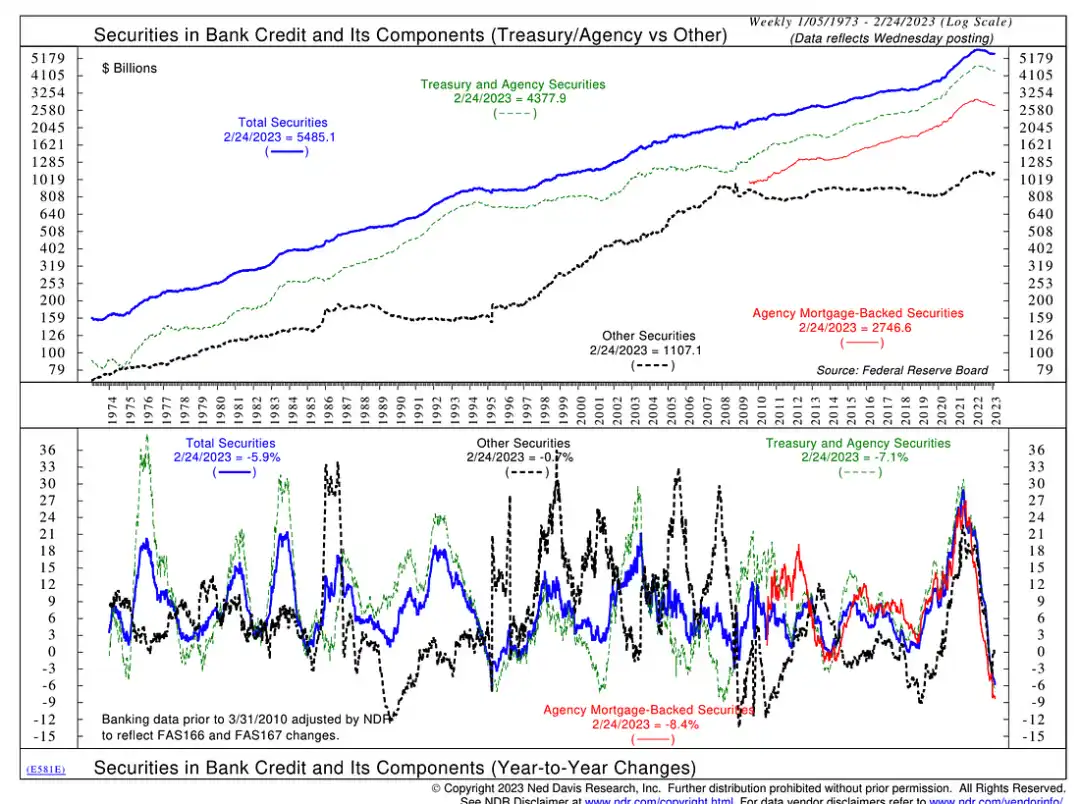
Như trong hình ở trên, Bank of America đã mua một lượng lớn Trái phiếu Kho bạc Hoa Kỳ vào năm 2020 và 2021. Điều này rất tốt cho chính phủ Hoa Kỳ, vốn cần tiền để hỗ trợ việc kiểm tra kích thích. Nhưng điều đó không tốt cho các ngân hàng vì lãi suất đang ở mức thấp nhất trong 5.000 năm. Mức lãi suất chung tăng nhẹ có thể khiến danh mục trái phiếu của ngân hàng bị tổn thất lớn về giá trị thị trường. Tập đoàn Bảo hiểm Tiền gửi Liên bang ước tính rằng các ngân hàng thương mại Mỹ đã thiệt hại tổng cộng 620 tỷ USD chưa thực hiện do lãi suất tăng làm giảm giá trị danh mục đầu tư trái phiếu chính phủ của họ.
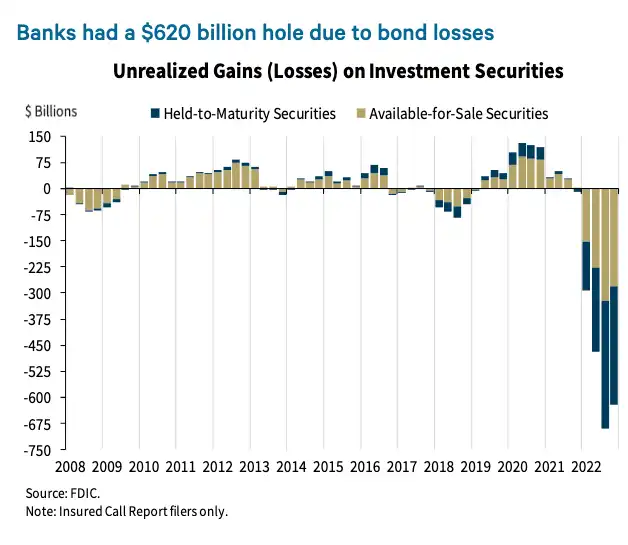
Làm thế nào các ngân hàng che giấu những khoản lỗ lớn chưa thực hiện này? để tránh ảnh hưởng đến người gửi tiền và cổ đông? Các ngân hàng che giấu tổn thất bằng cách sử dụng nhiều thủ thuật kế toán hợp pháp. Các ngân hàng đã cho vay không muốn thấy thu nhập của họ biến động so với giá trị thị trường của danh mục đầu tư trái phiếu có thể giao dịch của họ. Nếu không cả thế giới sẽ thấy trò lừa họ đang giở trò. Điều này có thể làm giảm giá cổ phiếu của họ hoặc buộc các cơ quan quản lý phải đóng cửa vì vi phạm các yêu cầu về an toàn vốn. Do đó, ngân hàng được phép đánh dấu trái phiếu là "giữ đến ngày đáo hạn" nếu ngân hàng không có ý định bán trái phiếu trước khi đáo hạn. Điều này có nghĩa là họ đánh dấu giá mua trái phiếu cho đến khi nó đáo hạn. Sau đó, các ngân hàng có thể bỏ qua các khoản lỗ chưa thực hiện bất kể giao dịch trái phiếu trên thị trường mở ở mức độ nào.
Mọi việc đang diễn ra tốt đẹp đối với các ngân hàng nhỏ hơn. Họ không tính lãi đối với tiền gửi của khách hàng mà thay vào đó cho chính phủ Hoa Kỳ vay số tiền gửi đó với lãi suất từ 1% đến 2% (UST) và cho người mua nhà ở Hoa Kỳ với lãi suất từ 3% đến 4% (MBS). Điều này có vẻ tầm thường nhưng với khoản vay hàng chục tỷ USD thì đây lại là nguồn thu có ý nghĩa. Cổ phiếu ngân hàng tăng vọt nhờ mức tăng “khủng” này.
KRE US—SPDR S&P Regional Bank ETF
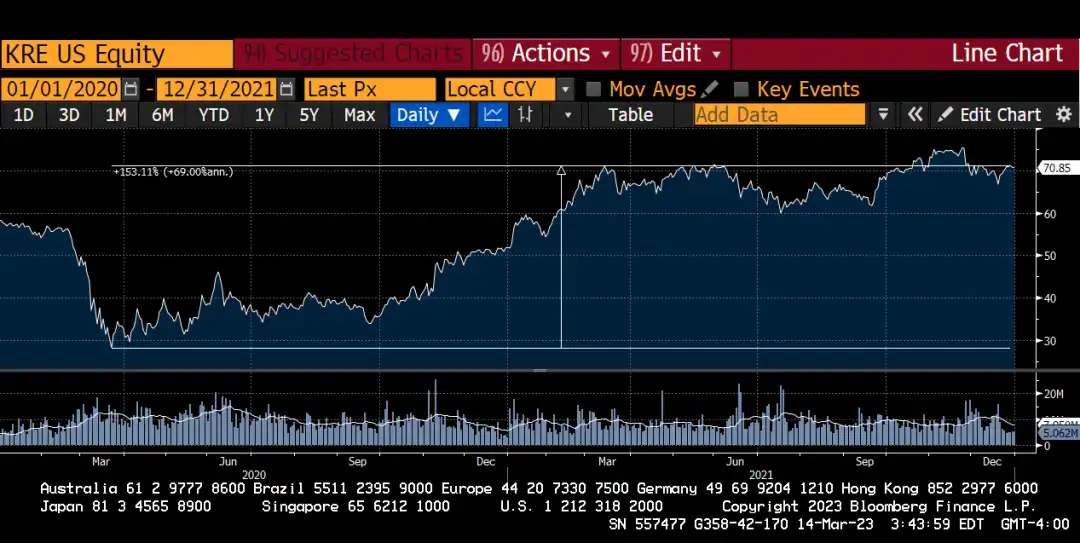
ETF đã tăng hơn 150% từ mức thấp nhất của đại dịch năm 2020 đến cuối năm 2021.
Tuy nhiên, lạm phát kéo theo.
Anh ấy không phải là Arthur Burns, anh ấy là Paul Volker
Một câu chuyện ngắn về người trước đây chủ tịch lớp lịch sử của Cục Dự trữ Liên bang.
Arthur Burns giữ chức Chủ tịch Cục Dự trữ Liên bang từ năm 1970 đến năm 1978. Các nhà sử học tiền tệ đương thời không mấy ấn tượng với ông Burns. Thành tựu của ông là việc từ chối giải quyết lạm phát vào đầu những năm 1970.
Paul Volker từng là Chủ tịch Cục Dự trữ Liên bang từ năm 1979 đến năm 1987. Các nhà sử học tiền tệ đương thời ca ngợi ông Volker vì cam kết giải quyết các vấn đề lạm phát mà người tiền nhiệm của ông đã phải đối mặt một cách yếu ớt. Ông Volker được mô tả là dũng cảm và táo bạo, trong khi ông Burns được mô tả là yếu đuối và bất lực.
Powell muốn giống Volker hơn Burns. Ông quan tâm sâu sắc đến vị trí của mình trong lịch sử. Powell làm công việc này không phải để được trả lương, anh ấy có lẽ là một tỷ phú. Mục đích của ông là củng cố vị trí của mình như một nhà cải cách tiền tệ. Đó là lý do tại sao khi lạm phát lên mức cao nhất trong 40 năm sau đại dịch, anh ấy đã mặc bộ đồ Volker tốt nhất của mình và bước vào tòa nhà Mariner Eccles, sẵn sàng làm những điều lớn lao.
Cuối năm 2021, Fed cho biết lạm phát là một vấn đề. Cụ thể, Fed cho biết họ sẽ bắt đầu tăng lãi suất trên 0% và giảm quy mô bảng cân đối kế toán. Từ tháng 11 năm 2021 đến đầu tháng 1 năm 2022, giá tài sản rủi ro hơn đã đạt đỉnh. Chuyến tàu đau đớn đã sẵn sàng khởi hành.
Lần này chu kỳ thắt chặt của Fed là nhanh nhất được ghi nhận (tức là Fed đang tăng lãi suất nhanh hơn bao giờ hết). Kết quả là, 2022 là năm tồi tệ nhất đối với các trái chủ trong hàng trăm năm qua.
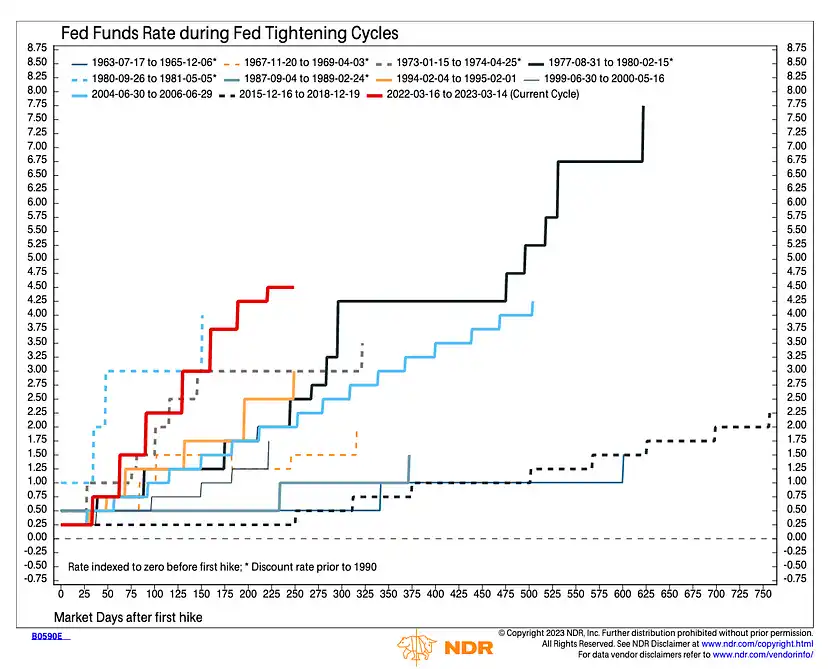
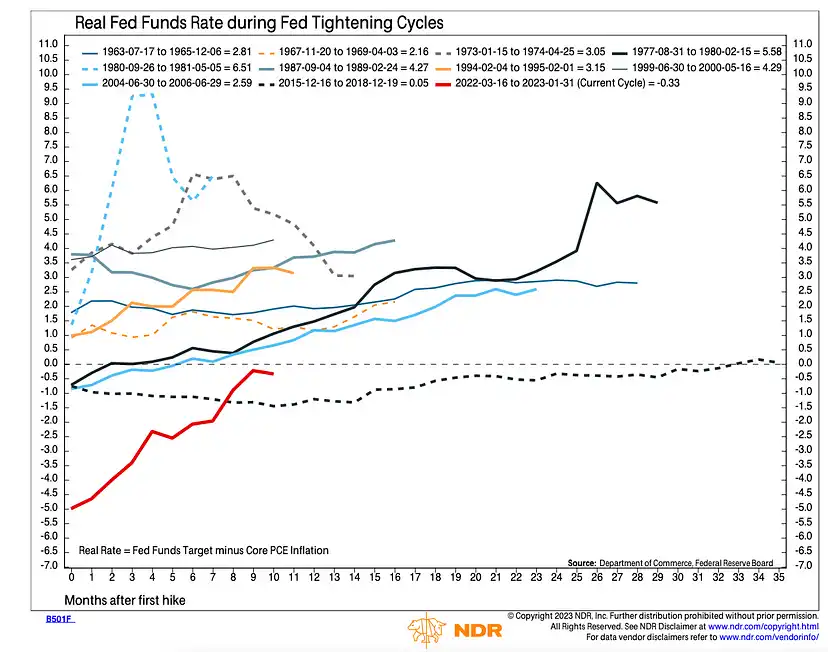
Powell cảm thấy mình đang làm những gì phải làm. Danh mục đầu tư tài chính của những người giàu có đứng sau việc giảm giá đối với hầu hết người Mỹ (những người không có bất kỳ tài sản tài chính nào). Anh ấy không lo lắng về việc quỹ phòng hộ sụt giảm mạnh trong năm hay tiền thưởng của chủ ngân hàng bị cắt. Vậy thì sao...người giàu ăn, nền kinh tế Mỹ mạnh và tỷ lệ thất nghiệp thấp. Điều đó có nghĩa là ông có thể tiếp tục tăng lãi suất và xóa tan quan điểm cho rằng Cục Dự trữ Liên bang chỉ quan tâm đến việc tăng giá tài sản tài chính để giúp đỡ người giàu. Thật là một anh hùng tuyệt vời!
Nhưng rắc rối đang rình rập ngành ngân hàng.
Vỡ nợ
Là người gửi tiền ngân hàng, bạn sẽ nghĩ rằng khi Fed tăng lãi suất , Bạn sẽ nhận được lãi suất cao hơn cho khoản tiền gửi của mình. sai.
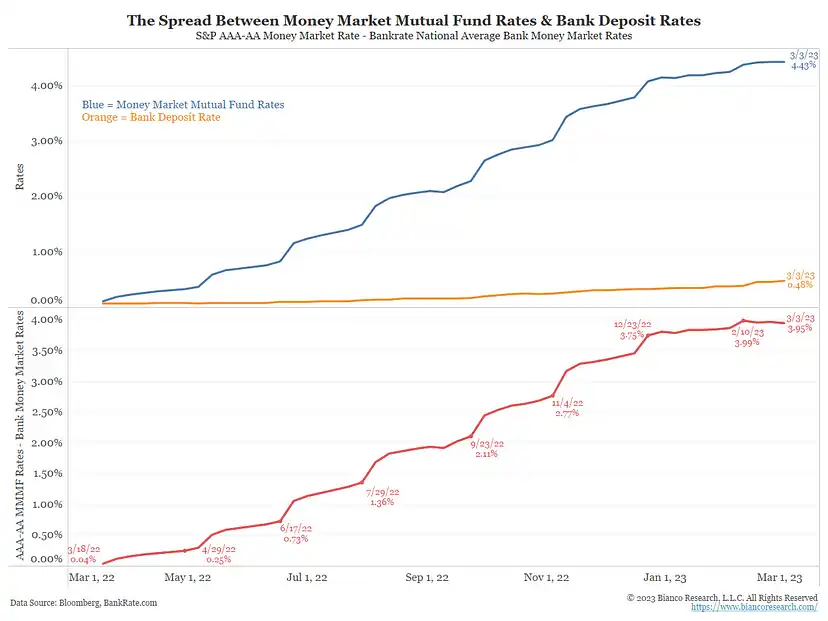
Biểu đồ trên là từ Nghiên cứu của Bianco, cho thấy rằng lãi suất tiền gửi tụt hậu đáng kể so với lãi suất quỹ thị trường tiền tệ cao hơn, di chuyển song song với lãi suất chính sách của Fed.
Những ngân hàng lớn "quá lớn để sụp đổ" không cần tăng lãi suất tiền gửi vì thực tế họ không cần tiền gửi. Họ có hàng nghìn tỷ đô la dự trữ dư thừa tại Fed. Ngoài ra, khách hàng của họ có xu hướng là khách hàng doanh nghiệp lớn hơn và tiền gửi của họ rất cố định. Giám đốc tài chính của một công ty Fortune 500 sẽ không từ bỏ JP Morgan để chuyển sang một ngân hàng khu vực có trụ sở chính ở một vùng xa xôi của đất nước chỉ để kiếm thêm một vài điểm cơ bản. Các doanh nghiệp lớn còn nhận được các dịch vụ khác từ các ngân hàng lớn này, chẳng hạn như các khoản vay giá rẻ để đổi lấy những người gửi tiền trung thành.
Và các ngân hàng nhỏ hơn không thể tăng lãi suất tiền gửi vì họ không đủ khả năng để làm điều đó. Trái phiếu kho bạc Hoa Kỳ và chứng khoán đảm bảo bằng thế chấp do các ngân hàng này nắm giữ có lãi suất thấp hơn lãi suất quỹ liên bang hiện hành. Điều này có nghĩa là nếu họ tăng lãi suất cho vay để phù hợp với Fed, họ sẽ có biên lãi suất âm rất lớn. Thay vào đó, họ chỉ hy vọng rằng người gửi tiền sẽ không nhận ra rằng họ có thể kiếm được khoản lãi 5% gần như không có rủi ro bằng cách rút tiền từ ngân hàng và đầu tư vào quỹ thị trường tiền tệ. Rõ ràng, chiến lược này không hiệu quả.
Kết quả là những người gửi tiền đã rời khỏi các ngân hàng nhỏ và tìm được nơi ở mới trong các quỹ thị trường tiền tệ có lợi suất cao hơn.
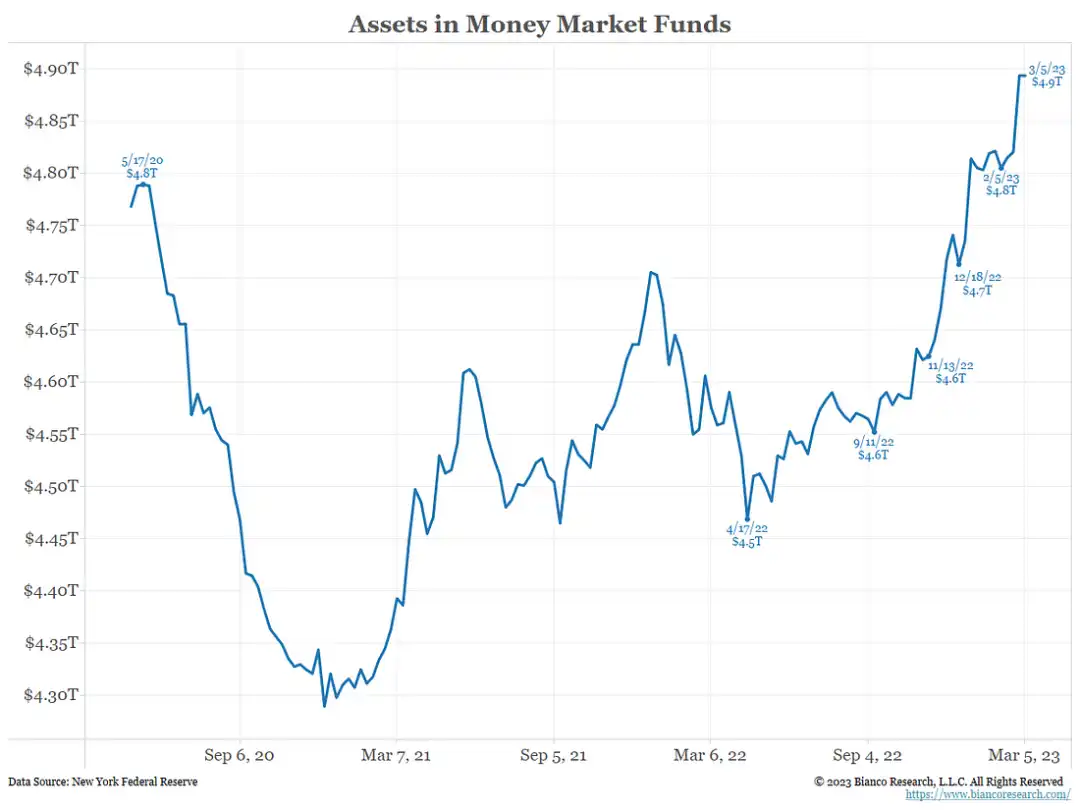
Khi tiền gửi rời khỏi các Ngân hàng nhỏ , họ phải bán thứ có tính thanh khoản cao nhất trên bảng cân đối kế toán của mình. Trái phiếu kho bạc Hoa Kỳ và chứng khoán đảm bảo bằng thế chấp (MBS) có tính thanh khoản rất cao. Tuy nhiên, vì chúng được mua vào năm 2020 và 2021, khi giá thị trường diễn ra vào cuối năm 2022 hoặc đầu năm 2023 nên giá trị của những trái phiếu này đã giảm đáng kể.
Trò chơi kết thúc
ps: “Con chim hoàng yến trong mỏ than” là hình ảnh Ẩn dụ đề cập đến tín hiệu hoặc dấu hiệu cảnh báo đầu tiên trong môi trường nguy hiểm hoặc không ổn định.
"Chim hoàng yến trong mỏ than" của ngành ngân hàng là sự sụp đổ của Silvergate. Silvergate đã đi từ một ngân hàng ít được biết đến ở California trở thành ngân hàng cung cấp các dịch vụ ngân hàng USD được yêu cầu bởi tất cả các sàn giao dịch, nhà giao dịch và chủ sở hữu tiền điện tử lớn nhất sau khi trở thành ngân hàng thân thiện với tiền điện tử nhất. Cơ sở tiền gửi của họ tăng vọt và họ đầu tư tiền của người gửi tiền vào chính phủ Hoa Kỳ, đây thường là một trong những khoản đầu tư an toàn nhất mà bạn có thể thực hiện. Không phải họ đang làm việc với những công ty hoặc cá nhân không đáng tin cậy như Three Arrows Capital; họ đang cho quốc gia giàu có và hùng mạnh nhất thế giới vay tiền.
Những người gửi tiền điện tử của Silvergate đã quyết định bỏ trốn. Những người gửi tiền không muốn bận tâm đến điều đó và không muốn biết liệu Silvergate có tạo điều kiện thuận lợi theo bất kỳ cách nào (hoặc thậm chí chỉ biết về) các giao dịch từ FTX. Hoạt động đáng ngờ và có khả năng bất hợp pháp. Vì vậy, họ rút lui, và các ngân hàng phải bán lỗ các khoản vay và trái phiếu để trả tiền bồi thường. Đó là lý do tại sao Silvergate báo cáo khoản lỗ đáng kinh ngạc 754 triệu USD vào năm 2022.
Điều xảy ra tiếp theo là thất bại trong việc chào bán cổ phần của SVB. Chào bán cổ phần là khi một công ty hợp tác với một ngân hàng đầu tư để bán cổ phần cho các nhà đầu tư tổ chức lớn với giá thấp hơn giá thị trường hiện tại.
Việc chào bán cổ phần của SVB rất đáng chú ý vì trình tự thực hiện của nó. Goldman Sachs vừa là ngân hàng đấu thầu danh mục trái phiếu dưới nước của SVB, vừa điều phối việc chào bán cổ phần.
Câu hỏi đặt ra là tại sao SVB lại bán trái phiếu cho Goldman Sachs trước rồi mới chào bán cổ phần? Khi SVB bán trái phiếu, SVB phải ghi nhận khoản lỗ và vi phạm rõ ràng các yêu cầu về vốn pháp định. Nó cũng phải tiết lộ tất cả thông tin này cho các nhà đầu tư (tức là những người có thể mua cổ phiếu). Tại sao bạn lại mua cổ phiếu của một ngân hàng nếu chỉ vài phút trước đó, ngân hàng đó đã thông báo khoản lỗ lớn và có thể có vi phạm về an toàn vốn? Rõ ràng là sẽ không mua nó, và thực sự là không có ai mua nó. Sau thất bại trong việc chào bán cổ phiếu, các ngôi sao công nghệ đã chỉ thị cho các công ty trong danh mục đầu tư của họ rút tiền ngay lập tức khỏi SVB, vài ngày trước khi ngân hàng này phá sản.
Bài học từ câu chuyện bi thảm này là việc thực hiện không thành công đợt chào bán cổ phần của SVB càng thu hút sự chú ý đến các khoản lỗ chưa thực hiện trên bảng cân đối kế toán của các ngân hàng trong khu vực. Thị trường đang bắt đầu đặt ra nhiều câu hỏi hơn. Ai khác có thể gặp rắc rối?
Hóa ra toàn bộ ngành ngân hàng khu vực Hoa Kỳ đều gặp phải những vấn đề tương tự như Silvergate và SVB. Tóm tắt lý do tại sao các ngân hàng này gặp khó khăn:
1. Cơ sở tiền gửi của họ đã tăng lên, cho vay tiền vào thời điểm lãi suất đang ở mức thấp lịch sử.
2. Khi lãi suất tăng khi Cục Dự trữ Liên bang tăng lãi suất chính sách, các ngân hàng này đã phải chịu những khoản lỗ lớn chưa thực hiện đối với danh mục trái phiếu và khoản vay của họ.
3. Người gửi tiền, hy vọng nhận được lãi suất cao hơn các ngân hàng trong khu vực, bắt đầu rút tiền ra và đầu tư vào các sản phẩm có lợi suất cao như quỹ thị trường tiền tệ và quỹ ngắn hạn. - Tín phiếu Kho bạc Hoa Kỳ có kỳ hạn. Các ngân hàng không thể chịu được những tổn thất này vì họ không thể trả cho người gửi tiền lãi suất quỹ liên bang vì lãi suất họ kiếm được trung bình từ danh mục trái phiếu và khoản vay của họ thấp hơn nhiều so với lãi suất đó.
4. Thị trường luôn biết điều này cuối cùng sẽ trở thành một vấn đề, nhưng không thực sự nhận ra mức độ nghiêm trọng của vấn đề cho đến khi thất bại của Silvergate và SVB . Kết quả là, ngày của mỗi ngân hàng khu vực hiện nay được coi là được đánh số.
Cuối tuần qua, thế giới đã tập trung vào việc tiền gửi tại các công ty công nghệ và tiền điện tử bị ảnh hưởng như thế nào bởi các vấn đề xung quanh Silvergate và SVB. Stablecoin USDC của Circle cũng không được quản lý, với mức giá giảm xuống dưới 0,90 USD do có khả năng có mối quan hệ quan trọng với Silvergate, SVB và có thể cả Signature Bank. Nhiều người tin rằng vấn đề không phải là về tiền điện tử hay công nghệ, mà đề cập đến các vấn đề mang tính hệ thống mà tất cả các ngân hàng không được chỉ định là ngân hàng quan trọng trong hệ thống phải đối mặt.
Như vậy mọi người đều biết rằng khi chứng khoán Mỹ mở cửa vào thứ Hai, nhiều ngân hàng sẽ bị trừng phạt. Cụ thể, nhiều người lo ngại về khả năng xảy ra một cuộc tháo chạy ngân hàng trên toàn quốc.
Giải cứu
Fed và Kho bạc Hoa Kỳ đã không để một cuộc khủng hoảng tốt trở nên lãng phí . Họ đã thiết kế một giải pháp thực sự tinh tế cho một số vấn đề mang tính hệ thống. Trên hết, họ có thể đổ lỗi cho các loại tiền điện tử được quản lý kém và các ngân hàng tập trung vào công nghệ đã phải can thiệp và làm điều gì đó mà họ phải làm.
Bây giờ, tôi sẽ đi vào chi tiết về tài liệu thực sự mang tính thay đổi cuộc chơi mô tả BTFP. (Các trích dẫn trong tài liệu được in đậm và in nghiêng, bên dưới mỗi trích dẫn có mô tả chi tiết về tác động thực tế.)
Kế hoạch tài trợ theo kỳ hạn ngân hàng
Kế hoạch: dành cho các tổ chức lưu ký Hoa Kỳ Để cung cấp tính thanh khoản, mỗi ngân hàng Dự trữ Liên bang sẽ cho những người vay đủ điều kiện vay tiền bằng một số chứng khoán nhất định làm tài sản thế chấp.
Tính đủ điều kiện của Người vay: Bất kỳ tổ chức nhận tiền gửi nào được liên bang Hoa Kỳ bảo hiểm (bao gồm ngân hàng, hiệp hội tiết kiệm hoặc hiệp hội tín dụng) hoặc đủ điều kiện nhận tín dụng lớn (xem 12 CFR 201.4(a ) )) Chi nhánh ngân hàng nước ngoài tại Hoa Kỳ đủ điều kiện vay theo chương trình.
Thật đơn giản và dễ hiểu, bạn cần phải là Bank of America để tham gia chương trình.
Tài sản thế chấp đủ điều kiện: Tài sản thế chấp đủ điều kiện bao gồm bất kỳ tài sản thế chấp nào đủ điều kiện là tài sản thế chấp được Ngân hàng Dự trữ Liên bang mua trong các hoạt động thị trường mở (xem 12 CFR 201.108 (b)), với điều kiện là rằng tài sản thế chấp thuộc sở hữu của người đi vay kể từ ngày 12 tháng 3 năm 2023.
Điều này có nghĩa là các công cụ tài chính có thể được sử dụng làm tài sản thế chấp theo chương trình về cơ bản chỉ giới hạn ở chứng khoán Kho bạc Hoa Kỳ và chứng khoán đảm bảo bằng thế chấp. Bằng cách đặt ra thời hạn, Cục Dự trữ Liên bang đã giới hạn phạm vi của chương trình, giới hạn tổng quy mô của Kho bạc và chứng khoán đảm bảo bằng thế chấp do các ngân hàng Hoa Kỳ nắm giữ (khoảng 4,4 nghìn tỷ USD).
Số tiền tài trợ: Số tiền tài trợ sẽ bị giới hạn bởi giá trị tài sản được cầm cố bởi người vay đủ điều kiện.
Không có giới hạn về hạn ngạch. Nếu ngân hàng của bạn nắm giữ 100 tỷ USD trái phiếu Kho bạc Hoa Kỳ và chứng khoán đảm bảo bằng thế chấp, bạn có thể gửi tổng số tiền đó cho mục đích tài trợ bằng cách sử dụng BTFP. Điều này có nghĩa là về mặt lý thuyết, Fed có thể cho vay đối với tất cả trái phiếu kho bạc Hoa Kỳ và chứng khoán đảm bảo bằng thế chấp nắm giữ trên bảng cân đối kế toán của ngân hàng Hoa Kỳ.
Hai đoạn BTFP đầu tiên rất quan trọng để hiểu. Fed chỉ đang thực hiện gói nới lỏng định lượng trị giá 4,4 nghìn tỷ USD theo một cách khác. Hãy để tôi giải thích.
Nới lỏng định lượng là quá trình Cục Dự trữ Liên bang cung cấp dự trữ cho các ngân hàng để đổi lấy việc các ngân hàng bán trái phiếu Kho bạc Hoa Kỳ và chứng khoán đảm bảo bằng thế chấp mà họ nắm giữ. Theo BTFP, thay vì mua trái phiếu trực tiếp từ các ngân hàng, Fed in tiền và cho vay đối với Kho bạc và chứng khoán đảm bảo bằng thế chấp được hỗ trợ bởi các ngân hàng. Nếu người gửi tiền muốn 4,4 nghìn tỷ USD tiền mặt, các ngân hàng sẽ chỉ cần cầm cố toàn bộ danh mục chứng khoán Kho bạc và chứng khoán đảm bảo bằng thế chấp cho Fed để đổi lấy tiền mặt, sau đó sẽ được chuyển cho người gửi tiền. Cho dù đó là QE hay BTFP, số tiền Fed tạo ra và đưa vào lưu thông đang tăng lên.
Lãi suất: Lãi suất cho thời hạn vay sẽ là lãi suất hoán đổi chỉ số qua đêm một năm cộng 10 điểm cơ bản, lãi suất không đổi kể từ ngày phát sinh khoản vay.
Định giá tài sản đảm bảo: Định giá tài sản đảm bảo sẽ bằng mệnh giá. Tỷ lệ ký quỹ sẽ là 100% mệnh giá.
Fed định giá các quỹ dựa trên lãi suất 1 năm. Vì lãi suất ngắn hạn cao hơn lãi suất dài hạn, điều này có nghĩa là các ngân hàng sẽ phải chịu lãi suất âm trong phần lớn thời hạn cho vay. Mặc dù thua lỗ là rất lớn nhưng các ngân hàng có thể trao đổi trái phiếu bị định giá thấp hơn là thừa nhận thua lỗ và phá sản. Ai cũng có thể giữ được việc làm của mình, ngoại trừ những công ty kém may mắn như Silvergate, SVB và Signature.
Thời hạn cho vay: Những người vay đủ điều kiện có thể nhận được thời hạn vay lên tới một năm.
Thời lượng chương trình: Những người vay đủ điều kiện có thể đăng ký vay theo chương trình này cho đến ngày 11 tháng 3 năm 2024.
Kế hoạch này được quy định chỉ kéo dài một năm. Đã bao giờ chính phủ trao lại quyền lực mà người dân đã trao cho họ trong thời kỳ khủng hoảng? Chương trình gần như chắc chắn sẽ được gia hạn như một biện pháp phòng ngừa; nếu không, sẽ có đủ sự náo động trên thị trường về nhu cầu in tiền nên dù sao thì chương trình cũng sẽ được gia hạn.
Tác động của BTFP
lớn hơn tình hình dịch bệnh
Cục Dự trữ Liên bang đã in 4,189 nghìn tỷ USD để ứng phó với cuộc khủng hoảng dịch bệnh. Sau khi triển khai BTFP, Fed đã ngầm in 4,4 nghìn tỷ USD. Trong thời kỳ in tiền trong thời kỳ đại dịch, giá Bitcoin đã tăng từ 3.000 USD lên 69.000 USD. Lần này nó sẽ hoạt động như thế nào?
Ngân hàng là khoản đầu tư tồi
Không giống như cuộc khủng hoảng tài chính năm 2008, lần này Fed Won' Đừng giải cứu các ngân hàng và để họ tham gia vào cuộc biểu tình. Ngân hàng phải trả lãi suất 1 năm. Lãi suất 1 năm cao hơn nhiều so với lãi suất 10 năm (còn được gọi là đường cong lợi suất đảo ngược). Các ngân hàng vay ngắn hạn từ người gửi tiền và cho chính phủ vay dài hạn. Khi đường cong lợi suất bị đảo ngược, giao dịch sẽ thua lỗ. Tương tự như vậy, bất kỳ ngân hàng nào sử dụng BTFP sẽ phải trả cho Fed nhiều hơn lãi suất tiền gửi.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trừ lãi suất trái phiếu kho bạc Mỹ kỳ hạn 1 năm
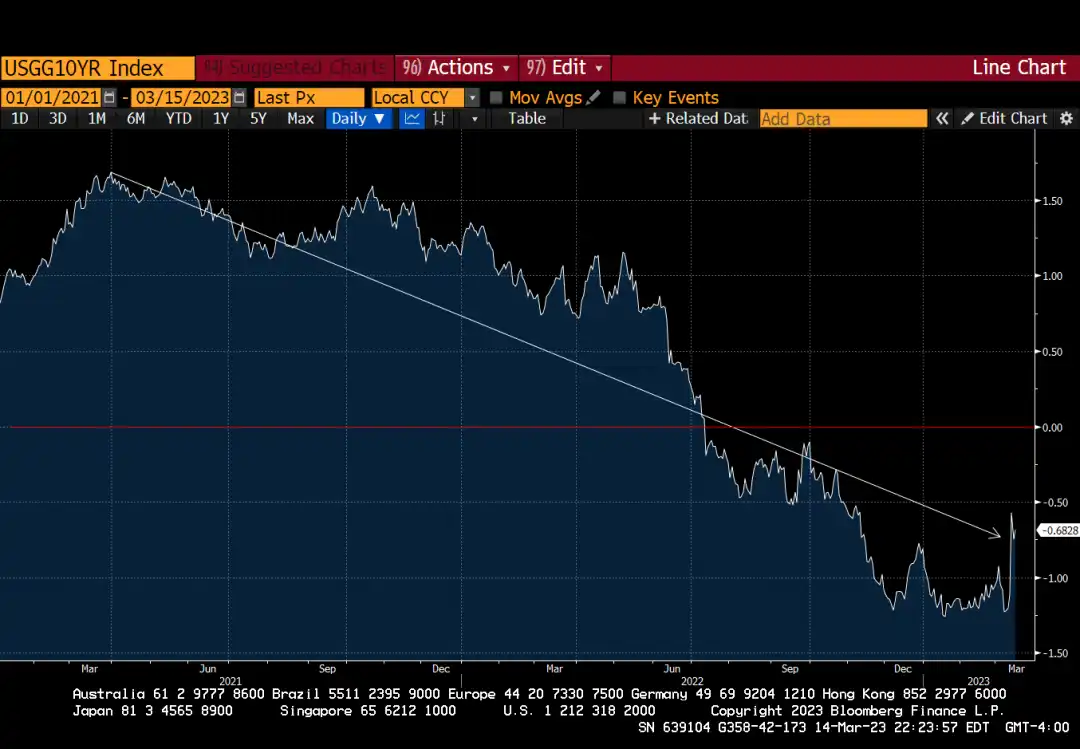
Các ngân hàng sẽ âm về thu nhập cho đến khi đường cong lợi suất trở lại dốc dương hoặc lãi suất ngắn hạn thấp hơn lãi suất hỗn hợp trên danh mục cho vay và trái phiếu của họ. BTFP không giải quyết được vấn đề các ngân hàng không đủ khả năng chi trả mức lãi suất ngắn hạn cao mà người gửi tiền có thể kiếm được từ quỹ thị trường tiền tệ hoặc trái phiếu kho bạc. Tiền gửi vẫn sẽ chảy vào các cơ sở này, nhưng các ngân hàng có thể vay từ Fed để lấp đầy khoảng trống. Ở góc độ kế toán, ngân hàng và các cổ đông sẽ thua lỗ nhưng ngân hàng sẽ không phá sản. Tôi kỳ vọng rằng cho đến khi bảng cân đối kế toán của họ được sửa chữa, cổ phiếu ngân hàng sẽ hoạt động kém hiệu quả so với thị trường chung.
Giá nhà tăng vọt
Lãi suất thế chấp 30 năm trừ đi lãi suất trái phiếu kho bạc kỳ hạn một năm b>
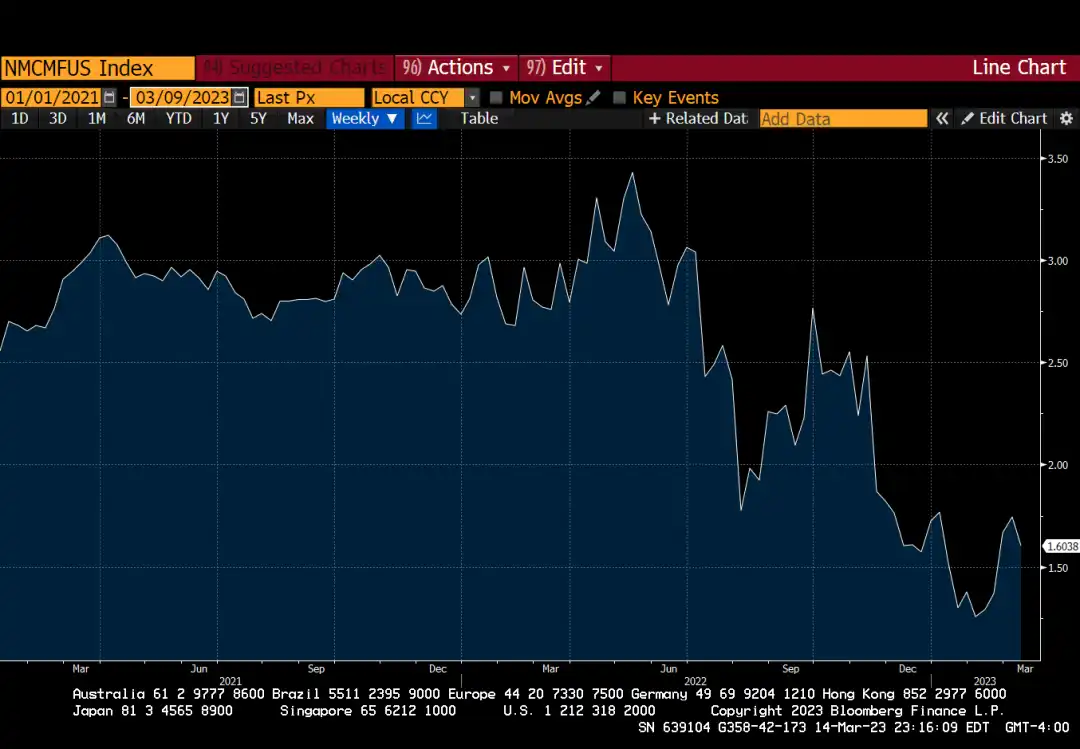
Mua chứng khoán thế chấp vẫn sẽ mang lại lợi nhuận cho ngân hàng vì mức chênh lệch so với lãi suất 1 năm là dương. Khi các ngân hàng phân xử với Cục Dự trữ Liên bang, lãi suất của chứng khoán đảm bảo bằng thế chấp sẽ hội tụ về lãi suất 1 năm. Hãy tưởng tượng một ngân hàng nhận 100 đô la tiền gửi vào năm 2021 và mua 100 đô la trái phiếu kho bạc. Đến năm 2023, trái phiếu kho bạc trị giá 60 USD, khiến các ngân hàng không thể trả nợ. Ngân hàng vay Fed bằng BTFP và trả lại trái phiếu kho bạc cho Fed và nhận 100 USD nhưng phải trả cho Fed lãi suất 5%. Ngân hàng hiện mua chứng khoán đảm bảo bằng thế chấp với lãi suất được chính phủ bảo lãnh là 6% và ngân hàng kiếm được lợi nhuận phi rủi ro là 1%.
Lãi suất thế chấp sẽ thay đổi song song với lãi suất 1 năm. Fed có quyền kiểm soát rất lớn đối với lợi suất ngắn hạn. Về cơ bản, nó có thể ấn định lãi suất thế chấp ở bất cứ nơi nào nó muốn và không bao giờ phải "mua" một chứng khoán đảm bảo bằng thế chấp nữa.
Khi lãi suất thế chấp giảm, doanh số bán nhà sẽ tiếp tục. Ở Hoa Kỳ, bất động sản, giống như hầu hết các quốc gia khác, là một ngành quan trọng. Doanh số bán hàng tăng sẽ giúp tăng cường hoạt động kinh tế khi nguồn tài chính trở nên hợp lý hơn. Nếu bạn nghĩ rằng tài sản sẽ trở nên có giá cả phải chăng hơn, bạn cần phải suy nghĩ lại. Fed đã quay trở lại và đẩy giá nhà lên cao trở lại.
Đồng đô la ngày càng mạnh hơn
Nếu bạn có quyền truy cập vào tài khoản ngân hàng Hoa Kỳ và Cục Dự trữ Liên bang chỉ Tiền gửi của bạn được đảm bảo, vậy tại sao lại giữ tiền của bạn trong các hệ thống ngân hàng khác mà không có sự bảo lãnh của ngân hàng trung ương? Tiền bên ngoài sẽ chảy vào Hoa Kỳ, điều này sẽ củng cố đồng đô la.
Khi quá trình này diễn ra, các ngân hàng trung ương ở tất cả các nước phát triển lớn khác phải tuân theo Fed và thực hiện các bảo đảm tương tự để hạn chế dòng tiền gửi ngân hàng chảy ra và làm suy yếu đồng tiền của họ. Các ngân hàng trung ương như Ngân hàng Trung ương Châu Âu, Ngân hàng Anh, Ngân hàng Nhật Bản, Ngân hàng Dự trữ Liên bang Úc, Ngân hàng Canada, Ngân hàng Quốc gia Thụy Sĩ và các ngân hàng khác có lẽ rất vui mừng. Fed vừa thực hiện một hình thức in tiền không giới hạn, nên bây giờ họ cũng có thể làm được điều đó. Những vấn đề mà hệ thống ngân hàng Mỹ đang phải đối mặt cũng giống như những vấn đề mà các hệ thống ngân hàng khác đang gặp phải. Mọi người đều có cùng một thỏa thuận, và giờ đây – dưới sự lãnh đạo của Sir Powell – mọi ngân hàng trung ương đều có thể ứng phó bằng các biện pháp giống nhau mà không bị cáo buộc gây ra siêu lạm phát tiền tệ fiat.
Credit Suisse thực sự đã thất bại cách đây vài đêm. Ngân hàng Quốc gia Thụy Sĩ đã phải cung cấp 50 tỷ franc Thụy Sĩ dưới dạng các khoản vay có bảo đảm để ngăn chặn dòng tín dụng. Một ngân hàng lớn ở mọi quốc gia phương Tây phát triển lớn được dự đoán sẽ gần phá sản, và tôi nghĩ phản ứng trong mỗi trường hợp sẽ là bảo đảm tiền gửi chung (tương tự như những gì Fed làm) để tránh lây lan.
Con đường đến vô cực
Như đã nêu trong tài liệu BTFP, chương trình chỉ chấp nhận Tài sản thế chấp xuất hiện trên bảng cân đối kế toán của ngân hàng trước ngày 12 tháng 3 năm 2023 và kết thúc một năm sau đó. Nhưng như tôi đã đề cập ở trên, tôi không tin chương trình này sẽ kết thúc và tôi cũng nghĩ số lượng tài sản thế chấp đủ điều kiện sẽ được nới lỏng đối với bất kỳ khoản nợ chính phủ nào tồn tại trên bảng cân đối kế toán của bất kỳ ngân hàng được ủy quyền nào của Hoa Kỳ. Làm thế nào để chúng ta chuyển từ hỗ trợ hạn chế sang hỗ trợ không giới hạn?
Một khi mọi người nhận ra rằng không có gì đáng xấu hổ khi lợi dụng BTFP, nỗi lo rút tiền ngân hàng sẽ biến mất. Vào thời điểm đó, người gửi tiền sẽ ngừng đổ tiền vào các ngân hàng quá lớn để phá sản như JPM và bắt đầu rút tiền ra và mua các quỹ thị trường tiền tệ (MMF) và tín phiếu Kho bạc có thời hạn 2 năm hoặc ngắn hơn. Các ngân hàng sẽ không thể cho doanh nghiệp vay vì lượng tiền gửi của họ đang chảy vào các cơ sở mua lại của Cục Dự trữ Liên bang và trái phiếu chính phủ ngắn hạn. Điều này sẽ cực kỳ suy thoái đối với Hoa Kỳ và tất cả các quốc gia khác có chương trình tương tự.
Lợi suất trái phiếu chính phủ sẽ giảm từ mọi phía. Đầu tiên, nỗi lo sợ của toàn bộ hệ thống ngân hàng Hoa Kỳ về việc phải bán toàn bộ kho nợ của chính phủ Hoa Kỳ để trả nợ cho người gửi tiền đã biến mất. Điều này đã loại bỏ áp lực bán đáng kể từ thị trường trái phiếu. Thứ hai, thị trường sẽ bắt đầu phản ánh tình trạng giảm phát vì hệ thống ngân hàng sẽ không thể khôi phục lại lợi nhuận (và do đó tạo ra nhiều khoản vay hơn) trừ khi lãi suất ngắn hạn giảm đủ để thu hút người gửi tiền quay trở lại thông qua lãi suất cạnh tranh với các cơ sở repo và ngắn hạn. Tín phiếu kho bạc.
Tôi kỳ vọng rằng Fed sẽ sớm nhận ra kết quả này và bắt đầu cắt giảm lãi suất tại cuộc họp tháng 3 sắp tới, nếu không một cuộc suy thoái nghiêm trọng sẽ xảy ra trong vài tháng tới. Suy thoái kinh tế buộc nó phải xoay trục. Lợi suất trái phiếu kho bạc kỳ hạn 2 năm đã giảm hơn 100 điểm cơ bản kể từ khi cuộc khủng hoảng bắt đầu. Các thị trường đang kêu gọi giảm phát được hỗ trợ bởi hệ thống ngân hàng và cuối cùng Fed sẽ lắng nghe.
Các ngân hàng sẽ ở vị trí tương tự như năm 2021 khi họ có lãi trở lại và có thể cạnh tranh với chính phủ một lần nữa để thu hút người gửi tiền quay trở lại. Nghĩa là, tiền gửi sẽ tăng lên và các ngân hàng sẽ đột nhiên cần bắt đầu cho vay. Họ sẽ bắt đầu bảo lãnh các khoản vay cho doanh nghiệp và chính phủ với lãi suất danh nghĩa thấp. Một lần nữa, họ sẽ tin rằng lạm phát vẫn chưa xảy ra nên họ sẽ không lo lắng về việc tăng lãi suất trong tương lai. Điều này nghe có quen không?
Rồi tháng 3 năm 2024 đã đến. Chương trình BTFP sắp hết hạn. Nhưng bây giờ, mọi thứ thậm chí còn tồi tệ hơn so với năm 2023. Tổng quy mô danh mục chứng khoán trái phiếu của ngân hàng được bảo lãnh cho doanh nghiệp và chính phủ với lãi suất thấp lớn hơn một năm trước. Nếu Fed không gia hạn chương trình và mở rộng số lượng trái phiếu danh nghĩa đủ điều kiện, thì tình trạng tháo chạy ngân hàng tương tự mà chúng ta đang chứng kiến hiện nay có thể xảy ra lần nữa.
Do Fed không có hứng thú với thị trường tự do đối với các ngân hàng phá sản do các quyết định quản lý tồi, Fed không bao giờ có thể loại bỏ các biện pháp bảo vệ tiền gửi của họ. BTFP sống lâu.
Mặc dù tôi chắc chắn điều này đúng với tất cả những người theo Ayn Rand (như Ken Griffin và Bill Ackerman) Đó là một điều kinh tởm đối với tất cả mọi người, nhưng việc tiếp tục BTFP sẽ giải quyết được một vấn đề vấn đề rất nghiêm trọng đối với chính phủ Hoa Kỳ. Kho bạc Hoa Kỳ có rất nhiều trái phiếu để bán và ngày càng ít người muốn sở hữu chúng. Tôi tin rằng BTFP sẽ được mở rộng để bất kỳ chứng khoán đủ điều kiện nào được nắm giữ trên bảng cân đối kế toán của các ngân hàng Hoa Kỳ (chủ yếu là Kho bạc và thế chấp) đều có thể được đổi thành đô la mới in với lãi suất một năm. Điều này mang lại cho các ngân hàng niềm tin rằng họ luôn có thể mua nợ chính phủ mà không gặp rủi ro khi cơ sở tiền gửi của họ tăng lên. Các ngân hàng không còn phải lo lắng về điều gì sẽ xảy ra nếu lãi suất tăng, trái phiếu của họ mất giá trị và người gửi tiền muốn lấy lại tiền.
Với chương trình BTFP mới được mở rộng, chính phủ Hoa Kỳ có thể dễ dàng tài trợ cho những khoản thâm hụt lớn hơn vì các ngân hàng sẽ mua bất kỳ trái phiếu nào có sẵn để bán. Các ngân hàng không quan tâm đến giá cả vì họ biết Fed có sự hỗ trợ của họ. Và các nhà đầu tư quan tâm đến giá cả, những người tập trung vào lợi nhuận thực tế sẽ chế giễu và sẽ không tiếp tục mua hàng nghìn tỷ đô la trái phiếu chính phủ Hoa Kỳ. Văn phòng Ngân sách Quốc hội ước tính thâm hụt tài chính sẽ đạt 1,4 nghìn tỷ USD vào năm 2023. Hoa Kỳ cũng đang tiến hành chiến tranh trên nhiều mặt trận: cuộc chiến chống biến đổi khí hậu, cuộc chiến với Nga và cuộc chiến chống lạm phát. Chiến tranh có tính chất lạm phát nên thâm hụt dự kiến sẽ còn tăng thêm. Nhưng đây không phải là vấn đề vì ngân hàng sẽ mua hết trái phiếu mà người nước ngoài từ chối mua.
Điều này cho phép chính phủ Hoa Kỳ thực hiện chiến lược tăng trưởng tương tự như Nhật Bản, Đài Loan và Hàn Quốc. Chính phủ thực hiện các chính sách để đảm bảo rằng người tiết kiệm nhận được lãi suất trên khoản tiết kiệm của họ thấp hơn mức tăng trưởng GDP danh nghĩa. Sau đó, chính phủ có thể tái công nghiệp hóa và thu lợi nhuận bằng cách cung cấp tín dụng giá rẻ cho bất kỳ khu vực nào của nền kinh tế mà chính phủ muốn thúc đẩy. “Lợi nhuận” này có thể giúp chính phủ Mỹ giảm tỷ lệ nợ/GDP từ 130% xuống mức dễ quản lý hơn. Trong khi mọi người có thể cổ vũ cho sự tăng trưởng, trên thực tế toàn bộ công chúng đang phải trả một khoản thuế lạm phát tiềm ẩn ở mức [GDP danh nghĩa—Lợi suất trái phiếu chính phủ].
Cuối cùng, điều này giải quyết được vấn đề về hình ảnh. Nếu công chúng đầu tư cho rằng Fed đang chi tiền cho chính phủ, họ có thể phản đối và bán trái phiếu dài hạn (>kỳ hạn 10 năm). Fed sẽ buộc phải can thiệp và ấn định giá trái phiếu dài hạn, một hành động có thể đánh dấu sự kết thúc của hệ thống tài chính phương Tây dưới hình thức hiện tại. Ngân hàng Nhật Bản đã từng phải đối mặt với vấn đề này và thực hiện một chương trình tương tự, trong đó ngân hàng trung ương cung cấp các khoản vay cho các ngân hàng để mua trái phiếu chính phủ. Trong trường hợp này, trái phiếu không bao giờ xuất hiện trên bảng cân đối kế toán của ngân hàng trung ương, chỉ có các khoản vay, về mặt lý thuyết ngân hàng phải hoàn trả, nhưng trên thực tế sẽ được chuyển sang kỳ tiếp theo vĩnh viễn. Thị trường có thể biết ơn vì các ngân hàng trung ương không tiến tới sở hữu 100% thị trường trái phiếu chính phủ. Thị trường tự do muôn năm!
Giá dầu WTI kỳ hạn tháng trước
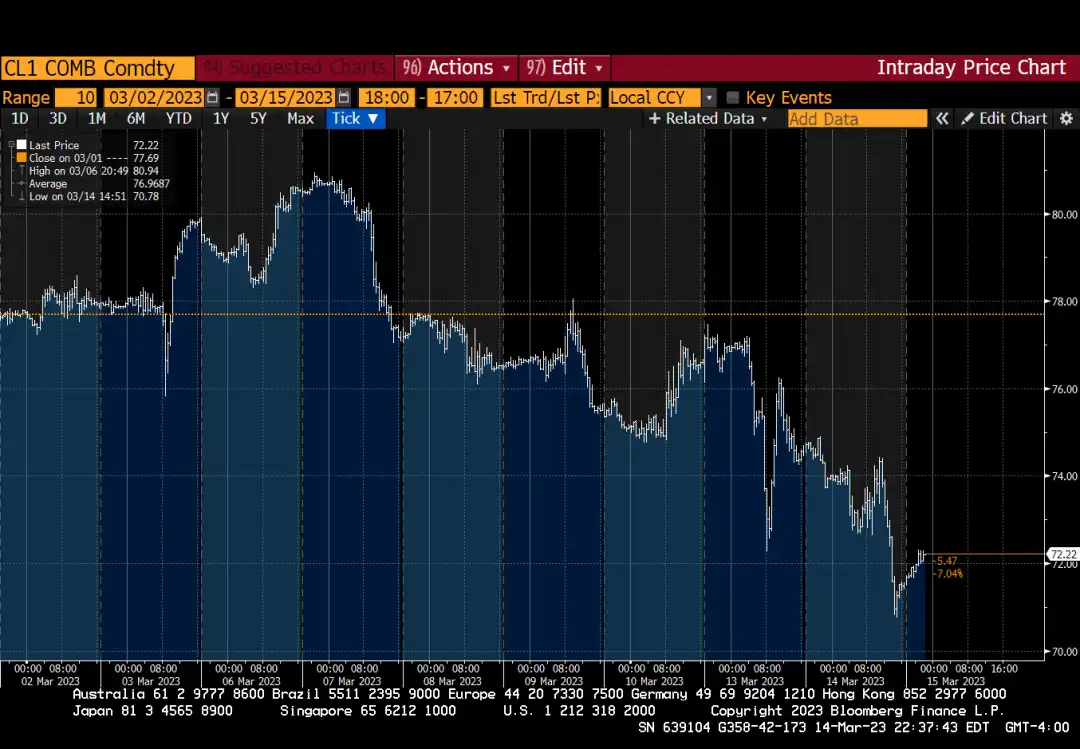
Giá dầu và hàng hóa giảm trên diện rộng cho thấy thị trường tin rằng giảm phát sắp xảy ra. Nguyên nhân giảm phát là do hầu như không có tín dụng cấp cho doanh nghiệp. Không có tín dụng, hoạt động kinh tế suy giảm và do đó cần ít năng lượng hơn.
Giá hàng hóa giảm sẽ giúp Fed cắt giảm lãi suất vì lạm phát sẽ giảm. Fed hiện có lý do để cắt giảm lãi suất.
Tiền chảy ra khỏi hệ thống
Đối với Fed, kết quả đáng lo ngại nhất là người Di chuyển vốn ra khỏi hệ thống. Sau khi đảm bảo tiền gửi của bạn, Fed không quan tâm đến việc bạn có chuyển tiền từ SVB sang quỹ thị trường tiền tệ có lợi suất cao hơn hay không. Ít nhất vốn của bạn vẫn đang mua nợ chính phủ. Nhưng thay vào đó, điều gì sẽ xảy ra nếu bạn mua một tài sản không được hệ thống ngân hàng kiểm soát?
Các tài sản như vàng, bất động sản và (rõ ràng) Bitcoin không phải là khoản nợ trên bảng cân đối kế toán của người khác. Nếu hệ thống ngân hàng sụp đổ, những tài sản này vẫn có giá trị. Tuy nhiên, những tài sản này phải được mua ở dạng vật chất.
Bạn sẽ không thoát khỏi những tác động xấu của lạm phát bằng cách mua một quỹ giao dịch trao đổi (ETF) theo dõi giá vàng, bất động sản hoặc Bitcoin. Tất cả những gì bạn đang làm là đầu tư vào khoản nợ của một số thành viên trong hệ thống tài chính. Bạn sở hữu một yêu cầu bồi thường, nhưng nếu bạn cố gắng kiếm tiền bằng chip của mình, bạn sẽ nhận được tiền giấy và tất cả những gì bạn làm là trả cho một người được ủy thác khác.
Đối với các nền kinh tế phương Tây được cho là thực hành chủ nghĩa tư bản thị trường tự do, việc thực hiện kiểm soát vốn trên diện rộng là rất khó khăn. Đối với Hoa Kỳ, điều này đặc biệt khó khăn vì thế giới sử dụng đồng đô la vì nước này có tài khoản vốn mở. Bất kỳ lệnh cấm rõ ràng nào đối với các phương tiện thoát khỏi hệ thống khác nhau sẽ được coi là sự áp đặt các biện pháp kiểm soát vốn, điều này sẽ khiến các quốc gia có chủ quyền ít sẵn sàng nắm giữ và sử dụng đô la hơn.
Đây là một điểm gây tranh cãi. Thay vì cấm hoàn toàn một số tài sản tài chính nhất định, chính phủ có thể khuyến khích các phương tiện đầu tư như quỹ ETF. Nếu mọi người lo lắng về tác động lạm phát của BTFP và đổ tiền vào GBTC (Grayscale Bitcoin Trust), điều đó sẽ không ảnh hưởng gì đến hệ thống ngân hàng. Bạn phải sử dụng đô la Mỹ để vào và ra sản phẩm. Không có nơi nào để bạn trốn thoát.
Hãy cẩn thận với những gì bạn mong muốn. Một quỹ ETF Bitcoin thực sự được niêm yết tại Hoa Kỳ sẽ là một con ngựa thành Troy. Nếu một quỹ như vậy được phê duyệt và hút một lượng lớn nguồn cung Bitcoin, nó thực sự sẽ giúp duy trì hiện trạng hơn là mang lại tự do tài chính cho mọi người.
Ngoài ra, hãy cẩn thận với những sản phẩm mà bạn "mua" Bitcoin nhưng không thể rút "Bitcoin" về ví riêng của mình. Nếu bạn chỉ có thể vào và ra sản phẩm thông qua hệ thống ngân hàng tiền pháp định thì bạn chẳng đạt được gì cả. Bạn chỉ là một nhà cung cấp phí chết tiệt.
Vẻ đẹp của Bitcoin là nó vô hình. Nó không có hình thức tồn tại bên ngoài. Bạn có thể nhớ khóa riêng Bitcoin của mình và bất cứ lúc nào bạn muốn tiêu tiền, chỉ cần sử dụng internet để thực hiện giao dịch. Sở hữu số lượng lớn vàng và bất động sản là điều hiển nhiên và nặng nề. Một cách tiếp cận khoa trương để tiết kiệm và phô trương sự giàu có có thể dễ dàng dẫn đến việc cướp bóc từ những công dân khác, hoặc thậm chí tệ hơn, từ chính chính phủ của bạn.
Rõ ràng, tiền pháp định có những công dụng riêng của nó. Hãy sử dụng nó để tận dụng lợi thế của nó, chi tiêu tiền pháp định, tích trữ tiền điện tử.
Gửi Da Moon
Sau khi nói chuyện với nhà đầu tư mạo hiểm này, tôi nhận thấy To mạnh mẽ đến mức nào. Tôi đang lạc quan về Bitcoin. Đây là trò chơi cuối cùng. Kiểm soát đường cong lợi suất đã được áp dụng. BTFP mang lại khả năng in tiền không giới hạn trên khắp thế giới...
Các phương tiện truyền thông cũng có thể đưa ra câu chuyện rằng cuộc khủng hoảng ngân hàng này là do các ngân hàng chấp nhận tiền gửi Fiat cho người dùng tiền điện tử. Điều này thật nực cười đến nỗi khiến tôi bật cười thành tiếng. Nghĩ rằng ngành công nghiệp tiền điện tử có trách nhiệm nào đó - công việc của ngân hàng là xử lý đô la pháp định - chấp nhận đô la pháp định từ các thực thể liên quan đến mật mã, tuân theo tất cả các quy tắc ngân hàng và cho những người quyền lực nhất trong lịch sử loài người vay những đô la pháp định đó, và sau đó là sự bất lực để trả nợ cho người gửi tiền, thật là lố bịch. Điều này xảy ra khi Ngân hàng Trung ương Hoàng gia tăng lãi suất và làm nổ tung danh mục trái phiếu của các ngân hàng.
Thay vào đó, tiền điện tử một lần nữa đã chứng minh rằng chúng là hồi chuông báo động cho hệ thống tài chính phương Tây hôi hám, lãng phí và được điều hành bởi tiền tệ fiat. Vào thời điểm diễn ra cuộc biểu tình, tiền điện tử đang báo hiệu rằng phương Tây đang in quá nhiều tiền dưới danh nghĩa đại dịch. Trên đường đi xuống, thị trường tiền điện tử tự do nhanh chóng vạch trần một loạt kẻ lừa đảo có đòn bẩy quá cao. Ngay cả gia đình đa dạng của FTX cũng không có đủ tình yêu để vượt qua các lệnh trừng phạt nhanh chóng của thị trường tiền điện tử tự do. Mùi hôi thối của những cá nhân kinh tởm này (và những người làm ăn cùng họ) khiến người gửi tiền chuyển số tiền khó kiếm được của họ đến các tổ chức an toàn hơn (và được coi là có uy tín hơn). Trong quá trình đó, nó cho mọi người thấy những thiệt hại mà các chính sách của Fed đang gây ra cho hệ thống ngân hàng Mỹ.
Đối với danh mục đầu tư của mình, tôi gần như đã ngừng giao dịch cổ phiếu. Vấn đề ở đây là gì? Tôi thường mua và giữ và không điều chỉnh vị thế của mình thường xuyên. Nếu tôi tin vào những gì tôi viết, tôi sẽ tự chuốc lấy thất bại. Nếu có một cơ hội giao dịch ngắn hạn mà tôi nghĩ mình có thể kiếm tiền nhanh chóng và sau đó mua thêm Bitcoin để kiếm lời thì tôi sẽ làm điều đó. Nếu không, tôi sẽ thanh lý phần lớn danh mục đầu tư chứng khoán của mình và chuyển nó sang tiền điện tử.
Nếu tôi nắm giữ bất kỳ quỹ ETF nào liên quan đến kim loại quý hoặc hàng hóa, tôi sẽ bán chúng và mua và lưu trữ hàng hóa trực tiếp nếu có thể. Tôi biết điều này không thực tế đối với hầu hết mọi người, nhưng tôi chỉ muốn đức tin của mình càng sâu sắc càng tốt.
Ngoại lệ duy nhất khiến tôi không ưa cổ phiếu là các công ty liên quan đến năng lượng hạt nhân. Phương Tây có thể chế giễu, nhưng các quốc gia đang trỗi dậy đang tìm kiếm nguồn năng lượng dồi dào, rẻ tiền để mang lại cuộc sống tốt đẹp cho người dân của họ. Sớm hay muộn, năng lượng hạt nhân sẽ tạo ra mức tăng trưởng toàn cầu cao hơn tiếp theo, nhưng các cá nhân không thể lưu trữ uranium, vì vậy tôi không làm gì với vị trí Cameco của mình.
Tôi phải đảm bảo rằng danh mục đầu tư bất động sản của mình đa dạng ở nhiều khu vực pháp lý khác nhau. Bạn phải sống ở một nơi nào đó, và nếu bạn có thể sở hữu toàn bộ ngôi nhà của mình hoặc với càng ít nợ càng tốt thì đó chính là mục tiêu. Tương tự như vậy, sẽ tốt hơn nếu bạn không cần phải gắn bó với hệ thống tài chính tiền pháp định.
Tiền điện tử không ổn định và hầu hết hàng hóa và dịch vụ đều yêu cầu thanh toán bằng tiền pháp định. không quan trọng. Tôi sẽ giữ số tiền mặt cần thiết để kiếm được lợi nhuận ngắn hạn cao nhất có thể. Hiện tại, điều đó có nghĩa là đầu tư vào các quỹ thị trường tiền tệ bằng đô la Mỹ và nắm giữ trái phiếu kho bạc Hoa Kỳ ngắn hạn.
Danh mục tiền điện tử + tạ đòn dài của tôi sẽ không thay đổi. Sau khi hoàn tất việc tái cân bằng, tôi phải đảm bảo rằng mình đã bảo vệ được đầy đủ rủi ro giảm giá của mình. Nếu tôi không tiếp xúc đủ với các công cụ hoạt động tốt nếu chính phủ quyết định giảm đòn bẩy gắn trong hệ thống (thay vì tiếp tục tăng thêm), tôi phải tăng cường tiếp xúc với quỹ phòng hộ biến động yêu thích của mình. Ngoài ra, rủi ro lớn duy nhất đối với chiến lược tổng thể của tôi là nếu người ta phát hiện ra một nguồn năng lượng mới đậm đặc hơn đáng kể so với hydrocarbon. Tất nhiên, nguồn năng lượng như vậy đã tồn tại, nó được gọi là năng lượng hạt nhân. Nếu các nhà hoạch định chính sách được người dân của họ thúc đẩy thực sự xây dựng cơ sở hạ tầng cần thiết để hỗ trợ nền kinh tế chạy bằng năng lượng hạt nhân, thì tất cả khoản nợ đó có thể được hoàn trả bằng một sự bùng nổ đáng kinh ngạc của hoạt động kinh tế. Vào thời điểm đó, tôi sẽ không kiếm được tiền từ tiền điện tử hoặc các biện pháp phòng ngừa biến động của mình. Nhưng ngay cả khi có ý chí chính trị để xây dựng cơ sở hạ tầng này thì cũng phải mất hàng thập kỷ mới hoàn thành. Tôi sẽ có nhiều thời gian để sắp xếp lại danh mục đầu tư của mình cho thời đại hạt nhân.
Đây là sự kiện tài chính quan trọng nhất kể từ sau đại dịch. Trong bài viết tiếp theo, tôi sẽ đánh giá xem tác động của BTFP có phù hợp với dự đoán của tôi hay không. Tôi nhận ra rằng niềm tin cực độ của tôi vào quỹ đạo đi lên của Bitcoin có thể sai, nhưng tôi phải đánh giá các sự kiện dựa trên thực tế và điều chỉnh danh mục đầu tư của mình nếu tôi thấy mình sai.
Cái kết đã được biết trước. YCC đã chết, BTFP muôn năm!
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan