Loại bỏ hoạt động khai thác có đòn bẩy LSD: nguồn gốc và rủi ro của lợi nhuận vượt mức
Tiêu đề gốc: " Loại bỏ hoạt động khai thác có đòn bẩy LSD: Nguồn và rủi ro của lợi nhuận vượt quá 》
Tác giả gốc: 0xLoki
Gần đây tôi đã thảo luận về vấn đề khai thác đòn bẩy LSD với nhiều bạn bè trên Twitter và Space. Các vấn đề chính là:
(1) Bản chất của lợi nhuận cao khi đặt cược có đòn bẩy là gì? Rủi ro ở đâu?
(2) Lợi nhuận cao của việc đặt cược đòn bẩy có bền vững không?
Để biết thông tin về phương pháp tổng hợp đặt cược đòn bẩy, vui lòng tham khảo bài viết của CapitalismLab. Các khoản vay quay vòng được đề cập trong bài viết cũng phổ biến khi DeFi Summer có lãi suất âm đối với các khoản vay sớm và Bendao có lãi suất âm đối với các khoản vay, về bản chất, hoạt động kinh doanh chênh lệch giá được thực hiện thông qua lãi suất tiền gửi và cho vay của các mục tiêu khác nhau. Nó rất giống với việc mua lại trái phiếu kho bạc trong tài chính truyền thống (đây là một trong những lý do tại sao tôi thích gọi LSD là "nợ kho bạc ETH")
Liên quan bài báo: "Tại sao Thỏa thuận cho vay là Người chiến thắng ẩn giấu lớn nhất của LSD?" 》
Cách triển khai đơn giản hơn là:
1) Alice hiện có 10 ETH, AAVE cho vay Alice 90 ETH với lãi suất 3%.
2) Alice đã thế chấp 100 ETH cho Lido và nhận được 100 stETH
3) 100 của Alice stETH trở thành tài sản thế chấp của AAVE và LTV của stETH trên AAVE là 93%
4) Tỷ giá hối đoái được thêm vào stETH-ETH hiện tại là 0,98, khi đó tỷ giá có thể vay được giá trị = 91,14ETH, việc vay mượn là an toàn
5) Alice có thể nhận được thu nhập đặt cược 100*4,9%=4,9ETH mỗi năm và cần phải trả cùng lúc 90*3%=2,7 ETH lãi suất, thu nhập ròng 2,1, tương đương với lãi suất hàng năm là 11%.
Phương pháp này chỉ gói gọn quy trình cho vay quay vòng rườm rà. Trên thực tế, các công cụ tổng hợp doanh thu của bên thứ ba và AAVE đang thực hiện việc này. Đồng thời, tỷ lệ đòn bẩy của phương thức cho vay này không phải là vô hạn, chúng ta có thể rút ra công thức tính tỷ lệ đòn bẩy tối đa. Theo dữ liệu hiện tại, đòn bẩy tối đa là 13,6 lần.
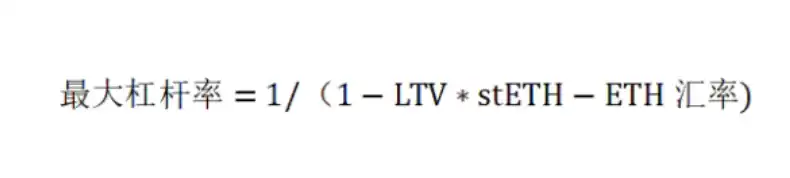
Đồng thời, chúng ta có thể có được kết quả khai thác có đòn bẩy Công thức thu nhập:
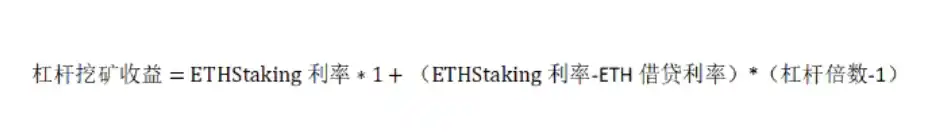
Với hai công thức này, việc khai thác đòn bẩy ETH sẽ trở nên rất dễ hiểu. Nguồn thu nhập của Stake có đòn bẩy là chênh lệch lãi suất giữa Stake và cho vay ETH. Lý do chênh lệch lãi suất là do hai loại tài sản cơ bản có đặc điểm rủi ro và đặc điểm thanh khoản khác nhau:
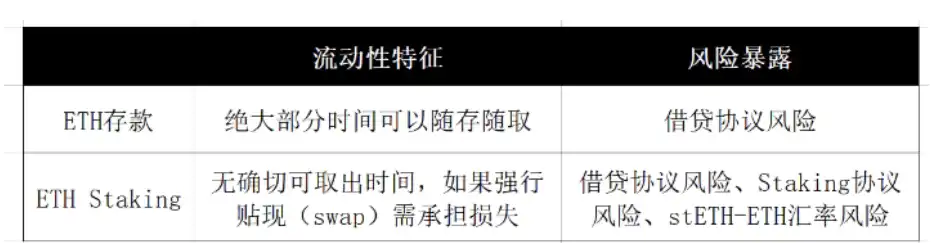
Có thể thấy rằng Đặt cọc và cho vay Mức chênh lệch về cơ bản là phí bảo hiểm thanh khoản và phí bảo hiểm rủi ro. Việc chọn Đặt cọc đòi hỏi phải hy sinh tính thanh khoản của tài sản và chịu tổn thất lớn hơn. Lý do tại sao lợi nhuận lên tới 10%-20% hiện đạt được thông qua đòn bẩy chủ yếu là do việc nâng cấp ETH Thượng Hải không chắc chắn. Sự không chắc chắn kéo dài càng lâu thì rủi ro biến động của stETH càng cao. Như được hiển thị trong bảng bên dưới, nếu tỷ giá hối đoái stETH duy trì trên 0,9 thì đòn bẩy lên tới 6x là an toàn và bạn có thể kiếm được lãi suất lên tới 13,2%.
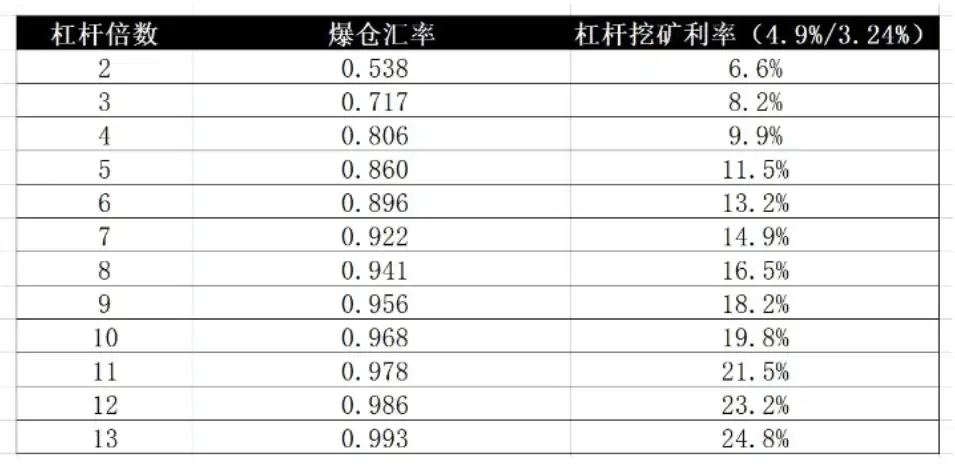
Hiểu được nguồn thu nhập thì tính bền vững của thu nhập trở nên dễ hiểu. Sở dĩ tồn tại mức lãi suất cao như vậy hiện nay chủ yếu là do việc nâng hạng Thượng Hải không chắc chắn. Việc đặt cược có thời gian dự kiến rõ ràng để hủy đặt cược, giá cả sẽ minh bạch hơn và quản lý rủi ro sẽ dễ kiểm soát hơn.Một kết quả tất yếu là số tiền cam kết S của ETH sẽ tiếp tục tăng, làm giảm thu nhập đặt cược. nhu cầu về ETH sẽ tăng lên, đẩy lãi suất tiền gửi/vay lên cao. .
Vì vậy, sau khi ETH mở cửa cho việc đặt cược và mua lại, một kết quả rất chắc chắn là mức chênh lệch thu hẹp, cuối cùng hình thành sự cân bằng và thu nhập từ việc đặt cược có đòn bẩy sẽ quay trở lại một phạm vi hợp lý. Một kết quả có tính chắc chắn cao khác là việc cho vay đã trở thành một trong những cách tăng đòn bẩy cho việc đặt cược và thị trường cho vay LSD đã trở nên thịnh vượng hơn.
Ngoài ETH, hai thị trường khác thu hút sự chú ý của chúng tôi là Cosmos và Cardano, cả hai đều có tỷ lệ thế chấp trên 40% và hàng tỷ đô la tài sản đặt cược. Rất khó để xây dựng các sản phẩm tương tự trên Cardano, thứ nhất là rất khó phát triển ở trình độ kỹ thuật, hơn nữa Cardano chỉ bước vào thời gian chờ chứ không mở khóa thời gian chờ nên không gian lan tỏa tiềm năng là rất nhỏ.
Nhưng Cosmos thì khác. Cosmos cung cấp lãi suất đặt cược trên 20%, cao hơn nhiều so với ETH. Đồng thời, hệ sinh thái Cosmos nhìn chung có thời gian mở khóa là 14-21 ngày, tuy không dài bằng ETH nhưng cũng cung cấp một lượng không gian nhất định. Sản phẩm đặt cược của Osmosis cũng cho phép chúng tôi thấy được độ nhạy thanh khoản của người dùng. Cung cấp lợi nhuận cho vay theo yêu cầu 8% và cho vay ATOM cho các công ty khai thác có đòn bẩy với lãi suất 12% có vẻ khả thi về mặt sản phẩm.
Tất nhiên, thực tế triển khai vẫn còn nhiều vấn đề phức tạp. Tuy nhiên, có một điều tương đối chắc chắn là các chuỗi công khai POS cần LSD để cải thiện hiệu quả tài sản và tỷ lệ cầm cố (hay còn gọi là nợ quốc gia Token chuỗi công cộng). Nợ quốc gia chắc chắn sẽ mang lại chênh lệch lãi suất, và chênh lệch lãi suất sẽ cung cấp thị trường mới cho Không gian, điều này rất quan trọng đối với các giao thức cho vay, bởi vì đây là một trong số ít doanh nghiệp có nhu cầu cứng nhắc và có thể mang lại thu nhập giao thức thực sự.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan