Bài phát biểu mới nhất của Wanxiang Xiaofeng: Suy nghĩ về tiền tệ, tài chính và kinh doanh do Libra kích hoạt
Tiêu đề gốc: "Toàn văn bài phát biểu bế mạc của Xiao Feng tại Hội nghị thượng đỉnh toàn cầu Blockchain lần thứ 5: Những suy nghĩ do Libra gây ra"
Tác giả gốc: Wan Xiang Blockchain
Vào ngày 18 tháng 9, bởi Phòng thí nghiệm Blockchain Wanxiang Tuần lễ Quốc tế Blockchain Thượng Hải 2019: Blockchain lần thứ 5 Hội nghị thượng đỉnh toàn cầu do Trung tâm Blockchain Thượng Hải tổ chức đã kết thúc thành công. Với chủ đề "Thập kỷ mới, Điểm khởi đầu mới", hội nghị thượng đỉnh này đã thu hút hàng nghìn người tham gia, nhiều nhà lãnh đạo quan điểm chính từ khắp nơi trên thế giới và hàng chục sự kiện trong ngành xung quanh.
Wanxiang Blockchain đã công bố hợp tác chiến lược với Karma Automobile tại hội nghị thượng đỉnh để cùng thúc đẩy việc thăm dò, đổi mới và triển khai sự kết hợp giữa các công nghệ mới nổi và các ngành công nghiệp thực tế. Tiến sĩ Zou Chuanwei, nhà kinh tế trưởng của Wanxiang Blockchain & PlatON, cũng đã trình bày “Sách trắng về nền kinh tế phân tán” tại cuộc họp và công bố các đề xuất về thiết kế các cơ chế kinh tế blockchain.
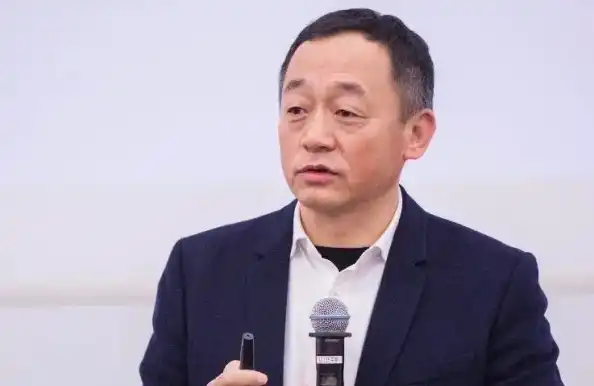
Tại cuộc họp, Tiến sĩ Xiao Feng, phó chủ tịch kiêm giám đốc điều hành của China Wanxiang Holdings đồng thời là chủ tịch kiêm tổng giám đốc của Wanxiang Blockchain, đã có bài phát biểu bế mạc "Những suy nghĩ do Libra gây ra".
Dưới đây là toàn văn bài phát biểu được biên soạn từ tốc ký tại chỗ, một số phần đã bị xóa không ảnh hưởng đến ý nghĩa ban đầu.

Tiến sĩ Xiao Feng tại Hội nghị thượng đỉnh toàn cầu về Blockchain lần thứ 5
Lợi dụng đặc quyền của ban tổ chức, bài phát biểu cuối cùng của tôi chủ yếu nói về suy nghĩ và sự kiên trì của tôi cho đến thời điểm hiện tại Thưa quý khách , nói lời cảm ơn. Cảm ơn mọi người, hai ngày nay vất vả rồi!
Năm nay có nhiều khách lưu trú hơn năm ngoái và tôi biết đó không phải là do tôi. Bởi vì năm ngoái tôi là người cuối cùng, chủ yếu là vì Vitalik (cười).
Năm nay tôi muốn chia sẻ với các bạn một số suy nghĩ cá nhân của tôi do Libra gây ra chứ không phải bình luận về Libra.
(1) Quan điểm tiền tệ
Đầu tiên, phương thức chứng thực tín dụng.
Hầu hết mọi người đánh giá Libra từ góc độ tiền tệ. Một số người nói nó là một loại tiền tệ, trong khi những người khác lại nói không phải. Điều đó có đúng không?
Tôi nghĩ không phải chỉ có chính phủ có chủ quyền mới có thể phát hành tiền tệ. Từ góc độ chứng thực tín dụng, trong hàng nghìn năm qua, đã có ba loại tổ chức phát hành chứng thực tín dụng tiền tệ hoặc phát hành tiền tệ sử dụng chứng thực tín dụng.
(1) Tiền tệ có chủ quyền. Chính phủ có chủ quyền xác nhận nó bằng tín dụng có chủ quyền của chính mình. Đồng đô la Mỹ, Nhân dân tệ và tiền kỹ thuật số của ngân hàng trung ương trong tương lai đều là những chứng thực tín dụng có chủ quyền.
(2) Các loại tiền tệ có chủ quyền chéo. Đây là loại tiền được phát hành dưới sự chứng thực tín dụng của nhiều quốc gia có chủ quyền, chẳng hạn như Libra, có thể được phát hành vào năm tới. Libra đã tuyên bố rằng nó sẽ được phát hành dưới dạng tiền dự trữ bằng cách sử dụng tiền tệ quốc gia của bốn quốc gia có chủ quyền (tổ chức) hoặc các công cụ đầu tư ngắn hạn của các chính phủ (tổ chức) có chủ quyền.
(3) Đồng tiền được hỗ trợ bởi tín dụng không có chủ quyền, cũng là loại tiền tệ lâu đời nhất. Chẳng hạn như vàng, Bitcoin, v.v., cũng như loại tiền tệ ổn định DAI (Ghi chú của người biên tập: Đồng tiền ổn định của Maker DAO) được phát hành làm tài sản thế chấp bằng tài sản kỹ thuật số như Vitalik đã đề cập, v.v.
Cho dù đó là Libra, Bitcoin hay DAI, từ góc độ chứng thực tín dụng, thực tế không có sự đổi mới. Đây chắc chắn không phải là chê bai Libra hay Bitcoin, nhưng không có gì mới cả. Chúng ta không cần phải lo lắng, hình thức và chức năng của tiền luôn thay đổi.
Thứ hai, việc phát hành tiền kỹ thuật số.
Trên thực tế, thường có ba loại tổ chức phát hành tiền kỹ thuật số:
(1) Những người đam mê công nghệ. Bitcoin được tạo ra bởi những người đam mê công nghệ và Vitalik cũng tạo ra ETH. Bất kỳ sự đổi mới nào, đặc biệt là đổi mới mang tính đột phá, hầu hết đều được tạo ra từ đầu bởi những người đam mê công nghệ. Sau đó, nó có thể tiếp tục được các tổ chức khác tối ưu hóa và cải tiến để phù hợp hơn với thế giới thực và các yêu cầu pháp lý, do đó dần dần được thúc đẩy.
(2) Tổ chức thương mại, tổ chức tư nhân. Libra, cũng như JP Morgan, trước đó đã thông báo rằng họ sẽ phát hành loại tiền thanh toán bên B, đều là các tổ chức tư nhân.
(3) Ngân hàng Trung ương. Ngân hàng Nhân dân Trung Quốc có lộ trình rõ ràng và các chính phủ châu Âu cũng tuyên bố rằng họ sẽ từ chối Libra và phát hành các loại tiền kỹ thuật số dựa trên khu vực EU.
Tóm lại, có lẽ cách thích hợp nhất để phát hành tiền kỹ thuật số là do những người đam mê công nghệ tạo ra, được các tổ chức tư nhân khám phá và cuối cùng do ngân hàng trung ương phát hành.
Thứ ba, việc sử dụng tiền kỹ thuật số.
Tiền mặt có tính pháp lý tuyệt đối nhưng tiền ngân hàng thì không. Tại Hoa Kỳ, hạn mức bảo hiểm tiền gửi là 100.000 USD trước năm 2008 và 250.000 USD sau cuộc khủng hoảng tài chính. Do đó, thực sự an toàn hơn khi sử dụng 100% tài sản làm tài sản thế chấp như Libra. Nhưng nếu 100% dự trữ được nắm giữ bởi ngân hàng trung ương thì điều đó là hoàn hảo, nhưng nếu chúng được quản lý bởi thị trường bên thứ ba thì sẽ có sai sót. Vì chắc chắn sẽ có rủi ro.
Tiến sĩ Zou Chuanwei trước đó cũng đã đề cập rằng tiền kỹ thuật số là một loại tiền tệ rất đặc biệt, không phải là tiền tệ phổ quát và không thể được sử dụng để giải quyết tất cả các chức năng phổ quát của tiền tệ. Đúng hơn, nó phải là một loại tiền tệ được kết hợp với các tình huống, nhu cầu cụ thể và cách sử dụng cụ thể.
Tại sao thanh toán qua Internet lại xuất hiện thay vì ngân hàng cung cấp dịch vụ? Rất đơn giản, việc mua bán giữa hai người trên Internet nếu sử dụng giao dịch ngân hàng có thể cần 3 đến 4 bước để hoàn tất thanh toán. Tỷ lệ chuyển đổi khách hàng trên Internet giảm từ 80% xuống 2% sau hơn ba bước. Nếu thực sự có quá nhiều giao dịch mua không thể hoàn thành do các khoản thanh toán, giao dịch và quy trình thanh toán rườm rà thì tính khả thi về mặt thương mại của thương mại điện tử sẽ không còn nữa. Thanh toán phải được tích hợp với hiện trường và phải được hoàn thành mọi lúc, mọi nơi, theo yêu cầu, chỉ để thương mại điện tử trên Internet thành công.
Tương tự như vậy, việc quảng bá tiền kỹ thuật số của ngân hàng trung ương cũng có thể gặp rắc rối nếu nó không được thực hiện cùng với các tổ chức thương mại có thể kết hợp các kịch bản, lưu lượng truy cập và nhu cầu của khách hàng.

Trang web Hội nghị thượng đỉnh toàn cầu về Blockchain lần thứ năm
(2) quan điểm tài chính.
Libra tuyên bố sẽ xây dựng một thế hệ cơ sở hạ tầng tài chính mới. Tại sao bạn có thể nói điều này? Bởi vì nó dựa trên blockchain. Ba thứ ở dưới cùng của blockchain được sử dụng để xây dựng một thế hệ cơ sở hạ tầng tài chính mới: phương pháp kế toán mới, hệ thống tài khoản mới dựa trên ví kỹ thuật số được mã hóa và đơn vị kế toán mới dựa trên tiền kỹ thuật số mật mã.
Libra là To C và tuyên bố sẽ xây dựng hệ thống thanh toán cá nhân cho 2,7 tỷ người. JPM là To B và muốn xây dựng hệ thống thanh toán bù trừ liên ngân hàng. Tất cả đều được xây dựng dựa trên phương pháp kế toán mới, tài khoản mới, đơn vị kế toán mới. Để giúp mọi người hiểu rằng Libra là hệ thống thanh toán cá nhân thế hệ mới, tôi đã chia nhỏ sự phát triển của hệ thống thanh toán cá nhân.
Tiền giấy là cuộc cải cách và đổi mới lớn đầu tiên trong hệ thống thanh toán cá nhân. Trước khi tiền giấy ra đời, thanh toán cá nhân rất bất tiện, đặc biệt là thanh toán xuyên khu vực. Nếu muốn vận chuyển tiền bạc từ Thượng Hải đến Bắc Kinh phải thông qua cơ quan hộ tống, đẩy xe và dẫn ngựa, sau khi có tiền giấy sẽ thuận tiện hơn rất nhiều.
Sự xuất hiện của tiền giấy như một hình thức tiền tệ tiện lợi hơn thực chất có liên quan đến sự phát triển của khoa học và công nghệ: công nghệ sản xuất và in ấn giấy của thời nhà Tống đã đủ trưởng thành. Chính sự phát triển không ngừng của công nghệ đã đáp ứng được nhu cầu thanh toán với chi phí thấp hơn và hiệu quả cao hơn.
Hệ thống thanh toán cá nhân thế hệ thứ hai là hệ thống thanh toán điện tử dựa trên thẻ ngân hàng. Tiền giấy khó vượt biên giới nhưng thẻ ngân hàng lại thuận tiện hơn cho việc thanh toán trên toàn thế giới. Tương tự, hệ thống thanh toán điện tử thẻ ngân hàng lần đầu tiên được hưởng lợi từ sự phát triển của mạng lưới truyền thông.
Hệ thống thanh toán cá nhân thế hệ thứ ba là Alipay và WeChat Pay, v.v. Đây là một hệ thống thanh toán di động dựa trên ví internet. Trong kịch bản Internet, dịch vụ thanh toán tài khoản ngân hàng không còn có thể đáp ứng và giải quyết nhu cầu thanh toán điểm-điểm theo thời gian thực nên thanh toán Internet ra đời. Thẻ ngân hàng không hoàn tất giao dịch trực tiếp với khách hàng mà thông qua ví Internet.
Hệ thống thanh toán cá nhân thế hệ thứ tư là hệ thống thanh toán tiền kỹ thuật số dựa trên các địa chỉ chuỗi khối và mật mã do Libra tạo ra.
Có thể thấy rằng trong số bốn thế hệ hệ thống thanh toán này, ngoại trừ thế hệ thứ hai sử dụng trực tiếp tài khoản ngân hàng và mạng thanh toán, các ngân hàng đều ẩn ở phía sau. Khái niệm ngân hàng mở đã có từ lâu.
Dưới sự phát triển của công nghệ mới, các ngân hàng không có vai trò gì mà sẽ ẩn đằng sau đó, xuất ra khả năng tài khoản, khả năng thanh toán, v.v. thông qua API hoặc sử dụng hệ thống ngân hàng hoàn chỉnh để hỗ trợ các khách hàng khác.
Từ góc độ tài chính, ngày hôm qua ông Yao đã nói về mối quan hệ giữa tài chính kỹ thuật số và tài sản kỹ thuật số, vì vậy tôi sẽ không đi sâu vào chi tiết hơn. Thế hệ hệ thống tài chính kỹ thuật số mới yêu cầu blockchain và tiền kỹ thuật số, hoặc hệ thống tài chính kỹ thuật số được xây dựng trên cơ sở hạ tầng tài chính tiền kỹ thuật số blockchain.
Làm thế nào để hiểu nền kinh tế kỹ thuật số từ góc độ kinh doanh? Yếu tố thúc đẩy nền kinh tế công nghiệp là nhiên liệu và yếu tố thúc đẩy nền kinh tế kỹ thuật số là dữ liệu. Dữ liệu thúc đẩy hoạt động kinh doanh như thế nào? Kết luận của tôi là máy tính mô hình hóa dữ liệu, sử dụng thuật toán để sắp xếp dữ liệu, đồng thời lập trình các quy trình kinh doanh của doanh nghiệp vào máy tính hoặc biến chúng thành hợp đồng thông minh. Nền kinh tế số này không phải là nền kinh tế số theo quan điểm của một nhà kinh tế. Hàng loạt công nghệ số như Internet, Internet vạn vật, điện toán đám mây, trí tuệ nhân tạo, blockchain giúp doanh nghiệp hoàn thiện việc tổ chức nền kinh tế số, kinh doanh số.
Những công nghệ kỹ thuật số này có ba đặc điểm:
Xuyên suốt thời gian và không gian. Dữ liệu được thâm nhập một cách tự nhiên. Lưu thông dữ liệu không có biên giới, trải dài theo thời gian, không gian và tổ chức. Đồng thời, dữ liệu có khả năng xuyên thấu, có thể thâm nhập thị trường theo chiều dọc, biến các giao dịch thành điểm-điểm, không cần trung gian giữa người mua và người bán, đồng thời có thể rút ngắn chuỗi công nghiệp theo chiều ngang.
Vì là ngang hàng nên việc giải quyết giao dịch phải diễn ra theo thời gian thực. Sử dụng thẻ ngân hàng để mua thứ gì đó trong trung tâm thương mại không phải là giao dịch ngang hàng vì người bán phải mất thời gian để nhận được tiền. Nhưng không vấn đề gì, vì ngân hàng đã cung cấp bảo lãnh tín dụng. Nhưng nếu không có bên trung gian bảo lãnh như ngân hàng thì sao? Sau đó việc thanh toán bù trừ phải được thực hiện. Blockchain là một mạng nơi các giao dịch, thanh toán bù trừ và thanh toán được hoàn thành đồng thời.
Đặc điểm của công nghệ số cho phép tài chính số loại bỏ các liên kết trung gian, trong đó tính năng cốt lõi là giải quyết thanh toán điểm-điểm và giải quyết giao dịch không bảo đảm. Blockchain và tiền kỹ thuật số là giải pháp kỹ thuật tốt nhất để đáp ứng những điều này nhu cầu.

(3) Quan điểm kinh doanh.
Đặc điểm của công nghệ blockchain là nó có đủ tính kỹ thuật số, xuyên biên giới, xuyên thời gian và không gian, xuyên tổ chức, đồng thời có tính phân tán, tự tổ chức và phi tập trung. Phân quyền không có nghĩa là phân cấp quản lý xã hội mà là phân cấp hoạt động kinh doanh. Các ứng dụng thực sự dựa trên blockchain phải phản ánh hai đặc điểm trên ở một mức độ nhất định.
Bất kỳ ứng dụng mới nào dựa trên công nghệ đột phá trước đây đều có hai lộ trình.
Lộ trình 1: Coi công nghệ mới như một công cụ để cải tiến các mô hình kinh doanh truyền thống và tăng lợi ích cận biên.
Lộ trình 2: Coi công nghệ mới như một hệ thống để tái cấu trúc logic cơ bản của hoạt động kinh doanh.
Có rất nhiều trường hợp. Ví dụ, cách đây vài năm, khi các công ty Internet nói đến “công nghệ tài chính”, nhiều người trong ngành tài chính truyền thống lại thích nói đến “tài chính công nghệ”, công nghệ là công cụ được sử dụng để cải tiến các mô hình kinh doanh hiện có. "Công nghệ tài chính" là việc sử dụng Internet và công nghệ kỹ thuật số để tái tạo lại logic cơ bản của tài chính.
Tại sao Libra áp dụng cấu trúc "liên kết"? Tại sao Facebook không kiểm soát nó? Nó cũng dựa trên các đặc tính kỹ thuật của blockchain. Nếu Facebook tự xây dựng Libra thì rất có thể sẽ không có ai sử dụng nó vì sẽ khó có thể tin tưởng hoàn toàn.
Điều chúng ta bàn đến trước đó chính là đặc điểm của công nghệ số khiến cho việc phân quyền trong hoạt động kinh doanh trở thành xu hướng tất yếu, bây giờ hãy nói về sự phát triển của kinh doanh. Có hai điểm:
1. Toàn cầu hóa kinh tế 2.0. Nhờ có Internet, đây không còn là thời đại toàn cầu hóa doanh nghiệp, thay vào đó là một công ty tự biến mình thành một công ty đa quốc gia, bất kỳ cá nhân nào cũng có thể thực hiện các giao dịch ngang hàng. Toàn cầu hóa kinh tế đã phát triển thành toàn cầu hóa cá nhân, việc giải quyết các giao dịch điểm-điểm và hiện thực hóa các dịch vụ điểm-điểm đã trở thành những vấn đề nổi bật. Các đặc điểm của thanh toán bù trừ theo thời gian thực và thanh toán giao dịch điểm-điểm của công nghệ chuỗi khối có thể được sử dụng để giúp toàn cầu hóa các hoạt động kinh doanh cá nhân.
2. Số hóa kinh tế. Khi dữ liệu được thu thập ở một mức độ nhất định, về cơ bản, sự lưu thông sẽ diễn ra theo thời gian và không gian. Điều này cho phép nhu cầu thanh toán tài chính cho nhiều hoạt động thương mại được thực hiện mọi lúc, mọi nơi. Nếu bạn không thể cung cấp các dịch vụ thanh toán và quyết toán đáp ứng nhu cầu theo cách dựa trên kịch bản và ảo hóa, bạn sẽ bị thị trường loại bỏ. Ví dụ điển hình nhất là so sánh giữa thanh toán trường gần của NFC và thanh toán bằng mã quét được các công ty Internet hỗ trợ.
Do đó, các nhu cầu cuộc sống mới, nhu cầu kinh doanh và nhu cầu tài chính do công nghệ mới mang lại phải được đáp ứng bằng các phương pháp phân tán và phi tập trung.
Cho dù phần thưởng khối của blockchain là 10 phút một lần hay mỗi giây một lần, nó thực sự dành cho những người đã hoàn thành công việc cho blockchain trong 10 phút hoặc 1 giây này.
Tôi thấy có thông tin cho biết khoảng 34% người dân ở Mỹ làm những công việc lặt vặt, không liên kết với bất kỳ công ty nào hoặc không được ai tuyển dụng mà cung cấp dịch vụ cho mọi người thông qua Internet. Cách tốt nhất để tính thù lao trong nền kinh tế tự do là trả tiền cho thời gian của bạn. Nếu cơ chế bồi thường lao động blockchain có thể được sử dụng tốt, nền kinh tế biểu diễn có thể được hiện thực hóa trên toàn cầu. Ví dụ: thuê người Brazil làm việc cho bạn ở Trung Quốc không cần người trung gian và hệ số ma sát bằng 0. Đây thật là một điều tuyệt vời. .
Điều tương tự cũng đúng với nền kinh tế chia sẻ, bạn được trả tiền như thế nào khi cho người khác thuê thứ gì đó trong 10 phút? Thông qua chuyển khoản ngân hàng, hoặc thông qua hợp đồng thông minh blockchain? Sử dụng hợp đồng thông minh, bạn có thể được thanh toán ngay lập tức. Rõ ràng, nền kinh tế chia sẻ và nền kinh tế biểu diễn trong tương lai đều dựa trên blockchain và tiền kỹ thuật số. Hiện tại, không có giải pháp nào tốt hơn có thể nghĩ ra, với chi phí gần bằng 0 và có thể giải quyết một cách hiệu quả các vấn đề khuyến khích của nền kinh tế biểu diễn và nền kinh tế chia sẻ, cũng như các vấn đề về trả thù lao trong thời gian thực.
Hôm nay (Zou Chuanwei) vừa giới thiệu sách trắng kinh tế phân tán. Hệ sinh thái kinh tế phân tán có thể được chơi theo một vòng lặp vô tận, nó sẽ không kết thúc như cờ bạc, cũng như một người sẽ không mất tất cả hoặc thắng tất cả.
Điều này làm tôi nhớ đến điều ông Jack Ma, người sáng lập Alibaba, đã nói: "Khách hàng là trên hết, nhân viên là thứ hai và cổ đông là cổ đông thứ ba". Đây là khái niệm về nền kinh tế phân tán theo nghĩa đơn giản. Cách đây không lâu, gần 200 doanh nhân Mỹ nổi tiếng thuộc Liên minh Bàn tròn Doanh nghiệp Mỹ đã đưa ra một sứ mệnh mới dành cho các nhà quản lý doanh nghiệp - “Các công ty không thể tối đa hóa lợi ích của các cổ đông”. Thay vào đó, phúc lợi xã hội cần được tối đa hóa, có nghĩa là phúc lợi của tất cả các bên tham gia vào doanh nghiệp cần được động viên, tương thích và quan tâm, thay vì chỉ nêu bật một trong số đó, đặc biệt là tối đa hóa lợi ích của cổ đông. Blockchain triển khai khả năng tương thích khuyến khích cho các bên liên quan, thay vì bất kỳ bên nào trong số họ. Cả Bitcoin và Ethereum đều không có cổ đông và tất cả các bên liên quan đều nhận được ưu đãi.
Vấn đề cũ trong kinh tế "khả năng tương thích khuyến khích" đã được giải quyết tốt nhất trên blockchain. Hôm qua có người hỏi tôi làm thế nào để định giá chuỗi công khai. Tôi đã giải thích rằng việc định giá chuỗi công khai hoàn toàn khác với giá trị của PE. Khi thảo luận về việc định giá công ty theo cách VC, nếu định giá của bạn là 100 triệu USD, tôi sẵn sàng tăng 10% cổ phần, 90 triệu USD còn lại thuộc về nhóm sáng lập. Đây chỉ là định giá của công ty ở mức cấp độ cổ đông, đó là vấn đề giữa cổ đông và nhà đầu tư. Khi dự án blockchain được định giá 100 triệu USD, nhóm sáng lập giữ lại 20%, nền tảng giữ lại 20%, khuyến khích phát triển và quỹ sinh thái giữ lại 20% và 20% còn lại được huy động riêng cho các nhà đầu tư khác. 100 triệu USD được phân phối cho tất cả các bên liên quan đến blockchain, không chỉ các cổ đông. Điều này thực sự đạt được khả năng tương thích khuyến khích và sẽ mang lại "sự tối ưu Pareto" trong trò chơi vòng lặp vô hạn.
Link gốc: https://mp.weixin.qq.com/s/AiTfzawWUAufyUCFJmws6g
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan