Vest Exchange, AMM hợp đồng vĩnh viễn trên Arbitrum
Gần đây, hệ sinh thái Arbitrum ngày càng trở nên phổ biến với sự đón đầu về việc phát hành Token, cùng nhiều vấn đề trong hệ sinh thái có các hợp đồng phái sinh DeFi đã dần đi vào tầm nhìn của những người tham gia trong ngành và nhiều dự án mới ban đầu cũng đã xuất hiện, Vest Exchange là một trong số đó. Vest Exchange là một sàn giao dịch hợp đồng vĩnh viễn AMM trên Arbitrum được thiết kế để cho phép giao dịch không cần cấp phép đối với bất kỳ tài sản nào, thậm chí cả tài sản kém thanh khoản hoặc tài sản dài hạn.
Các sàn giao dịch hợp đồng vĩnh viễn trên chuỗi hiện tại có ba vấn đề:
1 . Rào cản niêm yết cao: DEX không muốn liệt kê các tài sản dài hạn với khối lượng giao dịch nhỏ và tính thanh khoản kém vì cơ chế của chúng không thể chịu được các điều kiện thị trường khắc nghiệt.
2. Thiếu quản lý rủi ro: Vào năm 2022, các cuộc tấn công thao túng thị trường và tiên tri đã gây ra tổn thất hàng triệu đô la trong thế giới DeFi và kết quả là nhiều giao thức đã bị ngừng hoạt động.
3. Rủi ro/lợi nhuận của LP không rõ ràng: Do cơ chế không hoàn hảo, LP phải đối mặt với nhiều rủi ro khác nhau và một số sàn giao dịch cố gắng bù đắp bằng cách cung cấp mức phí cao được tính cho LP. . vấn đề này.
Vest Exchange sử dụng nghiên cứu học thuật và công nghệ tạo lập thị trường hiện đại để cùng nhau tạo ra một công cụ quản lý rủi ro tiên tiến. Hãy thử để khắc phục những vấn đề này. Bằng cách kết hợp đánh giá rủi ro mạch lạc với kiến trúc cơ bản của thị trường tương lai vĩnh viễn, họ đã thiết kế các công cụ định giá thích ứng có thể được sử dụng cho mọi tài sản và các môi trường thị trường khác nhau, theo đuổi mục tiêu giải phóng tính thanh khoản nhanh hơn bất kỳ thị trường DEX hoặc CEX nào.
Tối ưu hóa yêu cầu ký quỹ
Để giải quyết vấn đề rào cản niêm yết cao, một trong những tầm nhìn của Vest Exchange là thúc đẩy giao dịch kém thanh khoản mục tiêu. Để quản lý rủi ro do thiếu thanh khoản, cần phải đặt ra yêu cầu ký quỹ phù hợp. Trong tài chính truyền thống, cách tiếp cận điển hình là mô phỏng theo tiêu chuẩn ngành và đặt ra tỷ suất lợi nhuận dựa trên những tổn thất trong trường hợp xấu nhất. Tuy nhiên, không có tiêu chuẩn ngành nào cho các yêu cầu ký quỹ trong thế giới DeFi và hầu hết các giao thức đều cung cấp đòn bẩy cố định bất kể tài sản cơ bản là gì.
Yêu cầu ký quỹ thấp có thể khiến giao thức có nguy cơ nợ xấu, trong khi yêu cầu ký quỹ cao có thể hạn chế thương mại. Yêu cầu ký quỹ tối ưu phải tạo ra sự cân bằng giữa tính thận trọng (giảm thiểu rủi ro về khả năng thanh toán) và chi phí cơ hội (tối đa hóa hiệu quả sử dụng vốn). Để đạt được sự cân bằng này, Vest đã thiết kế một bài toán tối ưu hóa dựa trên Giá trị kỳ vọng đặt ra các yêu cầu ký quỹ tối ưu.
Một khám phá mới về tỷ lệ tài trợ AMM
Hợp đồng vĩnh viễn, hợp đồng không bao giờ hết hạn, chỉ có thể dựa vào tỷ lệ tài trợ để neo giữ cơ chế giá đánh dấu và giá chỉ số có thể tồn tại. Đối với các sàn giao dịch hợp đồng vĩnh viễn dựa trên AMM như Vest, tỷ lệ tài trợ thậm chí còn quan trọng hơn.
Giao dịch AMM không yêu cầu đối tác theo nghĩa truyền thống, nhưng LP cung cấp tính thanh khoản, trao đổi AMM cũng thực hiện kết hợp không đồng bộ giữa dài và ngắn. Nếu giá tăng hoặc giảm mạnh dẫn đến mất cân đối dài - bán thì chỉ có thể thực hiện lệnh mua và bán của một bên tạo lập thị trường. dẫn đến tổn thất nhất thời và họ có thể rút khỏi dòng chảy.Tình dục mang lại rủi ro cho toàn bộ giao dịch. Tại thời điểm này, chính tỷ lệ cấp vốn sẽ khuyến khích các nhà kinh doanh chênh lệch giá điều chỉnh sự mất cân bằng dài hạn. Tỷ lệ tài trợ cũng đóng một vai trò trong việc ngăn chặn việc sàn giao dịch bị phá sản trong tình huống cực đoan khi các nhà kinh doanh chênh lệch giá biến mất hàng loạt.
Nhiều người đã có kinh nghiệm sử dụng kinh nghiệm chênh lệch lãi suất tài trợ, nhưng mọi người đều không có ý tưởng gì về nó. tỷ lệ cấp vốn Sự hiểu biết về phương pháp tính toán thường bị giới hạn ở việc tỷ lệ thuận trực tiếp với chênh lệch giữa tổng vị thế của các vị thế mua và bán. Trên thực tế, hợp đồng vĩnh viễn AMM DEX chưa bao giờ giải quyết được hoàn toàn vấn đề về tỷ lệ tài trợ.
Trong giai đoạn đầu, một số DEX sử dụng AMM được xác định bằng cách sử dụng x*y=k và các công cụ khác Sau khi giá bị ảnh hưởng, công thức tính tỷ lệ tài trợ tương tự như công thức của các sàn giao dịch sổ lệnh như Binance sẽ được áp dụng trực tiếp. Điều này dẫn đến phần lớn các giao dịch trên một số DEX (chẳng hạn như Giao thức vĩnh viễn V1) là giao dịch chênh lệch lãi suất tài trợ và họ phải lấy hàng triệu đô la từ quỹ bảo hiểm của mình để trả phí tài trợ. Mặc dù có vẻ như phí giao dịch được tính cao nhưng trên thực tế, giao thức cuối cùng sẽ chỉ nhận được một phần nhỏ lợi nhuận.
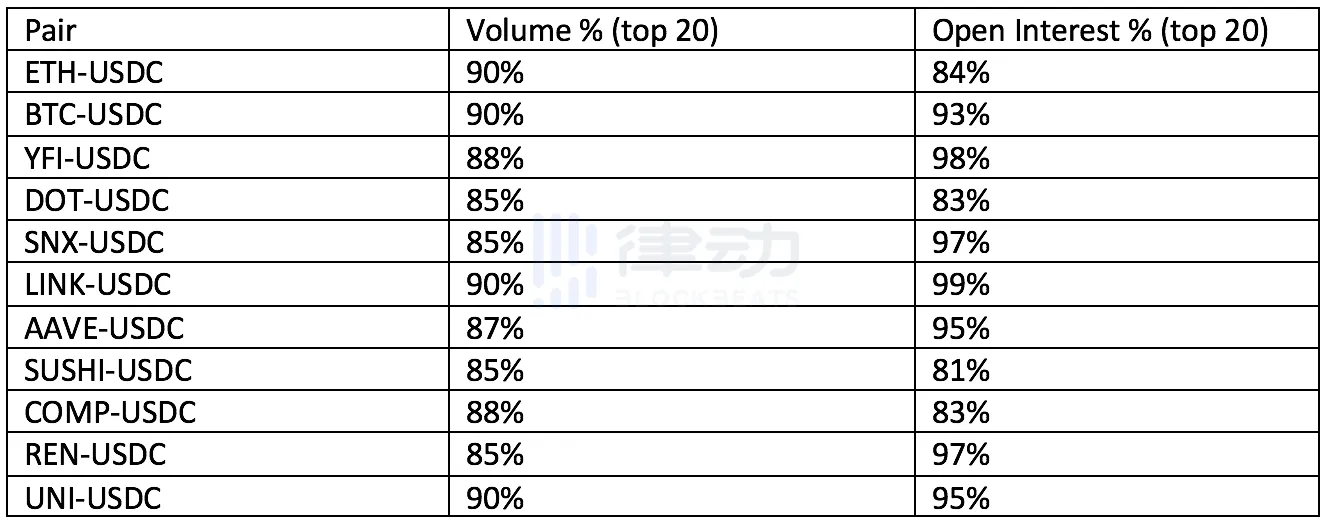
Giao thức vĩnh viễn V2 không cải thiện tỷ lệ tài trợ và các vấn đề rủi ro hàng tồn kho, nhưng Lựa chọn xây dựng phiên bản V2 trên Uniswap V3 cho phép các nhà tạo lập thị trường Perpetual V2 tận hưởng những lợi thế về tính thanh khoản tổng hợp do cơ chế Uniswap V3 mang lại trong khi phải chịu rủi ro tồn kho tương đối cao hơn. Về tỷ lệ cấp vốn, Perpetual V2 cập nhật tỷ lệ cấp vốn cùng với việc sản xuất khối Ethereum. Các nhà giao dịch không còn cần phải cân nhắc về thời gian khi nắm giữ các vị thế, loại bỏ chỗ cho hoạt động chênh lệch giá theo chu kỳ.
Cơ chế tỷ lệ tài trợ hiện được sử dụng bởi AMM DEX mới hơn không chỉ có thể khuyến khích các nhà kinh doanh chênh lệch giá sửa sai. Sự mất cân bằng dài hạn cũng có thể ngăn chặn việc sàn giao dịch bị phá sản trong những tình huống cực đoan như sự biến mất tập thể của các nhà kinh doanh chênh lệch giá. Tuy nhiên, vấn đề vẫn tồn tại: ngay cả khi công thức đã được thiết lập, việc thiết lập thông số không rõ ràng vẫn dẫn đến sự kém hiệu quả của thị trường. Các nhà giao dịch có thể bị tính phí quá cao và ngược lại, các nhà kinh doanh chênh lệch giá, LP và bản thân các giao thức có thể không kiếm đủ doanh thu để gánh chịu rủi ro thị trường.
Vest chia tỷ lệ tài trợ thành hai loại, loại thứ nhất tập trung vào việc ngăn chặn hơn nữa dài hạn và ngắn hạn Sự xuất hiện của sự mất cân bằng làm giảm rủi ro tồn kho của LP; thứ hai là thỏa mãn nhu cầu chênh lệch giá của các nhà kinh doanh chênh lệch giá càng nhiều càng tốt và kích thích nhiều giao dịch hơn.
Tỷ lệ cấp vốn dựa trên rủi ro
Để giải quyết rủi ro hàng tồn kho của LP, Vest đã đề xuất một công thức: Bằng cách trả phí tài trợ, rủi ro hàng tồn kho có thể giảm dần về 0 theo thời gian.
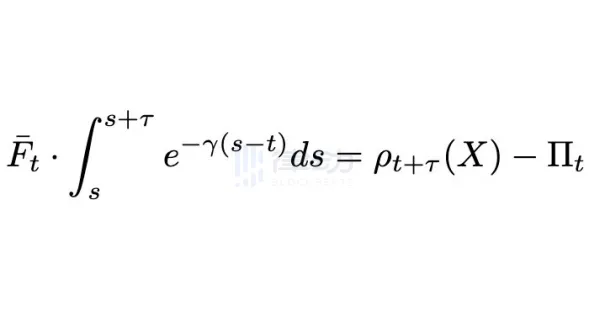
Nói chung, các vị thế mua chênh lệch so với tổng vị thế bán càng cao thì tổng phí cấp vốn phát sinh càng cao. Tuy nhiên, trong công thức này, nếu hàng tồn kho Không có nhiều động lực để trả tiền cho người kinh doanh chênh lệch giá.
Để khuyến khích các nhà kinh doanh chênh lệch giá điều chỉnh sự mất cân bằng dài hạn trong trường hợp này, Vest thay đổi Hàng tồn kho Đồng thời, việc xác định hệ số chiết khấu γ là tỷ lệ giữa giá trị tuyệt đối của chênh lệch giữa tổng vị thế mua và bán trên tổng vị thế mua và bán cũng có thể trả nhiều phí cấp vốn hơn cho các nhà kinh doanh chênh lệch giá khi xảy ra sự mất cân bằng giữa mua và bán. Tuy nhiên, trong khi khuyến khích các nhà kinh doanh chênh lệch giá điều chỉnh sự mất cân bằng dài hạn, thiết kế như vậy cũng có thể dẫn đến mức phí quá cao cho các nhà giao dịch.
Tỷ lệ tài trợ thích ứng
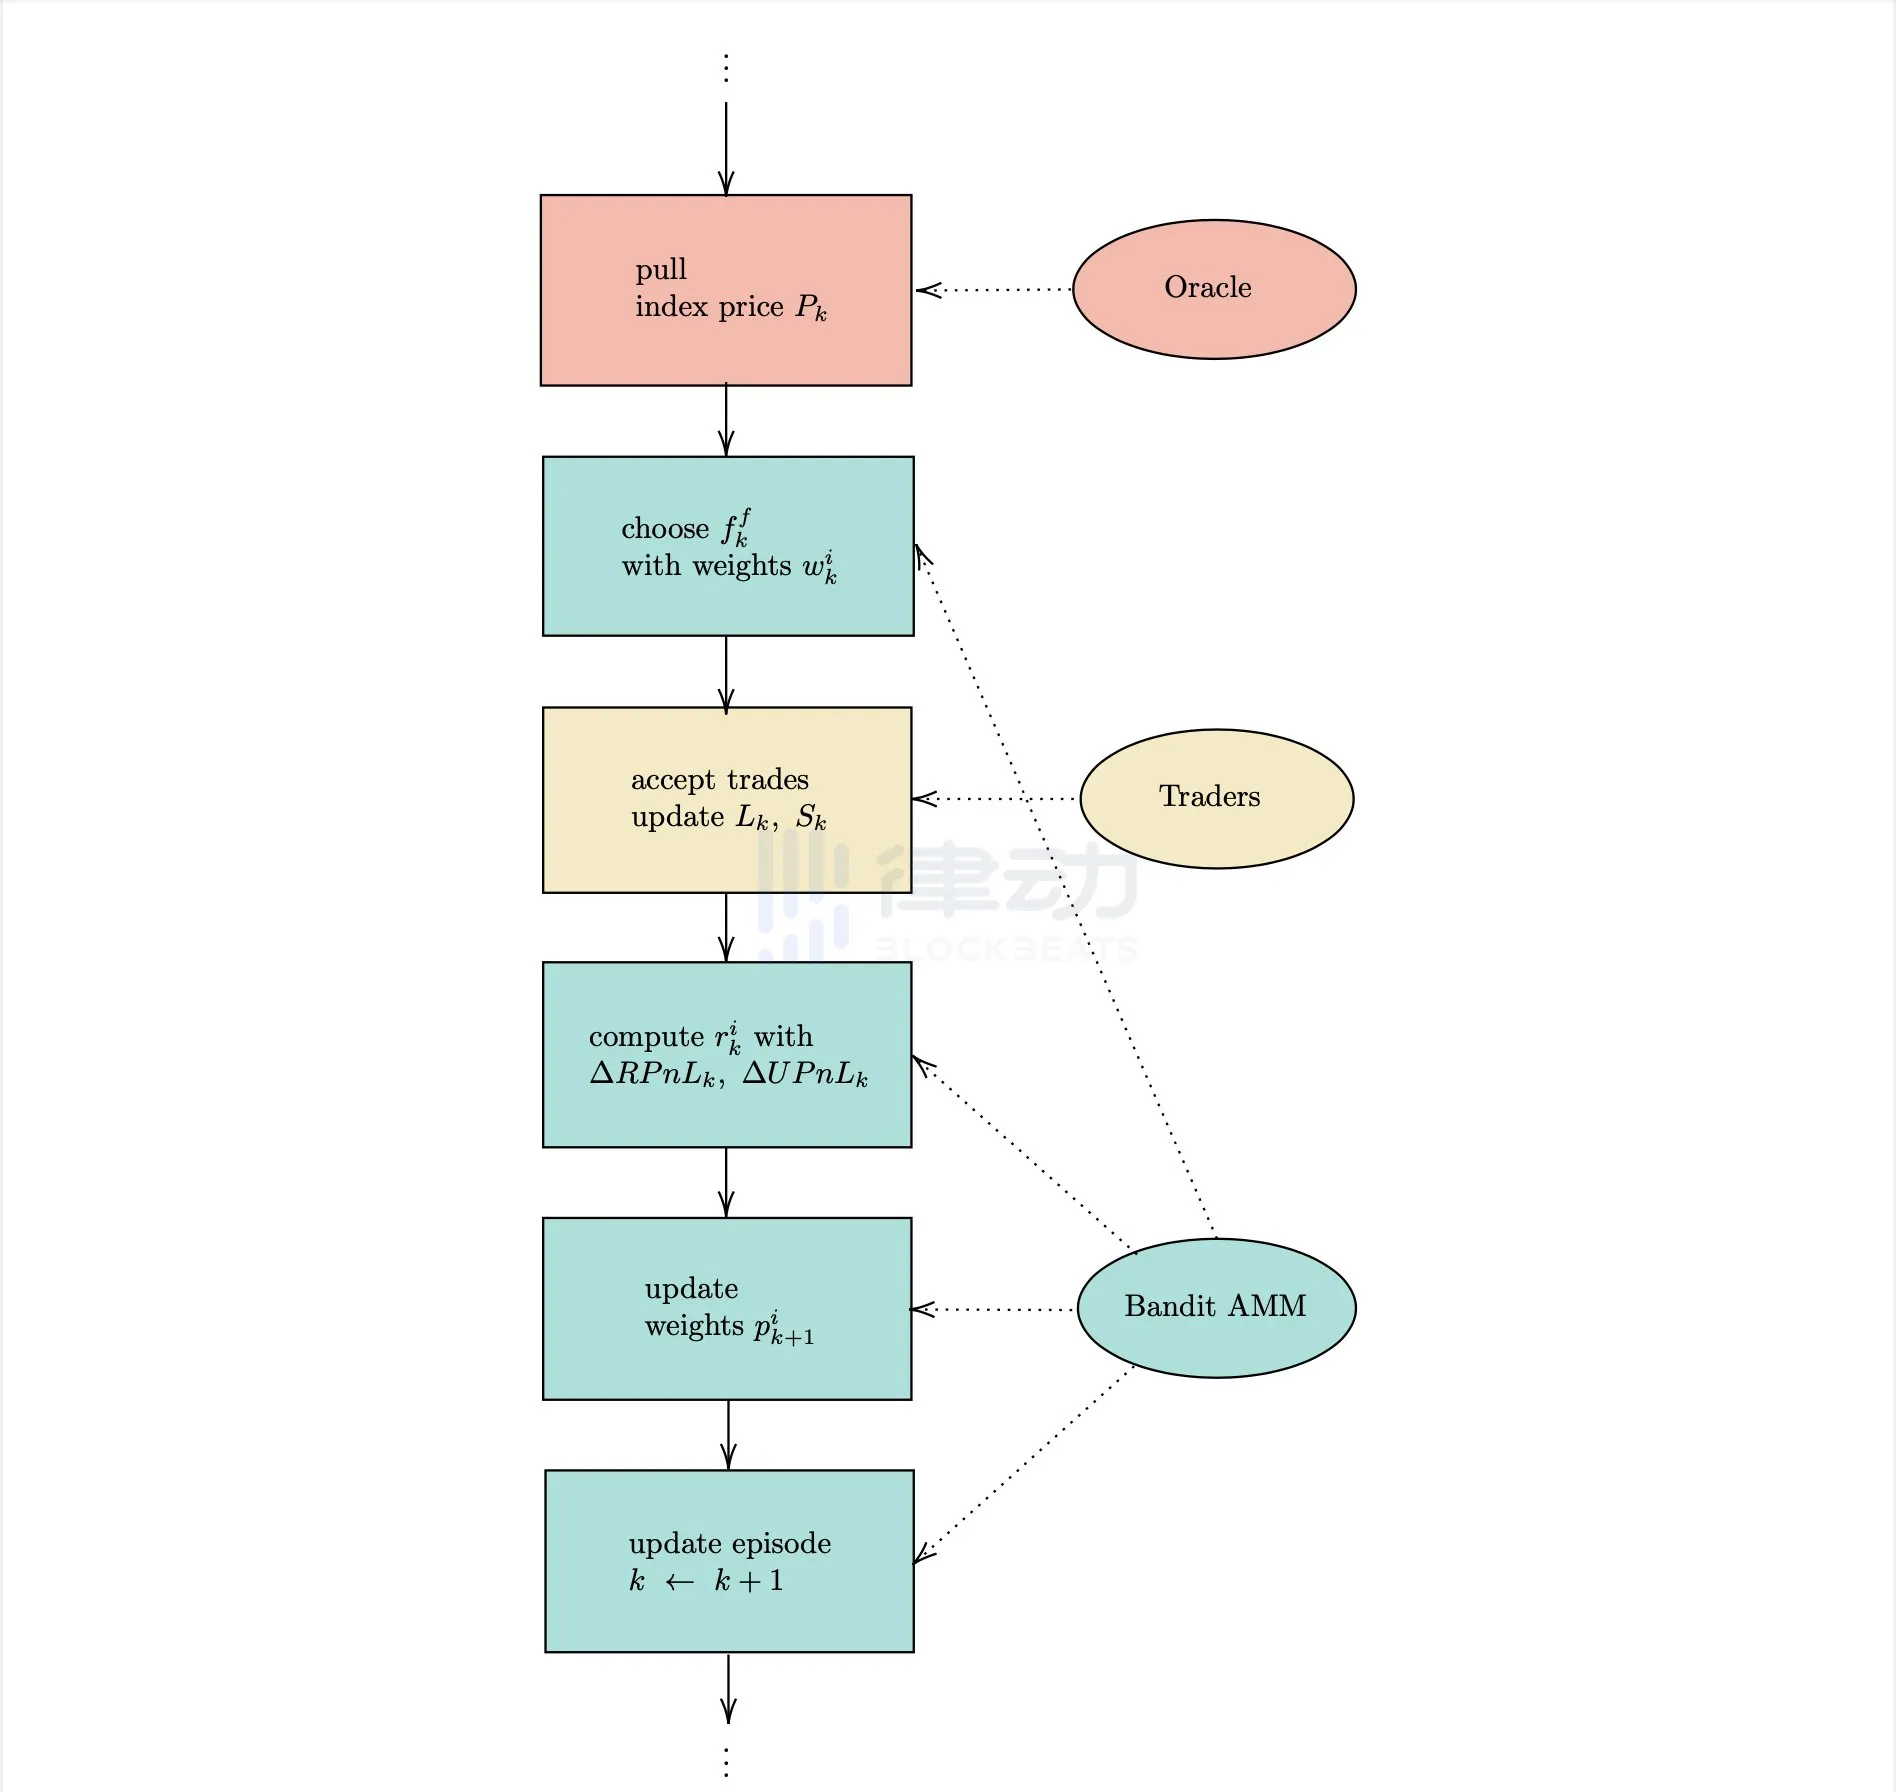
Cơ chế tỷ lệ cấp vốn dựa trên rủi ro đầu tiên giúp giảm thiểu rủi ro bằng cách bù đắp sự khác biệt giữa tổng vị thế mua và bán. Một ý tưởng khác là điều chỉnh tỷ lệ cấp vốn, nắm bắt nhu cầu của nhà kinh doanh chênh lệch giá để điều chỉnh sự mất cân bằng dài hạn và do đó giảm thiểu rủi ro. Được hướng dẫn bởi dòng suy nghĩ này, Vest chia tổng phí cấp vốn thành hai phần riêng biệt: khoản bồi thường cơ bản cho rủi ro hàng tồn kho của sàn giao dịch và tỷ giá thả nổi bổ sung để đáp ứng nhu cầu chênh lệch giá.
Quá trình tìm kiếm tỷ lệ tài trợ tối ưu là sự đánh đổi giữa thăm dò và khai thác, và Vest đã xây dựng một hệ thống đa mô hình máy cướp có vũ trang (Multi-Armed Bandit), sử dụng các phương pháp học tăng cường để thống nhất hai tỷ lệ tài trợ này.
Tiến độ dự án và bối cảnh đầu tư
Hiện tại, mọi thông tin public trên Vest Exchange chỉ là Bốn bài báo, chúng tôi không biết các cơ chế và công thức mới này sẽ được kết hợp như thế nào. Hình thức sản phẩm và lộ trình của DEX vẫn chưa được công bố nhưng theo thông tin chính thức tin tức, Trao đổi vest Mạng thử nghiệm sẽ sớm ra mắt. Đơn đăng ký đủ điều kiện hiện đang mở. Người dùng có thể đăng ký cấp chứng chỉ thử nghiệm nội bộ bằng cách điền vào biểu mẫu.
Vào ngày 29 tháng 1 năm 2023, Vest Exchange thông báo hoàn thành vòng hạt giống của mình về tài chính.Số tiền đầu tư vẫn chưa được tiết lộ. Jane Street, QCP Capital, Big Brain Holdings, Ascendex, Builder Capital, Infinity Ventures Crypto, Robert Chen (Ottersec), Pear VC, Cogitent, Moonshot Research, Fugazi Labs và những người khác đã tham gia đầu tư. Một trong những điều đáng chú ý nhất là Jane Street, một trong những nhà tạo lập thị trường lớn nhất thế giới và là công ty thương mại định lượng hàng đầu của Phố Wall.
Jane Street được biết đến với chuyên môn về ETF, nhưng ngày nay, họ đã mở rộng sang nhiều lĩnh vực khác nhau chẳng hạn như cổ phiếu, trái phiếu, quyền chọn và tiền điện tử và chiếm một vị trí quan trọng trong đó. Jane Street đặt công nghệ làm cốt lõi của mọi thứ, xóa mờ ranh giới giữa vai trò của nhà giao dịch và nhà nghiên cứu, trong đó mỗi nhân viên đều tận tâm phát triển các chiến lược giao dịch, tín hiệu giao dịch và phương thức thực hiện tốt hơn. Họ cũng ủng hộ mạnh mẽ việc tự động hóa, đồng thời đang tìm kiếm và mở rộng ranh giới hiệu quả của việc máy tính thay thế con người trong lĩnh vực tài chính. Điều đáng nói là SBF và Caroline Ellison, những người có liên quan sâu sắc đến vụ việc FTX và Alameda, đều làm việc cho Jane Street.
Tóm tắt
Vest Labs, nhà phát triển Vest Exchange, được thành lập tại Osaka, Nhật Bản vào tháng 8 năm 2022. Một số thành viên trong nhóm đến từ Tower Research Capital, một công ty giao dịch tần số cao đã thành lập. Đây là tất cả thông tin chúng tôi cung cấp có thể nhận được về đội. Khi Vest Labs được thành lập, họ tiết lộ rằng họ nhận được sự hỗ trợ của các quỹ đầu tư mạo hiểm có tầm nhìn, các công ty thương mại định lượng và các tổ chức toàn cầu. Trong thị trường tiền điện tử ngày nay, Vest không tham gia vào các hoạt động vận hành để đạt được nhiều sự tiếp xúc mà thay vào đó tập trung vào việc viết bài và tiến hành nghiên cứu. Có lẽ chính những công ty như Jane Street đã mang lại cho họ sự tự tin để luôn bí ẩn và cống hiến hết mình cho việc nghiên cứu.
Tôi không biết DEX Vest Exchange sẽ như thế nào. Có thể cuối cùng nó sẽ trông không khác gì những sàn tương tự khác, nhưng những nghiên cứu này đã thực sự giúp tôi Tôi thấy một hướng phát triển khác của DeFi: thay vì tiếp tục chất đống Lego lên bề mặt, nó đang di chuyển về lớp dưới cùng mà hầu hết mọi người không thể nhận ra.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan