


Lịch sử phát triển AMM
Tiêu đề gốc: "Sự phát triển của AMM"
Tác giả gốc: Benny Attar
Bản tổng hợp gốc: The Way of DeFi
Kể từ khi khái niệm tài chính xuất hiện, đã hình thành nên một "thị trường tài chính" tương ứng, khái niệm này có thể bắt nguồn từ việc buôn bán gia vị vào thế kỷ 17. Người trung gian đầu tư trong buôn bán gia vị bằng cách mua và bán cổ phiếu gia vị.Các nhà tạo lập thị trường cung cấp tính thanh khoản cao hơn, nhưng các nhà tạo lập thị trường ngày nay đã thay đổi đáng kể. Ngày nay, các nhà tạo lập thị trường có thể cung cấp tính thanh khoản cho cổ phiếu, ngoại hối và thậm chí cả tài sản thực và mua bất kỳ tài sản nào ở mức giá niêm yết công khai. Thị trường tài chính đã phát triển nhanh chóng theo thời gian và trong vài năm qua, chúng ta đã chứng kiến sự phát triển nhanh chóng của tài chính phi tập trung (DeFi) và sự gia tăng của việc tạo lập thị trường tự động. Trong bài viết này, tôi sẽ chủ yếu phân tích lịch sử phát triển của việc tạo thị trường tự động và tác động của nó đối với thị trường tiền điện tử.
Đầu tiên, tôi sẽ trình bày ngắn gọn về lịch sử hình thành thị trường tự động và nó đã phát triển như thế nào; sau đó sẽ là cuộc thảo luận về ba thế hệ AMM và phân khúc của chúng trong thị trường tiền điện tử Thị trường ứng dụng. Khi độ phức tạp của toán học, nền tảng ứng dụng và hợp đồng thông minh tăng lên theo thời gian, tôi hy vọng rằng với bài viết này, cả người dùng blockchain mới và có kinh nghiệm đều có thể hiểu được sự phát triển của các nhà tạo lập thị trường tự động và hiểu rõ hơn về lộ trình phát triển.
Để nắm bắt đầy đủ nội dung bài viết này, trước tiên bạn cần hiểu rõ các định nghĩa sau:
·Blockchain: Cơ sở dữ liệu phân tán phi tập trung trong đó các giao dịch được xác minh liên tục bởi mỗi nút và không thể bị giả mạo. Blockchain cũng là công nghệ cơ bản cho tất cả các loại tiền điện tử, ứng dụng phi tập trung và hợp đồng thông minh.
·Tài chính phi tập trung (DeFi): Sản phẩm tài chính dựa trên hợp đồng thông minh và công nghệ blockchain, DeFi đã mở ra cuộc cách mạng dân chủ hóa tài chính kỹ thuật số.
·Automated Market Maker (AMM): Nhóm giao dịch tài sản phi tập trung cho phép người dùng giao dịch tiền điện tử một cách liền mạch thông qua tính thanh khoản của họ.
·Sàn giao dịch phi tập trung (DEX): Một nền tảng ngang hàng cho phép người dùng giao dịch tài sản tiền điện tử mà không cần qua trung gian, thường sử dụng AMM làm nhóm giao dịch của họ.
·Nhóm thanh khoản: Một "nhóm" tài sản kỹ thuật số gồm các tài sản tiền điện tử được lưu trữ trong các hợp đồng thông minh. AMM chạy trên đầu nhóm thanh khoản.
·Nhà cung cấp thanh khoản (LP): Tương đương với nhà tạo lập thị trường trong AMM, đề cập đến những người gửi tài sản tiền điện tử của họ vào nhóm thanh khoản để tăng tính thanh khoản. hoàn lại, họ sẽ được thưởng bằng phí giao dịch do nhóm giao dịch có liên quan tạo ra.
Trái ngược với niềm tin phổ biến, các nhà tạo lập thị trường tự động không được phát minh hoàn toàn cho thị trường tiền điện tử. Trên thực tế, AMM đã được nghiên cứu chuyên sâu trong giới học thuật trong nhiều thập kỷ. Robin Hanson lần đầu tiên đề cập đến AMM vào năm 2002 trong nghiên cứu về quy tắc tính điểm thị trường logarit, sau đó nghiên cứu về AMM chủ yếu tập trung vào tổng hợp thông tin (2004), thị trường dự đoán (2006), mô hình Bayesian (2012). -các lĩnh vực tiền điện tử như thị trường cá cược (2012).
Tài liệu tham khảo đầu tiên về AMM trong lĩnh vực mã hóa là một bài đăng trên Reddit của Vitalik Buterin vào năm 2016, trong đó ông đã thảo luận về ý tưởng xây dựng trước đó một nền tảng giao dịch phi tập trung cũng giống như việc vận hành các thị trường dự đoán. Sau đó, ý tưởng của Vitalik bắt đầu lan rộng trong cộng đồng và nhanh chóng được cộng đồng theo dõi. Hai năm sau, Vitalik xuất bản một bài viết tiếp theo về AMM, trình bày chi tiết cách ông nhìn nhận nền tảng giao dịch phi tập trung. Vài tháng sau, Hayden Adams đã công bố ra mắt giao thức Uniswap, từ đó bắt đầu lịch sử của thế hệ AMM tiền điện tử đầu tiên.

AMM thế hệ thứ nhất: Xây dựng nền tảng
Uniswap đã giới thiệu các nhà tạo lập thị trường tự động vào lĩnh vực tiền điện tử một cách rất thiết thực, từ đó cách mạng hóa việc tạo lập thị trường tự động trong kinh doanh. Họ đề xuất một mô hình có tên là Nhà tạo lập thị trường sản phẩm không đổi (CPMM), một công thức đảm bảo DEX duy trì tính thanh khoản liên tục.
1) Sự trỗi dậy của Constant Product Market Maker (CPMM) và Uniswap
Uniswap giới thiệu công thức tạo lập thị trường sản phẩm cố định để đảm bảo rằng Ethereum Mã thông báo Giao dịch có tính thanh khoản ổn định, công thức như sau:
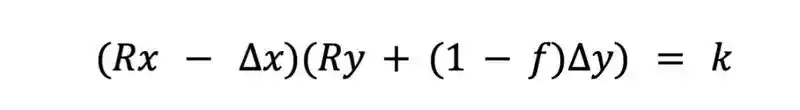
trong đó Rx và Ry đề cập đến nhau
Mã thông báo
Số tiền dự trữ f là phí giao dịch, k là hằng số, viết đơn giản như sau:
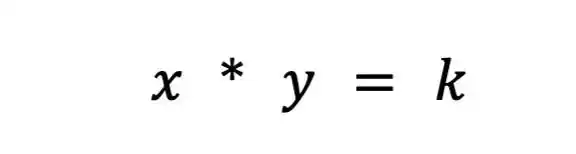
trong đó x là Mã thông báo 1, y là Mã thông báo 2 và k là hằng số.
Về cơ bản, Uniswap kết hợp hai tài sản đang được giao dịch vào một nhóm thanh khoản. Mục tiêu của Uniswap là đảm bảo rằng quy mô tài sản của nhóm thanh khoản không đổi bất kể quy mô giao dịch. Hãy làm một phép tương tự: Giả sử tài sản ) tăng, x (ETH) giảm nên nhóm giao dịch sẽ mất cân bằng và nghiêng về phía tài sản chảy vào nhóm, lúc này các nhà kinh doanh chênh lệch giá sẽ tham gia đổi lấy lợi nhuận (Lưu ý: Khi nhóm giao dịch nghiêng, điều đó có nghĩa là giá tài sản đi chệch hướng (có chỗ cho hoạt động kinh doanh chênh lệch giá) và cuối cùng trở lại trạng thái cân bằng.

x*y=k Market Maker, Vitalik Buterin
Mô hình Uniswap CPMM là một sự thay đổi mô hình trong AMM vì một số lý do. Trước hết, đây là nền tảng giao dịch phi tập trung đầu tiên loại bỏ hoàn toàn người trung gian. Thứ hai, nó đạt được sự kết hợp giữa thanh khoản, giao dịch nhanh và cơ chế trên chuỗi và có thể báo giá ở mức giá chính xác. Đây là một cuộc cách mạng. Tất nhiên, Điều ấn tượng nhất là chỉ mất khoảng 300 dòng mã để thực hiện việc này. Kể từ khi ra mắt, Uniswap cho đến nay đã là DEX được sử dụng nhiều nhất.

Nguồn dữ liệu: Dune Analytics, @hagaetc
Nhược điểm của Nhà tạo lập thị trường sản phẩm cố định (CPMM)
Mặc dù Uniswap và CPMM ban đầu đã đạt được tiến bộ vượt bậc trong AMM nhưng vẫn còn một số nhược điểm như: trượt giá, mất mát tạm thời và rủi ro bảo mật.
Trượt giá là sự chênh lệch giữa giá dự kiến của một lệnh và giá thực hiện lệnh. Do tính biến động của tiền điện tử, giá của mỗi token sẽ dao động do khối lượng giao dịch và hoạt động. Thông thường nhất, các nhóm có ít thanh khoản hoặc đột nhiên có khối lượng giao dịch lớn sẽ dễ bị trượt giá hơn. Tỷ lệ trượt giá cho biết giá của một tài sản cụ thể đã thay đổi bao nhiêu trong suốt giao dịch và cũng thể hiện khả năng chịu trượt giá của người dùng.
Tổn thất tạm thời là sự thay đổi về giá của tài sản mà bạn gửi vào nhóm thanh khoản. Do những biến động giá xảy ra bên ngoài nhóm thanh khoản, người dùng (người gửi tiền) gửi tiền vào nhóm thanh khoản sẽ phải đối mặt với việc mất thu nhập tiềm năng. Khi giá tài sản thay đổi nhiều hơn, người tiết kiệm phải đối mặt với những tổn thất tạm thời lớn hơn. Vì vậy, stablecoin ít rủi ro hơn nhiều về mặt tổn thất tạm thời, được đặt tên như vậy vì tổn thất xảy ra vô thường, nhưng tôi thích nói tổn thất phân kỳ hơn.
Các rủi ro khác ảnh hưởng đến CPMM chủ yếu đến từ các rủi ro bảo mật cố hữu trong hợp đồng thông minh, nền tảng và nhóm bộ nhớ của chúng. Khi hệ sinh thái trưởng thành, an ninh và phòng ngừa MEV cũng vậy, và nói chung, bất kỳ ai tham gia vào lĩnh vực tài chính phi tập trung đều phải chuẩn bị tinh thần chịu tổn thất tài chính vì ngành này vẫn đang ở giai đoạn đầu.
2) Nhà tạo lập thị trường tổng cố định (CSMM)
Và CPMM ( Hằng số Nhà tạo lập thị trường sản phẩm) Một mô hình tương tự khác là Nhà tạo lập thị trường tổng không đổi (CSMM). Trong AMM (Automated Market Maker) này, nó rất phù hợp với kịch bản thay đổi giá trong giao dịch gần bằng 0 nhưng không thể cung cấp thanh khoản không giới hạn, chúng tuân theo công thức sau:

Trong đó Rx và Ry là khoản dự trữ của mỗi Token, và f là giao dịch. Chi phí, k, là một hằng số. Một công thức đơn giản hơn được biểu diễn dưới dạng:

Trong đó x là Mã thông báo 1, y là Mã thông báo 2 và k là a không thay đổi. Theo công thức này có thể vẽ được đường thẳng sau.

Sơ đồ trực quan của CSMM (Dmitriy Berenzon)
Tuy nhiên, khi giá ngoài chuỗi và giá trong nhóm xuất hiện, Mã thông báo Khi có sự không khớp, thiết kế này sẽ mang lại cho các nhà giao dịch và nhà kinh doanh chênh lệch giá cơ hội tiêu thụ lượng dự trữ trong nhóm, phá hủy sự ổn định của nhóm thanh khoản và tập trung tài sản trong nhóm thanh khoản vào một tài sản nhất định, do đó khiến nhóm thanh khoản bị suy giảm. sụp đổ. Không thể hoạt động bình thường. Cũng chính vì lý do này mà CSMM đã trở thành mô hình AMM hiếm khi được sử dụng.

Thuộc tính đồng nhất của các nhà tạo lập thị trường tự động (Jensen, Nielsen, Pourpouneh, Ross ;)
Nhà tạo lập thị trường trung bình không đổi (CMMM)
Loại mô hình AMM này chủ yếu là Nhà tạo lập thị trường trung bình không đổi (CMMM) do Balancer quảng bá. Trong AMM này, mỗi nhóm thanh khoản có thể có nhiều loại tài sản hơn hai tài sản truyền thống và không giống như hệ thống tính trọng số 50:50 cổ điển, các tài sản khác nhau có thể được tính trọng số khác nhau trong mô hình này, nhưng cuối cùng nó yêu cầu giá trị trung bình hình học có trọng số của từng tài sản dự trữ không thay đổi. CMMM thỏa mãn phương trình sau:

Trong đó R là số tiền dự trữ của từng tài sản, w là trọng số của từng tài sản và k là hằng số. Nếu nó nằm trong nhóm thanh khoản ngang bằng với ba tài sản, phương trình có thể được đơn giản hóa như sau:

trong đó x là Mã thông báo 1, y là Mã thông báo 2, z là Mã thông báo 3 và k là hằng số. Có phần giới thiệu rất chi tiết trong tài liệu Balancer.

Nguồn: Sách trắng Balancer
CMMM Mặc dù có thể áp dụng đồng thời tối đa tám tài sản khác nhau nhưng các vấn đề với AMM thế hệ đầu tiên (chẳng hạn như tổn thất tạm thời và vốn thấp hiệu quả) CMMM không giải quyết được vấn đề, nhưng AMM thế hệ đầu tiên vẫn là nền tảng của AMM hiện đại.
AMM thế hệ thứ hai: Cải thiện các khiếm khuyết
Trong AMM thế hệ thứ nhất, biến động giá , các khoản lỗ tạm thời, hiệu quả sử dụng vốn, các vấn đề về an ninh và tính sẵn có có tác động lớn đến AMM. May mắn thay, xã hội đang háo hức với sự đổi mới. Ngay sau khi AMM thế hệ đầu tiên xuất hiện, một thế hệ AMM mới đã ra đời. Chúng tôi khó có thể đưa ra thời gian chính xác về sự xuất hiện của nó, nhưng DeFi Summer năm 2020 chắc chắn là một sự kiện quan trọng chất xúc tác. Nổi tiếng nhất trong số AMM thế hệ mới là Curve Stableswap.
1) CPMM kết hợp và Curve.Fi
Curve Finance kết hợp CPMM truyền thống và CSMM để tạo ra CPMM kết hợp , còn được gọi là Stableswap (Ghi chú của người dịch: Stableswap kết hợp đặc điểm trượt giá thấp với tổng không đổi và thanh khoản không giới hạn với sản phẩm không đổi), trong đó Curve đề xuất một công thức tiên tiến có thể tạo ra mức thanh khoản chuyên sâu theo cấp số nhân, phần lớn đường cong này thuộc về tỷ giá hối đoái tuyến tính, công thức cụ thể như sau:

Trong đó x là lượng dự trữ cho từng tài sản, n là số lượng tài sản, D là bất biến (tổng giá trị dự trữ), A là hệ số khuếch đại (tương tự như a "đòn bẩy", biểu thị độ cong của đường cong).
Curves Stableswap là một loại CSMM đặc biệt. Khi nhóm thanh khoản được cân bằng, đó là CSMM. Một khi nhóm trở nên mất cân bằng, nó sẽ chuyển sang CPMM. , giúp giảm đáng kể độ trượt giá khi giao dịch các tài sản liên quan bằng cách tìm kiếm thị trường phù hợp với chính nó.

Đường cong màu trắng Paper
Stableswap của Curve rất phù hợp với stablecoin vì ở chế độ này, nó ít ảnh hưởng đến giá giao dịch. Chúng ta cũng sẽ thấy Curve ra mắt sau. Phiên bản thứ hai của AMM được thiết kế cho các tài sản không tương quan.
Curve chắc chắn là một trong những người chiến thắng trong AMM thế hệ thứ 2. Ngay cả khi đối mặt với thị trường gấu hiện tại, TVL bị Curve khóa vẫn chiếm một tỷ trọng lớn chia sẻ.

Nguồn dữ liệu: Dune Analytics, @naings
Ngoài Curve, AMM thế hệ thứ hai còn đạt được nhiều thành tựu quan trọng khác, một số trong đó còn giải quyết được việc mở rộng khác nhau các vấn đề chúng tôi gặp phải trong AMM thế hệ đầu tiên.
2) Các AMM thế hệ thứ hai khác
Các nhà tạo lập thị trường tự động ảo (vAMM), các công cụ phái sinh và Thỏa thuận gia hạn vĩnh viễn
Thỏa thuận vĩnh viễn mở ra các giao dịch hợp đồng vĩnh viễn thông qua chế độ 100% trên chuỗi, đưa AMM vào một lĩnh vực ứng dụng mới. Nói một cách đơn giản, hợp đồng vĩnh viễn là các công cụ phái sinh tương tự như hợp đồng tương lai nhưng không có ngày hết hạn. Các giao thức vĩnh viễn sử dụng công thức AMM tương tự như Uniswap ( x * y = k ), nhưng không có nhóm thanh khoản (k) để lưu trữ tài sản. Thay vào đó, tất cả tài sản được lưu trữ trong hợp đồng thông minh, chứa tất cả tài sản hỗ trợ vAMM. Như phần "ảo" của vAMM ngụ ý, vAMM không trao đổi thực
Token được sử dụng để trao đổi các tài sản tổng hợp ảo như các công cụ phái sinh.
Kể từ khi ra mắt Giao thức vĩnh viễn, đã có rất nhiều đổi mới và cường điệu xung quanh giao dịch phái sinh trên chuỗi và nhiều nền tảng khác cũng đã xuất hiện chẳng hạn như: Synthetix ;, GMX, FutureSwap, v.v.
Các nhà tạo lập thị trường tích cực (PMM) và DODO
Để tăng tính thanh khoản của giao thức và tối đa hóa việc sử dụng vốn, DODO đã giới thiệu một nhà tạo lập thị trường chủ động (PMM). Tóm lại, PMM tận dụng các oracle trên chuỗi để thu thập dữ liệu giá chính xác và tổng hợp thanh khoản xung quanh giá thị trường hiện tại. Để làm được điều này, DODO cần thay đổi đường cong của nhóm tài sản một cách kịp thời để đảm bảo có đủ thanh khoản và tạo ra đường cong phẳng hơn theo giá thị trường. Khi đường cong trở nên phẳng hơn và tính thanh khoản trở nên phổ biến hơn, người dùng có thể hưởng lợi từ độ trượt giá thấp hơn. DODO cũng thực hiện thanh khoản đơn phương, một giao dịch tương ứng với hai nhóm độc lập (một nhóm mua và một nhóm bán). Ở một khía cạnh nào đó, PMM gần với mô hình tạo lập thị trường truyền thống hơn.

DODO PMM Curve và Uniswap AMM Curve (DODO)
Bancor
Bancor là một trong những dự án gốc DeFi sớm nhất và quá trình phát triển Bancor cũng đầy kịch tính. Bancor là AMM đầu tiên và lớn nhất được ra mắt trong lịch sử blockchain thông qua TGE. Tuy nhiên, các vấn đề về tập trung và bảo mật đã cản trở sự tăng trưởng của Bancor trong những tháng đầu và cuối cùng dẫn đến việc Uniswap trở lại vị trí thống trị thị trường một cách muộn màng.
Tuy nhiên, bản thân Bancor cũng có một số đổi mới đáng nói. Giao thức Bancor ban đầu đã phát minh ra các nhóm thanh khoản ngày nay, mà lúc đó họ gọi là "rơle" và "mã thông báo thông minh". Bancor V2 và V2.1 mang lại khả năng bảo vệ chống mất mát tạm thời (sau 100 ngày đặt cọc tài sản) và thanh khoản một chiều. Bancor 3 giới thiệu tính năng bảo vệ tổn thất tạm thời ngay lập tức, tính năng gộp tự động và phần thưởng hai mặt cũng như nhiều tính năng thú vị khác. Tuy nhiên, trong những tháng gần đây, giao thức này đã gặp phải một số vấn đề về thiết kế đã cản trở việc gia nhập hàng ngũ các DEX hàng đầu.
SushiSwap và khai thác thanh khoản
Vào tháng 8 năm 2020, một nhà phát triển ẩn danh đã phân nhánh mã nguồn của Uniswap và tạo ra một dự án thu hút nhiều sự chú ý hơn từ cộng đồng DeFi thông qua mã thông báo quản trị và phần thưởng đặt cược. Thông qua cuộc tấn công của ma cà rồng vào Uniswap, Sushiswap nhanh chóng trở nên phổ biến và thu hút một lượng lớn người dùng. Trong lịch sử DeFi, vụ "thâu tóm thù địch" on-chain đầu tiên đã xảy ra. Sau cuộc tấn công, Sushiswap đã đạt được gần 9% khối lượng giao dịch DEX và rất nhiều mối quan tâm của cộng đồng. Tuy nhiên, vài ngày sau, người sáng lập có bút danh Chef Nomi đã bán toàn bộ quỹ phát triển với giá 38.000 ETH (khoảng 14 triệu USD), gây ra sự phẫn nộ từ cộng đồng và Chef Nomi đã trả lại tiền và đưa ra thông báo xin lỗi. Kể từ khi thành lập gây tranh cãi, Sushiswap đã phát triển một hệ sinh thái DeFi được đánh giá cao với bộ công cụ DeFi bao gồm DEX đa chuỗi, thị trường cho vay,
Mã thông báo
Launchpad, Hệ thống phần thưởng Netframe thanh khoản và khung phát triển AMM gần đây nhất. Bất chấp khởi đầu khó khăn, Sushiswap đã tạo được danh tiếng đáng gờm cho chính mình.
Bộ tổng hợp
Trong khi Bộ tổng hợp không phải là một phần cốt lõi trong quá trình phát triển AMM, nhưng trong thế hệ thứ hai của AMM, một cải tiến khác đáng được nhắc đến đã xuất hiện: công cụ tổng hợp DEX. Nói tóm lại, các công cụ tổng hợp DEX có thể lấy thanh khoản từ các DEX khác nhau và cung cấp cho người dùng những gì tốt nhất
Mã thông báo
Tỷ giá. Công cụ tổng hợp DEX nổi tiếng nhất là 1inch, các công cụ khác bao gồm: Paraswap, OpenOcean. Gần đây, CowSwap cũng đã thực hiện một số cải tiến đáng chú ý trong không gian tổng hợp.
3) Đánh giá về AMM thế hệ thứ hai
Ở thế hệ AMM thứ hai, chúng tôi thấy rằng các vấn đề tồn tại ở thế hệ AMM đầu tiên đang được giải quyết thông qua các phương trình toán học phức tạp, thiết kế nhóm thanh khoản độc đáo và tạo ra nhiều trường hợp sử dụng tài chính khác nhau cho AMM.
AMM thế hệ thứ ba: gã khổng lồ đương đại
Sau khi phân tích thế hệ thứ hai Sau những đổi mới của AMM thế hệ thứ nhất, người ta sẽ nghĩ rằng AMM thế hệ thứ ba sẽ đưa những chuyển đổi này lên một tầm cao hơn thông qua các nghiên cứu và giải pháp phức tạp hơn, nhưng AMM thế hệ thứ ba chủ yếu bao gồm hai sự tự chuyển đổi từ thế hệ thứ hai. Những gã khổng lồ thế hệ mới hơn chiếm ưu thế: Uniswap V3 và Curve V2.
Trong phần này, chúng ta sẽ phân tích những đổi mới đột phá, sự thống trị của họ và cách họ dồn thị trường. Chúng ta sẽ kết thúc chương này với một số AMM khác đã mang lại sự đổi mới đáng kể trong những tháng gần đây. Nhìn vào dòng thời gian, thế hệ AMM thứ ba bắt đầu vào giữa năm 2021 cho đến khi thị trường tiền điện tử giảm giá trong những tháng gần đây.
1) Uniswap V3 và tính thanh khoản tập trung
Ban đầu, chúng tôi đã thảo luận về sự ra đời của Uniswap và sự thống trị của nó trên thị trường. Vào tháng 5 năm 2020, Uniswap đã ra mắt phiên bản thứ hai, Uniswap V2, giới thiệu các cặp ERC20, dự báo giá, hoán đổi flash và nhiều cải tiến kỹ thuật khác. Mặc dù không có thay đổi đáng kể nào về bề mặt của nền tảng nhưng đây chắc chắn là một bước đổi mới. Uniswap V3 tạo ra một mô hình mới cho các nhà tạo lập thị trường tự động.

Nguồn phiên bản Uniswap: Kyros VenturesKyros Ventures
Vào tháng 3 năm 2021, Uniswap đã công bố phiên bản thứ ba, Uniswap V3. Trong nội dung cập nhật, họ đã giới thiệu hai tính năng mới chính: thanh khoản tập trung và nhiều tầng phí. Thanh khoản tập trung cho phép LP kiểm soát chính xác phạm vi giá phân bổ vốn của họ, từ đó cải thiện đáng kể hiệu quả sử dụng vốn và giảm trượt giá, đồng thời ngăn ngừa bất kỳ sự hồi tưởng nào về tài sản. điều chỉnh tỷ suất lợi nhuận của họ trước sự biến động.

Kể từ khi ra mắt Uniswap V3, họ có khối lượng giao dịch xấp xỉ 700 tỷ USD, chiếm 90% tổng số giao dịch trong các phiên bản khác nhau của Uniswap, bên cạnh TVL là hơn 5,5 tỷ USD (đạt đỉnh 10 tỷ USD vào tháng 11 năm 2021) chiếm phần lớn thị phần DEX.

Nguồn dữ liệu: Dune Analytics @Bibip
2) Curve V2 và Tự động hóa
Trước đây chúng ta đã thảo luận về CPMM lai được tạo bởi Curve, Stableswap và Sự gia tăng của họ trong các sàn giao dịch phi tập trung được gắn trực tiếp vào tài sản. Vài tháng sau khi phát hành Uniswap V3, Curve đã công bố Curve V2 của họ để cạnh tranh với Uniswap V3.
Trong Curve V2, Curve mở rộng đổi mới Stableswap của họ và hỗ trợ các nhóm hiệu quả cho tất cả tài sản, không chỉ stablecoin. Ngoài ra, tương tự như Uniswap V3, Curve cũng giới thiệu tính thanh khoản tập trung, với một lưu ý: LP không thể chọn phạm vi thanh khoản của mình. Thay vào đó, các thuật toán tạo thị trường nội bộ của Curve và các dự đoán về giá tạo ra các giới hạn thanh khoản tạo ra môi trường thụ động cho LP. Curve tin rằng tính thanh khoản tập trung trên Uniswap là quá khó đối với những người mới làm quen với DeFi và Curve V2 thân thiện hơn với những người mới tham gia. Ngoài tính thanh khoản tập trung tự động, Curve còn giới thiệu các nhóm tùy chỉnh để phù hợp với bất kỳ ý tưởng nào của LP (mặc dù việc tạo nhóm khá phức tạp).
Mặc dù thanh khoản tập trung là một phát minh đột phá trong tự động hóa, nhưng nó cũng khiến người dùng DeFi có kinh nghiệm không thể chủ động quản lý tiền của mình. Cùng với trải nghiệm người dùng đáng sợ của Curve, nhiều altcoin hơn vẫn chọn Uniswap. Phải nói rằng, Curve hoạt động tốt hơn Uniswap về mặt hiệu quả và độ trượt giá.
Tại thời điểm viết bài, TVL của Curve thực sự cao hơn Uniswap khoảng 500 triệu USD, mặc dù TVL đỉnh cao của nó cao hơn gấp đôi Uniswap (240 Một trăm triệu đô la Mỹ). Tuy nhiên, Curve luôn xếp sau Uniswap ở nhiều số liệu khác như tổng khối lượng, doanh thu và vốn hóa thị trường.
Uniswap và Curve trong 180 ngày qua Tổng doanh thu hàng ngày (Nguồn: Token Terminal)
Doanh thu hàng ngày của Uniswap, Curve và Balancer trong vòng 365 ngày qua vốn hóa thị trường (Nguồn: Token Terminal)
Tóm lại, Curve có thể thu hút nhiều người dùng DeFi cao cấp hơn và xu hướng cho thấy sự thống trị của Curve đang tăng lên. tương đương hoặc thậm chí mạnh hơn Uniswap, nhận thức về thị trường và mở rộng ứng dụng là những lý do chính cản trở sự phát triển của nó. Nhưng cuối cùng, Uniswap V3 và Curve V2 mới là hai kẻ chiến thắng chính của AMM thế hệ thứ 3. Điều đáng nói là những cải tiến AMM đáng chú ý khác của thế hệ thứ 3, mặc dù những cải tiến này chưa nhận được nhiều sự chú ý như Uniswap và Curve. công nghệ của họ không thể được đánh giá thấp.
3) AMM thế hệ thứ ba khác
Chắc chắn
Chắc chắn là một AMM được xây dựng trên chuỗi công khai Fantom, cho phép các giao dịch bị trượt giá với chi phí thấp, gần như bằng 0 đối với các tài sản có liên quan và không liên quan. Mặc dù nó không có bất kỳ cải tiến đáng kể nào về thiết kế AMM nhưng Solidly có những tính năng phức tạp Mã thông báo Cơ chế kinh tế và thiết kế liên quan khuyến khích sự tăng trưởng nhanh chóng về khối lượng giao dịch và khối lượng tài sản, không giống như các AMM tiền điện tử truyền thống chỉ khuyến khích các nhà cung cấp thanh khoản. Solidly nổi tiếng với người sáng lập Andre Cronje, là cha đẻ của DeFi, cuối cùng ông đã chọn rời bỏ ngành và gây ra sự sụp đổ của toàn bộ Fantom TVL, nhưng Solidly cũng mang lại rất nhiều danh tiếng cho Fantom.
Lifinity
Lifinity được xây dựng trên blockchain Solana, mở rộng và kết hợp một số cơ chế AMM của Uniswap và DODO : Thị trường năng động tạo và thanh khoản tập trung. Mặc dù thanh khoản tập trung cải thiện hiệu quả vốn nhưng vấn đề thua lỗ tạm thời vẫn còn phổ biến.Do đó, Lifinity bổ sung một cơ chế tạo thị trường tích cực, nhà tiên tri Pyth, dựa trên thanh khoản tập trung. Vì nhóm thanh khoản của Lifinity không dựa vào các nhà kinh doanh chênh lệch giá để giữ giá chính xác nên nguy cơ thua lỗ tạm thời sẽ giảm đi đáng kể. Lifinity cũng đã bổ sung cơ chế tái cân bằng tự động để đảm bảo giá trị của cả hai tài sản trong nhóm không thay đổi.
Lifinity sử dụng oracle và tính thanh khoản tập trung Tạo thị trường tích cực
Tương lai của AMM: Giải quyết các vấn đề cốt lõi
Trong bài viết này, chúng ta thảo luận về Tìm hiểu cách thực hiện AMM tiền điện tử đã phát triển từ các phương trình đại số đơn giản thành các hệ sinh thái sáng tạo. Hiện tại, sự quan tâm của nhà phát triển đối với DeFi đang ngày càng tăng và tính sẵn có của sản phẩm đang được cải thiện.
Tuy nhiên, trở ngại lớn nhất cần vượt qua hiện nay chính là hệ sinh thái. Người dùng tích cực trong lĩnh vực tài chính phi tập trung vẫn chỉ là một phần nhỏ trong tổng số người dùng tiền điện tử và họ thậm chí còn ít được nhắc đến hơn trong hệ thống tài chính toàn cầu. Để tạo ra một mô hình tài chính mới, người dùng là điều kiện tiên quyết. Mặc dù việc giải quyết các vấn đề như thua lỗ tạm thời, hiệu quả sử dụng vốn và trượt giá có tác động tích cực trong việc thúc đẩy ứng dụng DeFi trên toàn cầu, nhưng những đổi mới này thường khiến DeFi trở nên phức tạp hơn. Một sản phẩm tốt có thể là "DeFi ở phía sau, FinTech ở phía trước" (ám chỉ thực tế rằng phần phụ trợ cơ bản của ứng dụng là tài chính phi tập trung và trải nghiệm người dùng có thể liền mạch như công nghệ tài chính hiện đại), đó cũng là điều dẫn đầu ngành này.Điều kiện cần cho một xu hướng.
Từ góc độ dữ liệu, Uniswap hiện là DEX lớn nhất, với 600.000 người dùng duy nhất trong lịch sử. Mặt khác, Coinbase CEX lớn nhất, với hơn 100 triệu người dùng. Điều này có nghĩa là mặc dù hơn 100 triệu người đã quan tâm đến tiền điện tử nhưng chưa tham gia vào lĩnh vực DeFi, nơi họ có thể kiểm soát khoản đầu tư tài sản của mình, những nền tảng tạo điều kiện thuận lợi cho việc chuyển đổi người dùng tiền điện tử mới sang DeFi sẽ giành được Chiến thắng trong "Chiến tranh DEX".
Trên thực tế, chúng tôi đã thấy xu hướng này trên nhiều nền tảng DeFi. Các giao thức này có xu hướng ưu tiên tài liệu được viết tốt, bố cục đơn giản và nền tảng được ứng dụng trò chơi, giúp người mới bắt đầu bước vào thế giới tài chính phi tập trung dễ dàng hơn.
Tuần trước, Trader Joe's, DEX lớn nhất trên Avalanche, đã công bố sổ thanh khoản AMM mới của họ, cho phép định giá thanh khoản khi các Vị thế cố định chiếm ưu thế ý tưởng về thanh khoản tập trung tiến thêm một bước nữa và cũng có một hệ sinh thái tài chính tích hợp, đơn giản và dễ sử dụng. Đây có thể là xu hướng phát triển hiện nay. Những cải tiến khác trong những tháng gần đây bao gồm AMM lai, AMM thu MEV và sự gia tăng các trường hợp sử dụng Bitcoin trong môi trường DeFi. Việc sáp nhập ETH được chờ đợi từ lâu vào tháng tới cũng sẽ tác động lớn đến sự phát triển của tài chính phi tập trung, điều này cũng sẽ cung cấp băng thông lớn hơn cho các giao dịch sau khi mức tiêu thụ năng lượng của Ethereum giảm 99%.
Nói chung, làm thế nào để có thể áp dụng tài chính phi tập trung trong các kịch bản phổ thông vẫn là trở ngại lớn nhất trước mắt chúng tôi, nhưng qua phần giới thiệu của bài viết này, tôi có thể chắc chắn rằng ngành này đang thay đổi từng ngày.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia