Panoptic: Các tổ chức hàng đầu lạc quan về thị trường quyền chọn mới dựa trên Uniswap
Tiêu đề gốc: Panoptic: Giải quyết vấn đề tùy chọn lâu năm của DeFi
Tác giả gốc: Ling Young Loon , một trong những nhà đầu tư của Panoptic
Bản tổng hợp gốc: Leo, BlockBeats
Như chúng ta đã biết, giao dịch quyền chọn phức tạp hơn giao dịch giao ngay. Giao dịch giao ngay là về các sản phẩm cụ thể, trong khi giao dịch quyền chọn là về quyền. So với lợi thế về đòn bẩy cao và tính linh hoạt, nhược điểm của giao dịch quyền chọn cũng là rất rõ ràng: Chi phí cao, tính thanh khoản kém, v.v. Giao dịch quyền chọn chiếm tỷ trọng lớn trong tài chính truyền thống, nhưng trong DeFi, giao dịch quyền chọn chưa quá hoàn thiện và phổ biến.
Gần đây, giao thức Panoptic dựa trên Uniswap đã hoàn thành khoản đầu tư 4,5 triệu USD do Gumi Crypto Capital Financing dẫn đầu, Panoptic là một giao thức DeFi tùy chọn được thành lập vào tháng 7 năm nay bởi Jesper Kristensen, cựu giám đốc nghiên cứu tại Advanced Blockchain AG và Guillaume Lambert, giáo sư vật lý ứng dụng tại Đại học Cornell. Phiên bản AMM đầu tiên của nó dự kiến sẽ ra mắt vào quý đầu tiên của năm năm sau Ling Young Loon, một trong những nhà đầu tư dự án, đã viết một bài về Panoptic được BlockBeats tổng hợp và biên soạn như sau:
Thị trường phái sinh rất lớn so với cổ phiếu. Về lý thuyết, thị trường cao cấp là thường lớn hơn 1 nghìn tỷ, khoảng 33 tỷ hợp đồng quyền chọn đã được giao dịch vào năm 2021. Nhưng ngày nay, tổng giá trị của các quyền chọn DeFi bị khóa chỉ là 500 triệu, hầu hết giao dịch quyền chọn tiền điện tử diễn ra trên Deribit (nền tảng giao dịch phái sinh tiền điện tử) và con đường hiệu quả đến các vị trí quyền chọn có đòn bẩy vẫn chưa được phát hiện.
Tôi rất ấn tượng với Panoptic, do Guillaume và Jesper thành lập. Họ tin rằng mô hình của họ cung cấp giải pháp gốc DeFi mạnh mẽ. Bài viết này sẽ cung cấp cái nhìn tổng quan toàn diện về triển vọng của các tùy chọn DeFi, các vấn đề cốt lõi của nó và tầm quan trọng của Panoptic.
Nhanh chóng hiểu các lựa chọn
Quyền chọn mua cung cấp cho chủ sở hữu quyền chọn quyền mua một tài sản ở một mức giá cố định và quyền chọn bán cung cấp cho chủ sở hữu quyền chọn quyền bán một tài sản ở một mức giá cố định. giá. Trong một sàn giao dịch tập trung P2P, các quyền chọn được mua (bán) bởi một người nào đó, thường được hỗ trợ bằng tài sản thế chấp trên tài sản cơ bản. Sau đó, ai đó có thể mua quyền chọn và trả phí bảo hiểm cho người bán quyền chọn. Các thư viện tùy chọn phi tập trung cho DeFi, chẳng hạn như Ribbon Finance, là những nhà cung cấp tùy chọn thực sự tự động và ETH gửi trong thư viện được sử dụng cho các tùy chọn gọi và bán.
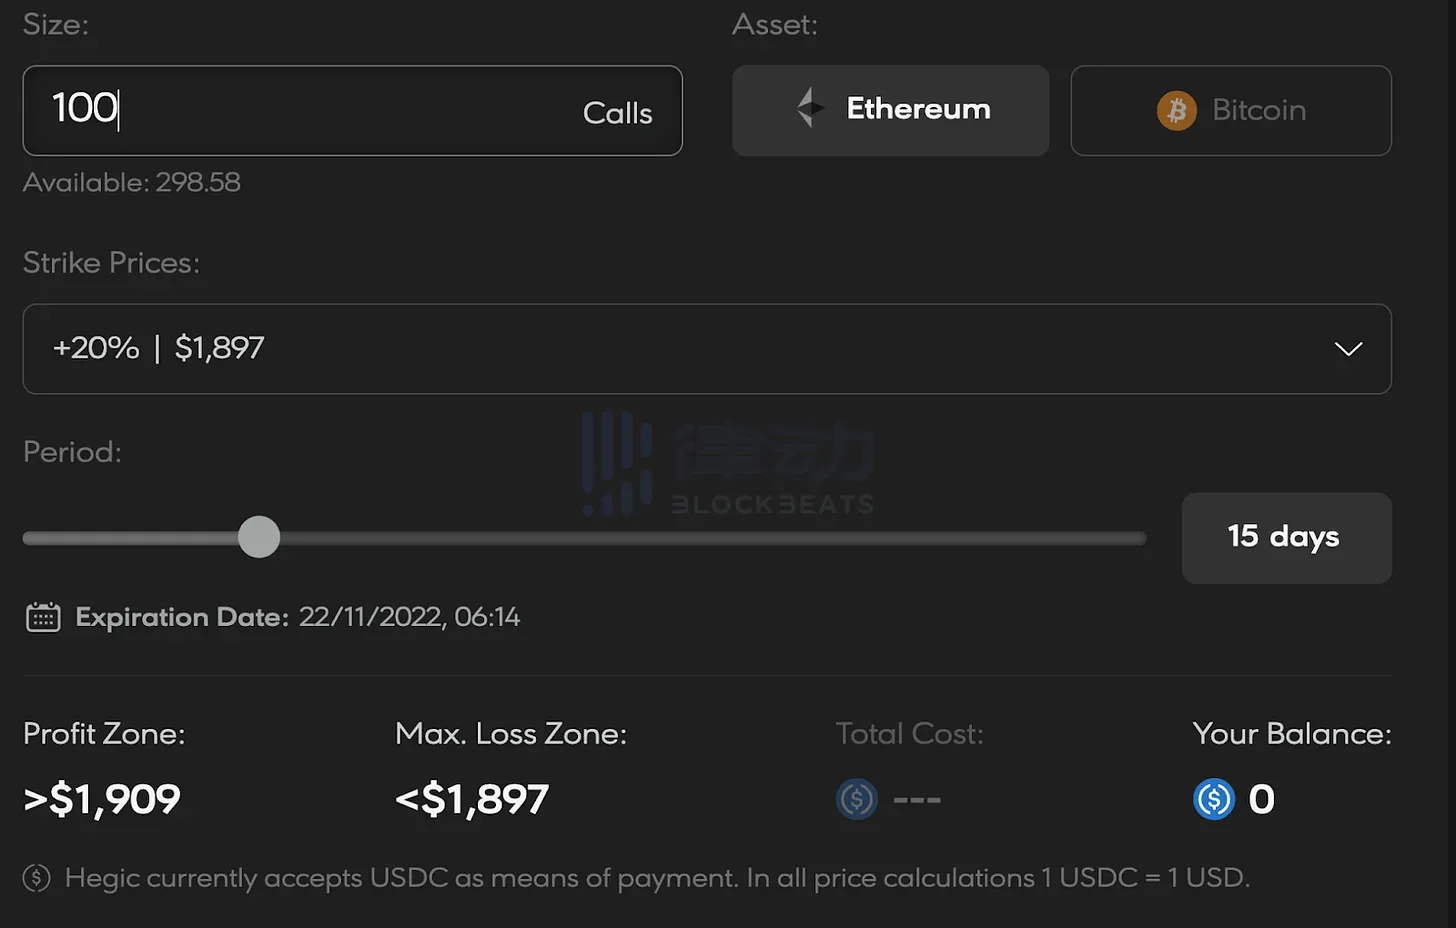
Mỗi quyền chọn đều có giá thực hiện và ngày hết hạn cụ thể cũng như quy mô lý thuyết. Ví dụ: người dùng có thể mua quyền chọn mua 100 ETH trên Hegic với mức giá $1899 trong thời gian 15 ngày. Trong thời gian này, nếu ETH giao ngay cao hơn $1899, người dùng sẽ có thể thực hiện quyền mua 100 ETH và nhận quyền chọn mua giữa giá giao ngay và $ 1899. Lợi nhuận từ chênh lệch giữa các quyền chọn, trừ đi chi phí phí quyền chọn.
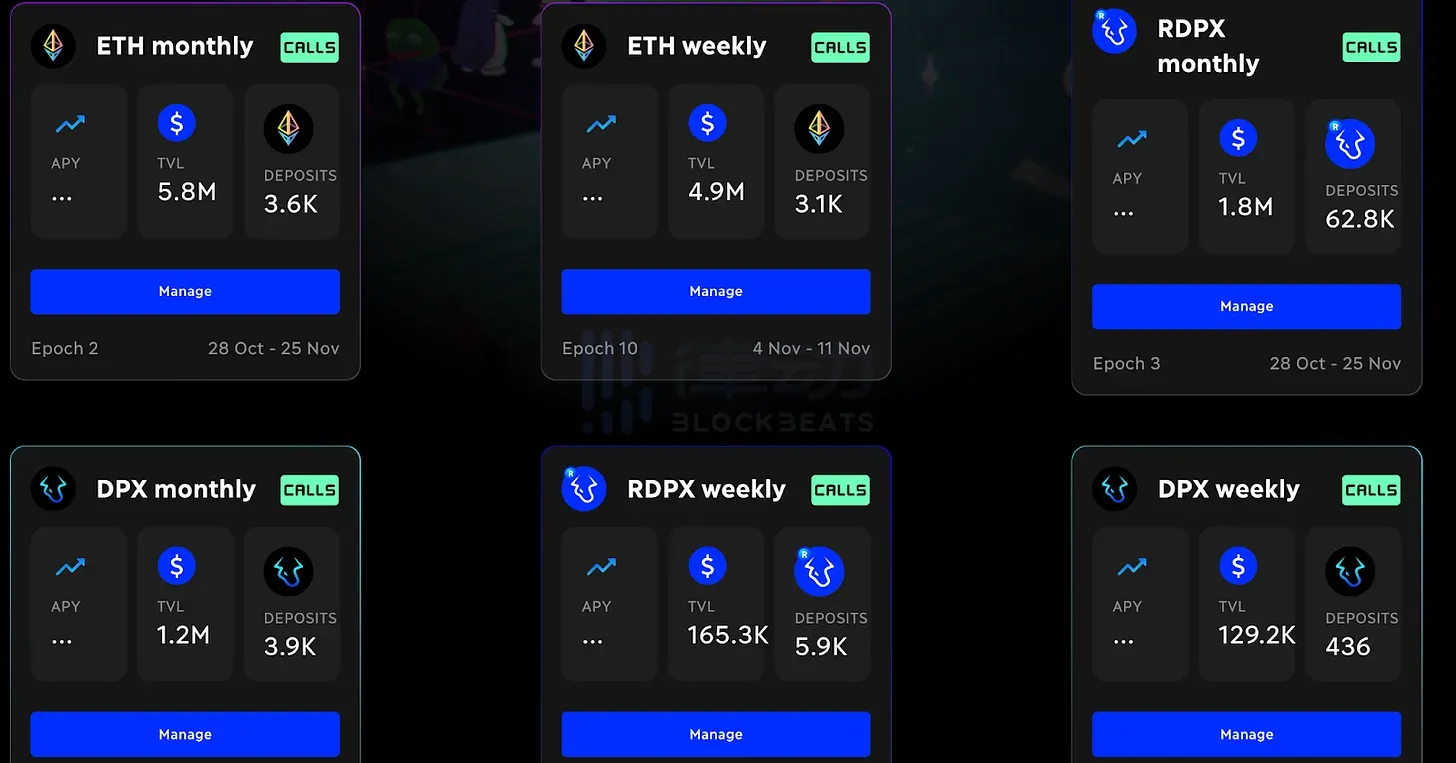
Sự khác biệt về khung thời gian và giá thực hiện này phân tán đáng kể tính thanh khoản giữa các tùy chọn tài sản đơn lẻ, như được hiển thị bên dưới trên trang DApp của Dopex
Có vấn đề với triển vọng của các tùy chọn DeFi
Có hai mô hình thỏa thuận tùy chọn: Mô hình ngang hàng và ngang hàng.
Mô hình ngang hàng, chẳng hạn như trên chuỗi trước AMM ( nhà tạo lập thị trường tự động) Sổ đặt hàng giao ngay, bị cản trở bởi chi phí thực hiện khớp lệnh trên chuỗi, chủ yếu được triển khai trên chuỗi thông lượng cao hoặc lớp 2, nơi thanh khoản luôn kém và không thể định hướng thị trường cho các tài sản dài hạn. PsyOptions là một ví dụ trong đó người ta có thể nhờ các nhà tạo lập thị trường ngoài chuỗi cung cấp báo giá, cho phép bất kỳ địa chỉ ví nào trở thành người nhận, nhưng điều này sẽ dẫn đến một số sự tập trung hóa.
Mô hình nhóm ngang hàng bao gồm thanh khoản quyền chọn được quản lý bởi hợp đồng thông minh. Tương tự như AMM giao ngay, nhà giao dịch mua và bán quyền chọn trong nhóm quyền chọn này và nhà cung cấp thanh khoản gửi tiền vào nhóm này để kiếm phí giao dịch và phí quyền chọn. Dopex, Premia, Lyra Finance và Rysk đều là những mô hình ngang hàng.
Ngày nay, điều quan trọng nhất là làm thế nào để định giá quyền chọn một cách tự động đồng thời ngăn chặn dòng chảy xấu. là một vấn đề phức tạp vì có nhiều biến số cần xem xét - thời gian hết hạn, giá thực hiện, độ biến động, v.v., không thể biểu thị bằng công thức x*y=k đơn giản. tính thanh khoản Các nhà cung cấp dịch vụ tình dục chịu lỗ khi giao dịch với những người tham gia thị trường "thông minh".
Định giá quyền chọn truyền thống sử dụng mô hình Black-Scholes-Merton và hầu hết các mô hình ngang hàng về bản chất, nó giải quyết được hai vấn đề: sử dụng mô hình Black-Scholes Merton để định giá phí quyền chọn trên chuỗi và đảm bảo rằng giá được cập nhật một cách tự động và kịp thời. độ phức tạp của mô hình Black-Scholes-Merton.
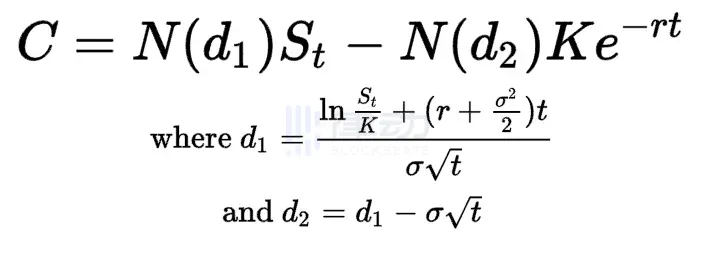
Xây dựng theo hướng này gặp khó khăn vì:
-Các yếu tố đầu vào của mô hình rất khó xác định, chẳng hạn, hiện tại không có câu trả lời rõ ràng về lãi suất phi rủi ro của tiền điện tử là bao nhiêu;
- Ngay cả khi có cách nhập chính xác, nó thường xuất phát từ phía dưới chuỗi , Do đó, cần phải cập nhật Oracle thường xuyên và nhanh chóng. Độ trễ giữa thay đổi giá thực tế và bản cập nhật oracle cho phép bot thu lợi từ việc định giá lại tùy chọn bị trễ. Oracle cũng là một trong những vectơ tấn công phổ biến nhất trong DeFi, như đã xảy ra trong “Sự cố lỗ hổng Mango Markets”;
-Nói chung, blockchain không có khả năng cung cấp sức mạnh tính toán "cần thiết để cập nhật chính xác và đầy đủ giá trên chuỗi" và các nhà tạo lập thị trường truyền thống sử dụng phần cứng tùy chỉnh ( FPGA—Field Programmable Gate Array) cập nhật 1.000 giá quyền chọn mỗi khi giá giao ngay thay đổi;
-The Mô hình Black-Scholes có thể không áp dụng được cho cổ phiếu, chứ chưa nói đến tài sản tiền điện tử. Nó giả định không có phí gas, giá giao ngay được phân phối chuẩn log, không có cổ tức, không có cơ hội chênh lệch giá, v.v.
Bởi vì quyền chọn rất khó định giá nên việc thiết lập một hệ thống ký quỹ phù hợp để trang trải cho quyền chọn có đòn bẩy cũng cực kỳ khó khăn. các vị trí. Hegic, Premia, Opyn v3 và Lyra đều có yêu cầu ký quỹ 100%, đây không phải là cách hiệu quả nhất về vốn và chúng tôi thậm chí còn chưa đạt được tỷ lệ ký quỹ chéo (tùy chọn bán tài sản Y bằng cách sử dụng tài sản X làm tài sản thế chấp), hoặc ký quỹ danh mục đầu tư (sử dụng một vị trí quyền chọn để bù đắp cho vị trí quyền chọn khác).
Đòn bẩy là cốt lõi của giao dịch quyền chọn truyền thống, nhưng chức năng này không tồn tại trong DeFi: bán Để bán quyền chọn bán SPY, tài khoản tiền mặt cần 36.000 USD, trong khi tài khoản "ký quỹ" chỉ yêu cầu 6.000 USD. Cả hai đều có thể mang lại lợi nhuận 600 USD trong khoảng 40 ngày, nhưng trong cùng điều kiện rủi ro, hiệu quả vốn của tài khoản ký quỹ là 6 lần tiền mặt.
Mọi vấn đề đều hướng đến một điểm mấu chốt: trừ khi có một phương pháp định giá hiệu quả và an toàn, nếu không thì DeFi sẽ không bao giờ có thể hỗ trợ các trường hợp sử dụng nhiều tùy chọn trong TradFi và nhiều giao thức tùy chọn tạo ra các phương trình và cơ chế bù khó hiểu để giải quyết những vấn đề này. Hãy xem đoạn trích từ người sáng lập Dopex trên Twitter:
"Các giao thức sử dụng IV cố định và định giá đen thường dẫn đến sai sót về giá giữa giá thực hiện và ngày hết hạn , đặc biệt là hơn nữa, bạn đi chệch khỏi giá tài sản cơ bản. dopex sử dụng kết hợp RV (biến động thực tế), công thức sao chép nụ cười biến động và "biểu diễn" đề cập đến độ dốc/độ ẩm (độ dốc) của đường cong ảnh hưởng đến công thức định giá. Đó là thường được sử dụng để thể hiện độ sắc nét của đường cong, nghĩa là độ dốc của nó; giảm xóc thể hiện độ mịn của đường cong, tức là độ mềm của nó), làm cho chuỗi tùy chọn dopex trở nên thiết thực và công bằng hơn về mặt định giá. ”
Có cách nào khác không? Uniswap cho thấy rằng trên Ethereum EVM, không có sự liên kết rõ ràng giữa các công cụ tài chính truyền thống với DeFi. Trước Uniswap và Bancor, sổ đặt hàng trên chuỗi là hướng để các nhà xây dựng lặp lại. phương pháp giải quyết giao dịch – phương trình AMM “thanh lịch” hiện nay hẳn có vẻ nực cười vào thời điểm đó.
Panoptic cung cấp giải pháp gốc EVM cho những vấn đề này, giải pháp này có thể giải quyết các vấn đề về quyền chọn giống như cách Uniswap giải quyết giao dịch giao ngay .
Toàn cảnh: một nguyên thủy tài chính mới
Thật ra, Panoptic không phải là một thỏa thuận quyền chọn.
Bằng cách điều chỉnh vị trí Uniswap V3 LP, Panoptic có thể đạt được kết quả tốt hơn mà không cần dựa vào Black-Scholes logic. Lợi nhuận giống như tùy chọn được tạo lại theo mô hình điểm-nhóm.
Ưu điểm cốt lõi của nó là:
Đòn bẩy; Số lượng tài sản thế chấp cần thiết để bán quyền chọn có thể dưới 100% - Panopic có thể hỗ trợ tăng 20% hiệu quả hoạt động value Tỷ lệ đảm bảo tối thiểu cho các quỹ tùy chọn. Tương tự, người mua quyền chọn chỉ cần 10% khối lượng quyền chọn lý thuyết để mở một vị thế.
Duy trì khả năng kết hợp và không cần cấp phép;Các vị trí tùy chọn được thể hiện dưới dạng mã thông báo ERC1155 và có thể được kết hợp với tất cả DeFi. Vì Panoptic chỉ cần điều chỉnh vị thế trên Uniswap V3 nên về mặt lý thuyết, khi thị trường Uniswap V3 tồn tại, tất cả người dùng sẽ có thể triển khai thị trường quyền chọn theo cách thức không cần cấp phép.
Tính di động hợp tác, không phải tính di động cạnh tranh;Toàn cảnh cũng có thể nghĩ đến với tư cách là người quản lý thanh khoản ảo cho các vị trí Uniswap V3, chẳng hạn như Charm và Gamma, nơi người mua và người bán quyền chọn giúp định vị lại thanh khoản ở các mức giá khác nhau trong quá trình giao dịch. Các nhà cung cấp thanh khoản có thể kiếm được nhiều phí giao dịch hơn so với khi họ mở vị thế LP thụ động và sự gia tăng thanh khoản Panoptic cũng thúc đẩy tính thanh khoản trong Uniswap, có thể thu hút nhiều thanh khoản hơn 250 triệu TVL hiện có trong giao thức quyền chọn.
Các tính năng tài chính mới; Vị thế không bao giờ hết hạn, Phí quyền chọn cũng vậy không được thanh toán trước - chúng chỉ được thanh toán khi thực hiện, các khoản phí bảo hiểm này sẽ tăng lên khi tính biến động của tài sản giao ngay tăng lên dựa trên chính nhóm Uniswap chứ không phải bất kỳ nhà tiên tri nào, nếu bạn hiểu các vị trí thanh khoản của Uniswap V3 có thể Hoạt động như một lệnh giới hạn mua và nhận -lệnh lợi nhuận, bạn có thể hiểu Panoptic hoạt động như thế nào.
Tất nhiên, có nhiều rủi ro cần giải quyết, phí gas do quản lý thanh khoản ảo tạo ra có thể vượt quá thanh khoản lợi nhuận của nhà cung cấp. Như với tất cả DeFi, ranh giới giữa trích xuất giá trị giao thức và tích lũy giá trị vẫn tồn tại.
DeFi vẫn còn ở giai đoạn sơ khai, với 100 nghìn tỷ cổ phiếu và trái phiếu được giao dịch mỗi ngày và thị trường DeFi chỉ chiếm 1% tổng số của nó là một phần mười. Tôi rất vui được hỗ trợ Panoptic vì họ nâng cao khả năng trao đổi rủi ro trong một thế giới tự do và có chủ quyền.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan