Mô hình hóa nút Ethereum MEV: Doanh thu của các nút là bao nhiêu?
Tiêu đề gốc: " MEV sau hợp nhất: Trả về trình xác thực mô hình 》
Tác giả gốc: đuôi nhọn
Bản tổng hợp gốc: Kxp, BlockBeats
Để kỷ niệm sự hợp nhất (còn được gọi là Paris Hard Fork), một logo Ethereum khổng lồ đã được dựng lên ở trung tâm bảo tàng Louvre.
Tóm tắt
Sau khi kỷ nguyên khai thác bằng chứng công việc kết thúc, phí giao dịch của lớp thực thi sẽ được trả cho người xác thực bằng chứng cổ phần. Do việc đốt phí EIP-1559 nên phần lớn phí còn lại thực sự được trả cho người xác thực là Giá trị có thể trích xuất tối đa (MEV).
Sau khi sáp nhập, Ethereum sẽ có khoảng thời gian khối cố định là 12 giây thay vì khoảng thời gian khối thay đổi trung bình là 13,5 giây. Tuy nhiên, sự thay đổi này có thể không ảnh hưởng nhiều tới sự mất ổn định của MEV.
Từ tháng 3 năm 2022 đến tháng 8 năm 2022, mức MEV đến tay thợ mỏ tuy thấp nhưng vẫn tương đối ổn định.
Một mô hình dựa trên việc trả cùng mức MEV cho người xác nhận sau khi sáp nhập cho thấy rằng lợi nhuận trung bình cho người xác thực là 6,1% APR (bao gồm MEV và phần thưởng lớp đồng thuận ), tứ phân vị dưới là 5,3% và tứ phân vị trên là 7,3%. Thông tin này dựa trên dữ liệu trong 6 tháng qua (tháng 3 năm 2022 đến tháng 8 năm 2022).
Người dùng chạy nhiều trình xác thực hoặc chia sẻ thu nhập của họ với các trình xác thực khác (ví dụ: thông qua nhà cung cấp dịch vụ đặt cọc thanh khoản) sẽ có mức độ bất ổn thấp hơn trong thu nhập của họ.
Giới thiệu
Khi Ethereum tiếp tục chuyển sang chuỗi đèn hiệu Bằng chứng cổ phần (PoS) làm công cụ đồng thuận cho mạng chính, nhiều cơ quan truyền thông đã bắt đầu tập trung vào việc đưa tin về sự kết thúc về kỷ nguyên khai thác bằng chứng công việc, cũng như các vấn đề về sử dụng năng lượng và giảm phát hành Ethereum (PoS an toàn hơn và có khả năng chống tập trung cao hơn). Tuy nhiên, một hậu quả khác của việc beacon chain quản lý trách nhiệm đặt hàng và bao gồm giao dịch là phí bao gồm giao dịch hiện được trả cho người khai thác thay vào đó sẽ được trả cho người chặn. Nghĩa là, bất kỳ trình xác thực nào được chọn ngẫu nhiên sẽ xuất bản một khối cứ sau 12 giây.
Cách chọn trình xác thực và sau đó tạo khối không thay đổi so với chương trình hiện có, như tôi đã đề cập trong Giới thiệu về Trình xác thực Như đã đề cập trong bài viết đầu tiên về thu nhập, ngay cả khi người xác thực tham gia đầy đủ, quá trình này sẽ tạo ra một số ngẫu nhiên về mặt doanh thu. Do đó, câu hỏi cho bài viết này là thu nhập của người xác thực sẽ bị ảnh hưởng ở mức độ nào bởi phí họ nhận được khi kết hợp các giao dịch vào lớp thực thi Ethereum.
Ý nghĩa cụ thể của MEV
Trong tiêu đề, tôi gọi các khoản phí của lớp thực thi này là "MEV", nhưng điều này có thể gây ra một số nhầm lẫn vì thuật ngữ MEV cũng có thể có nghĩa là "thợ đào" " Giá trị có thể trích xuất" cũng có thể có nghĩa là "giá trị có thể trích xuất tối đa" - dường như không thuật ngữ nào mô tả chính xác những lợi ích mà người xác thực nhận được từ việc bao gồm hoặc đặt hàng các giao dịch trong khối Ethereum được hợp nhất. Để giảm bớt sự mơ hồ, nhóm Flashbots đã đưa ra thuật ngữ "giá trị có thể trích xuất được thực hiện" để mô tả giá trị thực tế thu được, thay vì giá trị tối đa theo lý thuyết. Tuy nhiên, phương pháp đặt tên này cũng có thể dẫn đến một số hiểu lầm và chúng tôi vẫn chưa rõ liệu giá trị đó là giá trị do người tìm kiếm "nhận ra" hay số tiền thực tế được trả cho người khai thác/người xác thực. Vì vậy, để đơn giản, vì mọi người đã sử dụng thuật ngữ "MEV" một cách rộng rãi nên tôi sẽ sử dụng nó ở đây để chỉ thu nhập mà người khai thác/người xác thực kiếm được.
Vậy tại sao lại chọn phí giao dịch khi chúng ta có thể sử dụng thứ gì đó đơn giản như phí giao dịch? MEV, một thuật ngữ ưa thích? Những lý do chính như sau: Kể từ khi Flashbots giới thiệu bản fork của ứng dụng khách thực thi chính thống Ethereum geth, doanh thu từ việc đưa và sắp xếp giao dịch đã thay đổi đáng kể. Tính đến tháng 8 năm 2022, khoảng 74% hashrate Ethereum đang chạy mev-geth, cho phép người khai thác nhận được nhiều gói giao dịch nhạy cảm hơn về thời gian để kiếm doanh thu và nhận phần thưởng thanh toán trực tiếp (trước đây số tiền này đã được tiêu thụ trong quá trình đặt giá thầu phí Gas) .
Ngoài ra, mev-boost, được phát triển với sự cộng tác của Flashbots, Ethereum Foundation và khách hàng các nhóm, cho phép Người xác thực kiếm lợi nhuận từ cùng một luồng doanh thu kết hợp. Trên thực tế, bất kể người xác nhận có chọn chạy mev-boost hay không, phí khối họ nhận được vẫn là MEV theo nghĩa rộng nhất. Quan trọng hơn, kể từ khi hard fork ở London giới thiệu EIP-1559, phí tắc nghẽn trong phí giao dịch không còn được trả cho người khai thác nữa mà đã bị đốt cháy. Điều này minh họa rằng phần lớn doanh thu của người khai thác hiện được tạo thành từ các giao dịch mà họ được trả một khoản phí bảo hiểm đặc biệt cho giá trị nắm bắt của họ, được gọi là MEV, vì những giao dịch đó có tính kịp thời thấp chỉ trả cho người khai thác một khoản phí danh nghĩa.
Mô hình ban đầu
Trong bài viết trước về phần thưởng của người xác thực, tôi chỉ tập trung vào những lợi ích mà người xác nhận có được khi tham gia vào beacon chain (tức là lớp đồng thuận). Dựa trên điều này, vào tháng 7 năm 2021, Alex Obadia và Taarush Vemulapalli của Flashbots đã trình bày nghiên cứu ban đầu của họ về tác động của việc giới thiệu MEV trong phần thưởng của người xác thực. Để làm điều này, họ đặc biệt lấy dữ liệu gói giao dịch Flashbots từ một mẫu khoảng 100.000 khối. Đầu tiên, họ tính trung bình các khối và áp dụng giá trị MEV cố định cho mỗi khối. Sau đó, họ xem xét phân vị thứ 1 và thứ 99 trong tập dữ liệu này để xác định phạm vi thu nhập của những người xác thực (hóa ra là khác biệt đáng kể).
Trong bài viết này tôi sẽ cải tiến hơn nữa phương pháp này bằng cách:
p>1. Nhìn vào bức tranh tổng thể về doanh thu phí (không chỉ gói Flashbots) vì nó đến từ quá trình thực thi Tất cả công cụ khai thác thu nhập từ phí trong lớp có thể được xác định là một số loại MEV
2. Sử dụng tập dữ liệu lớn hơn và xem xét những thay đổi về mức MEV theo thời gian
3. toàn bộ kết quả
4. Tính toán những thay đổi trong việc phân phối kết quả cho người dùng chạy nhiều trình xác thực
p>
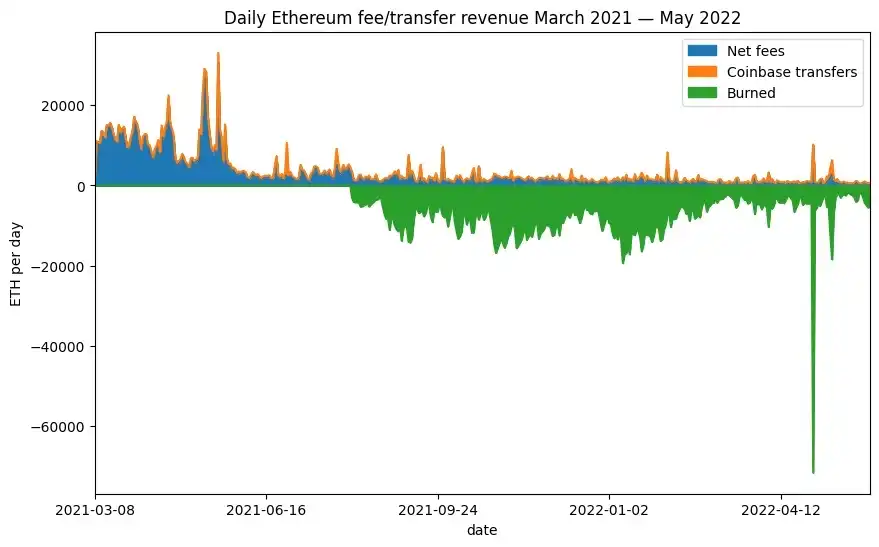
Một điều được quan sát thấy trong bài viết trên là rất khó để suy ra tác động của EIP-1559 đối với phí trả cho thợ mỏ (tại thời điểm viết bài, điểm cứng London cho EIP-1559 đã được đưa ra. fork chưa trực tuyến). Tuy nhiên, hiện nay chúng ta có rất nhiều dữ liệu về điều này. Trong biểu đồ bên dưới, chúng ta có thể thấy rằng các khoản phí ban đầu được trả cho các thợ mỏ thay vào đó đã bị xóa khỏi nguồn cung Ethereum sau đợt hard fork ở London. Rõ ràng, dữ liệu trước và sau hard fork ở London là không thể so sánh được. Vì lý do này, trong bài viết này, chúng tôi sẽ chỉ xử lý dữ liệu sau đợt hard fork London.
# lần nhập / định nghĩa / kết nối db
# lấy dữ liệu tóm tắt khối từ db dưới dạng khung dữ liệu gấu trúc
# vẽ biểu đồ phí hàng ngày/chuyển khoản coinbase
Chọn tập dữ liệu
Trong Trong bài viết này, chúng tôi sẽ sử dụng dữ liệu lịch sử để đưa ra dự đoán về tương lai (phương pháp này không đáng tin cậy trong các sự kiện tài chính). Như tôi đã giải thích trong bài viết trước, thị trường phí giao dịch đã thay đổi đáng kể vào tháng 8 năm 2021 do việc triển khai EIP-1559 trong đợt hard fork ở London, đã đi vào hoạt động ở độ cao khối 12.965.000. Do đó, dữ liệu trước đó không thể so sánh được với nhiều hơn. dữ liệu gần đây. Hard fork tiếp theo là Gray Glacier, đã đi vào hoạt động ở độ cao khối 15.050.000 và đẩy trả lại quả bom độ khó của Ethereum. Nhưng trước khi điều đó xảy ra, khoảng thời gian chặn trung bình đã bắt đầu thay đổi. Khoảng thời gian chặn sẽ thay đổi trong tương lai, nhưng dường như nó chỉ có tác động hạn chế đến MEV hiện có, vì vậy chúng ta không phải lo lắng Số trước của Grey Glacier với khoảng cách khối trung bình tăng nhẹ.
Vậy là chúng tôi đã có sẵn dữ liệu trong hơn một năm kể từ đợt hard fork ở London. Trên thực tế, chúng tôi cũng có thể sử dụng dữ liệu trong đúng một năm để có thời gian ổn định thị trường phí. Chúng tôi sẽ tập trung vào các khối từ Khối 13.136.427 (khối đầu tiên được khai thác vào ngày 1 tháng 9 năm 2021) đến Khối 15.449.617 (khối cuối cùng được khai thác vào ngày 31 tháng 8 năm 2022). Các khối này chứa dữ liệu có giá trị trong cả năm, tổng cộng khoảng 2,3 triệu khối.
Sau khi chọn phạm vi khối này, chúng ta cần xác định có bao nhiêu người khai thác trong thu nhập của mỗi khối . Để thực hiện việc này, chúng tôi sẽ sử dụng công cụ mev-inspect-py của Flashbots, được sử dụng để loại bỏ các khối giao dịch “Chuyển tiền Coinbase” và tổng hợp phí. Điều này là do hiện tại có hai cách chính để thanh toán cho người khai thác, bao gồm các giao dịch gói Flashbots với MEV - hoặc đặt phí giao dịch đủ cao hoặc thanh toán trực tiếp cho người khai thác như một phần của giao dịch. Những người tìm kiếm đã ưu tiên sử dụng phí gas thay vì chuyển khoản Coinbase để trả tiền cho người khai thác vì phí gas hiệu quả hơn. Tuy nhiên, chúng tôi muốn đưa cả hai vào tập dữ liệu của mình để có được bức tranh toàn diện hơn.
Để xác định lượng MEV của mỗi khối, chúng tôi phải thực hiện nhiều công việc hơn. Đầu tiên, chúng ta phải loại trừ các giao dịch mà người khai thác tự trả tiền vì những giao dịch này không có ý nghĩa kinh tế. Vì vậy, chúng tôi cần xác định nhiều địa chỉ được kiểm soát bởi một nhóm (điều này liên quan đến một số thao tác điều tra thủ công trên Etherscan), sau đó gắn nhãn cho mỗi giao dịch dựa trên việc địa chỉ người gửi có nằm trong nhóm nhóm hay không và tạo Nhóm giao dịch đó để đánh dấu từng khối. Sau khi thực hiện việc này, chúng tôi có cơ hội tạo bản tóm tắt MEV của từng khối, trừ đi số ether bị đốt cháy bởi EIP-1559 và chuyển khoản trong nhóm, đồng thời kết quả được lưu dưới dạng phần bổ sung trong cơ sở dữ liệu Postgres được điền bởi mev-inspect-py tờ giấy.
Cuối cùng, kết quả cho thấy một trong những giao dịch có phí giao dịch cao hơn đáng kể so với bất kỳ giao dịch nào khác giao dịch.Thêm (7676 ETH). Trên thực tế, bản thân phí giao dịch này trị giá khoảng 23 triệu USD, chiếm một phần đáng kể trong tổng số MEV được rút trong thời gian này. Trong trường hợp này, mức phí cao là do nhầm lẫn và hầu hết các khoản phí đã được người khai thác hoàn trả. Với suy nghĩ này, tôi đã chọn xóa giao dịch này khỏi tập dữ liệu.
Khoảng thời gian chặn
Trước khi bắt đầu xem xét chi tiết hơn về việc phân phối doanh thu của người khai thác giữa các khối, chúng ta nên tạm dừng để xem xét một thay đổi khác sau khi sáp nhập, cụ thể là khoảng thời gian của khối đã thay đổi từ Ngẫu nhiên ( trung bình khoảng 13,5 giây giữa các khối) trở thành khoảng thời gian khối 12 giây cố định. Theo trực giác, chúng ta có thể nghĩ rằng khoảng thời gian chặn dài hơn sẽ mang lại cho người khai thác nhiều cơ hội hơn để thu hoạch MEV từ các giao dịch đến và do đó mang lại nhiều lợi nhuận hơn cho khối. Chúng tôi cũng có thể mong đợi rằng những thay đổi về khoảng thời gian chặn sẽ ảnh hưởng đáng kể đến thu nhập của người khai thác.
Nếu muốn điều tra rõ ràng những vấn đề này thì chắc chắn không thể chỉ dựa vào dữ liệu trên chuỗi, tuy nhiên tôi cũng đề cập đến vấn đề này trong phần phụ lục. Hiện tại, chỉ cần nói rằng nhìn bề ngoài, khoảng thời gian khối thay đổi dường như có rất ít tác động đến doanh thu của thợ mỏ. Dưới đây, tôi sẽ minh họa sự gia tăng nhẹ về tần suất trung bình của các khối, từ khoảng thời gian trung bình là 13,5 giây lên 12 giây, bằng cách chia tỷ lệ nghịch đảo tất cả doanh thu của người khai thác theo tỷ lệ này. Tuy nhiên, tôi sẽ không lập mô hình những thay đổi xảy ra từ những khoảng thời gian thay đổi đến những khoảng thời gian cố định.
Mức MEV lịch sử
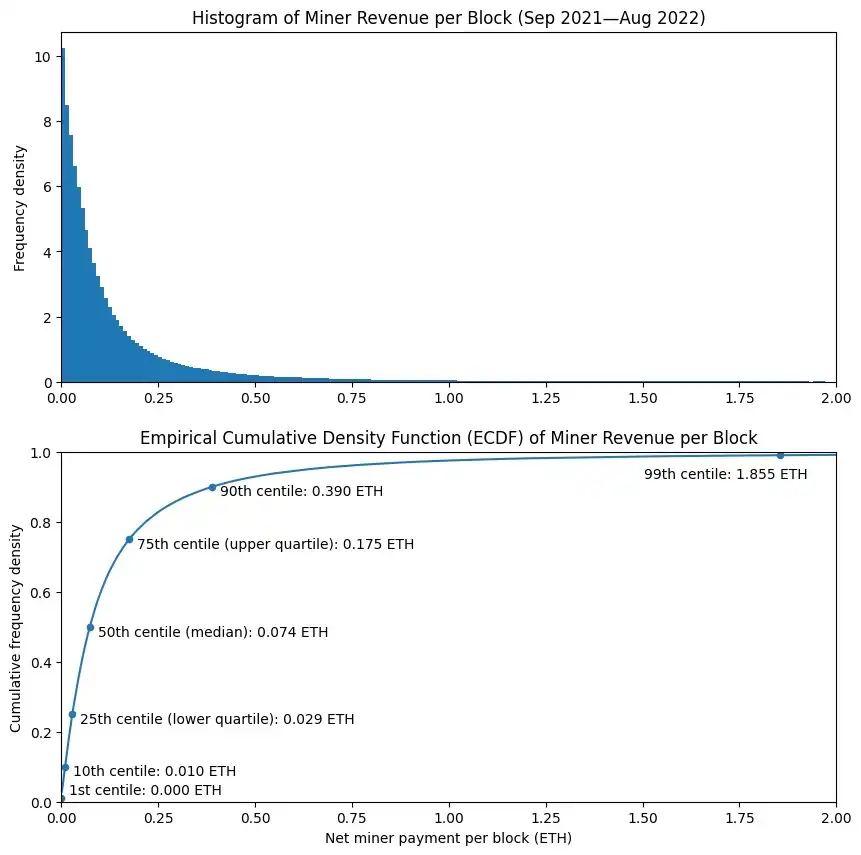
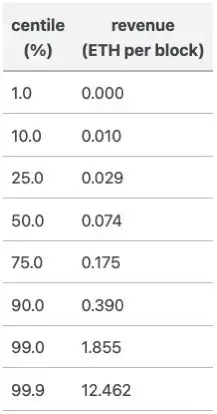
Hãy nhìn vào hai biểu đồ bên dưới để biết người khai thác có thể mong đợi kiếm được bao nhiêu MEV trong một khối thông thường. Từ biểu đồ, chúng ta có thể thấy rằng doanh thu của thợ đào trên mỗi khối có xu hướng rất thấp. Sơ đồ thứ hai có thể kém trực quan hơn một chút nhưng thực sự cung cấp nhiều thông tin hơn. Chúng ta có thể thấy rằng thu nhập trung bình của người khai thác là 0,07 ETH. Có một số điểm khác được đánh dấu trong biểu đồ, trong đó 1% khối có giá trị thấp nhất không phải trả phí cho người khai thác, trong khi 1% khối hàng đầu có giá trị trả cho người khai thác trên 1,8 ETH phí. Như được hiển thị trong bảng bên dưới (nhưng không phải trên biểu đồ, vì điều đó sẽ làm biến dạng trục quá nhiều), 0,1% khối hàng đầu trong các công cụ khai thác được trả giá trị 12,5 ETH trở lên.
# vẽ biểu đồ doanh thu khối tích lũy và hàm mật độ thực nghiệm (ecdf)
Xu hướng thay đổi MEV
Biểu đồ và ECDF ở trên được vẽ dựa trên dữ liệu cả năm của chúng tôi, coi đó là phân phối tĩnh. Tuy nhiên, chúng tôi có thể kỳ vọng rằng mức thu nhập của người khai thác sẽ thay đổi theo thời gian và việc phân phối thu nhập của người khai thác sẽ phụ thuộc vào nhiều yếu tố khác nhau, chẳng hạn như mức độ hoạt động trên chuỗi, xu hướng tỷ lệ MEV có sẵn được trả cho người khai thác hoặc thay đổi với L2. giá trị MEV có sẵn trên chuỗi cơ sở so với blockchain.
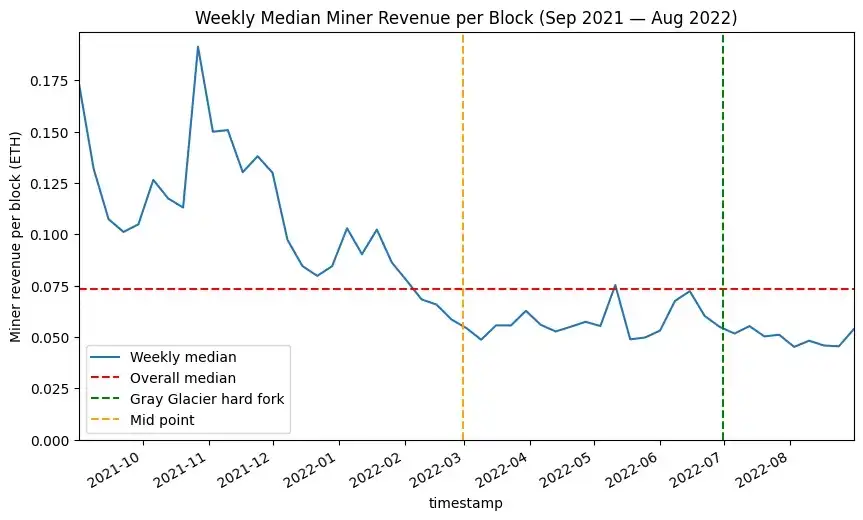
Để làm rõ điều này, biểu đồ bên dưới hiển thị phần thưởng khối trung bình cho mỗi tuần trong tập dữ liệu số, trung vị dân số mà chúng ta thấy trước đó được biểu thị bằng đường đứt nét màu đỏ. Lý do sử dụng hàng tuần làm đơn vị là vì chúng tôi nhận thấy rằng các hoạt động trên chuỗi sẽ có những thay đổi định kỳ nhất định hàng tuần, ví dụ: có tương đối ít hoạt động vào cuối tuần. Do đó, bằng cách nhóm các dữ liệu này và trích xuất giá trị trung bình, chúng tôi loại bỏ nhiễu định kỳ. Từ biểu đồ này, rõ ràng là mức doanh thu trung bình hàng tuần của thợ mỏ đang có xu hướng giảm dần, với những biến động giảm dần. Nếu chúng ta chia biểu tượng làm đôi bằng đường chấm màu cam thì chúng ta có thể coi hai nửa là hai nửa riêng biệt, biểu thị mức MEV được trả cho thợ mỏ trong các điều kiện mạng/thị trường khác nhau. Tuy nhiên, điều chúng ta cần thấy từ điều này là chúng ta không thể đặt nhiều niềm tin vào bất kỳ ước tính nào về doanh thu trong tương lai dựa trên dữ liệu lịch sử (hãy ghi nhớ điều này vì đó là điều tôi sẽ đề cập đến trong nửa sau của phần này. Nội dung bài viết).
# Xem xét sự khác biệt giữa tập dữ liệu
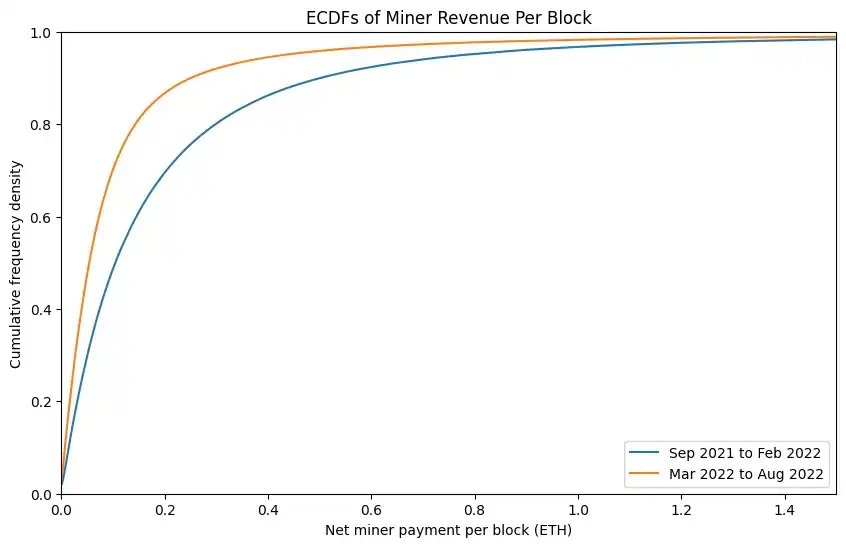
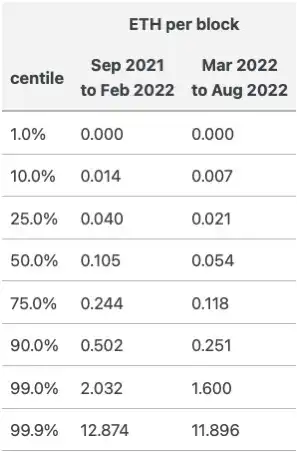
Vì mức thu nhập của những người khai thác trong tập dữ liệu kéo dài cả năm của chúng tôi không ổn định nên chúng tôi có thể so sánh hai phần của tập dữ liệu một cách chi tiết hơn. Hình bên dưới hiển thị ECDF của hai phần của tập dữ liệu, đường màu xanh lam biểu thị nửa đầu của tập dữ liệu và đường màu cam biểu thị nửa sau, đường màu xanh lam thấp hơn đáng kể so với đường màu cam. Hiển thị trên trục x là dữ liệu thu nhập và trong mỗi phần tư, mức thu nhập của người khai thác cao hơn trong nửa đầu của tập dữ liệu. ECDF của toàn bộ tập dữ liệu hiển thị trong biểu đồ trước sẽ nằm giữa hai dòng này. Như được hiển thị trong bảng bên dưới, MEV trung bình cho mỗi khối trong sáu tháng thứ hai chỉ bằng một nửa so với sáu tháng đầu tiên.
# Tạo ECDF cho nửa đầu của tập dữ liệu so với nửa sau
Mô phỏng tỷ suất lợi nhuận của MEV sau sáp nhập
Vì vậy, kết hợp với sự hiểu biết của chúng ta về thu nhập khối lịch sử của người khai thác, chúng ta hãy mô phỏng thu nhập MEV của người xác nhận trong một năm. Vì hiện tại chúng tôi đang xem xét các trình xác thực thay vì các công cụ khai thác nên tôi sẽ biểu thị kết quả dưới dạng phần trăm hoàn vốn là 32 ETH. Chúng tôi vẫn chưa đưa ra biểu thức phân tích cụ thể cho việc phân phối doanh thu trên mỗi khối (tôi gặp khó khăn trong việc đưa ra biểu thức hợp lý bằng cách sử dụng phân phối Pareto). Điều này làm cho việc lập mô hình phức tạp hơn một chút, vì vậy trong trường hợp này chúng ta sẽ sử dụng mô phỏng Monte Carlo.
Nguyên tắc của phương pháp này rất đơn giản: tạo ra sự phân bố đồng đều giữa 0 và 1 số ngẫu nhiên và sử dụng số này để tra cứu từ ECDF mà chúng tôi đã tính toán trước đó (ECDF được chia tỷ lệ để tính đến sự thay đổi trong khoảng thời gian trung bình của khối từ 13,5 giây đến 12 giây); sau đó, phân bổ doanh thu của khối đó cho trình xác thực được chọn ngẫu nhiên; cuối cùng , quá trình này được lặp lại cho đến khi chúng ta có một năm khối mô phỏng (tổng cộng 2.629.746 khối). Chúng tôi sẽ thực hiện phép tính này ba lần, một lần sử dụng tập dữ liệu cả năm và một lần ECDF sau khi chia tập dữ liệu thành hai phần.
Chúng tôi giả định rằng trình xác thực đang hoạt động tốt (không thiếu đề xuất khối nào). Chúng tôi cũng sẽ sử dụng kích thước bộ trình xác thực là 420.000, gần bằng kích thước bộ trình xác thực vào tháng 8 năm 2022. Số lượng người xác nhận này cũng có thể được chia thành chính xác 32 nhóm, điều này sẽ rất hữu ích khi chúng ta nghiên cứu các nhóm người xác thực trong tương lai.
# mô phỏng giá trị của các đề xuất khối trong một năm
# biểu đồ ECDF và biểu đồ cho kết quả trả về của trình xác thực duy nhất
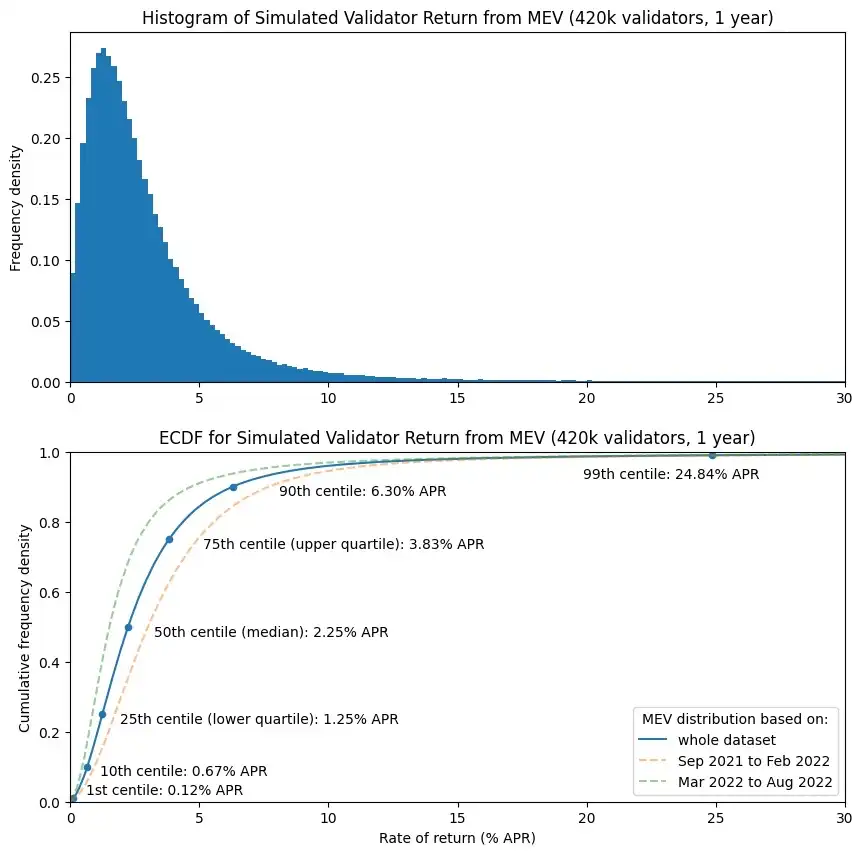
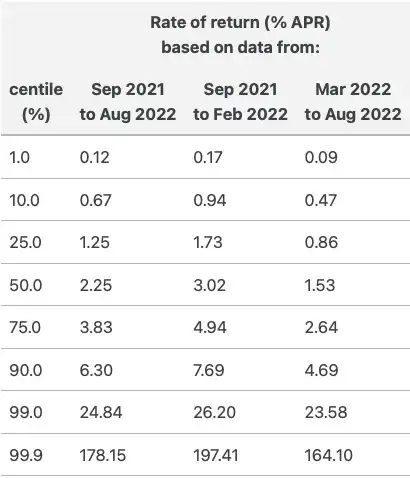
Do đó, lấy trung vị làm chuẩn khi dựa trên "MEV cao" ( Khi chúng tôi sử dụng dữ liệu từ khoảng thời gian "MEV thấp" (tháng 3 năm 2022 đến tháng 8 năm 2022), MEV dường như đã thêm khoảng 3 điểm phần trăm vào APR của người xác minh. Khi dữ liệu được công bố, nó đã tăng khoảng 1,5 điểm phần trăm. Tuy nhiên, một số người xác nhận hầu như không kiếm được tiền lãi từ MEV của họ trong suốt một năm, trong khi một số ít may mắn kiếm được hơn 100%.
Thiết lập mô hình trả về trình xác thực hoàn chỉnh
Bây giờ chúng ta có thể thấy kết quả trả về MEV của trình xác thực gần đúng, hãy hoàn thành mô phỏng bằng cách giới thiệu phần thưởng của ủy ban đồng bộ hóa và bằng chứng. Vì beaconcha.in thường cho thấy tỷ lệ tham gia trên beacon chain trên 99% nên chúng tôi có mặt ở đây để Đơn giản hóa cho phép mọi người tham gia theo mặc định. Trong thực tế, nếu những gì chúng ta thấy trên mạng chính ngày nay vẫn tồn tại sau khi sáp nhập, thì những thay đổi về thu nhập của người xác thực sẽ chủ yếu do trách nhiệm của nhà sản xuất khối được giao ngẫu nhiên, ủy ban đồng bộ hóa và MEV, thay vì do Hiệu suất của người xác nhận.
Do đó, trong mô phỏng sau đây, tất cả người xác nhận sẽ bị ảnh hưởng bởi hiệu suất chứng nhận vượt trội của họ. nhận được các phần thưởng giống nhau, nhưng cứ sau 256 kỷ nguyên, một ủy ban gồm 512 người xác nhận được chọn ngẫu nhiên, sau đó họ sẽ nhận được phần thưởng ủy ban đồng bộ hóa đầy đủ cho sự tham gia đầy đủ của họ vào 256 kỷ nguyên tiếp theo. Phương thức lựa chọn MEV cho mỗi khối vẫn giống như trước đây, nhưng giờ đây người xác thực có thể nhận phần thưởng khối chuỗi đèn hiệu, cũng như phí giao dịch lớp thực thi (MEV).
# trình xác thực đầy đủ mô hình trả về bằng cách sử dụng MEV ECDF đã tính toán trước đó
# biểu đồ trả về trình xác nhận đầy đủ được mô phỏng
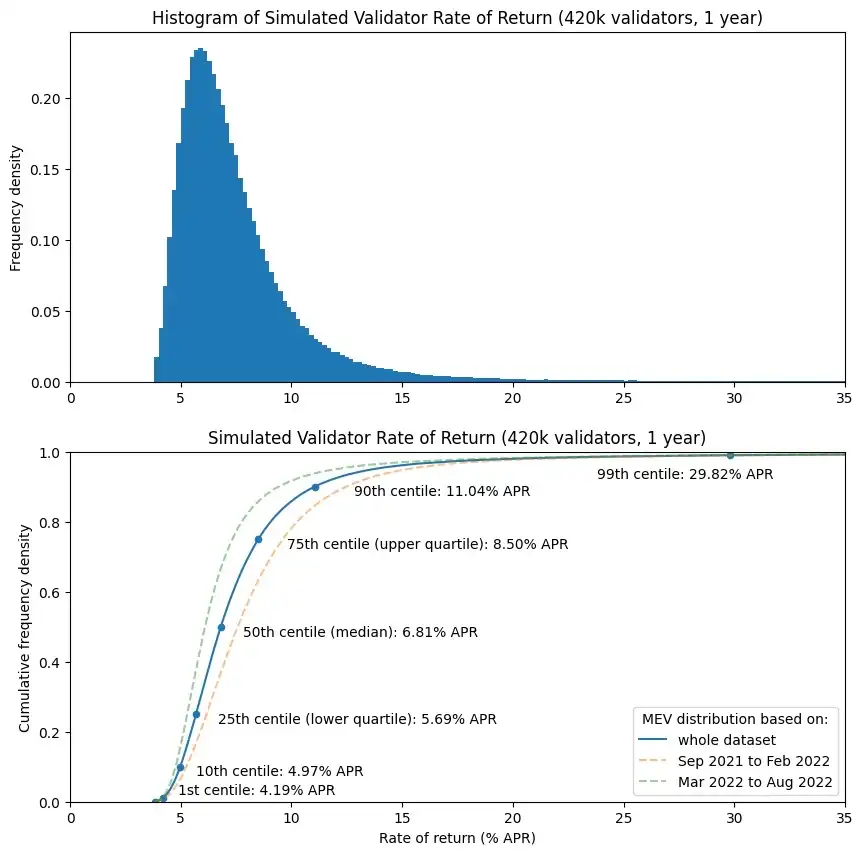
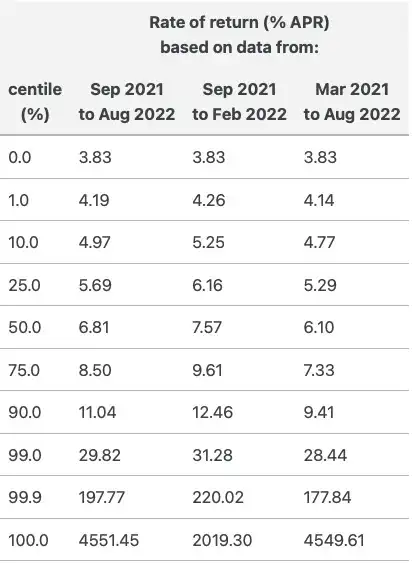
Vì vậy, dựa trên bộ dữ liệu MEV lịch sử của chúng tôi cho cả năm và có tính đến tính đến việc giảm khoảng thời gian trung bình, chúng tôi kết luận rằng tỷ lệ lợi nhuận mô phỏng của "50% ở giữa" của các trình xác nhận là khoảng từ 5,7% đến 8,5%. Đồng thời, lợi nhuận hàng năm của người xác nhận “1% may mắn nhất” sẽ lên tới 30%, trong khi “1% kém may mắn nhất” sẽ chỉ nhận được 4,2%. Trình xác thực có lợi nhuận thấp nhất trong toàn bộ hệ thống vẫn đạt được lợi nhuận 3,8%, trong khi trình xác thực có lợi nhuận cao nhất mang lại lợi nhuận hơn 4500% (hoặc 45 lần) trong năm. Tuy nhiên, tỷ suất lợi nhuận trong mô hình này không bao gồm lãi kép. Trong một kịch bản thực tế, các nhà khai thác kiếm được lợi nhuận lớn như vậy có thể chọn thiết lập các trình xác nhận mới và kết quả là kiếm được nhiều tiền hơn.
Chạy nhiều trình xác thực
Câu hỏi cuối cùng chúng ta cần xem xét là sự phân bổ lợi nhuận giữa những người đặt cược chạy nhiều trình xác thực. Trong biểu đồ bên dưới, trình xác thực trong bộ mô phỏng của chúng tôi (dựa trên dữ liệu doanh thu khối cả năm) được chia thành các nhóm gồm 2, 4, 8, 16 và 32 trình xác thực để so sánh ECDF của các quy mô nhóm khác nhau. trở lại. Đường đứt nét màu đỏ trong biểu đồ biểu thị lợi nhuận trung bình cho toàn bộ bộ trình xác thực (tức là lợi nhuận mà mỗi người xác thực sẽ nhận được nếu tất cả phần thưởng MEV và Chuỗi Beacon được chia đều). Chúng tôi kỳ vọng lợi nhuận trung bình sẽ là mức mà một nhóm lớn những người xác nhận (chẳng hạn như Lido hoặc những người đặt cược tổ chức rất lớn) kiếm được trước bất kỳ khoản phí nào.
# tính toán ECDF cho 1, 2, 4, 8, 16, 32 trình xác nhận
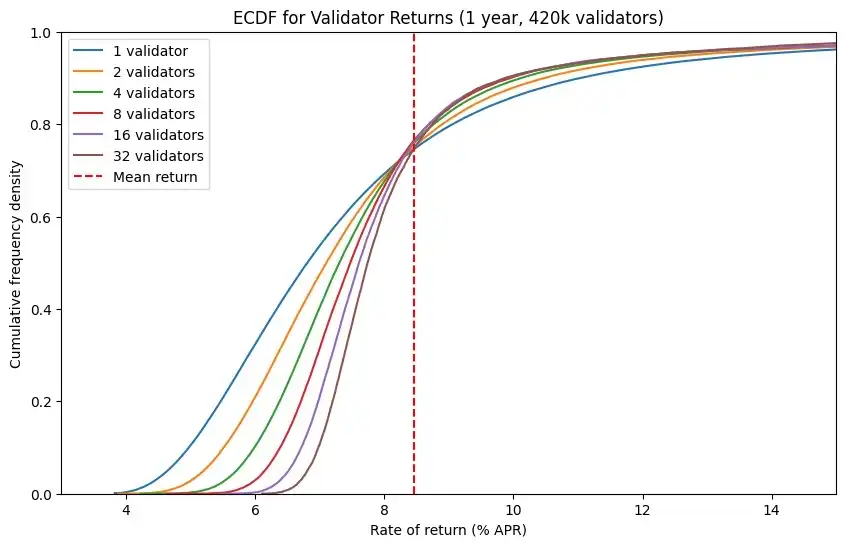
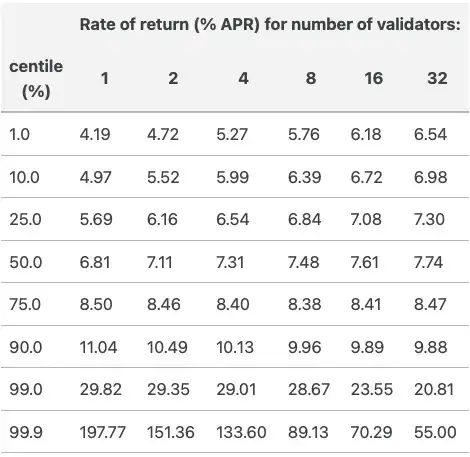
Chúng ta có thể thấy từ bảng rằng kích thước trình xác nhận càng lớn thì dòng ECDF Nó cũng sẽ trở nên dốc hơn. Điều này tương đương với việc thu hẹp giá trị đỉnh của biểu đồ, cho thấy rằng khi kích thước của trình xác nhận tăng lên, độ biến động lợi nhuận sẽ tiếp tục giảm. Không chỉ vậy, chúng ta cũng có thể quan sát thấy rằng trong khi phạm vi liên vùng (tức là chênh lệch phần trăm APR giữa phân vị thứ 25 và 75) để chạy một trình xác thực duy nhất là khoảng 2,8 điểm phần trăm, thì đối với 32 trình xác thực. Đối với nhóm, phạm vi liên vùng chỉ là 1,2 điểm phần trăm.
Đây là những gì chúng tôi mong đợi thấy - bằng cách chạy nhiều trình xác thực, chúng tôi có thể giải quyết ổn thỏa sự đồng thuận. Phần thưởng biến động giữa các bậc và các tầng thực hiện. Điều tôi không mong đợi là độ biến động lợi nhuận của một nhóm gồm 32 trình xác nhận (được đo bằng phạm vi liên vùng) chỉ thấp hơn khoảng 2,3 lần so với độ biến động lợi nhuận của một trình xác nhận duy nhất. Đây là một kết quả tốt đối với một số người, vì họ muốn lợi nhuận của họ ổn định hơn và dễ dự đoán hơn, điều này cũng sẽ làm cho việc phân phối dữ liệu tập trung hơn (trong trường hợp này, nếu mức lợi nhuận là dương. Nếu phân phối là tĩnh, thì a Số lượng cam kết tăng gấp 32 lần sẽ làm giảm mức độ biến động của lợi nhuận xuống 325,8 lần). Barnab Monnot (Người đứng đầu Nhóm Khuyến khích Mạnh mẽ tại Ethereum Foundation) đã thực hiện một số công việc sơ bộ về vấn đề này. Ông phát hiện ra rằng xu hướng tập trung của cải có thể là kết quả của việc phân phối phần thưởng không đồng đều, mặc dù đây vẫn là một câu hỏi cần nghiên cứu.
Kết luận
Trong bài viết này, chúng tôi cố gắng sử dụng dữ liệu trong quá khứ để lập mô hình tác động của phí lớp thực thi hợp nhất đối với kết quả trả về của trình xác thực. Chúng tôi nhận thấy rằng khi sử dụng dữ liệu từ khoảng thời gian có nhiều MEV (tháng 9 năm 2021 đến tháng 2 năm 2022), MEV cộng thêm khoảng 3 điểm phần trăm vào lợi nhuận của trình xác nhận, nhưng khi sử dụng dữ liệu từ khoảng thời gian không có MEV (tháng 3 năm 2022) con số này giảm xuống còn 1,5 điểm phần trăm khi dữ liệu được công bố từ tháng 3 đến tháng 8 năm 2022). Trong cả hai trường hợp, mức lợi nhuận khá biến động, với một số người xác nhận hầu như không nhận được MEV trong suốt một năm, trong khi những người khác lại nhận thấy lợi nhuận hàng năm vượt quá 100%. Khi chúng tôi thêm phần thưởng của lớp đồng thuận, chúng tôi nhận thấy rằng những người xác thực hoạt động tốt sẽ nhận được lãi suất hàng năm ít nhất là 3,8%, với lợi nhuận trung bình hàng năm dao động từ 6,1% (dựa trên tập dữ liệu MEV thấp) đến 7,6% (dựa trên tập dữ liệu MEV cao) ). Chúng tôi nhận thấy rằng một nhóm trình xác nhận sẽ có kết quả trả về mượt mà hơn so với một trình xác nhận duy nhất, mặc dù (ít nhất là với tôi) hiệu ứng này không rõ rệt như mong đợi, với một nhóm gồm 32 trình xác nhận có lợi nhuận dễ biến động hơn so với một trình xác nhận duy nhất. thấp hơn 2,3 lần.
Tuy nhiên, hiệu suất trong quá khứ không đảm bảo cho lợi nhuận trong tương lai. Chúng tôi vẫn chưa biết MEV sẽ được cung cấp cho người xác thực ở mức độ nào trong tương lai và bao nhiêu phần trăm cuối cùng sẽ được các tác nhân khác (ứng dụng, người dùng, trình sắp xếp L2, trình xây dựng, trình chuyển tiếp) nắm bắt…). Do đó, kết quả mô hình hóa trong bài viết này không phải là những dự đoán về tương lai mà là gợi ý một số tình huống có thể xảy ra.
Cuối bài viết tôi chưa nói đến vấn đề: sau khi sáp nhập chúng ta có thể biết được danh tính nhà sản xuất block của một slot nào đó trong nâng cao. Hiện tại, thay đổi này trên chuỗi khối bằng chứng cổ phần mở ra những khả năng mới cho các giao dịch chuỗi chéo nguyên tử và MEV nhiều khối (vì trình xác thực có tỷ lệ cổ phần đáng kể có thể được triển khai trên nhiều chuỗi khối Đề xuất khối được đồng bộ hóa). Tuy nhiên, làm thế nào những tính năng này sẽ được triển khai vẫn còn là một ẩn số lớn. Tuy nhiên, tôi hy vọng bài viết này có thể cung cấp cho những người xác thực một số ý tưởng về hướng đi của họ sau khi sáp nhập Ethereum và cách họ nên xem xét lợi nhuận của mình và có lẽ điều này cũng sẽ giúp Proof of Stake phát triển trong những tuần và tháng tới. sinh thái trong vài năm tới.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan