Giải thích sâu sắc về bảng cân đối kế toán của FTX tái tạo toàn bộ quá trình chạy
Tác giả gốc: Degg_GlobalMacroFin
Cách đây một thời gian, Financial Times đã tiết lộ một bảng cân đối kế toán được cho là khoảnh khắc cuối cùng của FTX.
Nó không chỉ cho thấy FTX trông như thế nào vào giây cuối cùng trước khi Chương 11 phá sản mà còn cho thấy FTX đã bất ngờ rơi vào vực thẳm kể từ cuối tuần trước. .
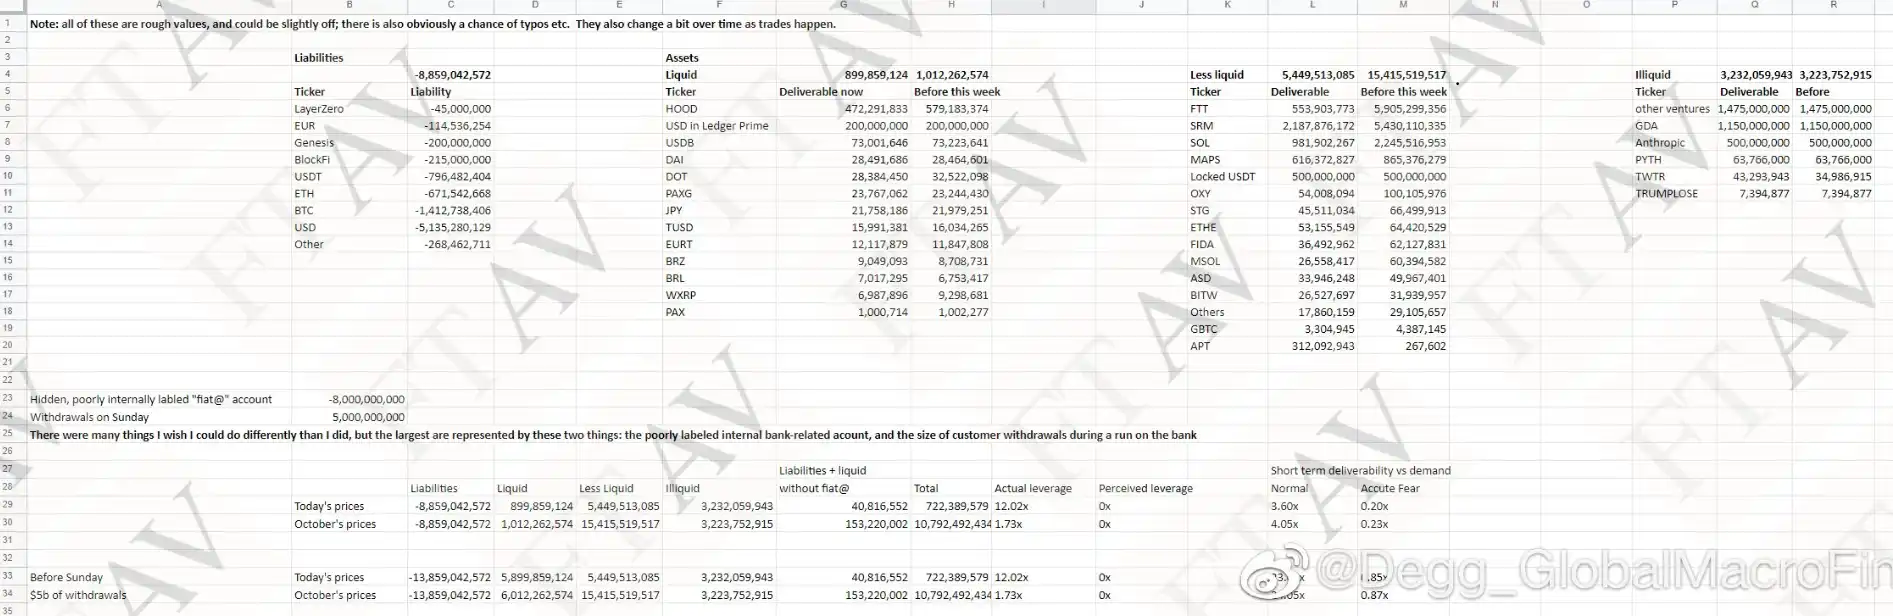
1. Chúng ta hãy xem bảng cân đối kế toán của FTX trước khi đợt tăng giá nổ ra.
Về mặt tài sản, có tổng tài sản có giá trị thị trường khoảng 24 tỷ USD.
6 tỷ tài sản lưu động, bao gồm nhiều loại tiền ổn định khác nhau, tiền gửi bằng tiền tệ, v.v.;
15 tỷ tài sản tiền điện tử khác nhau, được đánh dấu là "tài sản ít thanh khoản hơn", bao gồm 6 tỷ FTT do chính họ phát hành, 2,2 tỷ SOL và 5,4 tỷ SRM;
3,2 tỷ tài sản kém thanh khoản , chủ yếu là các loại tài sản khác nhau vốn mạo hiểm.
2. Các token trên bảng cân đối kế toán này thực chất là báo cáo kết hợp của FTX và Alameda (FTX đã cung cấp khoản vay khoảng 8 tỷ USD cho Alameda).
Về mặt trách nhiệm pháp lý, FTX có khoảng Khoản nợ phải trả 14 tỷ đô la Mỹ, bao gồm khoản nợ ít nhất 5 tỷ đô la Mỹ, cũng như một lượng lớn nợ BTC và ETH. Tại thời điểm này,vốn hóa ròng của FTX (tổng tài sản trừ đi nợ phải trả) là khoảng 10 tỷ USD.
3. Nói cách khác, trước khi xảy ra sự việc, tỷ lệ đòn bẩy của FTX chỉ là 1,4 lần , SBF quả thực đã là tỷ phú vào thứ Bảy tuần trước.
SBF ước tính số tiền hàng ngày của FTX vào các ngày trong tuần Rút tiền trung bình 250 triệu USD mỗi ngày. Do đó, ngay cả khi không có dòng vốn mới đổ vào, SBF kỳ vọng 6 tỷ tài sản lưu động của mình có thể đáp ứng nhu cầu rút tiền trong khoảng 24 ngày (tương tự như khái niệm "bội số thanh khoản" trong ngành ngân hàng truyền thống).
4. Điều này sẽ mang lại cho FTX Có nhiều thời gian để thanh lý các khoản nắm giữ token khác nhau hoặc tìm nguồn vốn ở nơi khác.
Nhưng cuộc chạy bắt đầu vào Chủ nhật nằm ngoài sức tưởng tượng của SBF.
SBF nêu trong tài liệu rằng vào Chủ nhật (ngày 6 tháng 11) FTX đã gặp phải nhu cầu rút tiền gấp 25 lần thông thường, với dòng tiền rút ròng đạt 5 tỷ USD chỉ trong vài ngày, bao gồm Ít nhất 20.000 BTC và một số lượng lớn của các đồng tiền ổn định.
5.Chạy Kết quả là: tổng số tài sản lưu động của FTX giảm từ 6 tỷ xuống chỉ còn 1 tỷ.
Tại thời điểm này, khoản dự trữ thanh khoản 1 tỷ của FTX dành cho áp lực dòng tiền ra hàng ngày là 5 tỷ (tất nhiên là không thể duy trì được mức này), bội số bảo hiểm sẽ giảm từ 24 lần (60/2,5) xuống 0,2 lần (10/50).
Nói cách khác, nó chỉ có thể tồn tại trong vài giờ nếu không tạm dừng việc rút tiền.
6. Với sự bay hơi của tính thanh khoản cũng có sự sụt giảm về giá của các tài sản liên quan đến FTX.
Không rõ có bao nhiêu tài sản FTX đã bị bán tháo trên thị trường thứ cấp, nhưng giá của FTT, SRM và SOL đã giảm lần lượt khoảng 90%, 60% và 60% kể từ tuần trước. Điều này khiến tổng giá trị thị trường của tài sản kém thanh khoản do FTX nắm giữ giảm mạnh 2/3, từ 15 tỷ USD xuống còn 5 tỷ USD.
7. Sau khi gặp phải tình trạng suy giảm tài sản và hoạt động kinh doanh, tình hình của FTX trước khi phá sản Có: Bật Về mặt tài sản, chỉ có 1 tỷ tài sản lưu động, 5 tỷ token và tài sản kém thanh khoản với giá trị sổ sách là 3 tỷ nhưng giá trị thực tế có thể sẽ rất thấp, về mặt nợ phải trả vẫn còn khoảng 9 tỷ đô la Mỹ. nợ phải trả, trong đó 5 tỷ Nó được định giá bằng đô la Mỹ.
Vào thời điểm này, FTX không chỉ là một cuộc khủng hoảng thanh khoản mà còn là một cuộc khủng hoảng về khả năng thanh toán, nó đã mất khả năng thanh toán.
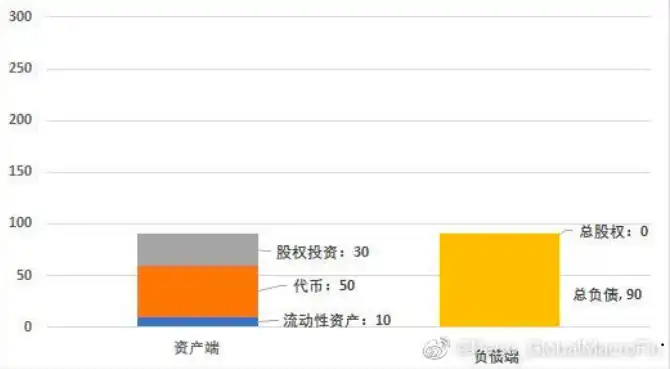
8. Sự sụp đổ của FTX chỉ sau vài ngày là trường hợp điển hình của một ngân hàng run. , thể hiện gần như tất cả các đặc điểm của một cuộc chạy đua vào các ngân hàng, đặc biệt là các ngân hàng đầu tư:
(1) Nó thực hiện một số lượng lớn các chức năng chuyển đổi rủi ro và chuyển đổi thanh khoản, sử dụng tiền của khách hàng làm khoản đầu tư tài sản có rủi ro cao và thanh khoản thấp.
(2) Việc ước tính áp suất ép là hoàn toàn Dường như lượng dự trữ thanh khoản dồi dào đã cạn kiệt chỉ sau một hoặc hai ngày.
(3) Tài sản được định giá bằng phương pháp giá trị thị trường, khiến nó trở thành tài sản rất dễ rơi vào tình trạng tháo chạy -Bán tháo-Giá tài sản giảm-Vốn chủ sở hữu giảm-vòng xoáy chết của các đợt tăng giá. Điều dã man hơn nữa về FTX là nó nắm giữ một lượng lớn cổ phiếu của chính mình, tương đương với việc một ngân hàng mua cổ phiếu của chính mình và bơm vốn vào chính mình.
(4) Tin tức lan truyền cực nhanh, tâm lý thị trường rất mong manh nên tăng tốc sự suy tàn của gã khổng lồ.
9. Nó phải nhọn mã hóa đó Bởi vì các hoạt động trong lĩnh vực tài sản được thực hiện hoàn toàn trên chuỗi nên áp lực lớn hơn nhiều so với hệ thống ngân hàng truyền thống.
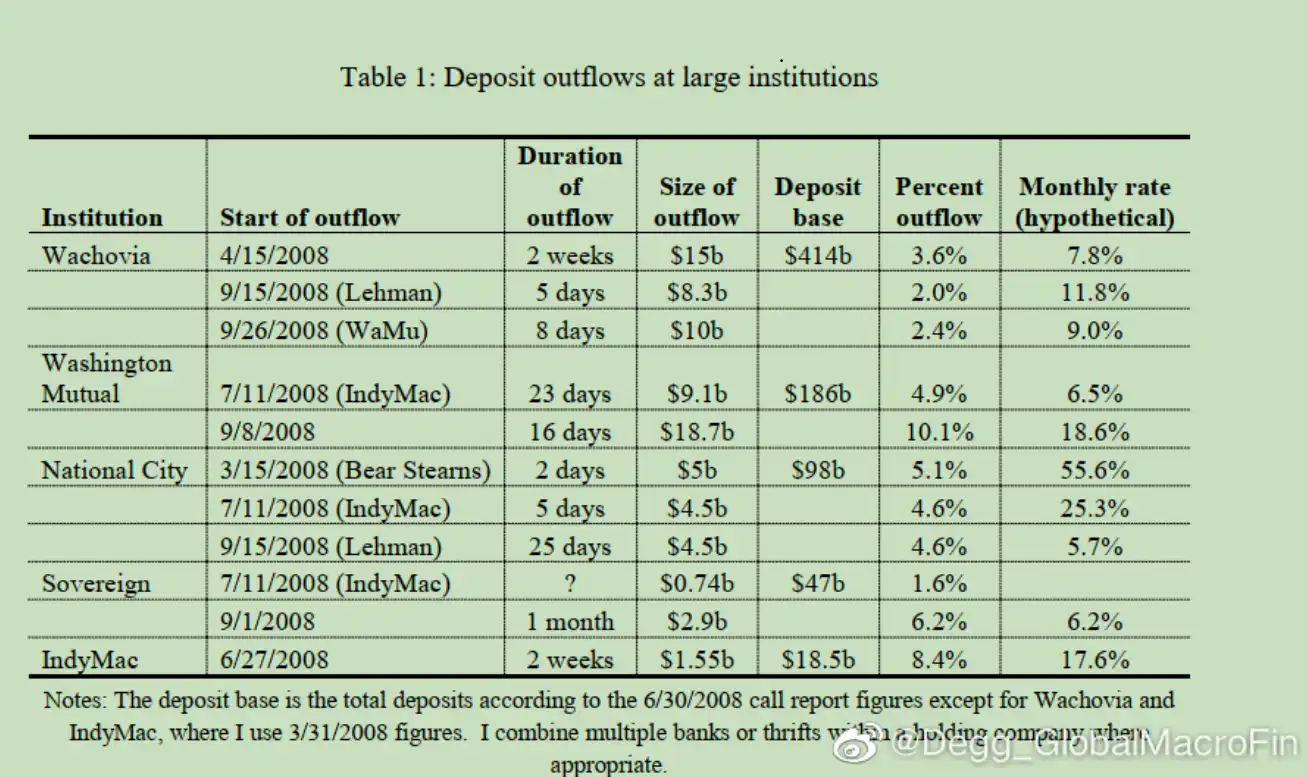
Trong lĩnh vực ngân hàng thương mại truyền thống, dòng tiền ra ròng 10% tiền gửi vào một tháng đã là cuộc khủng hoảng rất nghiêm trọng.
Một tuần trước khi Lehman sụp đổ, dự trữ thanh khoản của nó đã giảm mạnh 40 tỷ USD, tương đương khoảng 8% tổng tài sản.
Trong trường hợp của FTX, dòng tiền ròng trong một ngày từ nền tảng giao dịch tài sản tiền điện tử có thể lên tới 1/3 tổng nợ phải trả. Đây là một áp lực thanh khoản cực kỳ đáng sợ, có thể nói tổ chức tài chính nào đã áp dụng một phần dự trữ thanh khoản của mình cũng sẽ không thể miễn nhiễm chứ đừng nói đến FTX hung hãn.
10. SBF có một bản tóm tắt rất hay trong tài liệu này.
Có rất nhiều điều tôi ước mình có thể làm khác đi Tôi đã làm nhưng vấn đề lớn nhất được thể hiện qua hai điều sau: tài khoản liên quan đến ngân hàng nội bộ được gắn nhãn kém và quy mô rút tiền của khách hàng trong quá trình rút tiền tại ngân hàng.
Bản dịch là: Tôi là Điều đáng tiếc nhất Có hai điều tôi hối tiếc: Lẽ ra tôi không nên thô bạo trong các giao dịch tín dụng với Alameda, và lẽ ra tôi không nên đánh giá thấp áp lực thanh khoản khi ngân hàng rút vốn.
Vụ điều hành ngân hàng 20 tỷ của FTX Thật đáng giá viết vào tất cả các sách giáo khoa về tiền tệ và ngân hàng.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan