Phân tích chuyên sâu về bảo hiểm DeFi: không thể thiếu trong tài chính mở
Tiêu đề gốc: " 7 O'Clock Capital: Một bài viết để hiểu bảo hiểm DeFi không thể thiếu cho tài chính mở 》
Nguồn gốc: Thủ đô 7 giờ
Ngân hàng, chứng khoán và bảo hiểm là bộ ba hỗ trợ hoạt động của ngành tài chính truyền thống. Ngành ngân hàng hiện được định giá 8,4 nghìn tỷ USD, ngành chứng khoán hiện được định giá 100 nghìn tỷ USD và ngành bảo hiểm hiện được định giá 5,5 nghìn tỷ USD (dữ liệu từ Statista và Liên đoàn các sàn giao dịch thế giới).
Trong ngành bảo hiểm, các tổ chức không chỉ là những chủ hợp đồng lớn nhất (trung bình Ngân hàng Mỹ chi 400 đến 700 USD mỗi năm cho 1 triệu USD tiền bảo hiểm trách nhiệm chung), Bản thân các công ty bảo hiểm, với tư cách là nhà quản lý tài sản, cũng bơm một lượng lớn thanh khoản vào thị trường. Theo Khảo sát bảo hiểm năm 2022 của Goldman Sachs tại Hoa Kỳ, số tiền được quản lý trên sổ sách của ngành bảo hiểm toàn cầu lên tới 26 nghìn tỷ USD, điều này cho thấy vị trí quan trọng của bảo hiểm trong tài chính truyền thống.
Trong thị trường tài chính blockchain, tất cả các loại giao thức đều cần có được tính thanh khoản thông qua việc khai thác cam kết để hoàn thành các chức năng cốt lõi của chúng. Đây cũng là điểm khác biệt lớn nhất giữa DeFi Finance và DeFi Finance. tài chính truyền thống. Một trong những điểm khác biệt. Do đó, hầu hết người dùng sẽ xác định các vai trò quan trọng dựa trên dữ liệu TVL. DEX, Lending và cầu nối chuỗi chéo được xếp hạng trong số ba vị trí hàng đầu trên thị trường DeFi.
Về sự phát triển của bảo hiểm DeFi cho đến nay, chỉ có Nexus Mutual được thành lập vào năm 2017 là vẫn hoạt động ổn định và hiện đang dẫn đầu ngành bảo hiểm . Toàn bộ đường đua cho thấy xu hướng phát triển yếu kém và ít được chú ý.
Vậy tại sao lại nhấn mạnh tầm quan trọng của bảo hiểm chỉ với 1% TVL?
Là một lĩnh vực hoàn toàn mới trong ngành mã hóa, các rủi ro như rủi ro chạy trốn dự án, rủi ro lỗ hổng giao thức, rủi ro Token, rủi ro pháp lý... rủi ro là vô hình những hố sâu không đáy. Theo dữ liệu từ The Block, tổng cộng 1,44 tỷ USD đã bị đánh cắp từ nhiều lỗ hổng giao thức khác nhau vào năm 2021.
Vì vậy, việc bảo hiểm DeFi phát triển chậm không phải vì không có thị trường, qua nghiên cứu cho thấy nguyên nhân như sau:
Bản thân sự phát triển của bảo hiểm trong tài chính truyền thống đã tụt lại phía sau và tài chính DeFi cũng vậy;
Ngưỡng này cao;
Tính thanh khoản ở mức cao thấp;
Sự phát triển chung của bảo hiểm DeFi trong thị trường mã hóa ngày nay như thế nào? Sự phát triển của các dự án bảo hiểm như thế nào? Có sự đổi mới nào không? 7 O'Clock Capital dựa trên nghiên cứu thị trường và được tóm tắt như sau.
Nội dung
Cơ chế bảo hiểm và tổng quan phát triển bảo hiểm DeFi
Các thỏa thuận bảo hiểm và hoạt động của chúng trên thị trường hiện tại
Một số nỗ lực tại các dự án bảo hiểm mới nổi
1. Tổng quan về cơ chế bảo hiểm và sự phát triển của bảo hiểm DeFi
(1) Cơ chế vận hành bảo hiểm
Bảo hiểm là một công cụ để tập hợp vốn và xã hội hóa những tổn thất lớn để những người tham gia không bị phá sản chỉ trong một sự kiện thảm khốc.
Bên mua bảo hiểm đóng phí bảo hiểm cho công ty bảo hiểm hoặc bên thứ ba theo quy định của hợp đồng. Khi xảy ra tổn thất quy định trong hợp đồng hoặc khi hợp đồng hết hạn, Người thụ hưởng sẽ nhận được yêu cầu của họ.
Sự vận hành lành mạnh của hệ thống bảo hiểm dựa trên hai giả định chính:
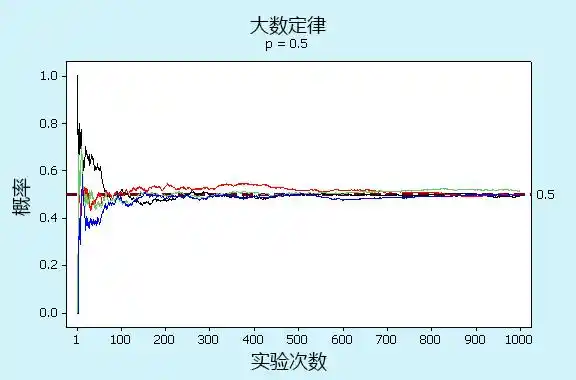
1. Luật số lớn
Mặc dù xác suất tổn thất được bảo hiểm rất khó nắm bắt và tính toán, miễn là có đủ các đơn vị, các sự kiện ngẫu nhiên sẽ Với số lần lặp lại lớn, một khuôn mẫu tất yếu cuối cùng sẽ xuất hiện.
2. Cơ chế chia sẻ rủi ro
Tần suất xảy ra sự cố tổn thất bảo hiểm thấp nhưng mức độ ảnh hưởng lớn nên số lượng người tham gia phải lớn đủ để giảm thiểu tổn thất tiềm tàng của một đơn vị Sự chuyển giao rủi ro trung bình cho một tập hợp các đơn vị.
(2) So sánh giữa bảo hiểm DeFi và bảo hiểm truyền thống
Bảo hiểm truyền thống được cung cấp bởi tập trung Các công ty bảo hiểm Ban quản lý bảo vệ các tài sản như con người, tài sản và tài chính truyền thống, đồng thời thuật toán và cơ chế yêu cầu bồi thường cốt lõi của nó là không công khai. Chính sách bảo hiểm do tổ chức thực hiện, các rủi ro và lợi ích do tổ chức chịu.
Bảo hiểm DeFi được quản lý bởi tổ chức DAO. Tất cả các giao dịch mua và yêu cầu bảo hiểm đều được thực hiện bằng hợp đồng thông minh, bảo vệ nhiều tài sản trên chuỗi và thuật toán mở và trong suốt. Hợp đồng bảo hiểm do cộng đồng chịu và bất kỳ ai cũng có thể trở thành người bảo lãnh, chịu rủi ro và nhận được lợi ích.
Với bảo hiểm DeFi, việc kiểm soát rủi ro của tài chính phi tập trung đã hoàn tất.
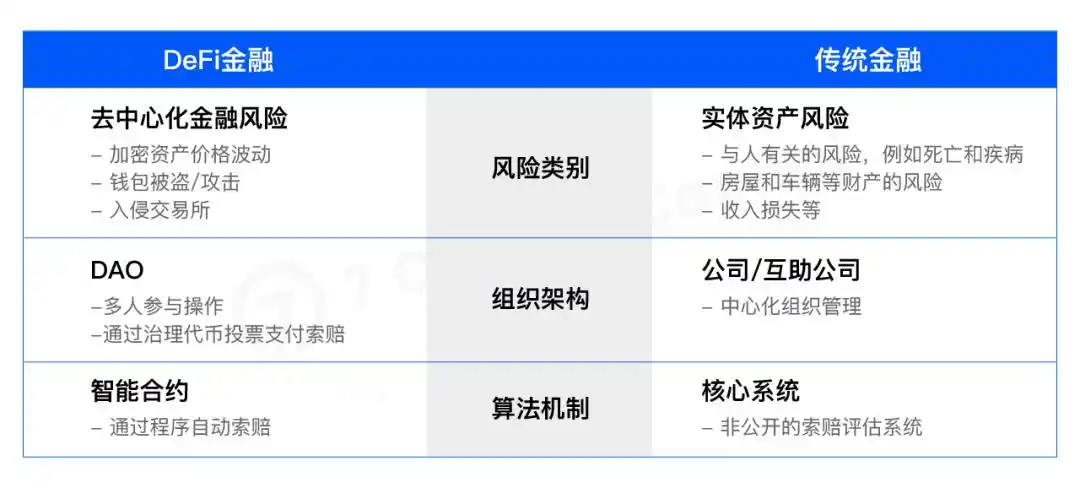
Ảnh: Tài chính DeFi so với Tài chính truyền thống
(3) Phương pháp triển khai bảo hiểm DeFi
Trong bảo hiểm DeFi, có năm thành phần và vai trò chính: nguồn vốn, nền tảng bảo hiểm DeFi, người mua bảo hiểm, người bảo lãnh và người đánh giá yêu cầu bồi thường.
1. Quỹ quỹ
Bảo hiểm truyền thống Tất cả tiền đều đến từ các tổ chức tập trung.Mô hình kinh doanh của nó là bán bảo hiểm và đầu tư tiền của người mua, giảm thiểu xác suất yêu cầu bồi thường thông qua các kỹ thuật tính toán nghiêm ngặt.
Bảo hiểm DeFi thì khác. Tiền cho mỗi chính sách đến từ một quỹ có tính thanh khoản cao. Giống như cho vay và khai thác DeFi, mỗi người dùng có thể đóng vai trò là một tổ chức, bơm thanh khoản vào các dự án bảo hiểm khác nhau để tạo thành một nhóm vốn.Người mua bảo hiểm mua bảo hiểm từ nhóm vốn và cũng nhận được các yêu cầu bồi thường từ nhóm vốn, cung cấp cho mọi người tính thanh khoản quan tâm đến sự an toàn của bảo hiểm để có được thu nhập đầu tư.
2. Nền tảng bảo hiểm DeFi
Cơ bản Hoạt động tương tự như cho vay DeFi. Với tư cách là một nền tảng, nó mở ra nhiều nhóm bảo hiểm khác nhau, mở các chức năng mua bảo hiểm và bảo lãnh cho công chúng, đồng thời hình thành các cặp bảo hiểm khác nhau để người dùng song phương tự do mua bảo hiểm và bơm thanh khoản.
Khi một sự kiện khiếu nại xảy ra, với tư cách là bên thứ ba trung lập, họ sẽ triển khai các khiếu nại và các chức năng khác thông qua hợp đồng thông minh và mô hình lợi nhuận sẽ tính một khoản phí xử lý nhất định .
3. Bên mua bảo hiểm
là Mua hàng bảo hiểm cho nhiều tài sản khác nhau, chẳng hạn như các tổ chức tập trung bị tấn công, giao thức DeFi bị tấn công, v.v. Chọn nhà cung cấp thích hợp và mua bảo hiểm dựa trên loại và thời hạn bảo hiểm. Rủi ro càng lớn, bạn càng phải trả nhiều phí.
4. Công ty bảo hiểm
Bất cứ ai Tất cả đều có thể trở thành nhà cung cấp bảo lãnh cho các nhóm bảo hiểm. Cũng giống như đặt cược để trở thành LP, người dùng có thể chọn loại bảo hiểm nào để bơm tiền vào trên các nền tảng bảo hiểm DeFi khác nhau, chịu rủi ro bị yêu cầu bồi thường (hệ số an toàn của hợp đồng càng cao, thu nhập càng thấp, hệ số an toàn càng thấp, thu nhập càng cao) và do đó nhận được một số phí bảo hiểm dưới dạng thu nhập.
5. Người đánh giá yêu cầu bồi thường
Khi nào Khi nào người mua đưa ra yêu cầu bồi thường, trong bảo hiểm truyền thống, công ty bảo hiểm xác định tổn thất và quyết định có đưa ra yêu cầu bồi thường hay không, trong khi nền tảng bảo hiểm DeFi sẽ xác minh yêu cầu đó theo hai cách:
(1) Bỏ phiếu chủ sở hữu Token: Theo hệ thống của thỏa thuận bảo hiểm, người đánh giá yêu cầu (những người cần mua Token) sẽ được thiết lập. Những thành viên này sẽ bỏ phiếu dựa trên đề xuất yêu cầu và nếu nó được thông qua, yêu cầu đó sẽ được thực hiện.
(2) Xác minh tự động: Tự động xác minh các xác nhận quyền sở hữu thông qua các oracle.
Logic tương tác bảo hiểm cơ bản
Sau khi hiểu được năm vai trò quan trọng, chúng tôi mô phỏng một By hoàn chỉnh Hiểu các kịch bản mua bảo hiểm và bảo lãnh phát hành, bạn có thể hiểu rõ logic tương tác của bảo hiểm DeFi.
Xiaohong muốn chọn một dự án khai thác DeFi tương đối ổn định nên cô quyết định bảo lãnh từ nền tảng bảo hiểm DeFi AAA. Cô ấy đã chọn Chính sách giao thức DeFi
Đồng thời, Xiao Ming (người mua bảo hiểm DeFi) lo lắng rằng 10.000 USDT mà anh đặt vào nhóm thanh khoản giao thức DeFi nhất định sẽ bị hack và gây thua lỗ , vì vậy anh ấy đã quyết định Mua bảo hiểm cho phần tài sản tiền điện tử này của bạn.
Xiao Ming cũng đến với nền tảng bảo hiểm DeFi AAA, nền tảng này có các chính sách bảo hiểm cho nhiều giao thức khác nhau và các nhóm Token khác nhau để Xiao Ming chọn từ.
Xiao Ming chọn chính sách X, có thời hạn 3 tháng, số tiền hợp đồng là 10.000 USDT và giá là 35 USDT.
Trong 3 tháng tới, nếu thỏa thuận an toàn, hợp đồng sẽ hết hiệu lực và Xiao Ming có thể chọn mua lại. Nếu giao thức bị tấn công và tiền bị mất, Xiao Ming có thể gửi yêu cầu bồi thường và nền tảng sẽ tham gia cơ chế xem xét yêu cầu bồi thường.
Nền tảng này nhận ra rằng giao thức DeFi đã bị tấn công thông qua việc bỏ phiếu của những người đánh giá khiếu nại hoặc các phương pháp xác minh tự động như máy oracle và tuyên bố của Xiao Ming là đúng và 10.000 Khiếu nại của USDT; nếu xác định rằng giao thức DeFi chưa bị tấn công thì sẽ không có khiếu nại nào được đưa ra.
Sau đây là tổng quan về các tương tác bảo hiểm DeFi:

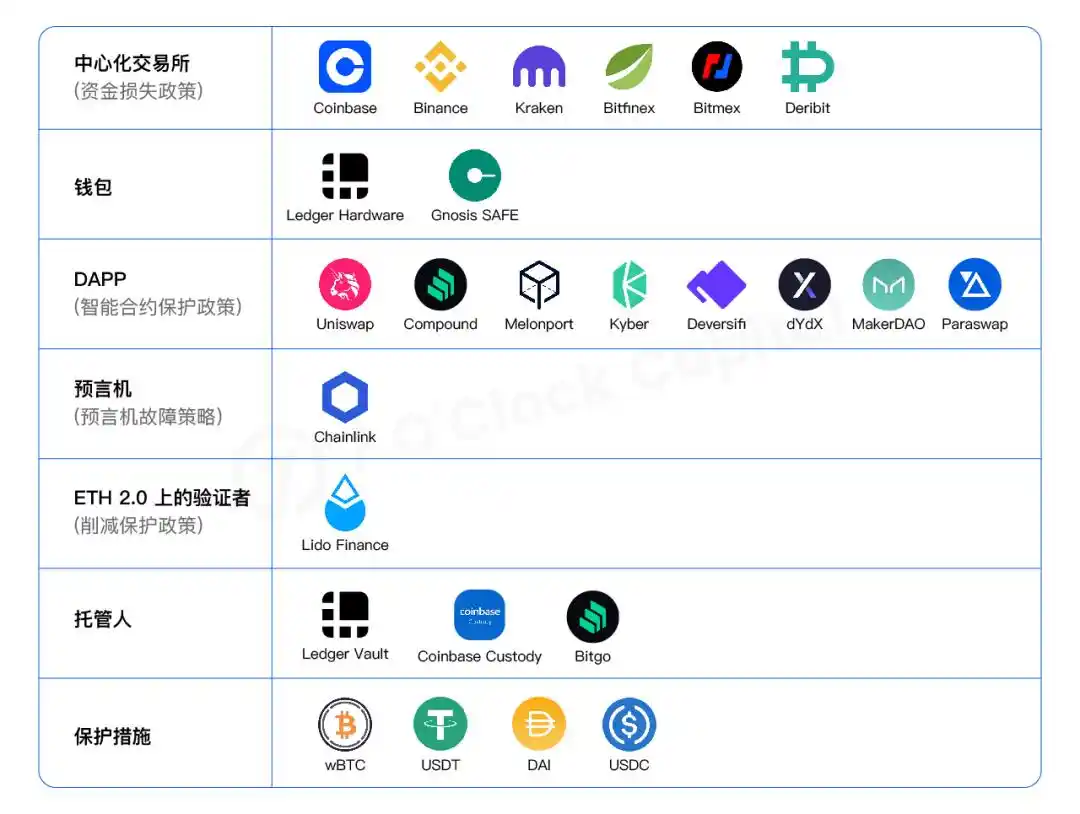
(4) Các loại bảo hiểm do bảo hiểm DeFi cung cấp
Các loại bảo hiểm được cung cấp bởi các giao thức khác nhau là khác nhau, nhưng về cơ bản Các loại chính sau:
Bảo hiểm lưu ký tập trung: cung cấp bảo hiểm cho tài sản của người dùng được giữ trong các tổ chức tập trung;
Bảo hiểm hợp đồng thông minh: Cung cấp bảo hiểm cho nhiều loại hợp đồng thông minh bị tấn công hoặc không hợp lệ;
Bảo hiểm ví tiền điện tử: Cung cấp bảo hiểm cho ví được mã hóa bị đánh cắp Cung cấp bảo hiểm;
Bảo hiểm tách stablecoin: một loạt stablecoin được liên kết với đô la Mỹ, DAI, v.v.
(5) Tại sao bảo hiểm DeFi phát triển chậm
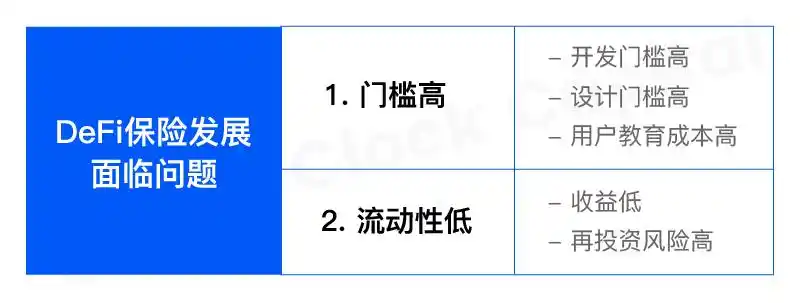
Như chúng tôi đã đề cập trước đó, sự phát triển chậm của bảo hiểm DeFi không phải vì tài sản tiền điện tử không có rủi ro. Lý do cơ bản là ngưỡng cao, thanh khoản thấp.
1. Ngưỡng cao
(1 ) Ngưỡng phát triển cao: Các dự án DeFi như DEX, Lending và nhóm súng máy có mô hình kinh tế tương đối đơn giản và mã của chúng cũng là nguồn mở ở một mức độ nhất định. Tuy nhiên, mô hình kinh tế và thiết kế dự án bảo hiểm phụ thuộc rất nhiều vào việc định giá theo tính toán bảo hiểm và cực kỳ phức tạp.
(2) Ngưỡng thiết kế cao: Rủi ro nên được định giá như thế nào? Trong ngành bảo hiểm truyền thống, khoa học tính toán là bộ phận cốt lõi của mọi tổ chức và ngưỡng này là cực kỳ cao. Đánh giá giá tiền tệ và hợp đồng thông minh là những lĩnh vực rất mới, kiểm tra khả năng phân tích ngành, kiểm toán bảo mật và khả năng định giá hợp lý của những người thực hiện dự án bảo hiểm DeFi ở các vĩ độ khác nhau, đây là một thách thức cực kỳ lớn.
(3) Chi phí đào tạo cao: So với các hoạt động khai thác cam kết khác, cách chơi bảo hiểm tương đối phức tạp nên chi phí đào tạo người dùng cao và mức độ nhiệt tình thấp.
2. Tính thanh khoản thấp
( 1 ) Cạnh tranh với DeFi về thu nhập: Hầu hết người dùng tham gia các dự án DeFi đều có phong cách cấp tiến, tỷ lệ nhóm người dùng tìm kiếm lợi nhuận ngắn hạn cao, lợi nhuận thu được từ việc đóng vai trò là nhà bảo lãnh bảo hiểm tương đối thấp nên mức độ hấp dẫn cũng thấp. .
(2) Rủi ro tái đầu tư cao: Phần lớn doanh thu trên thị trường bảo hiểm truyền thống đến từ việc tái đầu tư tài sản thế chấp vào các khoản đầu tư an toàn. Trong DeFi, đâu là khoản đầu tư an toàn cho nguồn vốn? Nếu bạn đưa tiền trở lại giao thức DeFi, nó sẽ tạo ra những rủi ro tương tự mà nó phải gánh chịu.
(3) Thiếu thanh khoản: Khả năng bù đắp của bảo hiểm DeFi chủ yếu dựa vào việc người dùng bơm tài sản vào nhóm vốn Dựa trên các yếu tố trên, khả năng DeFi hiện tại và khối lượng Không lớn, năng lực bảo lãnh và dịch vụ bảo lãnh của một dự án rất hạn chế nên tính thanh khoản rất thấp.
Đồng thời, Bảo hiểm DeFi đang ở giai đoạn đầu Quá trình phát triển rất gập ghềnh. Vào cuối năm 2020, dự án bảo hiểm P2P Cover Protocol đã bị hack để phát hành thêm Token do lỗ hổng mã và chênh lệch giá không giới hạn khiến thị trường đầy nghi ngờ về con đường bảo hiểm. đã dẫn đến việc đóng cửa giao thức, điều này chắc chắn đã có tác động đến sự phát triển của đường đua sau này.
Tuy nhiên, thị trường tài chính tràn đầy khả năng phục hồi và cơ hội, không thể bỏ qua giá trị của con đường bảo hiểm.
2. Các giao thức bảo hiểm và hoạt động của chúng trên thị trường hiện tại
Các dự án bảo hiểm DeFi hiện đang hoạt động còn rất hạn chế Trong quá trình nghiên cứu, chúng tôi nhận thấy rằng dự án hàng đầu Nexus Mutual đã được xếp hạng đầu tiên trên đường đua kể từ khi thành lập vào năm 2017. Các dự án khác đã thực hiện những thay đổi nhỏ và điều chỉnh khuôn khổ dựa trên logic của nó, nhưng bản chất vẫn không thể tách rời. Theo mô hình của Nexus Mutual, hiện tượng này cũng phản ánh sự khó khăn trong việc phát triển và đổi mới ở một mức độ nhất định.
Dưới đây chúng tôi sẽ trình bày một số thỏa thuận bảo hiểm quan trọng hiện hành, tìm hiểu những đổi mới của chúng và dữ liệu hiện tại là gì.
(1) Nexus Mutual: DeFi
Trang web chính thức: https://nexusmutual. io /
Nexus Mutual là công ty đi đầu và tiên phong về bảo hiểm Ethereum, còn các dự án bảo hiểm khác về cơ bản là những đổi mới và sửa đổi dựa trên hoạt động của nó. Hiểu Nexus Mutal rất hữu ích trong việc làm rõ cách phát toàn bộ bản nhạc.
Nexus Mutual là một công ty hỗ trợ lẫn nhau được đăng ký tại Vương quốc Anh, được thành lập vào năm 2017. Người sáng lập Hugh Karp có hơn 15 năm kinh nghiệm trong ngành bảo hiểm và 10 năm Bắt đầu với Bitcoin. Không giống như các công ty dựa vào cổ đông, công ty hỗ trợ lẫn nhau này được quản lý bởi các thành viên. Chỉ thành viên mới được phép giao dịch với công ty. Người dùng cần phải trả 0,002ETH và hoàn thành KYC để trở thành thành viên trước khi họ có thể mua chính sách của công ty.
Hiện tại, Nexus Mutual cung cấp ba loại bảo hiểm với giá do thị trường quyết định:
Bảo hiểm tách mã thông báo (trên nhiều giao thức, chỉ bảo hiểm cho nhóm Yearn V2 và Curve, tỷ lệ cược 90%)
Bảo hiểm giao thức (thỏa thuận duy nhất, tỷ lệ cược 100%)
Bảo hiểm giám sát tài sản tập trung
Nexus Mutual có hơn 100 loại hợp đồng. Người dùng có thể bảo hiểm các hợp đồng này với thời hạn hợp đồng hơn 30 ngày. Mỗi loại bảo hiểm được định giá bằng Token NXM gốc và cho phép thanh toán bằng ETH hoặc DAI. Người dùng cũng có thể mua NXM để được hưởng quyền quản trị hoặc cam kết NXM trở thành người đánh giá yêu cầu bồi thường và NXM sẽ chảy vào quỹ quỹ.
Điều đáng chú ý là NXM chỉ được giao dịch nội bộ các thành viên, và chỉ được lưu hành trên thị trường thứ cấp khi đổi lấy wNXM, chứ wNXM không được tham gia bất kỳ hoạt động nào. hoạt động quản trị.
Khi mua một hợp đồng bảo hiểm, 50% phí sẽ được bơm vào nguồn vốn và 50% phí sẽ được phân phối cho những người cầm cố dưới dạng cổ tức. xảy ra, Token của người cầm cố sẽ Burn theo tỷ lệ, nếu số tiền vượt quá số tiền đã cam kết sẽ bị đốt toàn bộ và toàn bộ thỏa thuận sẽ bồi thường theo hợp đồng. Để ngăn sự kiện khiếu nại tập thể của một loại hợp đồng thông minh nhất định ảnh hưởng đến khả năng bồi thường của toàn bộ nhóm vốn, mỗi nhóm vốn có một giới hạn công suất.
Để tạo doanh thu, Nexus Mutual hiện tham gia vào hai giao thức:
Stake trên Lido ETH
Stake MPL trên Maple Finance
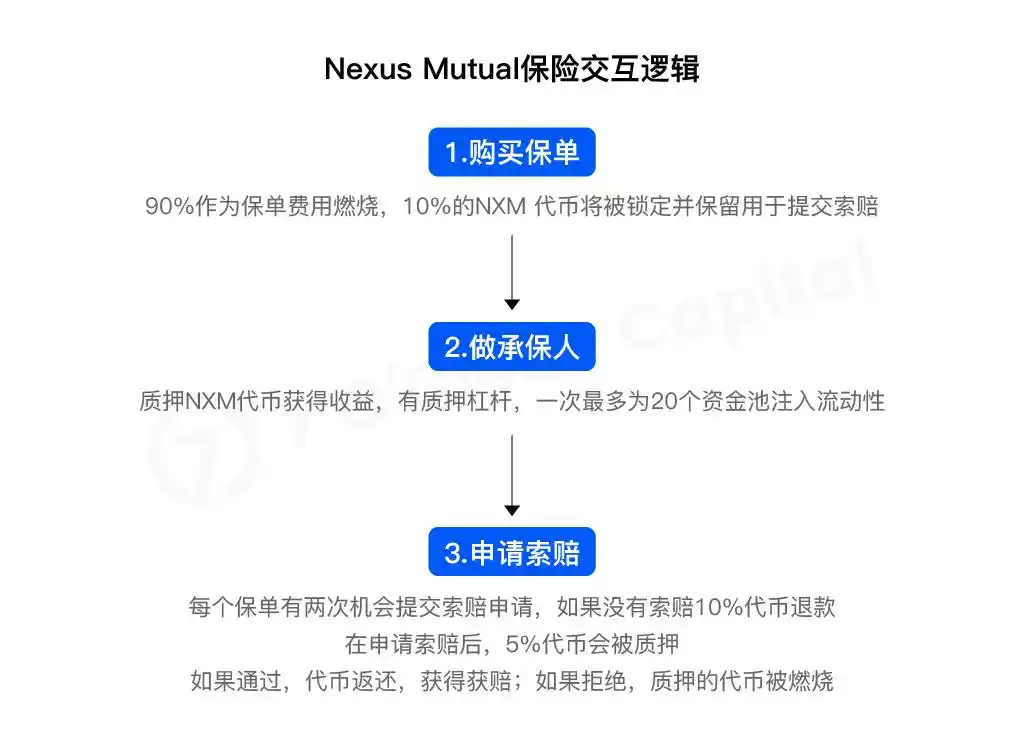
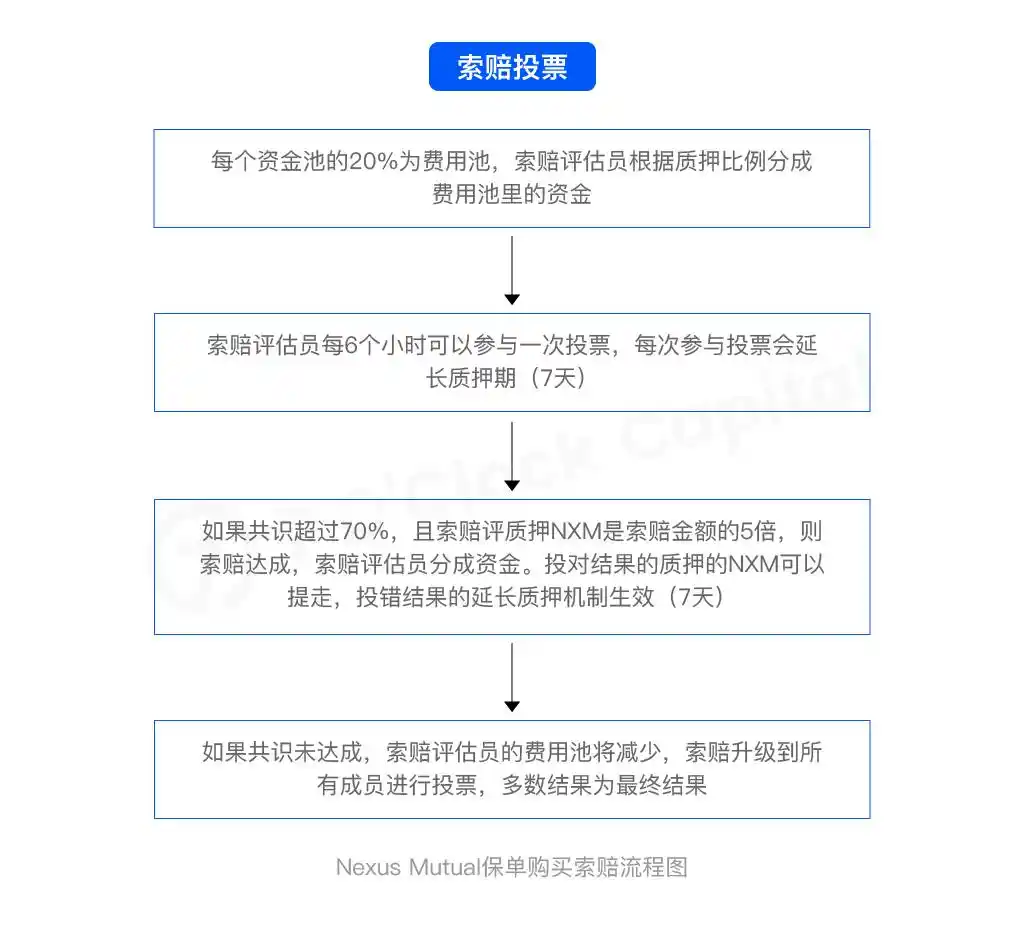
Phân tích dữ liệu lẫn nhau của Nexus:
Vị trí cố định của Nexus Mutual là 180 triệu và giá trị thị trường của NXM 290 triệu, wNXM có giá trị thị trường lưu hành là 24 triệu. Theo dữ liệu công khai của nó, qua phân tích, chúng tôi nhận được hai câu hỏi:
1. để tăng bảo hiểm một cách an toàn Thu nhập, thu hút vốn
Tính đến ngày 19 tháng 9, số tiền bảo hiểm đang hoạt động của nền tảng là 183 triệu USD và là con số lớn nhất phổ biến là Convex Finance ( 21 triệu), tiếp theo là Anchor (20,66 triệu), Curve full pool (15,66 triệu), và tổng số tiền cam kết là 328 triệu. Tổng nguồn vốn sau khi chuyển đổi theo mô hình là 240 triệu, nhưng nguồn vốn yêu cầu tối thiểu (MCR) để chi trả cho bảo hiểm hiện tại là 254 triệu nên số lượng cam kết không đủ.
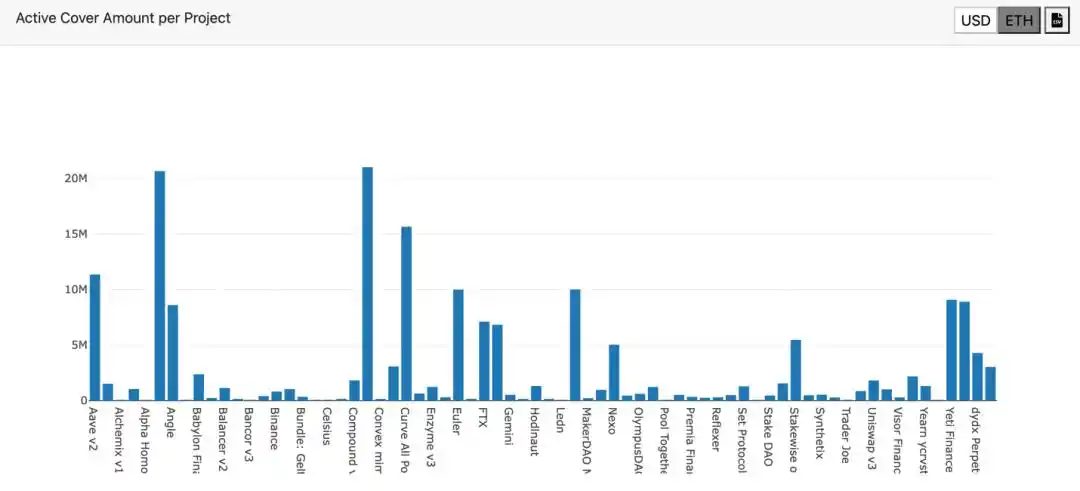
Hình: Số tiền bảo hiểm theo từng thỏa thuận
Về mặt đặt cược, số tiền cam kết trên toàn bộ nền tảng là 328 triệu, thu nhập đặt cược là 9,3 triệu và lợi suất trung bình là 2,8%.Giao thức phổ biến nhất là Convex Finance, với số tiền cam kết là 21,48 triệu, tiếp theo là Aave V2 (14,82 triệu) và Curve BTC pool (13,75 triệu).
Ba địa chỉ cam kết hàng đầu chiếm 67,1% tổng số:
Vị trí đầu tiên Đây là kho bạc thanh khoản cung cấp giao thức Armor.fi, chiếm 34,4% tổng số pool và cung cấp 115 triệu cam kết
Người đứng thứ hai là người sáng lập Hugh Carp, chiếm 16,7% tổng số vốn
Người đứng thứ ba là Protocol Genosis Địa chỉ hợp đồng thông minh an toàn, chiếm 16% tổng số

Hình: Số tiền cam kết theo từng giao thức
Hiện tại, có vẻ như số tiền cam kết của Nexus Mutual là không đủ. Mặc dù tổng số tiền cam kết của nó là 328 triệu, do cam kết Hiệu ứng đòn bẩy hiện không đủ để bảo vệ sự xuất hiện của các khiếu nại trên toàn bộ nền tảng. Hiện tại, lợi nhuận đặt cược của hầu hết các giao thức là 0%. Làm thế nào để đầu tư hợp lý và tăng lợi tức đặt cược là nhiệm vụ hàng đầu của Nexus Mutual để thu hút nhiều tiền hơn và đây cũng là vấn đề mà tất cả các giao thức tương tự đều phải đối mặt.
2. Cách ngăn chặn gian lận bảo hiểm từ tin tặc
Về mặt yêu cầu bồi thường, nền tảng này đã nhận được 121 đơn yêu cầu bồi thường cho đến nay, với tỷ lệ vượt qua là 24%, tổng số tiền bồi thường là 7,49 triệu và xác suất là 3,8%. Trong số đó, khoản bồi thường lớn nhất là 4,99 triệu, đó là chính sách của Rari Capital (chính sách của Rari Capital đã bị xóa khỏi nền tảng).
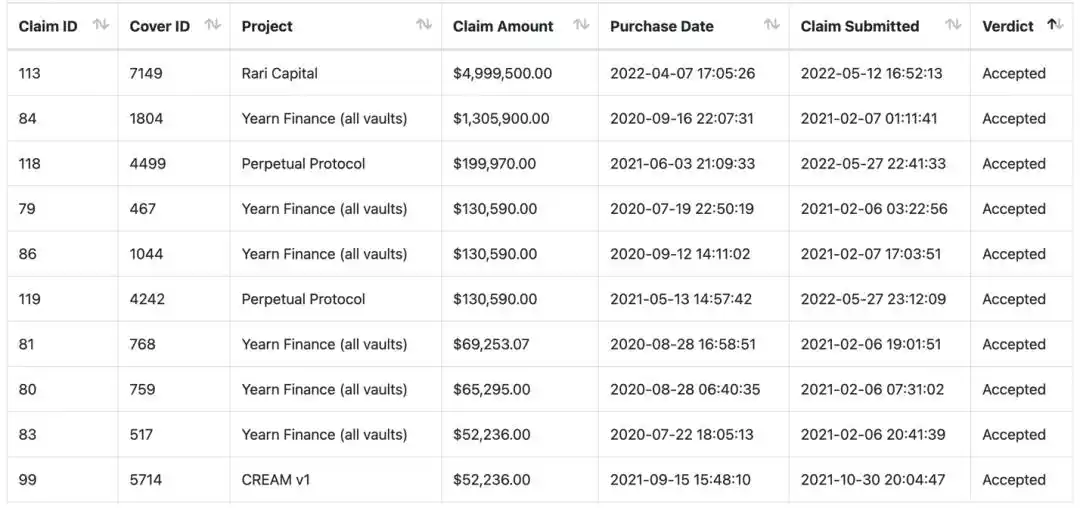
Ảnh: Mười khoản thanh toán hàng đầu của Nexus Mutal
Các chính sách của Rari Capital đã trực tiếp gây ra 66% khiếu nại trên nền tảng. Đây là một trường hợp rất thú vị.
Hợp đồng được mua vào ngày 7 tháng 4 năm 2022 với số tiền gần 5 triệu USD, sau đó vào ngày 30 tháng 4, Rari Capital bị tin tặc tấn công và đánh cắp 80 triệu USD đã bị lấy đi và đến ngày 12/5, người mua đã nộp đơn yêu cầu bồi thường toàn bộ và được chấp thuận.
Vụ việc nhỏ gọn đến mức chúng ta không khỏi thắc mắc liệu người mua bảo hiểm có phải chính là hacker hay không: đầu tiên, anh ta tạo một tài khoản ví và mua bảo hiểm cho tài sản; thứ hai, giao thức tấn công đã lấy đi bao gồm cả Ví nơi chứa tiền của bạn; và cuối cùng đưa ra yêu cầu bảo hiểm để lừa gạt tiền.
Mặc dù Nexus Mutual thực hiện chức năng KYC nhưng nó không thể chứng minh trực tiếp mối quan hệ giữa người mua bảo hiểm và tin tặc, do đó hành vi gian lận bảo hiểm của tin tặc có thể được nhận ra.
Cách bảo hiểm DeFi giải quyết hai vấn đề sau đây là chìa khóa quyết định liệu ngành bảo hiểm có thể phát triển hay không:
Chỉ mở chính sách bảo hiểm cho các giao thức DeFi hàng đầu, tỷ lệ lợi nhuận không đủ để thu hút lượng lớn người dùng.
Khi mở chính sách bảo hiểm cho các giao thức DeFi không có đầu, cách tiến hành kiểm toán và kiểm soát rủi ro là điểm mấu chốt.
(2) Armor.fi: Phát hành thanh khoản lẫn nhau của Nexus
Trang web chính thức: https: //armor.fi/

Armor là nhà phát triển cốt lõi của nhóm Cover người đã rời khỏi Cover Một dự án được triển khai sau đó. Armor được định vị là đại lý phân phối cho Nexus Mutual, cung cấp tính thanh khoản cho nó và biến bảo hiểm DeFi từ bảo hiểm tĩnh thành một loại bảo hiểm có thể giao dịch được.
Giao thức Armor có hai sản phẩm chính: arNXM và arNFT (arCORE và arSHIELD đã bị loại khỏi kệ trong năm nay).
1. arNXM: Giải phóng thanh khoản NXM
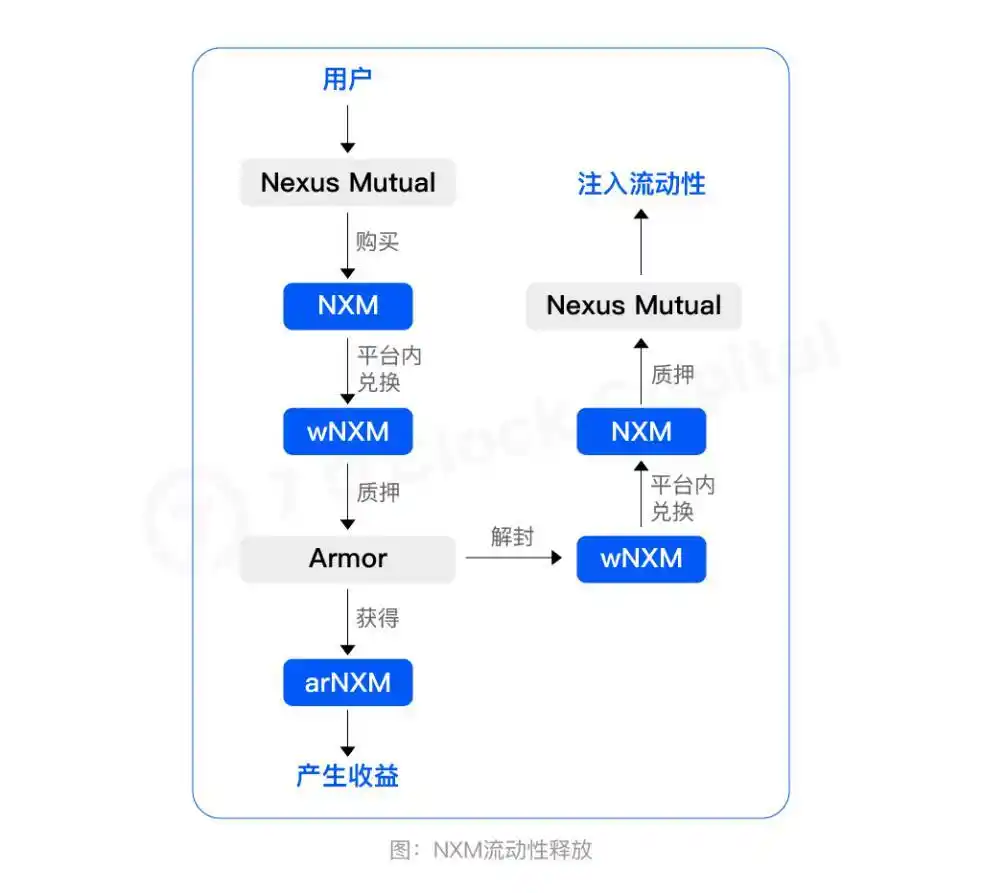
2. arNFT: Giải phóng thanh khoản chính sách
Armor cho phép người dùng trao đổi các chính sách bảo hiểm Nexus Mutual lấy arNFT để giao dịch thứ cấp.
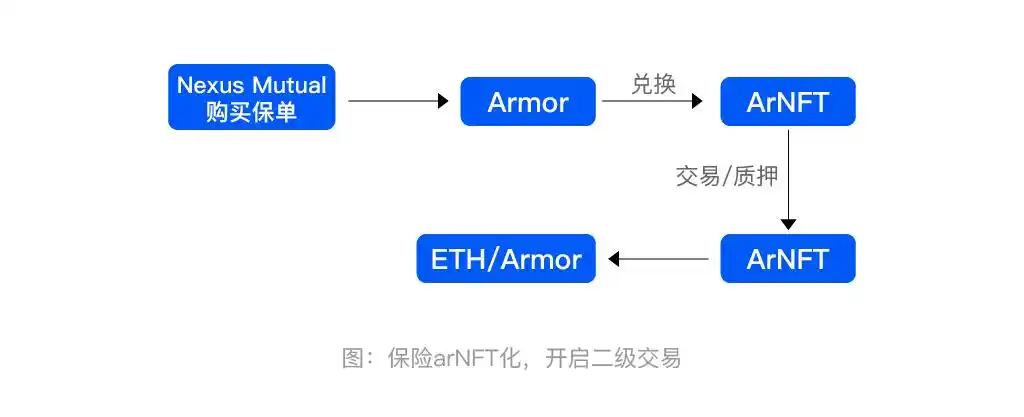
Hiện tại, số tiền khóa của Armor cao hơn Nexus Mutual, tức là 1,89 tỷ đồng, cao nhất trong số các hợp đồng bảo hiểm.
(3) Unslashed Finance: quỹ tổng hợp để cung cấp khả năng kiểm soát rủi ro cho các nhà bảo lãnh
Trang web chính thức: https://unslashed.finance/
Unslashed Finance cung cấp bảo hiểm cho một loạt sản phẩm, giao thức và thị trường DeFi. Giao thức dựa vào Unslashed DAO để vận hành, quản lý tài sản trên Enzyme (cung cấp sản lượng bổ sung) và đánh giá yêu cầu độc lập trên Kleros (đảm bảo kết quả công bằng).
Đặc điểm lớn nhất của Unslashed Finance là nó tập hợp hàng loạt chủ hợp đồng ' chính sách thành một "thùng vốn" để các nhà bảo lãnh bơm tiền vào để giúp họ phân tán rủi ro.
Trong số đó, Spartan Bucket là sản phẩm bảo hiểm có cấu trúc đầu tiên được liệt kê trên Unslashed, bao gồm 26 hợp đồng:
Mức rủi ro tối đa mặc định của Spartan Bucket là 5% khả năng bảo hiểm của mỗi hợp đồng. Thông số này có thể được sửa đổi thông qua việc bỏ phiếu của tổ chức DAO.
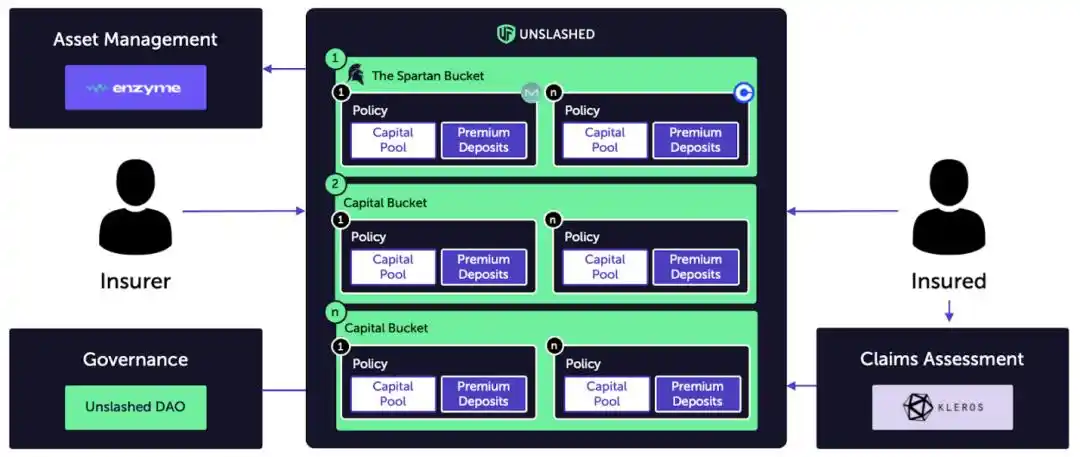
Hình: Logic tương tác tài chính Unslash
Đơn vị chính sách của Unslash Finance là ETH và số tiền khóa hiện tại là 22,3 triệu. Số tiền chính sách và số tiền cam kết chưa được công bố. Đã có 102 sự kiện yêu cầu bồi thường, với số tiền xấp xỉ US 9,8 triệu USD, phần lớn trong số đó là từ sự cố LUNA.
(4) InsurAce: một loạt nền tảng bảo hiểm bảo hiểm
Trang web chính thức: https: // www.insurace.io/
InsurAce được thành lập vào năm 2021 và là công ty bảo hiểm đầu tiên cung cấp danh mục đầu tư xuyên chuỗi. Người dùng có thể mua hợp đồng thông minh, quyền lưu ký tập trung và bảo hiểm tách stablecoin, bao gồm 137 giao thức và tương thích với 20 chuỗi.

Quy trình mua bảo hiểm tương tự như mua sắm trực tuyến. Sau khi chọn tất cả các chính sách, người dùng bắt đầu mua sắm. Cùng nhau kiểm tra xe. Về mặt đặt cược, người dùng trực tiếp cam kết loại Token và nhóm quỹ tương ứng với tất cả những người sở hữu loại Token. Mã thông báo chính sách bảo hiểm, giảm thiểu rủi ro và tăng thu nhập cầm cố.
Đặc điểm lớn nhất của InsurAce là Yêu cầu về khả năng hoàn trả vốn (SCR), đảm bảo rằng nền tảng này có thể thực hiện nghĩa vụ của mình với các chủ hợp đồng trong vòng 12 tháng tới với tỷ lệ 99,5%. bồi thường xác suất, hạn chế khả năng rơi vào tình trạng hủy hoại tài chính đến 1/200.
Giá trị SCR bao gồm 6 phần tử sau:
Tất cả các chính sách đang hoạt động
Tất cả các đơn đặt hàng chưa có người nhận
Các khiếu nại có thể có nhưng chưa được báo cáo
Rủi ro tác động của Token thị trường
Các khoản thanh toán và dự trữ bảo hiểm phi nhân thọ, sai sót và tổn thất lớn Rủi ro thiên tai
Rủi ro hoạt động tiềm ẩn
Để đạt được mục tiêu này, InsurAce có hai bộ phận quản lý tài sản: Đầu tư và Bảo hiểm.
Quỹ quỹ của bộ phận bảo hiểm được sử dụng để đảm bảo khả năng trả nợ của hợp đồng, còn bộ phận đầu tư có nhiệm vụ tạo thu nhập và thu hút đầu tư. Nguồn vốn tràn từ bộ phận bảo hiểm sẽ được chuyển cho bộ phận đầu tư để tạo thu nhập, trong khi bộ phận đầu tư đóng vai trò là người bảo trợ cho bộ phận bảo hiểm.
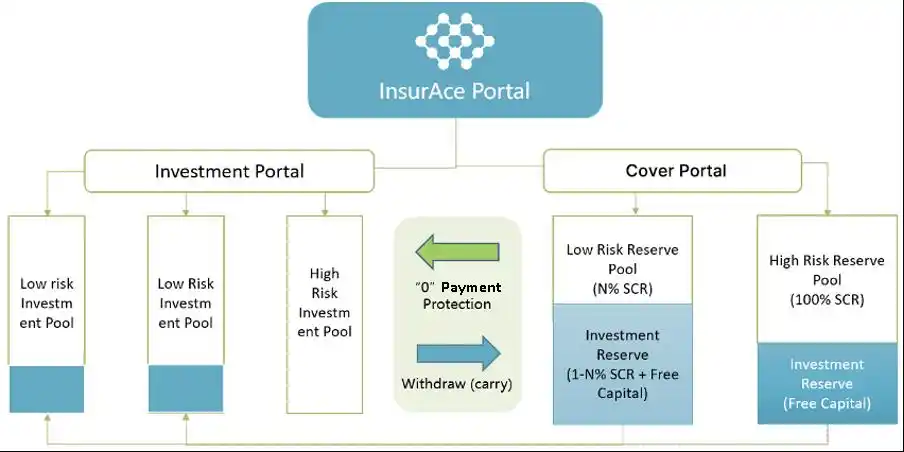
Hình: Logic luồng vốn của giao thức InsurAce
InsurAce được dẫn dắt bởi DeFiance Capital, với các nhà đầu tư bao gồm Hashkey Capital, ParaFi Capital, Hahsed, v.v.
Số tiền khóa hiện tại của InsurAce là 16,44 triệu, tổng số tiền bảo hiểm lịch sử là 345 triệu, số tiền bảo hiểm đang hoạt động hiện tại là 15,67 triệu, nguồn vốn là 15,84 triệu và SCR là 6,51 triệu. Tình trạng tài trợ tốt.
Về phía các khiếu nại, có tổng cộng 215 khiếu nại độc lập (tỷ lệ đậu 74,8%) và 4 khiếu nại tập thể (tỷ lệ đậu 50%), với tổng số số tiền bồi thường là 2391 Mười nghìn. Trong số các sự kiện được xác nhận có sự tách rời UST (chiếm>90%) và giao thức Elephant Money bị hack. Có thể nói rằng sự kiện thiên nga đen của LUNA đã ảnh hưởng nặng nề đến giao thức, nhưng tỷ lệ tài trợ tốt của nó đã vượt qua khó khăn.
(5) Rủi ro che giấu: Thị trường bảo hiểm tự động, yêu cầu bồi thường nhanh hơn
Trang web chính thức: https ://www.riskharbor.com/
Risk Harbor là một giao thức bảo hiểm thuật toán minh bạch và công bằng được điều khiển bởi cơ chế phát hiện bất biến hoàn toàn tự động. không qua trung gian.
Risk Harbor tạo ra giá bảo hiểm thông qua AMM. Các yếu tố ảnh hưởng đến giá bao gồm giao thức rủi ro và số tiền bảo hiểm được bán. Do thiết kế không thích rủi ro của giao thức, việc muốn có nhiều chính sách đa dạng là điều đương nhiên và nếu nhu cầu về một chính sách cụ thể quá cao, giá sẽ tăng.
Để cung cấp thêm tính thanh khoản cho nhóm vốn, các chính sách thỏa thuận trên mỗi chuỗi được tập hợp trong một kho tiền để cùng đảm bảo cho tất cả tài sản trên chuỗi. , hiện có 27 hợp đồng bảo hiểm, hỗ trợ Ethereum, Avalanche, Fantom, Aurora, Arbitrium và Terra2.
Nếu người dùng đăng ký yêu cầu bồi thường, bằng cách kiểm tra các bất biến chính trên chuỗi, Risk Harbor có thể tự động xác định xem giao thức có gặp phải sự kiện xác nhận quyền sở hữu hay không và yêu cầu USDC. Dựa trên điều này, các yêu cầu bồi thường được thực hiện nhanh hơn, các động cơ tiêu cực có thể phát sinh nếu cả người xem xét yêu cầu bồi thường và thành viên quản trị đều là chủ hợp đồng cùng một lúc sẽ bị loại bỏ và năng lực sẽ lớn hơn.
Risk Harbor hiện có nguồn vốn chất lượng cao nhất đằng sau nó, với Pantera Capital, Coinbase, Digital Money Group, v.v. đều tham gia.
Vị trí khóa hiện tại của Risk Harbor là 16,49 triệu và cung cấp 29 loại chính sách bảo hiểm tiền tệ. Không có dữ liệu công khai.
Tóm tắt chương: Kể từ khi DeFi trỗi dậy, nhiều dự án bảo hiểm đã biến mất hoặc bị loại khỏi kệ.5 dự án trên được thành lập trước đó, tồn tại cho đến ngày nay và có một dự án có quy mô nhất định. Qua nghiên cứu, người ta thấy rằng các sản phẩm họ cung cấp có rất ít sự khác biệt, ngoại trừ việc định vị hơi khác nhau về cơ chế mua hàng, cơ chế bảo lãnh, cơ chế yêu cầu bồi thường và giá cả.
Ngưỡng phát triển và thiết kế cao hơn bất kỳ giao thức DeFi nào đã dẫn đến tình trạng Nexus Mutual vẫn là duy nhất.
Cách hợp đồng bảo hiểm đánh giá rủi ro và định giá là yếu tố cốt lõi quyết định liệu dự án có thể được thành lập hay không. Vì vậy, đây sẽ là một bài kiểm tra rất lớn đối với nền tảng của nhóm và kinh nghiệm.Nếu bạn chỉ sao chép người dẫn đầu Thuật toán và mã được sửa đổi một chút sẽ không có nhiều giá trị.
Vậy chúng tôi đã giải thích những nỗ lực nào của một số dự án bảo hiểm mới nổi hiện nay trong chương thứ ba.
3. Một số nỗ lực trong các dự án bảo hiểm mới nổi
(1) Neptune Mutual: Benchmarking Nexus Tương tư, vốn phục kích?
Trang web chính thức: https://neptunemutual.com/
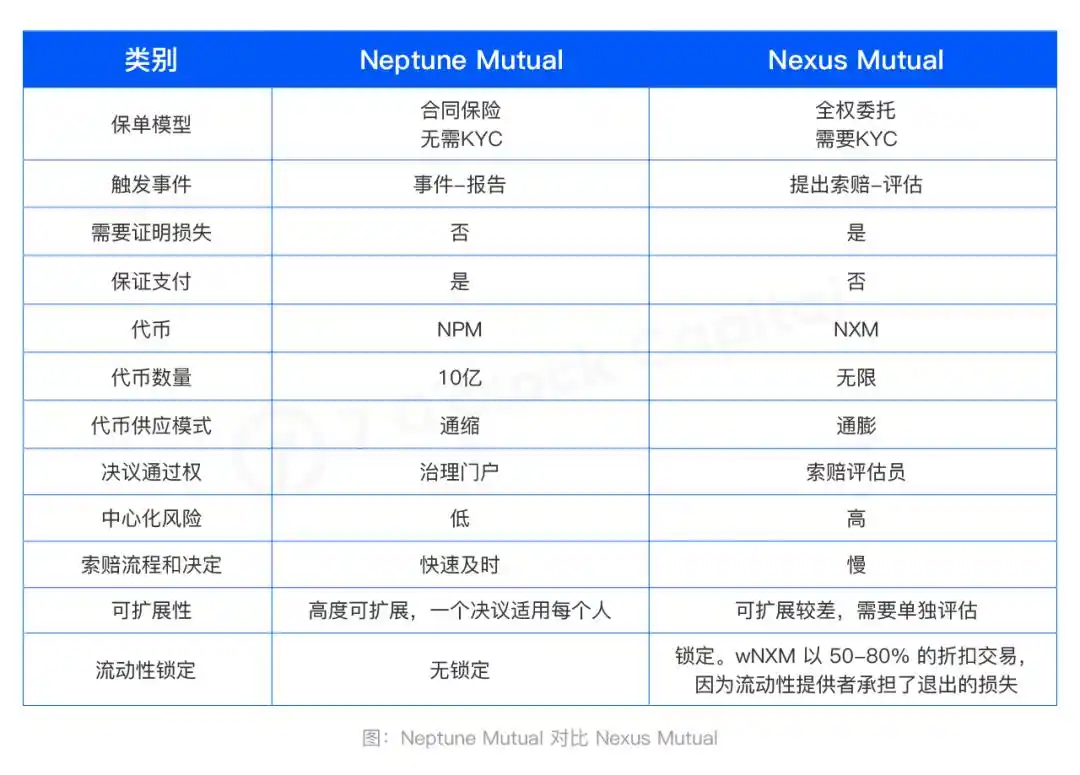
Neptune Mutual tự gọi mình là Nexus Tương hỗ 2. 0. So với thỏa thuận yêu cầu KYC và chỉ thành viên mới có thể tham gia, đây là bảo hiểm tham số phi tập trung không yêu cầu KYC và mở cửa cho tất cả mọi người.

Tương tác bảo hiểm của Neptune Mutual có ba vai trò:
Người tạo bảo hiểm: Các nhóm dự án hoặc lãnh đạo cộng đồng có thể thiết kế bảo hiểm cho dự án của riêng họ. Hiện tại, chỉ những người được mời mới có thể tạo các loại bảo hiểm. Tạo bảo hiểm yêu cầu hủy 1000NPM và đặt cọc 4000NPM.
Người mua bảo hiểm: Bất kỳ ai nắm giữ trên 1NPM đều có thể mua hợp đồng bảo hiểm tối đa 3 tháng mà không cần KYC. Mua bảo hiểm để nhận cxToken. Sau khi xảy ra sự kiện yêu cầu bồi thường, tất cả những người sở hữu xcToken đều có thể nhận được khoản bồi thường bằng stablecoin.
Nhà cung cấp thanh khoản: Cung cấp thanh khoản cho nhóm quỹ yêu cầu bơm ít nhất 250NPM cùng một lúc. Cung cấp tính thanh khoản để có được chứng chỉ tiền gửi POD, có thể được sử dụng để đổi tiền và thu nhập. Việc cung cấp thanh khoản sẽ mang lại một số khía cạnh của thu nhập: cổ phiếu chính sách, khoản vay ngắn hạn, thu nhập cho vay (aave, lãi kép) và thu nhập cam kết POD.
Khiếu nại:
Khiếu nại không cần phải do chính người dùng gửi mà phải do " nhà báo” ” Lập báo cáo. Bất kỳ ai có số NPM nhất định đều có thể trở thành phóng viên bằng cách đặt cọc một lượng NPM nhất định và báo cáo về các chính sách mà họ cho là đủ điều kiện.
Trong thời gian bỏ phiếu, người đầu tiên bỏ phiếu tiêu cực sẽ trở thành phóng viên ứng cử viên và cần stake NPM. Những người dùng khác cần stake ít nhất 1NPM để bỏ phiếu. Đa số thắng (người báo cáo của bên đó trở thành người báo cáo cuối cùng), 60% số token mà bên thua cam kết thuộc về bên thắng cuộc, 10% được trao cho người báo cáo cuối cùng và 30% bị đốt cháy.
Đồng thời, sau khi xác định được một sự kiện yêu cầu bồi thường, tất cả những người liên quan đến sự kiện đó đều có thể nhận được tiền bồi thường mà không cần phải nộp đơn.
Dự án đã hoàn thành thử nghiệm testnet ETH vào đầu năm nay và đang hiện đang chạy trên mạng Avalanche Test để thử nghiệm và kiểm tra mã lần thứ hai.
So với Nexus Mutual, Neptune Mutual không thể gọi là sự đổi mới, chỉ có thể nói là đã sao chép lối chơi của Nexus Mutual và hủy bỏ KYC cũng như cơ chế yêu cầu . Nhưng ngay cả như vậy, Neptune Mutual cho đến nay vẫn nhận được đầu tư từ các quỹ đầu tư mạo hiểm như Animoca Brands, Coinbase Ventures, Huobi Ventures, OKX, Fenbushi Capital, GSR, Gate và Fundamental Labs.
Tổ chức này có thể hy vọng rằng sự xuất hiện của nó có thể làm lung lay vị trí dẫn đầu của Nexus Mutal và thay thế nó, nhưng liệu nó có thực sự có thể thách thức Nexus Mutal hay không thì vẫn còn phải xem và những ai sẽ thực hiện nó. quan tâm Bạn bè có thể theo dõi.
(2) UnoRe: Nhà cung cấp dịch vụ tái bảo hiểm phi tập trung, một ý tưởng
Trang web chính thức: https://unore.io/
UnoRe đến từ Polkastarter và được coi là nền tảng giao dịch tái bảo hiểm phi tập trung đầu tiên. Nó được thành lập vào năm 2021. Hiện hỗ trợ Ethereum, Chuỗi BNB và Kava.
Tái bảo hiểm là khi một công ty bảo hiểm bán hợp đồng bảo hiểm của mình cho bên thứ ba để Là một phương tiện chuyển giao rủi ro nên công ty tái bảo hiểm còn được gọi là công ty bảo hiểm của các công ty bảo hiểm.
Tầm nhìn của UnoRe là không chỉ cung cấp dịch vụ tái bảo hiểm cho tài sản tiền điện tử mà còn hy vọng phá vỡ các rào cản của tái bảo hiểm truyền thống thông qua cách tiếp cận phi tập trung và tích hợp bảo hiểm du lịch và y tế Dịch vụ tái bảo hiểm được đưa vào chuỗi để mọi người dùng đều có thể tham gia và hưởng quyền lợi.
Để đạt được mục tiêu này, UnoRe sẽ trải qua ba giai đoạn:
Giai đoạn nhà đầu tư : Mở nhóm tái đầu tư cho công chúng và phá vỡ các rào cản tái đầu tư truyền thống;
Giai đoạn giao dịch rủi ro: xây dựng DEX, người dùng có thể token hóa vốn mạo hiểm trong tay họ và thực hiện Giao dịch, cung cấp thanh khoản rủi ro;
Giai đoạn đổi mới: Bất kỳ ai cũng có thể tạo ra các sản phẩm bảo hiểm của riêng mình, sản phẩm này sẽ do tổ chức DAO bình chọn và quản lý.
Hiện tại UnoRe vẫn đang ở giai đoạn đầu. Nhóm tái bảo hiểm của nó hiện chỉ có một danh mục tài sản, bao gồm hai giao thức là Umbrella Network và Nord Finance, để người dùng bơm tiền vào và cam kết thu được thu nhập. Vai trò của nó giống như một trung gian, là cầu nối giữa giao thức và người dùng.
Có lẽ do thị trường bảo hiểm hiện nay quá nhỏ, nhu cầu không đủ, con đường tái bảo hiểm quá phân khúc, sức phát triển chưa đủ. , UnoRe cũng bắt đầu bán sản phẩm trực tiếp cho người dùng, bán bảo hiểm và phát hành hợp đồng thông minh và bảo hiểm tách rời stablecoin của riêng mình. Các chính sách này được giải quyết bằng USDC, giúp việc đóng gói quỹ và bán cho người dùng song song với quỹ tái bảo hiểm trở nên dễ dàng hơn.
Hiện tại UnoRe có hơn 30 thỏa thuận hợp tác, 90 chính sách tự bán, 1,37 triệu vị thế bị khóa và 480 triệu đô la Mỹ tiền bảo hiểm được bán. Nó hiện đang tích cực hợp tác với các giao thức khác, các công ty NFT, Metaverse và Gamefi, nhưng vẫn chưa rõ thời điểm mà cái gọi là nhóm tái bảo hiểm sẽ trực tuyến.
UnoRe không có bất kỳ nguồn tài chính nào, xét từ hình thức sản phẩm hiện tại, nó vẫn còn xa so với tầm nhìn của nó. Liệu nó có thể hoàn thành chuỗi tái bảo hiểm truyền thống hay không? cũng có những lo ngại về việc phân quyền giao dịch bảo hiểm. Nhưng mô hình tư duy của nó thực sự có thể truyền cảm hứng cho nhiều người thực hành hơn: Liệu bảo hiểm truyền thống trên chuỗi có khả thi không?
(3) Tài chính bội thu: Bảo hiểm giá sàn tài sản được mã hóa, một số nỗ lực nhỏ
Trang web chính thức: https: / /www.bumper.fi/
So với các bảo hiểm nền tảng khác, Bumper Finance nên được coi là một nỗ lực mới trong bảo hiểm tài sản tiền điện tử: cung cấp cho người dùng sàn Token giá bảo hiểm. .
Người dùng chọn loại Token, thời gian chính sách và giá sàn trong nền tảng. Khóa Token và nếu giá giảm xuống dưới giá sàn, bạn sẽ nhận được yêu cầu bồi thường. Người bảo lãnh kiếm thu nhập bằng cách đặt cược stablecoin USDC. Dự án hiện hỗ trợ Ethereum, Avalanche, BNB Chain và Near.
Khi mua bảo hiểm, người dùng có thể chọn tỷ lệ phần trăm của giá tiền hiện tại làm giá sàn, chẳng hạn như 80% hoặc 90%. Tỷ lệ phần trăm càng cao thì chính sách sẽ đắt hơn. Nếu giá giảm xuống dưới mức sàn, người dùng có thể gửi yêu cầu và nhận phần trăm số xu đó ở mức giá khi mua hợp đồng, thanh toán bằng USDC.
Dù bạn mua bảo hiểm hay trở thành người bảo lãnh, bạn đều cần trao đổi và cầm cố Mã thông báo BUMP, đặt cược sẽ kiếm được thu nhập dựa trên thời gian, trong tương lai Mã thông báo Lợi ích quản trị sẽ được phát triển. Bumper vừa hoàn thành thử nghiệm alpha vào tháng 7 năm nay, bắt đầu thử nghiệm beta cộng đồng vào tháng 8 và dự kiến sẽ mở cửa cho công chúng vào quý 3. Hiện tại không có dự án nào trên thị trường cung cấp bảo hiểm dựa trên biến động giá tiền tệ. Là dự án đầu tiên trong danh mục này, nó còn tương đối mới và bạn có thể chú ý đến dữ liệu tiếp theo.
4. Tương lai và kỳ vọng của bảo hiểm DeFi
Các dự án chúng tôi đã thấy cho đến nay Đây là bảo hiểm trong chuỗi, là thỏa thuận bảo hiểm cho vốn trong chuỗi, tình hình hiện nay là “một công ty chỉ ăn vinh quang, kẻ đi sau không dễ bắt kịp”.
Là một giải pháp bảo mật tài sản, cốt lõi của bảo hiểm là sự an toàn. Việc đổi mới mô hình và các phương pháp khai thác khác nhau chỉ có thể được sử dụng làm tiện ích bổ sung.
Đây là lý do tại sao vị thế của Nexus Mutual khó bị lung lay: một công ty vật chất (rủi ro bỏ trốn thấp), thành lập sớm (có thẩm quyền), đầy đủ các hạng mục ( thuận tiện), Nó đã là con hào mạnh mẽ của nó thông qua con bò và con gấu (sức mạnh) cho đến ngày nay.
Vì vậy, nếu chỉ làm bảo hiểm nội chuỗi, bạn cần phải đáp ứng một số điều kiện nếu muốn được thị trường thừa nhận:
Nền tảng xuất sắc trong ngành: Ví dụ: anh ấy đến từ giao thức DeFi hàng đầu, sử dụng công nghệ và tài nguyên của riêng mình, đồng thời quen thuộc với logic kinh doanh;
Thuật toán bảo hiểm vững chắc: giới tinh hoa toán học/định phí tham gia để nắm vững cốt lõi của bảo hiểm;
Sự chứng thực mạnh mẽ của tổ chức: Sàng lọc quỹ và quỹ đầu tư mạo hiểm hàng đầu;
Trải nghiệm người dùng được tối ưu hóa: hoạt động tương đối thân thiện, ngưỡng học hỏi của người dùng thấp;
Ngoài bảo hiểm trực tuyến, bảo hiểm trực tuyến truyền thống cũng là một lĩnh vực đáng khám phá.
Có hai cách để kết nối bảo hiểm:
1. Thỏa thuận phát triển dự án gốc Blockchain với đưa ra các chính sách bảo hiểm cho tài sản ngoài chuỗi
2. Các công ty bảo hiểm truyền thống cung cấp các chính sách bảo hiểm được mã hóa mà người dùng có thể mua trực tuyến
Nền tảng công cụ Etherisc phát triển bảo hiểm là một công cụ tương tự như Aragon trong lĩnh vực DAO, cung cấp cho các nhà phát triển một nền tảng công cụ có khả năng mở rộng tuân thủ và được quản lý.
Hiện tại, cộng đồng của họ đã phát triển bảo hiểm tài sản ngoài chuỗi. Người dùng có thể mua bảo hiểm trên chuỗi cho cây trồng, sự chậm trễ chuyến bay và các sự kiện bão cũng như nhận được trên -bảo hiểm dây chuyền.Yêu cầu bồi thường.
Hình thức bảo hiểm này trực tiếp bỏ qua quá trình tương tác rườm rà và yêu cầu bồi thường với các công ty bảo hiểm truyền thống và tương tác trực tiếp thông qua ví.

Ảnh: Mua bảo hiểm trễ chuyến bay tại Etherisc
Một phương pháp kết nối chuỗi khác đòi hỏi các công ty bảo hiểm truyền thống phải nỗ lực táo bạo để đưa sản phẩm của họ vào chuỗi.
Cách đây không lâu, một trong những công ty niêm yết đầu tư cổ phần tư nhân lớn nhất ở Hoa Kỳ, KKR & Securitize hợp tác để token hóa một quỹ PE và xuất bản nó trên Avalanche .
“Chúng tôi tin tưởng chắc chắn vào công nghệ blockchain và vai trò của nó trong việc định hình tương lai của thị trường tự do,” Dan Parant, giám đốc điều hành và đồng giám đốc của U.S. Tài sản cá nhân, KKR express.
Ảnh: KKR News
Đây không chỉ là nỗ lực táo bạo mà còn là chủ ý và quyết tâm của các tài sản truyền thống tìm cách thâm nhập vào Web3.
Bảo hiểm DeFi vẫn đang trong giai đoạn phát triển ban đầu, nhưng tương lai rất đáng mong đợi:
Từ góc độ quản lý tài sản, dù là tổ chức hay người dùng, bảo hiểm là nhu cầu cấp thiết nhằm đa dạng hóa rủi ro đầu tư vào tài sản tiền điện tử;
Từ góc độ mở rộng thị trường, lối chơi DeFi truyền thống về cơ bản đã cạn kiệt và các quỹ cần tìm kiếm những đại dương xanh và điểm đến mới;
Từ góc độ phát triển của ngành, dựa trên những điều trên Với kinh nghiệm từ một thị trường tăng giá, chu kỳ DeFi tiếp theo sẽ ổn định hơn và sẽ có nhiều nhà phát triển đầu tư vào đó hơn.
7'O Clock Capital luôn chú ý đến tiềm năng và sức mạnh bùng nổ tiềm ẩn trong các đường đua khác nhau. Chúng tôi cũng rất mong chờ giai đoạn bảo hiểm tiếp theo và hy vọng Làm việc với các đối tác trong ngành để khám phá những viên ngọc quý dưới biển.
Suy nghĩ và tương tác ở cuối bài viết: Tam giác bất khả thi của bảo hiểm
The Tam giác bất khả thi về các thỏa thuận bảo hiểm dành cho: chi phí người dùng, lợi nhuận đặt cược và bảo mật giao thức.
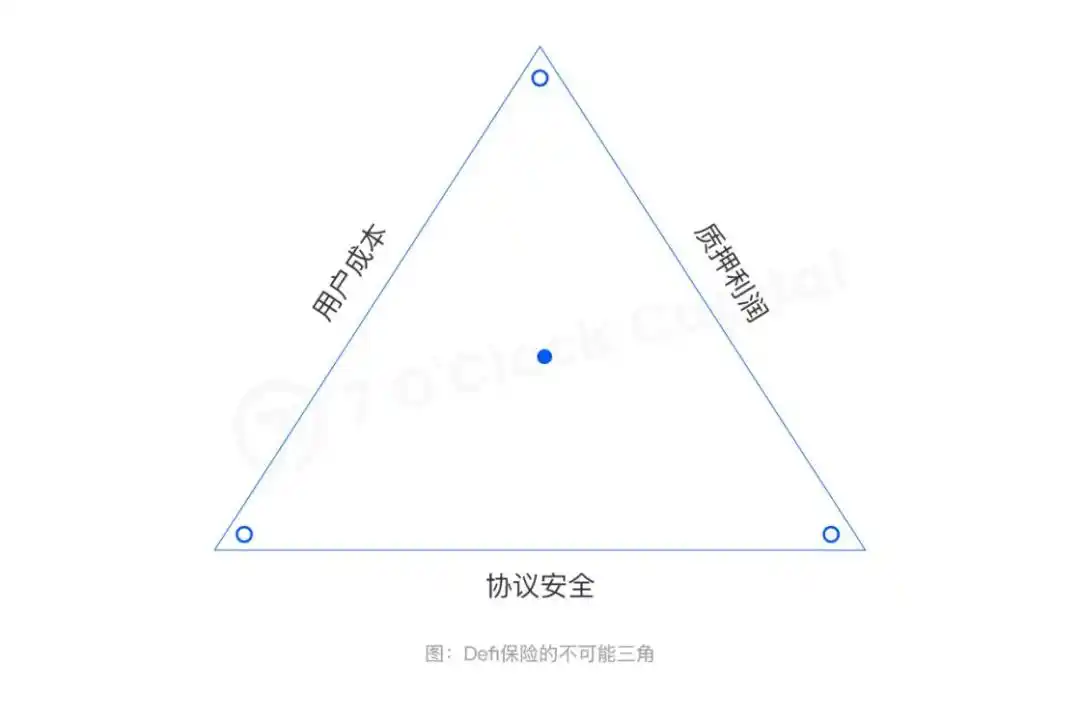
Nếu chi phí người dùng thấp và giao thức vẫn an toàn thì lợi nhuận đặt cược sẽ không cao; nếu chi phí người dùng thấp và lợi nhuận đặt cược cao thì giao thức phải không an toàn; nếu lợi nhuận đặt cược cao và giao thức an toàn thì chi phí sẽ cao.
Các giao thức DeFi truyền thống phải tìm được sự cân bằng ở giữa, nhưng với sự phát triển của nhiều dự án bảo hiểm khác nhau và sự cạnh tranh với các thu nhập DeFi khác, nhiều bảo hiểm DeFi có giao thức bảo mật có thể bị loại bỏ.
Bạn nghĩ gì về hình tam giác bất khả thi? Các giải pháp là gì? Chào mừng bạn cùng nhau thảo luận.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan