Nhà đầu tư Dragonfly: Phân tích tường thuật chu kỳ DeFi, tại sao nó lại kém xa L1 đến vậy?
Tiêu đề gốc: "DeFi (không) tiến bộ trong chu kỳ này"
Tác giả gốc: Celia Wan, Dragonfly Capital
Bản tổng hợp gốc: Thực tập sinh TechFlow
Bạn biết rằng đó là sự kết thúc của một chu kỳ khi mọi người bắt đầu đặt câu hỏi về mọi thứ họ tin tưởng trong một thị trường giá lên.
Chu kỳ mã hóa này bắt đầu khi Hợp chất ra mắt COMP và đưa khái niệm cam kết một xu ra công chúng. Với việc Terra được hứa hẹn mang lại lợi suất 20% và Anchor LUNA bị thổi phồng quá mức giết chết và chính thức kết thúc.
Sự sụp đổ đã đặt ra một loạt câu hỏi nhức nhối về tính hợp lệ của mọi dự án DeFi khác - kể cả Bitcoin:
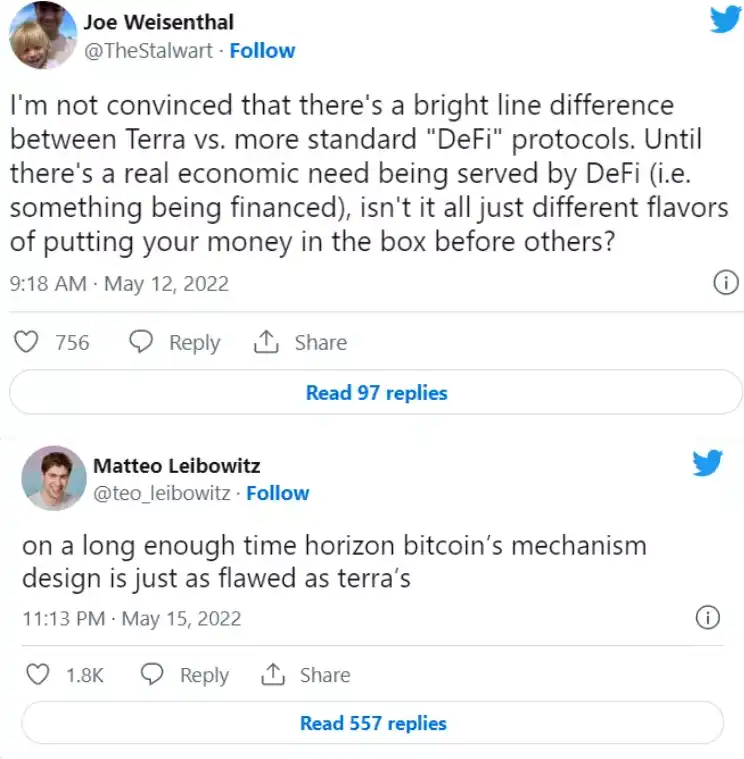
Thông thường, khi một xu hướng sụp đổ, bong bóng cũng bốc hơi theo. Lấy Terra, từng là câu chuyện thành công lớn nhất của DeFi và L1, làm ví dụ. Thất bại của nó có nghĩa là việc đặt cược bằng một xu mất đi sức hấp dẫn, kỳ vọng được đánh giá lại và giá cả bị điều chỉnh.
Mặc dù nhiều token hiện đang ở mức thấp nhất mọi thời đại, thị trường hiện đang hội tụ các mức giá mới ít dựa trên sự cường điệu mà dựa nhiều hơn vào chúng tôi Để có cái nhìn thực tế hơn Trong số những gì đã đạt được trong chu kỳ vừa qua, thị trường giá xuống là thời điểm tốt để nhìn lại năm vừa qua và chúng ta đã thực sự đi được bao xa.
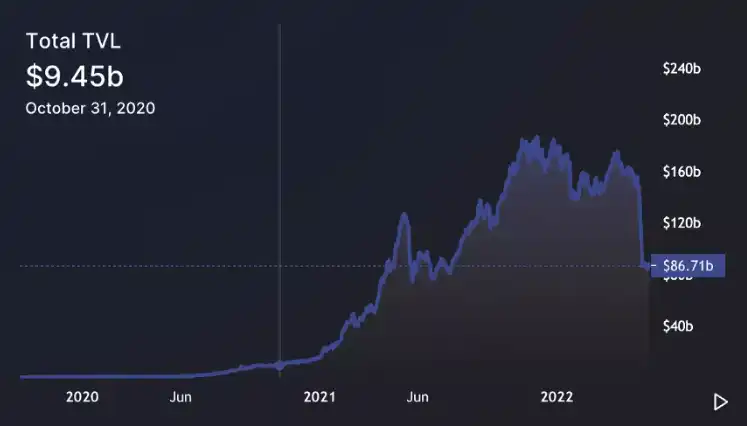
Liên quan đến chu kỳ giá trước đó, chúng tôi so sánh giá hiện tại của một số dự án DeFi và L1 nổi tiếng với giá hiện tại của chúng. mức cao So sánh với giá vào ngày 1 tháng 11 năm 2020. Khoảng thời gian này được chọn vì nó đang ở đầu chu kỳ và trong khoảng thời gian này (11/1/2020), tình hình với DeFi và L1 đang bắt đầu trở nên rõ ràng, nhưng bong bóng vẫn còn nhỏ - Uniswap đã ra mắt được hai tháng trước đây đã phát hành Token, nhưng giá vẫn chưa phục hồi vào thời điểm này; TVL của DeFi đang trên đà vượt mốc 10 tỷ USD, nhưng nó vẫn chưa chứng kiến sự tăng trưởng theo cấp số nhân; các dự án như Avalanche, Solana và Terra thì chưa chưa đưa ra hoạt động khai thác thanh khoản tương ứng của họ hiếm khi được thảo luận.
Những mức giá này có thể tiết lộ một số mô hình:
1) Những dự án đầu tư nào có thể đã tạo ra kể từ đầu năm chu kỳ Lợi nhuận tối đa;
2) Khả năng duy trì giá trị của dự án vào cuối chu kỳ;
3) Mức thoái lui của Token từ ATH đến cuối chu kỳ.
Hóa ra là cả DeFi và L1 đều hoạt động kém hơn Ethereum và Bitcoin khi rút vốn. Điều này không có gì đáng ngạc nhiên vì ETH và BTC có sự đồng thuận thị trường mạnh nhất và sự đồng thuận này ít bị ảnh hưởng bởi sự lên xuống của thị trường. Vì lý do tương tự, Ethereum và Bitcoin có lợi nhuận tối đa kém hơn so với hầu hết các Token DeFi và L1.
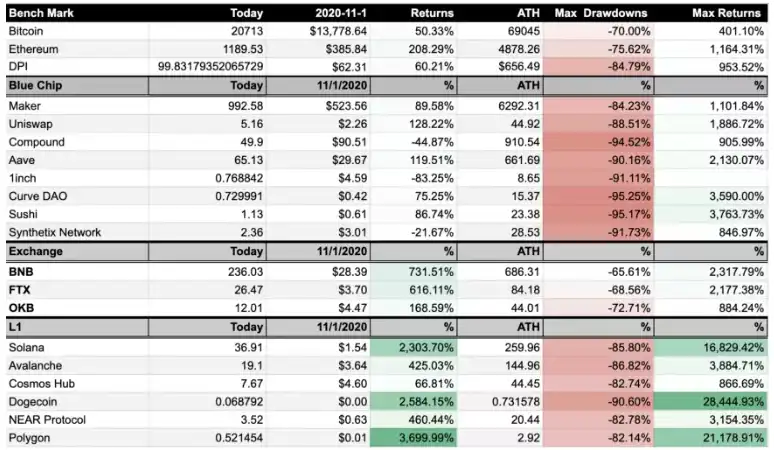
Trong khi đó,xét về lợi nhuận tối đa, L1 rõ ràng là người chiến thắng trong chu kỳ này. Hai dự án hàng đầu Solana và Polygon đã tạo dựng được tên tuổi cho mình trong chu kỳ này thông qua nguồn tài trợ hệ sinh thái dồi dào và các ưu đãi khai thác thanh khoản. Lợi nhuận tối đa của họ đều vượt quá 5 con số, vượt xa các L1 khác như Avalanche và Near.
Nhìn chung, L1 hoạt động tốt hơn DeFi và các blue chip DeFi nhìn chung bị tụt lại phía sau (mặc dù vẫn đạt được thu nhập ấn tượng 4 chữ số) . COMP và SNX hoạt động kém hơn, nhưng đó có thể là do chu kỳ giá của chúng không khớp với chu kỳ được đề cập (SNX ra mắt vào năm 2018, COMP bắt đầu chạy trước ngày 1 tháng 11 năm 2020).
Mô hình này cho chúng ta biết một điều - Trong các chu kỳ trước đây, DeFi không tạo ra nhiều Alpha hơn Beta của L1 .
Jason Kam có tư duy tốt khi nghĩ về vấn đề này. Tại DeFi Summer 2020, anh ấy đã đưa ra một câu hỏi khá ý nghĩa-nếu ETH tương tự như các mặt hàng năng lượng mà xây dựng chuỗi giá trị hóa dầu (DeFi), sau đó "Đầu tư vào dầu mỏ hay cổ phiếu chuỗi hóa dầu/công nghiệp tốt hơn?"
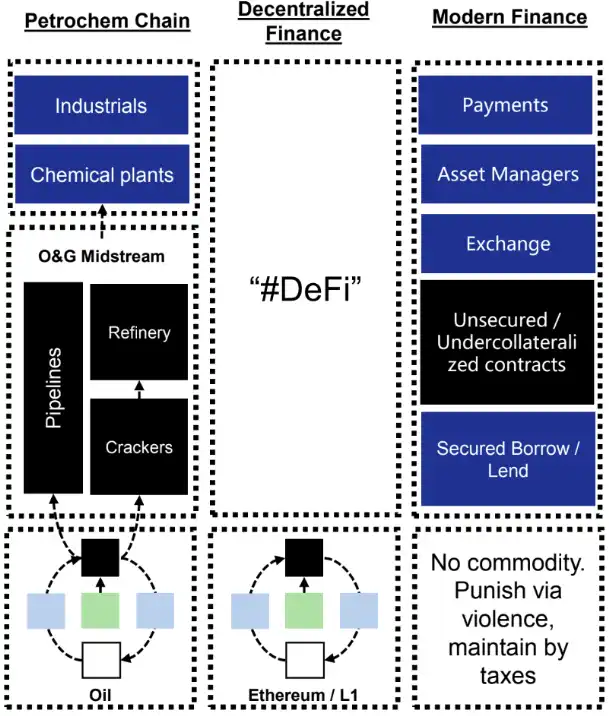
Nhìn lại những gì chúng tôi đã đạt được trong các chu kỳ trước, tôi nghĩ câu trả lời cho câu hỏi này đã rõ ràng - Tỷ lệ phần thưởng rủi ro của Mã thông báo cơ bản tốt hơn bất kỳ ứng dụng nào dựa trên nó, ít nhất là ở thời điểm hiện tại. Trong hai năm qua, các token DeFi blue-chip đã trải qua những đợt thoái lui tương tự như L1 khi thị trường suy thoái, nhưng cho thấy ít tiềm năng tăng giá hơn L1 khi ngành này khởi sắc.
Về mặt suy nghiệm, điều này rất dễ hiểu. Cho đến nay,phần lớn sự cường điệu xung quanh DeFi là về “người dùng” và “tính thanh khoản” mà nó có thể mang lại cho L1. Tuy nhiên, khi người dùng đến với L1, hầu hết họ đều bị thu hút bởi các ưu đãi đặt cược mà họ nhanh chóng phát hiện ra là những điều duy nhất họ có thể làm trên blockchain. Sau đó, khi sản lượng thấp, họ chuyển sang L1 khác với năng suất cao hơn.
Trong mối quan hệ này, L1 không có tác dụng giá trị gia tăng đối với DeFi. DeFi tồn tại để làm cho L1 trông đẹp mắt - đó là một phương tiện để đạt được TVL và sự tăng trưởng của người dùng, điều này sẽ khiến L1 có vẻ "có thể chấp nhận được". Tuy nhiên, bản thân nhiều dự án DeFi không được hưởng lợi từ các blockchain khác nhau và một số thậm chí còn bị cản trở bởi các chuỗi không tương thích với EVM và tài liệu phát triển kém.
Do đó, các dự án DeFi này thiếu động lực nội tại để duy trì vốn hóa thị trường. Không chỉ sự tăng trưởng của chúng phụ thuộc nhiều vào việc mở rộng L1 mà còn lợi thế cũng bị hạn chế bởi những hạn chế của hệ sinh thái mà chúng thuộc về.
Những con số thuyết phục nhất cho mô hình tăng trưởng luẩn quẩn này đến từ việc so sánh giá token của các dự án này hiện tại với giá đầu chu kỳ. Những con số này minh họa giá trị mà các dự án DeFi và L1 có thể giữ lại sau khi LUNA sụp đổ khiến phần lớn bong bóng bị cuốn trôi.
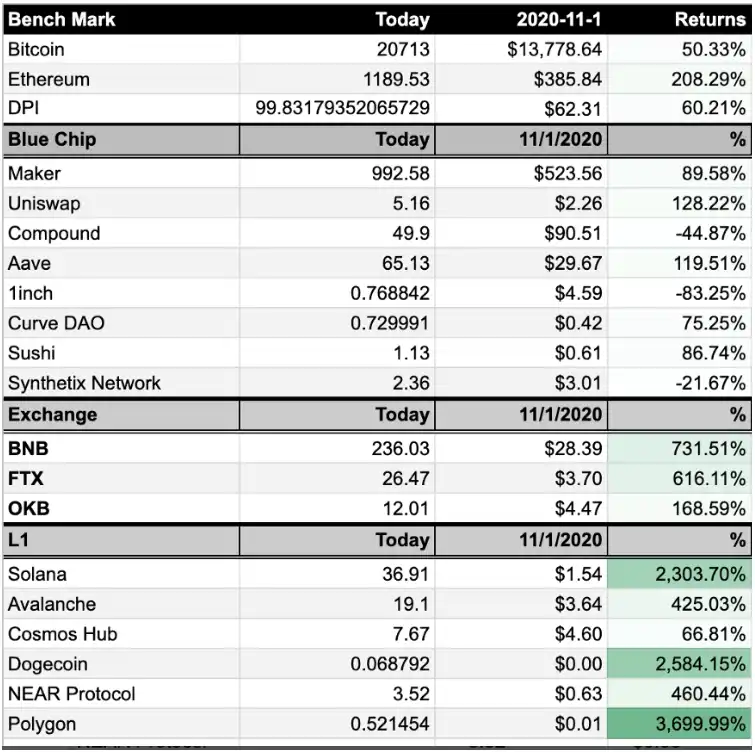
Kết quả cho thấy mặc dù hầu hết tất cả các token đều đạt mức tăng trưởng hơn hai con số trong giai đoạn này (ngoại trừ COMP, 1INCH và SNX), nhưng DeFi vẫn chưa vượt qua Ethereum hay L1 về khả năng duy trì giá trị.
Lấy UNI làm ví dụ, tỷ lệ hoàn vốn của nó từ ngày 1 tháng 11 năm 2020 đến nay là 128,22%, trong khi tỷ lệ hoàn vốn của Ethereum là 208,26% (UNI cũng gần đây đã nhận được thêm tăng giá do việc mua lại Genie và lộ trình NFT mới). Nói cách khác, nếu bạn có một số Ethereum ở đầu chu kỳ và giữ vững, bạn sẽ hoạt động tốt hơn DeFi vào thời điểm này ("Giữ" rất quan trọng vì Ethereum có lợi nhuận tối đa thấp hơn UNI) và nhiều DeFi khác cũng vậy đúng cho Token.
Đây là một cái nhìn tỉnh táo về giá trị mà các dự án này để lại vào cuối chu kỳ và mô hình cũ sử dụng các ưu đãi thanh khoản và airdrop để thu hút người dùng đến với DeFi không còn hoạt động nữa . DeFi đưa người dùng đến L1 mà không quan tâm đến việc những người dùng đó thực sự làm gì. Kết quả cuối cùng là về cốt lõi, DeFi là một phần của ngành dịch vụ chỉ có thể phục vụ chính nó — người dùng tham gia vì mục đích tham gia DeFi, thay vì sử dụng nó cho các hoạt động khác. Việc tự phục vụ này đôi khi có thể biến thành mô hình Ponzi.
Tất nhiên, giá cả không phải là vấn đề duy nhất quan trọng. DeFi cũng đã chứng kiến một số đổi mới thực sự trong chu kỳ vừa qua, tiến trình của chúng không thể định lượng được bằng giá token. Ví dụ: tính năng thanh khoản tập trung mang tính đột phá của Uniswap V3 đã mở ra một không gian thiết kế khổng lồ cho sự xuất hiện của các ứng dụng mới; nhu cầu về không gian khối đã truyền cảm hứng cho một loạt giao thức tài chính hóa không gian khối, chẳng hạn như Flashbots và Alkimiya.
Cuối cùng, có một số giao thức DeFi đã tung ra token vào cuối chu kỳ và không có cơ hội phát huy hết tiềm năng của chúng. Ví dụ: các dự án như Lido, Ribbon và dYdX đều sắp có nhiều bản cập nhật về sản phẩm hoặc ngành sẽ tiếp tục thúc đẩy sự phát triển của chúng.
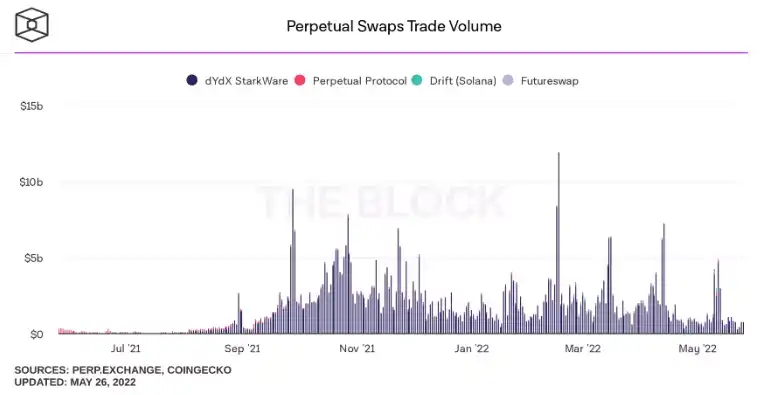
Sau khi việc sáp nhập Ethereum hoàn tất, TVL của Lido sẽ nhận được sự thúc đẩy rất lớn. Ribbon cung cấp một số sản phẩm có cấu trúc phù hợp lý tưởng cho môi trường tổng hợp trên chuỗi nhưng hiện chưa được khai thác. Vẫn còn một thị trường khổng lồ chưa được khai thác để dYdX và một số giao thức phái sinh khác cần nắm bắt, đặc biệt là khi bạn so sánh khối lượng giao dịch của chúng với các giao thức ngang hàng ngoài chuỗi.
Sự thật là mặc dù L1 đã có thể vượt qua DeFi ở chu kỳ trước, nhưng nếu chúng ta không tìm ra được vị trí những người dùng mới đến từ đó, không ai trong số họ có thể phát triển thêm.
DeFi sẽ sôi động trở lại khi các danh mục mới xuất hiện có thể đưa người dùng thực sự đến với blockchain, những người dùng đó có nhu cầu tài chính thực sự mà DeFi có thể phục vụ . Mặc dù sự gia tăng của NFT và Web3 trong nửa sau của chu kỳ đã cho thấy nhu cầu khác với các mã thông báo có đòn bẩy quá mức, nhưng các danh mục này sẽ thu hút người dùng mới và kết nối lại họ với DeFi, đây sẽ là câu chuyện của chu kỳ tiếp theo.
Cho đến lúc đó, vẫn còn nhiều vấn đề cần giải quyết, và nhóm Họ cũng cần cam kết thực hiện nghiên cứu quan trọng về DeFi. Thị trường giá xuống sẽ cho họ khoảng thời gian cần thiết để tập trung vào sản phẩm của mình thay vì vội vàng ra mắt và quảng bá Token.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan