Mô hình: Hướng dẫn về chiến lược tạo DAO và bao bọc pháp lý

Tiêu đề gốc: "Mô hình: Làm thế nào để bọc DAO thông qua luật?" 》
Nguồn gốc: Lao Yupi
Bài viết này đến từ tài khoản công khai WeChat: Old Yuppie
Một tính năng quan trọng của Web3 là công nghệ dựa trên blockchain cho phép các cá nhân tổ chức theo các hình thức mới, tạo ra trình giải quyết vấn đề sáng tạo hơn, hiệu quả hơn và công khai hơn. DAO là một ví dụ điển hình. So với các công ty công nghiệp thế kỷ 20 dựa vào sự phân chia quyền sở hữu của cổ đông và sự kiểm soát tập trung của các nhà quản lý và giám đốc, DAO đưa ra một khuôn mẫu hoàn toàn khác cho sự tham gia của tổ chức: quyền sở hữu và kiểm soát có thể đạt được thông qua hợp đồng thông minh, tư cách thành viên thanh khoản và các kênh giao dịch minh bạch. .
Nhưng việc xây dựng DAO không chỉ liên quan đến mã; nó cũng yêu cầu kỹ thuật pháp lý lành nghề để cho phép DAO hoạt động trong thế giới thực và bảo vệ những người xây dựng cũng như những người đóng góp. Tuy nhiên, phạm vi và mức độ phức tạp của cấu trúc pháp lý của DAO có thể khiến các kỹ sư giỏi nhất (và luật sư của họ choáng váng). Do đó, trong bài đăng này, chúng tôi tóm tắt những gì được đề cập trong DAO, cung cấp cho người sáng lập (và các nhà hoạch định chính sách) cái nhìn tổng quan toàn diện đầu tiên về các trình bao bọc pháp lý và liên quan đến việc điều này liên quan như thế nào đến việc hiểu các yếu tố pháp lý này.
Bài viết này tập trung vào:
Những cân nhắc chiến lược
Phạm vi hoạt động của DAO
Mức độ quản trị phi tập trung được thông qua
Tư cách thành viên
Các hoạt động liên quan đến Hoa Kỳ
Tài nguyên của DAO
Trình bao bọc pháp lý
Đối tác chung chưa hợp nhất
Công ty
p>Công ty trách nhiệm hữu hạn
Lựa chọn phi lợi nhuận
Hiệp hội Liên Hợp Quốc
Tổ chức hợp tác
;Quỹ không có chủ sở hữu
Quỹ tín thác có mục đích đặc biệt
Phạm vi tiềm năng Trình bao bọc DAO rộng hơn nhiều người sáng lập có thể nhận ra. Nó bao gồm các thực thể pháp lý và các hình thức thường được liên kết với các hiệp hội doanh nghiệp, cũng như các tổ chức phi lợi nhuận đã đăng ký và chưa đăng ký. Tuy nhiên, ngay cả trong sự đa dạng này, chúng tôi kỳ vọng rằng hầu hết những người sáng lập sẽ phải tham gia vào một quy trình lý luận tương tự khi lựa chọn các giấy tờ pháp lý.
Những cân nhắc chính sẽ bao gồm những điều sau:
- Phạm vi và mục đích hoạt động của DAO.
- Rủi ro pháp lý và nghĩa vụ thuế liên quan đến hoạt động của DAO.
- Quy mô và tính bền vững của tư cách thành viên DAO.
- mức độ quản trị phi tập trung được áp dụng và
- nguồn lực của DAO.
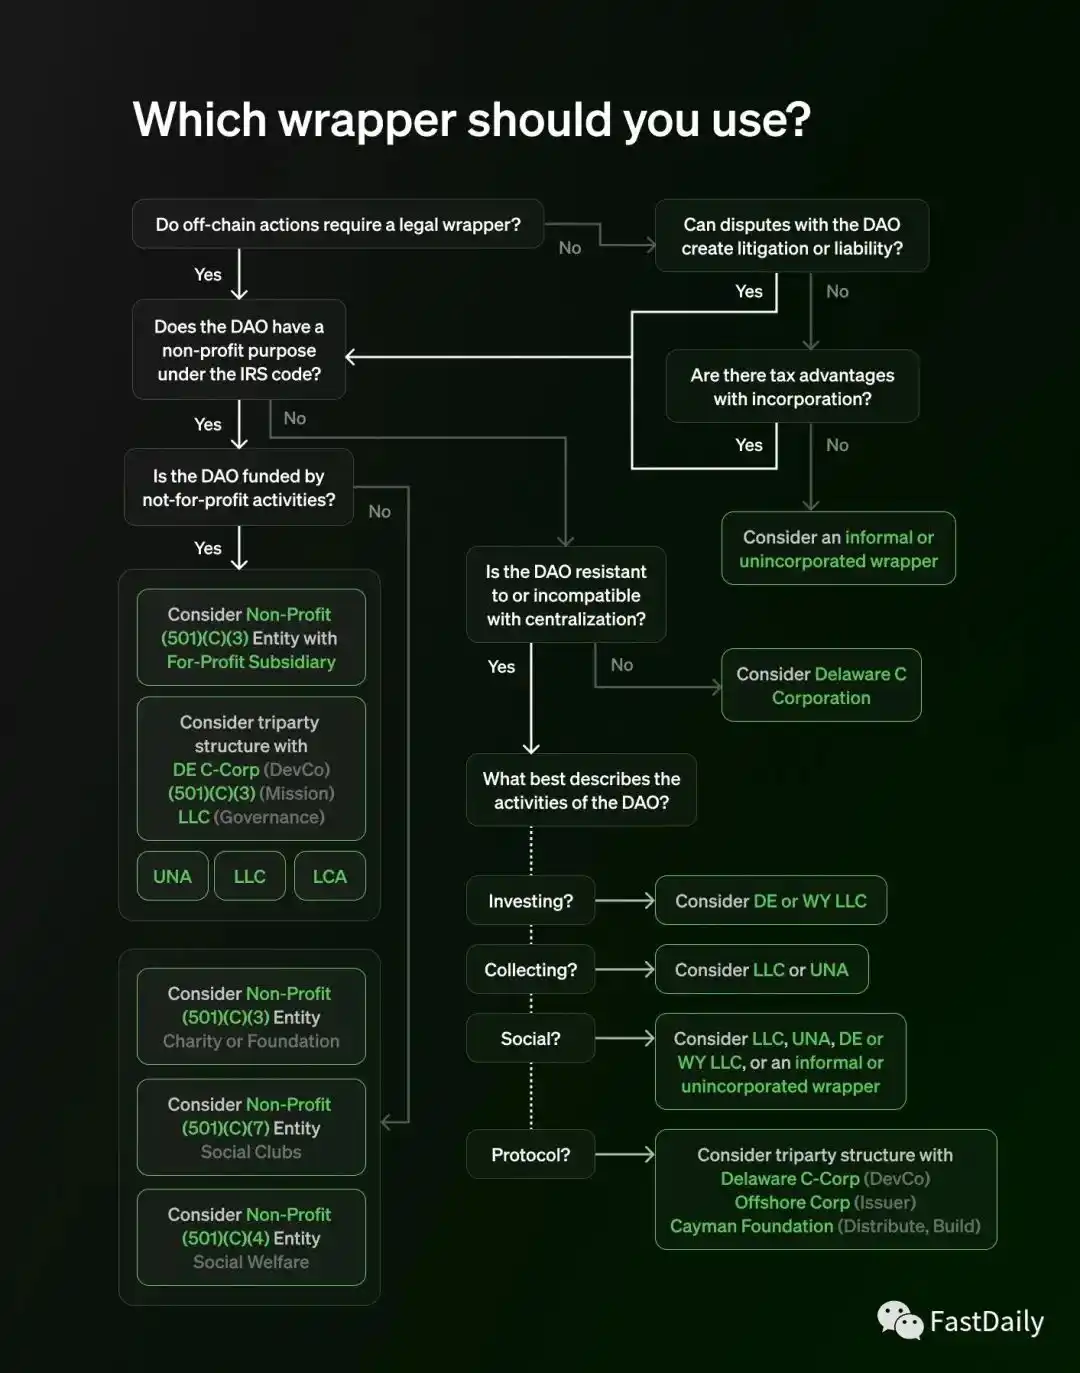
Phạm vi kinh doanh của DAO
Pháp lý Nhu cầu đóng gói phụ thuộc phần lớn vào việc các nhà tài trợ của DAO có ý định để DAO tương tác với thế giới thực hay không và liệu các hoạt động của DAO có tạo ra các nghĩa vụ pháp lý và thuế tiềm ẩn cho các thành viên hay không. Trong khi cách tiếp cận không chính thức mang lại lợi ích to lớn cho DAO về tốc độ và chi phí, các giao dịch kinh doanh ngoài chuỗi thường diễn ra theo đúng quy định. Từ việc mở tài khoản ngân hàng, thuê luật sư và kế toán cho đến tổ chức các sự kiện IRL, địa vị pháp lý chính thức thường là cần thiết. Các nhà quảng bá và sáng lập DAO phải xem xét cụ thể phạm vi hoạt động của DAO, không chỉ trên chuỗi mà còn cả ngoài chuỗi, đồng thời đánh giá xem liệu việc đóng gói hợp pháp có cần thiết vì tính thực tế tuyệt đối hay không.
Cốt lõi của bao bì hợp pháp cũng là một công cụ giảm thiểu rủi ro. Tính không chính thức khiến các thành viên có ít sự bảo vệ về mặt pháp lý nếu thành viên DAO hoặc DAO bị kiện vì sơ suất hoặc các lỗi khác. Người sáng lập phải đánh giá những rủi ro này – xem xét liệu các hoạt động DAO của họ hoặc DAO được đề xuất có tạo ra các tình huống trách nhiệm pháp lý tiềm ẩn và nói rộng ra là rủi ro cho các thành viên và người tham gia DAO hay không. Mặc dù không ai có thể dự đoán được tương lai, nhưng trách nhiệm pháp lý tiềm ẩn của kênh hội thoại DAO chỉ có mã thông báo về cơ bản khác với trách nhiệm pháp lý tiềm tàng của một DAO kiểm soát giao thức TVL trị giá hàng tỷ đô la.
Những người thúc đẩy các dự án đầy tham vọng hơn sẽ phải xem xét thêm liệu các hoạt động của DAO có tạo ra bất kỳ nghĩa vụ thuế nào hay không, mà nếu không chuẩn bị có thể làm suy yếu hoặc thậm chí đe dọa tình hình tài chính của dự án. Nếu DAO tạo ra thu nhập có thể bị coi là chịu thuế - ví dụ: bao gồm từ bán mã thông báo, đa dạng hóa tài chính hoặc đặt cọc - thì người sáng lập nên phân tích ai có thể chịu thuế đối với thu nhập đó và liệu việc thành lập một pháp nhân có thể dẫn đến sự rõ ràng hơn hay không hiểu rõ hơn về người chịu trách nhiệm đó và có thể cho phép xử lý thuế tốt hơn.
Mức độ áp dụng quản trị phi tập trung
Mỗi loại bao bì pháp lý đều liên quan đến sự tập trung hóa và sự phụ thuộc vào các tác nhân bên ngoài. DAO nên xem xét mức độ hoạt động của họ có thể và sẵn sàng thích ứng với việc tập trung hóa và theo cách nào. Đáng chú ý, trong phạm vi việc quản trị được phân bổ đồng đều giữa các chủ sở hữu, thành viên và nhà đầu tư, các cơ quan pháp lý sẽ đưa ra nhiều lựa chọn khác nhau. DAO và các cố vấn của nó phải tiến hành đánh giá nội bộ cẩn thận về các mục tiêu của mình và phân tích cẩn thận mức độ mà trình bao bọc hợp pháp có thể giúp chủ sở hữu DAO Token chỉ đạo hoặc ảnh hưởng đến hành động của bất kỳ ai vận hành trình bao bọc hợp pháp mà không khiến pháp nhân bị bỏ qua bởi tòa án, thuế hoặc các nghĩa vụ pháp lý khác phát sinh từ rủi ro hoặc kiểm soát.
Tư cách thành viên
Tư cách thành viên của DAO, cả quy mô và tính thanh khoản của nó, sẽ quyết định các giấy tờ pháp lý phù hợp và sẵn có. Ngay từ đầu, DAO sẽ phải đánh giá lộ trình dài hạn trong hoạt động kinh doanh của họ. Do luật pháp và quy định của liên bang, nhiều gói pháp lý bị giới hạn về số lượng thành viên mà chúng có thể đáp ứng, thường nhỏ hơn nhiều so với một số DAO nổi bật nhất. Tuy nhiên, một DAO có số lượng thành viên lớn vẫn có thể tận dụng các loại giấy tờ pháp lý khác hoặc thậm chí các cấu trúc truyền thống như các thực thể "đảo" được thiết kế để tách biệt các khoản nợ cụ thể hoặc cho các mục đích khác.
Tính thanh khoản của các thành viên tham gia và rời khỏi DAO cũng là một vấn đề cần cân nhắc, điều này sẽ ảnh hưởng đến tính pháp lý nào Phương pháp đóng gói là có lợi nhất. Nhiều pháp nhân yêu cầu các cổ đông hoặc thành viên của họ thực hiện hợp đồng và tiết lộ danh tính của họ để gia nhập pháp nhân một cách hợp pháp, điều này có thể không phù hợp với những DAO đang tìm cách có cơ sở thành viên lớn, phi tập trung và ẩn danh dựa trên quyền sở hữu mã thông báo miễn phí. Tuy nhiên, có những giấy tờ pháp lý có thể chứa nhiều thành viên linh hoạt hơn và các thực thể "không có chủ sở hữu" khác, chẳng hạn như các quỹ hoặc quỹ tín thác có mục đích đặc biệt, có thể phục vụ một mục đích cụ thể, chẳng hạn như đóng vai trò là phương tiện cho các khoản quyên góp trong tương lai. Tuy nhiên, loại bao bì này có thể mới và có nhiều sự mơ hồ về mặt pháp lý về cách thức hoạt động của nó trong thực tế.
Các hoạt động liên quan đến Hoa Kỳ
Mức độ thành viên và hoạt động của DAO ở Hoa Kỳ cũng sẽ ảnh hưởng đến phạm vi của các giấy tờ pháp lý hiện có. Một số giấy tờ pháp lý ở nước ngoài, chẳng hạn như quỹ không có chủ sở hữu hoặc quỹ tín thác có mục đích đặc biệt, có thể không có sẵn hoặc không hiệu quả về thuế đối với các dự án có mối quan hệ quan trọng với Hoa Kỳ. Ngược lại, các dự án không có mối quan hệ quan trọng với Hoa Kỳ có thể muốn tránh dựa vào các giấy tờ pháp lý của Hoa Kỳ để giảm rủi ro về thuế và trách nhiệm pháp lý của Hoa Kỳ. Do đó, DAO nên thiết kế các cơ chế quản trị để kiểm soát các gói pháp lý của mình để đảm bảo rằng chúng không vô tình cản trở tính hiệu quả của các cấu trúc pháp lý của mình.
Tài nguyên của DAO
Từ góc độ thực tế, DAO nên xem xét họ muốn đầu tư bao nhiêu nguồn lực vào cơ cấu pháp lý. Như đã đề cập ở trên, không có giải pháp hoàn hảo và để có hiệu quả, các DAO phức tạp có thể yêu cầu cấu trúc tùy chỉnh - và điều này có thể nhanh chóng trở nên tốn kém. Một lựa chọn tiềm năng là bắt đầu với một cấu trúc đơn giản. Cấu trúc này sẽ được phát triển hơn nữa khi phạm vi hoạt động của DAO mở rộng và các nguồn lực mà DAO có thể sử dụng tăng lên.
Văn bản pháp lý
Khi những người sáng lập hiểu được những cân nhắc chiến lược áp dụng cho DAO của họ, bước tiếp theo là phân tích những quy định pháp lý nào có thể phù hợp nhất. Chúng tôi phân tích sâu các phương pháp đóng gói này trong sách trắng của mình, nhưng đây là một cái nhìn tổng quan nhanh và rất rộng.
Công ty hợp danh chung chưa hợp nhất
Một trong những rủi ro khi vận hành DAO mà không có pháp nhân là DAO được coi là một đối tác chung chưa hợp nhất. Mặc dù lý thuyết này chưa được chứng minh trước tòa và vấp phải một số chỉ trích, nhưng nó có khả năng dẫn đến việc các thành viên DAO phải chịu trách nhiệm về trách nhiệm của các thành viên khác hoặc trách nhiệm của DAO.
Công ty
Loại pháp nhân truyền thống phổ biến nhất giúp bảo vệ dự án DAO khỏi trách nhiệm pháp lý và thuế, nhưng có một số hạn chế trong cấu trúc của nó (ví dụ: nó cần phải ở dạng một quản trị tập trung của ban giám đốc, v.v.), tư cách thành viên và DAO cũng phải chịu thuế Hoa Kỳ. Chúng đã được sử dụng làm đòn bẩy cho DevCos hoặc như các thực thể biệt lập liên kết với DAO được thiết kế để ngăn chặn trách nhiệm pháp lý cụ thể hoặc các mục đích đặc biệt khác (chẳng hạn như subDAO).
Công ty trách nhiệm hữu hạn
Các công ty trách nhiệm hữu hạn cũng được sử dụng rộng rãi trong bối cảnh truyền thống, nhưng mang lại sự linh hoạt về cơ cấu trong quản trị hơn so với các công ty. LLC có thể được quản lý bởi các thành viên và cho phép các thành viên từ bỏ trách nhiệm ủy thác cho nhau, khiến họ thành thạo hơn trong việc quản trị phi tập trung. Một số tiểu bang thậm chí đã thông qua luật DAO LLC cụ thể được thiết kế để tạo điều kiện thuận lợi cho hoạt động của DAO. Tuy nhiên, một DAO có số lượng thành viên rất lớn hoặc không ổn định sẽ bị hạn chế về khả năng sử dụng LLC và ngay cả một LLC do thành viên quản lý cũng sẽ có một số điểm tập trung nhất định (ví dụ: đại diện thuế).
Các lựa chọn phi lợi nhuận
Một DAO có sứ mệnh từ thiện cũng có thể tìm cách thành lập một tổ chức phi lợi nhuận và chỉ định tổ chức đó là tổ chức được miễn thuế ở Hoa Kỳ. Tuyến đường này cung cấp cho DAO tư cách pháp nhân và lợi ích đáng kể về thuế, nhưng hạn chế phạm vi hoạt động của DAO và khả năng phân phối lợi nhuận cho các thành viên của nó. Một số chương trình sử dụng các cấu trúc đa thực thể kết hợp các thực thể vì lợi nhuận và phi lợi nhuận.
Hiệp hội Liên Hợp Quốc
Một hiệp hội phi lợi nhuận chưa có tư cách pháp nhân tương đương với một công ty hợp danh chung chưa có tư cách pháp nhân, nhưng ở một số tiểu bang có thể cung cấp cho các thành viên của mình trách nhiệm hữu hạn hoặc có thể đăng ký với IRS Bị đánh thuế với tư cách là một công ty . Cũng có thể Hiệp hội Liên hợp quốc sẽ cung cấp một khuôn khổ linh hoạt hơn để tạo điều kiện thuận lợi cho việc di chuyển của các thành viên. Mặc dù UNA bị hạn chế trong việc phân phối lợi nhuận cho các thành viên của mình nhưng họ có thể tham gia vào một số hoạt động vì lợi nhuận (tuy nhiên, điều này có thể khiến họ mất tư cách miễn thuế). Một nhược điểm của UNA là các quy định thực thi của họ có thể khác nhau rất nhiều giữa các quốc gia và có rất ít án lệ, khiến cho việc xác định kết quả tiềm năng trở nên khó khăn.
Các tổ chức hợp tác
Hợp tác xã là một hình thức đóng gói hợp pháp có lịch sử lâu đời ở Hoa Kỳ, đưa ra giải pháp thay thế cho mô hình công ty truyền thống kết hợp quyền sở hữu và quyền kiểm soát riêng biệt, thường yêu cầu tất cả các thành viên vừa là chủ sở hữu vừa là người đóng góp trực tiếp cho hợp tác xã. Một số bang đã áp dụng các khuôn khổ tổ chức hợp tác hiện đại hơn cho phép thay đổi tư cách thành viên của nhà đầu tư và tiêu chuẩn một thành viên một phiếu bầu, điều này đã dẫn đến một số DAO thử nghiệm loại thực thể này.
Quỹ vô chủ
Quỹ không có chủ sở hữu là một hình thức bao bọc hợp pháp có sẵn ở một số khu vực pháp lý ở nước ngoài, hoạt động giống như một quỹ tín thác và được điều hành bởi hội đồng quản trị hoặc hội đồng kiểm soát, do đó có thể được chỉ đạo bởi phiếu bầu của DAO. Các quỹ có thể được sử dụng để cung cấp các khoản tài trợ nhằm thúc đẩy sự phát triển của các giao thức. Tuy nhiên, các thành viên DAO sẽ không trở thành chủ sở hữu của quỹ hoặc bị “bao bọc” trong tổ chức.
Để duy trì lợi thế về thuế và các biện pháp bảo vệ trách nhiệm pháp lý khác, các dự án của Hoa Kỳ có những hạn chế nhất định đối với việc kiểm soát các quỹ ở nước ngoài.
Quỹ ủy thác có mục đích đặc biệt
Loại bao bì hợp pháp này được sử dụng một loại ủy thác nhất định có sẵn ở một số khu vực pháp lý ở nước ngoài có thể được tạo bằng cách chuyển tài sản cho một nhóm người được ủy thác, những người này có thể hành động theo hướng dẫn bỏ phiếu của chủ sở hữu mã thông báo DAO. Những người được ủy thác được giám sát bởi những người thi hành án và họ có thể kiện nếu họ cư xử không đúng mực. Nó tương tự như một quỹ không có chủ sở hữu ở chỗ nó đóng vai trò là phương tiện để bảo quản và phân phối tài sản cũng như ký kết các thỏa thuận pháp lý. Ưu điểm rõ ràng của cấu trúc này là nó không yêu cầu bất kỳ hồ sơ nào của chính phủ, vì nó hoàn toàn là sự hợp tác giữa những người đóng góp tài sản và những người sẽ đóng vai trò là người quản lý tài sản đó.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan