Vàng giảm xuống mức thấp nhất trong một năm, tại sao lần này không ai mua nó để trú ẩn?
TL;DR
· Biên bản cuộc họp tháng 10/2026 cho thấy gần như tất cả người tham dự đều cho rằng cần tăng lãi suất thêm, hợp đồng tương lai lãi suất định giá khả năng tăng lãi suất tháng 12 lên trên 90%, chỉ số USD tăng lên mức cao nhất 19 tháng.
· Vàng, bạc, đồng cùng giảm trong tuần. Vàng bị bán như nguồn thanh khoản để đổi lấy tiền mặt, đồng là do đóng vị thế mua đông đúc, thị trường giao ngay Trung Quốc căng thẳng cho thấy đồng không giống như nhu cầu sụp đổ.
· Tài sản liên quan: ETF vàng bạc, ETF đồng và cổ phiếu mỏ đồng, chỉ số USD, trái phiếu kho bạc Mỹ kỳ hạn 10 năm.
Ngày 18/11/2026, vàng giao ngay giảm khoảng 3,2% trong ngày, xuống mức thấp nhất kể từ tháng 9/2025. Bạc giảm khoảng 5%. Đồng kỳ hạn 3 tháng trên Sàn Kim loại Luân Đôn giảm 5,7%, mức thấp nhất kể từ tháng 4. Cùng ngày, chỉ số USD đứng ở mức khoảng 104, cao nhất 19 tháng.
Theo kinh nghiệm trước đây, khi cổ phiếu và các vị thế liên quan đến AI thoái lui, dòng tiền sẽ chảy vào vàng. Lần này thì không.
Đối với nhà đầu tư thông thường, để hiểu đợt giảm này chỉ cần làm một phép so sánh. Trái phiếu kho bạc Mỹ có thể nhận được lãi suất coupon khoảng 5%, vàng trong ngày không sinh lời. Lãi suất càng cao, USD càng mạnh, chi phí cơ hội nắm giữ vàng càng lớn. Điều này giải thích áp lực tầng đầu tiên của vàng bạc, nhưng không giải thích được tại sao đồng cũng bị đánh cùng ngày, cũng không giải thích được tại sao mức giảm của giá vàng vượt xa mức tăng của USD.
Tại sao ba loại tài sản bị bán cùng nhau trong cùng một tuần? Neo lãi suất dịch chuyển lên và USD mạnh lên là bối cảnh chung, việc các vị thế đông đúc đồng loạt thanh lý là yếu tố khuếch đại. Tách hai tầng này ra mới có thể thấy rõ vàng và đồng mỗi loại đang giảm vì điều gì.
Sau biên bản, khả năng tăng lãi suất tháng 12 được định giá trên 90%
Ngày 28/10/2026, Fed giữ nguyên biên độ lãi suất quỹ liên bang ở 3,75% đến 4,00%, kết quả bỏ phiếu là 10 phiếu thuận 2 phiếu chống, hai quan chức chủ trương tăng 25 điểm cơ bản. Biên bản cuộc họp công bố ngày 18/11 cho thấy gần như tất cả người tham dự đều cho rằng, trong kịch bản cơ sở vẫn cần tăng lãi suất thêm. Một số ít người tham dự đề cập rằng, nếu dữ liệu lạm phát bất lợi, tháng 12 có thể cân nhắc động thái lớn hơn 25 điểm cơ bản.
Đây là phán đoán tại thời điểm cuộc họp tháng 10, không phải quyết định đã được đưa ra vào tháng 12. Thị trường coi đó là điều chắc chắn, vì xác suất ngụ ý của hợp đồng tương lai lãi suất đã tăng lên trên 90%. Xác suất này là tỷ lệ cược được giao dịch ra, không phải kết quả bỏ phiếu.
Phát biểu của quan chức đang củng cố cùng một hướng. Thống đốc Fed Waller công khai thảo luận về việc tăng 50 điểm cơ bản vào tháng 12, và lộ trình tăng lãi suất nhanh hơn vào năm 2027. Chủ tịch Fed New York Williams nói cần tiếp tục thắt chặt, nhưng không cần hành động mạnh. Cả hai đều hướng đến tăng lãi suất thêm, khác biệt chỉ ở mức độ. Chỉ số USD tăng khoảng bảy phiên liên tiếp, lên mức cao nhất kể từ tháng 4/2025, là biểu hiện giá trực tiếp nhất của bộ kỳ vọng này.
Vàng giảm gấp năm lần mức tăng của đồng USD
Giá vàng đã giảm khoảng 10% trong bảy phiên gần đây, trong khi đồng USD chỉ tăng khoảng 2% cùng kỳ. Quy đổi tỷ giá chỉ giải thích được một phần nhỏ, phần còn lại đến từ vị thế và động lượng.
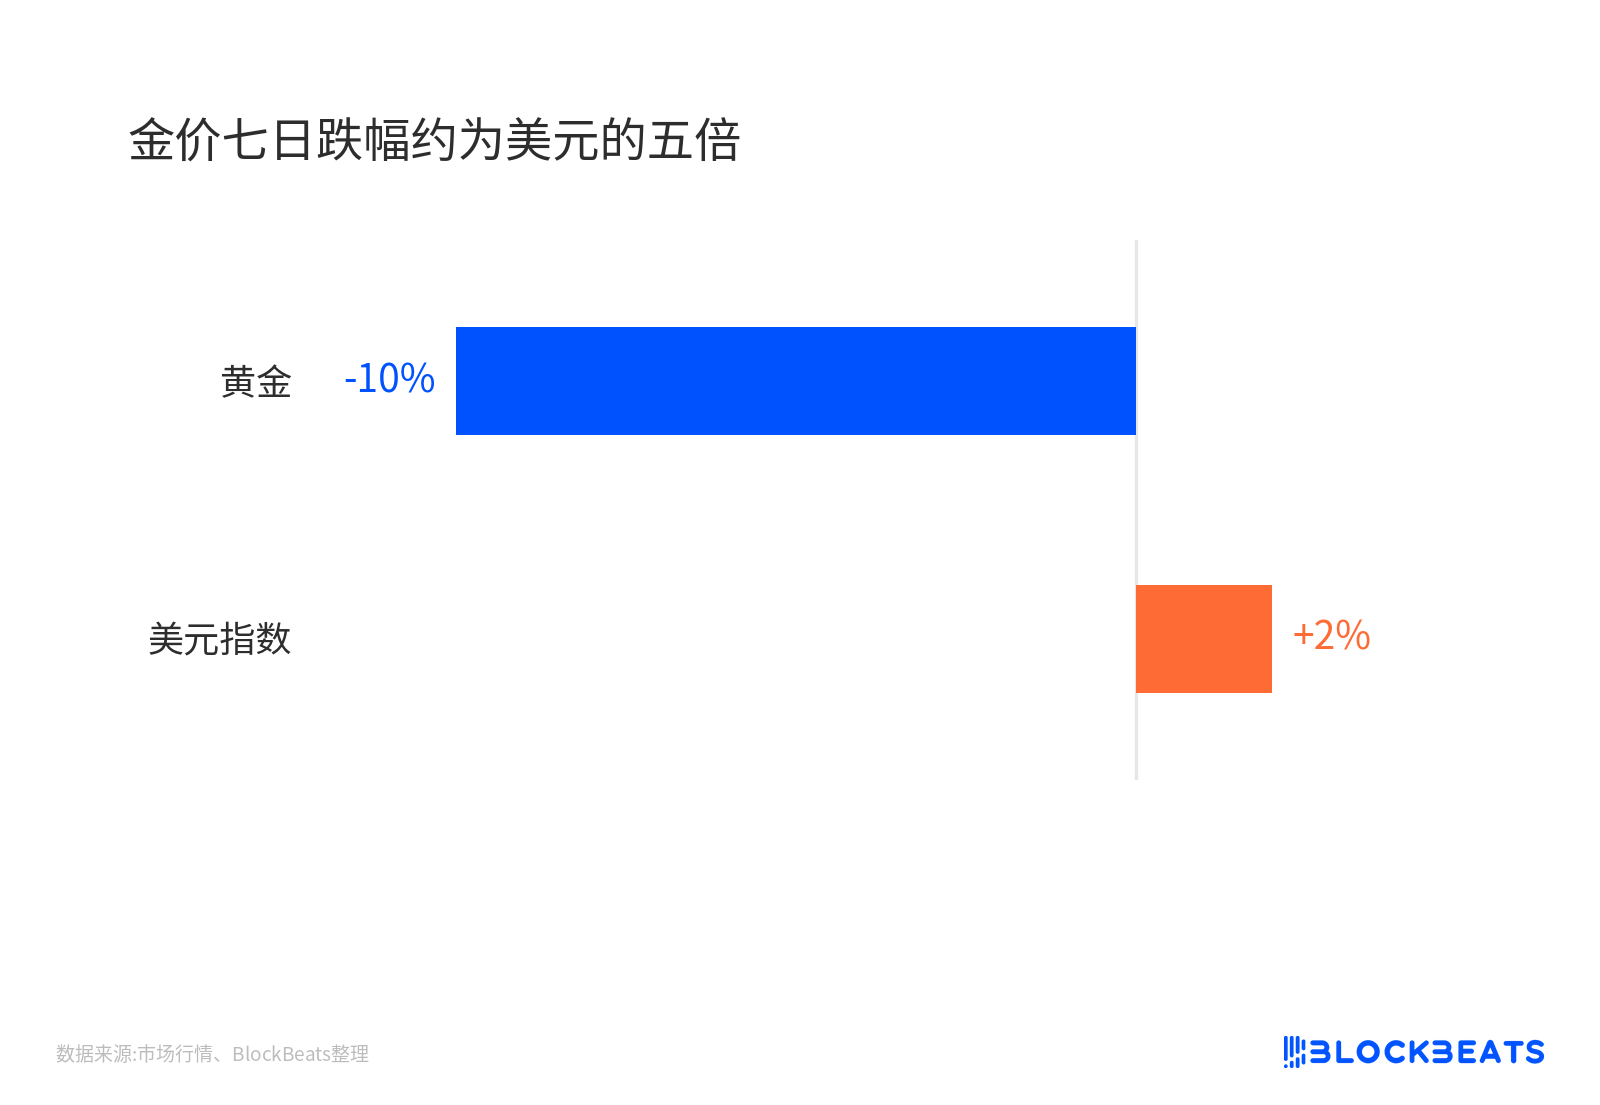
Mức giảm bảy ngày của giá vàng gấp khoảng năm lần đồng USD
Một chi tiết dễ bị bỏ qua là phần lớn mức giảm của giá vàng ngày 18 diễn ra trước khi biên bản được công bố. Biên bản giống như sự xác nhận cho mức định giá sẵn có hơn là điểm khởi đầu của đợt bán tháo. Cùng ngày, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lại giảm khoảng 8 điểm cơ bản, sang ngày 19 tiếp tục giảm xuống khoảng 5,05%, giảm bốn ngày liên tiếp. Đợt giảm này không thể quy cho lợi suất tăng trở lại, thứ cùng mạnh lên là đồng USD.
Chris Gaffney của EverBank quy áp lực giá vàng cho kỳ vọng lãi suất và đồng USD mạnh. Nicky Shiels của MKS PAMP đưa ra một tầng giải thích khác, vàng ngắn hạn là một loại tài sản thanh khoản dùng để huy động tiền mặt. Khi cổ phiếu và vị thế AI cùng thoái lui, bán vàng đổi tiền mặt nhanh hơn các tài sản khác. Điều này giải thích vì sao vàng không tăng khi chứng khoán giảm, nhưng đó là phán đoán cơ chế, không thể đối chiếu từng lệnh nguồn bán.
Lượng nắm giữ của các quỹ ETF vàng vẫn còn rất cao. Khi chính sách tiếp tục thắt chặt, phần vị thế này vẫn còn dư địa để hiện thực hóa. Vàng không phải không có nhu cầu trú ẩn, mà là có quá nhiều người nắm giữ nó, người mua biên đã lùi bước trước lãi suất.
Quỹ đang rút lui, giao ngay Trung Quốc đang tranh mua
Đồng giảm mạnh hơn vàng. Ngày 18, đồng LME giảm 5,7%, đồng trên Sàn giao dịch hàng hóa New York có lúc giảm tới 6,7% trong phiên. Đặt hợp đồng tương lai và giao ngay cạnh nhau, sẽ thấy hai hướng ngược nhau.
Phía hợp đồng tương lai là vị thế đang rút lui. Vị thế mua ròng của các quỹ trên đồng đã giảm từ đỉnh giữa tháng 9 xuống còn chưa bằng một nửa, hai câu chuyện tăng giá là nhu cầu AI và tích trữ vì thuế quan đồng thời bị cắt giảm vị thế.
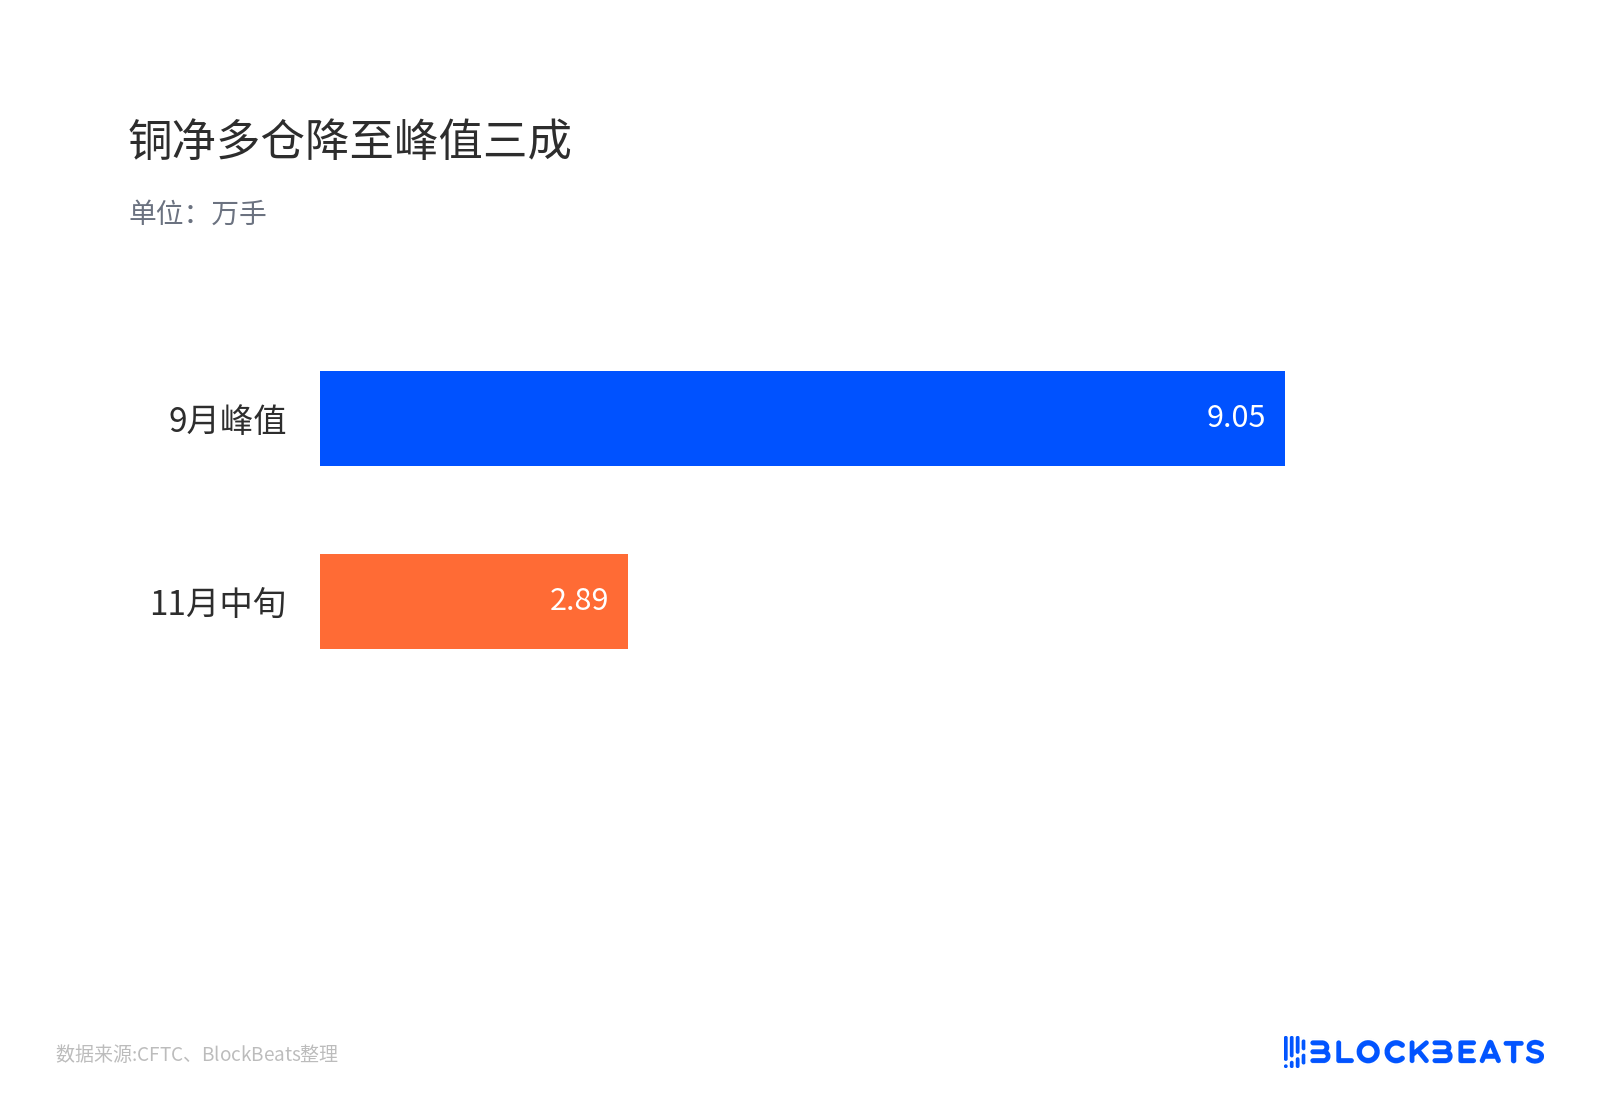
Vị thế mua ròng đồng đã giảm từ đỉnh tháng 9 xuống chưa bằng một nửa
Phía giao ngay là một bức tranh khác. Tồn kho đồng tại Sở giao dịch hàng hóa Thượng Hải giảm xuống mức thấp nhất kể từ tháng 12 năm 2023, phụ phí đồng Yangshan tăng rõ rệt. Phụ phí sau là khoản cộng thêm khi đồng nhập khẩu cập bờ, tăng lên nghĩa là hàng giao ngay đang khan hiếm. Mỹ dưới kỳ vọng thuế quan đã khóa một lượng lớn đồng vào kho, trong khi người mua Trung Quốc lại cần hàng có thể cập cảng ngay.
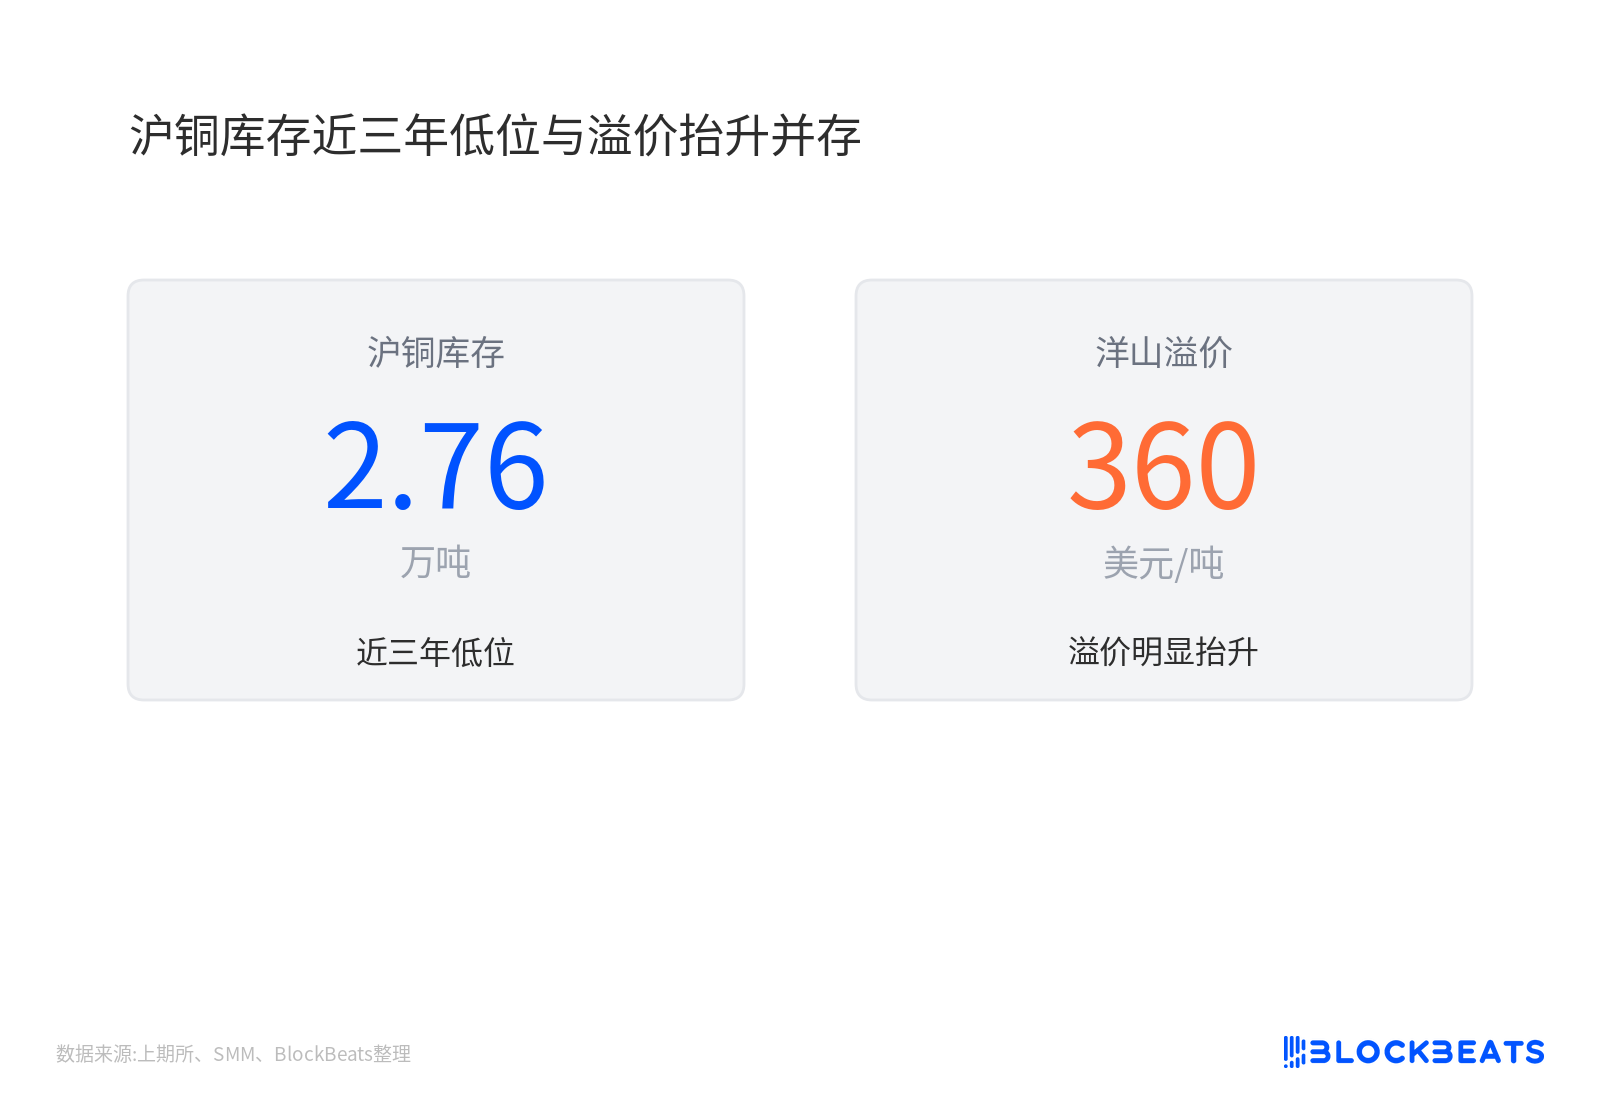
Tồn kho đồng Thượng Hải gần mức thấp ba năm song hành cùng phụ phí tăng
Đây chính là điểm phân kỳ giữa Goldman Sachs với Nicholas Snowdon của Mercuria và Natixis. Goldman Sachs cho rằng nhịp điều chỉnh gần đây của đồng đỏ nghiêng nhiều về vị thế, cơ bản không hề lỏng lẻo, duy trì khung giá năm 2027 ở mức cao, nhưng cảnh báo rủi ro điều chỉnh giảm. Snowdon cho rằng nhu cầu đồng hiện tại gần với môi trường kiểu suy thoái hơn. Natixis gọi việc tích trữ của Mỹ và dòng vốn AI là bong bóng. Tranh cãi về cùng một việc: đợt giảm này bán vị thế hay bán nhu cầu.
Ngày 19, đồng đỏ LME phục hồi khoảng 0,4%, không tiếp tục yếu đi theo vàng. Thị trường giao ngay Trung Quốc căng thẳng không chứng minh được giá đồng sẽ tăng ngay, nhưng đủ để phủ định kết luận đơn giản rằng nhu cầu Trung Quốc đột ngột sụp đổ.
Đồng USD, thuế quan và chi tiêu AI quyết định phân hóa đi được bao xa
Cuộc họp chính sách ngày 8-9 tháng 12 là điểm kiểm chứng gần nhất. Hiện tại giá hợp đồng tương lai định giá lấy 25 điểm cơ bản làm chuẩn, xác suất 50 điểm cơ bản chỉ ở mức một chữ số đến hơn một phần mười. Nếu cuối cùng chỉ tăng 25 điểm cơ bản, cách diễn đạt cũng không diều hâu hơn, đồng USD có thể trả lại một phần mức tăng, áp lực đầu tiên lên vàng bạc sẽ được nới lỏng trước.
Điểm kiểm chứng của đồng lại ở hướng khác. Việc thuế quan đồng tinh luyện của Mỹ có được thực thi hay không quyết định lượng tồn kho bị khóa trong kho có quay trở lại hay không. Chi tiêu vốn AI có thực sự bị cắt giảm hay không quyết định câu chuyện nhu cầu đồng từ AI còn duy trì được hay không. Hai việc này đều không nằm trong phạm vi quyết định của cuộc họp tháng 12, nhưng lại quyết định liệu phí giao ngay và giá hợp đồng tương lai có hội tụ trở lại hay không.
Ngày 19 đồng phục hồi, vàng vẫn yếu, phân hóa đã xuất hiện, nhưng chỉ có một ngày giao dịch, không thể coi là bằng chứng kết thúc xu hướng. Phán đoán thận trọng hơn là đây là một đợt bán chéo do neo lãi suất dịch chuyển lên và việc thanh lý vị thế quá đông cùng kích hoạt. Vàng bị bán như tiền mặt, đồng bị đóng vị thế mua giấy. Mức độ căng thẳng của thị trường giao ngay Trung Quốc là biến số ít phối hợp nhất với phe bán khống trong đợt thanh lý này.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan