AWS càng kiếm nhiều tiền, tại sao dòng tiền của Amazon lại chảy ra ngoài?

Amazon đã công bố một báo cáo tài chính có phần trái chiều.
Ngày 29 tháng 10 theo giờ Mỹ, Amazon công bố kết quả kinh doanh quý ba. Tốc độ tăng trưởng của mảng kinh doanh đám mây AWS đạt mức cao nhất trong gần năm năm qua, và tỷ suất lợi nhuận hoạt động tổng thể của công ty cũng đạt mức cao nhất trong lịch sử. Nhưng sau khi báo cáo tài chính được công bố, cổ phiếu Amazon có lúc giảm khoảng 7% trong phiên giao dịch ngoài giờ. Theo AP, thị trường đang quan tâm đến hiệu quả của mảng kinh doanh bán lẻ, cũng như khoản đầu tư khổng lồ của công ty vào trí tuệ nhân tạo.
Một bên là mảng kinh doanh đám mây đang tăng tốc, một bên là chi tiêu tiền mặt ngày càng lớn. Nhìn kỹ vào báo cáo tài chính, Amazon đang dùng một mảng kinh doanh có tỷ suất lợi nhuận rất cao để hỗ trợ một vòng xây dựng cơ sở hạ tầng có quy mô cũng đáng kinh ngạc không kém.
Amazon kiếm tiền nhờ đâu?
Phần lớn doanh thu của Amazon vẫn đến từ mảng kinh doanh mua sắm quen thuộc. Mảng Bắc Mỹ và mảng quốc tế cộng lại chiếm phần lớn doanh thu của tập đoàn. Nhưng nếu chuyển từ doanh thu sang lợi nhuận hoạt động, bức tranh sẽ thay đổi.
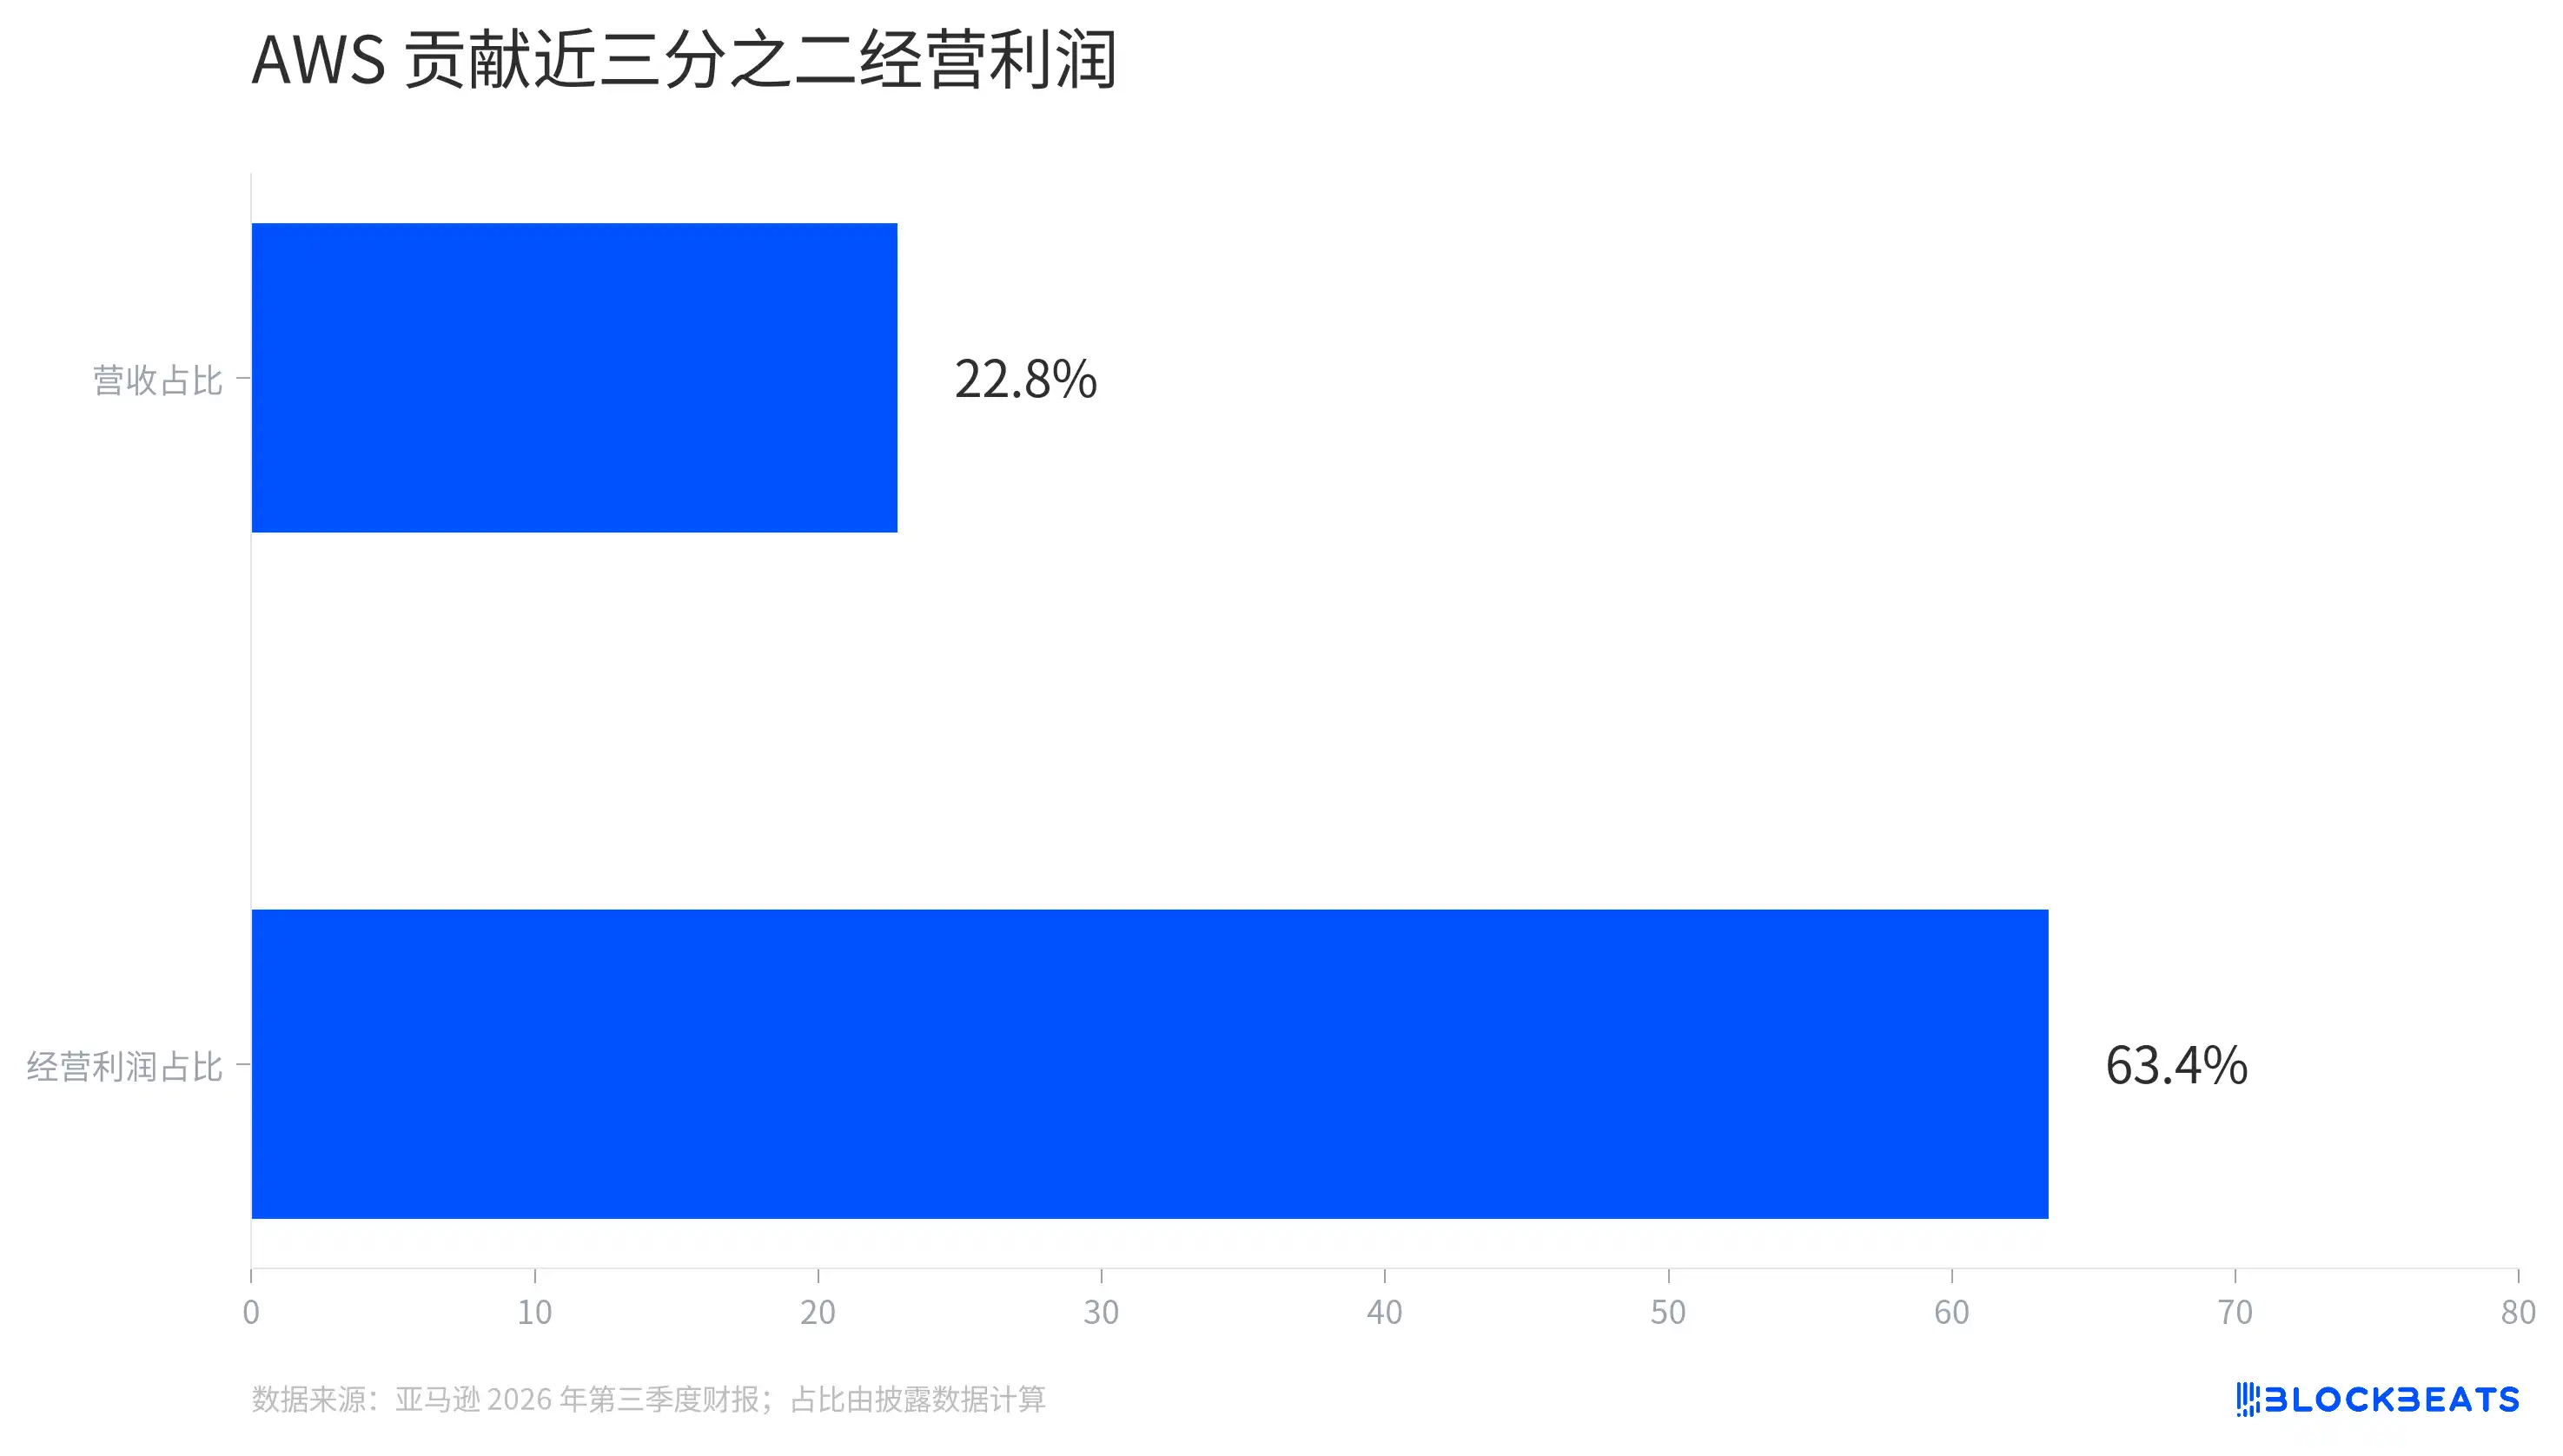
Tỷ trọng doanh thu và lợi nhuận hoạt động của AWS
Theo báo cáo tài chính quý ba của Amazon, doanh thu của AWS trong quý chiếm khoảng 23% của tập đoàn, nhưng đóng góp khoảng 63% lợi nhuận hoạt động. Nói cách khác, cứ mỗi 100 USD lợi nhuận hoạt động mà Amazon kiếm được, khoảng 63 USD đến từ mảng kinh doanh đám mây. Tỷ trọng được tính dựa trên dữ liệu phân khúc do công ty công bố.
Điều này phản ánh cấu trúc chi phí của các mảng kinh doanh khác nhau. Thương mại điện tử cần mua hàng hóa, xây dựng nhà kho, giao hàng, đồng thời gánh chi phí nhân sự và logistics. Mảng kinh doanh đám mây cũng cần cơ sở hạ tầng khổng lồ, nhưng trong báo cáo tài chính quý này, tỷ lệ lợi nhuận hoạt động mà nó để lại rõ ràng cao hơn.
Điều này không có nghĩa là mảng bán lẻ không được cải thiện. Báo cáo tài chính cho thấy lợi nhuận hoạt động của mảng Bắc Mỹ tăng so với cùng kỳ năm trước, và mảng quốc tế cũng duy trì có lãi. Chỉ là khi người đọc thấy lợi nhuận tổng thể của Amazon đạt mức cao mới, người đóng góp quan trọng nhất đã là AWS.
Lợi nhuận hoạt động và lợi nhuận ròng cũng cần được xem xét riêng. Lợi nhuận hoạt động của Amazon trong quý này tăng, nhưng lợi nhuận ròng giảm nhẹ. Công ty giải thích rằng cùng kỳ năm trước bao gồm khoản lợi nhuận trước thuế từ khoản đầu tư vào công ty AI Anthropic, làm tăng mức cơ sở lợi nhuận ròng khi đó. Dùng thay đổi so với cùng kỳ của lợi nhuận ròng để trực tiếp đánh giá liệu mảng kinh doanh chính có xấu đi hay không sẽ bỏ qua lớp thông tin này.
Vì sao mảng kinh doanh đám mây đáng được xem xét riêng?
Quy mô của AWS đã rất lớn, nhưng vẫn đang tăng tốc. Theo báo cáo tài chính các quý của công ty, từ quý bốn năm ngoái đến quý ba năm nay, tốc độ tăng trưởng doanh thu so với cùng kỳ của nó đã tăng liên tiếp trong ba quý.
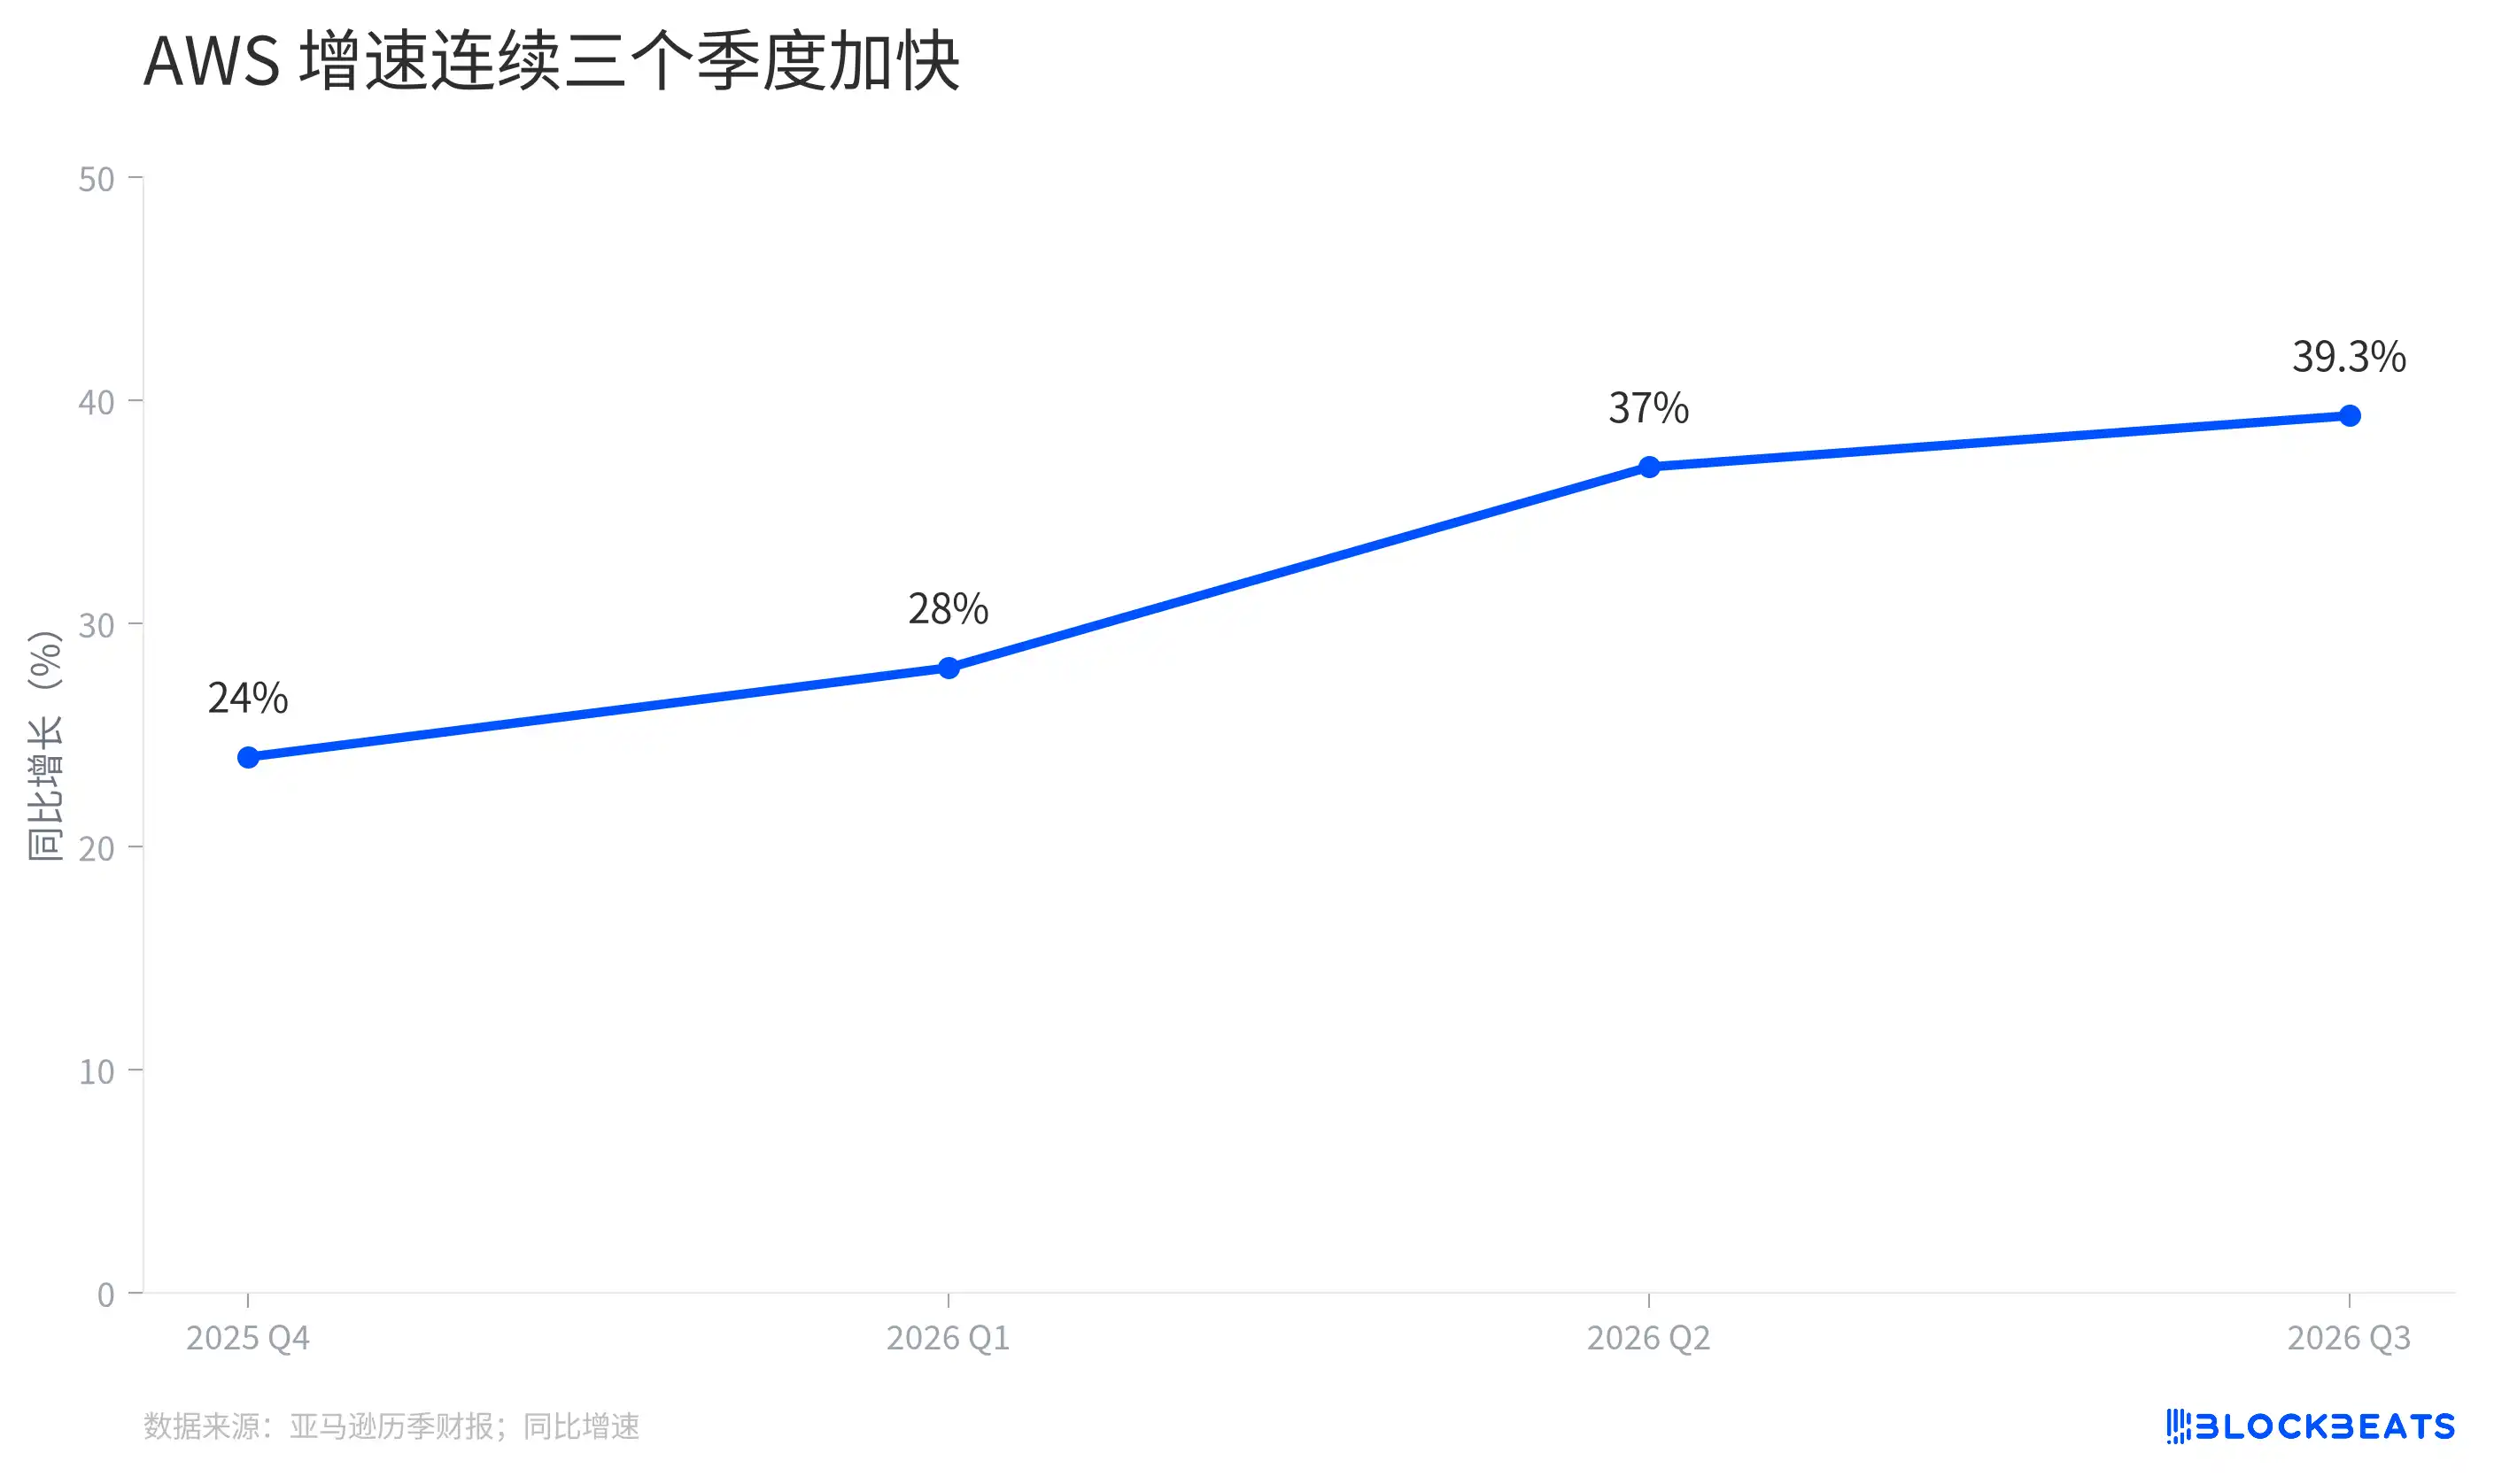
Tốc độ tăng trưởng doanh thu AWS so với cùng kỳ năm trước
Doanh thu AWS trong quý gần nhất đạt 46 tỷ USD, tăng 39,3% so với cùng kỳ năm trước. Amazon nhân doanh thu một quý với bốn, cho rằng quy mô doanh thu hàng năm của mảng này đạt 184 tỷ USD. Con số này chỉ là quy đổi theo tốc độ của quý hiện tại, không phải doanh thu đã được xác nhận cho năm tới.
Quy mô càng lớn, để duy trì tốc độ tăng trưởng cao thường cần nhiều doanh thu tăng thêm hơn. So với cùng quý năm ngoái, doanh thu AWS tăng thêm trong quý này khoảng 13 tỷ USD, tương đương gần bốn mươi phần trăm doanh thu mảng đám mây của cùng kỳ năm trước. Đây cũng là lý do thị trường tách riêng mảng đám mây để xem xét: nó không chỉ là trung tâm lợi nhuận, mà còn đang gia tăng doanh thu cho tập đoàn.
Giám đốc điều hành Amazon Andy Jassy trong báo cáo tài chính đã liên hệ tăng trưởng với các khoản đầu tư vào tính năng và hạ tầng của AWS. Tuy nhiên, báo cáo không công bố riêng AI chiếm bao nhiêu trong doanh thu AWS, không thể quy toàn bộ mức tăng của mảng đám mây cho AI.
Tiền kiếm được đã đi đâu?
Sự tương phản lớn hơn xuất hiện trong bảng lưu chuyển tiền tệ. Dòng tiền từ hoạt động kinh doanh của Amazon vẫn đang tăng, nhưng sau khi trừ đi số tiền mua sắm bất động sản và thiết bị ròng khỏi dòng tiền từ hoạt động kinh doanh, dòng tiền tự do còn lại đã xuống dưới mức không.
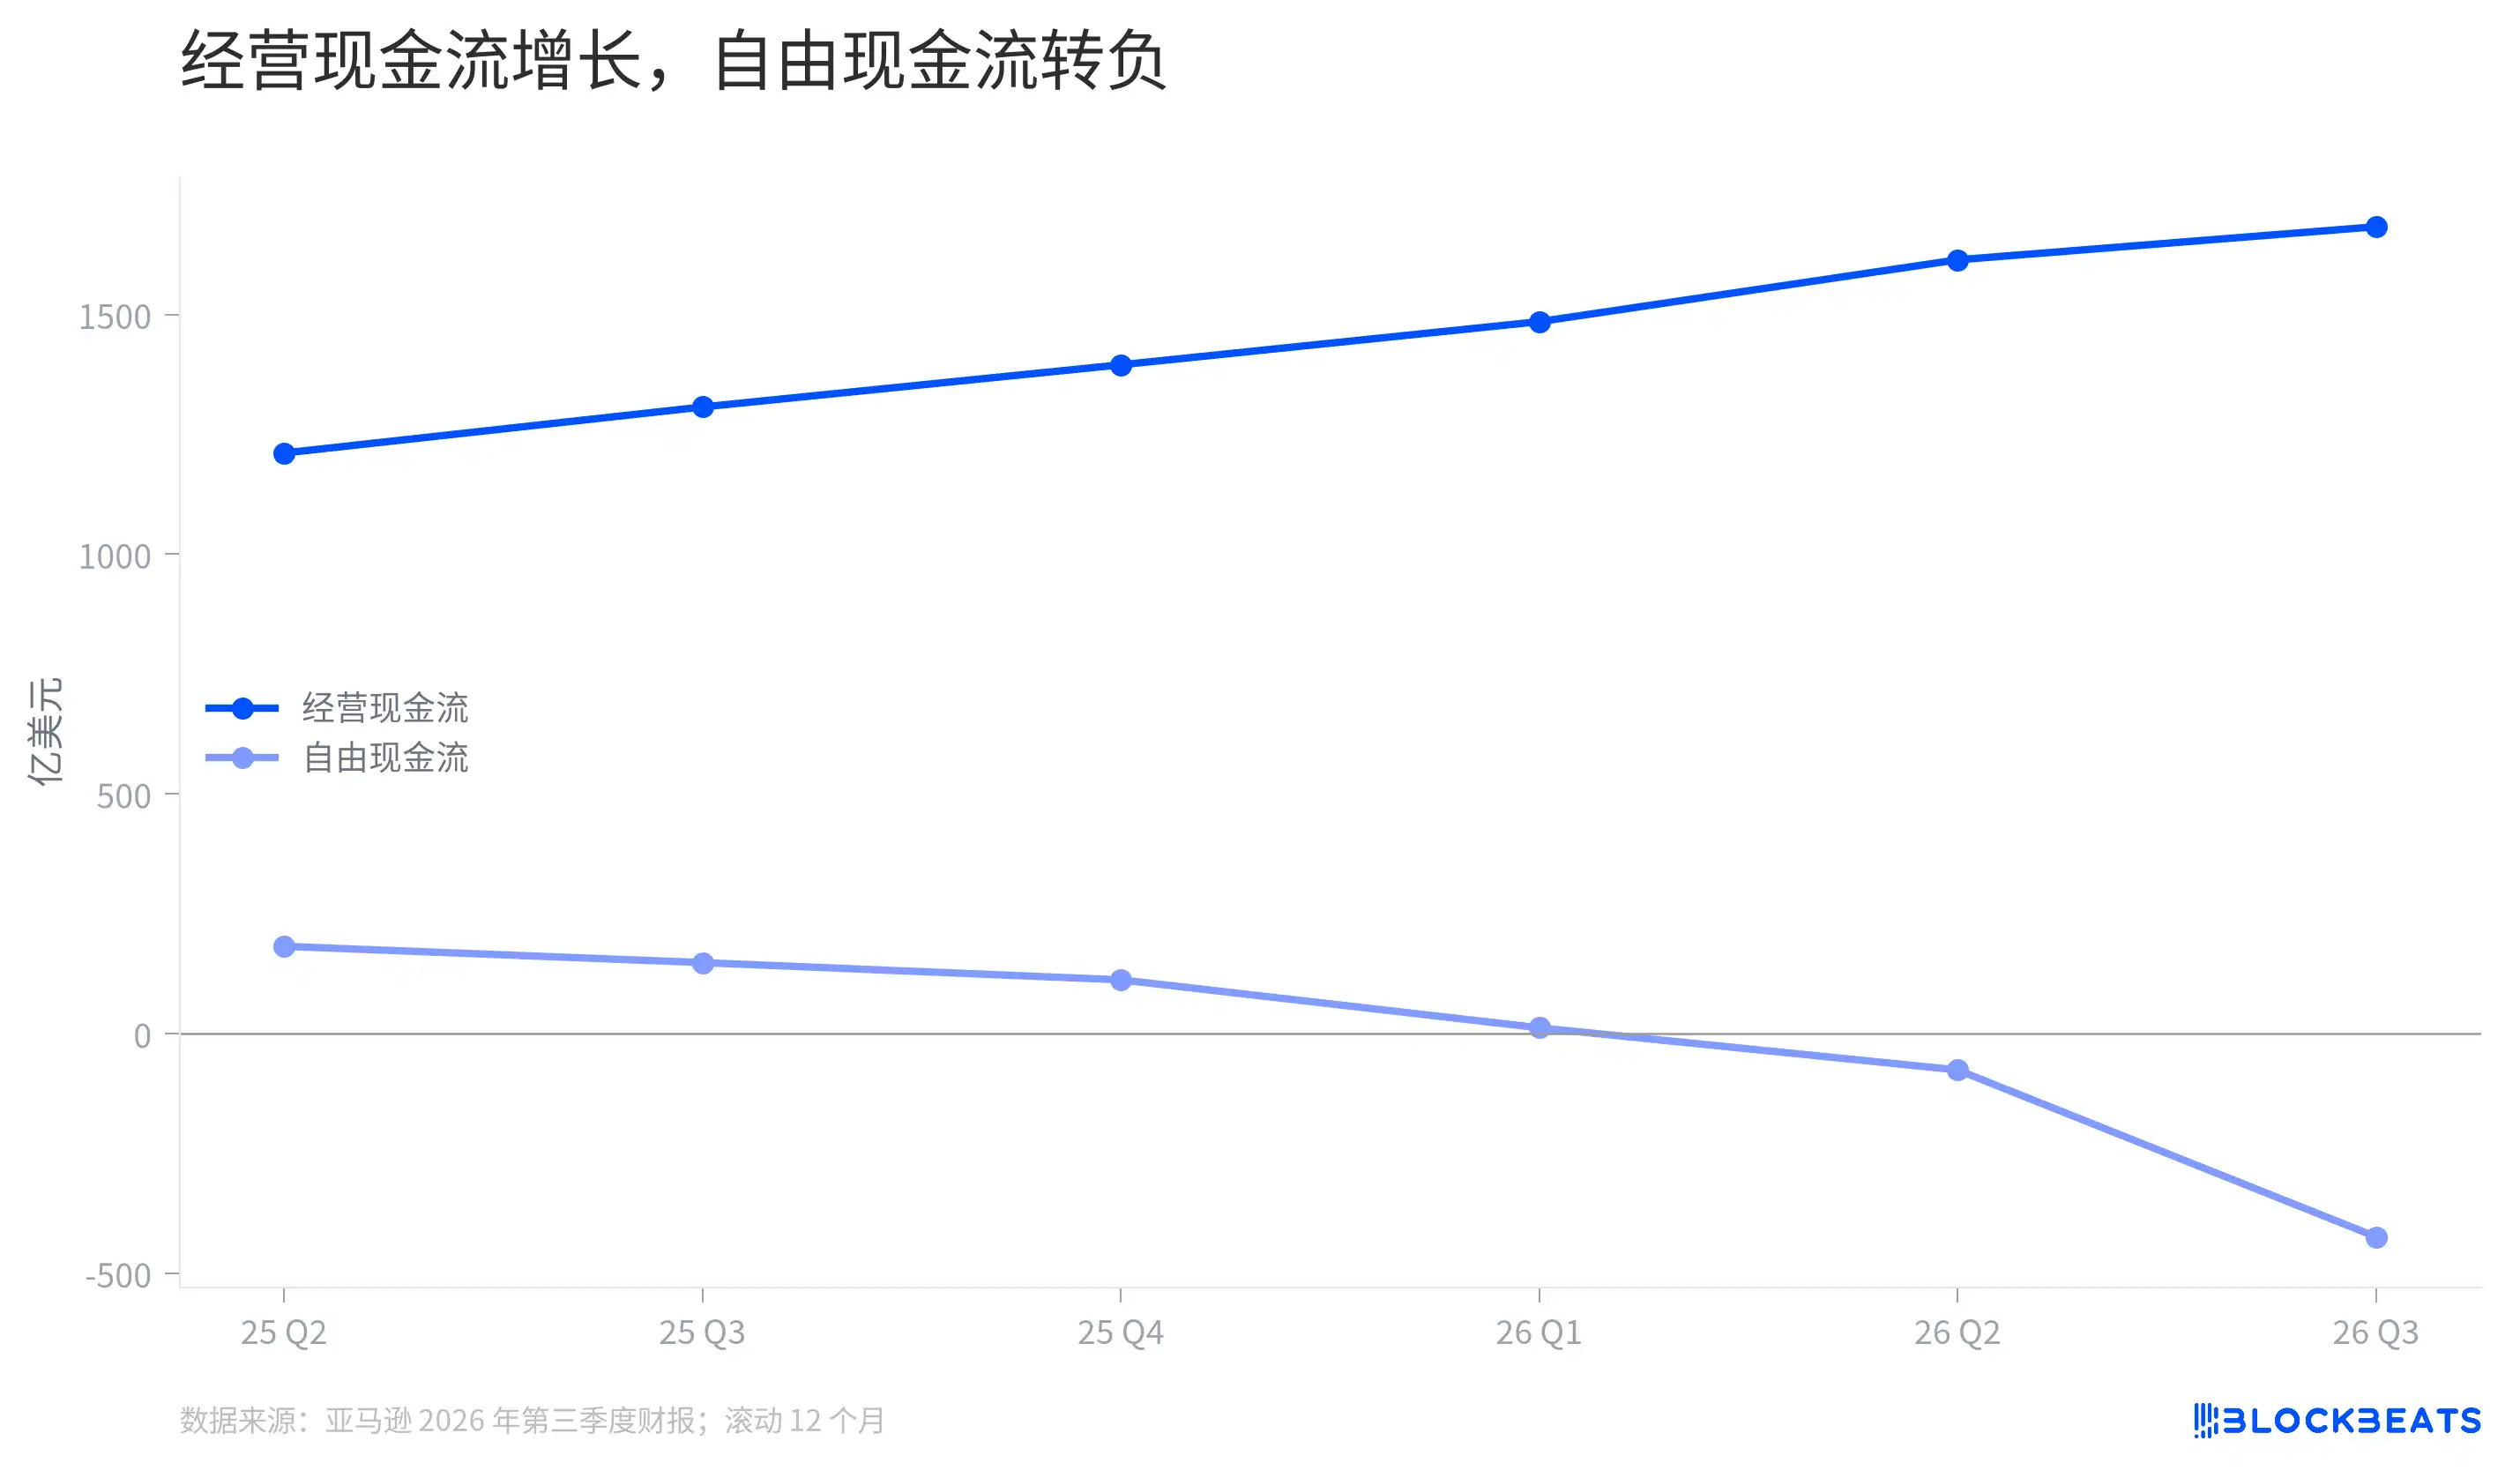
Dòng tiền từ hoạt động kinh doanh và dòng tiền tự do
Khoảng cách giữa hai đường này có thể hiểu là chi tiêu ròng của Amazon cho việc mua sắm bất động sản và thiết bị theo cách tính dòng tiền này. Trong giai đoạn mười hai tháng cuốn chiếu gần nhất, khoản chi này đã vượt quá tiền mặt tạo ra từ hoạt động kinh doanh trong cùng kỳ. Dòng tiền tự do âm không có nghĩa là công ty lỗ trong hoạt động kinh doanh quý này, cũng không có nghĩa là tiền mặt trên sổ sách của công ty đã cạn.
Theo báo cáo tài chính, dòng tiền tự do trong mười hai tháng qua đã chảy ra khoảng 42,4 tỷ USD, trong khi cùng kỳ năm trước vẫn là dòng vào. Amazon cho biết thay đổi chủ yếu đến từ việc tăng số tiền mua sắm bất động sản và thiết bị ròng so với cùng kỳ, trong đó chủ yếu phản ánh đầu tư AI.
Ở đây có một cách tính thời gian dễ gây nhầm lẫn: mỗi điểm trong biểu đồ đều bao gồm mười hai tháng tính đến cuối quý đó, chứ không phải dòng tiền phát sinh riêng trong quý đó. Giữa các dữ liệu liền kề có nhiều tháng trùng lặp, không thể cộng chúng lại với nhau.
Cách ghi nhận chi tiêu trên bảng lợi nhuận và bảng lưu chuyển tiền tệ cũng khác nhau. Việc mua sắm các tài sản như máy chủ sẽ ảnh hưởng đến dòng tiền, còn chi phí liên quan thường được đưa vào bảng lợi nhuận theo từng kỳ thông qua khấu hao và các phương thức khác. Do đó, dòng tiền chịu áp lực trước và việc quý này vẫn có lợi nhuận hoạt động cao có thể xảy ra đồng thời. Báo cáo tài chính công bố khoản đầu tư và dòng tiền ở cấp tập đoàn, không thể trực tiếp quy toàn bộ chi tiêu cho AWS hoặc AI.
Amazon vẫn dự kiến chi tiêu vốn bằng tiền mặt khoảng 220 tỷ USD cho cả năm 2026. Đây là dự báo cả năm được công ty đưa ra khi công bố báo cáo tài chính, chi tiêu thực tế cuối cùng vẫn phải chờ kết quả thực tế.
Tăng trưởng bán lẻ có chậm lại không?
Khi xem doanh thu của tập đoàn, cần phải lật lịch ra trước. Amazon năm nay đã chuyển hoạt động khuyến mãi Prime Day của hầu hết các thị trường chính sang quý hai, trong khi năm ngoái toàn bộ hoạt động đều rơi vào quý ba.
Điều này có nghĩa là trong so sánh cùng kỳ quý ba, năm nay thiếu đi một phần doanh thu khuyến mãi, trong khi cùng kỳ năm ngoái lại bao gồm toàn bộ hoạt động. Công ty báo cáo doanh thu tập đoàn tăng 12% so với cùng kỳ, và ước tính nếu loại trừ thay đổi về thời điểm, tốc độ tăng trưởng sẽ cao hơn khoảng 4 điểm phần trăm.
Điều chỉnh này là ước tính của chính Amazon, không phải một khoản doanh thu thực tế được báo cáo khác. Nó nhắc nhở người đọc không nên so sánh máy móc hai quý, cũng không thể một mình chứng minh tốc độ tăng trưởng thực sự của nhu cầu bán lẻ. Tỷ giá hối đoái, cơ cấu hàng hóa và các yếu tố khác vẫn sẽ ảnh hưởng đến kết quả.
Hai điểm chính trong báo cáo tài chính này đồng thời đúng: AWS đang tăng trưởng nhanh hơn, và Amazon cũng đang chi nhiều tiền mặt hơn để xây dựng cơ sở hạ tầng cho tương lai.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan