Quy định cốt lõi của Đạo luật GENIUS - bước ngoặt tài chính Mỹ theo lời Bessent - đã được công bố, mức lợi nhuận 4% của stablecoin an toàn hay không vẫn chưa ngã ngũ

TL;DR
· Ngày 21 tháng 10, Văn phòng Kiểm soát Tiền tệ Hoa Kỳ công bố quy tắc cuối cùng của Đạo luật GENIUS, xóa bỏ điều khoản "bên thứ ba thanh toán thay bị suy đoán là vi phạm", nhưng từ chối cấp safe harbor cho các chương trình thưởng hiện có của sàn giao dịch.
· Việc xóa bỏ suy đoán chỉ chuyển nghĩa vụ chứng minh trở lại cho các bên, phần thưởng stablecoin từ 3,75% đến 4,5% không vì thế mà trở thành sản phẩm hợp pháp, việc phán định được đẩy sang khâu xét duyệt giấy phép, kiểm tra và tố tụng.
· Các mã liên quan: Coinbase (COIN), PayPal (PYPL), Circle (CRCL).
Ngày 21 tháng 10 năm 2026, Văn phòng Kiểm soát Tiền tệ Hoa Kỳ (OCC, cơ quan giám sát ngân hàng liên bang) công bố quy tắc cuối cùng của Đạo luật GENIUS, xóa bỏ điều khoản trong đề xuất "bên thứ ba trả lãi thay cho tổ chức phát hành bị suy đoán là vi phạm", đồng thời từ chối cấp safe harbor cho các chương trình thưởng stablecoin của các nền tảng như Coinbase, PayPal, Kraken.
Tài liệu dài hơn 700 trang này là quy tắc cốt lõi đầu tiên của Đạo luật GENIUS được hoàn thành trong số các cơ quan giám sát ngân hàng liên bang.
Phần thưởng USDC của Coinbase One có lãi suất năm khoảng 3,75%, PYUSD của PayPal khoảng 4%, USDG của Kraken cao nhất khoảng 4,5%. Cùng thời điểm, lãi suất tiết kiệm trung bình của tài khoản tiền gửi được bảo hiểm tại Hoa Kỳ khoảng 0,38%. Những con số này không phải là lợi suất hợp pháp được OCC công nhận, việc có được chấp nhận hay không phải phán định theo từng trường hợp.
Phần thưởng stablecoin cao hơn nhiều so với lãi suất tiết kiệm trung bình
Thị trường hiểu là cho phép, quy tắc nói là tạm thời chưa phán định
OCC ở giai đoạn đề xuất muốn đặt ra một "suy đoán có thể bác bỏ": bên liên quan hoặc bên thứ ba trả tiền thay cho tổ chức phát hành thì trước tiên giả định là vi phạm, do các bên chứng minh để bác bỏ. Bản cuối cùng đã bỏ điều khoản này, với lý do thị trường vẫn đang ở giai đoạn đầu.
Động thái này dễ bị hiểu là nới lỏng. Trong cùng một tài liệu, OCC đã ghi rõ một số điều. Phần thưởng hiện hữu không có điều khoản ông bà, việc Quốc hội biết các chương trình này tồn tại khi lập pháp không đồng nghĩa với việc công nhận chúng hợp pháp. DeFi (tài chính phi tập trung), các thỏa thuận nhãn trắng, thanh toán nhỏ đều không có miễn trừ theo loại, "lãi suất đổi tên vẫn là lãi suất".
Còn một tầng ranh giới thẩm quyền thường bị hiểu sai. OCC quản lý tổ chức phát hành stablecoin thanh toán trong phạm vi thẩm quyền (token tuyên bố neo theo đồng đô la, dùng để thanh toán), một số tổ chức phát hành nước ngoài và một số nghiệp vụ lưu ký, không cấp phép cho sàn giao dịch. Ràng buộc đối với sản phẩm thưởng của Coinbase, Kraken là gián tiếp, truyền qua tổ chức phát hành được cấp phép và quan hệ bên thứ ba của họ.
Lệnh cấm nằm ở bốn chữ "chỉ vì nắm giữ"
Nguyên văn dự luật cấm tổ chức phát hành trả lãi hoặc lợi tức cho người nắm giữ "chỉ vì việc nắm giữ, sử dụng hoặc lưu giữ stablecoin thanh toán". Bản cuối cùng tách câu này thành hai biến số: ai trả tiền, và vì lý do gì mà trả tiền.
Tiền do chính tổ chức phát hành bỏ ra, lý do chỉ là "bạn nắm giữ đồng tiền này", thì nằm trong phạm vi lệnh cấm. Do bên liên kết hoặc sàn giao dịch trả thay, nhưng thực chất vẫn chỉ liên quan đến việc nắm giữ, cũng có thể bị coi là lách luật. Nếu việc thanh toán ít nhất một phần xuất phát từ khuyến khích giao dịch, dịch vụ thực sự hoặc lý do độc lập khác, thì có thể nằm ngoài phạm vi lệnh cấm.
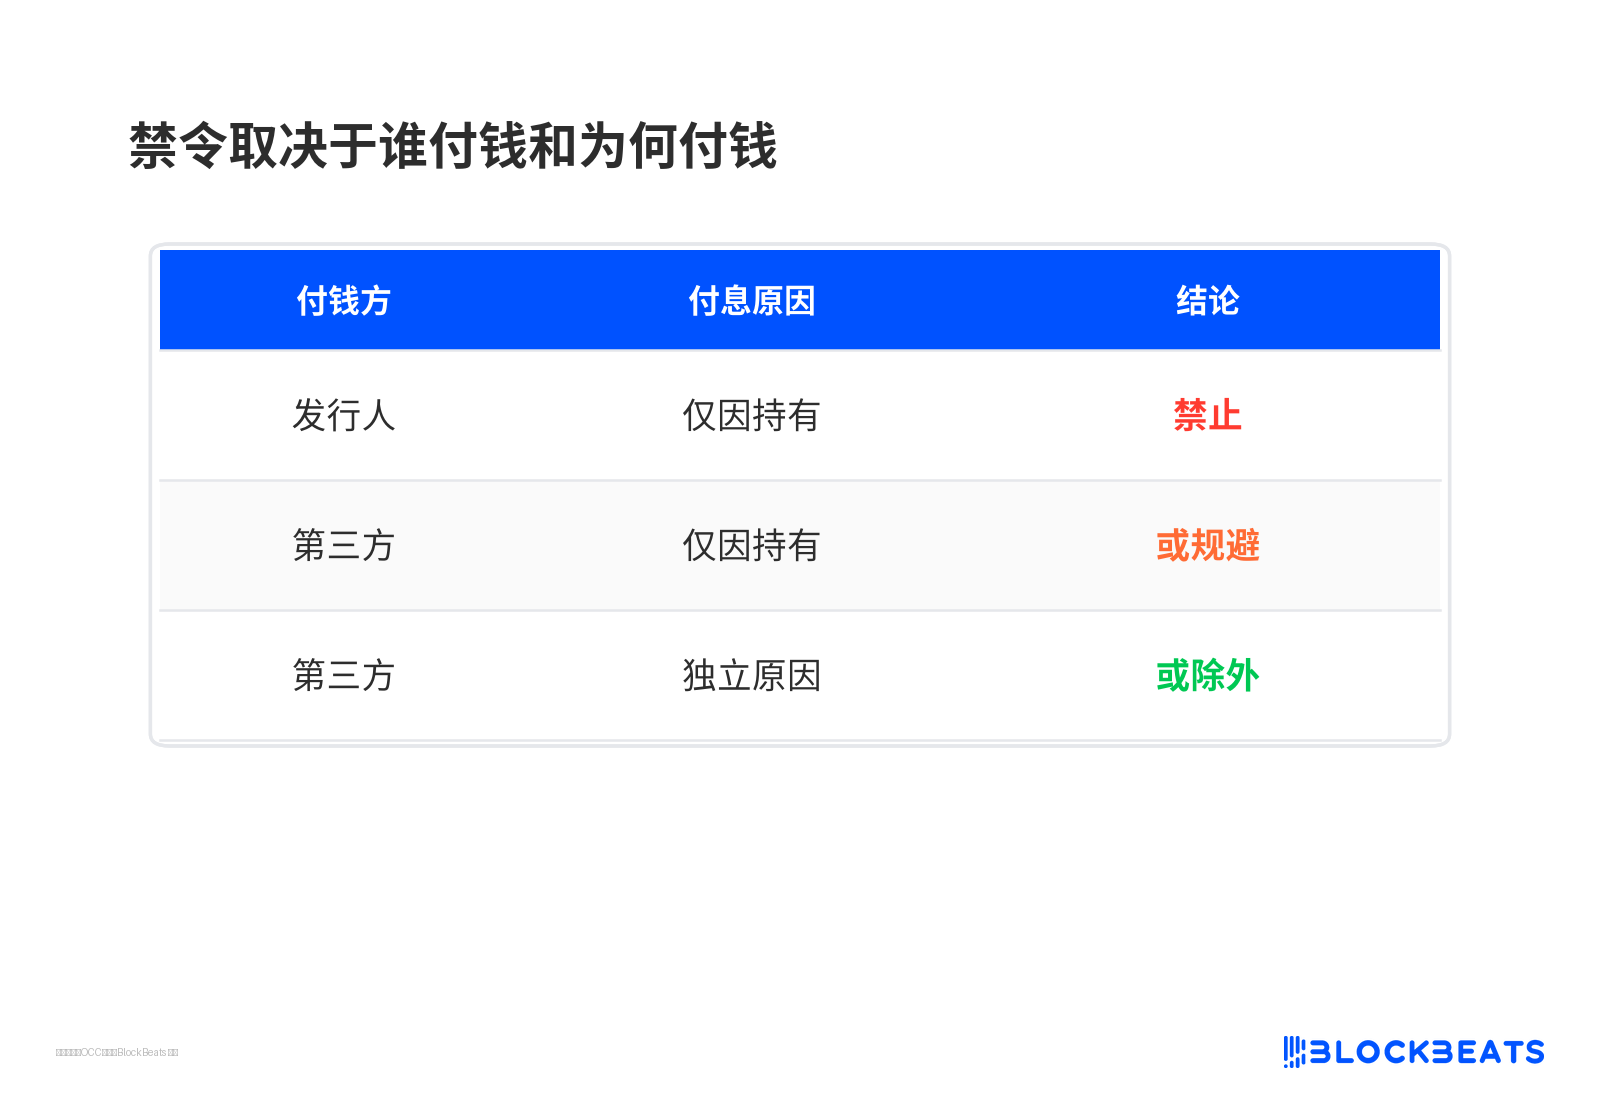
Lệnh cấm phụ thuộc vào ai trả tiền và vì sao trả tiền
Một nguyên tắc lập pháp từ đây biến thành phán đoán thực tế. Việc xóa bỏ giả định đã giảm gánh nặng chứng minh cho tổ chức phát hành, nhưng không mang lại sự chắc chắn. OCC giữ quyền chống lách luật, có thể áp dụng lại điều luật theo từng tình tiết cụ thể; tính linh hoạt của quy tắc tự nó đã là một lập trường.
Ngân hàng muốn bịt kín, sàn giao dịch muốn bảo chứng, chuyên gia phân tích chỉ thấy bất định
Chủ tịch kiêm Giám đốc điều hành Hiệp hội Ngân hàng Hoa Kỳ Rob Nichols chỉ trích trong tuyên bố rằng bản cuối cùng đã lệch khỏi đề xuất ban đầu, tức là duy trì hiện trạng của các nền tảng tiền mã hóa, trái với ý định của Quốc hội là bảo vệ hoạt động cho vay tại địa phương. Tổ chức phát hành vẫn có thể thông qua bên liên kết hoặc sàn giao dịch cung cấp "lợi tức tương đương kinh tế", rút tiền gửi ra khỏi hệ thống ngân hàng.
Giám đốc chính sách của Coinbase, Faryar Shirzad, lại nói ngược lại. Ông cho rằng quy tắc được diễn giải theo văn bản của Quốc hội, đặt yêu cầu vốn theo rủi ro thực tế, dựng lên một khuôn khổ bền vững cho stablecoin USD. Giám đốc chiến lược của Circle, Dante Disparte, gọi đây là việc chuyển vai trò lãnh đạo lập pháp thành tiêu chuẩn quản lý rõ ràng, có thể thực thi.
Đánh giá của Jaret Seiberg, Giám đốc nghiên cứu Washington của TD Cowen, điềm tĩnh hơn. Ông cho rằng điều này tiêu cực với ngân hàng, vì khả năng trả lợi tức của nền tảng chưa bị đóng hoàn toàn. Việc xem xét từng trường hợp tạo ra sự bất định, cuối cùng có thể phải nhờ Tòa án Tối cao xác định loại lợi tức nào là hợp pháp.
Ba bên thực chất đang tranh cãi cùng một việc: phần thưởng từ bên thứ ba là không gian cạnh tranh mà Quốc hội cố ý để lại, hay nên bị giả định là lách luật. Lựa chọn của OCC là không đứng về bên nào, đẩy câu trả lời sang giai đoạn thực thi tiếp theo.
Câu trả lời 4% phải chờ xét duyệt giấy phép
Từ ngày 18 tháng 1 năm 2027, phát hành stablecoin thanh toán mà không có giấy phép thường cấu thành vi phạm hình sự. Các tổ chức phát hành hiện có tại Hoa Kỳ có thể xin miễn trừ tối đa 12 tháng; OCC cho biết thường nghiêng về phê duyệt, trừ khi có lý do từ chối mạnh hơn. Nhưng cửa sổ nộp đơn đến nay vẫn chưa mở, phải chờ phương án thu thập thông tin liên quan được phê duyệt.
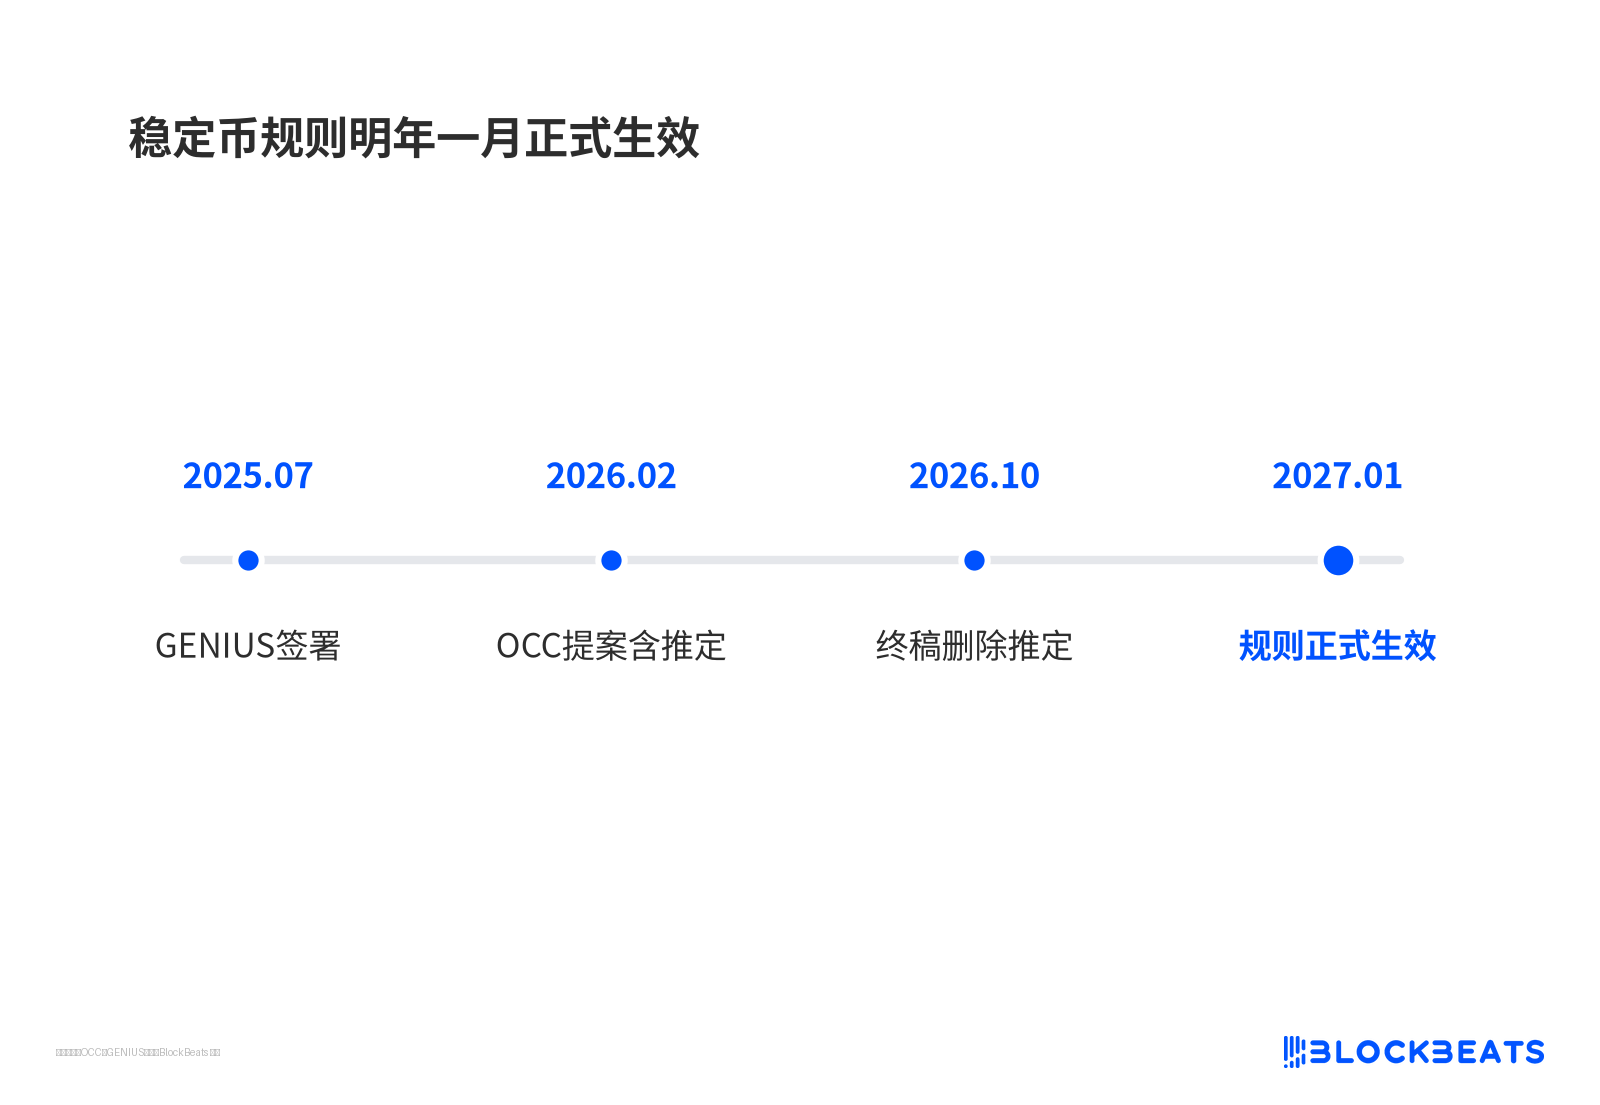
Quy định stablecoin chính thức có hiệu lực vào tháng Giêng năm sau
Cách xét duyệt lô giấy phép đầu tiên sẽ là tín hiệu thực tế đầu tiên. Nếu OCC khi thẩm định tư cách nhà phát hành đưa cả các thỏa thuận ưu đãi của sàn giao dịch vào bài kiểm tra "chỉ vì nắm giữ", thì những sản phẩm lãi suất 4% sẽ lần đầu tiên đối mặt với phán quyết cụ thể.
Một biến số khác đến từ khoảng cách giữa các cơ quan. Các quy định tương ứng của Fed và FDIC vẫn chưa được hoàn thiện; theo báo chí ngành, cả hai đề xuất trước đây của hai cơ quan này đều từng ghi nhận giả định tương tự. Một khi cách hiểu của ba cơ quan không thống nhất, chi phí tuân thủ và dư địa chênh lệch giá đều sẽ được sắp xếp lại.
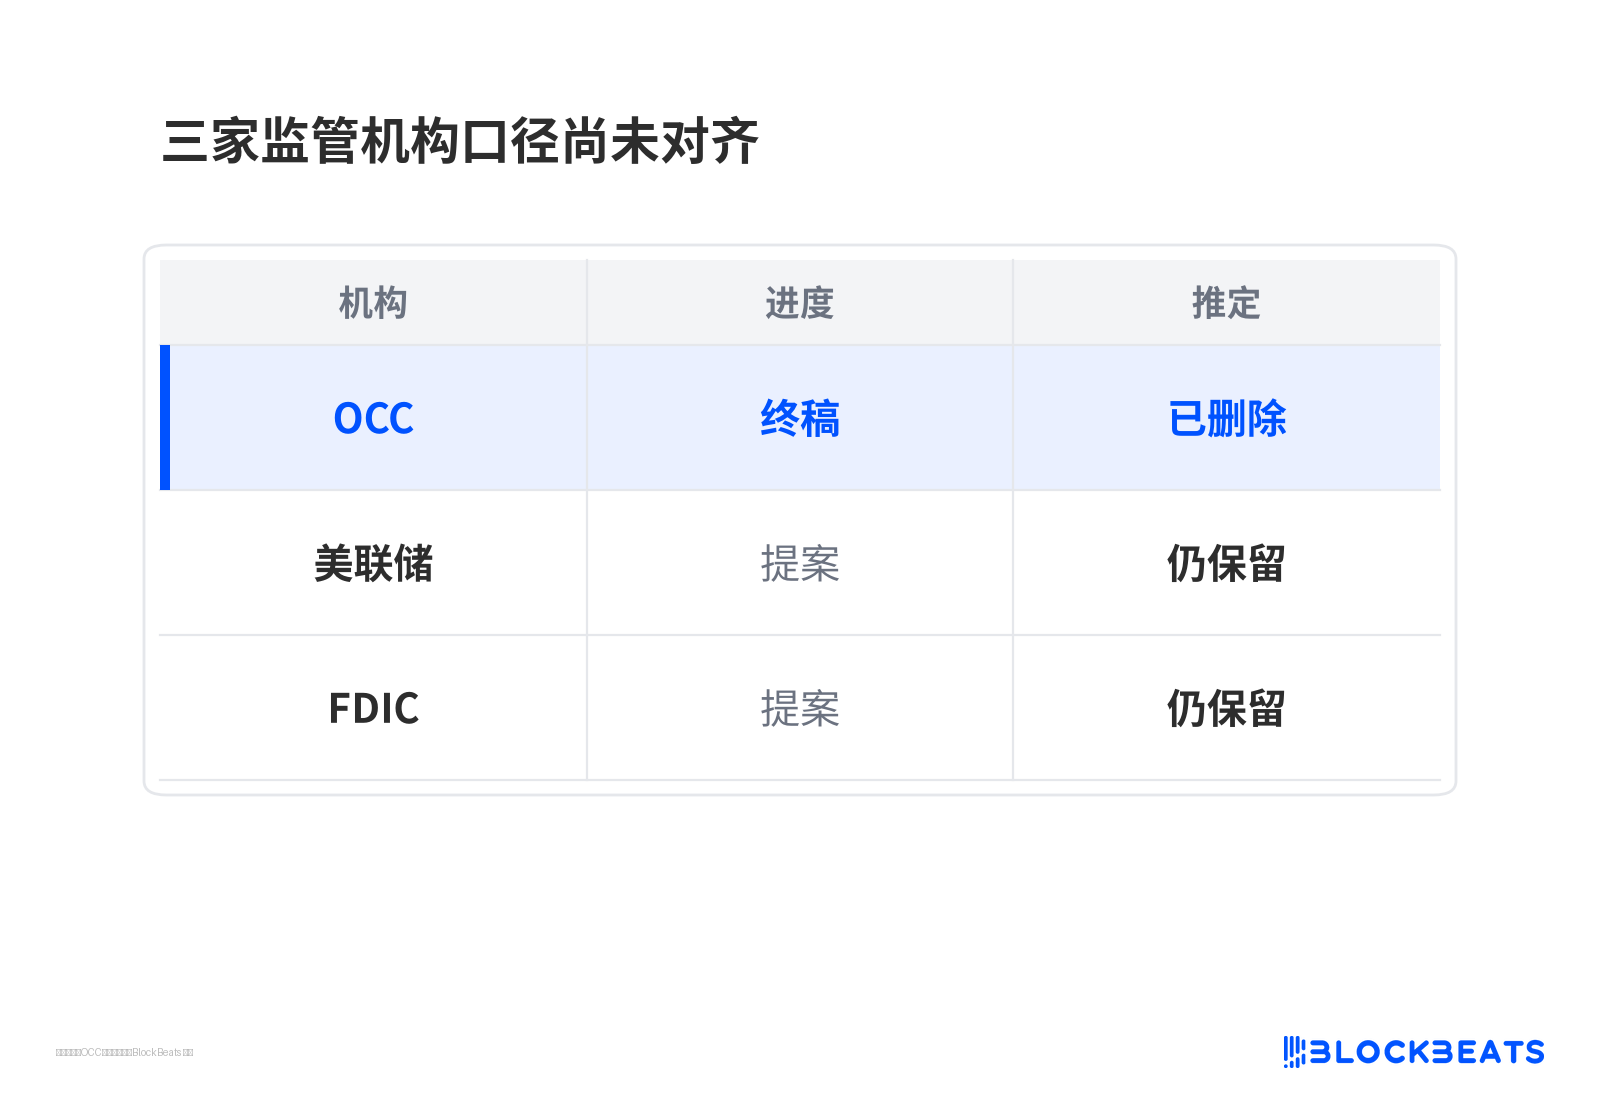
Cách hiểu của ba cơ quan quản lý vẫn chưa thống nhất
Dự luật Clarity đã không thể tiến triển tại Thượng viện vào tháng 9 năm 2026, các tranh chấp liên quan vẫn có thể quay lại dưới hình thức kiện tụng hoặc luật mới. Quy định này chỉ bao phủ phạm vi thẩm quyền của OCC, phần còn lại của hệ sinh thái do hai cơ quan kia và các quy định chống rửa tiền, trừng phạt của Bộ Tài chính xử lý riêng.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia