GENIUS Luật về Cách Mạng Thay Đổi cách Điểm Đến của Đồng Lượng Từ Một Chốc Liên Kết Đến Chính Phủ Hoa Kỳ.

Nguyên bản tiêu đề: "Yangge Gary: Đạo Luật GENIUS và Tiền Ảo Dựa Trên Blockchain"
Tác giả Nguyên bản: Yangge Gary, Nhà đầu tư phát triển CICADA
Ngày 26 tháng 5 năm 2025, tại Washington
25Q2 đang diễn ra vào thời điểm trước và sau một số hội nghị Crypto lớn tại Bắc Mỹ, vào ngày 19, với kết quả 66 phiếu thuận và 32 phiếu chống, Đạo Luật GENIUS (Hướng Dẫn và Thiết Lập Đạo Luật Chính Thống về Tiền Ấn Độ Mỹ) đã được thông qua quy trình tiến hành. Trong chưa đầy một tuần, các tổ chức tài chính và Crypto đã nhanh chóng cập nhật lẫn nhau, để dùng từ của một người bạn là cả thị trường đều trở nên hồi hộp.
Điều đặc biệt của Đạo Luật này là sẽ ảnh hưởng đến cả tổng thể kinh tế tài chính toàn cầu ngắn hạn và dài hạn, từ cõi sâu đến cõi xa có rất nhiều mặt và chồng chéo lên nhau, tương tự như một trận động đất mạnh gần mặt đất. Nếu Đạo Luật GENIUS được triển khai thành công, sẽ khéo léo giải quyết sự va chạm của Crypto đối với đô la Mỹ và trái phiếu Mỹ trong vị thế kinh tế tài chính hiện tại, đồng thời làm cho đô la Mỹ liên kết với giá trị và thanh khoản thị trường Crypto tăng lên, bản chất là sử dụng ưu điểm sẵn có của việc giá của đô la Mỹ làm mỏ neo chuyển đổi thành ưu điểm dài hạn của giá trị neo, có tên gọi là Genius, thực sự xứng đáng với cái tên.
Kết hợp với cuộc thảo luận tại hội nghị ở New York tuần trước, đã dựng lên các vấn đề liên quan như sau:
tl;dr
1. Lý do cơ bản khiến quyền lực của đô la Mỹ truyền thống suy giảm
2. Nhận biết được sự đổi mới của Crypto thúc đẩy thay đổi mạnh mẽ trong hệ thống tiền tệ toàn cầu và quyết định chấp nhận và rút lui
3. Mục đích về danh nghĩa và thực chất của Đạo Luật GENIUS
4. DeFi Restaking đem lại cái nhìn và tỉ lệ tài chính đối với thế giới tiền tệ và bội số tiền ảo
5. Vàng, đô la và Tiền Ấo Crypto
6. Phản hồi của thị trường toàn cầu và thay đổi mạnh mẽ về giao dịch tài chính và tài sản sau khi Đạo Luật có hiệu lực
1. Lý do cơ bản khiến quyền lực của đô la Mỹ truyền thống suy giảm
Sự suy giảm tác động của đô la Mỹ trong kinh tế toàn cầu có nhiều lý do ở nhiều khía cạnh, từ lịch sử dài hạn như sự tiêu thụ lợi ích lớn từ các nguồn tài nguyên qua các thời kỳ như sự lan rộng đến chiến tranh thế giới thứ hai, xem xét từ góc độ ngắn hạn có thể thấy khả năng điều chỉnh chính sách kinh tế đang dần mất hiệu quả, nhưng nguyên nhân cơ bản gây ra tình hình hiện tại chủ yếu bao gồm bốn điểm sau:
i) Kinh tế toàn cầu và sức mạnh quốc gia nhiều nơi phát triển nhanh chóng, giảm bớt cần thiết của việc sử dụng đồng đô la như là lựa chọn cho thanh toán và quy trình tài chính toàn cầu, nhiều quốc gia và vùng lãnh thổ hơn nữa đang xây dựng hệ thống thương mại và thanh toán tự chủ không phụ thuộc vào đô la Mỹ;
ii) Trong thời kỳ COVID-19 (2020-2022), Hoa Kỳ đã phát hành quá mức hơn 44% khối lượng đô la, M2 đã tăng từ 15,2 nghìn tỷ đô la lên 21,9 nghìn tỷ đô la (dữ liệu của Fed), đưa đến quá trình giảm uy tín đô la không thể đảo ngược sau đại dịch;
iii) Phương pháp điều chỉnh chính sách tiền tệ và tài khóa của chính phủ Liên bang trong hệ thống Hoa Kỳ trở nên cứng nhắc với sự gia tăng entropi, hiệu suất vốn và phân phối tài sản một cách nghiêm trọng không cân đối, không phù hợp với nhu cầu tăng trưởng kinh tế do chuẩn mực mới về số hóa và trí tuệ nhân tạo yêu cầu;
iv) Hệ thống tài chính tiền điện tử phi tâm trung (Crypto) nhanh chóng gia tăng, thêm vào bối cảnh môi trường đã nói ở trên, phá hủy một cách độc đáo quy tắc Breton Woods đã thống trị toàn cầu kể từ sau thế chiến thứ hai, dựa trên nền tảng tín dụng quốc gia.
Đáng chú ý, các doanh nhân tài chính truyền thống đại diện cho nhóm ngành của mình, như Ray Dalio, cũng như một số chính trị gia, khi đối mặt với môi trường như đã nói ở trên, đều mắc phải sai lầm cố hữu trong việc nhận diện Fơi Thuyết Sic Semper Tyrannis. Trong mười năm qua, nhiều người luôn tin rằng Fơi Thuyết Sic Semper Tyrannis vẫn tồn tại giữa Trung Mỹ hoặc sắp xảy ra ở đó, thậm chí đã sử dụng chủ đề này như cơ sở để thuyết phục hoặc đặt chiến lược đầu tư. Trên thực tế, vấn đề mà Trung Mỹ đối mặt hoàn toàn giống nhau, thuộc về cùng một bên của Fơi Thuyết Sic Semper Tyrannis, trong khi bên kia là hệ thống tài chính tiền điện tử (Crypto) và mối quan hệ sản xuất phi tâm trung của thời đại số hóa và quản trị phi tâm trung, cách mà họ đối phó với xu hướng chuyển đổi bất khả tránh này mới là vấn đề chuyển tiếp mà Sic Semper Tyrannis phiên bản thời đại mới cần giải quyết. Rõ ràng, dự luật GENIUS lần này đã Get the point.
2. Nhận biết xu hướng mạnh mẽ khiến hệ thống tiền tệ toàn cầu thay đổi và quyết định về sự hy sinh và chuyển tiếp
Dựa trên điều đã nói, quyết định của dự luật GENIUS về bản chất là một quá trình lựa chọn và trade-off, từ bỏ để tiến lên: đánh dấu việc chính phủ Liên bang bắt đầu chấp nhận thực tế rằng ảnh hưởng và kiểm soát của đô la truyền thống trong hệ thống tài chính hiện có đã giảm, tự nguyện tiếp tục giao cho các cơ quan quản lý quyền phát hành và quyền thanh toán đồng đô la Mỹ (chú thích: hầu hết tiền điện tử bên ngoài biên đồng đô la Mỹ thực sự đến từ các khoản tín dụng ngân hàng ngoại bộ của Liên bang cũng thuộc về loại tiền bóng tối, tính chất vé đến và thanh toán dựa trên hệ thống cấp phép và mạng lưới tuân thủ, và được các ngân hàng trung ương cấp chủ quyền bảo lãnh và chi trả), đối mặt với xu hướng phát triển tài chính tiền điện tử sẽ diễn ra, tận dụng những trải nghiệm nâng cao của DeFi Restaking cùng với sự mở rộng ngoại biên của hệ thống tín dụng ngân hàng ngoài biên biến dạng, thông qua việc khuyến khích các tổ chức tuân thủ phát hành stablecoin hình thành một hình thức "cấu trúc ngoại biên trên chuỗi" mới của "tiền bóng tối trên chuỗi" kết hợp, tăng cường hiệu ứng nhân bản tiền bóng tối của đồng đô la Mỹ ở tầng lưu thông.
Dưới đây là một so sánh về đặc điểm giữa đô la và các loại đồng tiền ổn định phi tài chính ở các cấp độ và tính chất khác nhau:
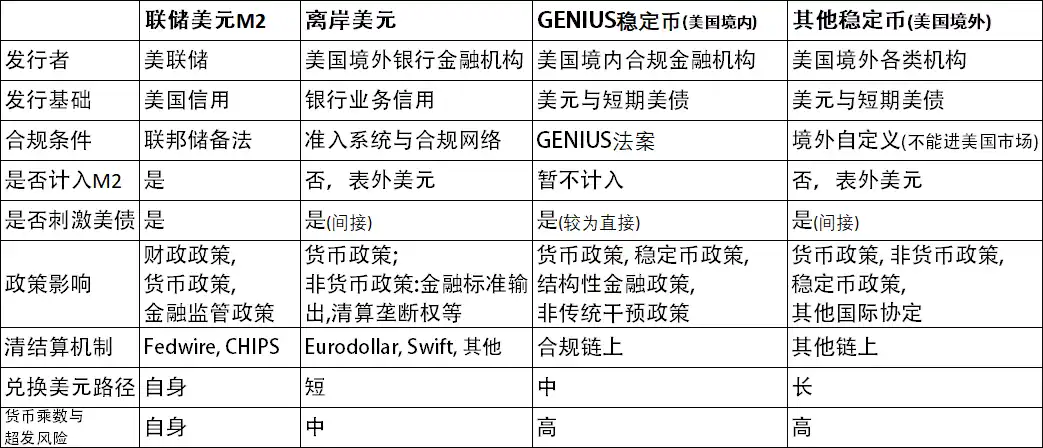
Quyết định và biện pháp của Đạo luật GENIUS sẽ hiệu quả một cách đáng kể trong việc giúp đô la tái giữ vững "mệnh giá", không chỉ khôi phục lòng tin của các chủ nợ trái phiếu và tài sản đô la mà còn tiếp tục mở rộng nhanh chóng đô la ngoại bảng thông qua sự tăng trưởng của Thị trường Crypto, đạt được tác dụng xoá nguy hiểm và một đòn kéo hai ngọn.
3. Mục đích về hình thức và bản chất của Đạo luật GENIUS
Mục đích về hình thức và bản chất của Đạo luật GENIUS rõ ràng là khác nhau, nói một cách đơn giản: trong nước gọi là giám sát tuân thủ, bên ngoài là quảng cáo thử nghiệm. Cung cấp mẫu chính sách cho các cơ quan quản lý tài chính của quốc gia và vùng lãnh thổ khác trên toàn thế giới, và dùng thị trường Hoa Kỳ làm ví dụ để cung cấp mẫu thực thi cho các tổ chức tài chính của quốc gia và vùng lãnh thổ khác, giúp thế giới nhanh chóng sử dụng đồng tiền ổn định đô la với mệnh giá.
Trên ngắn hạn trong nước, đương nhiên mục tiêu trực tiếp là quản lý tuân thủ, đảm bảo sự ổn định trong quá trình thị trường Crypto phát triển nhanh chóng đánh bại thị trường tài chính truyền thống, điều này thuộc về cách thức hoạt động thông thường của hệ thống pháp lý tài chính Hoa Kỳ. Nhưng trên dài hạn bên ngoài, lần này đã đạt được hiệu quả quảng cáo tối đa, tận dụng tối đa ưu thế cốt lõi của đô la như mặt trọng giá trong hệ thống tài chính truyền thống, kết hợp với việc khai thác vấn đề đau lòng trên thị trường Crypto là không có đồng tiền ổn định khác được mệnh giá theo đô la, một cách thông minh thông qua phương thức bán rảnh cách—đưa ra hạn chế về người phát hành nước ngoài: Các nhà phát hành đồng tiền ổn định nước ngoài chưa được sự chấp thuận của cơ quan quản lý tại Mỹ không được hoạt động trên thị trường Hoa Kỳ, thực tế là tương đương với việc gợi ý có thể hoạt động trên thị trường ngoài Hoa Kỳ, nhằm kích thích và xác nhận sự phụ thuộc và sử dụng tiếp tục của toàn cầu trong quá trình nâng cấp vào Crypto Finance đối với đồng tiền ổn định đô la.
Ngày 21 tháng 5, Hội đồng Lập pháp Hồng Kông đã thông qua
4. Sự Kích Thích Vốn DeFi Đối Với Thế Giới Tiền Tệ và Bội Số Tiền Tệ Của Tiền Bóng Đè
Một Đối Tác Tài Sản đã nói với tôi tuần trước rằng thách thức tiếp theo của tài chính toàn cầu rất lớn và cần phải có sự nhận thức đồng thời và giao cắt giữa tài chính truyền thống và Crypto, nếu không sẽ bị loại bỏ khỏi thị trường. Quả thực, trong quá trình phát triển DeFi trong hai chu kỳ vừa qua, thị trường Crypto đã tiến hóa một cách độc lập một hệ thống khoa học kinh tế chuyên nghiệp dựa trên số hóa, từ logic giao thức, Tokenomics, đến phương pháp và công cụ phân tích tài chính, đến sự phức tạp của mô hình kinh doanh đã vượt xa hệ thống tài chính truyền thống. Crypto DeFi mặc dù khác biệt so với tài chính truyền thống, nhưng trong quá trình phát triển vẫn liên tục cần sự hiểu biết và hệ thống kinh nghiệm của tài chính truyền thống để hiệu chỉnh và so sánh. Hai hệ thống học lẫn nhau, phát triển nhanh chóng, liên kết liên tục, tạo thành một hệ thống tài chính mới.
Đề xuất Luật GENIUS lần này có sự tương đồng cao với Staking, Restaking và LSD của DeFi trong các chu kỳ trước đó, hoặc có thể nói là một phương pháp học được mở rộng trong thế giới tiền tệ truyền thống. Trong một ví dụ về DeFi: sử dụng ETH thông qua Lido để nhận stETH được rebase, thế giao cho stETH vào AAVE để nhận được 70% giá trị tín dụng USDC, sau đó sử dụng USDC để tiếp tục mua ETH trên thị trường. Quá trình này, trong mô hình lý tưởng, là một chuỗi cấp số nhân với hệ số q=0.7 lặp lại, cuối cùng sẽ đạt được bội số tiền tệ 3.3 lần.
Quá trình nêu trên dưới Luật GENIUS sẽ có thể được thực hiện trên cơ sở của tiền tệ ổn định truyền thống không lâu sau đó: giả sử một tổ chức tài chính ở Nhật Bản với quốc tịch nước ngoài Mỹ đảm bảo trái phiếu Mỹ để phát hành USDJ, thông qua điều kiện tuân thủ, sau đó sử dụng off-ramp để nhận JPY và hoán đổi nhận USD, sau đó mua trái phiếu Mỹ tạo thành một chu kỳ. Trong quá trình lặp lại, có một số giả thuyết về bội số, một là tỷ lệ thế chấp (có thể là toàn bộ hoặc có thể là giảm giá hoặc thặng dư), hai là mài mò on/off-ramp và hoán đổi, ba là tỷ lệ mất cắp thị trường, sau khi tính toán tất cả các trường hợp, bạn cũng sẽ nhận được một hệ số q cho một chu kỳ lặp lại, cuối cùng cũng sẽ tính toán được bội số tiền tệ 1/(1-q). Hệ số này chính là bội số tài chính lý tưởng mà Luật GENIUS và các Luật về tiền tệ ổn định sau này của các quốc gia đối với lượng nắm giữ trái phiếu Mỹ có thể nhận được.
Tất nhiên điều này chưa tính đến việc phát hành quá mức của một số tổ chức không chính thống, cũng như các tài sản token sau khi đầu tư vào tài sản tiền tệ ổn định tiếp tục được restaking và đạt được các tài sản bóng đè khác. Linh hoạt của tiền tệ ổn định sẽ vượt xa thị trường tài sản phái sinh của thế giới tiền tệ, "tài sản bóng đè của tiền tệ ổn định" chắc chắn sẽ mang lại sự xói mòn không thể lường trước cho thị trường tài chính truyền thống.
5. Vàng, Đô la và Stablecoin Crypto
Trong bài viết <Bước Đổi Cơ Cấu Sau Chiến Thắng Của Trump> ở phần trước, đã đề cập đến sự thay đổi niềm tin vào các phương tiện trung gian của ba thế hệ hệ thống tài chính, ba phương tiện trung gian tài chính của ba thế hệ là: Vàng, Đô la và Bitcoin, đây là quan điểm tổng thể. Tuy nhiên, ở góc độ cụ thể hơn, ba thế hệ tài chính đều cần một đơn vị thanh toán hàng ngày mà mọi người cầm trong tay, trước đây là một viên nén vàng, một tờ tiền đô la, nhưng trong tương lai sẽ là gì?
Ở phần trước đã đề cập đến việc trong Thị trường Crypto, ngoài Đô la (Stablecoin) không có đồng tiền hoặc tài sản Crypto cố định nào có thể làm điểm mốc giá ổn định, lý do là: Giá cả rất quan trọng. Trong giao dịch thực tế cho một mặt hàng, một dịch vụ, cần phải có một số tiền tương đối ổn định để làm giá tham chiếu trực quan, không thể là một cốc cà phê hôm qua là 0.000038BTC, hôm nay lại là 0.000032BTC, điều này sẽ làm mất khả năng đánh giá giá trị của người tiêu dùng và người giao dịch, đặc điểm quan trọng nhất của Stablecoin là ổn định, giúp người tiêu dùng và người giao dịch đánh giá và hiểu biết giá trị thông qua giá cả. Sau đó, việc giá cả xoay quanh sự biến động giá là một bộ điều chỉnh linh hoạt, đáp ứng cân bằng giữa sức mua và phát triển kinh tế.
Tại sao là Đô la (Stablecoin)?
Trước hết, đô la đã xây dựng một sự thông dụng tương đối trong thế giới tiền tệ. Thứ hai, khó khăn trong việc thiết lập lại một định nghĩa consensys tốt hơn. Tất nhiên, tôi và một số người bạn cũng đã thảo luận về vấn đề này: Stablecoin toàn cầu. Giả sử việc phát hành nó dựa trên tổng sản phẩm nội bộ (GDP) thế giới và tổng sản phẩm nội bộ tăng lên mỗi năm để xây dựng một cơ chế giá cả hợp lý hơn, thậm chí khi có hiệu quả kinh tế tài chính tốt hơn hơn đô la hiện tại, cũng rất khó để có được sự thống nhất thay thế vị trí tiền tệ ổn định đô la trong phát triển xã hội. Điều này giống như việc sáng tạo ngôn ngữ thế giới cách đây 140 năm, dù đã tối ưu hóa tối đa theo thuật toán, cũng rất khó để thay thế tiếng Anh trong việc chiếm lĩnh thị trường thế giới, nhiều quốc gia có ngôn ngữ gốc sau này cũng đã chọn tiếng Anh làm ngôn ngữ chính thức, ví dụ như Ấn Độ, Singapore, Philippines, họ mặc dù sử dụng tiếng Anh nhưng chuẩn đã độc lập với tiêu chuẩn tiếng Anh của Anh, có thể nói rằng những ngôn ngữ "bóng tối" này hoàn toàn hoạt động độc lập. Quyền kiểm soát gián tiếp mở rộng của việc phát hành dưới đô la Stablecoin sau đề xuất của Đạo luật GENIUS, tương tự như ví dụ tiếng Anh này, là một ví dụ rất tương tự.
Đề xuất của Đạo luật GENIUS đã đè lên nhu cầu tại thời điểm chuyển đổi lịch sử này, tận dụng sự không thể thay thế của đô la hiện tại trong việc làm giá cả toàn cầu, thông qua hình thức Đô la Stablecoin, chuyển đổi nó thành ổn định về lâu dài của một điểm mốc giá trị trong Thị trường Crypto tương lai, là một thiết kế sáng tạo, tối đa hóa sự cố làm lợi dụng sự ưu thế lịch sử để kích hoạt ưu thế tương lai. Theo bản chất, đề xuất đặt cược đô la và việc phát hành đô la bởi chính phủ Đô la để làm giá cả Đô la Stablecoin, thật chất là một thử nghiệm mạo hiểm để chuyển đổi đô la và trái phiếu chính phủ Đô la thành Mức hai Vàng.
6. Phản Hồi Toàn Cầu và Biến Động Tài Chính và Giao Dịch Tài Sản Sau Khi Luật Được Thi Hành
Việc triển khai Genius Act vẫn cần một khoảng thời gian, và tình hình luật về stablecoin tại các quốc gia và vùng lãnh thổ khác cũng tương tự. Một số thị trường đã bắt đầu phản ứng từ việc giá tài sản để trả lời một số phản hồi ban đầu dựa trên tình cảm ngắn hạn.
Trong tầm ngắn hạn, việc triển khai luật về stablecoin sẽ tạo ra sự biến động mạnh mẽ trong tài sản của các tổ chức tài chính, RWA, và tài sản Crypto, cơ hội đi kèm với cơ cấu lại, sự hỗn loạn và dự đoán sự phát triển đồng thời, sự đa dạng trong việc điều chỉnh tài chính truyền thống tăng thêm sự không chắc chắn, dẫn đến việc điều chỉnh giá tài sản là hiện tượng bình thường. Sự tin cậy của việc thực hiện lại liên kết đến trái phiếu Mỹ sẽ đảo chiều và hỗ trợ thị trường hiện tại, lợi ích của quyết định mở cửa sẽ dẫn đến sự phát triển thứ hai của việc tăng thêm tài sản Crypto được hỗ trợ bởi đô la, hình thành dạng cong thứ hai của tăng thêm tài sản đô la riêng, mong đợi cơ cấu được đạt trước cũng sẽ hỗ trợ để chống lại một số phần của nỗi lo tái cơ cấu ngắn hạn, hình thành một môi trường chồng chất phức tạp.
Từ góc nhìn của Thị trường Crypto, điều này không thể phủ nhận rằng đây là cửa sổ tuyệt vời để mở rộng quản lý tài sản và đổi mới tài chính, RWAFi sẽ có nhiều kênh triển khai hơn và hình thức tài sản, có lợi cho tất cả các dự án lâu dài như Quản lý Tài sản Thu Nhập Thực như CICADA Finance, trong sự chuyển đổi và phát triển nhanh chóng trong ngành DeFi, PayFi, RWAFi.
Bài viết này được đóng góp, không thể hiện quan điểm của BlockBeats.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia